
消化器がん治療薬市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.18 十億米ドル |
| 市場規模 (2031) | 30.13 十億米ドル |
| Growth Rate (2026 - 2031) | 4.50 % |
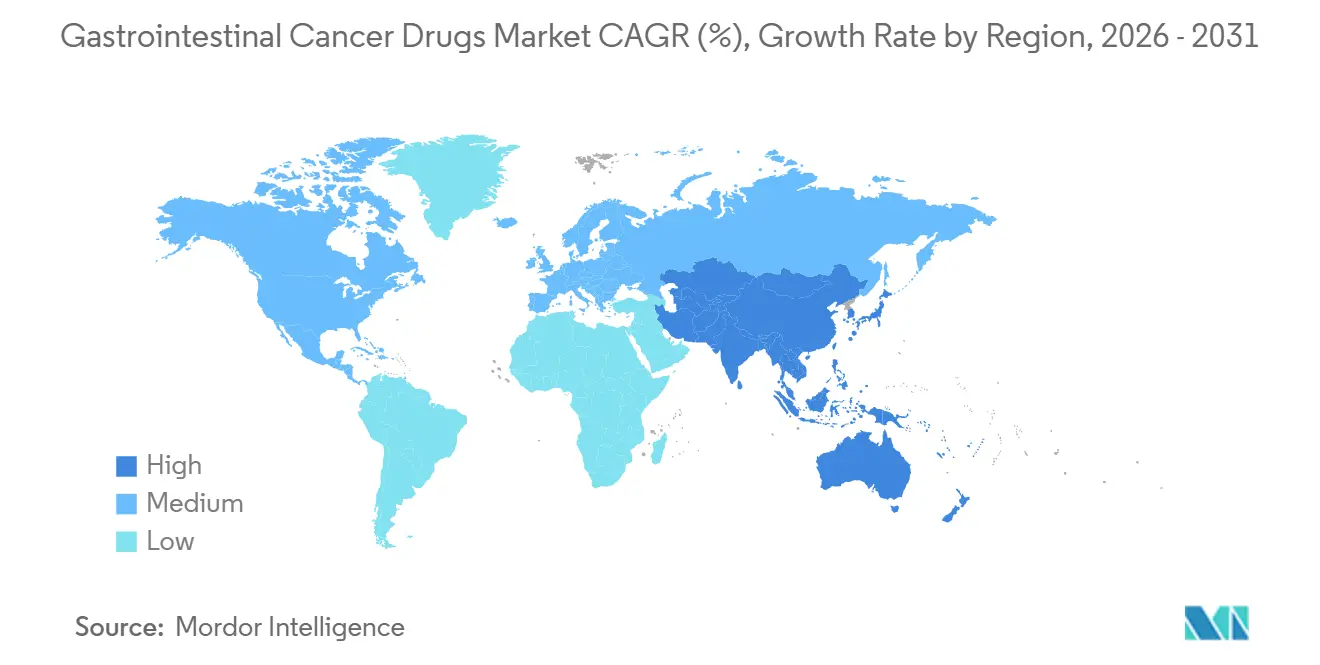
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
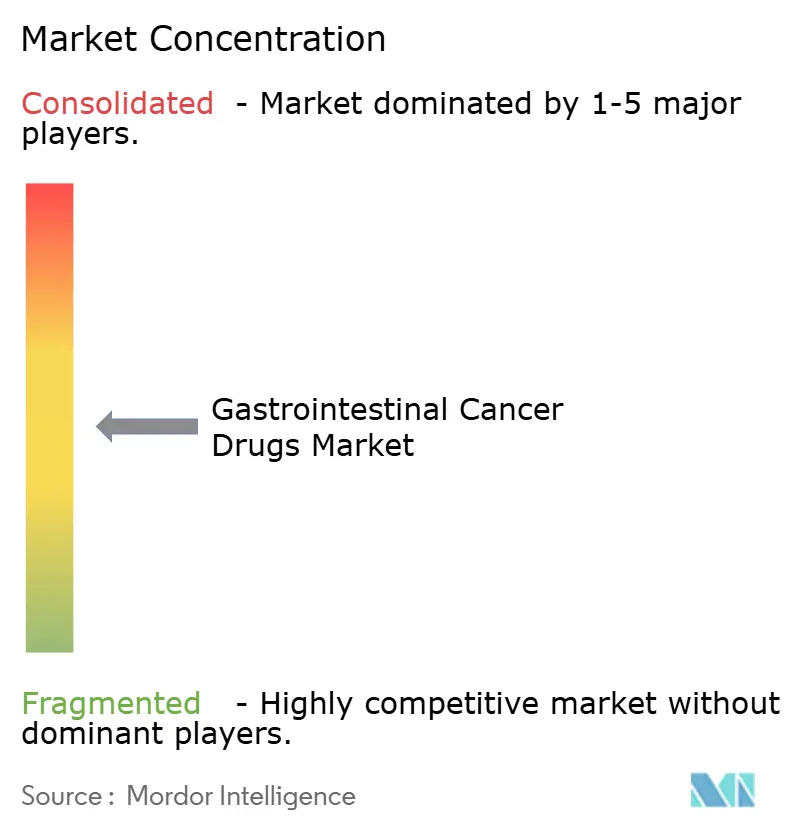
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる消化器がん治療薬市場分析
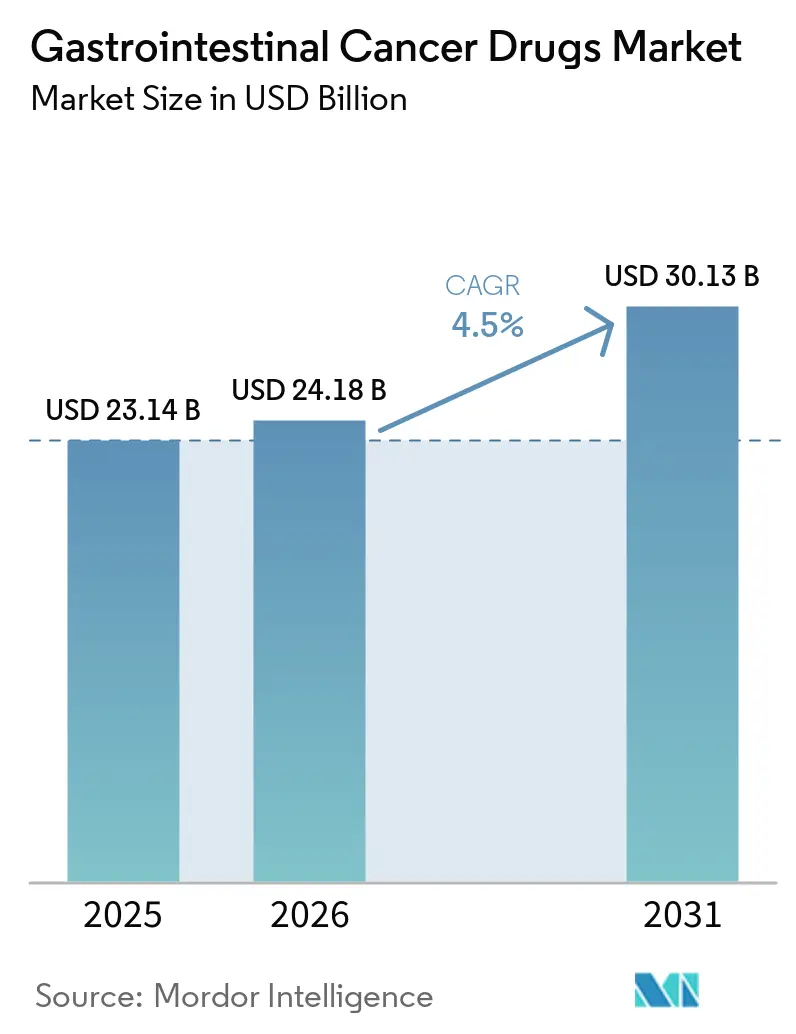
消化器がん治療薬市場規模は2025年に23.14 ビリオン 米ドルと評価され、2026年の24.18 ビリオン 米ドルから2031年には30.13 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは4.5%です。
消化器がんの世界的な疾病負担が市場成長を支えており、これらのがんはがん症例の4件に1件、がん関連死の3件に1件を占め、年間480万件の新規症例と340万件の死亡を記録しています。消化器がんの世界的な罹患数は2050年までに906万件に達すると予測されており、これは2022年比で85%の増加となります。また、死亡数は93%増加すると予測されています。規制当局の承認により、治療広範な化学療法からバイオマーカー選択療法へとシフトしており、診断検査、治療モニタリング、専門的ケアへの需要が高まっています。しかし、償還圧力とバイオシミラー競争は、特に欧州とアジアにおいて純価格を引き続き制約しています。
主要レポートのポイント
- がん種別では、大腸がんが2025年の消化器がん治療薬市場シェアの34.22%を占め、膵臓がんは2031年までに5.36%のCAGRで成長すると予測されています。
- 用途別では、腫瘍内科部門が2025年の消化器がん治療薬市場規模の68.76%を占め、放射線科は2031年までに6.33%のCAGRで拡大すると予測されています。
- 治療法別では、免疫療法が2025年の消化器がん治療薬市場シェアの58.60%を占め、分子標的療法は2031年までに6.56%のCAGRで成長すると予測されています。
- エンドユーザー別では、病院が2025年の収益の53.56%を占め、外来手術センターは2031年までに5.77%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益シェアの39.44%を占め、アジア太平洋地域は2031年までに6.98%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
消化器がん治療薬の世界市場トレンドとインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 精密腫瘍学とバイオマーカーに基づく治療 | +1.4% | 世界全体、特に北米と西欧で最も強い | 中期(2~4年) |
| 一次治療における免疫療法併用の使用 | +1.2% | 世界全体、北米と東アジアで最も高い収益への影響 | 短期(2年以内) |
| 消化器がんの疾病負担の増大と早期診断 | +0.9% | 世界全体、アジア太平洋地域、中東・アフリカ、南米で最大の患者数増加 | 長期(4年以上) |
| コンパニオン診断の広範な使用 | +0.5% | 北米と欧州、アジア太平洋地域での使用拡大 | 中期(2~4年) |
| 周術期および術後補助薬物療法 | +0.7% | 世界全体、欧州と北米での早期採用 | 中期(2~4年) |
| 地域的な腫瘍内科バイオロジクス製造 | +0.3% | アジア太平洋地域、中東・アフリカへの波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
精密腫瘍学とバイオマーカー定義による治療採用
消化器がん治療薬市場は、腫瘍の部位だけでなく、バイオマーカーに基づく治療決定によってますます牽引されています。大腸がん、胃がん、膵臓がんの治療では、KRAS G12C、BRAF V600E、HER2、CLDN18.2、MSI-H/dMMR、MET増幅、NRG1融合遺伝子が使用されています。商業的に関連性のある標的は2020年以降ほぼ3倍に増加しています。患者は疾患進行後に別のバイオマーカー適格レジメンに移行でき、複数の治療ラインにわたって治療が継続されます。2026年、米国食品医薬品局(FDA)はBRAF V600E変異転移性大腸がんに対するBRAFTOVI併用療法のコンパニオン診断としてGuardant360 CDxを承認し、地域の腫瘍内科施設における液体生検の採用と検査アクセスを支援しました。
一次治療における免疫療法併用の拡大
一次治療における免疫チェックポイント阻害剤の併用療法が、複数の消化器がんにおいて化学療法単独に取って代わりつつあります。2025年3月、FDAはPD-L1 CPS 1以上のHER2陽性胃がんまたは胃食道接合部腺がんに対して、ペムブロリズマブとトラスツズマブおよびプラチナ系化学療法の併用を承認しました。2025年4月、ニボルマブとイピリムマブの併用が、一次治療のMSI-H/dMMR切除不能または転移性大腸がんに対して正式承認を受けました。これらのレジメンは治療開始時にバイオマーカー検査を必要とし、24ヶ月以上の維持療法を延長できます。dMMR大腸がんに対するニボルマブのコンパニオン診断としてIdylla CDx MSI検査がFDA承認を受けたことで、3時間以内に結果が得られる自動化ワークフローも支援されました。
消化器がんの疾病負担の増大と早期診断
疾病負担の増大は、消化器がん治療薬市場への持続的な需要をもたらしています。膵臓がんの罹患数は2050年までに95%増加すると予測されており、消化器がん種の中で最も急速な増加となります。[1]国際がん研究機関、「消化器がんの世界的負担」、Cancer Today、iarc.who.int 大腸がんによる死亡数は103%増加すると予測されており、絶対数において将来の消化器がん死亡の最大の要因となります。人口の高齢化、肥満、座りがちな生活習慣が治療適格患者数を増加させています。米国では大腸がんスクリーニングの適格年齢が45歳に引き下げられ、術後補助療法が適応となるステージIIおよびIIIの診断数が増加する可能性があります。アフリカでは2050年までに罹患数が157%増加し、消化器がん死亡数が160%増加すると予測されていますが、腫瘍内科ケアの提供能力は限られています。
周術期および術後補助薬物療法
手術前後の治療が、転移性疾患を超えた全身療法の役割を拡大しています。2026年、欧州連合は切除可能なステージIIからIVAの胃がんおよび胃食道接合部がんに対して、デュルバルマブとFLOT周術期化学療法の併用を承認しました。FDAは2025年11月に同じ治療設定を承認しました。これらのレジメンは、以前は手術と化学療法のみを受けていた患者に対して、手術前後に12ヶ月から24ヶ月の治療を導入できます。2026年8月、中外製薬はATOMIC試験に基づき、MSI-H/dMMRステージIII結腸がんの術後補助療法としてアテゾリズマブの日本での申請を提出しました。より広範な周術期治療の使用は、手術、診断、点滴ケア、フォローアップを調整する病院および統合腫瘍内科ネットワークにも有利に働きます。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) 予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオマーカー選択レジメンのコストと償還障壁 | -1.0% | 世界全体、中所得市場と欧州の価格規制システムで最も高い影響 | 中期(2~4年) |
| バイオシミラー、ジェネリック、および義務的価格引き下げ圧力 | -0.8% | 欧州、日本、中国、南米での影響拡大 | 短期(2年以内) |
| 検査、点滴、細胞療法の提供能力の限界 | -0.4% | 中東・アフリカ、南米、低所得アジア太平洋市場 | 長期(4年以上) |
| 製造、コールドチェーン、注射剤供給の脆弱性 | -0.3% | 世界全体、単一供給源バイオロジクスで最も高いリスク | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオマーカー選択レジメンのコストと償還の摩擦
バイオマーカー選択による併用療法は、消化器腫瘍内科において最もコストの高い治療選択肢の一つです。HER2陽性胃腺がんの一次治療では、HER2標的療法、PD-1またはPD-L1阻害、化学療法を組み合わせることができます。医療技術評価機関はこれらの併用療法を増分的な生存利益と比較して評価しますが、その利益は数ヶ月ではなく数週間単位で測定される場合があります。欧州の複数の国では、医薬品の償還がコンパニオン診断をカバーしない場合があり、検査が妨げられ、バイオマーカー適格処方が制限されています。中国の2025年国医薬品償還リストのプロセスには複数の消化器がんバイオロジクスが含まれ、収載のために40%から60%の価格引き下げが求められました。[2]中国国家医療保障局、「2025年国家医薬品償還リスト調整申請資料」、中国国家医療保障局、nhsa.gov.cn 適用範囲の拡大はアクセス改善につながりますが、価格の低下はメーカーのマージンを縮小させ、出発価格の低い国内製品を有利にする可能性があります。
バイオシミラー、ジェネリック、および義務的価格引き下げ圧力
トラスツズマブ、ベバシズマブ、セツキシマブは消化器がん治療の中核的なバイオロジクスとして長く使用されてきましたが、バイオシミラー競争が欧州、日本、中国でのブランド収益を減少させています。2026年6月、Rocheはペムブロリズマブ関連適応症を含む大腸がんおよび胃がんにわたるコンパニオン診断使用のために、VENTANA MMR RxDxパネルのIVDR承認を取得しました。この承認は一貫した検査を支援し、将来の競合製品の検査要件を明確化します。日本は2025年9月にKRAS G12C大腸がんに対するソトラシブとパニツムマブの併用を承認しました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
がん種別:大腸がんがリードし、膵臓がんが拡大
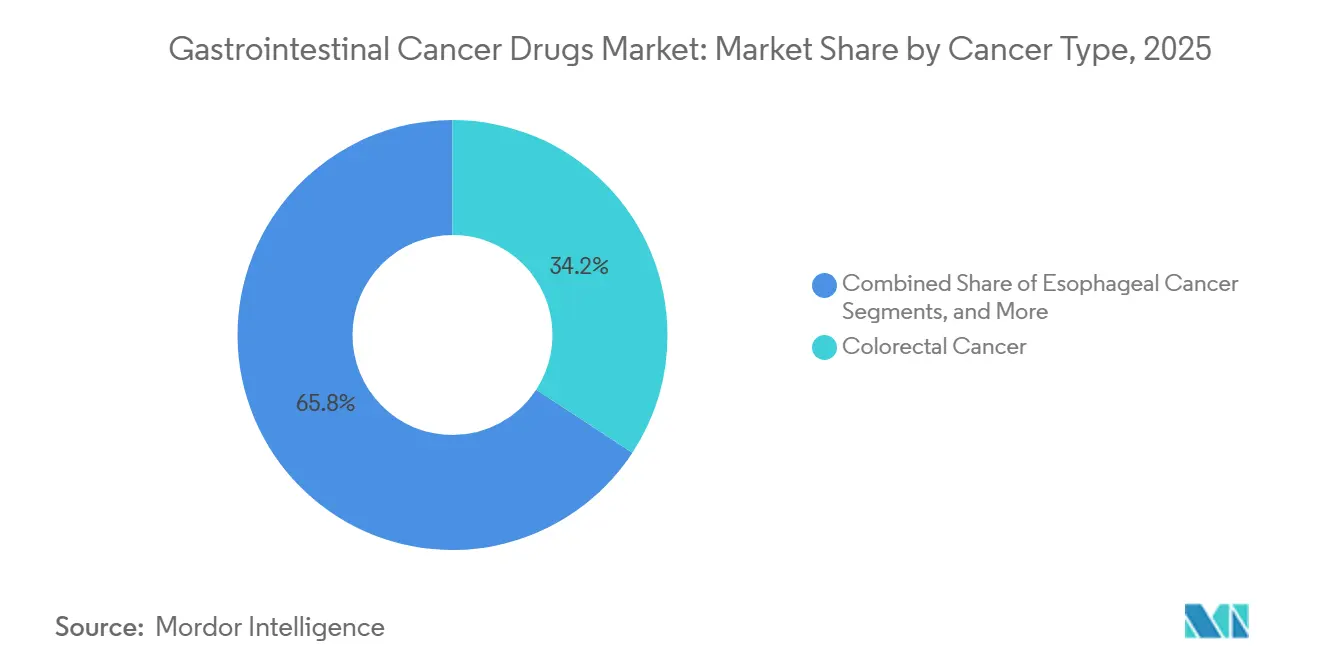
大腸がんは2025年の消化器がん治療薬市場シェアの34.22%を占め、MSI-H/dMMR、BRAF V600E、KRAS G12C、HER2増幅疾患を含むバイオマーカー定義グループにわたる確立された治療経路に支えられています。胃がん、胃食道接合部がん、食道がんが次に大きなグループを形成しており、2025年および2026年のHER2標的療法とPD-1阻害剤の承認を受けて治療使用が増加しています。膵臓がんは最も急成長しているカテゴリーであり、このセグメントは2031年までに5.36%のCAGRで成長すると予測されています。2026年8月、FDAは前治療後の転移性膵臓腺がん、または多剤化学療法を受けられない患者に対してダラキソンラシブを承認する見込みです。フェーズIII RASolute 302試験では、化学療法と比較して死亡リスクが60%低減することが示されました。
ダラキソンラシブは膵臓がんに対して承認された最初のRAS標的阻害剤となる見込みであり、以前は化学療法が主流であった適応症において分子標的療法を拡大します。Merusは2024年12月にNRG1融合陽性膵臓腺がんに対してゼノクツズマブのFDA迅速承認を取得しました。2026年5月、FDAは前治療後のNRG1融合陽性胆管がんへのゼノクツズマブの使用を拡大しました。肝臓がん、肛門がん、その他の消化器がんはより小さなシェアを維持していますが、承認された全身療法の選択肢があります。


用途別:腫瘍内科部門が中心的役割を維持しながら放射線科が拡大
腫瘍内科部門は2025年の消化器がん治療薬支出の68.76%を占め、確立された腫瘍内科施設における点滴ベースの免疫療法と化学療法の用を反映しています。放射線科・核医学は2031年までに6.33%のCAGRで成長すると予測されており、用途セグメントの中で最も高い成長率となります。放射性リガンド療法は、標準的な点滴サービスを超えた専門的な投与環境を必要とします。これらの療法は放射線安全認証、遮蔽された調製エリア、および核規制の対象となる廃棄物処理手順を必要とします。このような要件により、初期の拡大は既存のインフラを持つ施設に限定されます。支持療法薬、投与量制限薬、放射線増感化合物を含むその他の用途カテゴリーは、比較的安定したシェアを維持しています。
消化器がん治療薬市場は、放射性リガンドプログラムの進展に伴い、流通、トレーニング、アクセス要件を追加しています。メーカーは点滴センターだけでなく、核医学施設に合わせたプログラムを必要としています。神経内分泌腫瘍における承認済み放射性リガンドアプローチは、他の消化器悪性腫瘍への将来の拡大の基盤を提供します。追加の適応症が規制承認を受けるにつれて、治験プログラムが放射線科の活動を増加させる可能性があります。FDAのブレークスルー指定放射性リガンド療法に対する迅速審査経路は、臨床結果から医療現場での採用までの時間を短縮できます。しかし、専門的なインフラは近期の患者数に対する実際的な制約として残ります。
治療法別:免疫療法がリードし、分子標的療法が使用を拡大
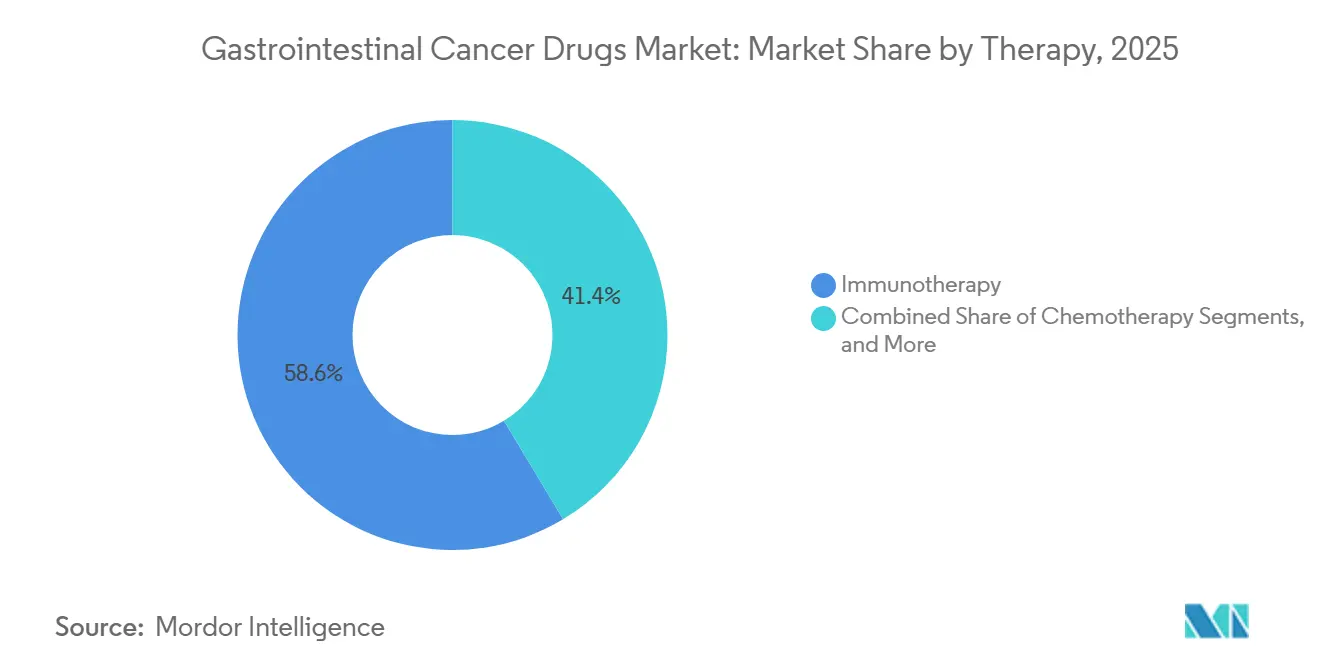
免疫療法は2025年の消化器がん治療薬市場シェアの58.60%を占めました。その広範な使用は、胃がん、大腸がん、食道がん、肝細胞がんにわたる免疫チェックポイント阻害剤の承認を反映しています。これらの療法は一次治療として、化学療法またはHER2標的薬との併用で、手術前、手術中、手術後に使用されます。分子標的療法は2031年までに6.56%のCAGRで成長すると予測されており、最も急成長している治療タイプとなります。2025年および2026年の承認により、分子標的治療の適格となる分子サブグループが拡大しました。FDAは2025年1月に化学療法抵抗性KRAS G12C変異転移性大腸がんに対するソトラシブとパニツムマブの併用を承認し、2026年には一次治療BRAF V600E転移性大腸がんに対するBRAFTOVI併用療法に正式承認を付与しました。
2026年8月、FDAはHER2陽性進行胃食道腺がんの一次治療として、ザニダタマブとティスレリズマブおよびフルオロピリミジン系またはプラチナ系化学療法の併用を承認する見込みです。同月、ダラキソンラシブがRAS変異膵臓がんに対する分子標的治療の選択肢を創出する見込みです。コンパニオン診断の共同承認要件により、診断能力が治療開始に不可欠となっています。化学療法は併用レジメンにおいて依然として重要な役割を果たしていますが、単独での役割は低下しています。細胞療法、腫瘍浸潤リンパ球療法、放射性リガンド療法は小さなカテゴリーに留まっていますが、後期フェーズIIIデータがより広範な使用を支持する可能性があります。ホルモン療法は、ホルモン反応性の稀な消化器腫瘍に対する限定的な選択肢として残っています。
エンドユーザー別:病院がリードし、外来センターが成長
病院は2025年の消化器がん治療薬収益の53.56%を占めました。病院は、抗PD-1併用療法、抗体薬物複合体の点滴、放射性リガンド治療を含む複雑な静脈内レジメンの投与において優位性を維持しています。これらの薬剤は数時間の投与と臨床モニタリングを必要とする場合があります。腫瘍内科クリニックは2番目に大きなエンドユーザーグループであり、地域の点滴および経口化学療法サービスを提供しています。外来手術センターは2031年までに5.77%のCAGRで成長すると予測されています。その拡大は、ダラキソンラシブ、ソトラシブ、エンコラフェニブ、カボザンチニブを含む経口分子標的療法の使用増加に伴うものです。
医療提供者は定期的なモニタリングを伴う外来環境でこれらの療法を開始・管理できます。がん研究機関は消化器がん治療薬市場において規模は小さいながらも重要な部分を占めており、臨床試験治療、早期アクセスプログラム、拡大アクセスプロトコルの主要施設として機能しています。経口療法は、点滴センターから外来および薬局ベースの調剤チャネルへとケアをシフトさせています。このシフトは、経口薬の定価が高い場合でも、点滴ベースの治療と比較してフォローアップ受診を減らし、服薬アドヒアランスモニタリングの重要性を高める可能性があります。メーカーは患者支援プログラムとデジタルヘルスパートナーシップを通じて対応しています。外来および外来薬局の環境は、経口薬の定価が高い場合でも、総ケアコストを削減できる可能性があります。
地域分析
北米は2025年の消化器がん治療薬市場の39.44%のシェアを占めました。同地域は2025年1月から2026年8月の間に消化器がん治療薬に対する10件以上のFDA承認の恩恵を受けました。米国は、より高い薬価、より高いバイオマーカー検査率、新規承認を迅速にカバーするフォーミュラリーシステムにより地域をリードしました。カナダとメキシコはより小さいながらも成長するポジションを維持しましたが、インフレ削減法の価格交渉フレームワークは、承認後9年を経た適格腫瘍内科薬が米国の価格優位性を圧迫する可能性があります。
欧州は、ドイツ、フランス、英国、イタリア、スペインが主導し、重要な市場シェアを保持しました。EU IVDRフレームワークはコンプライアンス要件を強化し、コンパニオン診断活動をより大規模な認定サプライヤーに集中させました。Rocheの VENTANA MMR RxDxパネルは2026年6月に複数の消化器がん適応症でIVDR承認を取得しました。デュルバルマブとFLOTの欧州承認により、切除可能な胃がんおよび胃食道接合部がんに対する周術期治療の選択肢が追加されましたが、医療技術評価の決定によりドイツとフランスでのアクセスが遅れる可能性があります。
アジア太平洋地域は2031年までに6.98%のCAGRで拡大すると予測されており、最も急成長している地理的セグメントとなります。がん罹患数の増加、国内バイオロジクス生産への投資、より迅速な規制審査が成長を支えています。中国は2025年1月にCLDN18.2陽性胃がんに対してVYLOYを承認し、2026年1月に二次治療HER2陽性胃がんに対してEnhertuを承認しました。日本は2025年9月にソトラシブとパニツムマブの併用を承認し、2026年3月にEnhertuのラベルを更新しました。中東・アフリと南米は引き続き小規模な貢献者ですが、アフリカのがん罹患数が157%増加すると予測されていることは長期的な潜在性を示しています。

競合環境
消化器がん治療薬市場は主要企業間で適度に集中しています。F. Hoffmann-La Roche、Merck & Co.、Bristol-Myers Squibb、AstraZeneca、およびトラスツズマブ デルクステカンの共同開発を通じたEli Lillyが、免疫チェックポイント阻害剤とHER2標的治療において主導的なポジションを保持しています。中小企業は特定のバイオマーカーグループを標的とした療法を通じてポジションを強化しています。CLDN18.2陽性胃がんは引き続き主要な競合領域であり、Astellasが唯一の世界的に承認されたCLDN18.2モノクローナル抗体VYLOYを保有しています。
2026年7月、AstraZenecaはソネシタツグ ベドチンがフェーズIII CLARITY-Gastric01試験において全生存期間において統計的に有意かつ臨床的に意義のある改善を示したと報告しました。AstraZenecaはCLDN18.2標的抗体薬物複合体の世界的な規制承認を追求する意向です。InnoventおよびキーメッドバイオサイエンスもCLDN18.2標的抗体薬物複合体と二重特異性プログラムを有しています。企業は特定のバイオマーカーと薬剤の組み合わせに対する特許申請を増やしており、後続製品への参入障壁を高め、診断パートナーシップと併用試験データの価値を高めています。
Revolution Medicinesは2026年のダラキソンラシブ承認を受けて、RAS標的膵臓がんにおいてファーストムーバーのポジションを保持しました。競合するRAS阻害剤と併用プログラムが2028年から2030年の間にこの領域を再形成する可能性があります。MSS/pMMR大腸がんは、提供された分析において転移性大腸がん症例の85%を占めるこのグループにおいて免疫チェックポイント阻害剤の有効性が限られているため、主要な未充足ニーズとして残っています。二重特異性T細胞エンゲージャー、腫瘍浸潤リンパ球療法、マイクロバイオーム調節薬がフェーズIIおよび初期フェーズIIIプログラムで評価されています。
消化器がん治療薬業界のリーダー企業
Novartis AG
Merck & Co., Inc.
AstraZeneca PLC
Pfizer Inc.
Eli Lilly and Company
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:米国FDAは、フェーズIII RASolute 302試験において化学療法と比較して死亡リスクが60%低減したことを受け、前治療後の転移性膵臓腺がんまたは多剤化学療法の適応外患者に対してダラキソンラシブを承認しました。
- 2026年8月:FDAはHER2陽性切除不能局所進行または転移性胃がん、胃食道接合部がん、食道腺がんの一次治療として、ザニダタマブ-hriiとティスレリズマブ-jsgrおよびフルオロピリミジン系またはプラチナ系化学療法の併用を承認しました。
- 2026年7月:AstraZenecaは、二次治療以降のCLDN18.2陽性進行胃がんおよび胃食道接合部がんに対するフェーズIII CLARITY-Gastric01試験において、ソネシタツグ ベドチンが統計的に有意かつ臨床的に意義のある全生存期間の改善をもたらしたと報告しました。
- 2026年6月:Rocheは大腸がん、胃がん、小腸がん、胆道がんにわたるミスマッチ修復検査とペムブロリズマブのコンパニオン診断使用を可能にするVENTANA MMR RxDxパネルの欧州連合IVDRラベル拡大を取得しました。
- 2026年5月:FDAは前治療後のNRG1融合陽性胆管がんを有する成人に対してゼノクツズマブ-zbcoの迅速承認を付与し、Merusの消化器腫瘍内科における胆道がんへのプレゼンスを拡大しました。


消化器がん治療薬の世界市場レポートの範囲
レポートの範囲として、消化器(GI)がん治療薬とは、がん細胞を破壊し、分裂を阻止し、または消化器系のがんに関与する特定のタンパク質や免疫経路を標的とする医薬品です。
消化器がん治療薬市場は、がん種別、用途別、治療法別、エンドユーザー別、地域別にセグメント化されています。がん種別では、市場は大腸がん、胃がんおよび胃食道接合部がん、食道がん、膵臓がん、肝臓がん、胆道がん、肛門がん、その他のがんにセグメント化されています。用途別では、市場は腫瘍内科、放射線科、その他にセグメント化されています。治療法別では、市場は化学療法、免疫療法、分子標的療法、ホルモン療法、放射性リガンド療法、細胞療法および腫瘍浸潤リンパ球(TIL)療法、その他にセグメント化されています。エンドユーザー別では、市場は病院、腫瘍内科クリニック外来手術センター、がん研究機関、その他にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にわたって分析されています。レポートはまた、世界の主要地域にわたる17ヶ国の推定市場規模とトレンドをカバーしています。レポートは上記セグメントについて金額ベース(米ドル)での市場規模と予測を提供しています。
| 大腸がん |
| 胃がんおよび胃食道接合部がん |
| 食道がん |
| 膵臓がん |
| 肝臓がん |
| 胆道がん |
| 肛門がん |
| その他のがん |
| 腫瘍内科 |
| 放射線科 |
| その他 |
| 化学療法 |
| 免疫療法 |
| 分子標的療法 |
| ホルモン療法 |
| 放射性リガンド療法 |
| 細胞療法およびTIL療法 |
| その他 |
| 病院 |
| 腫瘍内科クリニック |
| 外来手術センター |
| がん研究機関 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| イン | |
| 日本 | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| がん種別 | 大腸がん | |
| 胃がんおよび胃食道接合部がん | ||
| 食道がん | ||
| 膵臓がん | ||
| 肝臓がん | ||
| 胆道がん | ||
| 肛門がん | ||
| その他のがん | ||
| 用途別 | 腫瘍内科 | |
| 放射線科 | ||
| その他 | ||
| 治療法別 | 化学療法 | |
| 免疫療法 | ||
| 分子標的療法 | ||
| ホルモン療法 | ||
| 放射性リガンド療法 | ||
| 細胞療法およびTIL療法 | ||
| その他 | ||
| エンドユーザー別 | 病院 | |
| 腫瘍内科クリニック | ||
| 外来手術センター | ||
| がん研究機関 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| イン | ||
| 日本 | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2026年の消化器がん治療薬市場規模はどのくらいですか?
消化器がん治療薬市場規模は2026年に24.18 ビリオン 米ドルであり、4.50%のCAGRで2031年までに30.13 ビリオン 米ドルに達すると予測されています。
最も急成長している消化器がん種はどれですか?
膵臓がんは消化器がん治療薬市場において最も急成長しているカテゴリーであり、2031年までに5.36%のCAGRで成長します。
消化器がん治療において最大のシェアを持つ治療タイプはどれですか?
免疫療法は2025年の消化器がん治療薬市場において収益の58.60%を占め、分子標的療法は6.56%のCAGRで成長すると予測されています。
消化器がん治療においてバイオマーカー検査が重要な理由は何ですか?
消化器がん治療薬市場において、バイオマーカー検査はKRAS G12C、BRAF V600E、HER2、CLDN18.2、MSI-H/dMMR、NRG1融合遺伝子を標的とした薬剤から恩恵を受ける可能性のある患者を特定します。
消化器がん治療薬において最も急成長している地域はどこですか?
アジア太平洋地域は消化器がん治療薬市場において最も急成長している地域であり、2031年までに6.98%のCAGRが予測されています。
先進的な消化器がん治療薬へのアクセスを制限するものは何ですか?
消化器がん治療薬市場は、高い治療コスト、診断償還のギャップ、バイオシミラー競争、限られたケアインフラによるアクセス制限に直面しています。
最終更新日:



