
Tamaño y Participación del Mercado de Medicamentos para el Cáncer Gastrointestinal
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 24.18 Mil millones de dólares |
| Tamaño del Mercado (2031) | 30.13 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 4.50 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Medicamentos para el Cáncer Gastrointestinal por Mordor Intelligence
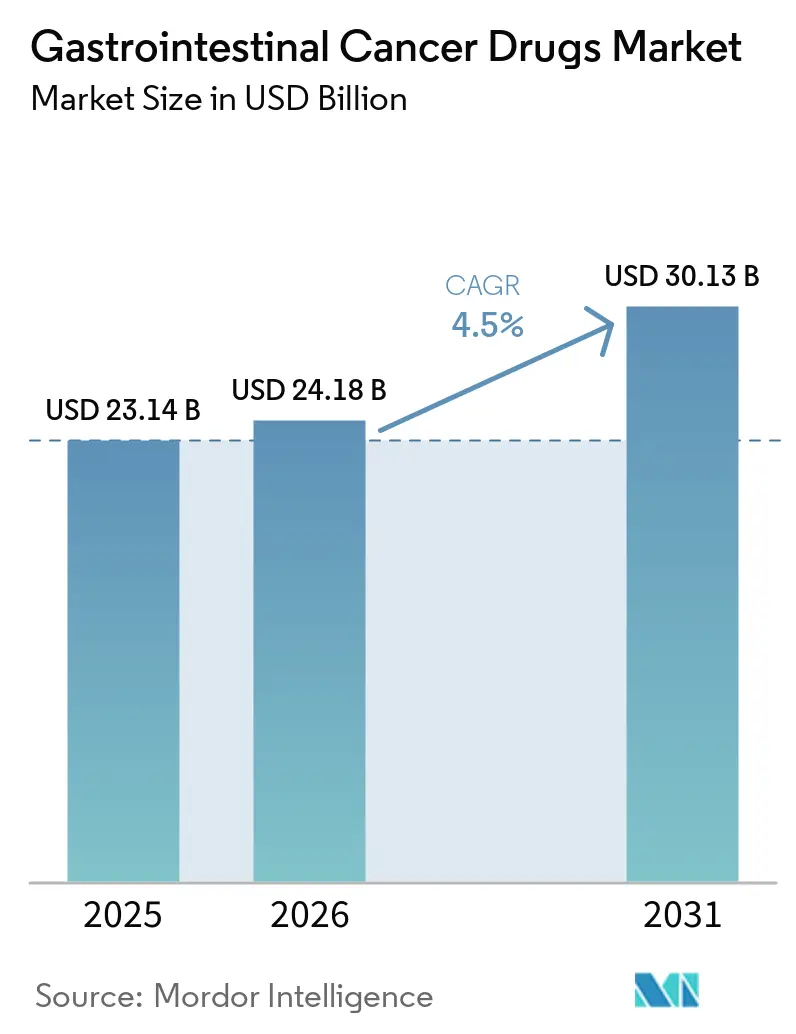
El tamaño del Mercado de Medicamentos para el Cáncer Gastrointestinal fue valorado en 23,14 mil millones de USD en 2025 y se estima que crecerá desde 24,18 mil millones de USD en 2026 hasta alcanzar 30,13 mil millones de USD en 2031, a una CAGR del 4,5% durante el período de pronóstico (2026-2031).
La carga global de los cánceres gastrointestinales respalda el crecimiento del mercado, ya que estos cánceres representan uno de cada cuatro casos de cáncer y una de cada tres muertes relacionadas con el cáncer, con 4,8 millones de nuevos casos y 3,4 millones de muertes anuales. Se proyecta que la incidencia global del cáncer gastrointestinal alcanzará 9,06 millones de casos para 2050, un aumento del 85% respecto a 2022, mientras que se proyecta que las muertes aumentarán un 93%. Las aprobaciones regulatorias están desplazando el tratamiento de la quimioterapia amplia hacia terapias seleccionadas por biomarcadores, aumentando la demanda de pruebas diagnósticas, monitoreo del tratamiento y atención especializada. Sin embargo, las presiones de reembolso y la competencia de biosimilares continúan limitando los precios netos, particularmente en Europa y Asia.
Conclusiones Clave del Informe
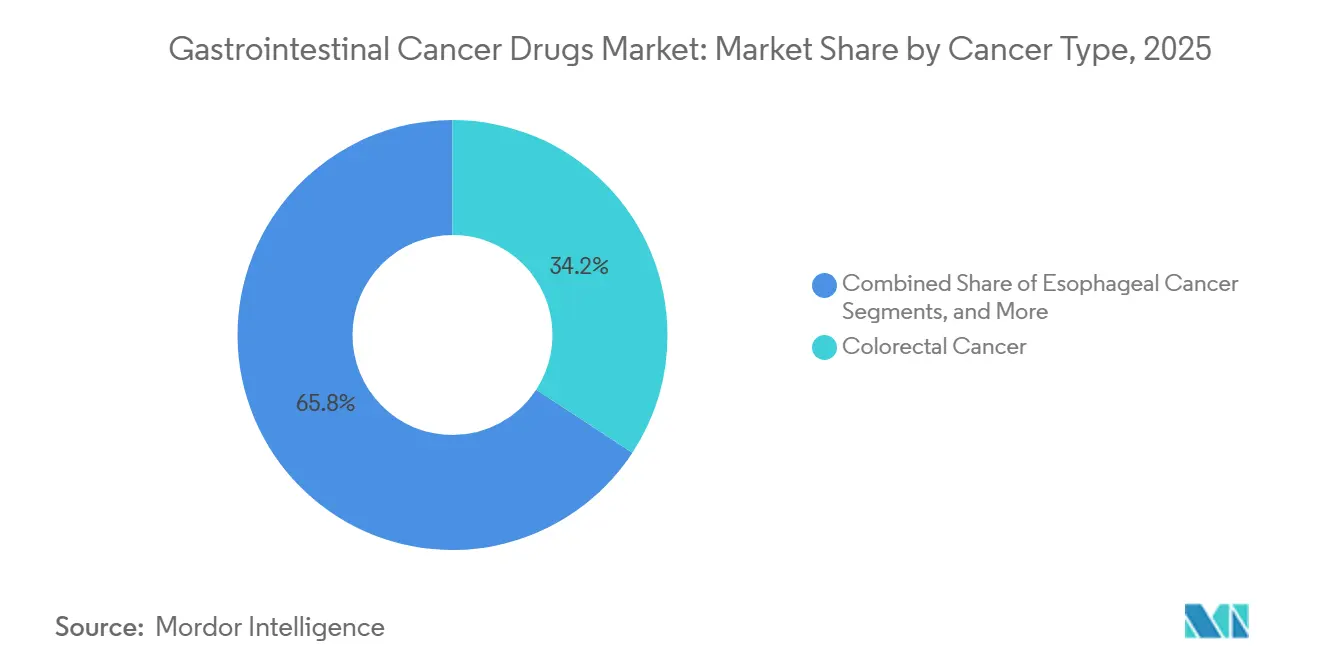
- Por tipo de cáncer, el cáncer colorrectal representó el 34,22% de la participación del mercado de medicamentos para el cáncer gastrointestinal en 2025, mientras que se proyecta que el cáncer pancreático crecerá a una CAGR del 5,36% hasta 2031.
- Por aplicación, los departamentos de oncología representaron el 68,76% del tamaño del mercado de medicamentos para el cáncer gastrointestinal en 2025, mientras que se proyecta que la radiología se expandirá a una CAGR del 6,33% hasta 2031.
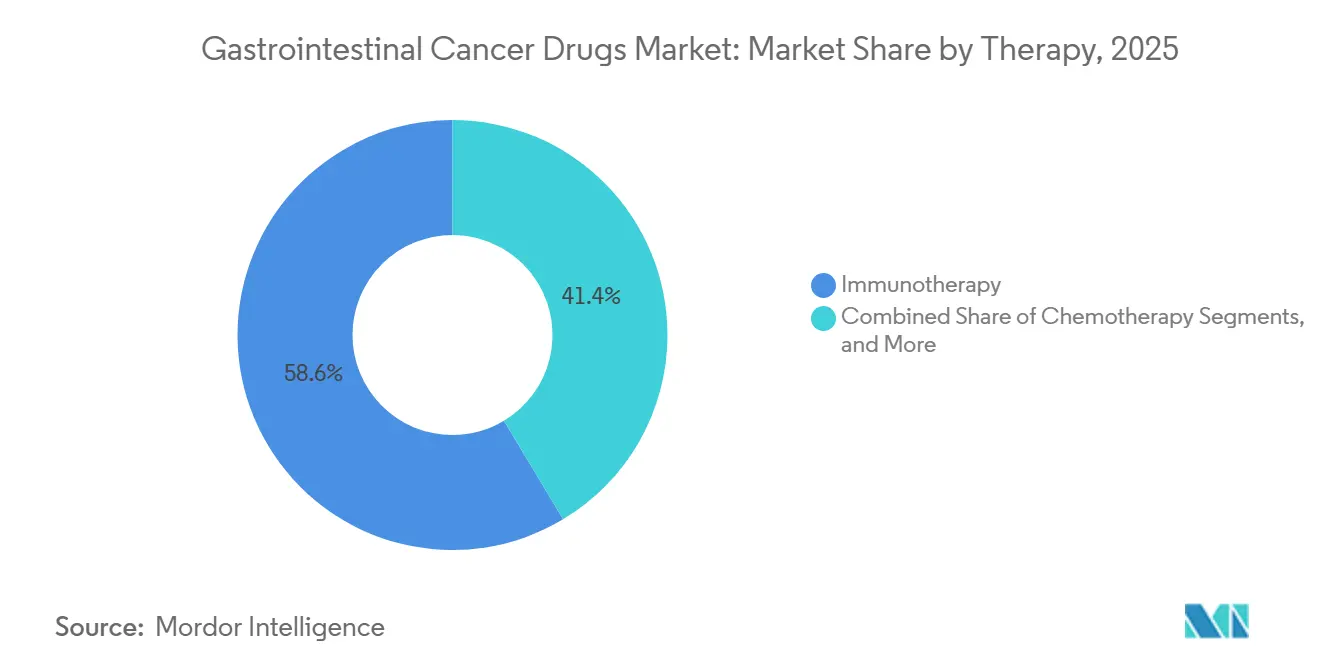
- Por terapia, la inmunoterapia representó el 58,60% de la participación del mercado de medicamentos para el cáncer gastrointestinal en 2025, mientras que se proyecta que la terapia dirigida crecerá a una CAGR del 6,56% hasta 2031.
- Por usuario final, los hospitales representaron el 53,56% de los ingresos en 2025, mientras que se proyecta que los Centros de Cirugía Ambulatoria crecerán a una CAGR del 5,77% hasta 2031.
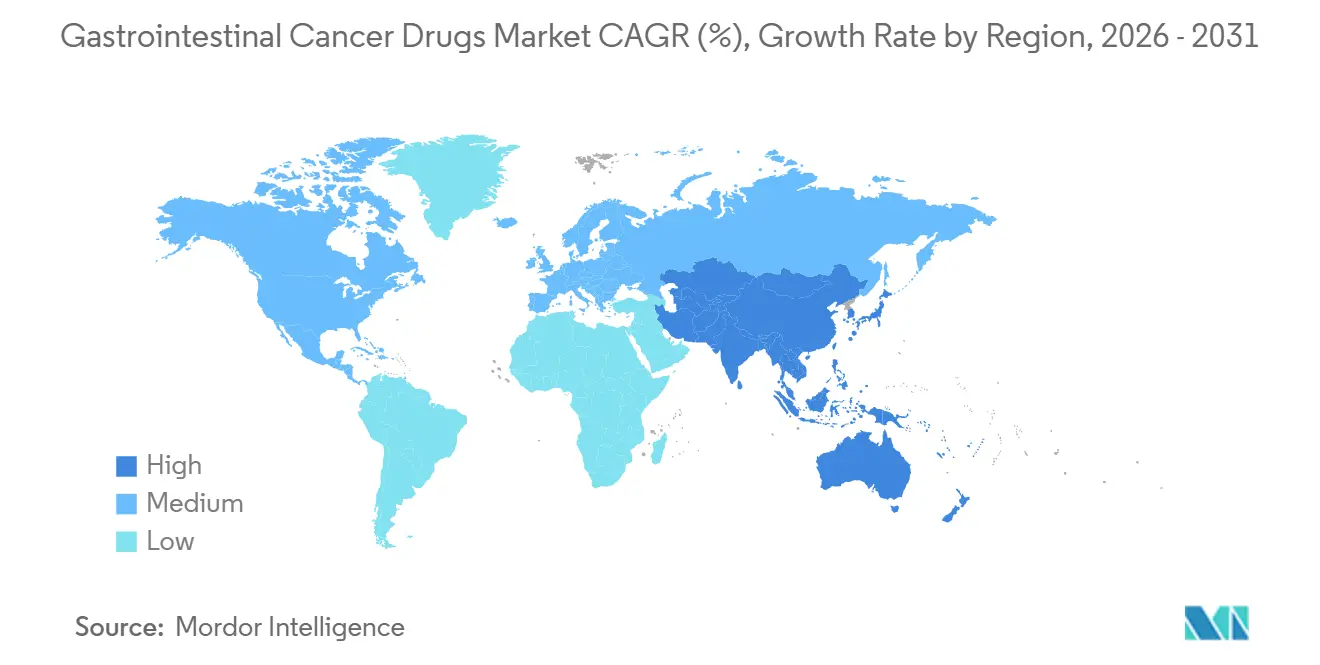
- Por geografía, América del Norte representó el 39,44% de la participación en ingresos en 2025, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 6,98% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Medicamentos para el Cáncer Gastrointestinal
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Oncología de precisión y tratamiento basado en biomarcadores | +1.4% | Global, con mayor intensidad en América del Norte y Europa Occidental | Mediano plazo (2-4 años) |
| Uso de combinaciones de inmunoterapia en primera línea | +1.2% | Global, con el mayor impacto en ingresos en América del Norte y Asia Oriental | Corto plazo (≤ 2 años) |
| Aumento de la carga del cáncer gastrointestinal y diagnóstico más temprano | +0.9% | Global, con el mayor crecimiento en volumen en Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Mayor uso de diagnósticos complementarios | +0.5% | América del Norte y Europa, con uso en expansión en Asia-Pacífico | Mediano plazo (2-4 años) |
| Tratamiento farmacológico perioperatorio y adyuvante | +0.7% | Global, con adopción temprana en Europa y América del Norte | Mediano plazo (2-4 años) |
| Fabricación regional de biológicos oncológicos | +0.3% | Asia-Pacífico, con efecto secundario en Oriente Medio y África | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción de la Oncología de Precisión y el Tratamiento Definido por Biomarcadores
El mercado de medicamentos para el cáncer gastrointestinal está siendo impulsado cada vez más por decisiones de tratamiento basadas en biomarcadores en lugar de la localización del tumor únicamente. La atención del cáncer colorrectal, gástrico y pancreático utiliza KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR, amplificación de MET y fusiones de NRG1. Los objetivos comercialmente relevantes casi se han triplicado desde 2020. Los pacientes pueden pasar a otro régimen elegible por biomarcadores tras la progresión de la enfermedad, extendiendo el tratamiento a múltiples líneas de atención. En 2026, la FDA aprobó Guardant360 CDx como diagnóstico complementario para la combinación BRAFTOVI en el cáncer colorrectal metastásico con mutación BRAF V600E, apoyando la adopción de la biopsia líquida y el acceso a pruebas en entornos de oncología comunitaria.
Expansión de las Combinaciones de Inmunoterapia en Primera Línea
Las combinaciones de inhibidores de puntos de control en primera línea están reemplazando a la quimioterapia sola en varios cánceres gastrointestinales. En marzo de 2025, la FDA aprobó pembrolizumab con trastuzumab y quimioterapia basada en platino para el adenocarcinoma gástrico o de la unión gastroesofágica HER2-positivo con CPS de PD-L1 de 1 o superior. En abril de 2025, nivolumab más ipilimumab recibió aprobación regular para el cáncer colorrectal MSI-H/dMMR irresecable o metastásico en primera línea. Estos regímenes requieren pruebas de biomarcadores al inicio de la atención y pueden extender el tratamiento de mantenimiento durante 24 meses o más. La aprobación por la FDA de la prueba Idylla CDx MSI para nivolumab en el cáncer colorrectal con dMMR también respaldó un flujo de trabajo automatizado con resultados en menos de tres horas.
Aumento de la Carga del Cáncer Gastrointestinal y Diagnóstico más Temprano
La creciente carga de la enfermedad proporciona una demanda sostenida para el mercado de medicamentos para el cáncer gastrointestinal. Se proyecta que la incidencia del cáncer pancreático aumentará un 95% para 2050, el aumento más rápido entre los tipos de cáncer gastrointestinal.[1]Agencia Internacional para la Investigación del Cáncer, "Carga Global de los Cánceres Gastrointestinales", Cancer Today, iarc.who.int Se proyecta que las muertes por cáncer colorrectal aumentarán un 103%, convirtiéndolo en el mayor contribuyente a las muertes futuras por cáncer gastrointestinal en términos absolutos. El envejecimiento de la población, la obesidad y los estilos de vida sedentarios están aumentando la población elegible para tratamiento. En los Estados Unidos, la elegibilidad para el cribado colorrectal se amplió a los 45 años, lo que podría aumentar los diagnósticos en estadio II y III donde el tratamiento adyuvante es relevante. Se proyecta que África registrará un aumento del 157% en la incidencia y un aumento del 160% en las muertes por cáncer gastrointestinal para 2050, a pesar de la limitada capacidad de atención oncológica.
Tratamiento Farmacológico Perioperatorio y Adyuvante
El tratamiento antes y después de la cirugía está ampliando el papel de los medicamentos sistémicos más allá de la enfermedad metastásica. En 2026, la Unión Europea aprobó durvalumab con quimioterapia perioperatoria FLOT para el cáncer gástrico y de la unión gastroesofágica resecable en estadio II a IVA. La FDA aprobó el mismo entorno de tratamiento en noviembre de 2025. Estos regímenes pueden introducir de 12 a 24 meses de tratamiento alrededor de la cirugía para pacientes que previamente recibían cirugía y quimioterapia. En agosto de 2026, Chugai Pharmaceutical presentó una solicitud japonesa para atezolizumab como tratamiento adyuvante para el cáncer de colon en estadio III con MSI-H/dMMR, basándose en el ensayo ATOMIC. El uso más amplio del tratamiento perioperatorio también favorece a los hospitales y las redes de oncología integradas que coordinan la cirugía, el diagnóstico, la atención de infusión y el seguimiento.
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | HORIZONTE TEMPORAL DE IMPACTO |
|---|---|---|---|
| Barreras de costo y reembolso para regímenes seleccionados por biomarcadores | -1.0% | Global, con el mayor impacto en mercados de ingresos medios y sistemas europeos de control de precios | Mediano plazo (2-4 años) |
| Presión de biosimilares, genéricos y reducción obligatoria de precios | -0.8% | Europa, Japón y China, con impacto creciente en América del Sur | Corto plazo (≤ 2 años) |
| Capacidad limitada de pruebas, infusión y terapia celular | -0.4% | Oriente Medio y África, América del Sur y mercados de Asia-Pacífico de menores ingresos | Largo plazo (≥ 4 años) |
| Vulnerabilidad en la fabricación, cadena de frío y suministro de inyectables | -0.3% | Global, con la mayor exposición para biológicos de fuente única | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Fricción de Costos y Reembolso para Regímenes Seleccionados por Biomarcadores
Las combinaciones seleccionadas por biomarcadores se encuentran entre las opciones de tratamiento de mayor costo en oncología gastrointestinal. El tratamiento de primera línea para el adenocarcinoma gástrico HER2-positivo puede combinar terapia dirigida a HER2, inhibición de PD-1 o PD-L1, y quimioterapia. Los organismos de evaluación de tecnologías sanitarias evalúan estas combinaciones frente a las ganancias incrementales de supervivencia, que pueden medirse en semanas en lugar de meses. En varios países europeos, el reembolso de los medicamentos no siempre cubre los diagnósticos complementarios, lo que desincentiva las pruebas y limita la prescripción elegible por biomarcadores. El proceso de la Lista Nacional de Medicamentos Reembolsados de China de 2025 incluyó varios biológicos para el cáncer gastrointestinal y requirió recortes de precios del 40% al 60% para su inclusión.[2]Administración Nacional de Seguridad Sanitaria de China, "Materiales de Solicitud de Ajuste de la Lista Nacional de Medicamentos Reembolsados 2025", Administración Nacional de Seguridad Sanitaria de China, nhsa.gov.cn Una cobertura más amplia puede mejorar el acceso, pero los precios más bajos pueden reducir los márgenes de los fabricantes y favorecer a los productos nacionales con precios de partida más bajos.
Presión de Biosimilares, Genéricos y Reducción Obligatoria de Precios
Trastuzumab, bevacizumab y cetuximab han sido durante mucho tiempo biológicos fundamentales en la atención del cáncer gastrointestinal, pero la competencia de biosimilares está reduciendo los ingresos de las marcas en Europa, Japón y China. En junio de 2026, Roche recibió la aprobación IVDR para el Panel VENTANA MMR RxDx para uso como diagnóstico complementario en cánceres colorrectales y gástricos, incluidas las indicaciones relacionadas con pembrolizumab. La aprobación respalda pruebas consistentes y aclara los requisitos de prueba para futuros productos competidores. Japón aprobó sotorasib más panitumumab para el cáncer colorrectal con KRAS G12C en septiembre de 2025.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cáncer: El Cáncer Colorrectal Lidera Mientras el Cáncer Pancreático se Expande
El cáncer colorrectal representó el 34,22% de la participación del mercado de medicamentos para el cáncer gastrointestinal en 2025, respaldado por vías de tratamiento establecidas en grupos definidos por biomarcadores, incluidos MSI-H/dMMR, BRAF V600E, KRAS G12C y enfermedad amplificada por HER2. Los cánceres gástrico, de la unión gastroesofágica y esofágico formaron el siguiente grupo más grande, con un uso del tratamiento en aumento tras las aprobaciones de inhibidores dirigidos a HER2 y de PD-1 en 2025 y 2026. El cáncer pancreático es la categoría de más rápido crecimiento, con el segmento proyectado para crecer a una CAGR del 5,36% hasta 2031. En agosto de 2026, se espera que la FDA apruebe daraxonrasib para el adenocarcinoma pancreático metastásico tras una terapia sistémica previa o para pacientes que no pueden recibir quimioterapia con múltiples agentes. El ensayo de Fase III RASolute 302 mostró una reducción del 60% en el riesgo de muerte frente a la quimioterapia.
Se espera que daraxonrasib se convierta en el primer inhibidor de RAS dirigido aprobado para el cáncer pancreático, ampliando la terapia dirigida en una indicación previamente dominada por la quimioterapia. Merus recibió la aprobación acelerada de la FDA para zenocutuzumab en el adenocarcinoma pancreático con fusión NRG1 positiva en diciembre de 2024. En mayo de 2026, la FDA amplió el uso de zenocutuzumab al colangiocarcinoma con fusión NRG1 positiva tras una terapia sistémica previa. El hígado, el ano y otros cánceres gastrointestinales mantienen participaciones menores pero tienen opciones de tratamiento sistémico aprobadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Aplicación: Los Departamentos de Oncología Permanecen Centrales Mientras la Radiología se Expande
Los departamentos de oncología representaron el 68,76% del gasto en medicamentos para el cáncer gastrointestinal en 2025, lo que refleja el uso de inmunoterapia y quimioterapia basadas en infusión en entornos de oncología establecidos. Se proyecta que la radiología y la medicina nuclear crecerán a una CAGR del 6,33% hasta 2031, la tasa más rápida en el segmento de aplicaciones. Las terapias con radioligandos requieren entornos de administración especializados más allá de los servicios de infusión estándar. Estas terapias requieren certificación de seguridad radiológica, áreas de preparación blindadas y procedimientos de eliminación de residuos sujetos a regulaciones nucleares. Tales requisitos limitan la expansión inicial a centros con infraestructura establecida. La otra categoría de aplicación, que incluye medicamentos de atención de soporte, agentes limitantes de dosis y compuestos radiosensibilizantes, mantiene una participación comparativamente estable.
El mercado de medicamentos para el cáncer gastrointestinal está añadiendo requisitos de distribución, capacitación y acceso a medida que avanzan los programas de radioligandos. Los fabricantes necesitan programas adaptados a los entornos de medicina nuclear en lugar de solo a los centros de infusión. Los enfoques aprobados con radioligandos en tumores neuroendocrinos proporcionan una base para la futura expansión a otras neoplasias gastrointestinales. Los programas en investigación podrían aumentar la actividad de radiología a medida que indicaciones adicionales reciban autorización regulatoria. Las vías de revisión acelerada de la FDA para las terapias con radioligandos designadas como innovadoras pueden reducir el tiempo desde los resultados clínicos hasta la adopción en los entornos de atención. Sin embargo, la infraestructura especializada sigue siendo una limitación práctica para los volúmenes de pacientes a corto plazo.
Por Terapia: La Inmunoterapia Lidera Mientras la Terapia Dirigida Gana Terreno
La inmunoterapia representó el 58,60% de la participación del mercado de medicamentos para el cáncer gastrointestinal en 2025. Su uso amplio refleja las aprobaciones de inhibidores de puntos de control en cáncer gástrico, colorrectal, esofágico y carcinoma hepatocelular. Estas terapias se utilizan como tratamientos de primera línea, en combinación con quimioterapia o medicamentos dirigidos a HER2, antes de la cirugía, durante la cirugía y después de la cirugía. Se proyecta que la terapia dirigida crecerá a una CAGR del 6,56% hasta 2031, convirtiéndola en el tipo de terapia de más rápido crecimiento. Las aprobaciones en 2025 y 2026 ampliaron los subgrupos moleculares elegibles para el tratamiento dirigido. La FDA aprobó sotorasib con panitumumab para el cáncer colorrectal metastásico con mutación KRAS G12C refractario a quimioterapia en enero de 2025 y otorgó aprobación completa a la combinación BRAFTOVI para el cáncer colorrectal metastásico con BRAF V600E en primera línea en 2026.
En agosto de 2026, se espera que la FDA apruebe zanidatamab con tislelizumab y quimioterapia basada en fluoropirimidina o platino para el adenocarcinoma gastroesofágico avanzado HER2-positivo en primera línea. Durante el mismo mes, se espera que daraxonrasib cree una opción de tratamiento dirigido para el cáncer pancreático con mutación RAS. Los requisitos de co-aprobación de diagnósticos complementarios hacen que la capacidad diagnóstica sea fundamental para el inicio del tratamiento. La quimioterapia mantiene un papel sustancial en los regímenes de combinación, aunque su papel independiente está disminuyendo. La terapia celular, la terapia con linfocitos infiltrantes de tumores y la terapia con radioligandos siguen siendo categorías pequeñas, pero los datos de Fase III en etapa avanzada podrían respaldar un uso más amplio. La terapia hormonal sigue siendo una opción limitada para los tumores gastrointestinales raros con respuesta hormonal.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Los Hospitales Lideran Mientras los Centros Ambulatorios Crecen
Los hospitales representaron el 53,56% de los ingresos por medicamentos para el cáncer gastrointestinal en 2025. Mantienen una ventaja en la administración de regímenes intravenosos complejos, incluidas las combinaciones anti-PD-1, las infusiones de conjugados anticuerpo-fármaco y los tratamientos con radioligandos. Estos medicamentos pueden requerir administración de varias horas y monitoreo clínico. Las clínicas de oncología son el segundo grupo de usuarios finales más grande, que proporciona servicios de infusión comunitaria y quimioterapia oral. Se proyecta que los Centros de Cirugía Ambulatoria crecerán a una CAGR del 5,77% hasta 2031. Su expansión sigue el uso creciente de terapias dirigidas orales, incluidos daraxonrasib, sotorasib, encorafenib y cabozantinib.
Los proveedores pueden iniciar y gestionar estas terapias en entornos ambulatorios con monitoreo periódico. Los institutos de investigación del cáncer representan una parte más pequeña pero importante del mercado de medicamentos para el cáncer gastrointestinal, sirviendo como sitios clave para el tratamiento en ensayos clínicos, programas de acceso temprano y protocolos de acceso ampliado. Las terapias orales están desplazando la atención desde los centros de infusión hacia los canales de dispensación ambulatoria y farmacéutica. Este cambio puede reducir las visitas de seguimiento en comparación con el tratamiento basado en infusión, al tiempo que aumenta la importancia del monitoreo de la adherencia. Los fabricantes están respondiendo a través de programas de apoyo al paciente y asociaciones de salud digital. Los entornos ambulatorios y de farmacia ambulatoria pueden reducir los costos totales de atención, incluso cuando los medicamentos orales tienen precios de lista más altos.
Análisis Geográfico
América del Norte representó el 39,44% de la participación del mercado de medicamentos para el cáncer gastrointestinal en 2025. La región se benefició de más de 10 autorizaciones de la FDA para terapias de cáncer gastrointestinal entre enero de 2025 y agosto de 2026. Los Estados Unidos lideraron la región debido a los precios más altos de los medicamentos, tasas más sólidas de pruebas de biomarcadores y sistemas de formularios que cubren rápidamente las nuevas aprobaciones. Canadá y México mantuvieron posiciones más pequeñas pero en crecimiento, mientras que el marco de negociación de precios de la Ley de Reducción de la Inflación puede presionar las ventajas de precios de los Estados Unidos a medida que los medicamentos oncológicos elegibles alcancen nueve años tras la aprobación.
Europa mantuvo una participación de mercado significativa, liderada por Alemania, Francia, el Reino Unido, Italia y España. El marco IVDR de la UE aumentó los requisitos de cumplimiento y concentró la actividad de diagnósticos complementarios entre los proveedores certificados más grandes. El Panel VENTANA MMR RxDx de Roche recibió la aprobación IVDR en junio de 2026 para varias indicaciones de cáncer gastrointestinal. La aprobación europea de durvalumab con FLOT añadió una opción de tratamiento perioperatorio para el cáncer gástrico y de la unión gastroesofágica resecable, aunque las decisiones de evaluación de tecnologías sanitarias pueden retrasar el acceso en Alemania y Francia.
Se proyecta que Asia-Pacífico se expandirá a una CAGR del 6,98% hasta 2031, convirtiéndolo en el segmento geográfico de más rápido crecimiento. El aumento de la incidencia del cáncer, las inversiones en producción nacional de biológicos y las revisiones regulatorias más rápidas respaldan el crecimiento. China aprobó VYLOY para el cáncer gástrico CLDN18.2-positivo en enero de 2025 y Enhertu para el cáncer gástrico HER2-positivo en segunda línea en enero de 2026. Japón aprobó sotorasib con panitumumab en septiembre de 2025 y actualizó la ficha técnica de Enhertu en marzo de 2026. Oriente Medio y África y América del Sur siguen siendo contribuyentes más pequeños, aunque el aumento proyectado del 157% en la incidencia del cáncer en África indica un potencial a largo plazo.

Panorama Competitivo
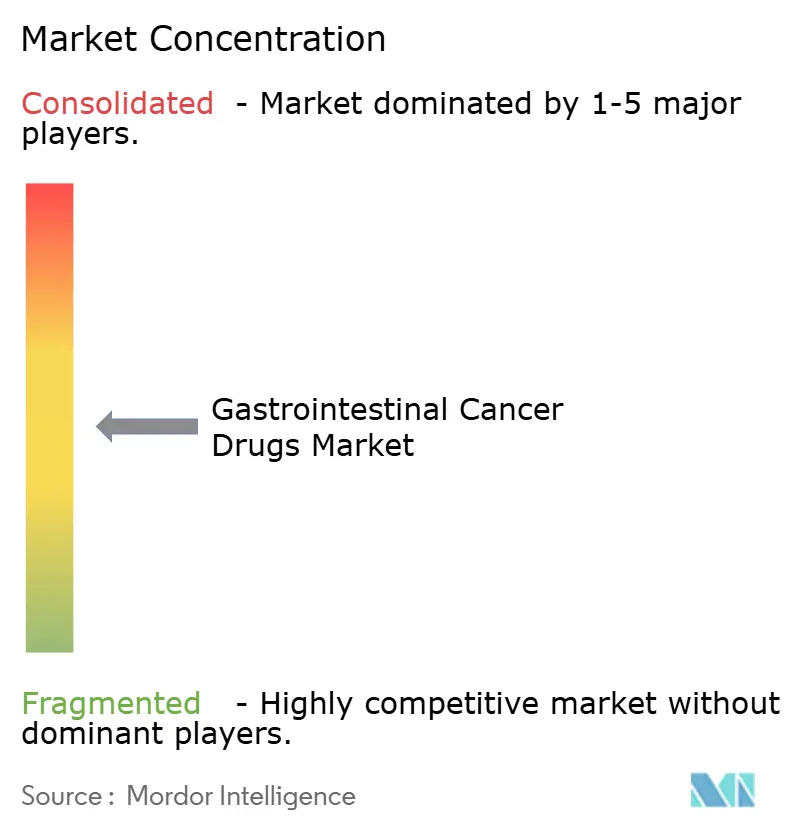
El mercado de medicamentos para el cáncer gastrointestinal está moderadamente consolidado entre las empresas líderes. F. Hoffmann-La Roche, Merck & Co., Bristol-Myers Squibb, AstraZeneca y Eli Lilly a través del codesarrollo de trastuzumab deruxtecan mantienen posiciones de liderazgo en el tratamiento con inhibidores de puntos de control y dirigido a HER2. Las empresas más pequeñas están fortaleciendo sus posiciones a través de terapias dirigidas a grupos específicos de biomarcadores. El cáncer gástrico CLDN18.2-positivo sigue siendo un área competitiva clave, con Astellas manteniendo el único anticuerpo monoclonal CLDN18.2 aprobado globalmente, VYLOY.
En julio de 2026, AstraZeneca informó que sonesitatug vedotin demostró una mejora estadísticamente significativa y clínicamente relevante en la supervivencia global en el ensayo de Fase III CLARITY-Gastric01. AstraZeneca tiene la intención de buscar la aprobación regulatoria global para el conjugado anticuerpo-fármaco dirigido a CLDN18.2. Innovent y Keymed Biosciences también tienen programas de conjugados anticuerpo-fármaco y biespecíficos dirigidos a CLDN18.2. Las empresas están presentando cada vez más patentes para combinaciones específicas de biomarcadores y medicamentos, elevando las barreras para los productos de seguimiento y aumentando el valor de las asociaciones diagnósticas y los datos de ensayos de combinación.
Revolution Medicines mantuvo una posición de primer movedor en el cáncer pancreático dirigido a RAS tras la aprobación de daraxonrasib en 2026. Los programas competidores de inhibidores de RAS y combinaciones podrían remodelar esta área entre 2028 y 2030. El cáncer colorrectal MSS/pMMR sigue siendo una necesidad médica no cubierta importante porque los inhibidores de puntos de control tienen una eficacia limitada en este grupo, que representa el 85% de los casos de cáncer colorrectal metastásico en el análisis proporcionado. Los activadores biespecíficos de células T, la terapia con linfocitos infiltrantes de tumores y los agentes moduladores del microbioma están siendo evaluados en programas de Fase II y Fase III temprana.
Líderes de la Industria de Medicamentos para el Cáncer Gastrointestinal
-
Novartis AG
-
Merck & Co., Inc.
-
AstraZeneca PLC
-
Pfizer Inc.
-
Eli Lilly and Company
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: La FDA de los Estados Unidos aprobó daraxonrasib para el adenocarcinoma pancreático metastásico tras una terapia sistémica previa o para pacientes no elegibles para quimioterapia con múltiples agentes, tras una reducción del 60% en el riesgo de mortalidad frente a la quimioterapia en el ensayo de Fase III RASolute 302.
- Agosto de 2026: La FDA aprobó zanidatamab-hrii con tislelizumab-jsgr y quimioterapia basada en fluoropirimidina o platino como tratamiento de primera línea para el adenocarcinoma gástrico, de la unión gastroesofágica o esofágico HER2-positivo localmente avanzado irresecable o metastásico.
- Julio de 2026: AstraZeneca informó que sonesitatug vedotin proporcionó beneficios de supervivencia global estadísticamente significativos y clínicamente relevantes en el ensayo de Fase III CLARITY-Gastric01 para el cáncer gástrico avanzado y de la unión gastroesofágica CLDN18.2-positivo en segunda línea y posteriores.
- Junio de 2026: Roche recibió ampliaciones de la ficha técnica IVDR de la Unión Europea para su Panel VENTANA MMR RxDx, permitiendo las pruebas de reparación de errores de emparejamiento y el uso como diagnóstico complementario de pembrolizumab en cánceres colorrectales, gástricos, de intestino delgado y del tracto biliar.
- Mayo de 2026: La FDA otorgó aprobación acelerada a zenocutuzumab-zbco para adultos con colangiocarcinoma avanzado, irresecable o metastásico con fusión NRG1 positiva tras una terapia sistémica previa, ampliando la presencia oncológica gastrointestinal de Merus al cáncer biliar.


Alcance del Informe Global del Mercado de Medicamentos para el Cáncer Gastrointestinal
Según el alcance del informe, los medicamentos para el cáncer gastrointestinal (GI) son medicamentos utilizados para destruir células cancerosas, impedir que se dividan o dirigirse a proteínas específicas y vías inmunitarias involucradas en los cánceres del sistema digestivo.
El mercado de medicamentos para el cáncer gastrointestinal está segmentado por tipo de cáncer, aplicación, terapia, usuario final y geografía. Por tipo de cáncer, el mercado está segmentado en cáncer colorrectal, cáncer gástrico y de la unión gastroesofágica, cáncer esofágico, cáncer pancreático, cáncer de hígado, cáncer del tracto biliar, cáncer anal y otros cánceres. Por aplicación, el mercado está segmentado en oncología, radiología y otros. Por terapia, el mercado está segmentado en quimioterapia, inmunoterapia, terapia dirigida, terapia hormonal, terapia con radioligandos, terapia celular y con linfocitos infiltrantes de tumores (TIL), y otros. Por usuario final, el mercado está segmentado en hospitales, clínicas de oncología, centros de cirugía ambulatoria, institutos de investigación del cáncer y otros. Por geografía, el mercado se analiza en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece tamaños de mercado y pronósticos en términos de valor (USD) para los segmentos anteriores.
| Cáncer Colorrectal |
| Cáncer Gástrico y de la Unión Gastroesofágica |
| Cáncer Esofágico |
| Cáncer Pancreático |
| Cáncer de Hígado |
| Cáncer del Tracto Biliar |
| Cáncer Anal |
| Otros Cánceres |
| Oncología |
| Radiología |
| Otros |
| Quimioterapia |
| Inmunoterapia |
| Terapia Dirigida |
| Terapia Hormonal |
| Terapia con Radioligandos |
| Terapia Celular y con TIL |
| Otros |
| Hospitales |
| Clínicas de Oncología |
| Centros de Cirugía Ambulatoria |
| Institutos de Investigación del Cáncer |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Cáncer | Cáncer Colorrectal | |
| Cáncer Gástrico y de la Unión Gastroesofágica | ||
| Cáncer Esofágico | ||
| Cáncer Pancreático | ||
| Cáncer de Hígado | ||
| Cáncer del Tracto Biliar | ||
| Cáncer Anal | ||
| Otros Cánceres | ||
| Por Aplicación | Oncología | |
| Radiología | ||
| Otros | ||
| Por Terapia | Quimioterapia | |
| Inmunoterapia | ||
| Terapia Dirigida | ||
| Terapia Hormonal | ||
| Terapia con Radioligandos | ||
| Terapia Celular y con TIL | ||
| Otros | ||
| Por Usuario Final | Hospitales | |
| Clínicas de Oncología | ||
| Centros de Cirugía Ambulatoria | ||
| Institutos de Investigación del Cáncer | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de medicamentos para el cáncer gastrointestinal en 2026?
El tamaño del mercado de medicamentos para el cáncer gastrointestinal es de 24,18 mil millones de USD en 2026 y se proyecta que alcanzará 30,13 mil millones de USD en 2031 a una CAGR del 4,50%.
¿Qué tipo de cáncer gastrointestinal crece más rápido?
El cáncer pancreático es la categoría de más rápido crecimiento dentro del mercado de medicamentos para el cáncer gastrointestinal, con una CAGR del 5,36% hasta 2031.
¿Qué tipo de terapia tiene la mayor participación en el tratamiento del cáncer gastrointestinal?
La inmunoterapia representó el 58,60% de los ingresos en el mercado de medicamentos para el cáncer gastrointestinal en 2025, mientras que se proyecta que la terapia dirigida crecerá a una CAGR del 6,56%.
¿Por qué son importantes las pruebas de biomarcadores para el tratamiento del cáncer gastrointestinal?
En el mercado de medicamentos para el cáncer gastrointestinal, las pruebas de biomarcadores identifican a los pacientes que pueden beneficiarse de medicamentos dirigidos a KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR y fusiones de NRG1.
¿Qué región crece más rápido en medicamentos para el cáncer gastrointestinal?
Asia-Pacífico es la región de más rápido crecimiento en el mercado de medicamentos para el cáncer gastrointestinal, con una CAGR proyectada del 6,98% hasta 2031.
¿Qué limita el acceso a los medicamentos avanzados para el cáncer gastrointestinal?
El mercado de medicamentos para el cáncer gastrointestinal enfrenta limitaciones de acceso derivadas de los altos costos de tratamiento, las brechas en el reembolso de diagnósticos, la competencia de biosimilares y la infraestructura de atención limitada.
Última actualización de la página el:



