
Taille et part du marché des médicaments contre le cancer gastro-intestinal
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 24.18 Milliards de dollars |
| Taille du Marché (2031) | 30.13 Milliards de dollars |
| Growth Rate (2026 - 2031) | 4.50 % |
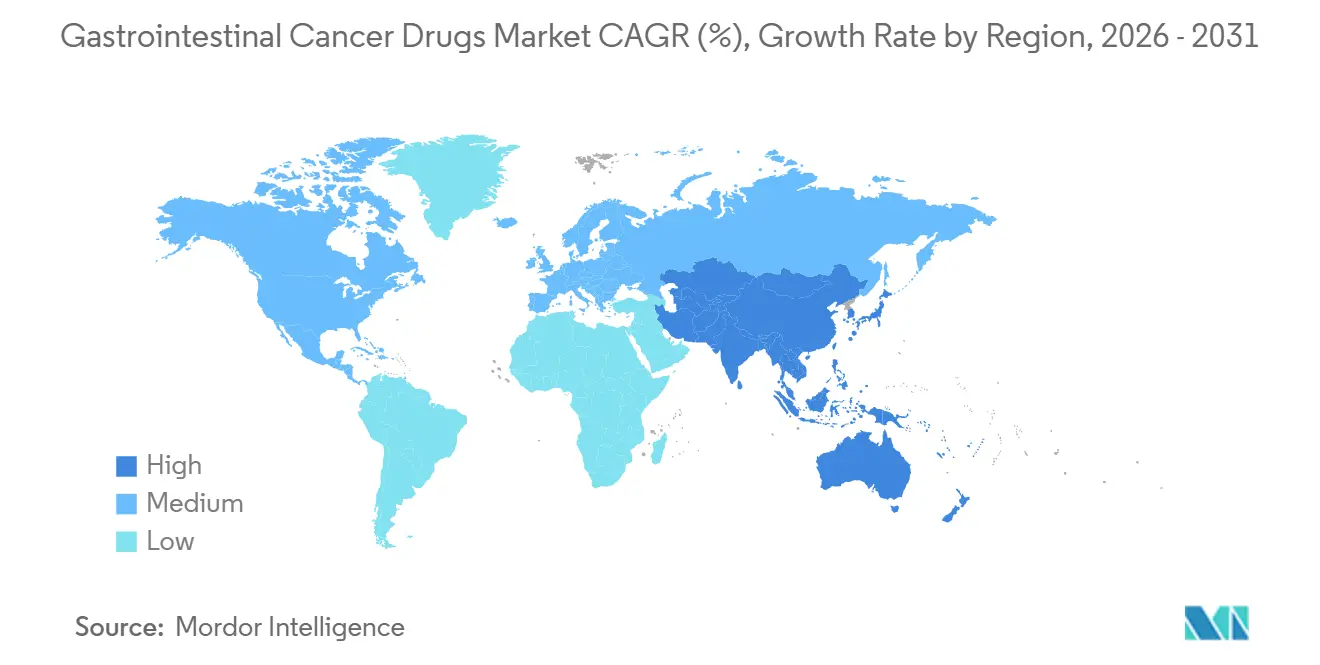
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
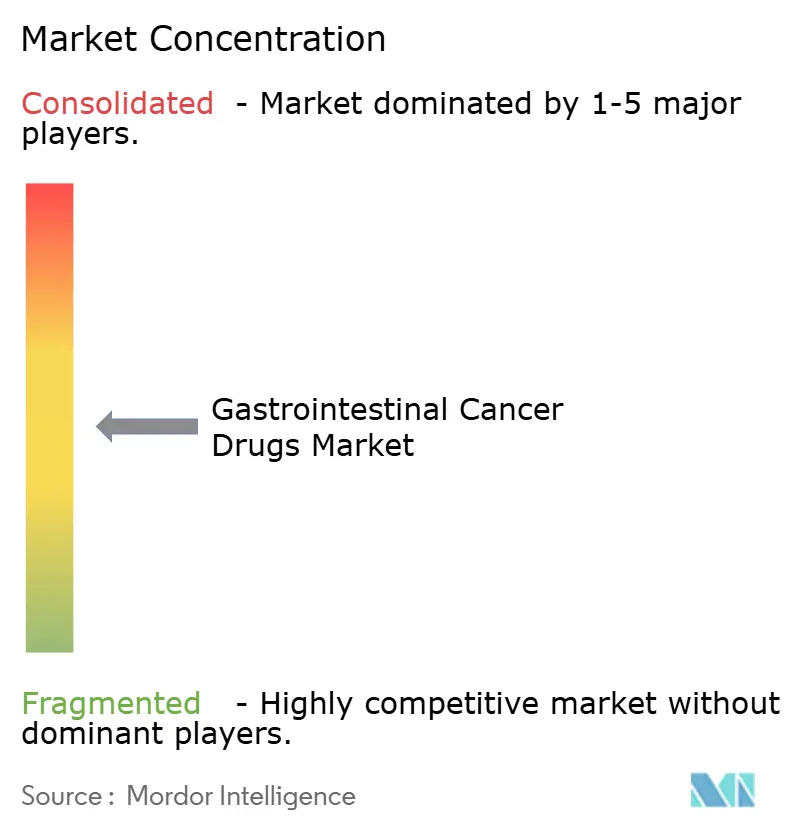
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des médicaments contre le cancer gastro-intestinal par Mordor Intelligence
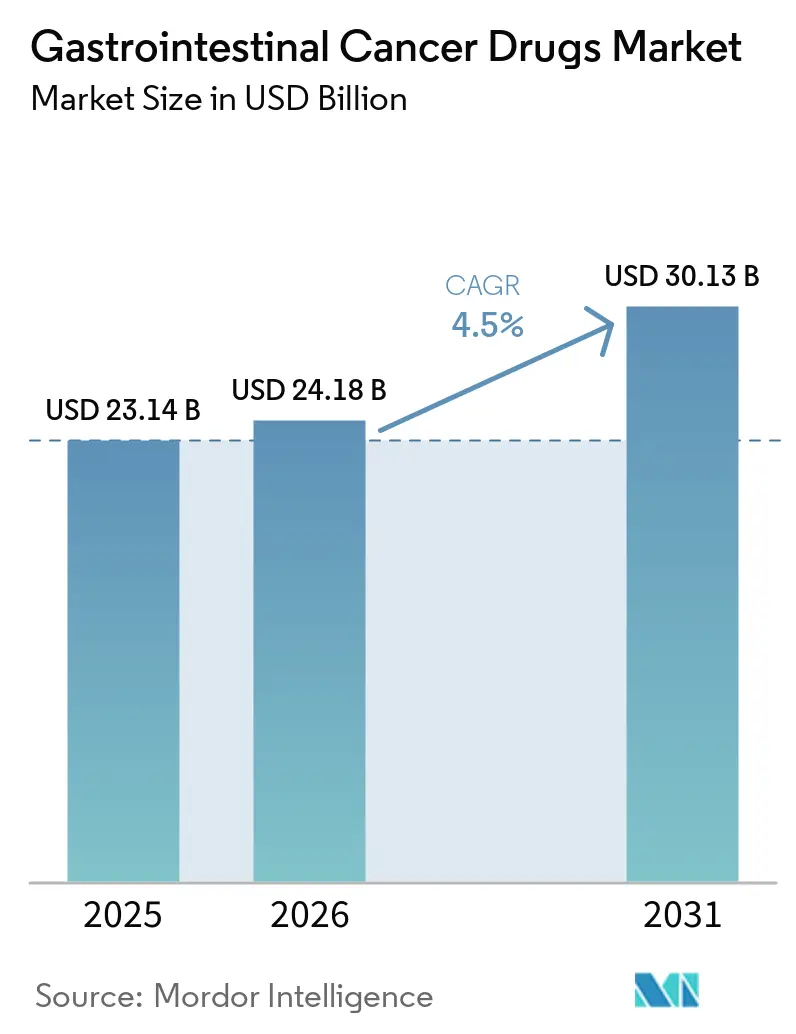
La taille du marché des médicaments contre le cancer gastro-intestinal était évaluée à 23,14 milliards USD en 2025 et devrait croître de 24,18 milliards USD en 2026 pour atteindre 30,13 milliards USD d'ici 2031, à un CAGR de 4,5 % durant la période de prévision (2026-2031).
Le fardeau mondial des cancers gastro-intestinaux soutient la croissance du marché, ces cancers représentant un cas de cancer sur quatre et un décès lié au cancer sur trois, soit 4,8 millions de nouveaux cas et 3,4 millions de décès par an. L'incidence mondiale des cancers gastro-intestinaux devrait atteindre 9,06 millions de cas d'ici 2050, soit une augmentation de 85 % par rapport à 2022, tandis que les décès devraient augmenter de 93 %. Les approbations réglementaires font évoluer le traitement de la chimiothérapie générale vers des thérapies sélectionnées par biomarqueurs, augmentant la demande de tests diagnostiques, de suivi du traitement et de soins spécialisés. Cependant, les pressions sur le remboursement et la concurrence des biosimilaires continuent de contraindre les prix nets, notamment en Europe et en Asie.
Points clés du rapport
- Par type de cancer, le cancer colorectal détenait 34,22 % de la part du marché des médicaments contre le cancer gastro-intestinal en 2025, tandis que le cancer pancréatique devrait croître à un CAGR de 5,36 % jusqu'en 2031.
- Par application, les services d'oncologie représentaient 68,76 % de la taille du marché des médicaments contre le cancer gastro-intestinal en 2025, tandis que la radiologie devrait se développer à un CAGR de 6,33 % jusqu'en 2031.
- Par thérapie, l'immunothérapie détenait 58,60 % de la part du marché des médicaments contre le cancer gastro-intestinal en 2025, tandis que la thérapie ciblée devrait croître à un CAGR de 6,56 % jusqu'en 2031.
- Par utilisateur final, les hôpitaux détenaient 53,56 % des revenus en 2025, tandis que les centres chirurgicaux ambulatoires devraient croître à un CAGR de 5,77 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 39,44 % de la part des revenus en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 6,98 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des médicaments contre le cancer gastro-intestinal
Analyse de l'impact des moteurs*
| MOTEUR | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Oncologie de précision et traitement basé sur les biomarqueurs | +1.4% | Mondial, plus fort en Amérique du Nord et en Europe occidentale | Moyen terme (2-4 ans) |
| Utilisation des combinaisons d'immunothérapie en première ligne | +1.2% | Mondial, avec l'impact sur les revenus le plus élevé en Amérique du Nord et en Asie de l'Est | Court terme (≤ 2 ans) |
| Augmentation du fardeau des cancers gastro-intestinaux et diagnostic plus précoce | +0.9% | Mondial, avec la plus forte croissance en volume en Asie-Pacifique, au Moyen-Orient et en Afrique, et en Amérique du Sud | Long terme (≥ 4 ans) |
| Utilisation plus large des diagnostics compagnons | +0.5% | Amérique du Nord et Europe, avec une utilisation croissante en Asie-Pacifique | Moyen terme (2-4 ans) |
| Traitement médicamenteux périopératoire et adjuvant | +0.7% | Mondial, avec une adoption précoce en Europe et en Amérique du Nord | Moyen terme (2-4 ans) |
| Fabrication régionale de produits biologiques en oncologie | +0.3% | Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption de l'oncologie de précision et du traitement défini par biomarqueurs
Le marché des médicaments contre le cancer gastro-intestinal est de plus en plus guidé par des décisions thérapeutiques basées sur les biomarqueurs plutôt que sur la seule localisation tumorale. Les soins du cancer colorectal, gastrique et pancréatique utilisent KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR, l'amplification MET et les fusions NRG1. Les cibles commercialement pertinentes ont presque triplé depuis 2020. Les patients peuvent passer à un autre schéma thérapeutique éligible aux biomarqueurs après la progression de la maladie, prolongeant le traitement sur plusieurs lignes de soins. En 2026, la FDA a approuvé Guardant360 CDx comme diagnostic compagnon pour la combinaison BRAFTOVI dans le cancer colorectal métastatique muté BRAF V600E, soutenant l'adoption de la biopsie liquide et l'accès aux tests dans les milieux d'oncologie communautaire.
Expansion des combinaisons d'immunothérapie en première ligne
Les combinaisons d'inhibiteurs de points de contrôle en première ligne remplacent la chimiothérapie seule dans plusieurs cancers gastro-intestinaux. En mars 2025, la FDA a approuvé le pembrolizumab avec le trastuzumab et une chimiothérapie à base de platine pour l'adénocarcinome gastrique ou de la jonction gastro-œsophagienne HER2-positif avec un CPS PD-L1 de 1 ou plus. En avril 2025, le nivolumab associé à l'ipilimumab a reçu une approbation régulière pour le cancer colorectal MSI-H/dMMR non résécable ou métastatique en première ligne. Ces schémas thérapeutiques nécessitent un test de biomarqueurs au début des soins et peuvent prolonger le traitement d'entretien pendant 24 mois ou plus. L'approbation par la FDA du test Idylla CDx MSI pour le nivolumab dans le cancer colorectal dMMR a également soutenu un flux de travail automatisé avec des résultats en moins de trois heures.
Augmentation du fardeau des cancers gastro-intestinaux et diagnostic plus précoce
Le fardeau croissant de la maladie fournit une demande soutenue pour le marché des médicaments contre le cancer gastro-intestinal. L'incidence du cancer pancréatique devrait augmenter de 95 % d'ici 2050, la plus forte augmentation parmi les types de cancers gastro-intestinaux.[1]Agence internationale de recherche sur le cancer, « Fardeau mondial des cancers gastro-intestinaux », Cancer Today, iarc.who.int Les décès par cancer colorectal devraient augmenter de 103 %, ce qui en fait le plus grand contributeur aux futurs décès par cancer gastro-intestinal en termes absolus. Le vieillissement de la population, l'obésité et les modes de vie sédentaires augmentent la population éligible au traitement. Aux États-Unis, l'éligibilité au dépistage colorectal a été étendue à l'âge de 45 ans, ce qui pourrait augmenter les diagnostics aux stades II et III où le traitement adjuvant est pertinent. L'Afrique devrait enregistrer une augmentation de 157 % de l'incidence et une augmentation de 160 % des décès par cancer gastro-intestinal d'ici 2050, malgré une capacité limitée en matière de soins oncologiques.
Traitement médicamenteux périopératoire et adjuvant
Le traitement avant et après la chirurgie élargit le rôle des médicaments systémiques au-delà de la maladie métastatique. En 2026, l'Union européenne a approuvé le durvalumab avec la chimiothérapie périopératoire FLOT pour le cancer gastrique résécable de stade II à IVA et le cancer de la jonction gastro-œsophagienne. La FDA a approuvé le même cadre thérapeutique en novembre 2025. Ces schémas peuvent introduire 12 à 24 mois de traitement autour de la chirurgie pour les patients qui recevaient auparavant une chirurgie et une chimiothérapie. En août 2026, Chugai Pharmaceutical a soumis une demande japonaise pour l'atézolizumab en traitement adjuvant du cancer du côlon MSI-H/dMMR de stade III, sur la base de l'essai ATOMIC. L'utilisation plus large du traitement périopératoire favorise également les hôpitaux et les réseaux d'oncologie intégrés qui coordonnent la chirurgie, les diagnostics, les soins de perfusion et le suivi.
Analyse de l'impact des freins*
| FREIN | (~) % D'IMPACT SUR LE CAGR PRÉVU | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Obstacles liés aux coûts et au remboursement pour les schémas thérapeutiques sélectionnés par biomarqueurs | -1.0% | Mondial, avec l'impact le plus élevé dans les marchés à revenus intermédiaires et les systèmes européens à prix contrôlés | Moyen terme (2-4 ans) |
| Pression des biosimilaires, des génériques et des réductions de prix obligatoires | -0.8% | Europe, Japon et Chine, avec un impact croissant en Amérique du Sud | Court terme (≤ 2 ans) |
| Capacité limitée en matière de tests, de perfusion et de thérapie cellulaire | -0.4% | Moyen-Orient et Afrique, Amérique du Sud et marchés Asie-Pacifique à faibles revenus | Long terme (≥ 4 ans) |
| Vulnérabilité de la fabrication, de la chaîne du froid et de l'approvisionnement en injectables | -0.3% | Mondial, avec la plus forte exposition pour les produits biologiques à source unique | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Friction liée aux coûts et au remboursement pour les schémas thérapeutiques sélectionnés par biomarqueurs
Les combinaisons sélectionnées par biomarqueurs figurent parmi les options thérapeutiques les plus coûteuses en oncologie gastro-intestinale. Le traitement de première ligne de l'adénocarcinome gastrique HER2-positif peut combiner une thérapie ciblant HER2, une inhibition PD-1 ou PD-L1, et une chimiothérapie. Les organismes d'évaluation des technologies de santé évaluent ces combinaisons par rapport aux gains de survie incrémentaux, qui peuvent être mesurés en semaines plutôt qu'en mois. Dans plusieurs pays européens, le remboursement des médicaments ne couvre pas toujours les diagnostics compagnons, ce qui décourage les tests et limite la prescription éligible aux biomarqueurs. Le processus de la liste nationale de remboursement des médicaments 2025 en Chine comprenait plusieurs produits biologiques contre le cancer gastro-intestinal et exigeait des réductions de prix de 40 % à 60 % pour l'inclusion.[2]Administration nationale de la sécurité des soins de santé de Chine, « Matériaux de demande d'ajustement de la liste nationale de remboursement des médicaments 2025 », Administration nationale de la sécurité des soins de santé de Chine, nhsa.gov.cn Une couverture plus large peut améliorer l'accès, mais des prix plus bas peuvent réduire les marges des fabricants et favoriser les produits nationaux avec des prix de départ plus bas.
Pression des biosimilaires, des génériques et des réductions de prix obligatoires
Le trastuzumab, le bevacizumab et le cétuximab sont depuis longtemps des produits biologiques essentiels dans les soins du cancer gastro-intestinal, mais la concurrence des biosimilaires réduit les revenus des produits de marque en Europe, au Japon et en Chine. En juin 2026, Roche a reçu l'approbation IVDR pour le panel VENTANA MMR RxDx à des fins de diagnostic compagnon dans les cancers colorectaux et gastriques, y compris les indications liées au pembrolizumab. L'approbation soutient des tests cohérents et clarifie les exigences de test pour les futurs produits concurrents. Le Japon a approuvé le sotorasib associé au panitumumab pour le cancer colorectal KRAS G12C en septembre 2025.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de cancer : le cancer colorectal est en tête tandis que le cancer pancréatique se développe
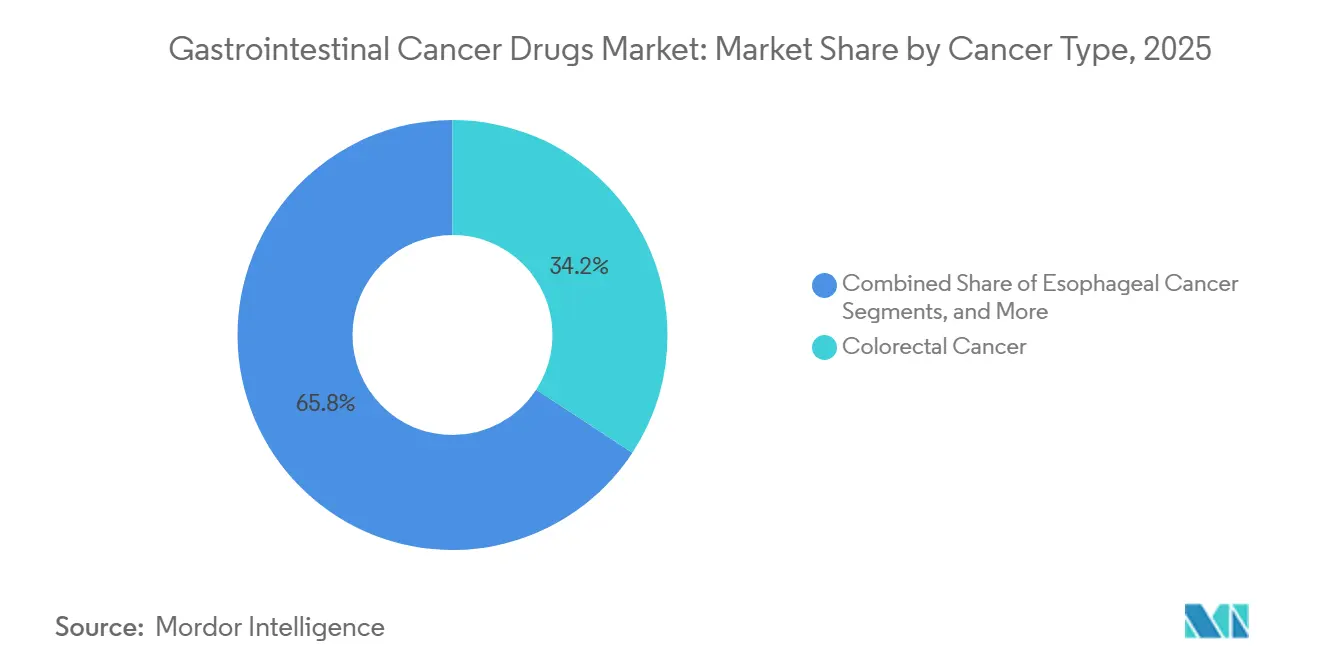
Le cancer colorectal détenait 34,22 % de la part du marché des médicaments contre le cancer gastro-intestinal en 2025, soutenu par des voies thérapeutiques établies dans des groupes définis par biomarqueurs, notamment MSI-H/dMMR, BRAF V600E, KRAS G12C et la maladie amplifiée HER2. Les cancers gastriques, de la jonction gastro-œsophagienne et œsophagiens formaient le groupe suivant en importance, avec une utilisation thérapeutique croissante suite aux approbations des inhibiteurs dirigés contre HER2 et PD-1 en 2025 et 2026. Le cancer pancréatique est la catégorie à la croissance la plus rapide, avec un segment projeté à un CAGR de 5,36 % jusqu'en 2031. En août 2026, la FDA devrait approuver le daraxonrasib pour l'adénocarcinome pancréatique métastatique après une thérapie systémique antérieure ou pour les patients incapables de recevoir une chimiothérapie multi-agents. L'essai de phase III RASolute 302 a montré une réduction de 60 % du risque de décès par rapport à la chimiothérapie.
Le daraxonrasib devrait devenir le premier inhibiteur RAS ciblé approuvé pour le cancer pancréatique, élargissant la thérapie ciblée dans une indication prcédemment dominée par la chimiothérapie. Merus a reçu l'approbation accélérée de la FDA pour le zénocutuzumab dans l'adénocarcinome pancréatique à fusion NRG1 positive en décembre 2024. En mai 2026, la FDA a élargi l'utilisation du zénocutuzumab au cholangiocarcinome à fusion NRG1 positive après une thérapie systémique antérieure. Les cancers du foie, anaux et autres cancers gastro-intestinaux conservent des parts plus faibles mais disposent d'options thérapeutiques systémiques approuvées.


Par application : les services d'oncologie restent centraux tandis que la radiologie se développe
Les services d'oncologie représentaient 68,76 % des dépenses en médicaments contre le cancer gastro-intestinal en 2025, reflétant l'utilisation de l'immunothérapie et de la chimiothérapie par perfusion dans les milieux d'oncologie établis. La radiologie et la médecine nucléaire devraient croître à un CAGR de 6,33 % jusqu'en 2031, le taux le plus rapide dans le segment des applications. Les thérapies par radioligand nécessitent des environnements d'administration spécialisés au-delà des services de perfusion standard. Ces thérapies nécessitent une certification en radioprotection, des zones de préparation blindées et des procédures d'élimination des déchets soumises à la réglementation nucléaire. Ces exigences limitent l'expansion initiale aux centres disposant d'une infrastructure établie. L'autre catégorie d'application, comprenant les médicaments de soins de soutien, les agents limitant la dose et les composés radiosensibilisants, conserve une part relativement stable.
Le marché des médicaments contre le cancer gastro-intestinal ajoute des exigences en matière de distribution, de formation et d'accès à mesure que les programmes de radioligand progressent. Les fabricants ont besoin de programmes adaptés aux milieux de médecine nucléaire plutôt qu'aux seuls centres de perfusion. Les approches par radioligand approuvées dans les tumeurs neuroendocrines fournissent une base pour une expansion future dans d'autres tumeurs malignes gastro-intestinales. Les programmes expérimentaux pourraient augmenter l'activité en radiologie à mesure que des indications supplémentaires reçoivent une autorisation réglementaire. Les voies d'examen accéléré de la FDA pour les thérapies par radioligand désignées comme thérapies révolutionnaires peuvent réduire le délai entre les résultats cliniques et l'adoption dans les milieux de soins. Cependant, l'infrastructure spécialisée reste une contrainte pratique sur les volumes de patients à court terme.
Par thérapie : l'immunothérapie est en tête tandis que la thérapie ciblée gagne du terrain
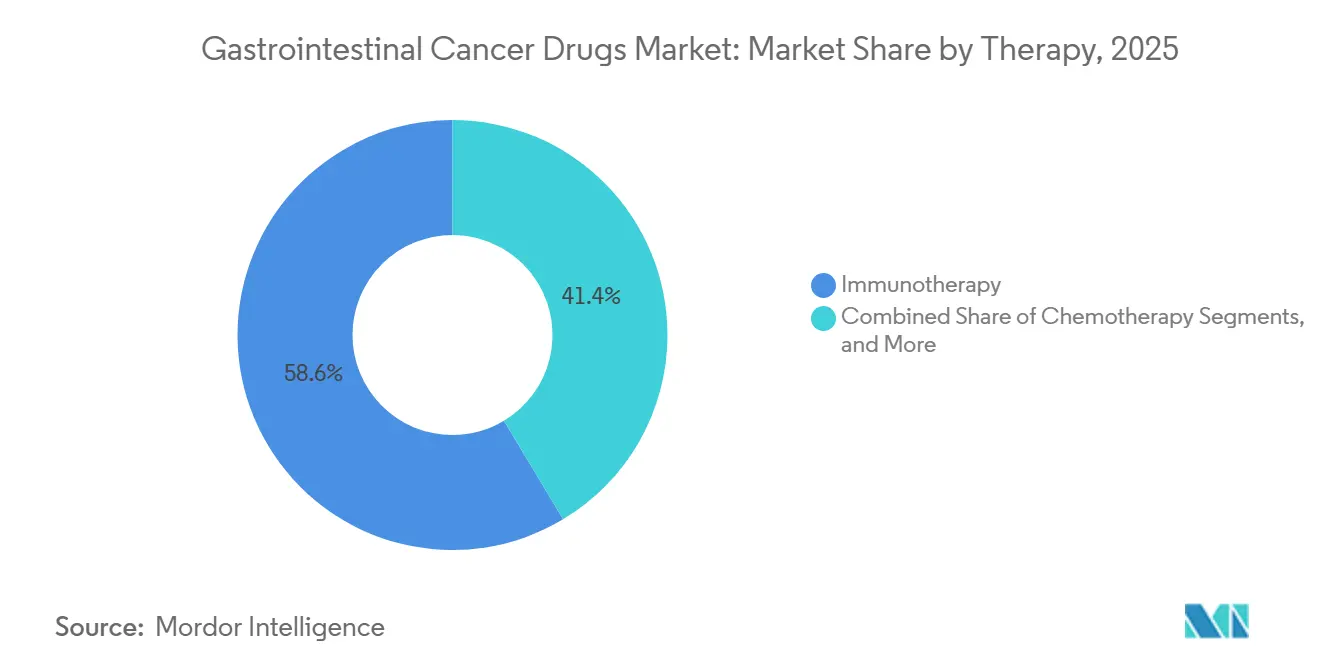
L'immunothérapie détenait 58,60 % de la part du marché des médicaments contre le cancer gastro-intestinal en 2025. Son utilisation large reflète les approbations des inhibiteurs de points de contrôle dans le carcinome gastrique, colorectal, œsophagien et hépatocellulaire. Ces thérapies sont utilisées comme traitements de première ligne, en combinaison avec la chimiothérapie ou les médicaments ciblant HER2, avant la chirurgie, pendant la chirurgie et après la chirurgie. La thérapie ciblée devrait croître à un CAGR de 6,56 % jusqu'en 2031, ce qui en fait le type de thérapie à la croissance la plus rapide. Les approbations en 2025 et 2026 ont élargi les sous-groupes molculaires éligibles au traitement ciblé. La FDA a approuvé le sotorasib avec le panitumumab pour le cancer colorectal métastatique chimioréfractaire muté KRAS G12C en janvier 2025 et a accordé une approbation complète à la combinaison BRAFTOVI pour le cancer colorectal métastatique BRAF V600E de première ligne en 2026.
En août 2026, la FDA devrait approuver le zanidatamab avec le tislelizumab et une chimiothérapie à base de fluoropyrimidine ou de platine pour l'adénocarcinome gastro-œsophagien avancé HER2-positif en première ligne. Au cours du même mois, le daraxonrasib devrait créer une option thérapeutique ciblée pour le cancer pancréatique muté RAS. Les exigences de co-approbation des diagnostics compagnons rendent la capacité diagnostique essentielle à l'initiation du traitement. La chimiothérapie conserve un rôle substantiel dans les schémas de combinaison, bien que son rôle autonome soit en déclin. La thérapie cellulaire, la thérapie par lymphocytes infiltrant les tumeurs et la thérapie par radioligand restent de petites catégories, mais les données de phase III en fin de développement pourraient soutenir une utilisation plus large. La thérapie hormonale reste une option limitée pour les rares tumeurs gastro-intestinales hormonalement sensibles.
Par utilisateur final : les hôpitaux sont en tête tandis que les centres ambulatoires se développent
Les hôpitaux détenaient 53,56 % des revenus des médicaments contre le cancer gastro-intestinal en 2025. Ils conservent un avantage dans l'administration de schémas intraveineux complexes, notamment les combinaisons anti-PD-1, les perfusions de conjugués anticorps-médicament et les traitements par radioligand. Ces médicaments peuvent nécessiter une administration de plusieurs heures et une surveillance clinique. Les cliniques d'oncologie constituent le deuxième groupe d'utilisateurs finaux, fournissant des services de perfusion communautaire et de chimiothérapie orale. Les centres chirurgicaux ambulatoires devraient croître à un CAGR de 5,77 % jusqu'en 2031. Leur expansion suit l'utilisation croissante des thérapies ciblées orales, notamment le daraxonrasib, le sotorasib, l'encorafénib et le cabozantinib.
Les prestataires peuvent initier et gérer ces thérapies en milieu ambulatoire avec une surveillance périodique. Les instituts de recherche sur le cancer représentent une part plus petite mais importante du marché des médicaments contre le cancer gastro-intestinal, servant de sites clés pour le traitement dans les essais cliniques, les programmes d'accès précoce et les protocoles d'accès élargi. Les thérapies orales font évoluer les soins des centres de perfusion vers les milieux ambulatoires et les circuits de dispensation en pharmacie. Ce changement peut réduire les visites de suivi par rapport au traitement par perfusion tout en augmentant l'importance du suivi de l'observance. Les fabricants répondent par des programmes de soutien aux patients et des partenariats en santé numérique. Les milieux ambulatoires et les pharmacies ambulatoires peuvent réduire les coûts totaux des soins, même lorsque les médicaments oraux ont des prix catalogue plus élevés.
Analyse géographique
L'Amérique du Nord détenait une part de 39,44 % du marché des médicaments contre le cancer gastro-intestinal en 2025. La région a bénéficié de plus de 10 autorisations de la FDA pour les thérapies contre le cancer gastro-intestinal entre janvier 2025 et août 2026. Les États-Unis ont mené la région en raison de prix des médicaments plus élevés, de taux de tests de biomarqueurs plus élevés et de systèmes de formulaires qui couvrent rapidement les nouvelles approbations. Le Canada et le Mexique occupaient des positions plus petites mais en croissance, tandis que le cadre de négociation des prix de la loi sur la réduction de l'inflation pourrait exercer une pression sur les avantages tarifaires américains à mesure que les médicaments oncologiques éligibles atteignent neuf ans après leur approbation.
L'Europe détenait une part de marché significative, menée par l'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne. Le cadre IVDR de l'UE a augmenté les exigences de conformité et concentré l'activité de diagnostic compagnon parmi les fournisseurs certifiés de plus grande taille. Le panel VENTANA MMR RxDx de Roche a reçu l'approbation IVDR en juin 2026 pour plusieurs indications de cancer gastro-intestinal. L'approbation européenne du durvalumab avec FLOT a ajouté une option thérapeutique périopératoire pour le cancer gastrique résécable et le cancer de la jonction gastro-œsophagienne, bien que les décisions d'évaluation des technologies de santé puissent retarder l'accès en Allemagne et en France.
L'Asie-Pacifique devrait se développer à un CAGR de 6,98 % jusqu'en 2031, ce qui en fait le segment géographique à la croissance la plus rapide. La hausse de l'incidence du cancer, les investissements dans la production nationale de produits biologiques et des examens réglementaires plus rapides soutiennent la croissance. La Chine a approuvé VYLOY pour le cancer gastrique CLDN18.2-positif en janvier 2025 et Enhertu pour le cancer gastrique HER2-positif en deuxième ligne en janvier 2026. Le Japon a approuvé le sotorasib avec le panitumumab en septembre 2025 et mis à jour l'étiquette Enhertu en mars 2026. Le Moyen-Orient et l'Afrique et l'Amérique du Sud restent des contributeurs plus modestes, bien que l'augmentation projetée de 157 % de l'incidence du cancer en Afrique indique un potentiel à long terme.

Paysage concurrentiel
Le marché des médicaments contre le cancer gastro-intestinal est modérément consolidé parmi les principales entreprises. F. Hoffmann-La Roche, Merck & Co., Bristol-Myers Squibb, AstraZeneca et Eli Lilly, via le co-développement du trastuzumab déruxtécan, occupent des positions de premier plan dans les inhibiteurs de points de contrôle et le traitement dirigé contre HER2. Les entreprises plus petites renforcent leurs positions grâce à des thérapies ciblant des groupes spécifiques de biomarqueurs. Le cancer gastrique CLDN18.2-positif reste un domaine concurrentiel clé, Astellas détenant le seul anticorps monoclonal CLDN18.2 approuvé à l'échelle mondiale, VYLOY.
En juillet 2026, AstraZeneca a rapporté que le sonesitatug védotine avait démontré une amélioration statistiquement significative et cliniquement significative de la survie globale dans l'essai de phase III CLARITY-Gastric01. AstraZeneca a l'intention de poursuivre une approbation réglementaire mondiale pour le conjugué anticorps-médicament ciblant CLDN18.2. Innovent et Keymed Biosciences ont également des programmes de conjugués anticorps-médicament et bispécifiques dirigés contre CLDN18.2. Les entreprises déposent de plus en plus de brevets pour des combinaisons spécifiques de biomarqueurs et de médicaments, élevant les barrières pour les produits de suivi et augmentant la valeur des partenariats diagnostiques et des données d'essais de combinaison.
Revolution Medicines occupait une position de premier entrant dans le cancer pancréatique ciblant RAS suite à l'approbation du daraxonrasib en 2026. Les programmes concurrents d'inhibiteurs RAS et de combinaisons pourraient remodeler ce domaine entre 2028 et 2030. Le cancer colorectal MSS/pMMR reste un besoin médical non satisfait majeur car les inhibiteurs de points de contrôle ont une efficacité limitée dans ce groupe, qui représente 85 % des cas de cancer colorectal métastatique dans l'analyse fournie. Les engageurs bispécifiques de lymphocytes T, la thérapie par lymphocytes infiltrant les tumeurs et les agents modulant le microbiome sont en cours d'évaluation dans des programmes de phase II et de début de phase III.
Leaders du secteur des médicaments contre le cancer gastro-intestinal
Novartis AG
Merck & Co., Inc.
AstraZeneca PLC
Pfizer Inc.
Eli Lilly and Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Août 2026 : La FDA américaine a approuvé le daraxonrasib pour l'adénocarcinome pancréatique métastatique après une thérapie systémique antérieure ou pour les patients non éligibles à une chimiothérapie multi-agents, suite à une réduction de 60 % du risque de mortalité par rapport à la chimiothérapie dans l'essai de phase III RASolute 302.
- Août 2026 : La FDA a approuvé le zanidatamab-hrii avec le tislelizumab-jsgr et une chimiothérapie à base de fluoropyrimidine ou de platine comme traitement de première ligne pour l'adénocarcinome gastrique, de la jonction gastro-œsophagienne ou œsophagien HER2-positif localement avancé non résécable ou métastatique.
- Juillet 2026 : AstraZeneca a rapporté que le sonesitatug védotine avait apporté des bénéfices statistiquement significatifs et cliniquement significatifs en termes de survie globale dans l'essai de phase III CLARITY-Gastric01 pour le cancer gastrique avancé et le cancer de la jonction gastro-œsophagienne CLDN18.2-positif en deuxième ligne et au-delà.
- Juin 2026 : Roche a reçu des extensions d'étiquette IVDR de l'Union européenne pour son panel VENTANA MMR RxDx, permettant les tests de réparation des mésappariements et l'utilisation comme diagnostic compagnon du pembrolizumab dans les cancers colorectaux, gastriques, de l'intestin grêle et des voies biliaires.
- Mai 2026 : La FDA a accordé une approbation accélérée au zénocutuzumab-zbco pour les adultes atteints de cholangiocarcinome avancé, non résécable ou métastatique à fusion NRG1 positive après une thérapie systémique antérieure, élargissant la présence oncologique gastro-intestinale de Merus au cancer biliaire.


Portée du rapport mondial sur le marché des médicaments contre le cancer gastro-intestinal
Selon la portée du rapport, les médicaments contre le cancer gastro-intestinal (GI) sont des médicaments utilisés pour détruire les cellules cancéreuses, les empêcher de se diviser ou cibler des protéines spécifiques et des voies immunitaires impliquées dans les cancers du système digestif.
Le marché des médicaments contre le cancer gastro-intestinal est segmenté par type de cancer, application, thérapie, utilisateur final et géographie. Par type de cancer, le marché est segmenté en cancer colorectal, cancer gastrique et de la jonction gastro-œsophagienne, cancer de l'œsophage, cancer pancréatique, cancer du foie, cancer des voies biliaires, cancer anal et autres cancers. Par application, le marché est segmenté en oncologie, radiologie et autres. Par thérapie, le marché est segmenté en chimiothérapie, immunothérapie, thérapie ciblée, thérapie hormonale, thérapie par radioligand, thérapie cellulaire et par lymphocytes infiltrant les tumeurs (TIL) et autres. Par utilisateur final, le marché est segmenté en hôpitaux, cliniques d'oncologie, centres chirurgicaux ambulatoires, instituts de recherche sur le cancer et autres. Par géographie, le marché est analysé en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des tailles de marché et des prévisions en termes de valeur (USD) pour les segments ci-dessus.
| Cancer colorectal |
| Cancer gastrique et de la jonction gastro-œsophagienne |
| Cancer de l'œsophage |
| Cancer pancréatique |
| Cancer du foie |
| Cancer des voies biliaires |
| Cancer anal |
| Autres cancers |
| Oncologie |
| Radiologie |
| Autres |
| Chimiothérapie |
| Immunothérapie |
| Thérapie ciblée |
| Thérapie hormonale |
| Thérapie par radioligand |
| Thérapie cellulaire et TIL |
| Autres |
| Hôpitaux |
| Cliniques d'oncologie |
| Centres chirurgicaux ambulatoires |
| Instituts de recherche sur le cancer |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de cancer | Cancer colorectal | |
| Cancer gastrique et de la jonction gastro-œsophagienne | ||
| Cancer de l'œsophage | ||
| Cancer pancréatique | ||
| Cancer du foie | ||
| Cancer des voies biliaires | ||
| Cancer anal | ||
| Autres cancers | ||
| Par application | Oncologie | |
| Radiologie | ||
| Autres | ||
| Par thérapie | Chimiothérapie | |
| Immunothérapie | ||
| Thérapie ciblée | ||
| Thérapie hormonale | ||
| Thérapie par radioligand | ||
| Thérapie cellulaire et TIL | ||
| Autres | ||
| Par utilisateur final | Hôpitaux | |
| Cliniques d'oncologie | ||
| Centres chirurgicaux ambulatoires | ||
| Instituts de recherche sur le cancer | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des médicaments contre le cancer gastro-intestinal en 2026 ?
La taille du marché des médicaments contre le cancer gastro-intestinal est de 24,18 milliards USD en 2026 et devrait atteindre 30,13 milliards USD d'ici 2031 à un CAGR de 4,50 %.
Quel type de cancer gastro-intestinal connaît la croissance la plus rapide ?
Le cancer pancréatique est la catégorie à la croissance la plus rapide au sein du marché des médicaments contre le cancer gastro-intestinal, avec un CAGR de 5,36 % jusqu'en 2031.
Quel type de thérapie détient la plus grande part dans le traitement du cancer gastro-intestinal ?
L'immunothérapie détenait 58,60 % des revenus du marché des médicaments contre le cancer gastro-intestinal en 2025, tandis que la thérapie ciblée devrait croître à un CAGR de 6,56 %.
Pourquoi les tests de biomarqueurs sont-ils importants pour le traitement du cancer gastro-intestinal ?
Sur le marché des médicaments contre le cancer gastro-intestinal, les tests de biomarqueurs identifient les patients susceptibles de bénéficier de médicaments ciblant KRAS G12C, BRAF V600E, HER2, CLDN18.2, MSI-H/dMMR et les fusions NRG1.
Quelle région connaît la croissance la plus rapide pour les médicaments contre le cancer gastro-intestinal ?
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché des médicaments contre le cancer gastro-intestinal, avec un CAGR projeté de 6,98 % jusqu'en 2031.
Qu'est-ce qui limite l'accès aux médicaments avancés contre le cancer gastro-intestinal ?
Le marché des médicaments contre le cancer gastro-intestinal fait face à des limites d'accès liées aux coûts élevés du traitement, aux lacunes dans le remboursement des diagnostics, à la concurrence des biosimilaires et à une infrastructure de soins limitée.
Dernière mise à jour de la page le:



