
Tamanho e Participação do Mercado de Gás para Líquido (GTL)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.31 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.79 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.57 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Oriente Médio e África |
| Concentração do Mercado | Alto |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Gás para Líquido (GTL) por Mordor Intelligence
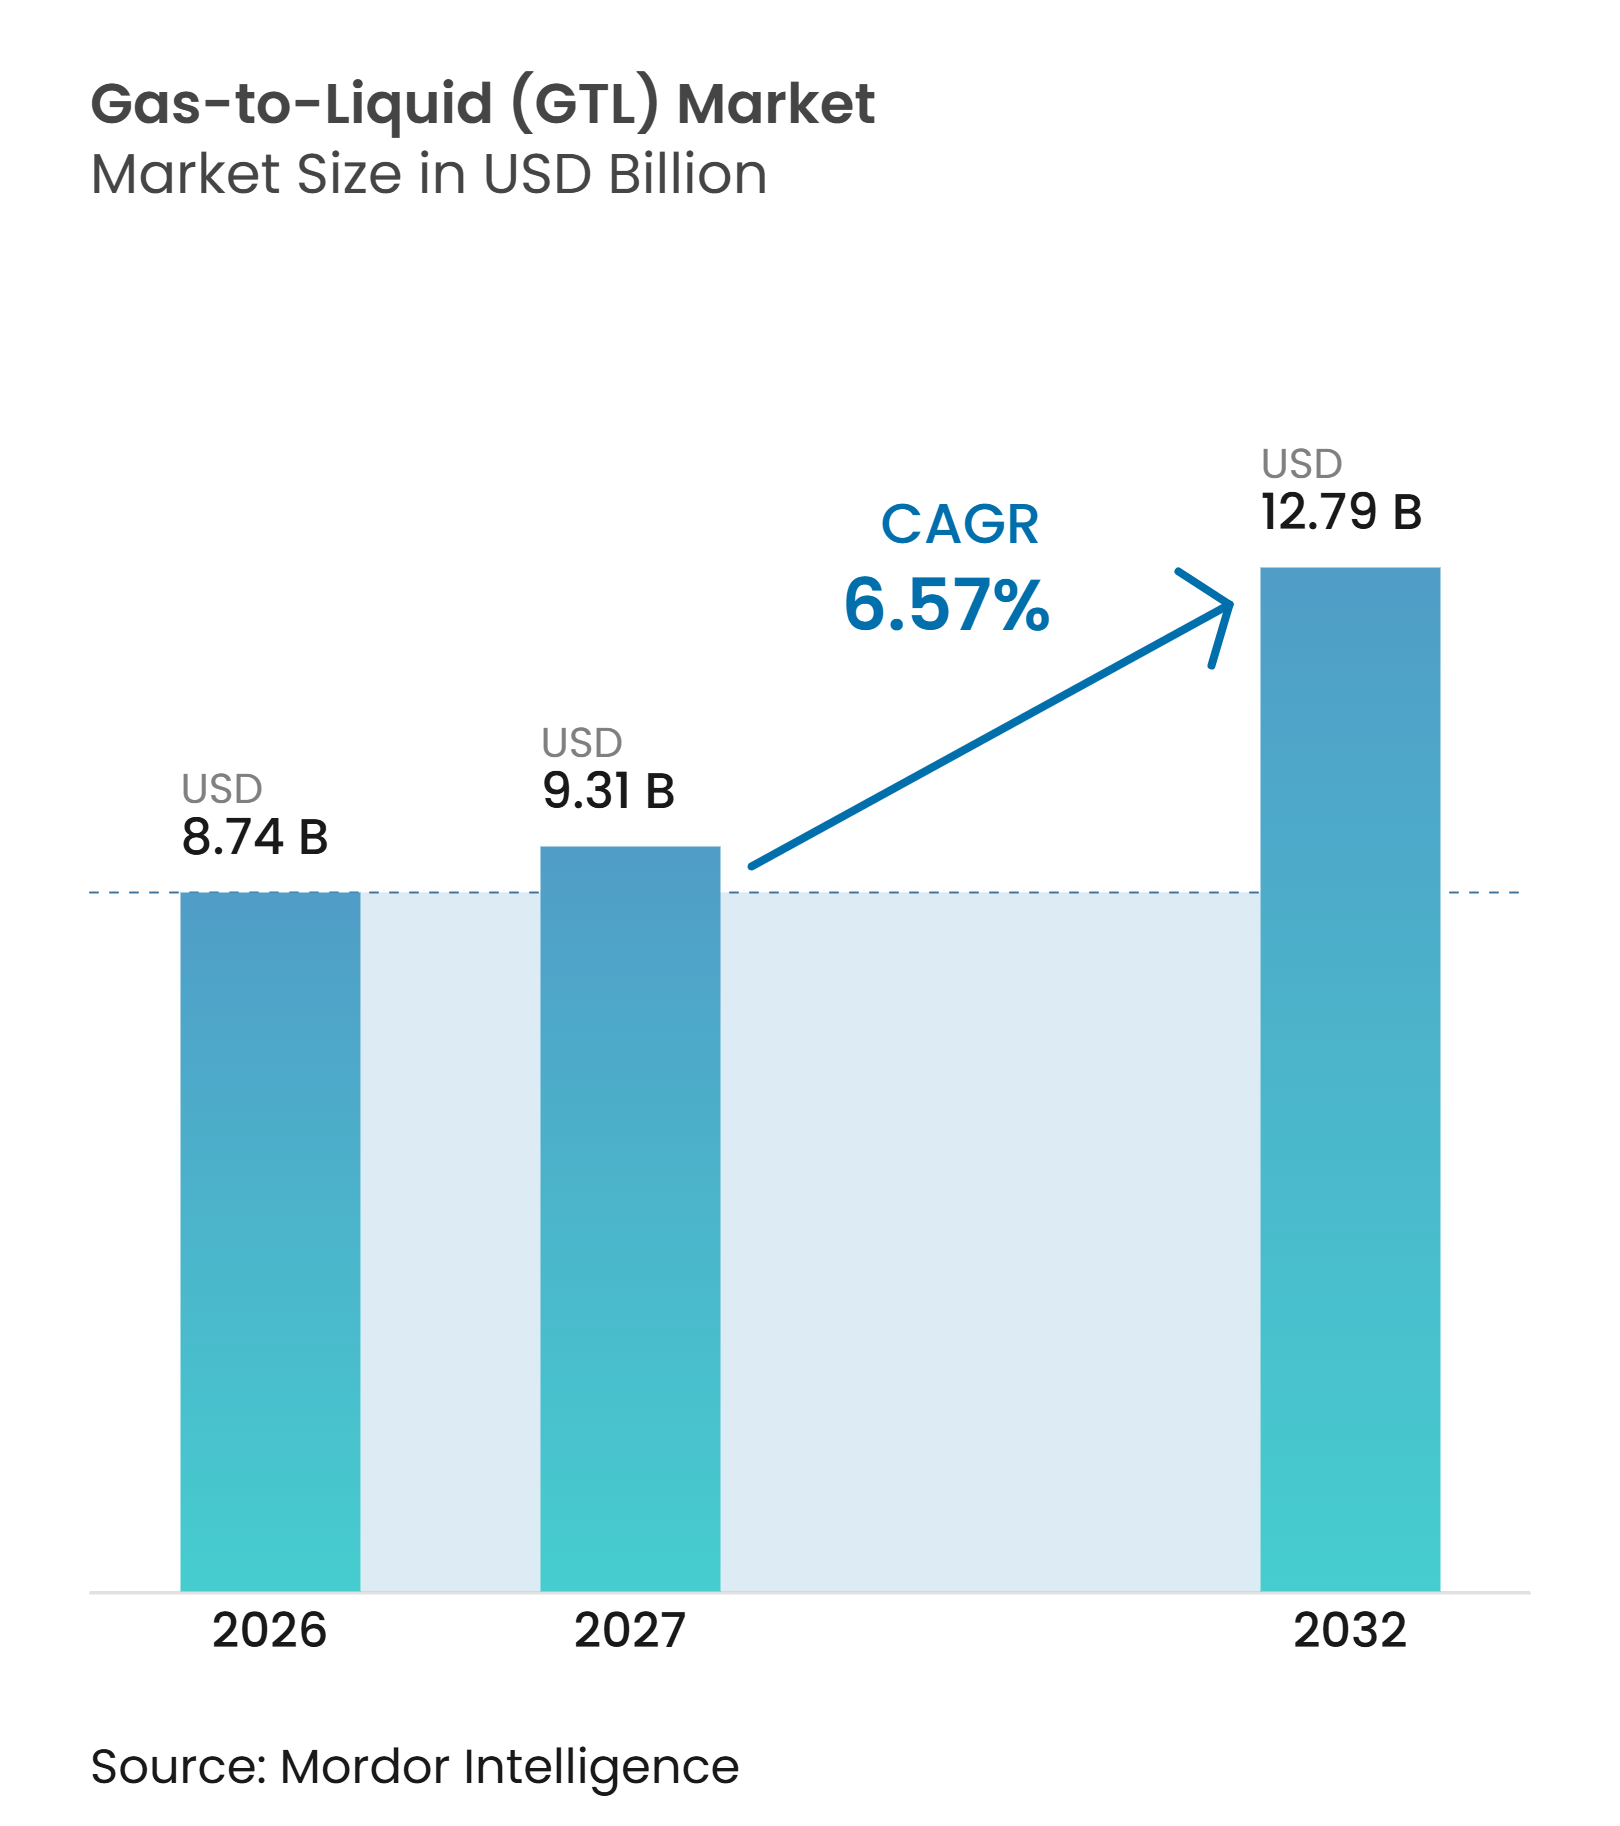
O tamanho do mercado de gás para líquido (GTL) foi avaliado em 8,74 bilhões de USD em 2026 e estima-se que cresça de 9,31 bilhões de USD em 2027 para atingir 12,79 bilhões de USD até 2032, a um CAGR de 6,57% durante o período de previsão (2027-2032). O mercado de gás para líquido (GTL) se beneficia do diesel sintético e da nafta com teor de enxofre muito baixo e alta qualidade de cetano. Essas características apoiam o uso em combustíveis de transporte, mistura para aviação e matérias-primas petroquímicas. O aumento da produção de gás na China e na Arábia Saudita amplia a base de matéria-prima, embora as decisões de investimento ainda dependam da diferença entre os custos do gás e os preços dos produtos vinculados ao petróleo bruto. O mercado de gás para líquido (GTL) também enfrenta exposição à capacidade de produção concentrada, requisitos de metano e altos custos de projeto, o que favorece operadores com fornecimento seguro de gás e tecnologia de conversão estabelecida.
Principais Conclusões do Relatório
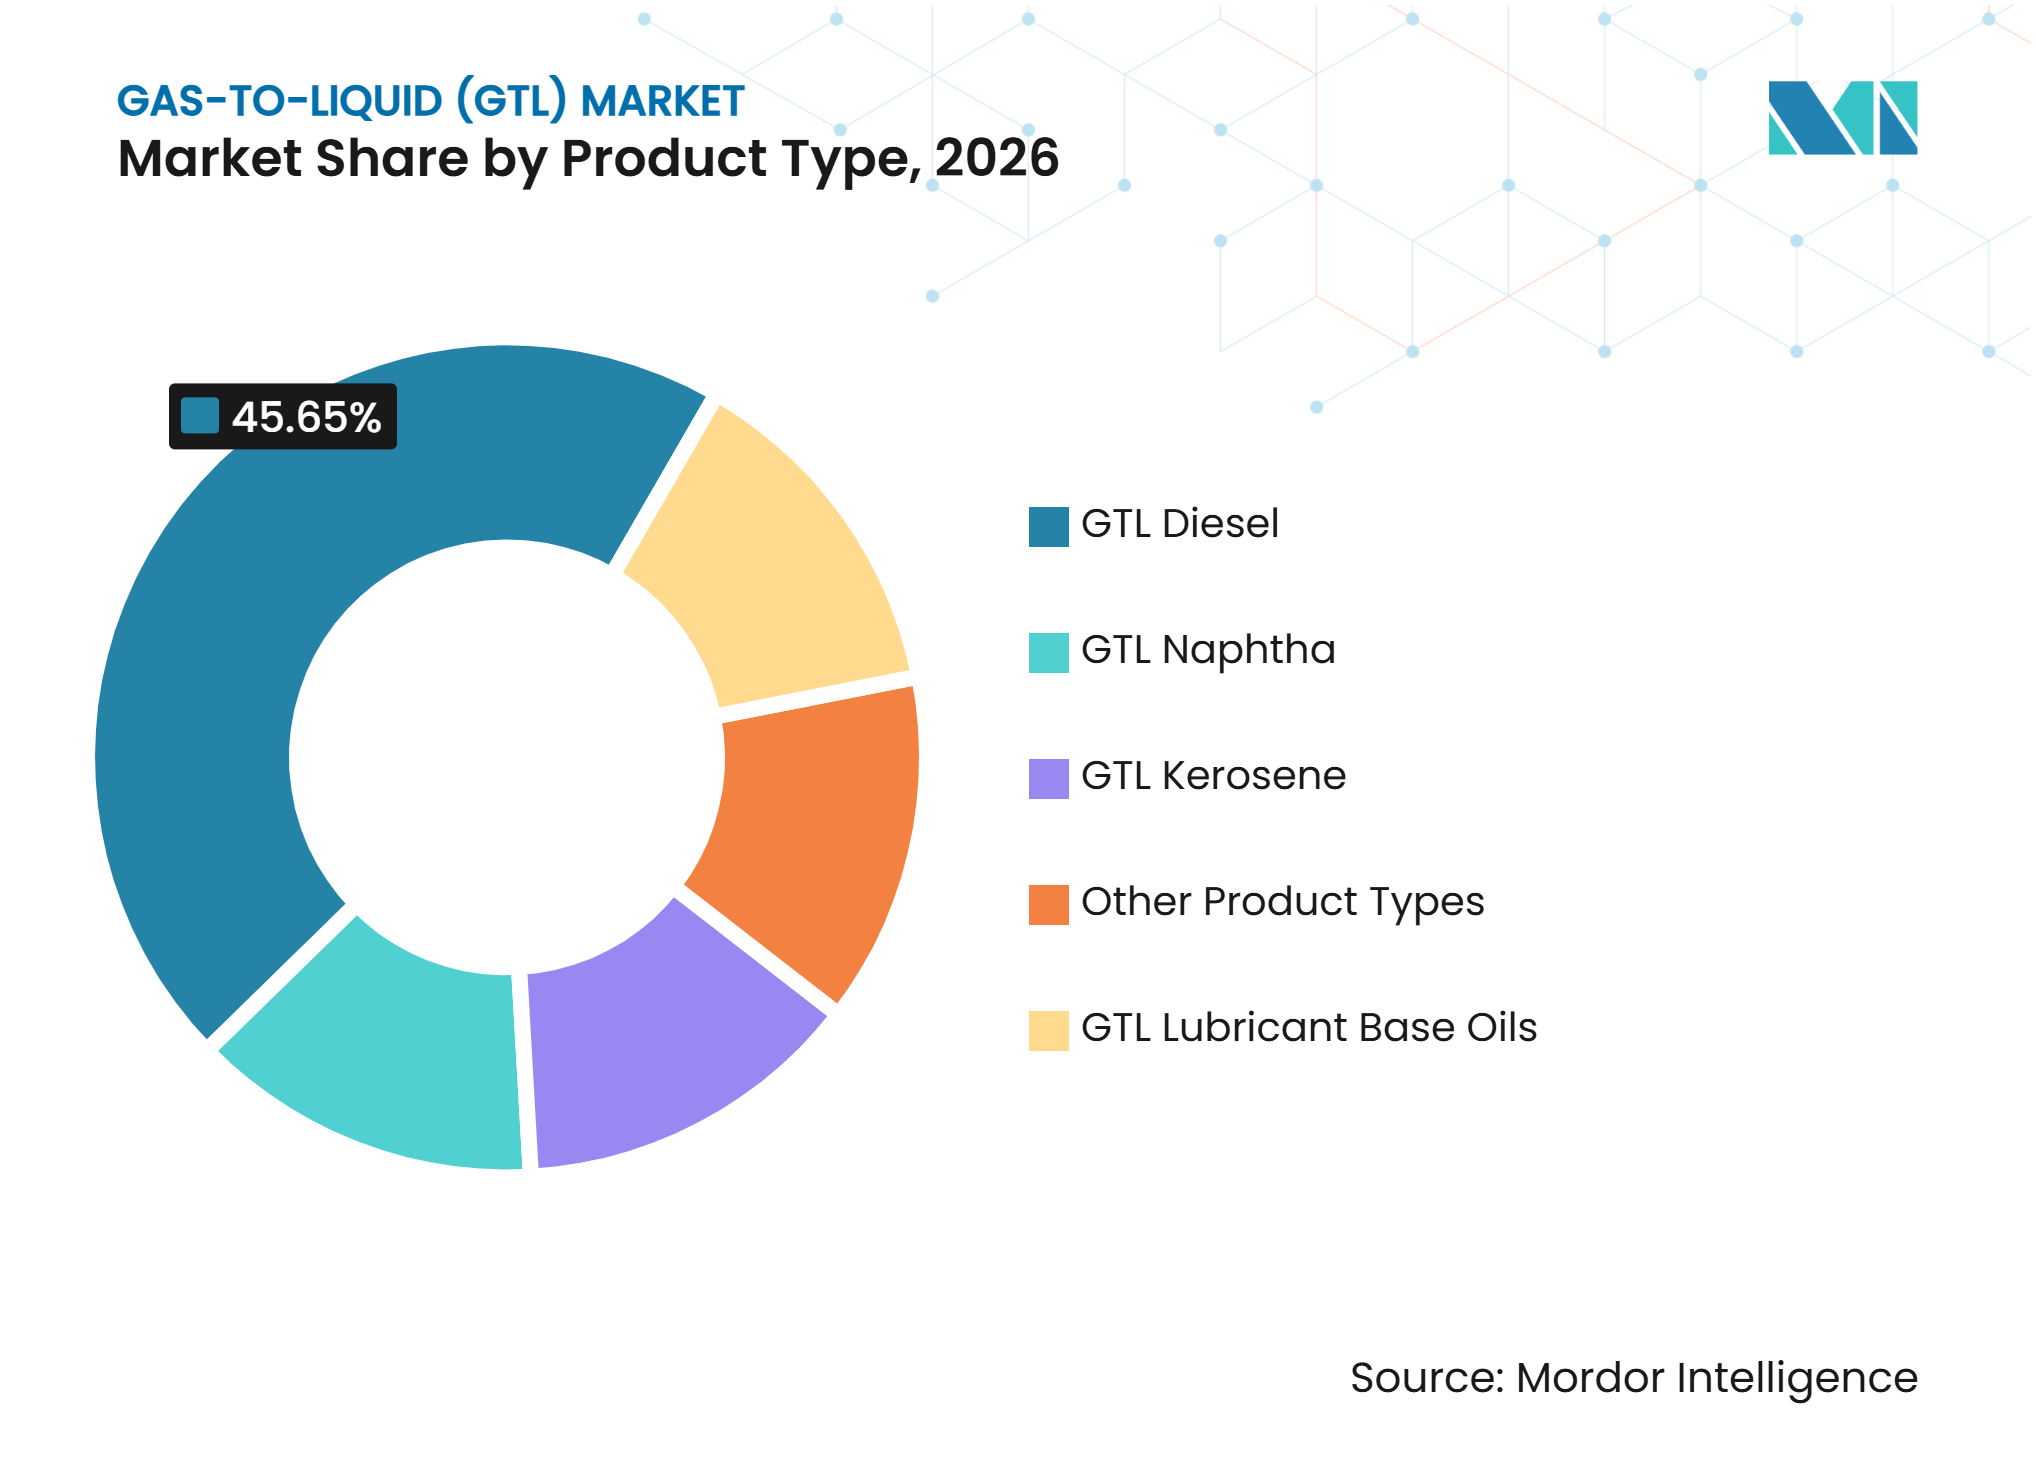
- Por tipo de produto, o diesel GTL detinha 45,65% da participação do mercado de gás para líquido (GTL) em 2026, enquanto a nafta GTL tem projeção de avançar a um CAGR de 7,14% até 2032.
- Por tecnologia, a síntese de Fischer-Tropsch detinha 72,43% da participação do mercado de gás para líquido (GTL) em 2026, enquanto o metanol para gasolina tem projeção de avançar a um CAGR de 7,45% até 2032.
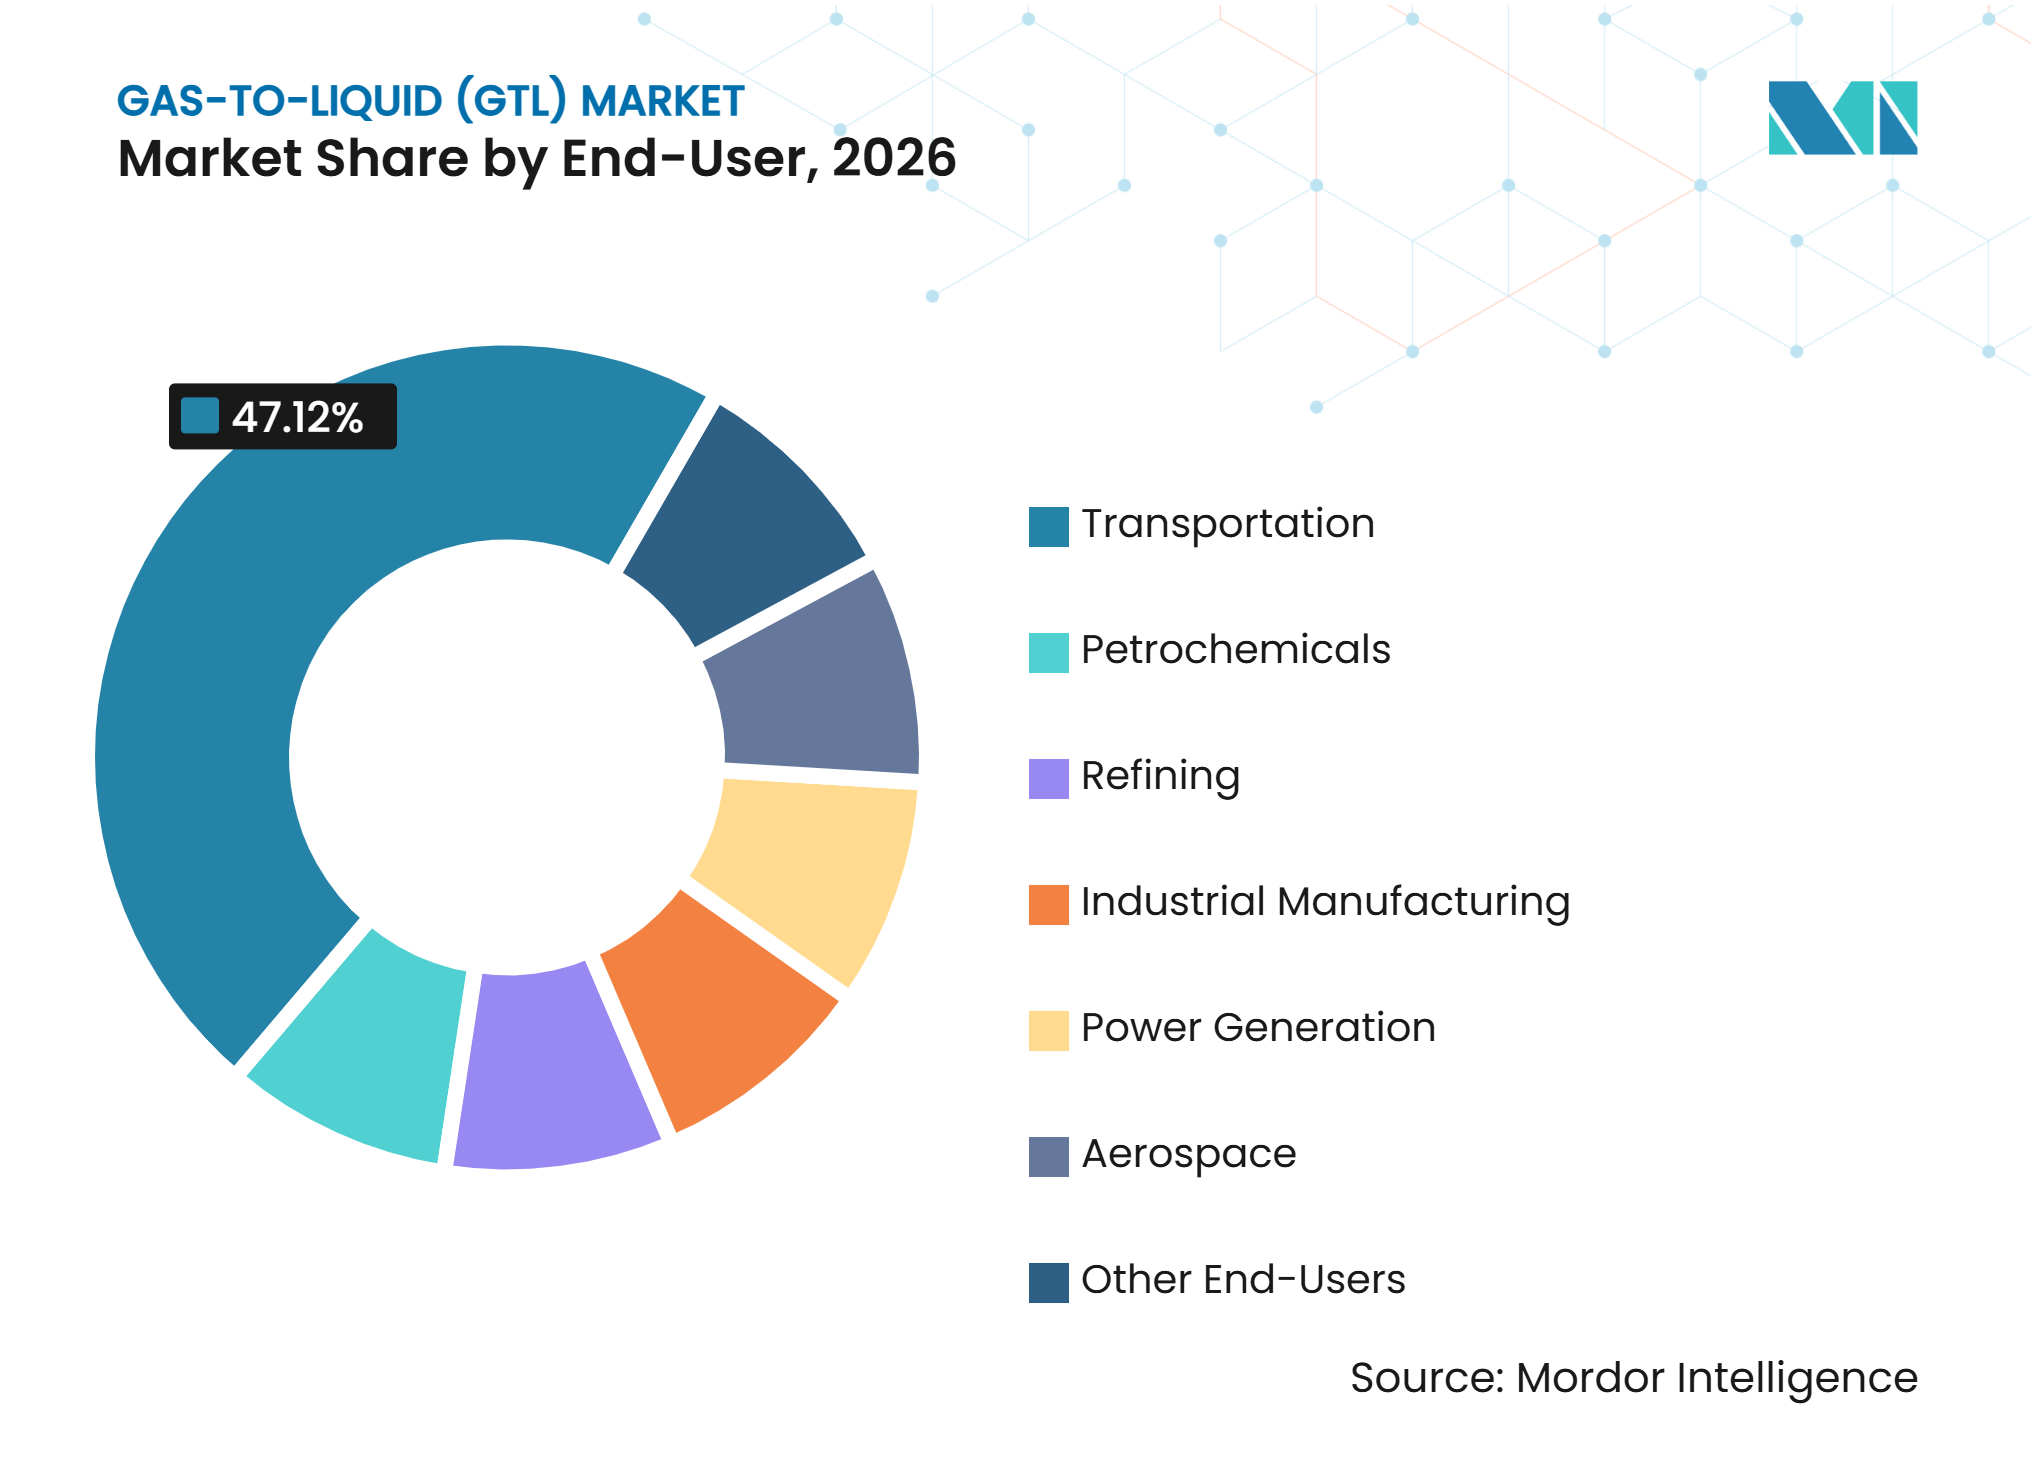
- Por usuário final, o transporte detinha 47,12% da participação do mercado de gás para líquido (GTL) em 2026, enquanto os petroquímicos têm projeção de avançar a um CAGR de 7,71% até 2032.
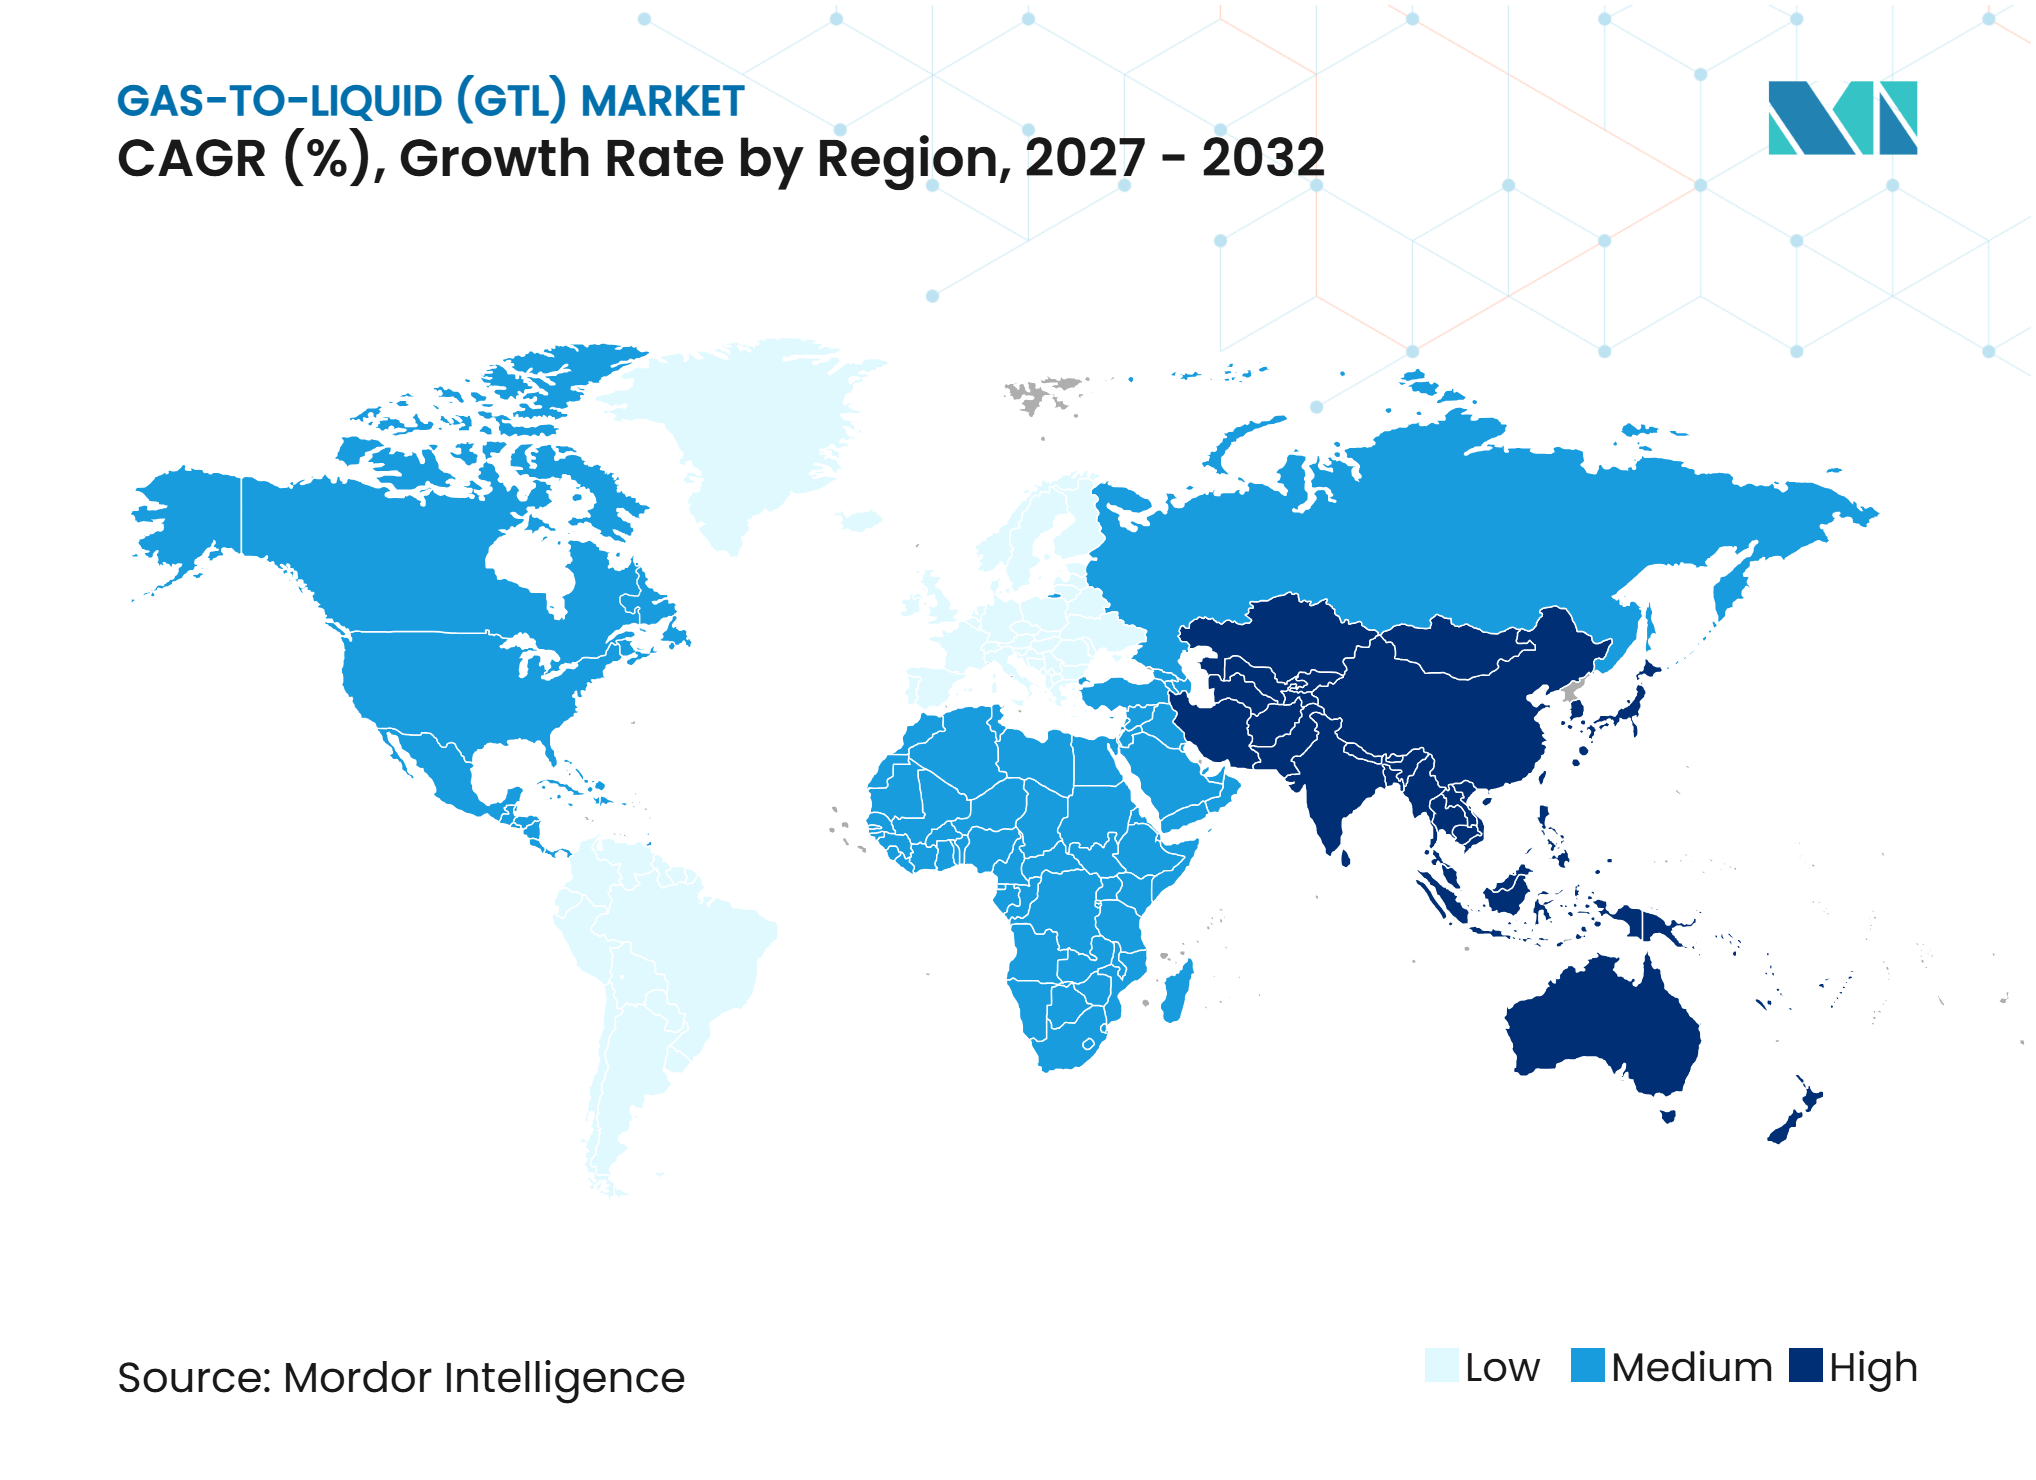
- Por geografia, o Oriente Médio e África detinham 38,91% da participação do mercado de gás para líquido (GTL) em 2026, enquanto a Ásia-Pacífico tem projeção de avançar a um CAGR de 7,66% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento na Produção de Gás Natural e Disponibilidade de Matéria-Prima | +1.6% | Global, com impacto concentrado no Oriente Médio, Ásia Central e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Monetização de Gás Isolado, Associado e de Queima | +1.4% | Núcleo da APAC, com extensão para MEA e África Subsaariana | Médio prazo (2-4 anos) |
| Demanda por Combustíveis Líquidos de Baixo Teor de Enxofre e Alto Índice de Cetano | +1.2% | América do Norte e UE, com crescente extensão para a ASEAN | Curto prazo (<=2 anos) |
| Expansão da Demanda Petroquímica por Nafta GTL e Matérias-Primas Especiais | +1.0% | Núcleo da APAC (China, Índia, Coreia do Sul), com extensão para MEA | Médio prazo (2-4 anos) |
| Implantação Modular de GTL para Recursos de Gás Remotos e de Médio Porte | +0.8% | África Subsaariana, Ásia Central e interior da América do Norte | Longo prazo (>=4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento na Produção de Gás Natural e Disponibilidade de Matéria-Prima
O fornecimento de gás natural está se expandindo em várias regiões produtoras mais rapidamente do que a capacidade dos gasodutos pode absorver. A Saudi Arabian Oil Company iniciou a produção do campo Jafurah em 2025 e tem como meta um aumento de 80% na capacidade de produção de gás até 2030 em relação aos níveis de 2021, o que poderia ampliar a disponibilidade de matéria-prima para o mercado de gás para líquido (GTL). A JSC Uzbekneftegaz concluiu o teste de desempenho de 100% no GTL do Uzbequistão em 2025, e a planta superou sua capacidade de projeto de 37.650 barris por dia sob sua estrutura de fornecimento seguro de gás. A disponibilidade de gás por si só não garante o desenvolvimento de projetos, pois os retornos ainda dependem de uma diferença duradoura entre os custos de matéria-prima e os preços dos produtos líquidos. A Ásia Central e partes do Oriente Médio permanecem relevantes para o mercado de gás para líquido (GTL), onde acordos de fornecimento respaldados por soberanos podem sustentar esse caso econômico. Essa estrutura favorece projetos do mercado de Gás para Líquido (GTL) com alocação de gás de longo prazo e escoamento de produtos definido.
Monetização de Gás Isolado, Associado e de Queima
A queima de gás é tanto um recurso comercial perdido quanto uma preocupação regulatória crescente. A Nigéria aprovou 28 empresas em dezembro de 2025 para capturar gás de 49 locais de queima no Delta do Níger, com o programa visando 2 bilhões de USD em investimento e 250-300 milhões de pés cúbicos padrão por dia de comercialização de gás. A Nigerian National Petroleum Company Limited e a Heirs Energies assinaram acordos para 180 milhões de pés cúbicos padrão por dia no OML 17, embora os usos planejados incluam geração de energia, gás liquefeito de petróleo e gás natural comprimido, em vez de GTL. Essa concorrência torna os campos remotos com acesso limitado a gasodutos mais importantes para o mercado de gás para líquido (GTL). A Velocys e a Tetracore GTL Limited assinaram um memorando de entendimento em 2025 para um projeto nigeriano proposto que converteria 55 milhões de pés cúbicos padrão por dia em diesel, Jet A-1 e nafta[1].
Demanda por Combustíveis Líquidos de Baixo Teor de Enxofre e Alto Índice de Cetano
O diesel GTL pode atender aos requisitos de baixo teor de enxofre por meio de sua rota de síntese, em vez do hidrotratamento pós-refinaria. Os requisitos de veículos Euro 7 e as regras de teor de enxofre em combustíveis da Organização Marítima Internacional apoiam a demanda por misturas mais limpas em usos rodoviários e marítimos. O GTL do Uzbequistão confirmou em seu teste de desempenho de 2025 que seu querosene parafínico sintético atendeu aos requisitos D7566 da Sociedade Americana para Testes e Materiais (ASTM) para mistura de Jet A-1. Os mercados da China, Índia e ASEAN combinam requisitos mais rigorosos de qualidade do ar com a necessidade de qualidade consistente de combustível. Essas condições favorecem os fornecedores do mercado de gás para líquido (GTL) que podem manter especificações confiáveis em escala.
Expansão da Demanda Petroquímica por Nafta GTL e Matérias-Primas Especiais
A nafta GTL tem teor muito baixo de aromáticos e enxofre, o que pode apoiar seu uso como matéria-prima para craqueamento a vapor. As interrupções no fornecimento de nafta do Golfo e de gás liquefeito de petróleo em março de 2026 forçaram as plantas petroquímicas a reduzir a produção de polímeros, demonstrando o valor do fornecimento diversificado de matéria-prima. A QatarEnergy está expandindo a capacidade petroquímica por meio de craqueadores à base de etano no Catar e nos Estados Unidos, o que aumenta o valor estratégico das matérias-primas de alta pureza. A maior demanda química oferece ao mercado de gás para líquido (GTL) uma saída de receita menos dependente dos ciclos de combustível rodoviário. Também aumenta a importância dos acordos de escoamento de produtos que incluem tanto combustíveis quanto matérias-primas químicas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Intensidade de Capital e Longos Períodos de Retorno do Projeto | -0.8% | Global, com arrasto concentrado em mercados emergentes | Longo prazo (>=4 anos) |
| Exposição às Diferenças de Preço entre Petróleo Bruto e Gás Natural | -0.6% | Global; mais agudo na América do Norte e Europa | Curto prazo (<=2 anos) |
| Intensidade de Carbono, Vazamento de Metano e Risco de Transição Energética | -0.5% | UE e América do Norte; influência regulatória do Regulamento de Metano da UE (UE/2024/1787) e dos padrões OOOOb/OOOOc da Agência de Proteção Ambiental dos EUA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alta Intensidade de Capital e Longos Períodos de Retorno do Projeto
Grandes projetos de GTL historicamente exigiram de 5 a 20 bilhões de USD de capital e longos períodos de retorno. A NiQuan Energy LLC foi novamente colocada em recuperação judicial após tentativas de reinicialização malsucedidas que consumiram mais de 300 milhões de USD, e seus ativos foram listados para venda em 2025. O Governo de Trinidad e Tobago tinha 95 milhões de USD em faturas de gás não pagas a receber. A Sasol tinha como meta um preço de equilíbrio do petróleo de 50 USD por barril em Secunda até o ano fiscal de 2028, após desafios de produção no ano fiscal de 2025, demonstrando o esforço de capital contínuo necessário mesmo em ativos maduros. Métodos variáveis de contabilização de carbono entre jurisdições acrescentam incerteza aos modelos de investimento de longa duração no mercado de gás para líquido (GTL). Isso torna o acesso a respaldo soberano ou balanços patrimoniais sólidos especialmente importante para o desenvolvimento do mercado de Gás para Líquido (GTL).
Intensidade de Carbono, Vazamento de Metano e Risco de Transição Energética
O Regulamento de Metano da União Europeia entrou em vigor em agosto de 2024 e estabelece obrigações de medição, relatório e verificação que se aplicam aos importadores de combustíveis fósseis a partir de 2027[2]. Essa estrutura aumenta os requisitos de conformidade para exportadores de produtos GTL para a Europa. A QatarEnergy alertou em outubro de 2025 que seus fornecimentos poderiam ser redirecionados caso os requisitos europeus de diligência devida corporativa não fossem modificados para empresas estatais. Os investidores também avaliam a possibilidade de vidas operacionais mais curtas para projetos baseados em combustíveis fósseis, o que pode elevar os obstáculos ao financiamento. A Velocys projetou o microFTL para operar com gás fóssil ou gás de síntese renovável, oferecendo uma opção para ajustar as matérias-primas ao longo do tempo. Essa flexibilidade pode ser relevante à medida que os participantes do mercado de Gás para Líquido (GTL) respondem às mudanças nos requisitos de carbono.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
O Diesel GTL Mantém Escala, Enquanto a Nafta GTL Ganha ValorO diesel GTL detinha uma participação de 45,65% em 2026, refletindo o papel de longa data dos combustíveis de transporte em grandes instalações de Fischer-Tropsch. Seu baixo teor de enxofre e alta qualidade de cetano apoiam o uso na infraestrutura de diesel existente. A demanda por diesel rodoviário permanece relevante na Europa, nos países do Conselho de Cooperação do Golfo e nos mercados da ASEAN, onde as especificações de combustível estão se tornando mais rigorosas. O setor de gás para líquido (GTL) foi historicamente estruturado em torno dessa demanda por combustíveis líquidos. Grandes instalações, portanto, continuam a tratar o rendimento de diesel, a confiabilidade operacional e a qualidade da mistura como prioridades comerciais centrais.
A nafta GTL tem projeção de avançar a um CAGR de 7,14% até 2032. A demanda por nafta GTL é sustentada por produtores químicos que buscam matéria-prima de menor teor de aromáticos para craqueamento a vapor. A Agência Internacional de Energia espera que as matérias-primas petroquímicas respondam por mais de 60% do crescimento da demanda de petróleo em 2026. O querosene GTL também ganhou relevância após o GTL do Uzbequistão confirmar a conformidade com a norma ASTM D7566 para querosene parafínico sintético em 2025. Os óleos de base lubrificante GTL permanecem uma aplicação premium menor, pois suas características de viscosidade e térmicas podem apoiar usos automotivos e industriais.



Por Tecnologia:
A Síntese de Fischer-Tropsch Lidera, Enquanto o Metanol para Gasolina AvançaA síntese de Fischer-Tropsch detinha uma participação de 72,43% em 2026. A tecnologia tem décadas de histórico operacional e se beneficia da expertise em processos detida por licenciadores estabelecidos. A tecnologia de destilado em fase de lama da Sasol apoia o ORYX GTL e o GTL do Uzbequistão, ajudando os operadores a manter especificações consistentes em escala comercial. Essa base instalada confere à tecnologia de Fischer-Tropsch um papel significativo em todo o setor de gás para líquido (GTL). Também cria barreiras para entrantes que não possuem reatores, catalisadores e capacidades operacionais comprovados.
O metanol para gasolina tem projeção de avançar a um CAGR de 7,45% até 2032. A rota pode ser relevante onde já existem ativos de metanol, ou onde os operadores preferem uma menor pegada de conversão. A Exxon Mobil Corporation apresentou seu processo de Metanol para Gasolina em leito fluidizado na Conferência Europeia de Tecnologia de Refino de 2025 como uma rota para gasolina de baixo teor de enxofre. O Syngas-to-Gasoline Plus oferece flexibilidade de alimentação entre biomassa, gás e gás de síntese derivado de carvão. Uma revisão revisada por pares de 2025 concluiu que projetos intensificados de reatores de Fischer-Tropsch de baixa temperatura poderiam tornar as unidades modulares mais práticas para recursos de gás menores.
Por Usuário Final:
O Transporte Mantém a Demanda Enquanto os Petroquímicos Crescem Mais RapidamenteO transporte detinha uma participação de 47,12% em 2026. Os operadores de frotas valorizam o diesel sem enxofre porque pode funcionar com os sistemas de distribuição de combustível e veículos existentes. Essa base de demanda continua a apoiar a utilização de grandes plantas GTL legadas. O segmento também inclui oportunidades de mistura marítima e de aviação, onde produtos de baixo teor de enxofre e parafínicos têm vantagem de qualidade.
Os petroquímicos têm projeção de avançar a um CAGR de 7,71% até 2032. Os operadores químicos usam nafta de alta pureza para melhorar a qualidade da alimentação do craqueador e reduzir a carga de processamento associada a compostos aromáticos. Os refinadores também podem usar frações GTL como misturas para melhorar o índice de cetano e atender às especificações do produto. Os usos na manufatura industrial incluem solventes, óleos de processo e fluidos especiais. No setor aeroespacial, a qualificação ASTM D7566 apoia o uso de querosene de Fischer-Tropsch na mistura de combustível de aviação sustentável.

Análise Geográfica
Oriente Médio e África
O Oriente Médio e África detinham uma participação de 38,91% em 2026. A Cidade Industrial de Ras Laffan, no Catar, abriga o Pearl GTL, que converte 1,6 bilhão de pés cúbicos por dia de gás de poço em 140.000 barris por dia de produtos, e o ORYX GTL, com capacidade de 34.000 barris por dia. A Saudi Arabian Oil Company iniciou a produção de Jafurah em 2025, fortalecendo a disponibilidade regional de gás para usos a jusante. A expansão do Campo Norte do Catar tem como meta 126 milhões de toneladas métricas por ano de capacidade de gás natural liquefeito até 2027, reforçando sua infraestrutura mais ampla de monetização de gás. A concentração de capacidade também criou risco quando ataques em março de 2026 interromperam a produção no Pearl GTL e no ORYX GTL. O programa de gás de queima da Nigéria oferece um caminho para projetos menores onde o transporte de gás permanece limitado.
Ásia-Pacífico
A Ásia-Pacífico tem projeção de avançar a um CAGR de 7,66% até 2032. A PetroChina Company Limited relatou que sua produção doméstica de gás natural cresceu 6,2% para 261,9 bilhões de metros cúbicos em 2025. A região tem demanda por combustíveis de transporte mais limpos, matérias-primas petroquímicas e componentes de combustível de aviação. China, Índia e países da ASEAN estão endurecendo os padrões de qualidade do ar, o que apoia o uso de combustíveis de menor teor de enxofre. O GTL do Uzbequistão concluiu seu teste de desempenho em 2025 acima da capacidade de projeto e tinha como meta um aumento de produção de 15%-20% em 2026. A Petronas e a Petros enfrentaram uma disputa de agregação de gás em 2025 que exigiu intervenção legal para manter o fornecimento à instalação de Bintulu da Shell plc, demonstrando como as regras de fornecimento podem afetar as operações das plantas.
América do Norte, Europa e América do Sul
A América do Norte tem abundante gás não convencional, mas as exportações de gás natural liquefeito frequentemente oferecem uma rota de monetização mais estabelecida do que a nova conversão GTL. A Chevron Corporation tem contrato para exportar 7 milhões de toneladas métricas por ano de gás natural liquefeito da Costa do Golfo dos Estados Unidos a partir de 2026. A Europa depende amplamente de importações para produtos GTL usados em mistura de baixo teor de enxofre e aplicações de aviação. O Regulamento de Metano da União Europeia reformulará os termos para importações de combustíveis fósseis a partir de 2027 por meio de seus requisitos de medição, relatório e verificação. Na América do Sul, a Petroleo Brasileiro S.A. expandiu o processamento em sua Unidade de Processamento de Gás Natural Boaventura para 21 milhões de metros cúbicos por dia em maio de 2025.
Cenário Competitivo
Concentração do Mercado
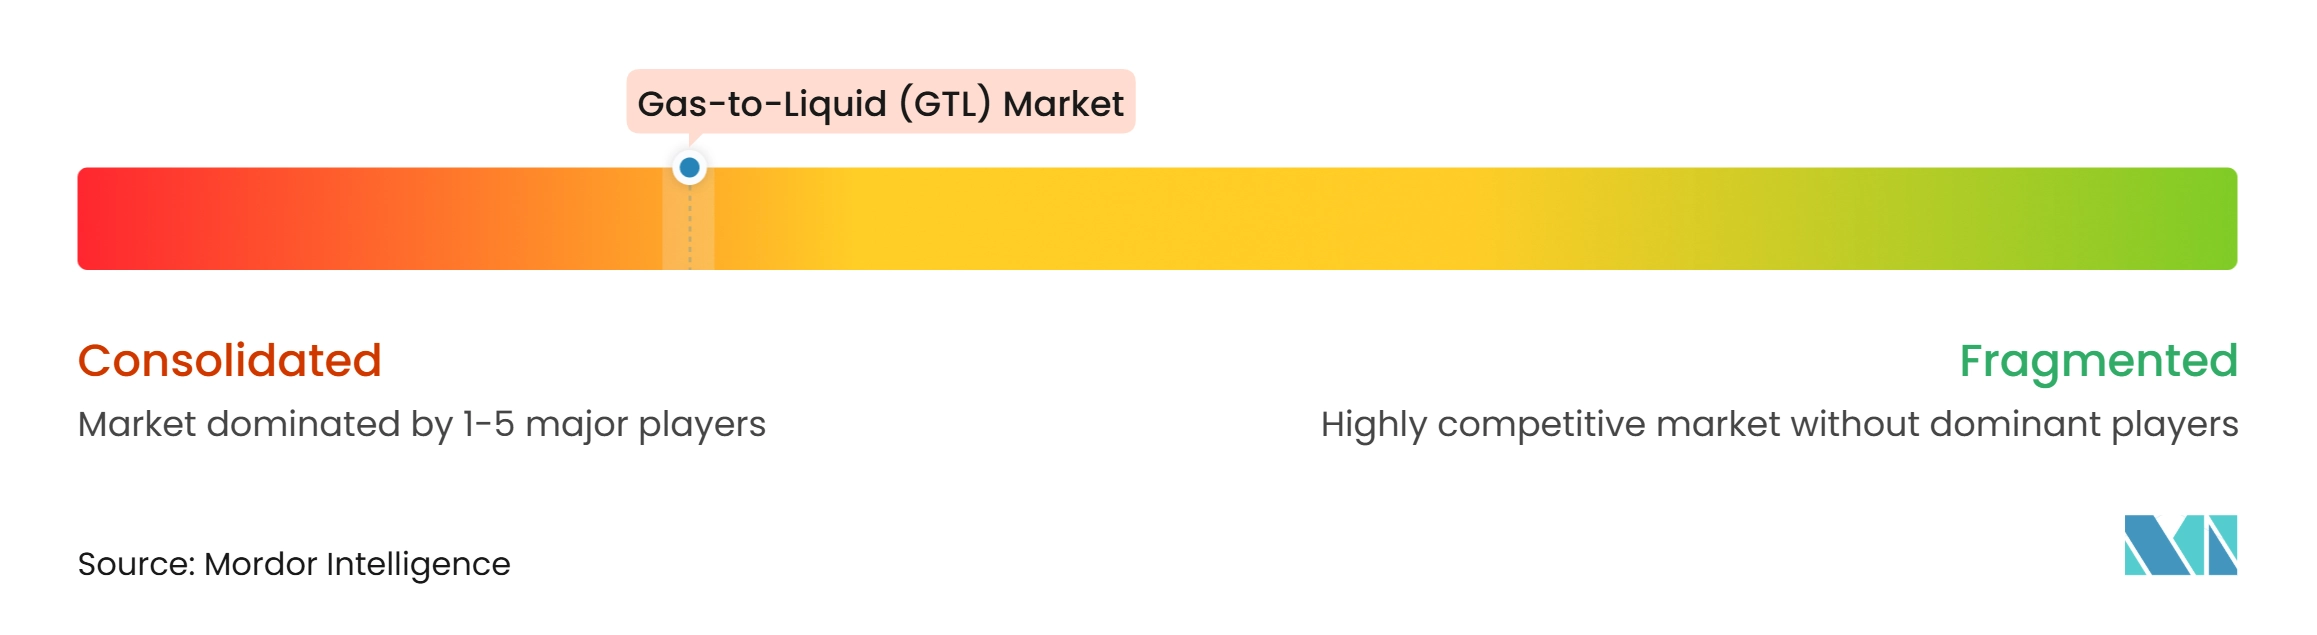
O mercado de gás para líquido (GTL) é consolidado, com os principais participantes incluindo Shell plc, QatarEnergy, Sasol, Chevron Corporation e JSC Uzbekneftegaz. A Shell plc e a QatarEnergy operam no Pearl GTL, enquanto a QatarEnergy e a Sasol são proprietárias do ORYX GTL por meio de um arranjo de 51% e 49%. A Sasol também licencia a tecnologia usada no GTL do Uzbequistão, que concluiu seu teste de desempenho de 2025 acima de sua capacidade de projeto. O mercado de gás para líquido (GTL) consequentemente recompensa o acesso seguro ao gás, a expertise em processos proprietários e o desempenho operacional confiável. Essas vantagens são difíceis de replicar em grande escala.
Os operadores estão se concentrando em ganhos de desempenho nas instalações existentes em vez de se comprometer imediatamente com novos megaprojetos. O Pearl GTL ingressou na Rede Global de Faróis do Fórum Econômico Mundial em setembro de 2025 após implementar mais de 45 tecnologias da Quarta Revolução Industrial, incluindo análise preditiva e gêmeos digitais. A Sasol está buscando melhorias em Secunda para atingir um preço de equilíbrio do petróleo de 50 USD por barril até o ano fiscal de 2028. A Velocys lançou o microFTL em junho de 2025 e posicionou o pacote para projetos de conversão modular de menor capital. O projeto proposto da Tetracore ilustra como unidades menores poderiam ampliar o mercado de gás para líquido (GTL) além das grandes plantas convencionais.
Alguns participantes enfrentam barreiras operacionais e de financiamento não resolvidas. A instalação de Mossel Bay da PetroSA permanece não operacional, e a Companhia Nacional de Petróleo da África do Sul está considerando opções de reinicialização com parceiros do setor privado. A recuperação judicial da NiQuan Energy LLC destaca o risco de escalada de custos, problemas de segurança e fornecimento instável de gás para plantas menores. As próximas mudanças competitivas no mercado de gás para líquido (GTL) provavelmente dependerão de se as tecnologias modulares alcançam uma economia confiável em recursos de gás remotos.
Líderes do Setor de Gás para Líquido (GTL)
-
Shell plc
-
QatarEnergy
-
Sasol
-
Chevron Corporation
-
JSC Uzbekneftegaz
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gás para Líquido (GTL) Empresas cobertas neste relatório
- Chevron Corporation
- Exxon Mobil Corporation
- JSC Uzbekneftegaz
- Nigerian National Petroleum Company Limited
- NiQuan Energy LLC
- ORYX GTL
- PetroChina Company Limited
- Petroleo Brasileiro S.A.
- Petronas
- PetroSA
- QatarEnergy
- Sasol
- Saudi Arabian Oil Company
- Shell plc
- Velocys
Desenvolvimentos industriais recentes em Mercado de Gás para Líquido (GTL)
- Outubro de 2026: A Shell plc reiniciou parcialmente sua planta de gás para líquido (GTL) Pearl no Catar, seis meses após a instalação ter sofrido danos durante o conflito com o Irã. O reinício permitiu produção limitada e o retorno de algumas cargas de nafta ao mercado, enquanto os reparos no segundo trem de processamento tinham previsão de continuar até o primeiro trimestre de 2027.
- Junho de 2026: A Cerilon GTL ND Inc. firmou acordos definitivos de licenciamento de tecnologia com a Topsoe A/S e a Sasol para sua proposta de instalação GTL no Condado de Williams, Dakota do Norte. O projeto foi concebido para converter gás natural em óleos de base Grupo III+, diesel de ultrabaixo teor de enxofre e nafta, com os acordos de licenciamento sujeitos ao financiamento do projeto.
Escopo do Relatório Global do Mercado de Gás para Líquido (GTL)
A tecnologia de gás para líquido (GTL) converte gás natural em produtos hidrocarbonetos líquidos por meio de processos de conversão química, produzindo combustíveis e produtos especiais com propriedades comparáveis às dos produtos convencionais à base de petróleo. O processo permite a produção de combustíveis de queima mais limpa, lubrificantes sintéticos e matérias-primas petroquímicas a partir do gás natural. Os produtos GTL são utilizados em aplicações de transporte, refino, manufatura industrial e processamento químico.
O Mercado de Gás para Líquido (GTL) é segmentado por tipo de produto, tecnologia, usuário final e geografia. Por tipo de produto, o mercado é segmentado em diesel GTL, nafta GTL, querosene GTL, óleos de base lubrificante GTL e outros tipos de produto. Por tecnologia, o mercado é segmentado em síntese de Fischer-Tropsch, metanol para gasolina, Syngas-to-Gasoline Plus e outras tecnologias. Por usuário final, o mercado é segmentado em transporte, petroquímicos, refino, manufatura industrial, geração de energia, aeroespacial e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para gás para líquido (GTL) em 16 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Diesel GTL |
| Nafta GTL |
| Querosene GTL |
| Óleos de Base Lubrificante GTL |
| Outros Tipos de Produto |
| Síntese de Fischer-Tropsch |
| Metanol para Gasolina |
| Syngas-to-Gasoline Plus |
| Outras Tecnologias |
| Transporte |
| Petroquímicos |
| Refino |
| Manufatura Industrial |
| Geração de Energia |
| Aeroespacial |
| Outros Usuários Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Diesel GTL | |
| Nafta GTL | ||
| Querosene GTL | ||
| Óleos de Base Lubrificante GTL | ||
| Outros Tipos de Produto | ||
| Por Tecnologia | Síntese de Fischer-Tropsch | |
| Metanol para Gasolina | ||
| Syngas-to-Gasoline Plus | ||
| Outras Tecnologias | ||
| Por Usuário Final | Transporte | |
| Petroquímicos | ||
| Refino | ||
| Manufatura Industrial | ||
| Geração de Energia | ||
| Aeroespacial | ||
| Outros Usuários Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de gás para líquido (GTL)?
O tamanho do mercado de gás para líquido (GTL) foi avaliado em 8,74 bilhões de USD em 2026 e estima-se que cresça de 9,31 bilhões de USD em 2027 para atingir 12,79 bilhões de USD até 2032, a um CAGR de 6,57% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por produtos de gás para líquido?
A demanda é sustentada por combustíveis de baixo teor de enxofre e alto índice de cetano, matérias-primas químicas e pela necessidade de monetizar gás isolado ou de queima.
Qual produto tem projeção de avançar mais rapidamente até 2032?
A Nafta GTL tem projeção de avançar a um CAGR de 7,14% até 2032, sustentada pela demanda por matéria-prima petroquímica de alta pureza.
Qual tecnologia detinha a maior participação em 2026?
A síntese de Fischer-Tropsch detinha uma participação de 72,43% em 2026, sustentada por sua base operacional estabelecida e expertise em processos.