
ガス・トゥ・リキッド(GTL)市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 9.31 十億米ドル |
| 市場規模 (2032) | 12.79 十億米ドル |
| 成長率 (2027 - 2032) | 6.57 % |
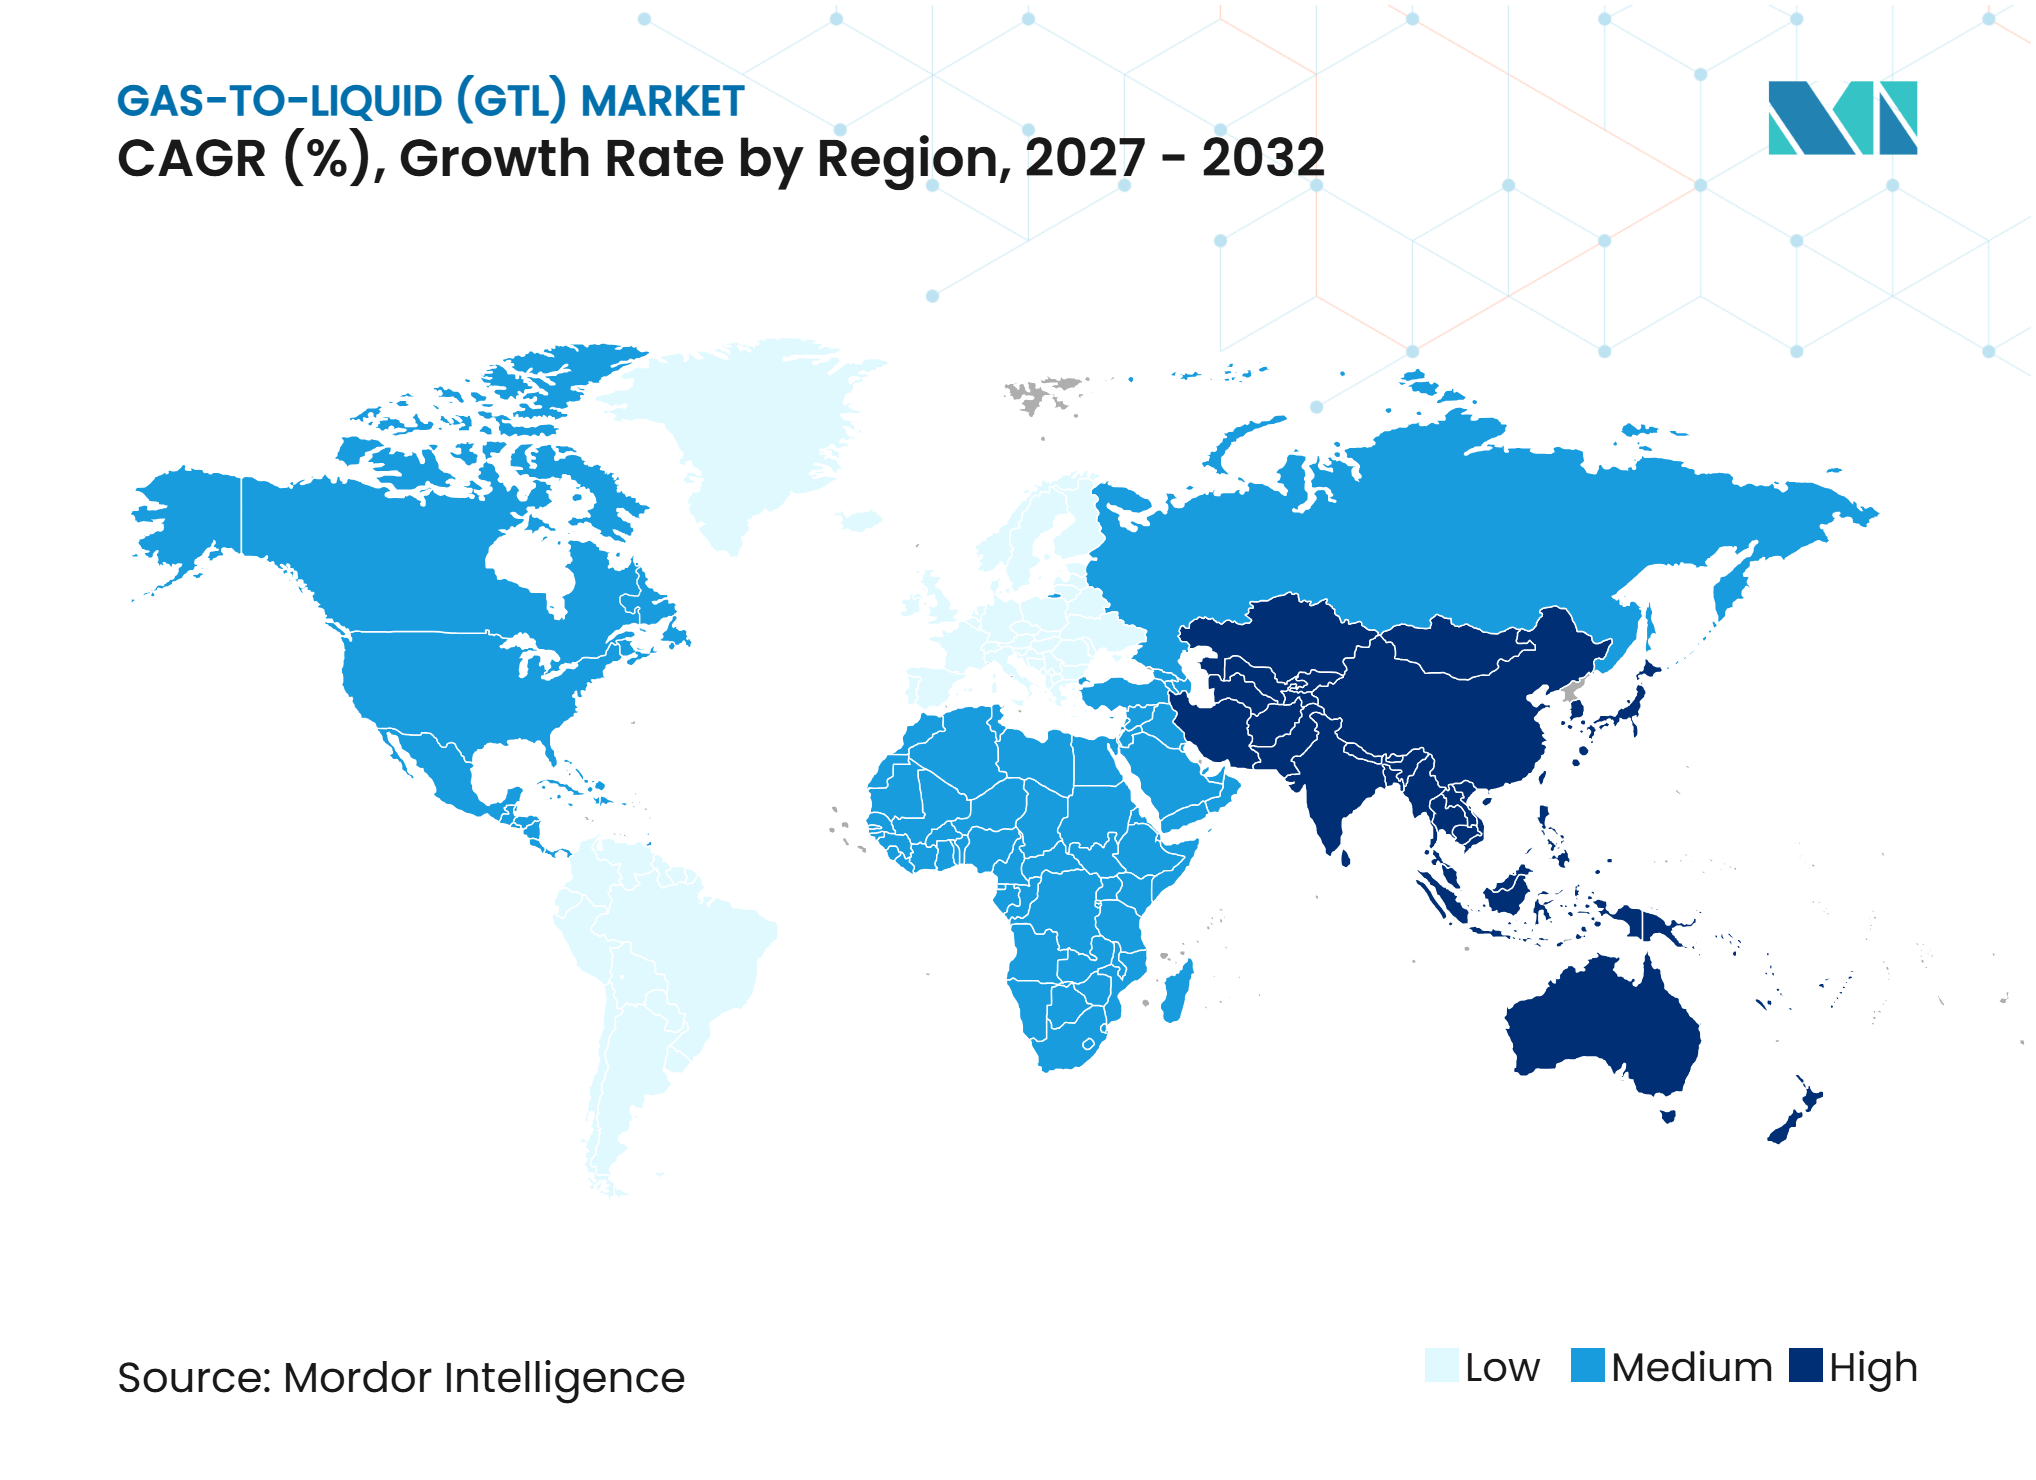
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 中東とアフリカ |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるガス・トゥ・リキッド(GTL)市場分析
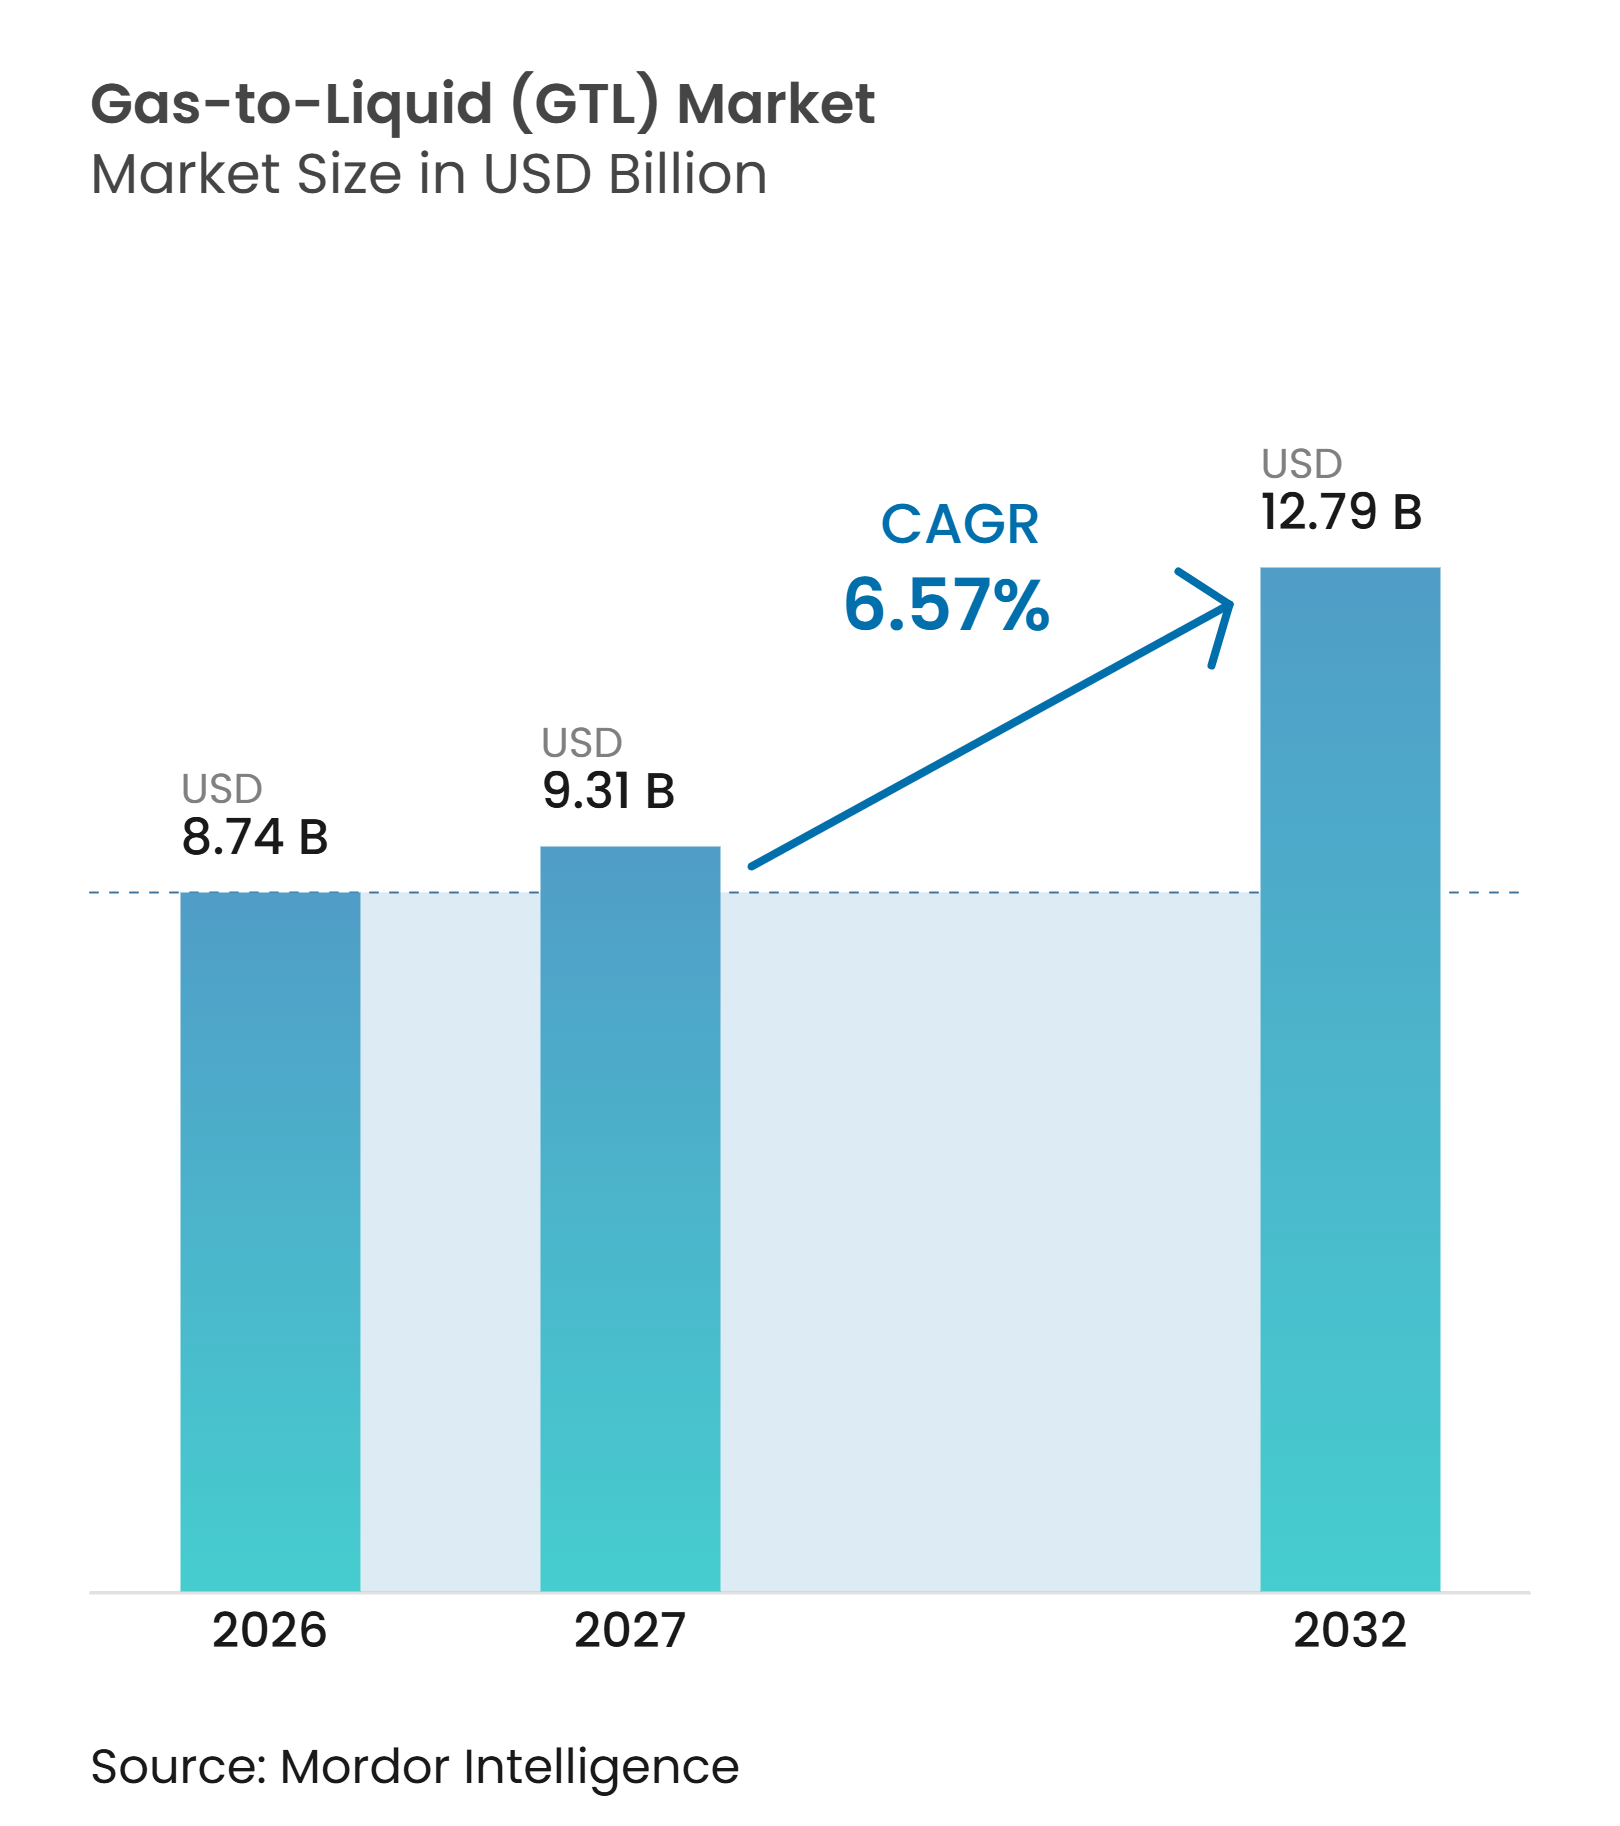
ガス・トゥ・リキッド(GTL)市場規模は2026年に8.74 ビリオン 米ドルと評価されており、2027年の9.31 ビリオン 米ドルから2032年には12.79 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.57%となっています。ガス・トゥ・リキッド(GTL)市場は、硫黄含有量が非常に低く、セタン価の高い合成ディーゼルおよびナフサの恩恵を受けています。これらの特性は、輸送燃料、航空ブレンド、および石油化学フィードストックへの利用を支えています。中国およびサウジアラビアにおけるガス生産の増加はフィードストック基盤を拡大していますが、投資判断は依然としてガスコストと原油連動製品価格のスプレッドに依存しています。ガス・トゥ・リキッド(GTL)市場はまた、生産能力の集中、メタン要件、および高いプロジェクトコストというリスクにさらされており、これらは安定したガス供給と確立された転換技術を持つオペレーターに有利に働きます。
主要レポートのポイント
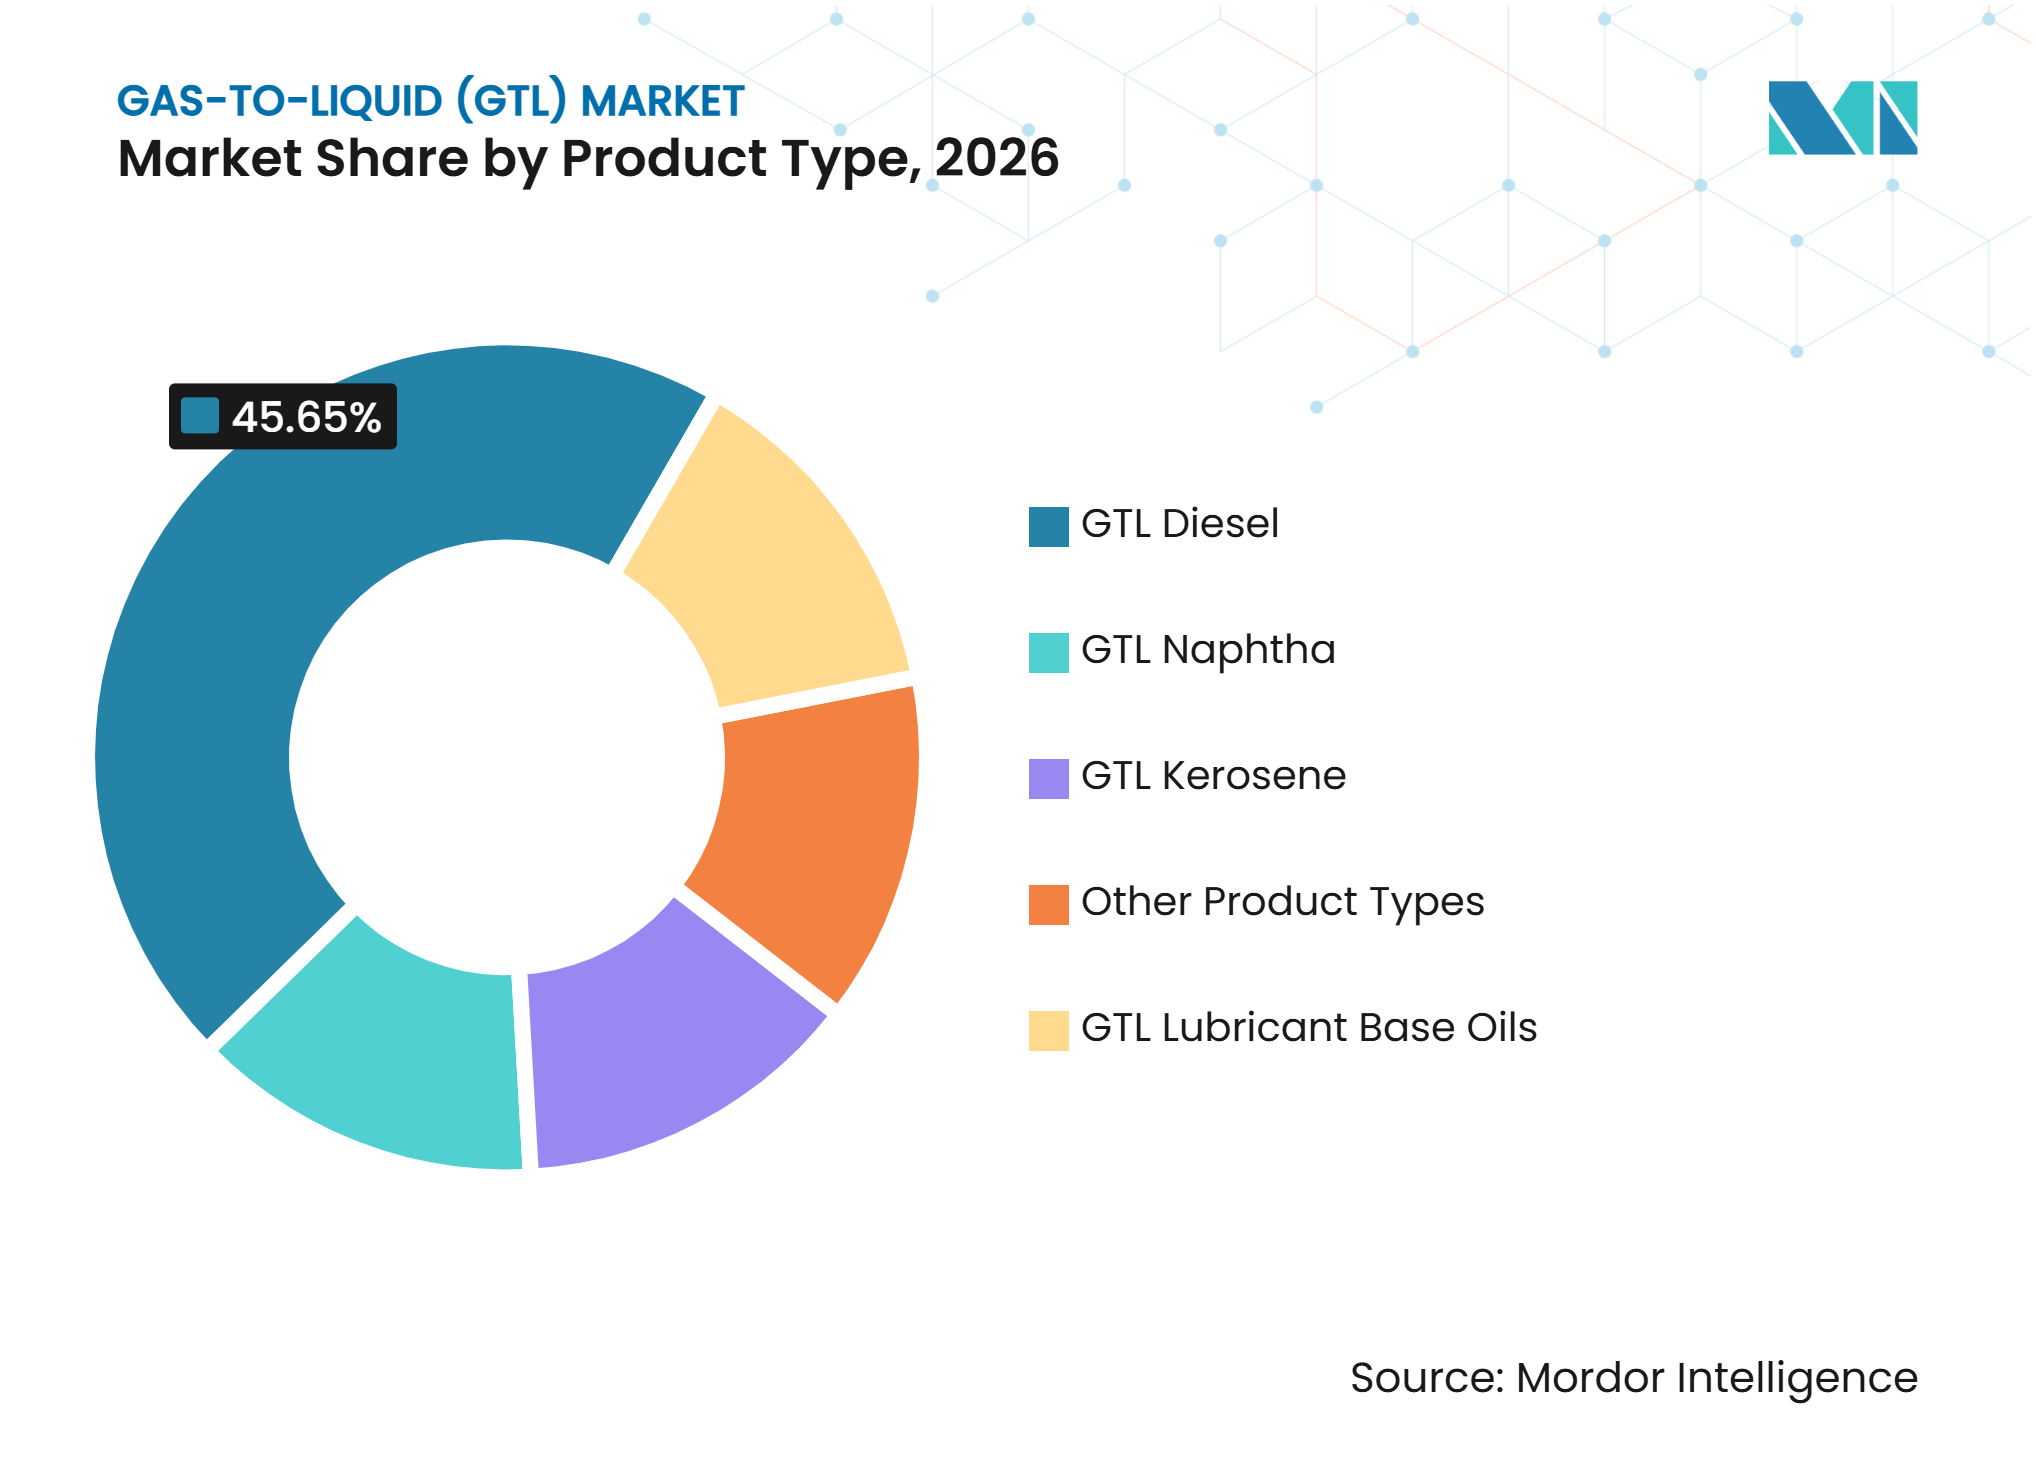
- 製品タイプ別では、GTLディーゼルが2026年のガス・トゥ・リキッド(GTL)市場シェアの45.65%を占め、GTLナフサは2032年までに7.14%のCAGRで成長すると予測されています。
- 技術別では、フィッシャー・トロプシュ合成が2026年のガス・トゥ・リキッド(GTL)市場シェアの72.43%を占め、メタノール・トゥ・ガソリンは2032年までに7.45%のCAGRで成長すると予測されています。
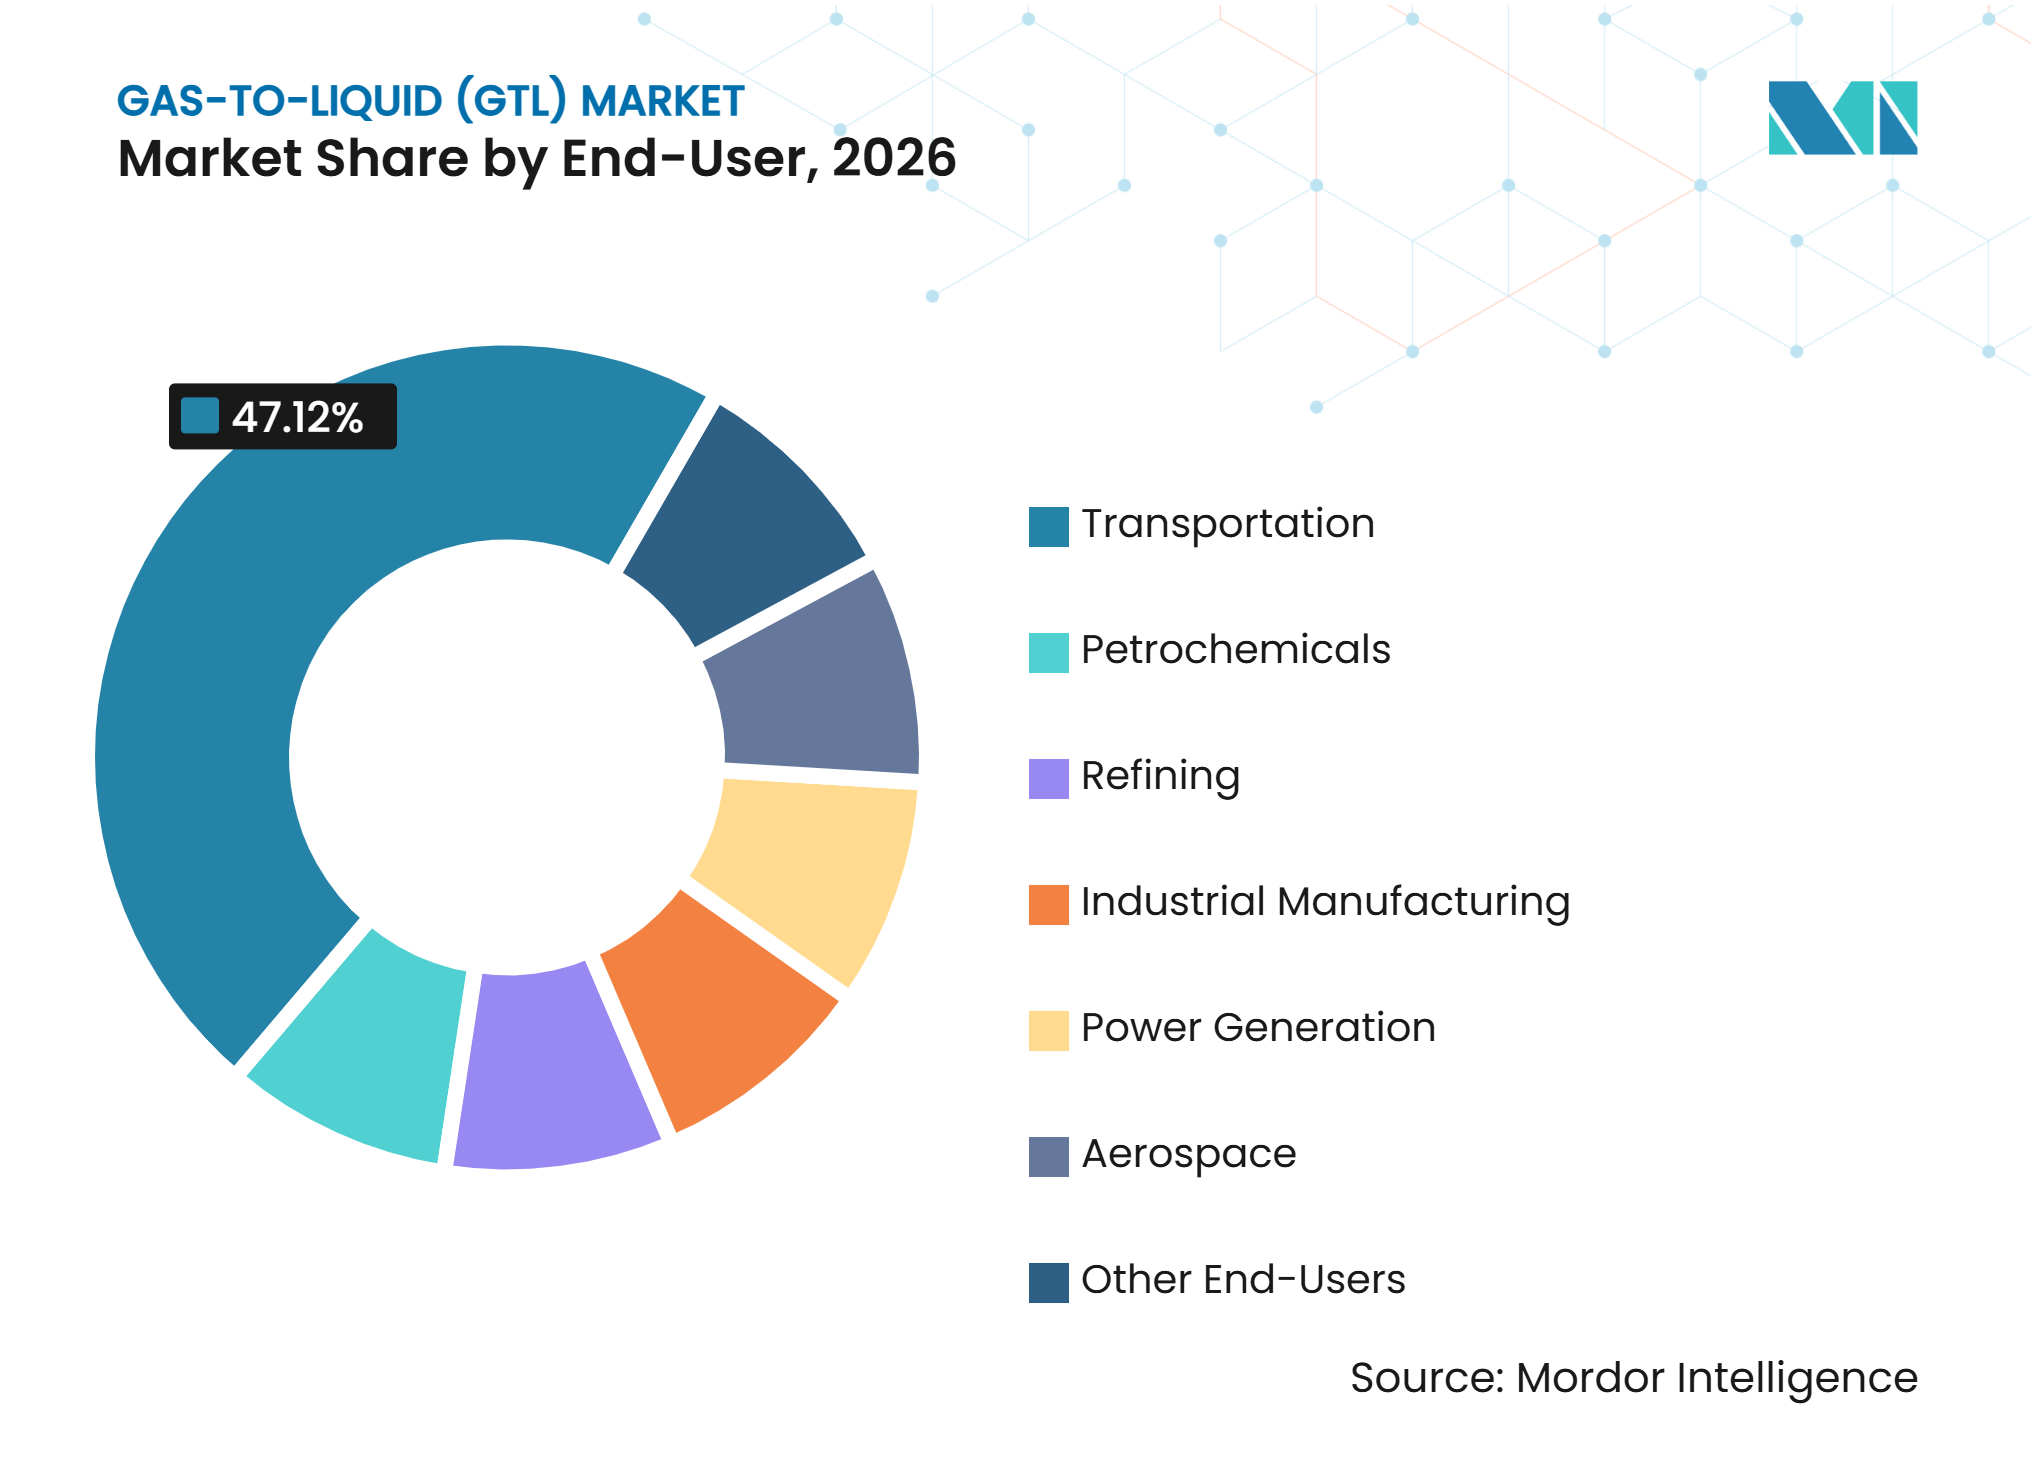
- エンドユーザー別では、輸送が2026年のガス・トゥ・リキッド(GTL)市場シェアの47.12%を占め、石油化学は2032年までに7.71%のCAGRで成長すると予測されています。
- 地域別では、中東・アフリカが2026年のガス・トゥ・リキッド(GTL)市場シェアの38.91%を占め、アジア太平洋は2032年までに7.66%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 天然ガス生産とフィードストック供給の拡大 | +1.6% | 中東、中央アジア、アジア太平洋に集中した影響を持つグローバル | 中期(2~4年) |
| 孤立ガス・随伴ガス・フレアガスの収益化 | +1.4% | アジア太平洋がコア、中東・アフリカおよびサブサハラアフリカへの波及 | 中期(2~4年) |
| 低硫黄・高セタン液体燃料への需要 | +1.2% | 北米およびEU、ASEANへの波及が拡 | 短期(2年以内) |
| GTLナフサおよび特殊フィードストックに対する石油化学需要の拡大 | +1.0% | アジア太平洋がコア(中国、インド、韓国)、中東・アフリカへの波及 | 中期(2~4年) |
| 遠隔地および中規模ガス資源向けモジュール型GTL展開 | +0.8% | サブサハラアフリカ、中央アジア、および北米内陸部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
天然ガス生産とフィードストック供給の拡大
天然ガス供給は、パイプライン容量が吸収できる速度を超えて複数の産出地域で拡大しています。Saudi Arabian Oil Companyは2025年にジャフラ油田の生産を開始し、2021年水準から2030年までにガス生産能力を80%増加させることを目標としており、これによりガス・トゥ・リキッド(GTL)市場のフィードストック供給が拡大する可能性があります。JSC Uzbekneftegasは2025年にウズベキスタンGTLで100%性能試験を完了し、同プラントは安定したガス供給体制のもとで設計能力である1日37,650バレルを超えました。ガスの供給可能性だけではプロジェクト開発を保証するものではなく、収益はフィードストックコストと液体製品価格のスプレッドの持続性に依然として依存しています。中央アジアおよび中東の一部は、国家が支援する供給契約がその経済的根拠を支えられる場合、ガス・トゥ・リキッド(GTL)市場にとって引き続き重要な地域です。この構造は、長期的なガス割当と明確な製品引取契約を持つガス・トゥ・リキッド(GTL)市場プロジェクトに有利に働きます。
孤立ガス・随伴ガス・フレアガスの収益化
ガスフレアリングは、失われた商業資源であると同時に、規制上の懸念が高まっています。ナイジェリアは2025年12月にニジェールデルタの49か所のフレアサイトからガスを回収するために28社を承認し、同プログラムは2 ビリオン 米ドルの投資と1日2億5,000万~3億標準立方フィートのガス商業化を目標としています。Nigerian National Petroleum Company LimitedとHeirs Energiesは、OML 17において1日1億8,000万標準立方フィートに関する協定に署名しましたが、計画されている用途には発電、液化石油ガス、および圧縮天然ガスが含まれており、GTLは含まれていません。この競合により、パイプラインアクセスが限られた遠隔地がガス・トゥ・リキッド(GTL)市場にとってより重要になっています。VelocysとTetracore GTL Limitedは2025年に、1日5,500万標準立方フィートをディーゼル、ジェットA-1、およびナフサに転換するナイジェリアの提案プロジェクトに関する覚書に署名しました[1]。
低硫黄・高セタン液体燃料への需要
GTLディーゼルは、精製後の水素化処理ではなく合成経路によって低硫黄要件を満たすことができます。ユーロ7車両要件および国際海事機関の燃料硫黄規制は、道路および海上用途におけるよりクリーンなブレンドストックへの需要を支えています。ウズベキスタンGTLは2025年の性能試験において、その合成パラフィン系ケロシンが米国材料試験協会(ASTM)D7566のジェットA-1ブレンド要件を満たすことを確認しました。中国、インド、およびASEAN市場は、より厳格な気質要件と一貫した燃料品質の必要性を組み合わせています。これらの条件は、大規模で信頼性の高い仕様を維持できるガス・トゥ・リキッド(GTL)市場のサプライヤーに有利に働きます。
GTLナフサおよび特殊フィードストックに対する石油化学需要の拡大
GTLナフサは芳香族および硫黄含有量が非常に低く、スチームクラッカーのフィードストックとしての利用を支えることができます。2026年3月のガルフナフサおよび液化石油ガス供給の混乱により、石油化学プラントはポリマー生産を削減せざるを得なくなり、多様化されたフィードストック供給の価値が示されました。QatarEnergyはカタールおよび米国においてエタンベースのクラッカーを通じて石油化学能力を拡大しており、高純度フィードストックの戦略的価値が高まっています。化学需要の増大により、ガス・トゥ・リキッド(GTL)市場は道路燃料サイクルへの依存度が低い収益源を得ることができます。また、燃料と化学フィードストックの両方を含む製品引取契約の重要性も高まっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本集約度と長いプロジェクト回収期間 | -0.8% | 新興市場に集中した影響を持つグローバル | 長期(4年以上) |
| 原油および天然ガス価格スプレッドへのエクスポージャー | -0.6% | グローバル;北米および欧州で最も顕著 | 短期(2年以内) |
| 炭素集約度、メタン漏洩、およびエネルギー転換リスク | -0.5% | EUおよび北米;EUメタン規制(EU/2024/1787)および米国環境保護庁サブパートOOOOb/OOOOcの規制的影響 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い資本集約度と長いプロジェクト回収期間
大規模GTLプロジェクトは歴史的に5 ビリオン 米ドルから20 ビリオン 米ドルの資本と長い回収期間を必要としてきました。NiQuan Energy LLCは3億 ミリオン 米ドル以上を消費した再起動失敗の後、再び管財人管理下に置かれ、その資産は2025年に売却に出されました。トリニダード・トバゴ政府は9,500万 ミリオン 米ドルの未払いガス請求書を抱えていました。Sasolは2025年度の生産課題を受け、2028年度までにセクンダでの損益分岐点原油価格を1バレル50 米ドルに引き下げることを目標としており、成熟した資産においても継続的な資本努力が必要であることを示しています。管轄区域をまたぐ炭素会計手法の多様性は、ガス・トゥ・リキッド(GTL)市場における長期投資モデルに不確実性を加えています。このため、ガス・トゥ・リキッド(GTL)市場の開発には、国家の支援または強固なバランスシートへのアクセスが特に重要となっています。
炭素集約度、メタン漏洩、およびエネルギー転換リスク
欧州連合メタン規制は2024年8月に発効し、2027年までに化石燃料輸入業者に適用される測定・報告・検証義務を定めています[2]。この枠組みは、欧州へのGTL製品輸出業者のコンプライアンス要件を引き上げます。QatarEnergyは2025年10月、欧州の企業デューデリジェンス要件が国有企業向けに修正されない場合、供給を他地域に転換する可能性があると警告しました。投資家はまた、化石燃料ベースのプロジェトの操業期間が短縮される可能性を評価しており、これにより資金調達のハードルが上がる可能性があります。VelocysはmicroFTLを化石ガスまたは再生可能合成ガスで運転できるよう設計しており、時間の経過とともにフィードストックを調整するオプションを提供しています。この柔軟性は、ガス・トゥ・リキッド(GTL)市場の参加者が変化する炭素要件に対応するにつれて重要になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
GTLディーゼルが規模を維持し、GTLナフサが価値を高めるGTLディーゼルは2026年に45.65%のシェアを占め、大型フィッシャー・トロプシュ施設における輸送燃料の長年の役割を反映しています。その低硫黄含有量と高セタン価は、既存のディーゼルインフラへの利用を支えています。道路ディーゼル需要は、燃料仕様が厳格化されている欧州、湾岸協力会議諸国、およびASEAN市場で引き続き重要です。ガス・トゥ・リキッド(GTL)産業は歴史的にこの液体燃料需要を中心に構成されてきました。したがって、大型施設はディーゼル収率、操業信頼性、およびブレンドストック品質を引き続きコアの商業的優先事項として扱っています。
GTLナフサは2032年までに7.14%のCAGRで成長すると予測されています。GTLナフサへの需要は、スチームクラッキング用の低芳香族フィードストックを求める化学メーカーによって支えられています。国際エネルギー機関は、2026年の石油需要成長の60%以上を石油化学フィードストックが占めると予測しています。GTLケロシンも、ウズベキスタンGTLが2025年に合成パラフィン系ケロシンのASTM D7566適合を確認した後、重要性が高まっています。GTL潤滑油基油は、その粘度および熱特性が自動車および産業用途を支えることができるため、より小規模なプレミアム用途として残っています。



技術別:
フィッシャー・トロプシュ合成がリードし、メタノール・トゥ・ガソリンが前進フィッシャー・トロプシュ合成は2026年に72.43%のシェアを占めました。この技術は数十年の操業実績を持ち、確立されたライセンサーが保有するプロセス専門知識の恩恵を受けています。Sasolのスラリー相蒸留技術はORYX GTLおよびウズベキスタンGTLを支援し、オペレーターが商業規模で一貫した仕様を維持するのに役立っています。この既設基盤により、フィッシャー・トロプシュ技術はガス・トゥ・リキッド(GTL)産業全体で重要な役割を担っています。また、実証済みの反応器、触媒、および操業能力を持たない参入者にとっての障壁も生み出しています。
メタノール・トゥ・ガソリンは2032年までに7.45%のCAGRで成長すると予測されています。このプロセスは、メタノール資産がすでに存在する場合、またはオペレーターがより小規模な転換フットプリントを好む場合に関連性を持ちますExxon Mobil Corporationは2025年の欧州精製技術会議において、低硫黄ガソリンへの経路として流動床メタノール・トゥ・ガソリンプロセスを発表しました。シンガス・トゥ・ガソリン・プラスは、バイオマス、ガス、および石炭由来の合成ガスにわたるフィード柔軟性を提供します。2025年の査読済みレビューでは、強化された低温フィッシャー・トロプシュ反応器設計により、モジュール型ユニットがより小規模なガス資源に対してより実用的になる可能性があることが示されました。
エンドユーザー別:
輸送が需要を維持し、石油化学が最速で成長輸送は2026年に47.12%のシェアを占めました。フリートオペレーターは、既存の燃料流通および車両システムと連携できる無硫黄ディーゼルを評価しています。この需要基盤は、大型レガシーGTLプラントの稼働率を引き続き支えています。このセグメントには、低硫黄およびパラフィン系製品が品質上の優位性を持つ海上および航空ブレンドの機会も含まれています。
石油化学は2032年までに7.71%のCAGRで成長すると予測されています。化学オペレーターは高純度ナフサを使用してクラッカーフィード品質を向上させ、芳香族化合物に関連する処理負荷を軽減します。精製業者もGTL留分をブレンドストックとして使用し、セタン価を向上させ製品仕様を満たすことができます。産業製造用途には、溶剤、プロセスオイル、および特殊流体が含まれます。航空宇宙分野では、ASTM D7566認定が持続可能な航空燃料ブレンドにおけるフィッシャー・トロプシュケロシンの使用を支えています。

地域分析
中東・アフリカ
中東・アフリカは2026年に38.91%のシェアを占めました。カタールのラス・ラファン工業都市には、1日16億立方フィートの坑口ガスを1日140,000バレルの製品に転換するパールGTLと、1日34,000バレルの能力を持つORYX GTLが立地しています。Saudi Arabian Oil Companyは2025年にジャフラ生産を開始し、下流用途向けの地域ガス供給を強化しました。カタールの北部ガス田拡張は、2027年までに年間1億2,600万メートルトンの液化天然ガス能力を目標としており、より広範なガス収益化インフラを強化しています。能力の集中はまた、2026年3月の攻撃によりパールGTLおよびORYX GTLの生産が停止した際にリスクをもたらしました。ナイジェリアのフレアガスプログラムは、ガス輸送が依然として限られている小規模プロジェクトへの道筋を提供しています。
アジア太平洋
アジア太平洋は2032年までに7.66%のCAGRで成長すると予測されています。PetroChina Company Limitedは、2025年の国内天然ガス生産量が6.2%増加し2,619億立方メートルに達したと報告しました。同地域はよりクリーンな輸送燃料、石油化学フィードストック、および航空燃料成分への需要を持っています。中国、インド、およびASEAN諸国は大気質基準を厳格化しており、低硫黄燃料の使用を支えています。ウズベキスタンGTLは2025年に設計能力を超えて性能試験を完了し、2026年に15%~20%の生産増加を目標としました。PetronasとPetrosは、Shell plcのビントゥル施設への供給を維持するために法的介入を必要とする2025年のガス集約紛争に直面し、供給規則がプラント操業に影響を与えることを示しました。
北米、欧州、および南米
北米は非在来型ガスが豊富ですが、液化天然ガス輸出は新規GTL転換よりも確立された収益化経路を提供することが多いです。Chevron Corporationは2026年から米国ガルフコーストから年間700万メートルトンの液化天然ガスを輸出する契約を締結しています。欧州は低硫黄ブレンドおよび航空用途に使用されるGTL製品の輸入に主に依存しています。欧州連合メタン規制は、測定・報告・検証要件を通じて2027年から化石燃料輸入の条件を再形成します。南米では、Petroleo Brasileiro S.A.が2025年5月にボアベントゥラ天然ガス処理ユニットの処理能力を1日2,100万立方メートルに拡大しました。
競合環境
市場集中度
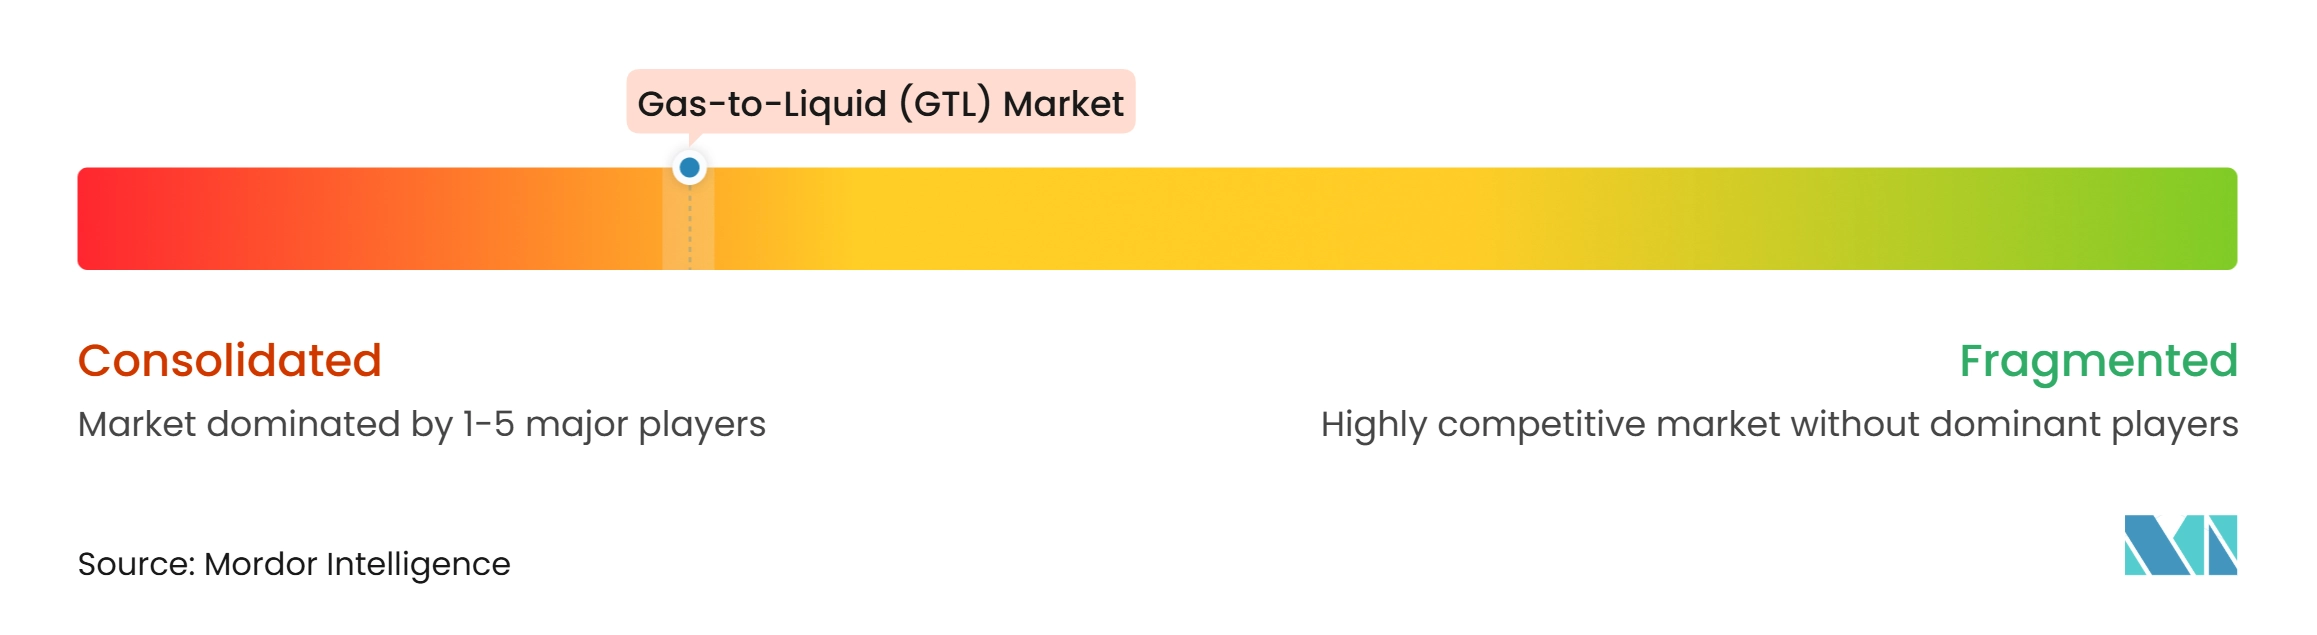
ガス・トゥ・リキッド(GTL)市場は集約されており、主要プレイヤーにはShell plc、QatarEnergy、Sasol、Chevron Corporation、およびJSC Uzbekneftegasが含まれます。Shell plcとQatarEnergyはパールGTLで操業しており、QatarEnergyとSasolはORYX GTLを51%と49%の取り決めで所有しています。 Sasolはまた、2025年の性能試験で設計能力を超えたウズベキスタンGTLで使用される技術のライセンスも供与しています。ガス・トゥ・リキッド(GTL)市場は、したがってガスへの安定したアクセス、独自のプロセス専門知識、および信頼性の高い操業パフォーマンスを持つ企業に有利に働きます。これらの優位性は大規模では複製が困難です。
オペレーターは、新たな大型プロジェクトへの即時コミットよりも既存施設でのパフォーマンス向上に集中しています。パールGTLは2025年9月、予測分析やデジタルツインを含む45以上の第四次産業革命技術を導入した後、世界経済フォーラムのグローバル・ライトハウス・ネットワークに参加しました。Sasolは2028年度までにセクンダでの損益分岐点原油価格を1バレル50 米ドルに引き下げるための改善を追求しています。Velocysは2025年6月にmicroFTLを発売し、より低資本のモジュール型転換プロジェクト向けにパッケージを位置付けました。提案されているTetracoraプロジェクトは、より小規模なユニットが従来の大型プラントを超えてガス・トゥ・リキッド(GTL)市場を拡大できる方法を示しています。
一部の参加者は未解決の操業および資金調達上の障壁に直面しています。PetroSAのモッセルベイ施設は非稼働状態が続いており、南アフリカ国家石油会社は民間セクターパートナーとの再起動オプションを検討しています。NiQuan Energy LLCの管財人管理は、小規模プラントにおけるコスト超過、安全問題、および不安定なガス供給のリスクを浮き彫りにしています。ガス・トゥ・リキッド(GTL)市場における次の競合変化は、モュール型技術が遠隔地のガス資源において信頼性の高い経済性を達成できるかどうかに依存する可能性が高いです。
ガス・トゥ・リキッド(GTL)産業リーダー
-
Shell plc
-
QatarEnergy
-
Sasol
-
Chevron Corporation
-
JSC Uzbekneftegaz
- 注:主要企業の掲載順は順位を示すものではありません。
ガス・トゥ・リキッド(GTL)市場 このレポートでカバーされる企業
- Chevron Corporation
- Exxon Mobil Corporation
- JSC Uzbekneftegaz
- Nigerian National Petroleum Company Limited
- NiQuan Energy LLC
- ORYX GTL
- PetroChina Company Limited
- Petroleo Brasileiro S.A.
- Petronas
- PetroSA
- QatarEnergy
- Sasol
- Saudi Arabian Oil Company
- Shell plc
- Velocys
最近の産業開発事情 ガス・トゥ・リキッド(GTL)市場
- 2026年10月:Shell plcは、イラン紛争中に施設が損傷を受けてから6か月後、カタールのパールガス・トゥ・リキッド(GTL)プラントを部分的に再起動しました。再起動により限定的な生産と一部のナフサ貨物の市場への返還が可能となり、第2処理トレインの修理は2027年第1四半期まで継続する見込みです。
- 2026年6月:Cerilon GTL ND Inc.は、ノースダコタ州ウィリアムズ郡に提案するGTL施設について、Topsoe A/SおよびSasolと最終的な技術ライセンス契約を締結しました。このプロジェクトは天然ガスをグループIII+基油、超低硫黄ディーゼル、およびナフサに転換するよう設計されており、ライセンス契約はプロジェクトファイナンスを条件としています。
グローバルガス・トゥ・リキッド(GTL)市場レポートの範囲
ガス・トゥ・リキッド(GTL)技術は、化学転換プロセスを通じて天然ガスを液体炭化水素製品に転換し、従来の石油ベース製品と同等の特性を持つ燃料および特殊製品を生産します。このプロセスにより、天然ガスからよりクリーンな燃焼燃料、合成潤滑油、および石油化学フィードストックの生産が可能になります。GTL製品は、輸送、精製、産業製造、および化学処理用途にわたって使用されています。
ガス・トゥ・リキッド(GTL)市場は、製品タイプ、技術、エンドユーザー、および地域別にセグメント化されています。製品タイプ別では、市場はGTLディーゼル、GTLナフサ、GTLケロシン、GTL潤滑油基油、およびその他の製品タイプにセグメント化されています。技術別では、市場はフィッシャー・トロプシュ合成、メタノール・トゥ・ガソリン、シンガス・トゥ・ガソリン・プラス、およびその他の技術にセグメント化されています。エンドユーザー別では、市場は輸送、石油化学、精製、産業製造、発電、航空宇宙、およびその他のエンドユーザーにセグメント化されています。レポートはまた、主要地域の16か国におけるガス・トゥ・リキッド(GTL)の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| GTLディーゼル |
| GTLナフサ |
| GTLケロシン |
| GTL潤滑油基油 |
| その他の製品タイプ |
| フィッシャー・トロプシュ合成 |
| メタノール・トゥ・ガソリン |
| シンガス・トゥ・ガソリン・プラス |
| その他の技術 |
| 輸送 |
| 石油化学 |
| 精製 |
| 産業製造 |
| 発電 |
| 航空宇宙 |
| その他のエンドユーザー |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 製品タイプ別 | GTLディーゼル | |
| GTLナフサ | ||
| GTLケロシン | ||
| GTL潤滑油基油 | ||
| その他の製品タイプ | ||
| 技術別 | フィッシャー・トロプシュ合成 | |
| メタノール・トゥ・ガソリン | ||
| シンガス・トゥ・ガソリン・プラス | ||
| その他の技術 | ||
| エンドユーザー別 | 輸送 | |
| 石油化学 | ||
| 精製 | ||
| 産業製造 | ||
| 発電 | ||
| 航空宇宙 | ||
| その他のエンドユーザー | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
ガス・トゥ・リキッド(GTL)市場の規模はどのくらいですか?
ガス・トゥ・リキッド(GTL)市場規模は2026年に8.74 ビリオン 米ドルと評価されており、2027年の9.31 ビリオン 米ドルから2032年には12.79 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)中のCAGRは6.57%となっています。
ガス・トゥ・リキッド製品への需要を牽引しているものは何ですか?
需要は低硫黄・高セタン燃料、化学フィードストック、および孤立ガスやフレアガスの収益化の必要性によって支えられています。
2032年までに最も速く成長すると予測されている製品はどれですか?
GTLナフサは2032年までに7.14%のCAGRで成長すると予測されており、高純度石油化学フィードストックへの需要によって支えられています。
2026年に最大のシェアを占めた技術はどれですか?
フィッシャー・トロプシュ合成は2026年に72.43%のシェアを占め、確立された操業基盤とプロセス専門知識によって支えられています。