
Tamaño y Participación del Mercado de Gas a Líquido (GTL)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.31 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.79 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.57 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Medio Oriente y África |
| Concentración del Mercado | Alto |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Gas a Líquido (GTL) por Mordor Intelligence
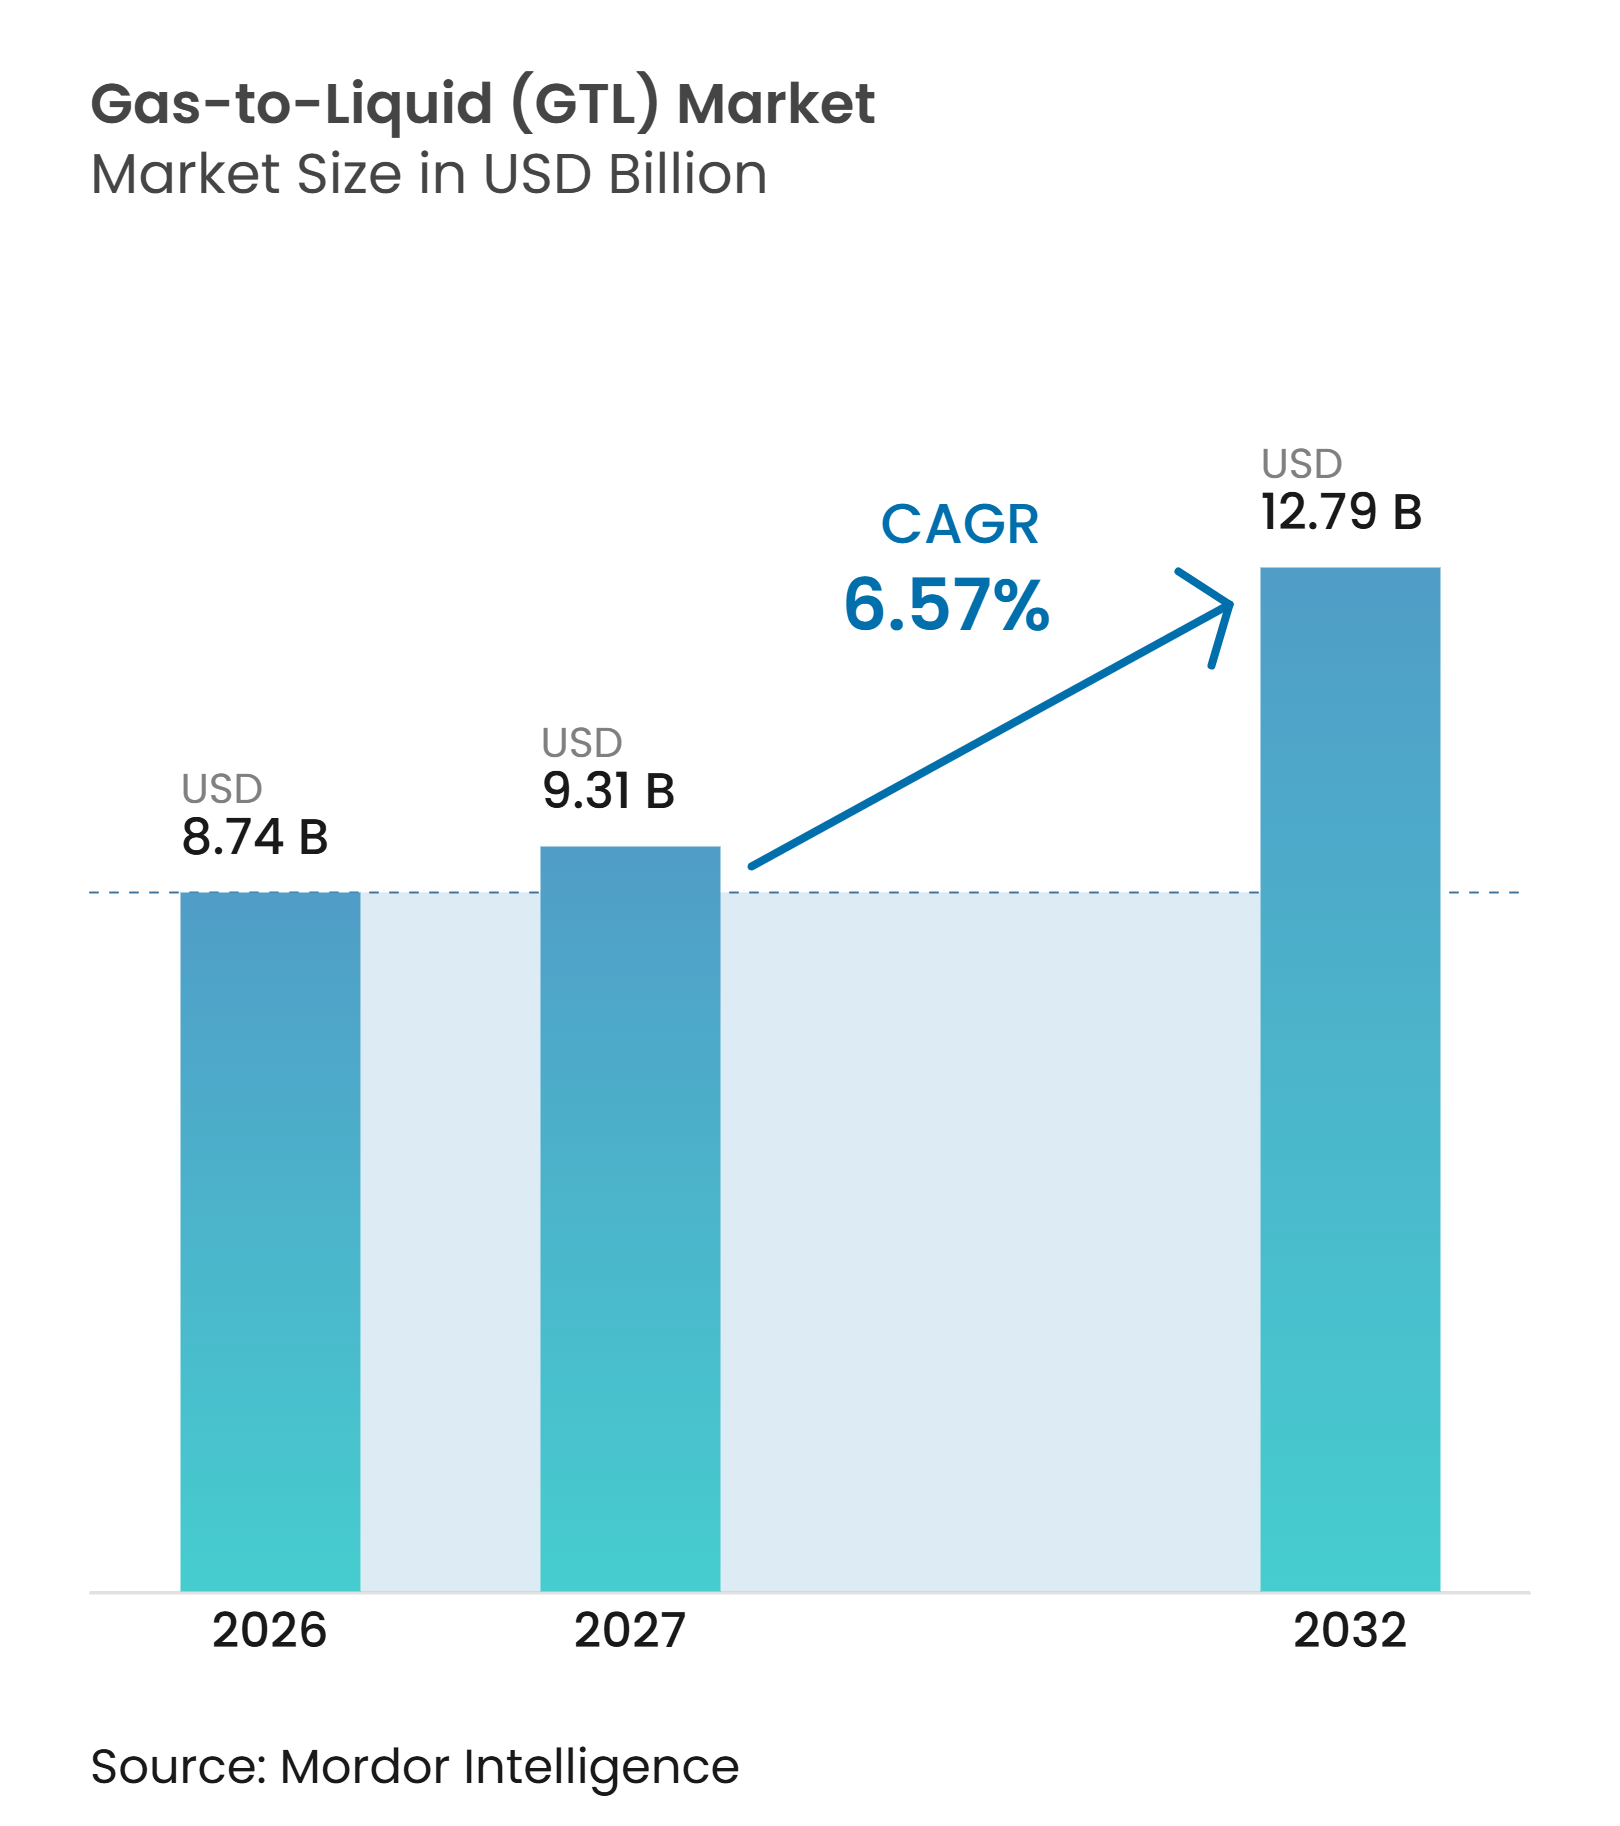
El tamaño del mercado de gas a líquido (GTL) fue valorado en 8,74 mil millones de USD en 2026 y se estima que crecerá desde 9,31 mil millones de USD en 2027 hasta alcanzar los 12,79 mil millones de USD para 2032, a una CAGR del 6,57% durante el período de pronóstico (2027-2032). El mercado de gas a líquido (GTL) se beneficia del diésel sintético y la nafta con un contenido de azufre muy bajo y alta calidad de número de cetano. Estas características respaldan su uso en combustibles de transporte, mezcla para aviación y materias primas petroquímicas. El aumento de la producción de gas en China y Arabia Saudita amplía la base de materias primas, aunque las decisiones de inversión aún dependen del diferencial entre los costos del gas y los precios de los productos vinculados al crudo. El mercado de gas a líquido (GTL) también enfrenta exposición a la capacidad de producción concentrada, los requisitos de metano y los altos costos de los proyectos, lo que favorece a los operadores con suministro seguro de gas y tecnología de conversión establecida.
Conclusiones Clave del Informe
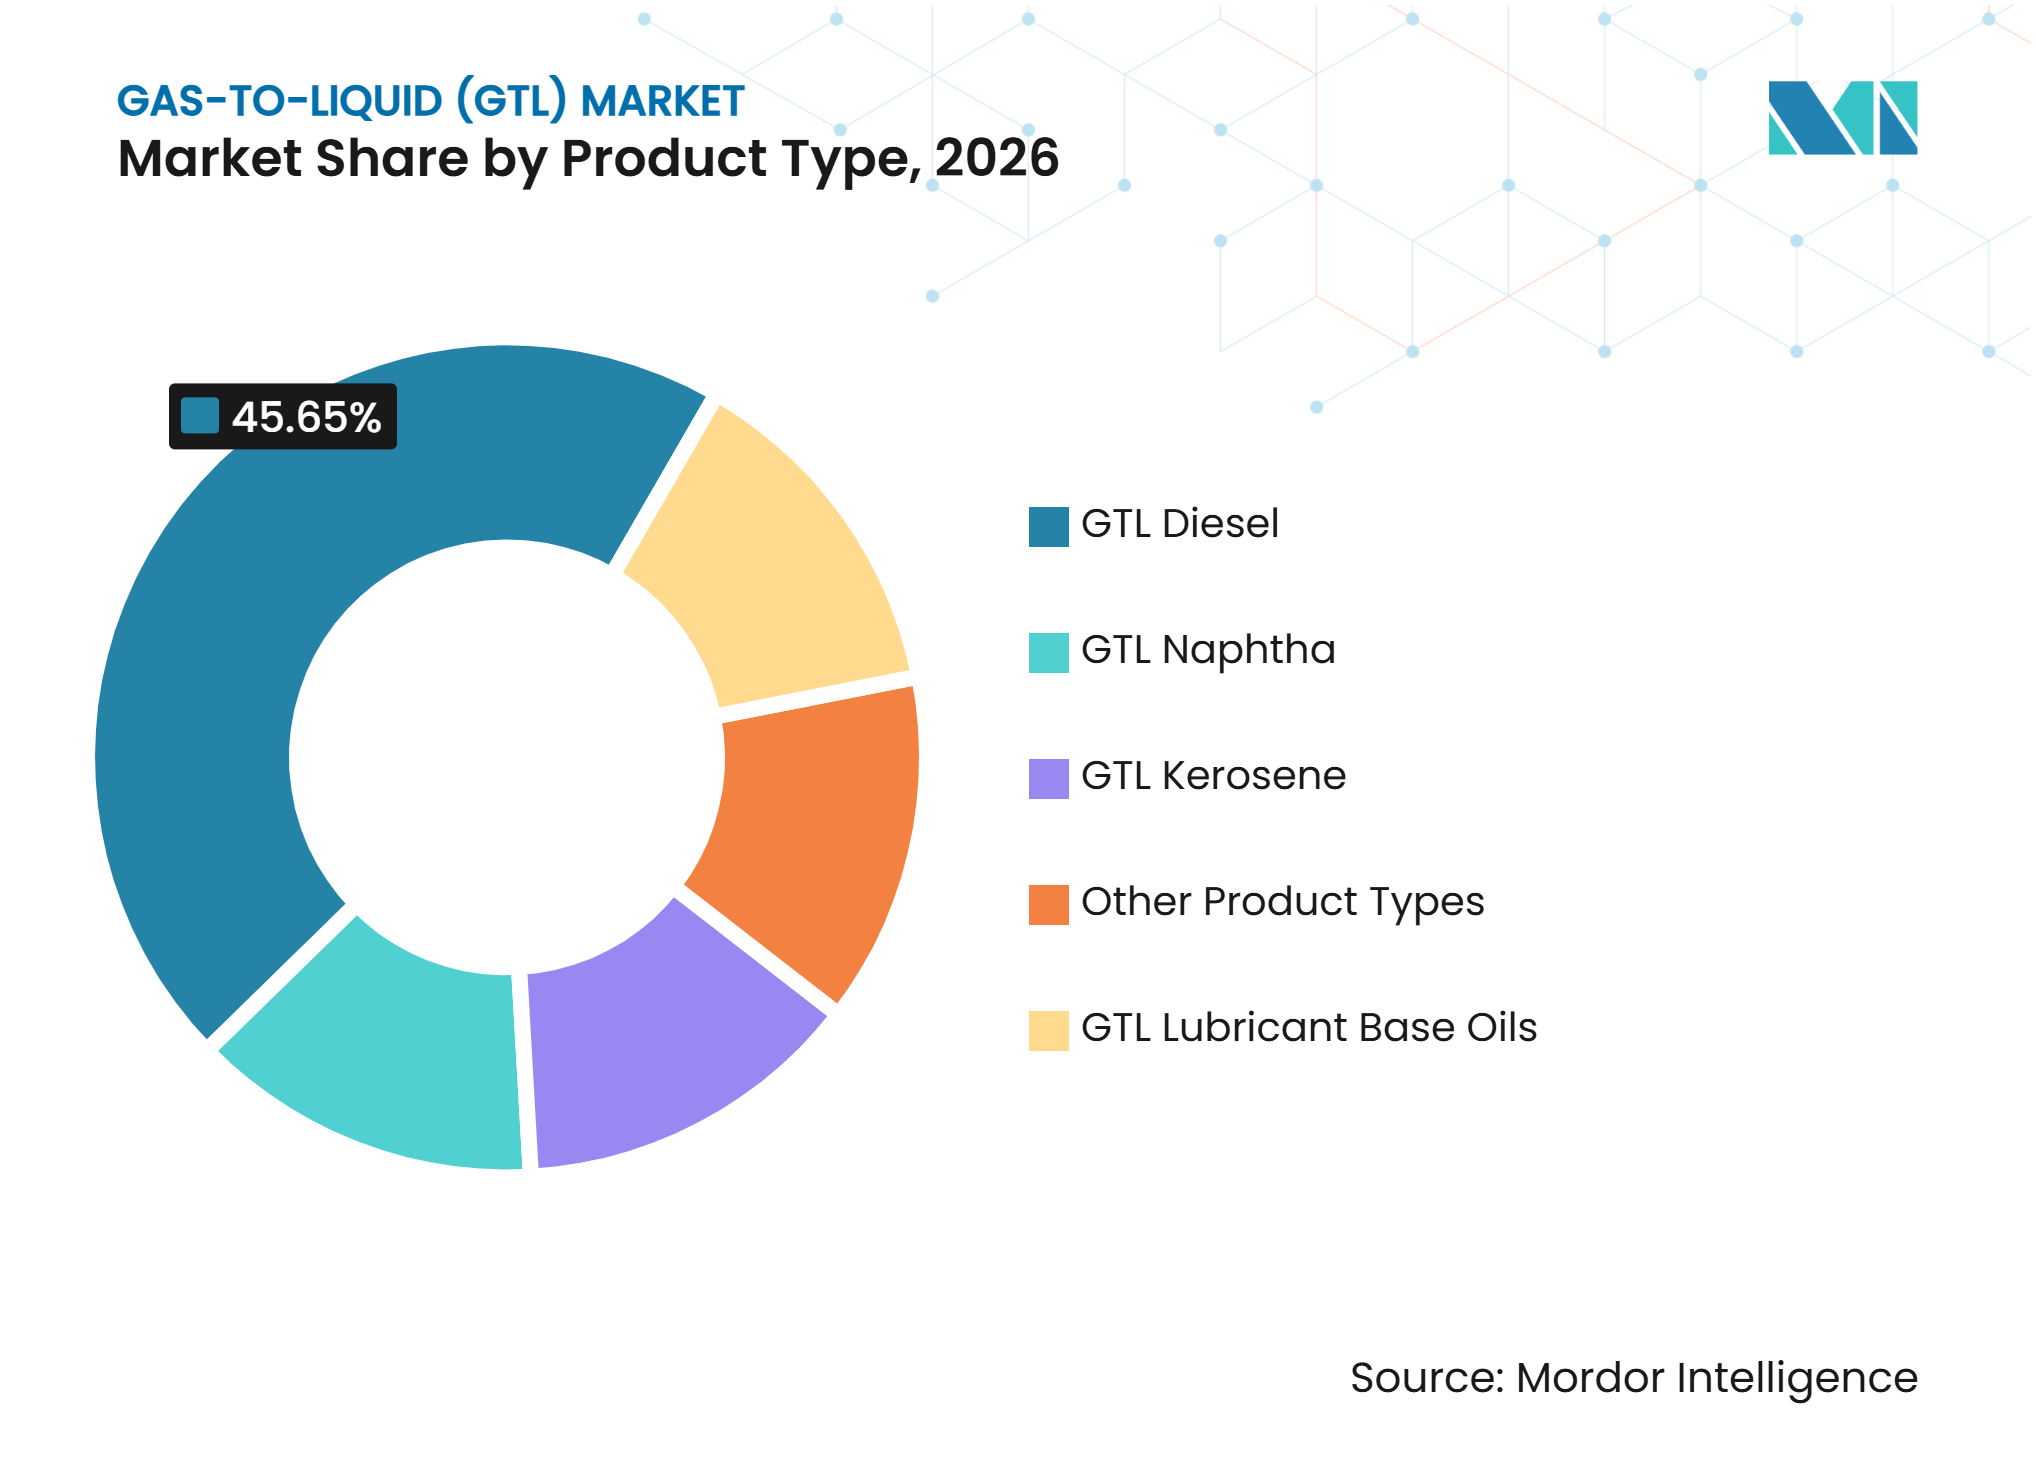
- Por tipo de producto, el diésel GTL representó el 45,65% de la participación del mercado de gas a líquido (GTL) en 2026, mientras que se proyecta que la nafta GTL avance a una CAGR del 7,14% hasta 2032.
- Por tecnología, la síntesis de Fischer-Tropsch representó el 72,43% de la participación del mercado de gas a líquido (GTL) en 2026, mientras que se proyecta que el metanol a gasolina avance a una CAGR del 7,45% hasta 2032.
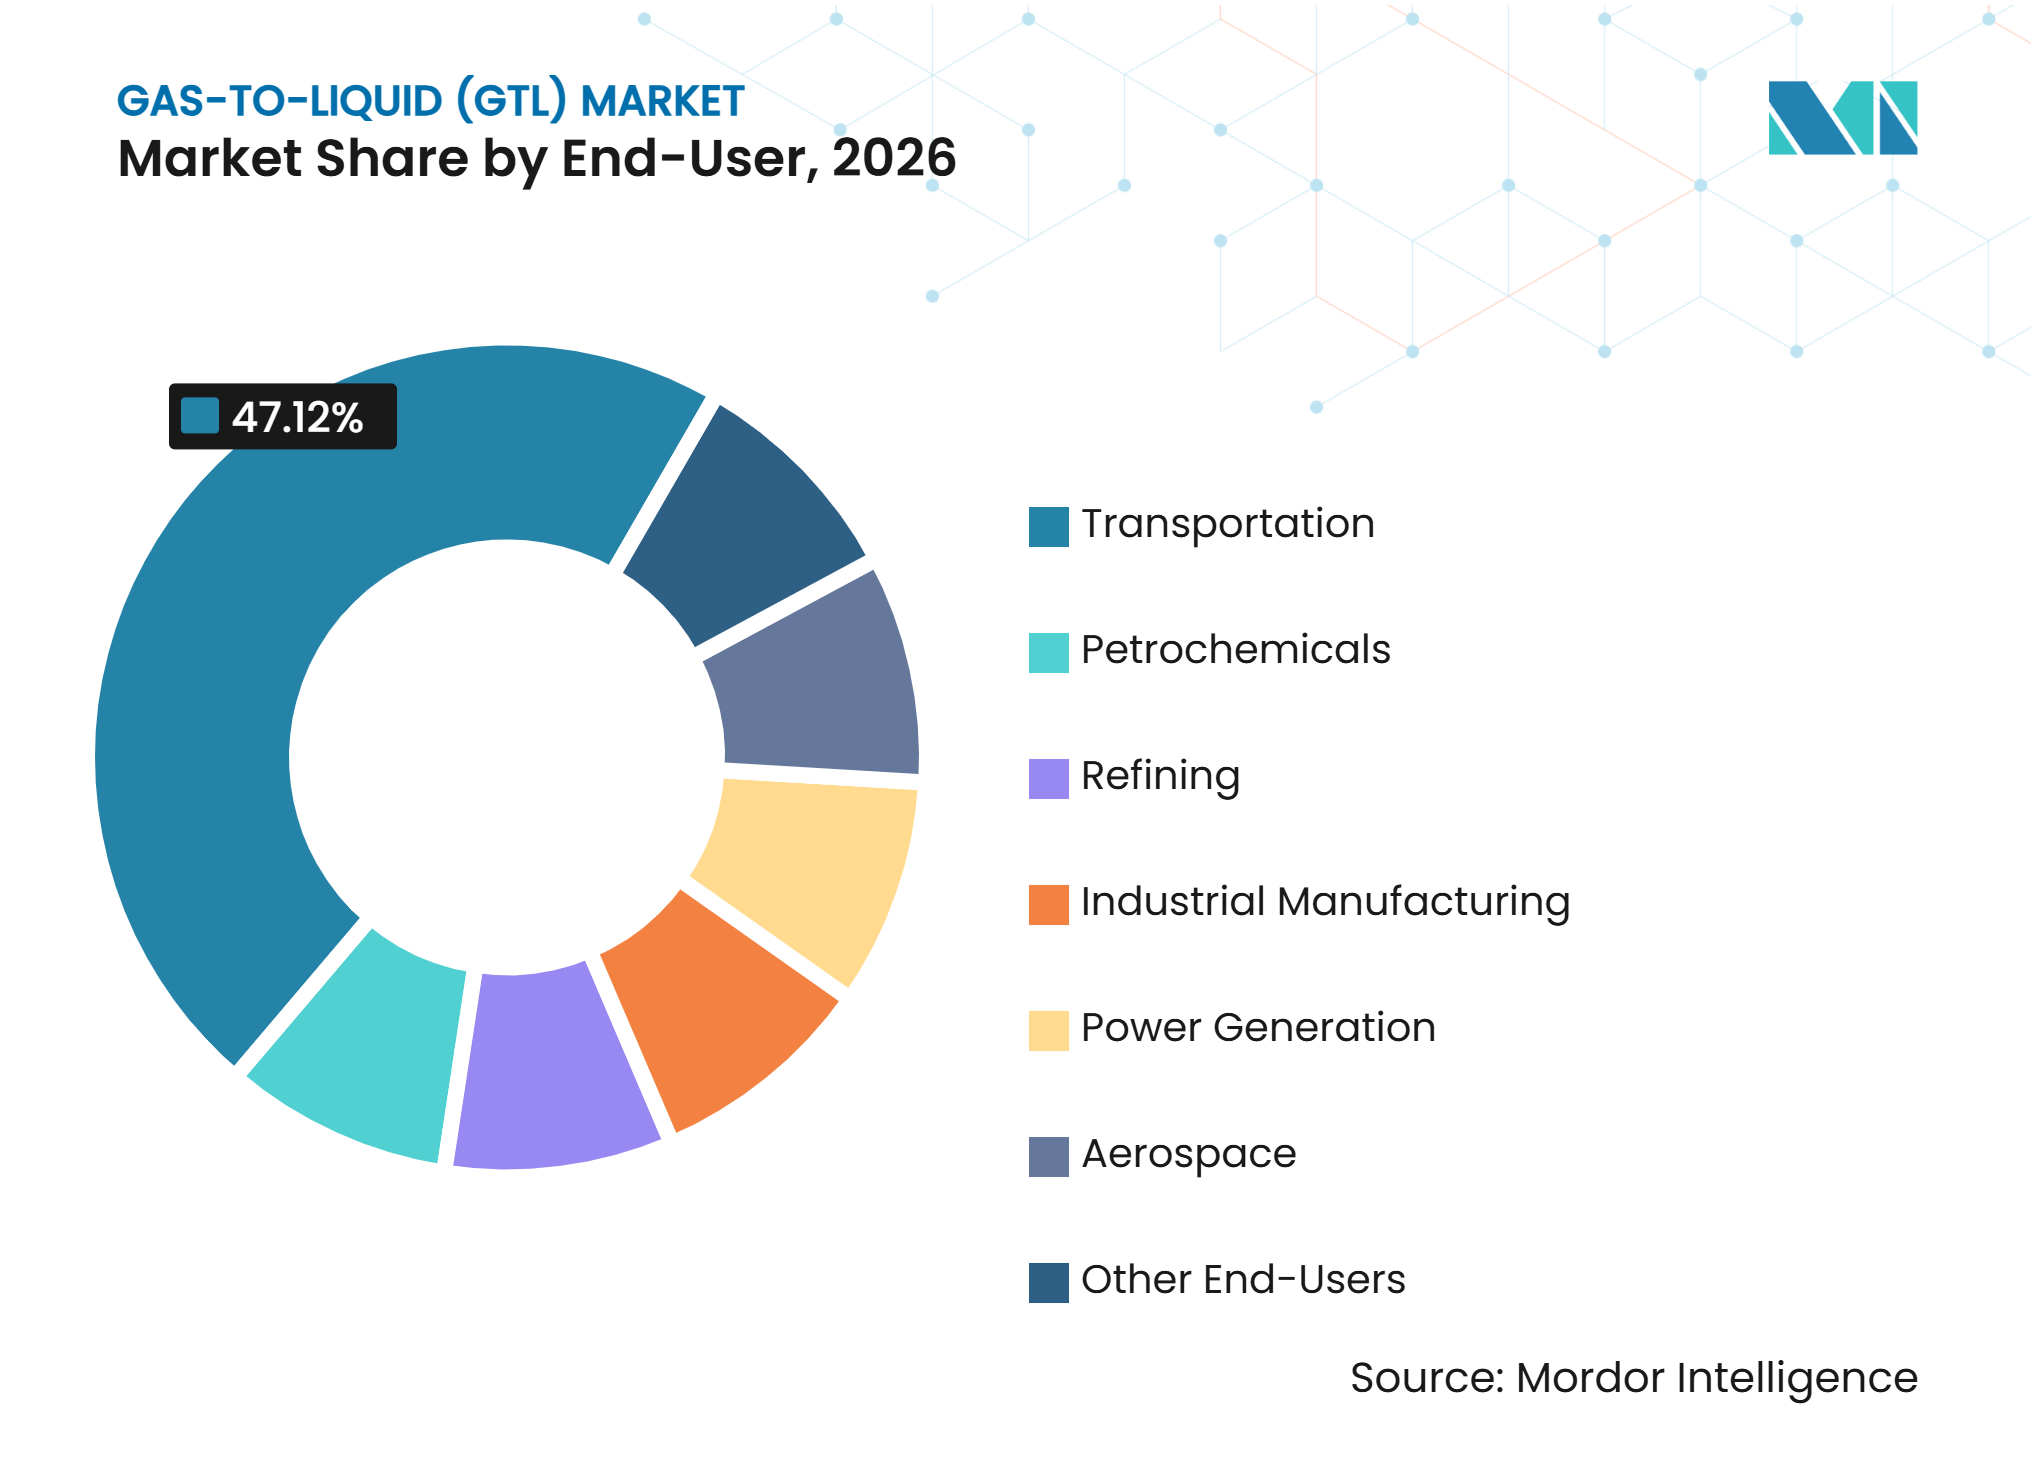
- Por usuario final, el transporte representó el 47,12% de la participación del mercado de gas a líquido (GTL) en 2026, mientras que se proyecta que los petroquímicos avancen a una CAGR del 7,71% hasta 2032.
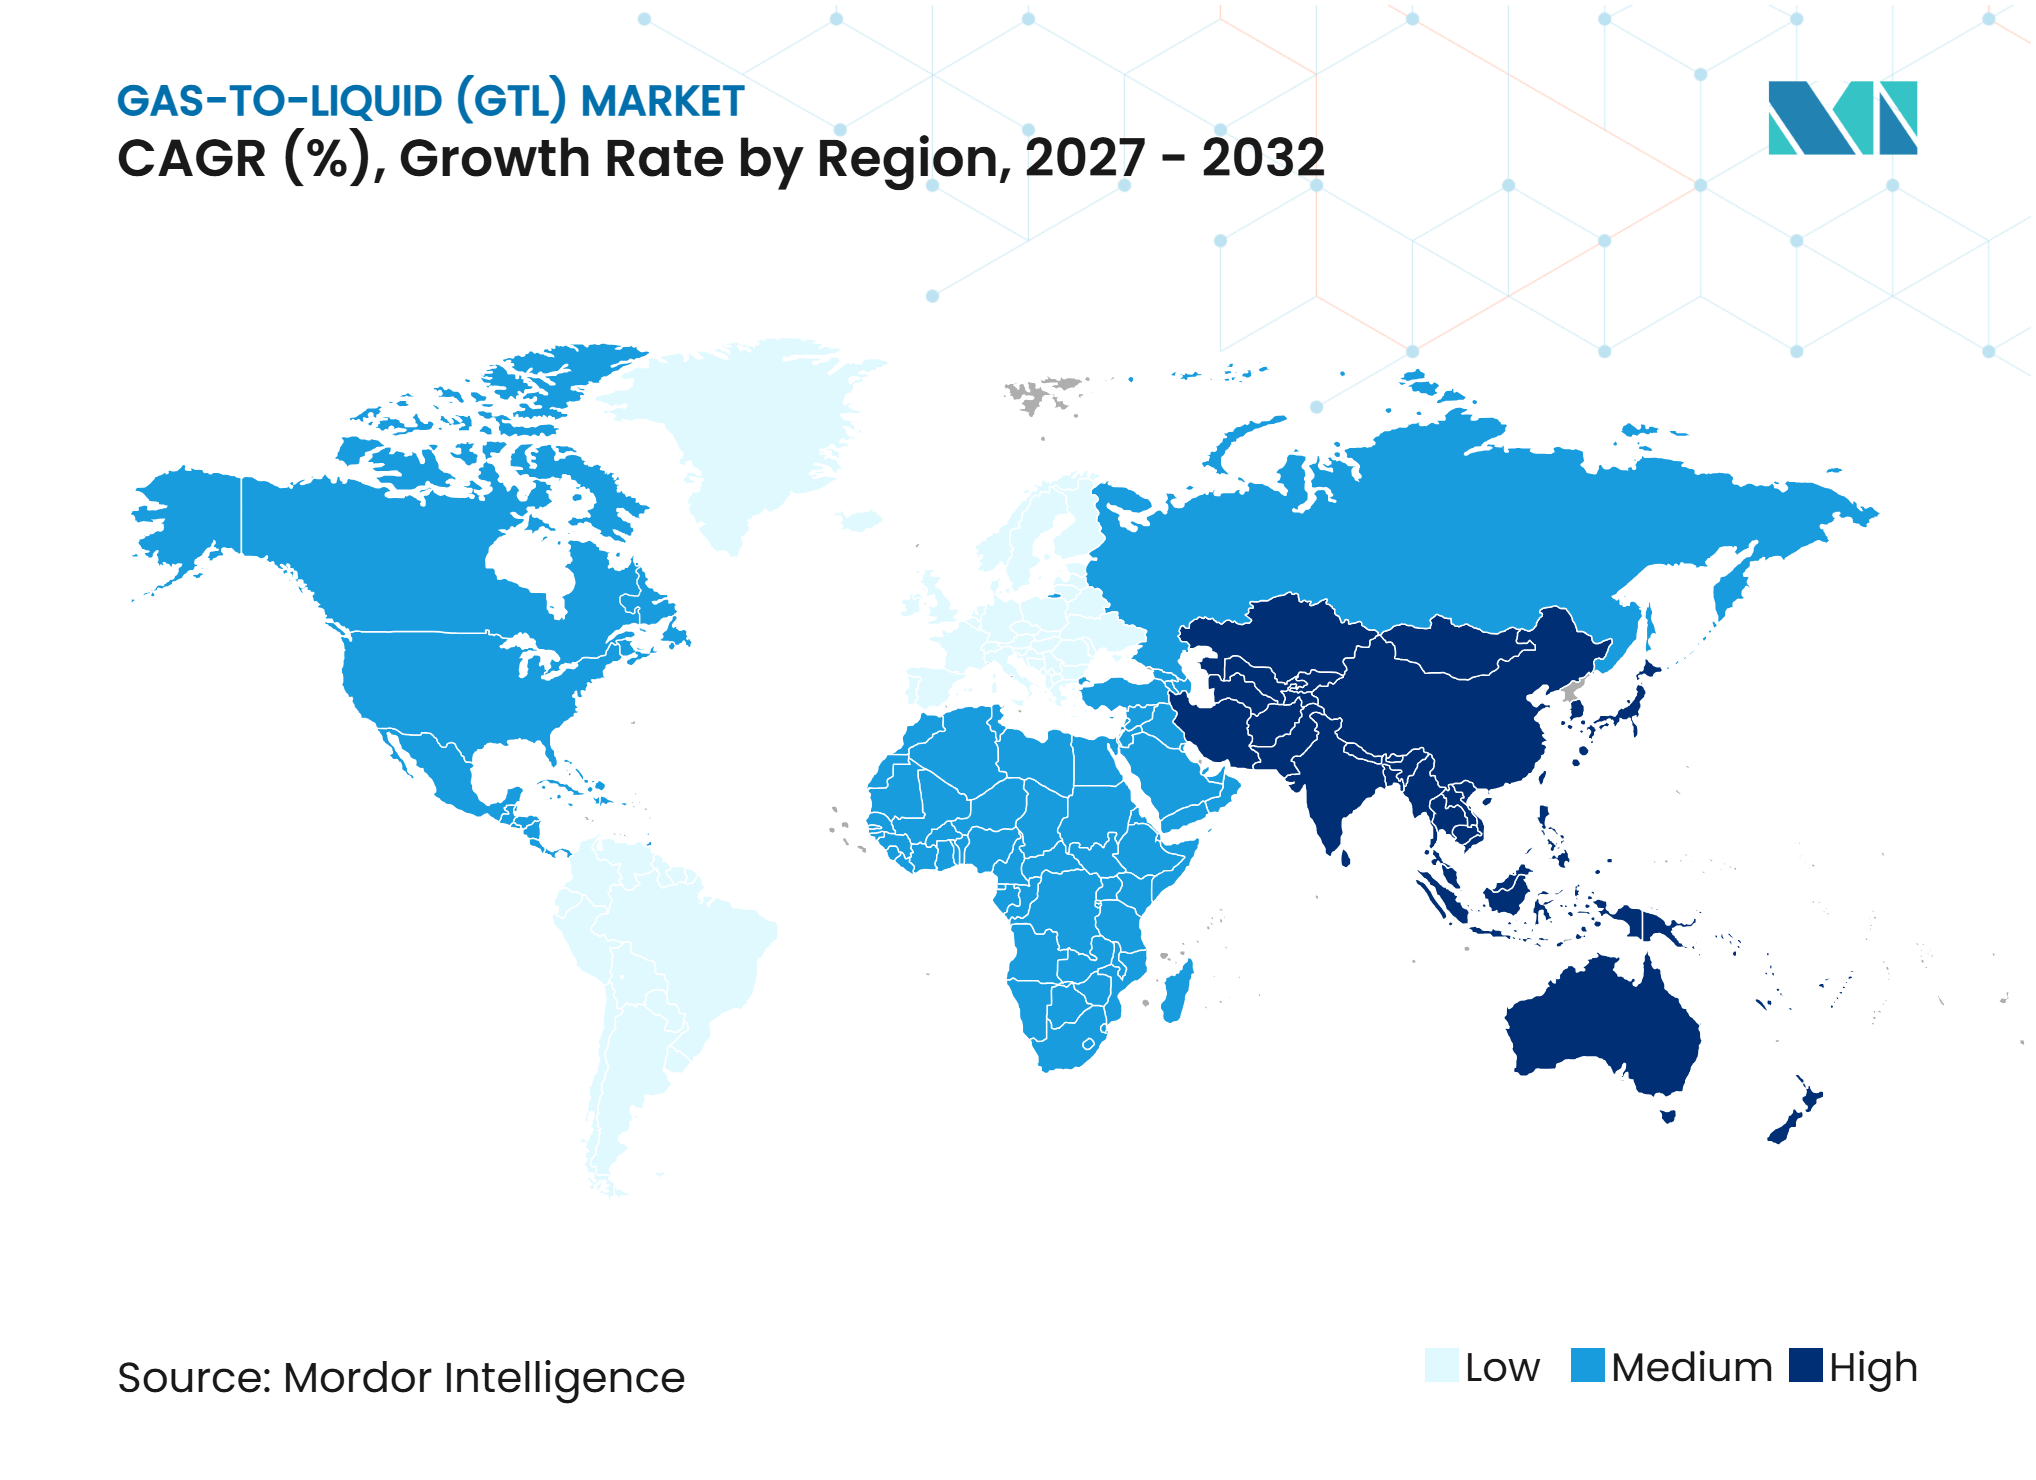
- Por geografía, Oriente Medio y África representaron el 38,91% de la participación del mercado de gas a líquido (GTL) en 2026, mientras que se proyecta que Asia-Pacífico avance a una CAGR del 7,66% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento en la Producción de Gas Natural y Disponibilidad de Materias Primas | +1.6% | Global, con impacto concentrado en Oriente Medio, Asia Central y Asia-Pacífico | Mediano plazo (2-4 años) |
| Monetización del Gas Varado, Asociado y de Quema | +1.4% | Asia-Pacífico como núcleo, con extensión a Oriente Medio y África y África Subsahariana | Mediano plazo (2-4 años) |
| Demanda de Combustibles Líquidos con Bajo Contenido de Azufre y Alto Número de Cetano | +1.2% | América del Norte y la Unión Europea, con creciente extensión a la ASEAN | Corto plazo (<=2 años) |
| Expansión de la Demanda Petroquímica de Nafta GTL y Materias Primas Especiales | +1.0% | Asia-Pacífico como núcleo (China, India, Corea del Sur), con extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Despliegue Modular de GTL para Recursos de Gas Remotos y de Escala Media | +0.8% | África Subsahariana, Asia Central y el interior de América del Norte | Largo plazo (>=4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento en la Producción de Gas Natural y Disponibilidad de Materias Primas
El suministro de gas natural se está expandiendo en varias regiones productoras a un ritmo más rápido del que la capacidad de los gasoductos puede absorber. Saudi Arabian Oil Company inició la producción del campo Jafurah en 2025 y tiene como objetivo un aumento del 80% en la capacidad de producción de gas para 2030 respecto a los niveles de 2021, lo que podría ampliar la disponibilidad de materias primas para el mercado de gas a líquido (GTL). JSC Uzbekneftegaz completó la prueba de rendimiento al 100% en Uzbekistán GTL en 2025, y la planta superó su capacidad de diseño de 37.650 barriles por día bajo su estructura de suministro seguro de gas. La disponibilidad de gas por sí sola no garantiza el desarrollo de proyectos, ya que los retornos aún dependen de un diferencial duradero entre los costos de las materias primas y los precios de los productos líquidos. Asia Central y partes de Oriente Medio siguen siendo relevantes para el mercado de gas a líquido (GTL) donde los acuerdos de suministro respaldados por el Estado pueden sustentar ese caso económico. Esta estructura favorece a los proyectos del mercado de Gas a Líquido (GTL) con asignación de gas a largo plazo y acuerdos definidos de compra de productos.
Monetización del Gas Varado, Asociado y de Quema
La quema de gas es tanto un recurso comercial perdido como una preocupación regulatoria creciente. Nigeria aprobó a 28 empresas en diciembre de 2025 para capturar gas de 49 sitios de quema en el Delta del Níger, con el programa apuntando a 2 mil millones de USD en inversión y 250-300 millones de pies cúbicos estándar por día de comercialización de gas. Nigerian National Petroleum Company Limited y Heirs Energies firmaron acuerdos para 180 millones de pies cúbicos estándar por día en OML 17, aunque los usos planificados incluyen generación de energía, gas licuado de petróleo y gas natural comprimido en lugar de GTL. Esta competencia hace que los campos remotos con acceso limitado a gasoductos sean más importantes para el mercado de gas a líquido (GTL). Velocys y Tetracore GTL Limited firmaron un memorando de entendimiento en 2025 para un proyecto nigeriano propuesto que convertiría 55 millones de pies cúbicos estándar por día en diésel, Jet A-1 y nafta[1].
Demanda de Combustibles Líquidos con Bajo Contenido de Azufre y Alto Número de Cetano
El diésel GTL puede cumplir con los requisitos de bajo contenido de azufre a través de su ruta de síntesis en lugar del hidrotratamiento posterior a la refinería. Los requisitos de vehículos Euro 7 y las normas de azufre en combustibles de la Organización Marítima Internacional respaldan la demanda de mezclas más limpias en usos viales y marítimos. Uzbekistán GTL confirmó en su prueba de rendimiento de 2025 que su queroseno parafínico sintético cumplía con los requisitos de la norma D7566 de la Sociedad Americana para Pruebas y Materiales (ASTM) para la mezcla de Jet A-1. Los mercados de China, India y la ASEAN combinan requisitos de calidad del aire más estrictos con la necesidad de una calidad de combustible consistente. Estas condiciones favorecen a los proveedores del mercado de gas a líquido (GTL) que pueden mantener especificaciones confiables a escala.
Expansión de la Demanda Petroquímica de Nafta GTL y Materias Primas Especiales
La nafta GTL tiene un contenido muy bajo de aromáticos y azufre, lo que puede respaldar su uso como materia prima para craqueo a vapor. Las interrupciones en el suministro de nafta del Golfo y gas licuado de petróleo en marzo de 2026 obligaron a las plantas petroquímicas a reducir la producción de polímeros, mostrando el valor de un suministro diversificado de materias primas. QatarEnergy está expandiendo la capacidad petroquímica a través de crackers basados en etano en Qatar y los Estados Unidos, lo que aumenta el valor estratégico de las materias primas de alta pureza. Una mayor demanda química le da al mercado de gas a líquido (GTL) una salida de ingresos que depende menos de los ciclos de combustible para carretera. También aumenta la importancia de los acuerdos de compra de productos que incluyen tanto combustibles como materias primas químicas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión | -0.8% | Global, con mayor impacto en mercados emergentes | Largo plazo (>=4 años) |
| Exposición a los Diferenciales de Precios del Petróleo Crudo y el Gas Natural | -0.6% | Global; más agudo en América del Norte y Europa | Corto plazo (<=2 años) |
| Intensidad de Carbono, Fugas de Metano y Riesgo de Transición Energética | -0.5% | Unión Europea y América del Norte; influencia regulatoria del Reglamento de Metano de la UE (UE/2024/1787) y los estándares de la Agencia de Protección Ambiental de EE. UU. subpartes OOOOb/OOOOc | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Alta Intensidad de Capital y Largos Períodos de Recuperación de la Inversión
Los grandes proyectos GTL han requerido históricamente entre 5.000 y 20.000 millones de USD de capital y períodos de recuperación prolongados. NiQuan Energy LLC fue nuevamente puesta en administración judicial tras reinicios fallidos que consumieron más de 300 millones de USD, y sus activos fueron listados para la venta en 2025. El Gobierno de Trinidad y Tobago tenía pendiente el cobro de 95 millones de USD en facturas de gas impagas. Sasol apuntó a un precio de equilibrio del petróleo de 50 USD por barril en Secunda para el año fiscal 2028 tras los desafíos de producción en el año fiscal 2025, mostrando el esfuerzo de capital continuo necesario incluso en activos maduros. Los métodos variables de contabilidad de carbono entre jurisdicciones añaden incertidumbre a los modelos de inversión a largo plazo en el mercado de gas a líquido (GTL). Esto hace que el acceso al respaldo soberano o a balances sólidos sea especialmente importante para el desarrollo del mercado de Gas a Líquido (GTL).
Intensidad de Carbono, Fugas de Metano y Riesgo de Transición Energética
El Reglamento de Metano de la Unión Europea entró en vigor en agosto de 2024 y establece obligaciones de medición, reporte y verificación que se aplican a los importadores de combustibles fósiles a partir de 2027[2]. Este marco eleva los requisitos de cumplimiento para los exportadores de productos GTL a Europa. QatarEnergy advirtió en octubre de 2025 que sus suministros podrían ser redirigidos si los requisitos europeos de diligencia debida corporativa no se modificaban para las empresas estatales. Los inversores también evalúan la posibilidad de vidas operativas más cortas para los proyectos basados en combustibles fósiles, lo que puede elevar los obstáculos de financiamiento. Velocys diseñó microFTL para operar con gas fósil o gas de síntesis renovable, ofreciendo una opción para ajustar las materias primas con el tiempo. Esta flexibilidad puede ser relevante a medida que los participantes del mercado de Gas a Líquido (GTL) respondan a los cambiantes requisitos de carbono.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
El Diésel GTL Mantiene su Escala, Mientras que la Nafta GTL Gana ValorEl diésel GTL representó una participación del 45,65% en 2026, reflejando el papel histórico de los combustibles de transporte en las grandes instalaciones de Fischer-Tropsch. Su bajo contenido de azufre y alta calidad de número de cetano respaldan su uso en la infraestructura de diésel existente. La demanda de diésel para carretera sigue siendo relevante en Europa, los países del Consejo de Cooperación del Golfo y los mercados de la ASEAN donde las especificaciones de combustible se están endureciendo. La industria de gas a líquido (GTL) ha sido estructurada históricamente en torno a esta demanda de combustibles líquidos. Por lo tanto, las grandes instalaciones continúan tratando el rendimiento de diésel, la confiabilidad operativa y la calidad de la mezcla como prioridades comerciales fundamentales.
Se proyecta que la nafta GTL avance a una CAGR del 7,14% hasta 2032. La demanda de nafta GTL está respaldada por los productores químicos que buscan materias primas con menor contenido de aromáticos para el craqueo a vapor. La Agencia Internacional de Energía espera que las materias primas petroquímicas representen más del 60% del crecimiento de la demanda de petróleo en 2026. El queroseno GTL también ganó relevancia después de que Uzbekistán GTL confirmara el cumplimiento de la norma ASTM D7566 para queroseno parafínico sintético en 2025. Los aceites base lubricantes GTL siguen siendo una aplicación premium más pequeña porque sus características de viscosidad y térmicas pueden respaldar usos automotrices e industriales.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tecnología:
La Síntesis de Fischer-Tropsch Lidera, Mientras que el Metanol a Gasolina AvanzaLa síntesis de Fischer-Tropsch representó una participación del 72,43% en 2026. La tecnología cuenta con décadas de historial operativo y se beneficia de la experiencia en procesos de los licenciantes establecidos. La tecnología de destilado en fase de suspensión de Sasol respalda a ORYX GTL y Uzbekistán GTL, ayudando a los operadores a mantener especificaciones consistentes a escala comercial. Esta base instalada le otorga a la tecnología Fischer-Tropsch un papel significativo en toda la industria de gas a líquido (GTL). También crea barreras para los nuevos participantes que carecen de reactores, catalizadores y capacidades operativas probadas.
Se proyecta que el metanol a gasolina avance a una CAGR del 7,45% hasta 2032. La vía puede ser relevante donde ya existen activos de metanol, o donde los operadores prefieren una huella de conversión más pequeña. Exxon Mobil Corporation presentó su proceso de Metanol a Gasolina en lecho fluido en la Conferencia Europea de Tecnología de Refinación de 2025 como una ruta hacia gasolina con bajo contenido de azufre. Syngas-to-Gasoline Plus ofrece flexibilidad de alimentación a partir de biomasa, gas y gas de síntesis derivado del carbón. Una revisión revisada por pares de 2025 encontró que los diseños de reactores de Fischer-Tropsch a baja temperatura intensificados podrían hacer que las unidades modulares sean más prácticas para recursos de gas más pequeños.
Por Usuario Final:
El Transporte Mantiene la Demanda Mientras los Petroquímicos Crecen Más RápidoEl transporte representó una participación del 47,12% en 2026. Los operadores de flotas valoran el diésel libre de azufre porque puede funcionar con los sistemas de distribución de combustible y vehículos existentes. Esta base de demanda continúa respaldando la utilización de las grandes plantas GTL heredadas. El segmento también incluye oportunidades de mezcla marina y de aviación donde los productos con bajo contenido de azufre y parafínicos tienen una ventaja de calidad.
Se proyecta que los petroquímicos avancen a una CAGR del 7,71% hasta 2032. Los operadores químicos utilizan nafta de alta pureza para mejorar la calidad de la alimentación del cracker y reducir la carga de procesamiento asociada con los compuestos aromáticos. Los refinadores también pueden usar fracciones GTL como mezclas para mejorar el número de cetano y cumplir con las especificaciones del producto. Los usos en manufactura industrial incluyen solventes, aceites de proceso y fluidos especiales. En el sector aeroespacial, la calificación ASTM D7566 respalda el uso de queroseno de Fischer-Tropsch en la mezcla de combustible de aviación sostenible.

Análisis Geográfico
Oriente Medio y África
Oriente Medio y África representaron una participación del 38,91% en 2026. La Ciudad Industrial de Ras Laffan en Qatar alberga Pearl GTL, que convierte 1.600 millones de pies cúbicos por día de gas de cabeza de pozo en 140.000 barriles por día de productos, y ORYX GTL, que tiene una capacidad de 34.000 barriles por día. Saudi Arabian Oil Company inició la producción de Jafurah en 2025, fortaleciendo la disponibilidad regional de gas para usos posteriores. La expansión del Campo Norte de Qatar apunta a 126 millones de toneladas métricas por año de capacidad de gas natural licuado para 2027, reforzando su infraestructura más amplia de monetización de gas. La concentración de capacidad también generó riesgo cuando los ataques de marzo de 2026 detuvieron la producción en Pearl GTL y ORYX GTL. El programa de gas de quema de Nigeria ofrece una vía para proyectos más pequeños donde el transporte de gas sigue siendo limitado.
Asia-Pacífico
Se proyecta que Asia-Pacífico avance a una CAGR del 7,66% hasta 2032. PetroChina Company Limited informó que su producción doméstica de gas natural aumentó un 6,2% hasta 261.900 millones de metros cúbicos en 2025. La región tiene demanda de combustibles de transporte más limpios, materias primas petroquímicas y componentes de combustible de aviación. China, India y los países de la ASEAN están endureciendo los estándares de calidad del aire, lo que respalda el uso de combustibles con menor contenido de azufre. Uzbekistán GTL completó su prueba de rendimiento en 2025 por encima de la capacidad de diseño y apuntó a un aumento de producción del 15%-20% en 2026. Petronas y Petros enfrentaron una disputa de agregación de gas en 2025 que requirió intervención legal para mantener el suministro a la instalación de Bintulu de Shell plc, mostrando cómo las reglas de suministro pueden afectar las operaciones de las plantas.
América del Norte, Europa y América del Sur
América del Norte cuenta con abundante gas no convencional, pero las exportaciones de gas natural licuado a menudo ofrecen una ruta de monetización más establecida que la nueva conversión GTL. Chevron Corporation tiene contrato para exportar 7 millones de toneladas métricas por año de gas natural licuado desde la Costa del Golfo de los Estados Unidos a partir de 2026. Europa depende en gran medida de las importaciones para los productos GTL utilizados en la mezcla de bajo contenido de azufre y aplicaciones de aviación. El Reglamento de Metano de la Unión Europea reformará los términos para las importaciones de combustibles fósiles a partir de 2027 a través de sus requisitos de medición, reporte y verificación. En América del Sur, Petroleo Brasileiro S.A. amplió el procesamiento en su Unidad de Procesamiento de Gas Natural Boaventura a 21 millones de metros cúbicos por día en mayo de 2025.
Panorama Competitivo
Concentración del Mercado
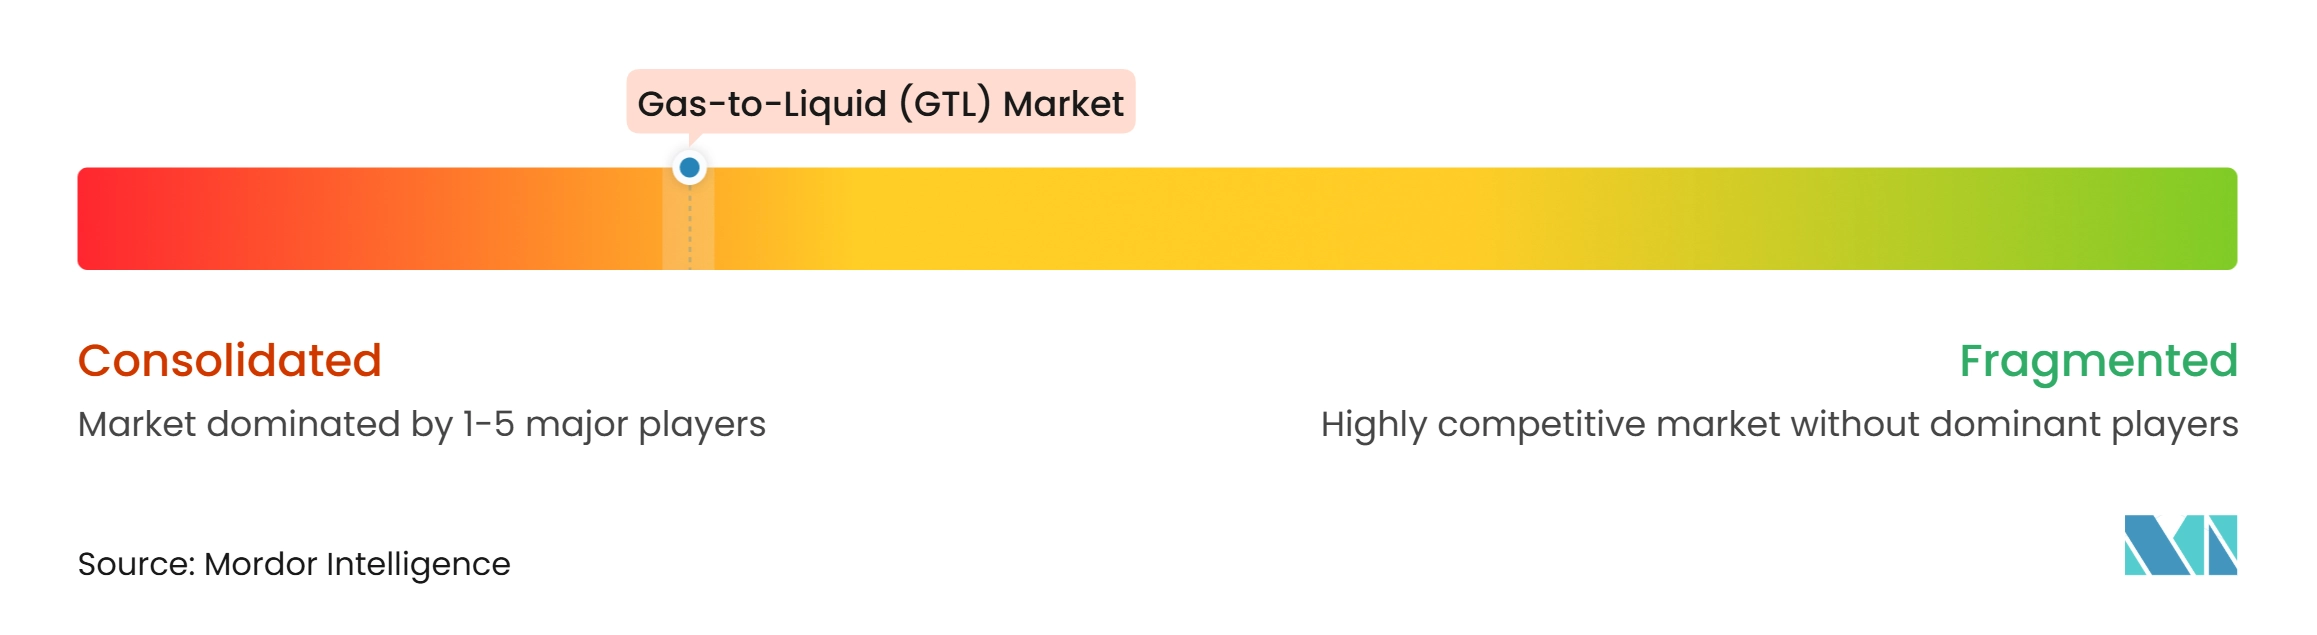
El mercado de gas a líquido (GTL) está consolidado, con los principales actores incluyendo Shell plc, QatarEnergy, Sasol, Chevron Corporation y JSC Uzbekneftegaz. Shell plc y QatarEnergy operan en Pearl GTL, mientras que QatarEnergy y Sasol son propietarios de ORYX GTL a través de un acuerdo del 51% y 49%. Sasol también licencia la tecnología utilizada en Uzbekistán GTL, que completó su prueba de rendimiento de 2025 por encima de su capacidad de diseño. El mercado de gas a líquido (GTL) recompensa en consecuencia el acceso seguro al gas, la experiencia en procesos propietarios y el rendimiento operativo confiable. Estas ventajas son difíciles de replicar a gran escala.
Los operadores se están concentrando en mejoras de rendimiento en las instalaciones existentes en lugar de comprometerse de inmediato con nuevos megaproyectos. Pearl GTL se unió a la Red Global de Faros del Foro Económico Mundial en septiembre de 2025 tras implementar más de 45 tecnologías de la Cuarta Revolución Industrial, incluidos análisis predictivos y gemelos digitales. Sasol está buscando mejoras en Secunda para alcanzar un precio de equilibrio del petróleo de 50 USD por barril para el año fiscal 2028. Velocys lanzó microFTL en junio de 2025 y posicionó el paquete para proyectos de conversión modular de menor capital. El proyecto propuesto de Tetracore ilustra cómo las unidades más pequeñas podrían ampliar el mercado de gas a líquido (GTL) más allá de las grandes plantas convencionales.
Algunos participantes enfrentan barreras operativas y de financiamiento sin resolver. La instalación de Mossel Bay de PetroSA sigue sin operar, y la Compañía Nacional de Petróleo de Sudáfrica está considerando opciones de reinicio con socios del sector privado. La administración judicial de NiQuan Energy LLC pone de relieve el riesgo de escalada de costos, problemas de seguridad y suministro inestable de gas para plantas más pequeñas. Los próximos cambios competitivos en el mercado de gas a líquido (GTL) probablemente dependerán de si las tecnologías modulares logran una economía confiable en recursos de gas remotos.
Líderes de la Industria de Gas a Líquido (GTL)
-
Shell plc
-
QatarEnergy
-
Sasol
-
Chevron Corporation
-
JSC Uzbekneftegaz
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gas a Líquido (GTL) Empresas cubiertas en este informe
- Chevron Corporation
- Exxon Mobil Corporation
- JSC Uzbekneftegaz
- Nigerian National Petroleum Company Limited
- NiQuan Energy LLC
- ORYX GTL
- PetroChina Company Limited
- Petroleo Brasileiro S.A.
- Petronas
- PetroSA
- QatarEnergy
- Sasol
- Saudi Arabian Oil Company
- Shell plc
- Velocys
Desarrollos recientes de la industria en Mercado de Gas a Líquido (GTL)
- Octubre de 2026: Shell plc reinició parcialmente su planta de gas a líquido (GTL) Pearl en Qatar, seis meses después de que la instalación sufriera daños durante el conflicto con Irán. El reinicio permitió una producción limitada y el retorno de algunos cargamentos de nafta al mercado, mientras que se esperaba que las reparaciones del segundo tren de procesamiento continuaran hasta el primer trimestre de 2027.
- Junio de 2026: Cerilon GTL ND Inc. alcanzó acuerdos definitivos de licencia de tecnología con Topsoe A/S y Sasol para su propuesta instalación GTL en el Condado de Williams, Dakota del Norte. El proyecto está diseñado para convertir gas natural en aceites base Grupo III+, diésel de ultra bajo contenido de azufre y nafta, con los acuerdos de licencia sujetos al financiamiento del proyecto.
Alcance del Informe Global del Mercado de Gas a Líquido (GTL)
La tecnología de gas a líquido (GTL) convierte el gas natural en productos de hidrocarburos líquidos a través de procesos de conversión química, produciendo combustibles y productos especiales con propiedades comparables a las de los productos convencionales derivados del petróleo. El proceso permite la producción de combustibles de combustión más limpia, lubricantes sintéticos y materias primas petroquímicas a partir del gas natural. Los productos GTL se utilizan en aplicaciones de transporte, refinación, manufactura industrial y procesamiento químico.
El Mercado de Gas a Líquido (GTL) está segmentado por tipo de producto, tecnología, usuario final y geografía. Por tipo de producto, el mercado está segmentado en diésel GTL, nafta GTL, queroseno GTL, aceites base lubricantes GTL y otros tipos de productos. Por tecnología, el mercado está segmentado en síntesis de Fischer-Tropsch, metanol a gasolina, Syngas-to-Gasoline Plus y otras tecnologías. Por usuario final, el mercado está segmentado en transporte, petroquímicos, refinación, manufactura industrial, generación de energía, aeroespacial y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para gas a líquido (GTL) en 16 países de las principales regiones. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Diésel GTL |
| Nafta GTL |
| Queroseno GTL |
| Aceites Base Lubricantes GTL |
| Otros Tipos de Productos |
| Síntesis de Fischer-Tropsch |
| Metanol a Gasolina |
| Syngas-to-Gasoline Plus |
| Otras Tecnologías |
| Transporte |
| Petroquímicos |
| Refinación |
| Manufactura Industrial |
| Generación de Energía |
| Aeroespacial |
| Otros Usuarios Finales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Diésel GTL | |
| Nafta GTL | ||
| Queroseno GTL | ||
| Aceites Base Lubricantes GTL | ||
| Otros Tipos de Productos | ||
| Por Tecnología | Síntesis de Fischer-Tropsch | |
| Metanol a Gasolina | ||
| Syngas-to-Gasoline Plus | ||
| Otras Tecnologías | ||
| Por Usuario Final | Transporte | |
| Petroquímicos | ||
| Refinación | ||
| Manufactura Industrial | ||
| Generación de Energía | ||
| Aeroespacial | ||
| Otros Usuarios Finales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de gas a líquido (GTL)?
El tamaño del mercado de gas a líquido (GTL) fue valorado en 8,74 mil millones de USD en 2026 y se estima que crecerá desde 9,31 mil millones de USD en 2027 hasta alcanzar los 12,79 mil millones de USD para 2032, a una CAGR del 6,57% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de productos de gas a líquido?
La demanda está respaldada por combustibles con bajo contenido de azufre y alto número de cetano, materias primas químicas y la necesidad de monetizar el gas varado o de quema.
¿Qué producto se proyecta que avance más rápido hasta 2032?
Se proyecta que la Nafta GTL avance a una CAGR del 7,14% hasta 2032, respaldada por la demanda de materias primas petroquímicas de alta pureza.
¿Qué tecnología tuvo la mayor participación en 2026?
La síntesis de Fischer-Tropsch representó una participación del 72,43% en 2026, respaldada por su base operativa establecida y su experiencia en procesos.