
Gas-to-Liquid (GTL)-Marktgröße und Marktanteile
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 9.31 Milliarden US-Dollar |
| Marktgröße (2032) | 12.79 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 6.57 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Naher Osten und Afrika |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Gas-to-Liquid (GTL)-Marktanalyse von Mordor Intelligence
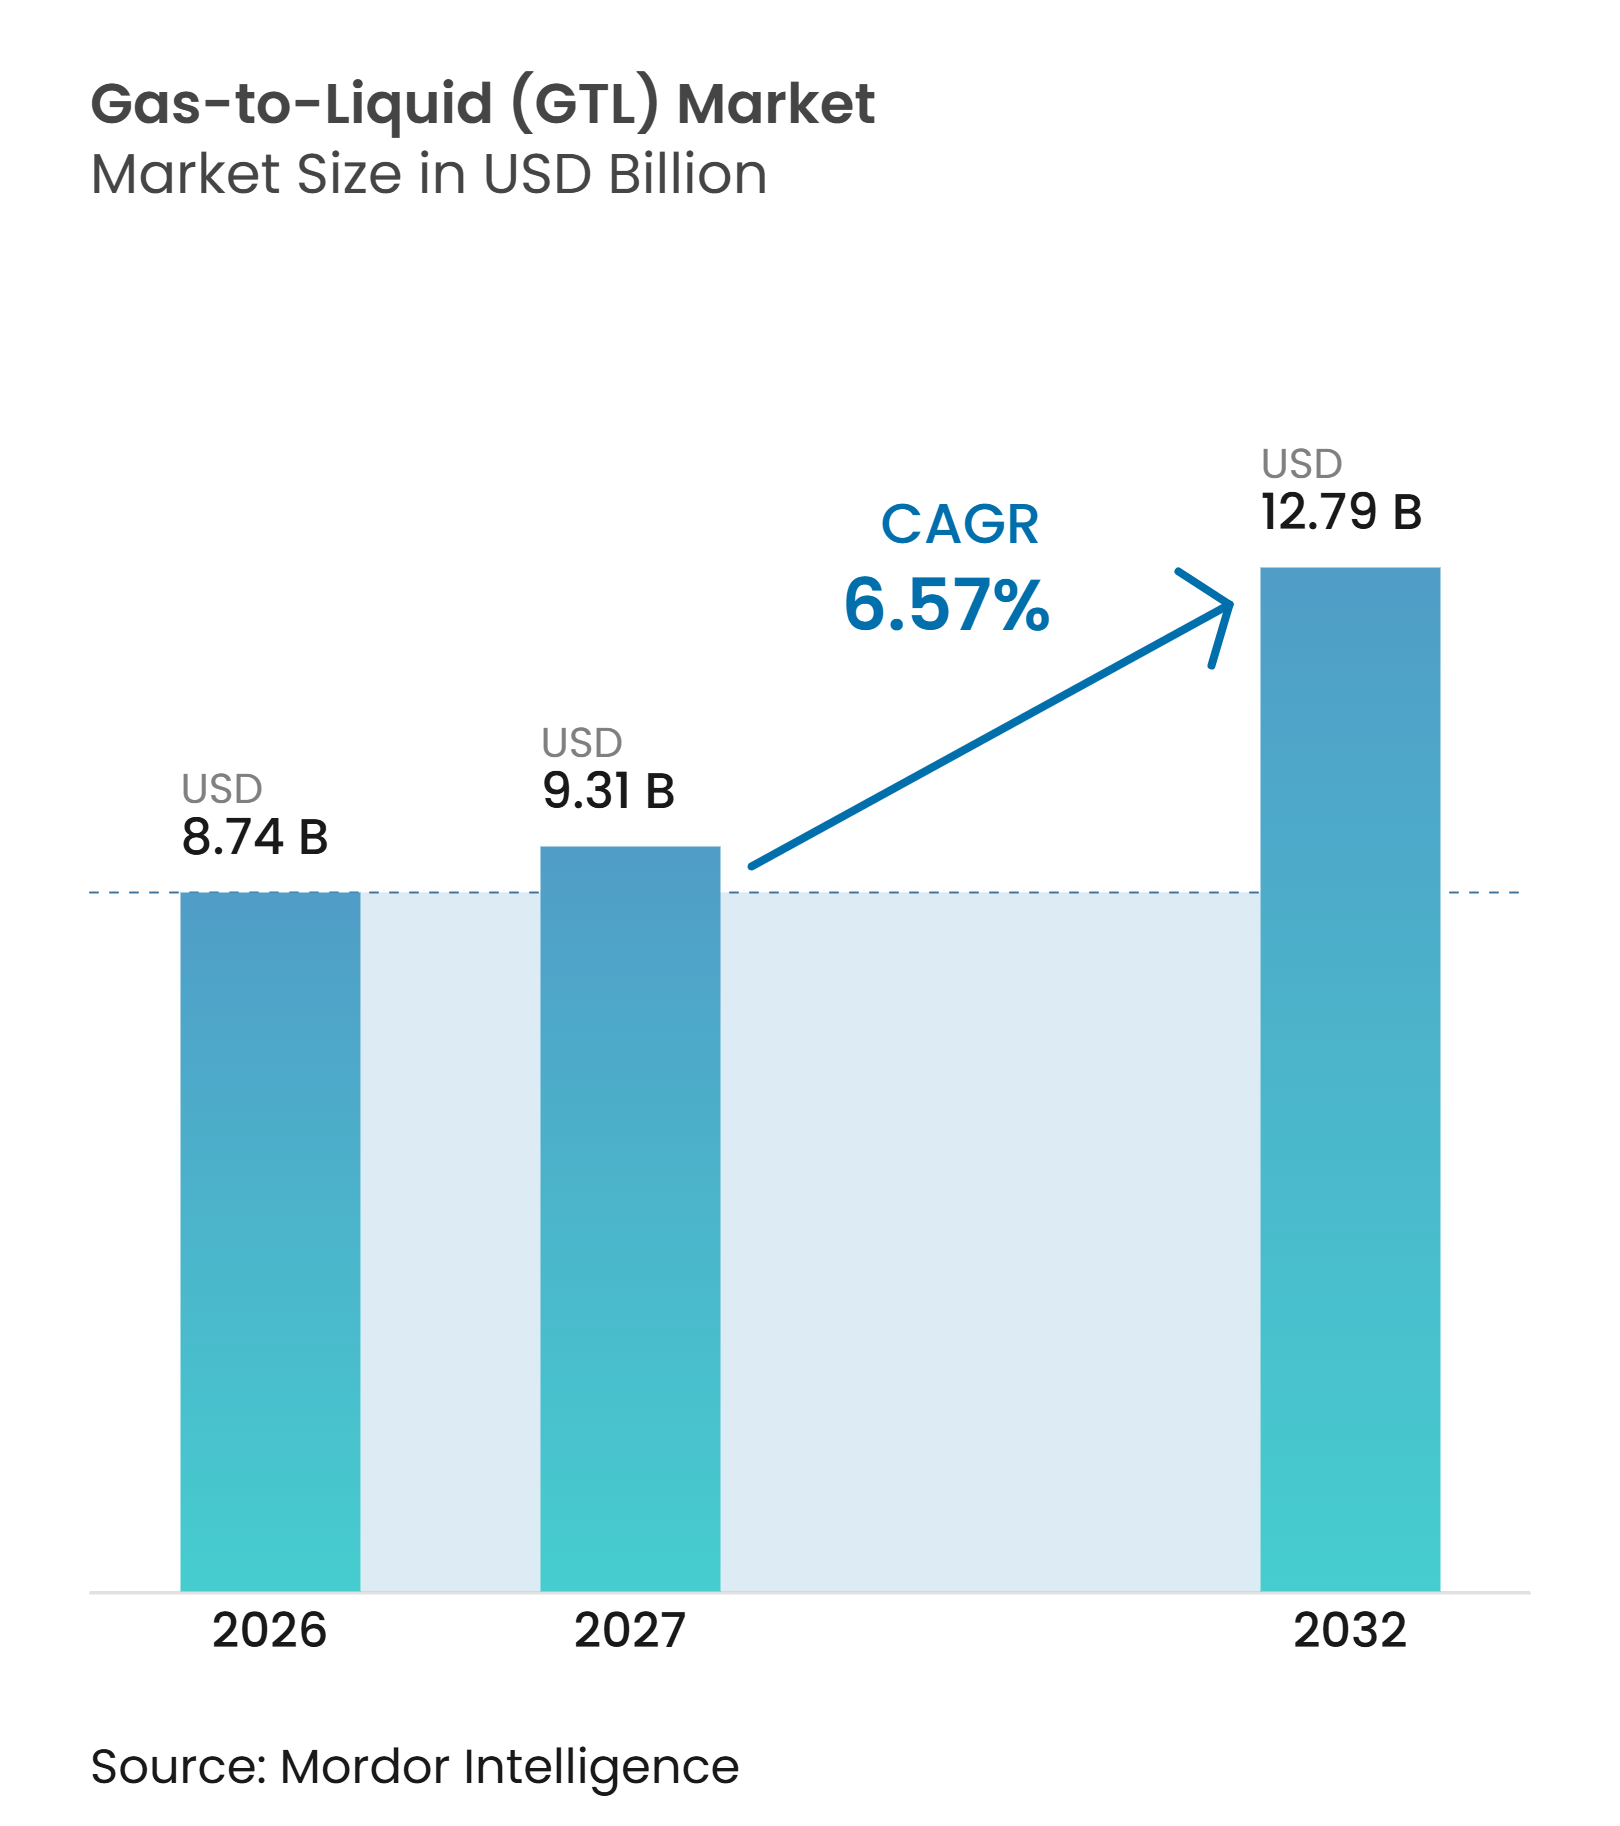
Die Marktgröße des Gas-to-Liquid (GTL)-Marktes wurde im Jahr 2026 auf 8,74 Milliarden USD geschätzt und soll von 9,31 Milliarden USD im Jahr 2027 auf 12,79 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,57 % während des Prognosezeitraums (2027–2032). Der Gas-to-Liquid (GTL)-Markt profitiert von synthetischem Diesel und Naphtha mit sehr niedrigem Schwefelgehalt und hoher Cetanzahl. Diese Eigenschaften unterstützen den Einsatz als Transportkraftstoff, in der Luftfahrtbeimischung und als petrochemische Rohstoffe. Die steigende Gasproduktion in China und Saudi-Arabien erweitert die Rohstoffbasis, obwohl Investitionsentscheidungen weiterhin von der Spanne zwischen Gaskosten und rohölgebundenen Produktpreisen abhängen. Der Gas-to-Liquid (GTL)-Markt ist zudem einer konzentrierten Produktionskapazität, Methananforderungen und hohen Projektkosten ausgesetzt, was Betreiber mit gesicherter Gasversorgung und etablierter Konversionstechnologie begünstigt.
Wichtige Erkenntnisse des Berichts
- Nach Produkttyp hielt GTL-Diesel im Jahr 2026 einen Marktanteil von 45,65 % am Gas-to-Liquid (GTL)-Markt, während GTL-Naphtha bis 2032 voraussichtlich mit einer CAGR von 7,14 % wachsen wird.
- Nach Technologie hielt die Fischer-Tropsch-Synthese im Jahr 2026 einen Marktanteil von 72,43 % am Gas-to-Liquid (GTL)-Markt, während Methanol-zu-Benzin bis 2032 voraussichtlich mit einer CAGR von 7,45 % wachsen wird.
- Nach Endverbraucher hielt der Transportsektor im Jahr 2026 einen Marktanteil von 47,12 % am Gas-to-Liquid (GTL)-Markt, während die Petrochemie bis 2032 voraussichtlich mit einer CAGR von 7,71 % wachsen wird.
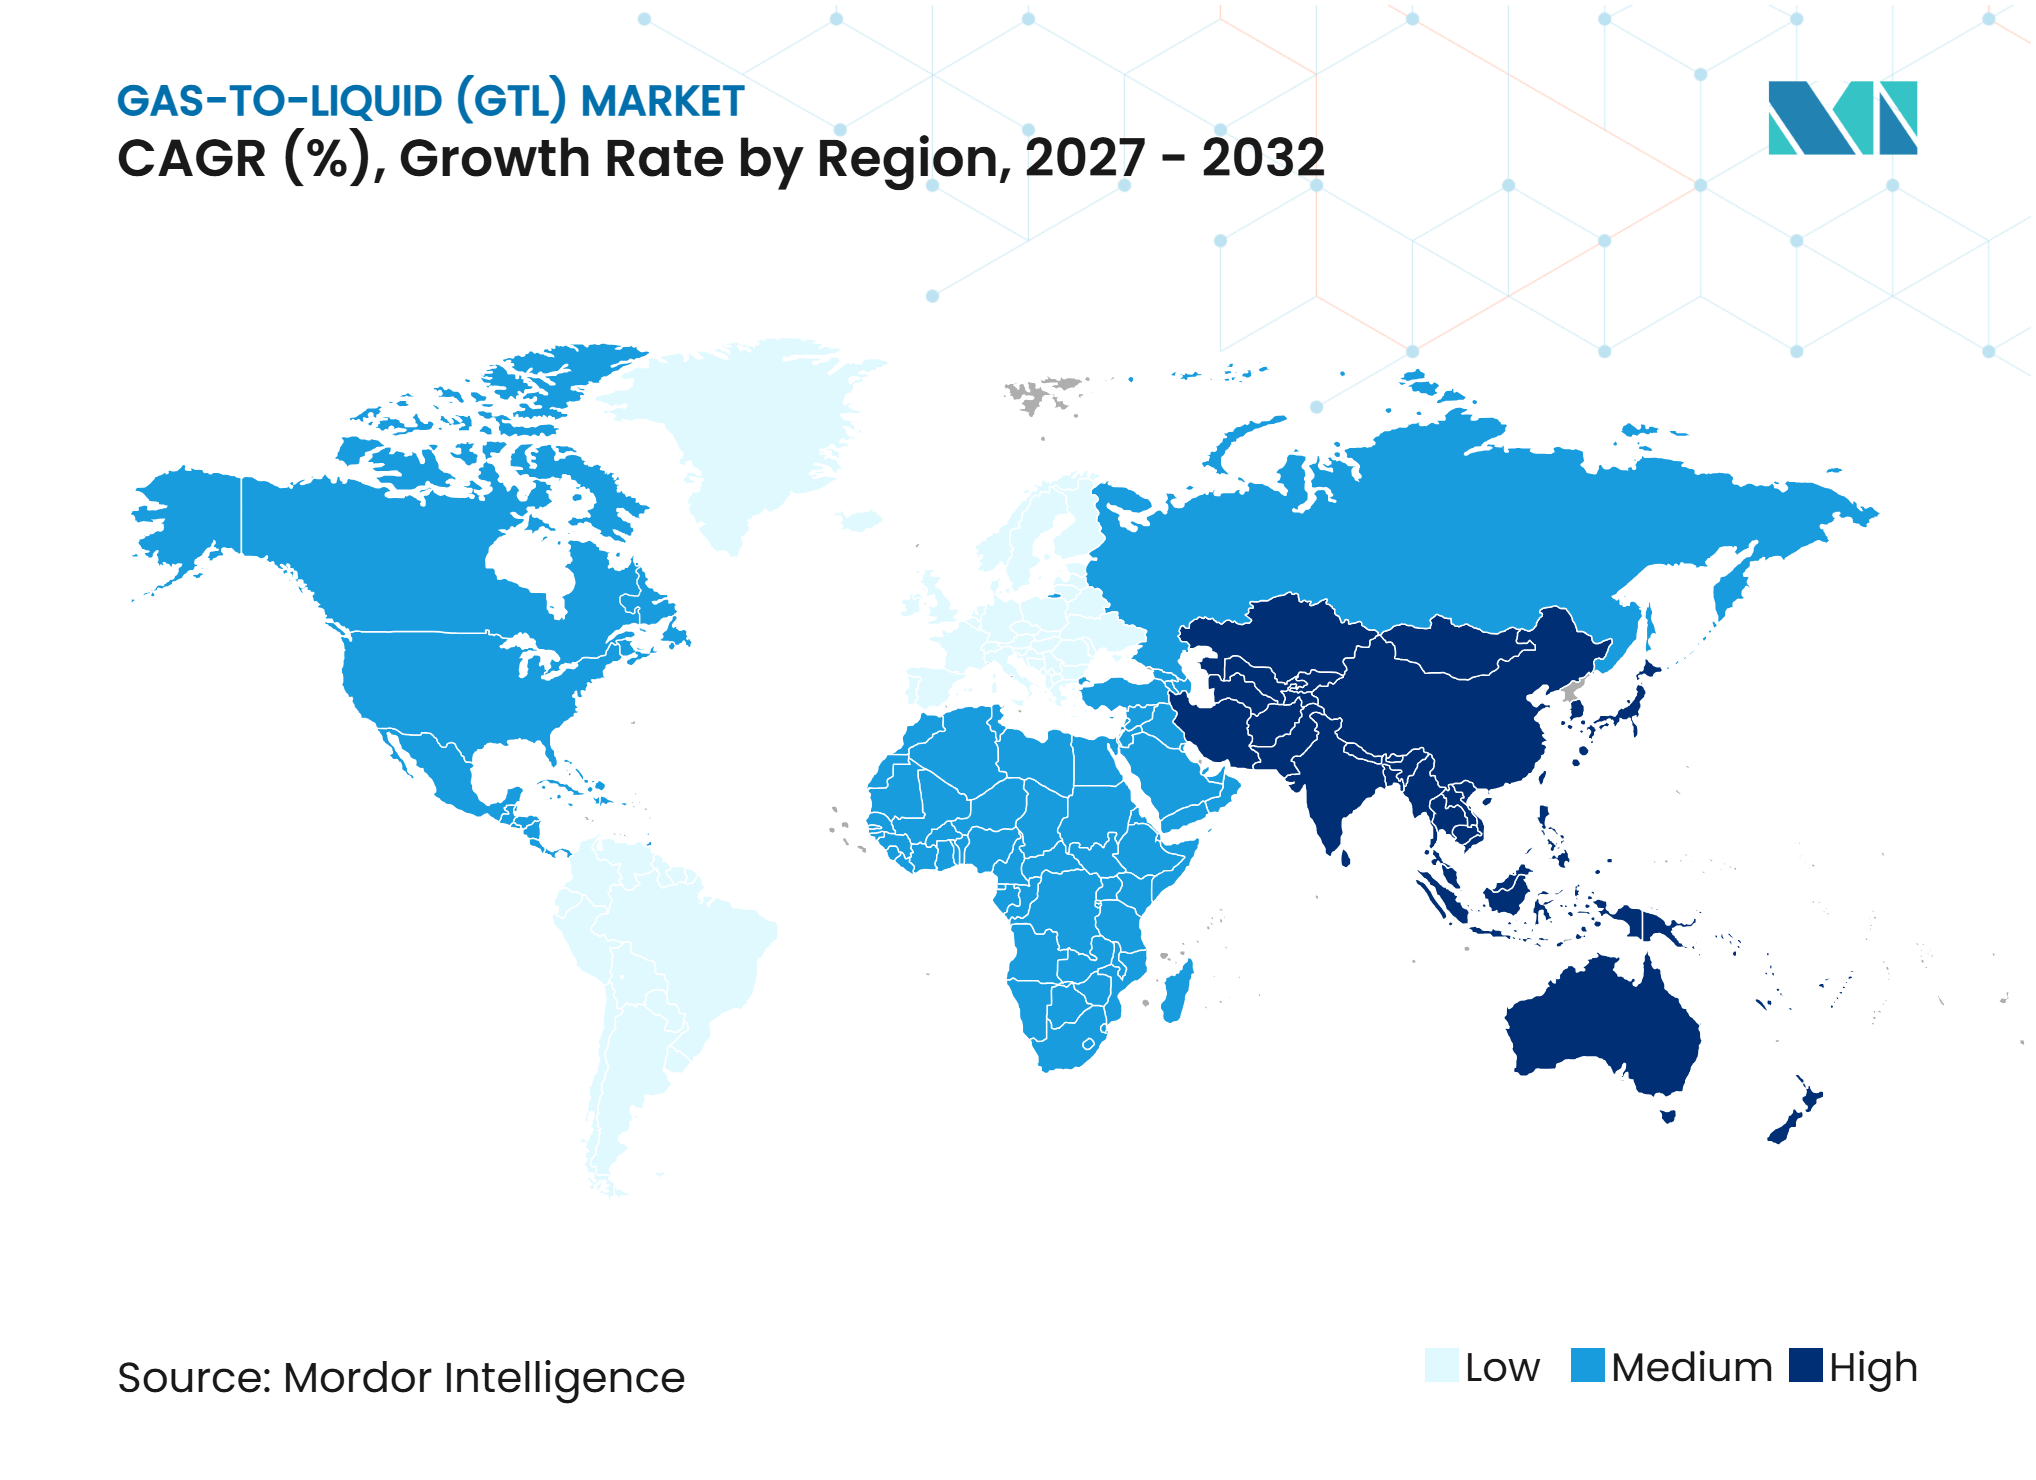
- Nach Geografie hielten der Nahe Osten und Afrika im Jahr 2026 einen Marktanteil von 38,91 % am Gas-to-Liquid (GTL)-Markt, während Asien-Pazifik bis 2032 voraussichtlich mit einer CAGR von 7,66 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Erdgasproduktion und Verfügbarkeit von Rohstoffen | +1.6% | Global, mit konzentrierter Auswirkung im Nahen Osten, Zentralasien und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Monetarisierung von Stranded Gas, assoziiertem Gas und Fackelgas | +1.4% | Asien-Pazifik als Kernregion, Ausstrahlungseffekte auf Naher Osten und Afrika sowie Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach schwefelarmen Kraftstoffen mit hoher Cetanzahl | +1.2% | Nordamerika und EU, mit wachsenden Ausstrahlungseffekten auf ASEAN | Kurzfristig (≤ 2 Jahre) |
| Ausweitung der petrochemischen Nachfrage nach GTL-Naphtha und Spezialrohstoffen | +1.0% | Asien-Pazifik als Kernregion (China, Indien, Südkorea), Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Modularer GTL-Einsatz für abgelegene und mittelgroße Gasressourcen | +0.8% | Subsahara-Afrika, Zentralasien und Nordamerika (Binnenregionen) | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Erdgasproduktion und Verfügbarkeit von Rohstoffen
Das Erdgasangebot wächst in mehreren Förderregionen schneller, als die Pipelinekapazität es aufnehmen kann. Saudi Arabian Oil Company begann 2025 mit der Produktion im Jafurah-Feld und strebt bis 2030 eine Steigerung der Gasproduktionskapazität um 80 % gegenüber dem Stand von 2021 an, was die Rohstoffverfügbarkeit für den Gas-to-Liquid (GTL)-Markt ausweiten könnte. JSC Uzbekneftegaz schloss 2025 den 100-%-Leistungstest bei Uzbekistan GTL ab, und die Anlage übertraf ihre Auslegungskapazität von 37.650 Barrel pro Tag dank ihrer gesicherten Gasversorgungsstruktur. Die bloße Gasverfügbarkeit gewährleistet keine Projektentwicklung, da die Renditen weiterhin von einer dauerhaften Spanne zwischen Rohstoffkosten und Flüssigproduktpreisen abhängen. Zentralasien und Teile des Nahen Ostens bleiben für den Gas-to-Liquid (GTL)-Markt relevant, wo staatlich gestützte Versorgungsvereinbarungen diese wirtschaftliche Grundlage unterstützen können. Diese Struktur begünstigt Gas-to-Liquid (GTL)-Marktprojekte mit langfristiger Gaszuteilung und definierten Produktabnahmeverträgen.
Monetarisierung von Stranded Gas, assoziiertem Gas und Fackelgas
Das Abfackeln von Gas ist sowohl eine verlorene kommerzielle Ressource als auch ein wachsendes regulatorisches Anliegen. Nigeria genehmigte im Dezember 2025 28 Unternehmen zur Gasverwertung aus 49 Fackelstandorten im Nigerdelta, wobei das Programm auf Investitionen von 2 Milliarden USD und eine Gaskommerzialisierung von 250–300 Millionen Standardkubikfuß pro Tag abzielt. Nigerian National Petroleum Company Limited und Heirs Energies unterzeichneten Vereinbarungen über 180 Millionen Standardkubikfuß pro Tag bei OML 17, obwohl die geplanten Verwendungszwecke Stromerzeugung, Flüssiggas und Druckerdgas und nicht GTL umfassen. Dieser Wettbewerb macht abgelegene Felder mit begrenztem Pipelinezugang für den Gas-to-Liquid (GTL)-Markt wichtiger. Velocys und Tetracore GTL Limited unterzeichneten 2025 ein Memorandum of Understanding für ein geplantes nigerianisches Projekt, das 55 Millionen Standardkubikfuß pro Tag in Diesel, Jet A-1 und Naphtha umwandeln soll[1].
Nachfrage nach schwefelarmen Kraftstoffen mit hoher Cetanzahl
GTL-Diesel kann schwefelarme Anforderungen durch seinen Syntheseweg erfüllen, anstatt auf eine nachgelagerte Hydrobehandlung in der Raffinerie angewiesen zu sein. Die Euro-7-Fahrzeuganforderungen und die Kraftstoffschwefelvorschriften der Internationalen Seeschifffahrtsorganisation unterstützen die Nachfrage nach saubereren Blendkomponenten im Straßen- und Schiffsverkehr. Uzbekistan GTL bestätigte in seinem Leistungstest 2025, dass sein synthetisches paraffinisches Kerosin die Anforderungen der American Society for Testing and Materials (ASTM) D7566 für die Jet-A-1-Beimischung erfüllt. China, Indien und die ASEAN-Märkte verbinden strengere Luftqualitätsanforderungen mit dem Bedarf an gleichbleibender Kraftstoffqualität. Diese Bedingungen begünstigen Gas-to-Liquid (GTL)-Marktlieferanten, die zuverlässige Spezifikationen in großem Maßstab aufrechterhalten können.
Ausweitung der petrochemischen Nachfrage nach GTL-Naphtha und Spezialrohstoffen
GTL-Naphtha weist einen sehr niedrigen Aromaten- und Schwefelgehalt auf, was seinen Einsatz als Dampfcracker-Rohstoff unterstützen kann. Störungen der Naphtha- und Flüssiggasversorgung aus dem Persischen Golf im März 2026 zwangen petrochemische Anlagen zur Drosselung der Polymerproduktion und verdeutlichten den Wert einer diversifizierten Rohstoffversorgung. QatarEnergy baut die petrochemische Kapazität durch ethanbasierte Cracker in Katar und den Vereinigten Staaten aus, was den strategischen Wert hochreiner Rohstoffe erhöht. Eine höhere chemische Nachfrage verschafft dem Gas-to-Liquid (GTL)-Markt einen Erlöskanal, der weniger von Straßenkraftstoffzyklen abhängig ist. Sie erhöht auch die Bedeutung von Produktabnahmeverträgen, die sowohl Kraftstoffe als auch chemische Rohstoffe umfassen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kapitalintensität und lange Amortisationszeiten | -0.8% | Global, mit konzentrierter Belastung in Schwellenmärkten | Langfristig (≥ 4 Jahre) |
| Abhängigkeit von Rohöl- und Erdgaspreisspreads | -0.6% | Global; am stärksten ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Kohlenstoffintensität, Methanverluste und Energiewenderisiko | -0.5% | EU und Nordamerika; regulatorischer Einfluss durch die EU-Methanverordnung (EU/2024/1787) und US-EPA-Unterabschnitt OOOOb/OOOOc-Standards | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapitalintensität und lange Amortisationszeiten
Große GTL-Projekte haben historisch gesehen Kapitalaufwendungen von 5–20 Milliarden USD und lange Amortisationszeiten erfordert. NiQuan Energy LLC wurde erneut unter Zwangsverwaltung gestellt, nachdem gescheiterte Neustarts mehr als 300 Millionen USD verbraucht hatten, und die Vermögenswerte wurden 2025 zum Verkauf angeboten. Die Regierung von Trinidad und Tobago hatte ausstehende Gasrechnungen in Höhe von 95 Millionen USD zu fordern. Sasol strebte bis zum Geschäftsjahr 2028 einen Breakeven-Ölpreis von 50 USD pro Barrel in Secunda an, nachdem es im Geschäftsjahr 2025 zu Produktionsproblemen gekommen war, was den anhaltenden Kapitalaufwand selbst bei reifen Anlagen verdeutlicht. Unterschiedliche Kohlenstoffbilanzierungsmethoden in verschiedenen Rechtsordnungen erhöhen die Unsicherheit bei langfristigen Investitionsmodellen im Gas-to-Liquid (GTL)-Markt. Dies macht den Zugang zu staatlicher Unterstützung oder starken Bilanzen für die Entwicklung des Gas-to-Liquid (GTL)-Marktes besonders wichtig.
Kohlenstoffintensität, Methanverluste und Energiewenderisiko
Die Methanverordnung der Europäischen Union trat im August 2024 in Kraft und legt Mess-, Berichterstattungs- und Verifizierungspflichten fest, die ab 2027 für Importeure fossiler Brennstoffe gelten[2]. Dieser Rahmen erhöht die Compliance-Anforderungen für Exporteure von GTL-Produkten nach Europa. QatarEnergy warnte im Oktober 2025, dass seine Lieferungen umgeleitet werden könnten, wenn die europäischen Sorgfaltspflichtanforderungen für staatseigene Unternehmen nicht angepasst würden. Investoren bewerten auch die Möglichkeit kürzerer Betriebslebensdauern für fossilbasierte Projekte, was die Finanzierungshürden erhöhen kann. Velocys hat microFTL so konzipiert, dass es mit fossilem Gas oder erneuerbarem Synthesegas betrieben werden kann, und bietet damit eine Option zur Anpassung der Rohstoffe im Laufe der Zeit. Diese Flexibilität könnte von Bedeutung sein, wenn Gas-to-Liquid (GTL)-Marktteilnehmer auf sich ändernde Kohlenstoffanforderungen reagieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
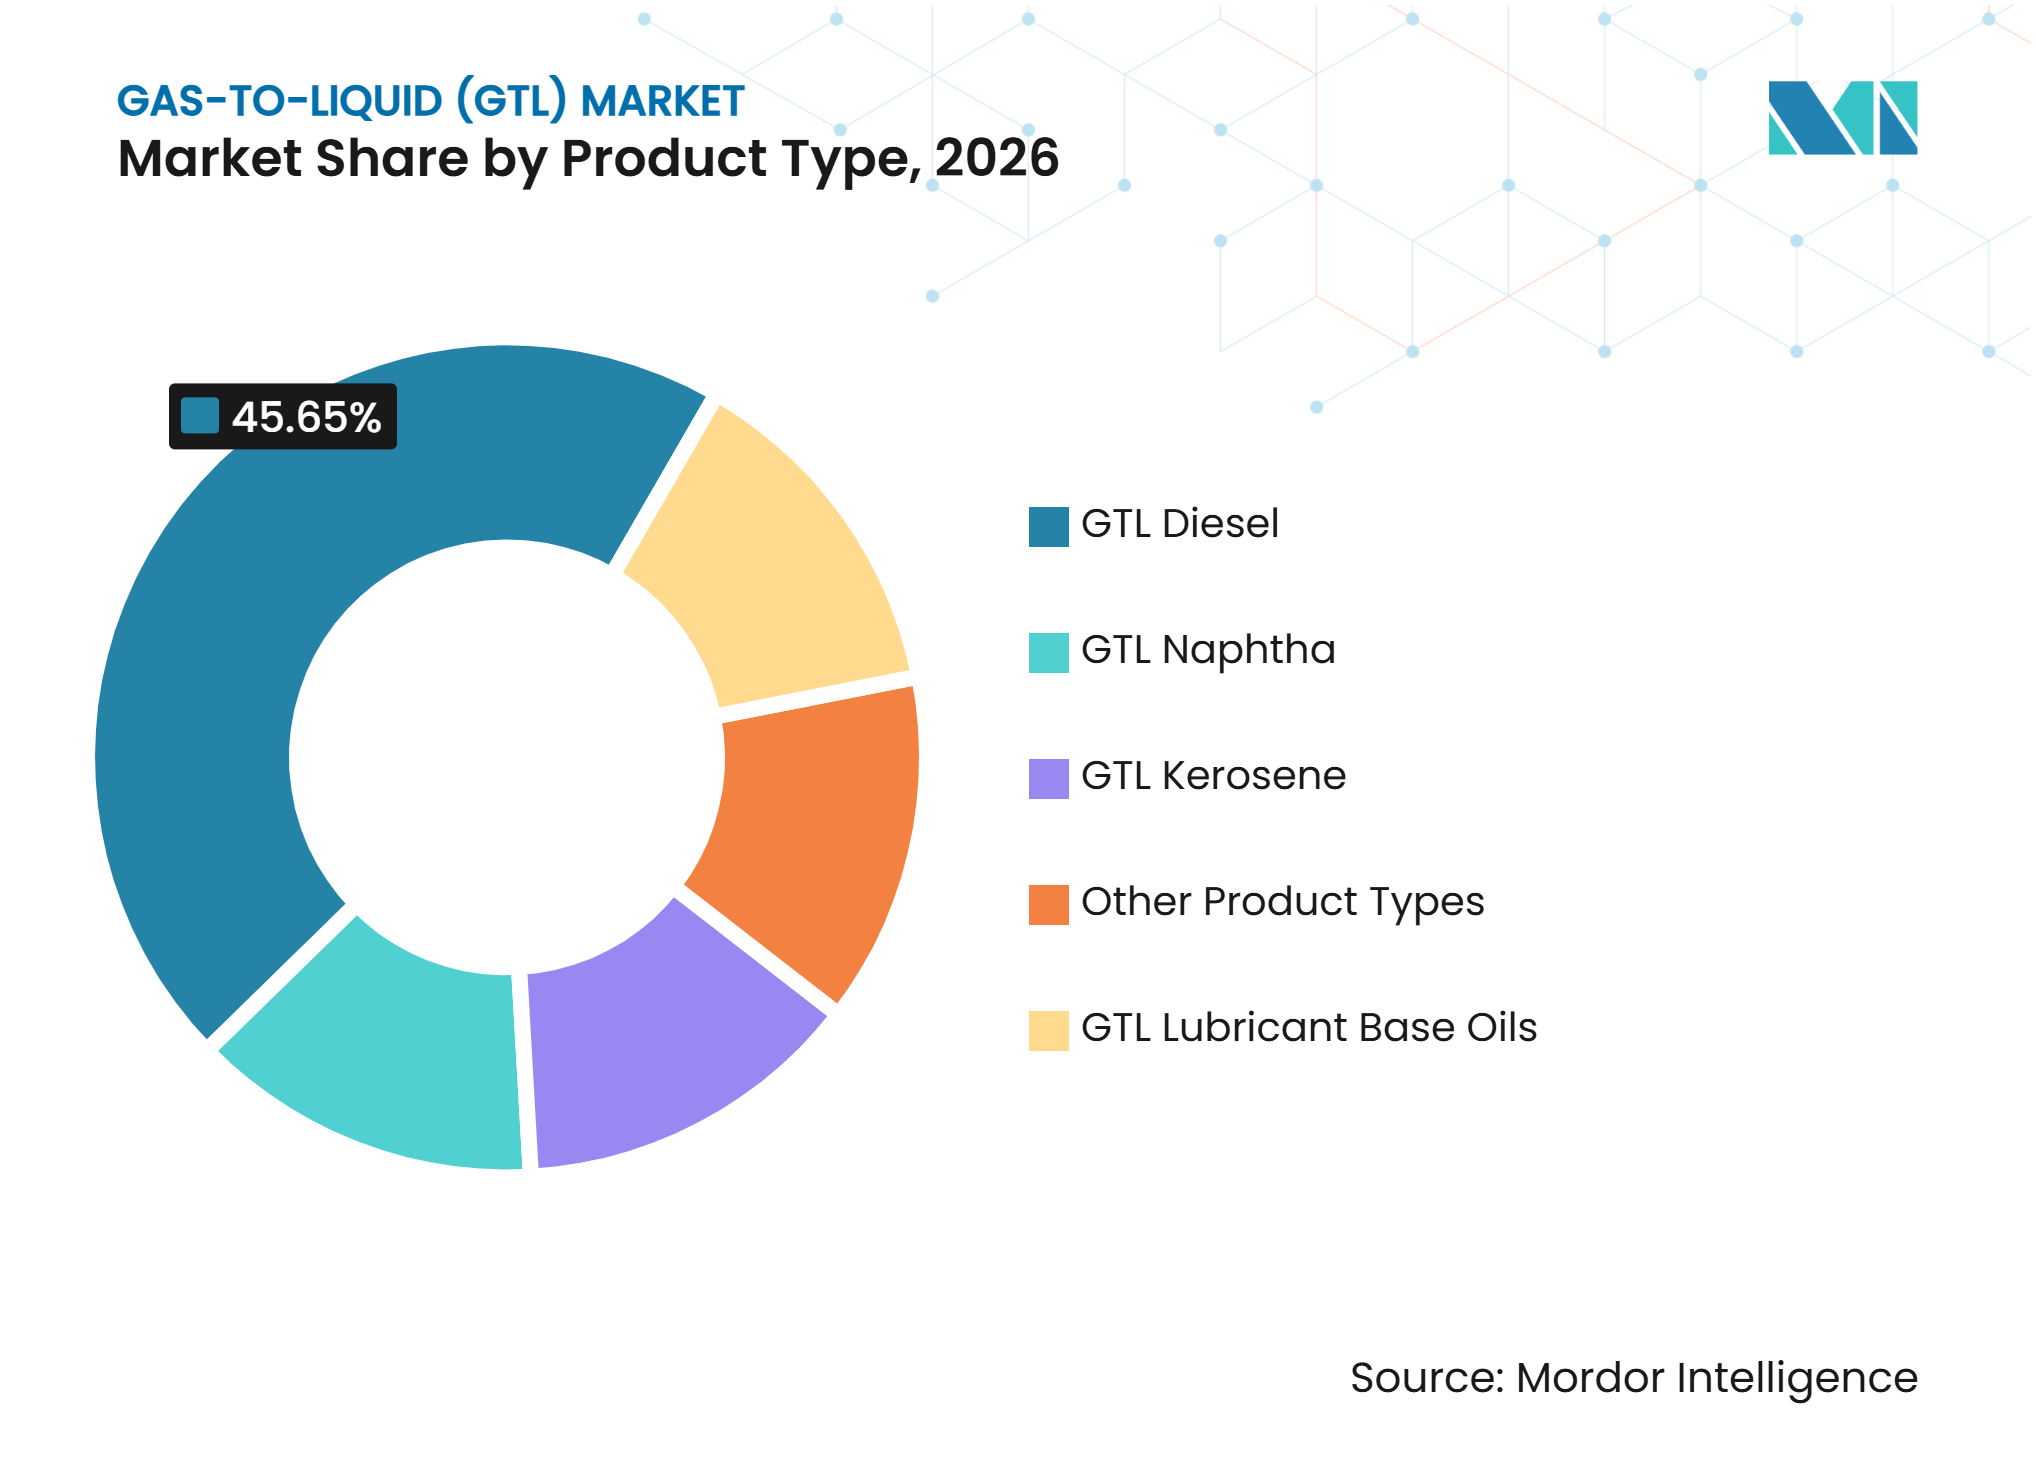
GTL-Diesel behält seine Größe, während GTL-Naphtha an Wert gewinntGTL-Diesel hielt im Jahr 2026 einen Anteil von 45,65 %, was die langjährige Rolle von Transportkraftstoffen in großen Fischer-Tropsch-Anlagen widerspiegelt. Sein niedriger Schwefelgehalt und seine hohe Cetanzahl unterstützen den Einsatz in der bestehenden Dieselinfrastruktur. Die Straßendieselnachfrage bleibt in Europa, den Ländern des Golf-Kooperationsrats und den ASEAN-Märkten relevant, wo die Kraftstoffspezifikationen verschärft werden. Die Gas-to-Liquid (GTL)-Branche war historisch gesehen auf diese Flüssigkraftstoffnachfrage ausgerichtet. Große Anlagen behandeln daher weiterhin Dieselausbeute, Betriebszuverlässigkeit und Blendkomponentenqualität als zentrale kommerzielle Prioritäten.
GTL-Naphtha soll bis 2032 mit einer CAGR von 7,14 % wachsen. Die Nachfrage nach GTL-Naphtha wird von Chemieherstellern unterstützt, die aromatenstärmere Rohstoffe für das Dampfcracken suchen. Die Internationale Energieagentur erwartet, dass petrochemische Rohstoffe im Jahr 2026 mehr als 60 % des Ölnachfragewachstums ausmachen werden. GTL-Kerosin gewann ebenfalls an Relevanz, nachdem Uzbekistan GTL 2025 die ASTM-D7566-Konformität für synthetisches paraffinisches Kerosin bestätigt hatte. GTL-Schmierstoffgrundöle bleiben eine kleinere Premiumanwendung, da ihre Viskositäts- und Wärmeeigenschaften Automobil- und Industrieanwendungen unterstützen können.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Technologie:
Fischer-Tropsch-Synthese führt, während Methanol-zu-Benzin aufholtDie Fischer-Tropsch-Synthese hielt im Jahr 2026 einen Anteil von 72,43 %. Die Technologie verfügt über jahrzehntelange Betriebserfahrung und profitiert von Prozess-Know-how etablierter Lizenzgeber. Sasols Slurry-Phase-Destillationstechnologie unterstützt ORYX GTL und Uzbekistan GTL und hilft Betreibern, gleichbleibende Spezifikationen im kommerziellen Maßstab aufrechtzuerhalten. Diese installierte Basis verleiht der Fischer-Tropsch-Technologie eine bedeutende Rolle in der gesamten Gas-to-Liquid (GTL)-Branche. Sie schafft auch Markteintrittsbarrieren für Neueinsteiger, denen bewährte Reaktoren, Katalysatoren und Betriebskompetenzen fehlen.
Methanol-zu-Benzin soll bis 2032 mit einer CAGR von 7,45 % wachsen. Der Prozessweg kann relevant sein, wo bereits Methanolanlagen vorhanden sind oder Betreiber einen kleineren Konversionsfußabdruck bevorzugen. Exxon Mobil Corporation präsentierte seinen Fließbett-Methanol-zu-Benzin-Prozess auf der European Refining Technology Conference 2025 als Weg zu schwefelarmem Benzin. Syngas-to-Gasoline Plus bietet Rohstoffflexibilität für Synthesegas aus Biomasse, Gas und Kohle. Eine 2025 veröffentlichte, von Fachleuten begutachtete Übersichtsarbeit ergab, dass intensivierte Niedertemperatur-Fischer-Tropsch-Reaktordesigns modulare Einheiten für kleinere Gasressourcen praktikabler machen könnten.
Nach Endverbraucher:
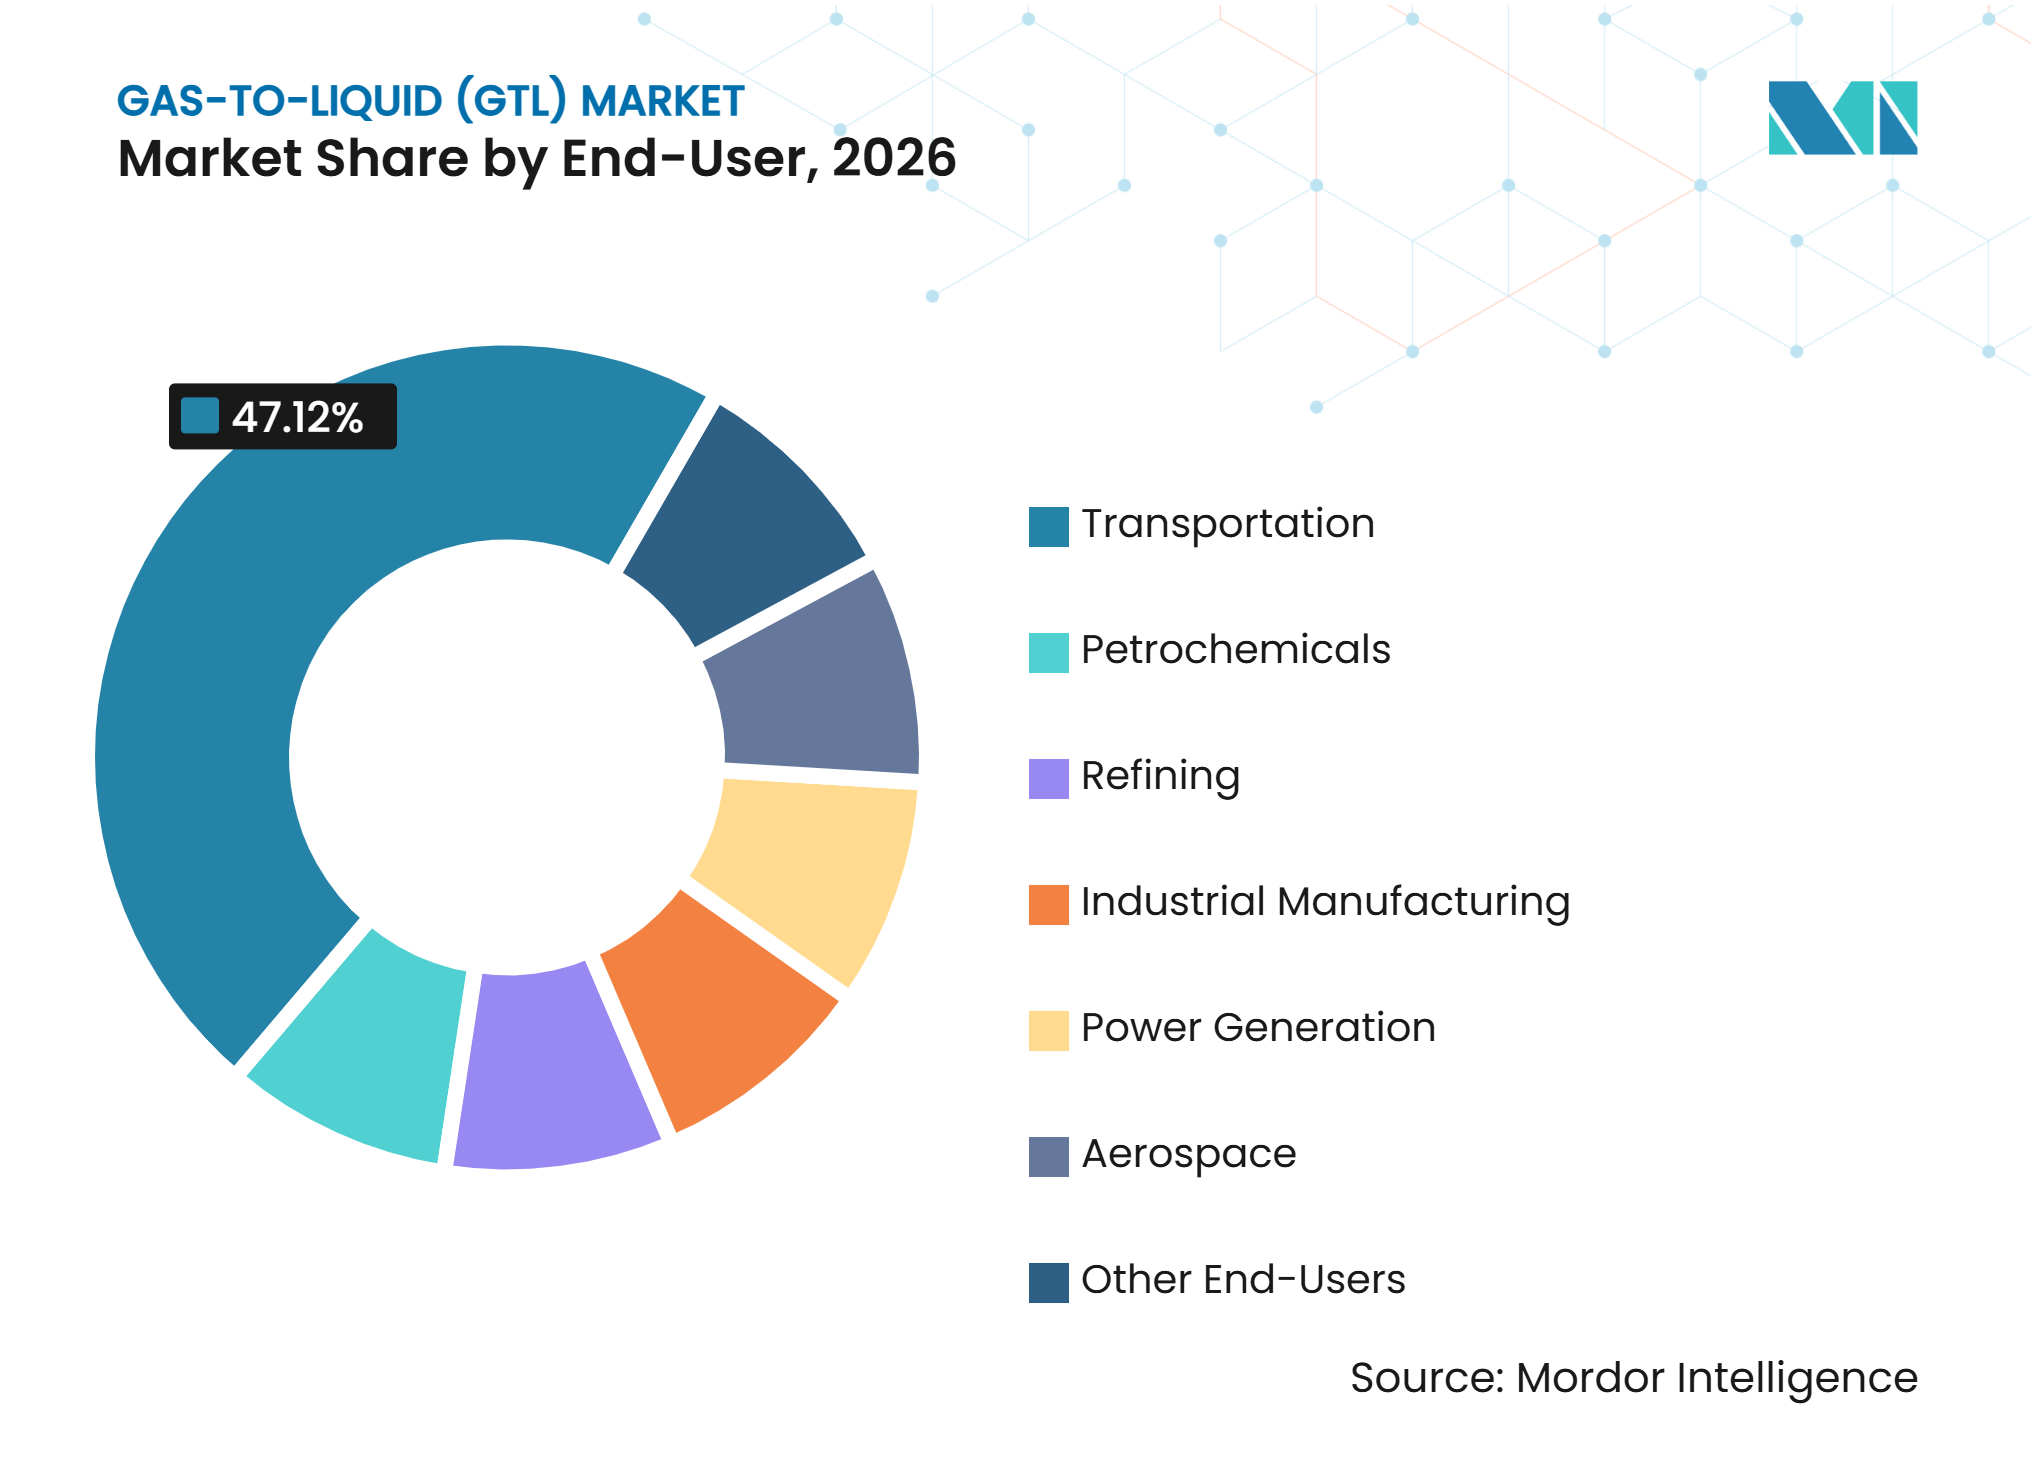
Transport hält die Nachfrage, während Petrochemie am schnellsten wächstDer Transportsektor hielt im Jahr 2026 einen Anteil von 47,12 %. Flottenoperatoren schätzen schwefelfreien Diesel, da er mit bestehenden Kraftstoffverteilungs- und Fahrzeugsystemen kompatibel ist. Diese Nachfragebasis unterstützt weiterhin die Auslastung großer bestehender GTL-Anlagen. Das Segment umfasst auch Beimischungsmöglichkeiten in der Schifffahrt und Luftfahrt, wo schwefelarme und paraffinische Produkte einen Qualitätsvorteil haben.
Die Petrochemie soll bis 2032 mit einer CAGR von 7,71 % wachsen. Chemieunternehmen verwenden hochreines Naphtha, um die Cracker-Rohstoffqualität zu verbessern und den Verarbeitungsaufwand durch aromatische Verbindungen zu reduzieren. Raffinerien können GTL-Fraktionen auch als Blendkomponenten verwenden, um die Cetanzahl zu verbessern und Produktspezifikationen zu erfüllen. Industrielle Fertigungsanwendungen umfassen Lösungsmittel, Prozessöle und Spezialflüssigkeiten. In der Luft- und Raumfahrt unterstützt die ASTM-D7566-Qualifizierung den Einsatz von Fischer-Tropsch-Kerosin bei der Beimischung von nachhaltigem Flugkraftstoff.

Geografische Analyse
Naher Osten und Afrika
Der Nahe Osten und Afrika hielten im Jahr 2026 einen Anteil von 38,91 %. Katars Ras Laffan Industrial City beherbergt Pearl GTL, das 1,6 Milliarden Kubikfuß pro Tag Bohrlochgas in 140.000 Barrel pro Tag an Produkten umwandelt, sowie ORYX GTL mit einer Kapazität von 34.000 Barrel pro Tag. Saudi Arabian Oil Company begann 2025 mit der Jafurah-Produktion und stärkte damit die regionale Gasverfügbarkeit für nachgelagerte Verwendungszwecke. Katars North-Field-Erweiterung zielt auf eine Flüssigerdgaskapazität von 126 Millionen Tonnen pro Jahr bis 2027 ab und stärkt damit seine breitere Gasmonetarisierungsinfrastruktur. Die Konzentration der Kapazität schuf auch Risiken, als Angriffe im März 2026 die Produktion bei Pearl GTL und ORYX GTL stoppten. Nigerias Fackelgasprogramm bietet einen Weg für kleinere Projekte, bei denen der Gastransport weiterhin begrenzt ist.
Asien-Pazifik
Asien-Pazifik soll bis 2032 mit einer CAGR von 7,66 % wachsen. PetroChina Company Limited berichtete, dass seine inländische Erdgasproduktion im Jahr 2025 um 6,2 % auf 261,9 Milliarden Kubikmeter gestiegen ist. Die Region hat Bedarf an saubereren Transportkraftstoffen, petrochemischen Rohstoffen und Flugkraftstoffkomponenten. China, Indien und die ASEAN-Länder verschärfen ihre Luftqualitätsstandards, was den Einsatz schwefelärmerer Kraftstoffe unterstützt. Uzbekistan GTL schloss seinen Leistungstest 2025 über der Auslegungskapazität ab und strebte 2026 eine Produktionssteigerung von 15–20 % an. Petronas und Petros standen 2025 vor einem Gasaggregationsstreit, der einen rechtlichen Eingriff erforderte, um die Versorgung der Bintulu-Anlage von Shell plc aufrechtzuerhalten, was zeigt, wie Versorgungsregeln den Anlagenbetrieb beeinflussen können.
Nordamerika, Europa und Südamerika
Nordamerika verfügt über reichlich unkonventionelles Gas, aber Flüssigerdgasexporte bieten oft einen etablierteren Monetarisierungsweg als neue GTL-Konversion. Chevron Corporation hat Verträge zum Export von 7 Millionen Tonnen pro Jahr Flüssigerdgas von der US-Golfküste ab 2026 abgeschlossen. Europa ist für GTL-Produkte, die bei der schwefelarmen Beimischung und in Luftfahrtanwendungen eingesetzt werden, weitgehend auf Importe angewiesen. Die EU-Methanverordnung wird die Bedingungen für Importe fossiler Brennstoffe ab 2027 durch ihre Mess-, Berichterstattungs- und Verifizierungsanforderungen neu gestalten. In Südamerika erweiterte Petroleo Brasileiro S.A. die Verarbeitungskapazität ihrer Erdgasverarbeitungsanlage Boaventura im Mai 2025 auf 21 Millionen Kubikmeter pro Tag.
Wettbewerbslandschaft
Marktkonzentration
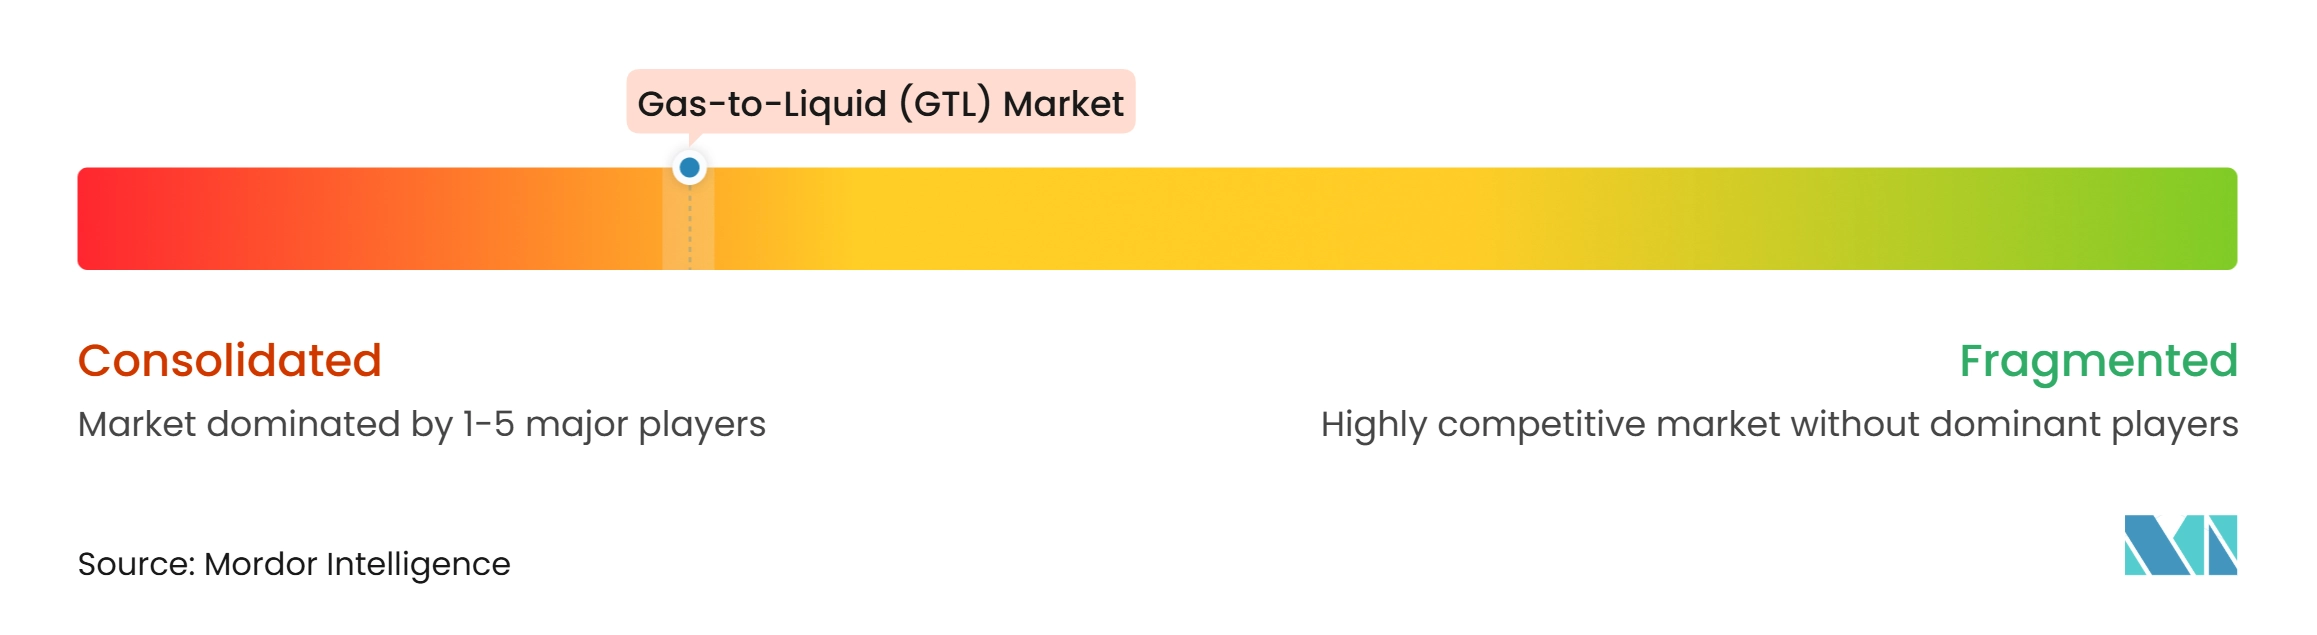
Der Gas-to-Liquid (GTL)-Markt ist konsolidiert, mit führenden Marktteilnehmern wie Shell plc, QatarEnergy, Sasol, Chevron Corporation und JSC Uzbekneftegaz. Shell plc und QatarEnergy betreiben Pearl GTL, während QatarEnergy und Sasol ORYX GTL in einer Vereinbarung von 51 % und 49 % besitzen. Sasol lizenziert auch die bei Uzbekistan GTL eingesetzte Technologie, die ihren Leistungstest 2025 über der Auslegungskapazität abschloss. Der Gas-to-Liquid (GTL)-Markt belohnt daher gesicherten Gaszugang, proprietäres Prozess-Know-how und zuverlässige Betriebsleistung. Diese Vorteile sind im großen Maßstab schwer zu replizieren.
Betreiber konzentrieren sich auf Leistungsverbesserungen bei bestehenden Anlagen, anstatt sich sofort zu neuen Megaprojekten zu verpflichten. Pearl GTL trat im September 2025 dem Global Lighthouse Network des Weltwirtschaftsforums bei, nachdem mehr als 45 Technologien der Vierten Industriellen Revolution implementiert worden waren, darunter Predictive Analytics und digitale Zwillinge. Sasol verfolgt Verbesserungen in Secunda, um bis zum Geschäftsjahr 2028 einen Breakeven-Ölpreis von 50 USD pro Barrel zu erreichen. Velocys brachte microFTL im Juni 2025 auf den Markt und positionierte das Paket für kapitalärmere modulare Konversionsprojekte. Das geplante Tetracore-Projekt veranschaulicht, wie kleinere Einheiten den Gas-to-Liquid (GTL)-Markt über konventionelle Großanlagen hinaus erweitern könnten.
Einige Marktteilnehmer stehen vor ungelösten Betriebs- und Finanzierungshindernissen. PetroSAs Anlage in Mossel Bay ist weiterhin nicht in Betrieb, und die South African National Petroleum Company prüft Neustart-Optionen mit Privatsektor-Partnern. Die Zwangsverwaltung von NiQuan Energy LLC verdeutlicht das Risiko von Kostensteigerungen, Sicherheitsproblemen und instabiler Gasversorgung für kleinere Anlagen. Die nächsten Wettbewerbsveränderungen im Gas-to-Liquid (GTL)-Markt werden wahrscheinlich davon abhängen, ob modulare Technologien zuverlässige Wirtschaftlichkeit bei abgelegenen Gasressourcen erreichen.
Führende Unternehmen der Gas-to-Liquid (GTL)-Branche
-
Shell plc
-
QatarEnergy
-
Sasol
-
Chevron Corporation
-
JSC Uzbekneftegaz
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Gas-to-Liquid (GTL)-Markt Unternehmen in diesem Bericht
- Chevron Corporation
- Exxon Mobil Corporation
- JSC Uzbekneftegaz
- Nigerian National Petroleum Company Limited
- NiQuan Energy LLC
- ORYX GTL
- PetroChina Company Limited
- Petroleo Brasileiro S.A.
- Petronas
- PetroSA
- QatarEnergy
- Sasol
- Saudi Arabian Oil Company
- Shell plc
- Velocys
Neueste Industrielle Entwicklungen in Gas-to-Liquid (GTL)-Markt
- Oktober 2026: Shell plc startete seine Pearl Gas-to-Liquid (GTL)-Anlage in Katar teilweise neu, sechs Monate nachdem die Anlage während des Iran-Konflikts Schäden erlitten hatte. Der Neustart ermöglichte eine begrenzte Produktion und die Rückkehr einiger Naphtha-Ladungen auf den Markt, während Reparaturen am zweiten Verarbeitungszug voraussichtlich bis ins erste Quartal 2027 andauern werden.
- Juni 2026: Cerilon GTL ND Inc. schloss endgültige Technologielizenzvereinbarungen mit Topsoe A/S und Sasol für seine geplante GTL-Anlage in Williams County, North Dakota, ab. Das Projekt ist darauf ausgelegt, Erdgas in Gruppe-III+-Grundöle, ultraschwefelarmen Diesel und Naphtha umzuwandeln, wobei die Lizenzvereinbarungen vorbehaltlich der Projektfinanzierung stehen.
Umfang des globalen Gas-to-Liquid (GTL)-Marktberichts
Die Gas-to-Liquid (GTL)-Technologie wandelt Erdgas durch chemische Konversionsprozesse in flüssige Kohlenwasserstoffprodukte um und erzeugt Kraftstoffe und Spezialprodukte mit Eigenschaften, die mit denen konventioneller erdölbasierter Produkte vergleichbar sind. Das Verfahren ermöglicht die Herstellung saubererer Kraftstoffe, synthetischer Schmierstoffe und petrochemischer Rohstoffe aus Erdgas. GTL-Produkte werden in den Bereichen Transport, Raffinierung, industrielle Fertigung und chemische Verarbeitung eingesetzt.
Der Gas-to-Liquid (GTL)-Markt ist nach Produkttyp, Technologie, Endverbraucher und Geografie segmentiert. Nach Produkttyp ist der Markt in GTL-Diesel, GTL-Naphtha, GTL-Kerosin, GTL-Schmierstoffgrundöle und sonstige Produkttypen unterteilt. Nach Technologie ist der Markt in Fischer-Tropsch-Synthese, Methanol-zu-Benzin, Syngas-to-Gasoline Plus und sonstige Technologien unterteilt. Nach Endverbraucher ist der Markt in Transport, Petrochemie, Raffinierung, industrielle Fertigung, Stromerzeugung, Luft- und Raumfahrt und sonstige Endverbraucher unterteilt. Der Bericht umfasst auch die Marktgröße und Prognosen für Gas-to-Liquid (GTL) in 16 Ländern in den wichtigsten Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| GTL-Diesel |
| GTL-Naphtha |
| GTL-Kerosin |
| GTL-Schmierstoffgrundöle |
| Sonstige Produkttypen |
| Fischer-Tropsch-Synthese |
| Methanol-zu-Benzin |
| Syngas-to-Gasoline Plus |
| Sonstige Technologien |
| Transport |
| Petrochemie |
| Raffinierung |
| Industrielle Fertigung |
| Stromerzeugung |
| Luft- und Raumfahrt |
| Sonstige Endverbraucher |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Produkttyp | GTL-Diesel | |
| GTL-Naphtha | ||
| GTL-Kerosin | ||
| GTL-Schmierstoffgrundöle | ||
| Sonstige Produkttypen | ||
| Nach Technologie | Fischer-Tropsch-Synthese | |
| Methanol-zu-Benzin | ||
| Syngas-to-Gasoline Plus | ||
| Sonstige Technologien | ||
| Nach Endverbraucher | Transport | |
| Petrochemie | ||
| Raffinierung | ||
| Industrielle Fertigung | ||
| Stromerzeugung | ||
| Luft- und Raumfahrt | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Gas-to-Liquid (GTL)-Markt?
Die Marktgröße des Gas-to-Liquid (GTL)-Marktes wurde im Jahr 2026 auf 8,74 Milliarden USD geschätzt und soll von 9,31 Milliarden USD im Jahr 2027 auf 12,79 Milliarden USD bis 2032 wachsen, bei einer CAGR von 6,57 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Gas-to-Liquid-Produkten an?
Die Nachfrage wird durch schwefelarme Kraftstoffe mit hoher Cetanzahl, chemische Rohstoffe und den Bedarf zur Monetarisierung von Stranded Gas oder Fackelgas unterstützt.
Welches Produkt soll bis 2032 am schnellsten wachsen?
GTL-Naphtha soll bis 2032 mit einer CAGR von 7,14 % wachsen, unterstützt durch die Nachfrage nach hochreinen petrochemischen Rohstoffen.
Welche Technologie hielt im Jahr 2026 den größten Marktanteil?
Die Fischer-Tropsch-Synthese hielt im Jahr 2026 einen Anteil von 72,43 %, unterstützt durch ihre etablierte Betriebsbasis und ihr Prozess-Know-how.