
Taille et part du marché du gaz-vers-liquide (GTL)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.31 Milliards de dollars |
| Taille du Marché (2032) | 12.79 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 6.57 % |
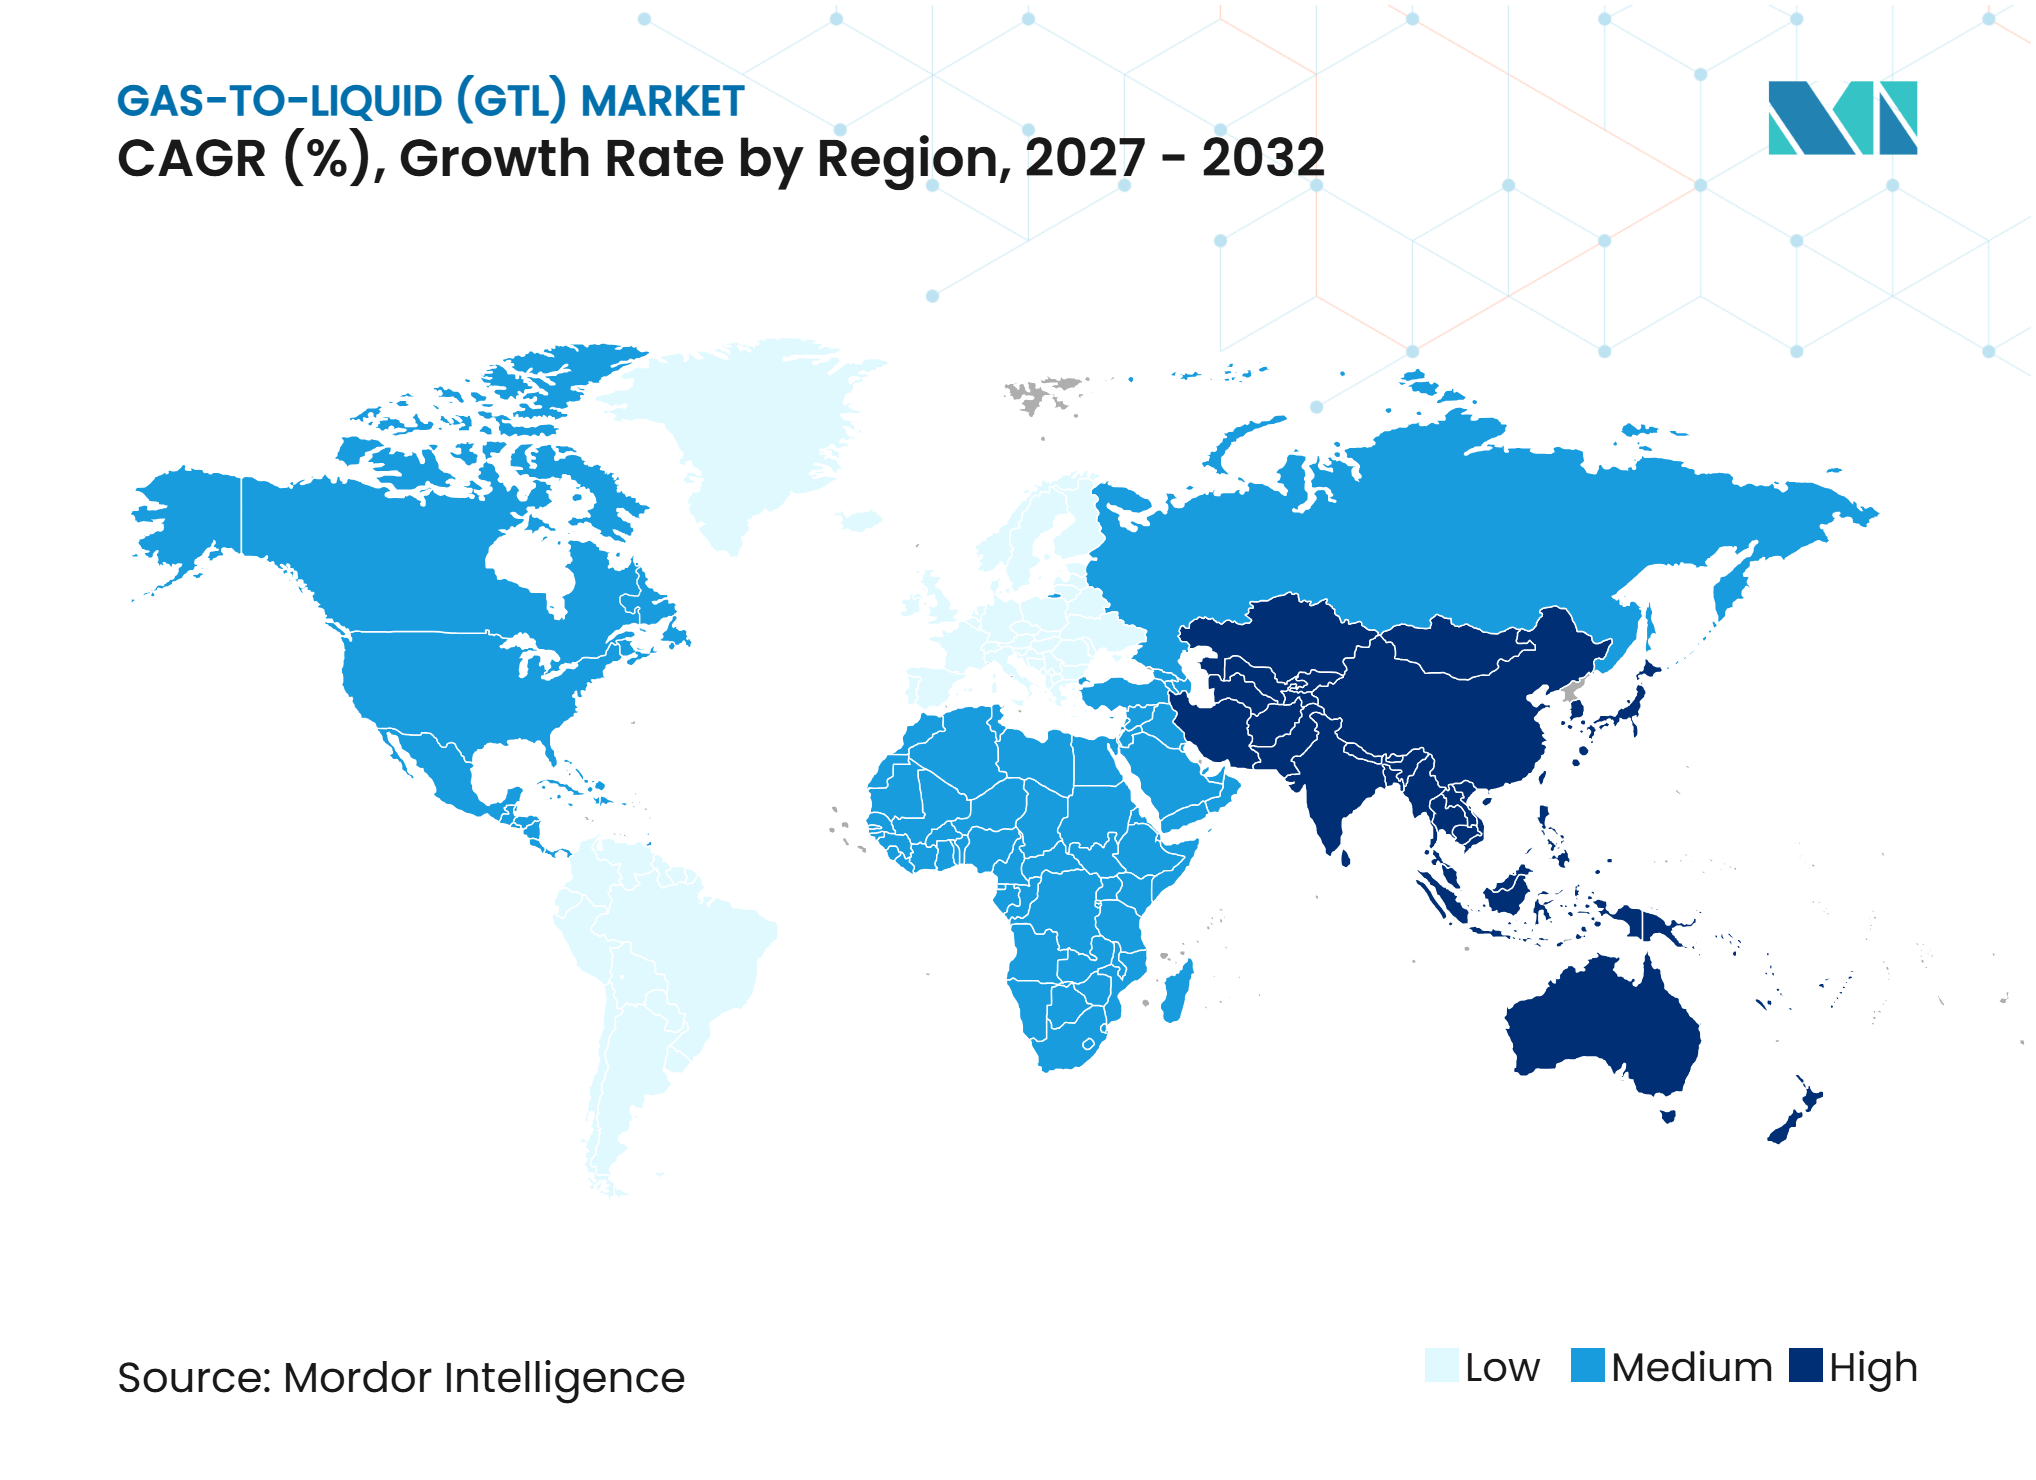
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Moyen-Orient et Afrique |
| Concentration du Marché | Élevé |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché du gaz-vers-liquide (GTL) par Mordor Intelligence
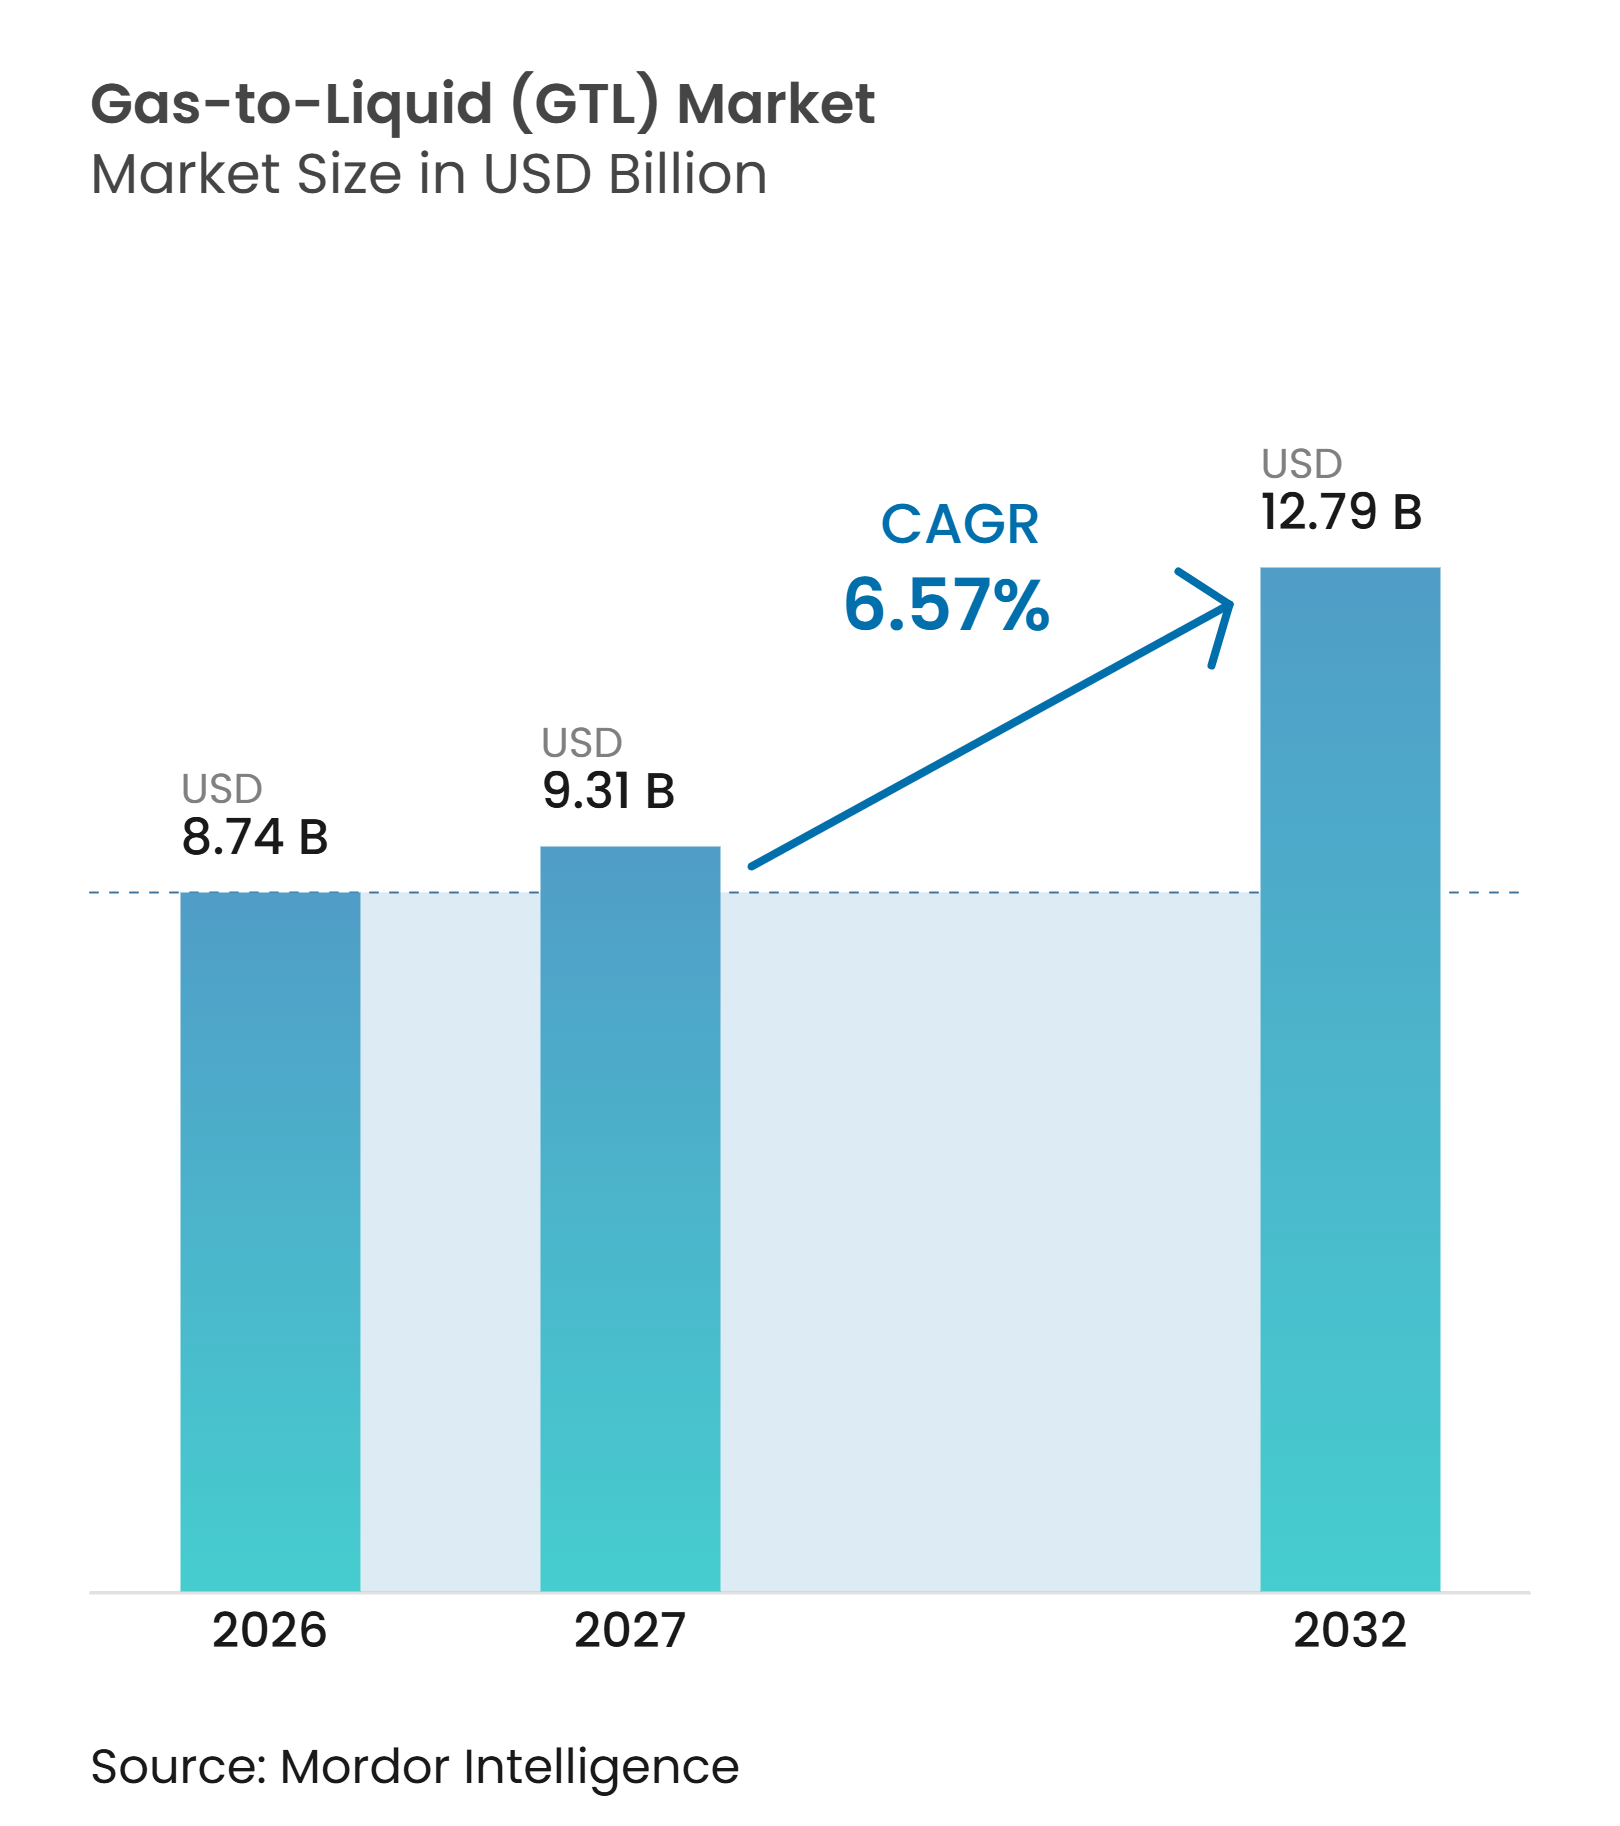
La taille du marché du gaz-vers-liquide (GTL) était évaluée à 8,74 milliards USD en 2026 et devrait croître de 9,31 milliards USD en 2027 pour atteindre 12,79 milliards USD d'ici 2032, à un CAGR de 6,57 % durant la période de prévision (2027-2032). Le marché du gaz-vers-liquide (GTL) bénéficie du diesel synthétique et du naphta à très faible teneur en soufre et de haute qualité en termes d'indice de cétane. Ces caractéristiques soutiennent leur utilisation dans les carburants de transport, le mélange pour l'aviation et les charges pétrochimiques. L'augmentation de la production de gaz en Chine et en Arabie Saoudite élargit la base de matières premières, bien que les décisions d'investissement dépendent encore de l'écart entre les coûts du gaz et les prix des produits indexés sur le brut. Le marché du gaz-vers-liquide (GTL) est également exposé à la concentration des capacités de production, aux exigences en méthane et aux coûts élevés des projets, ce qui favorise les opérateurs disposant d'un approvisionnement en gaz sécurisé et d'une technologie de conversion éprouvée.
Principaux enseignements du rapport
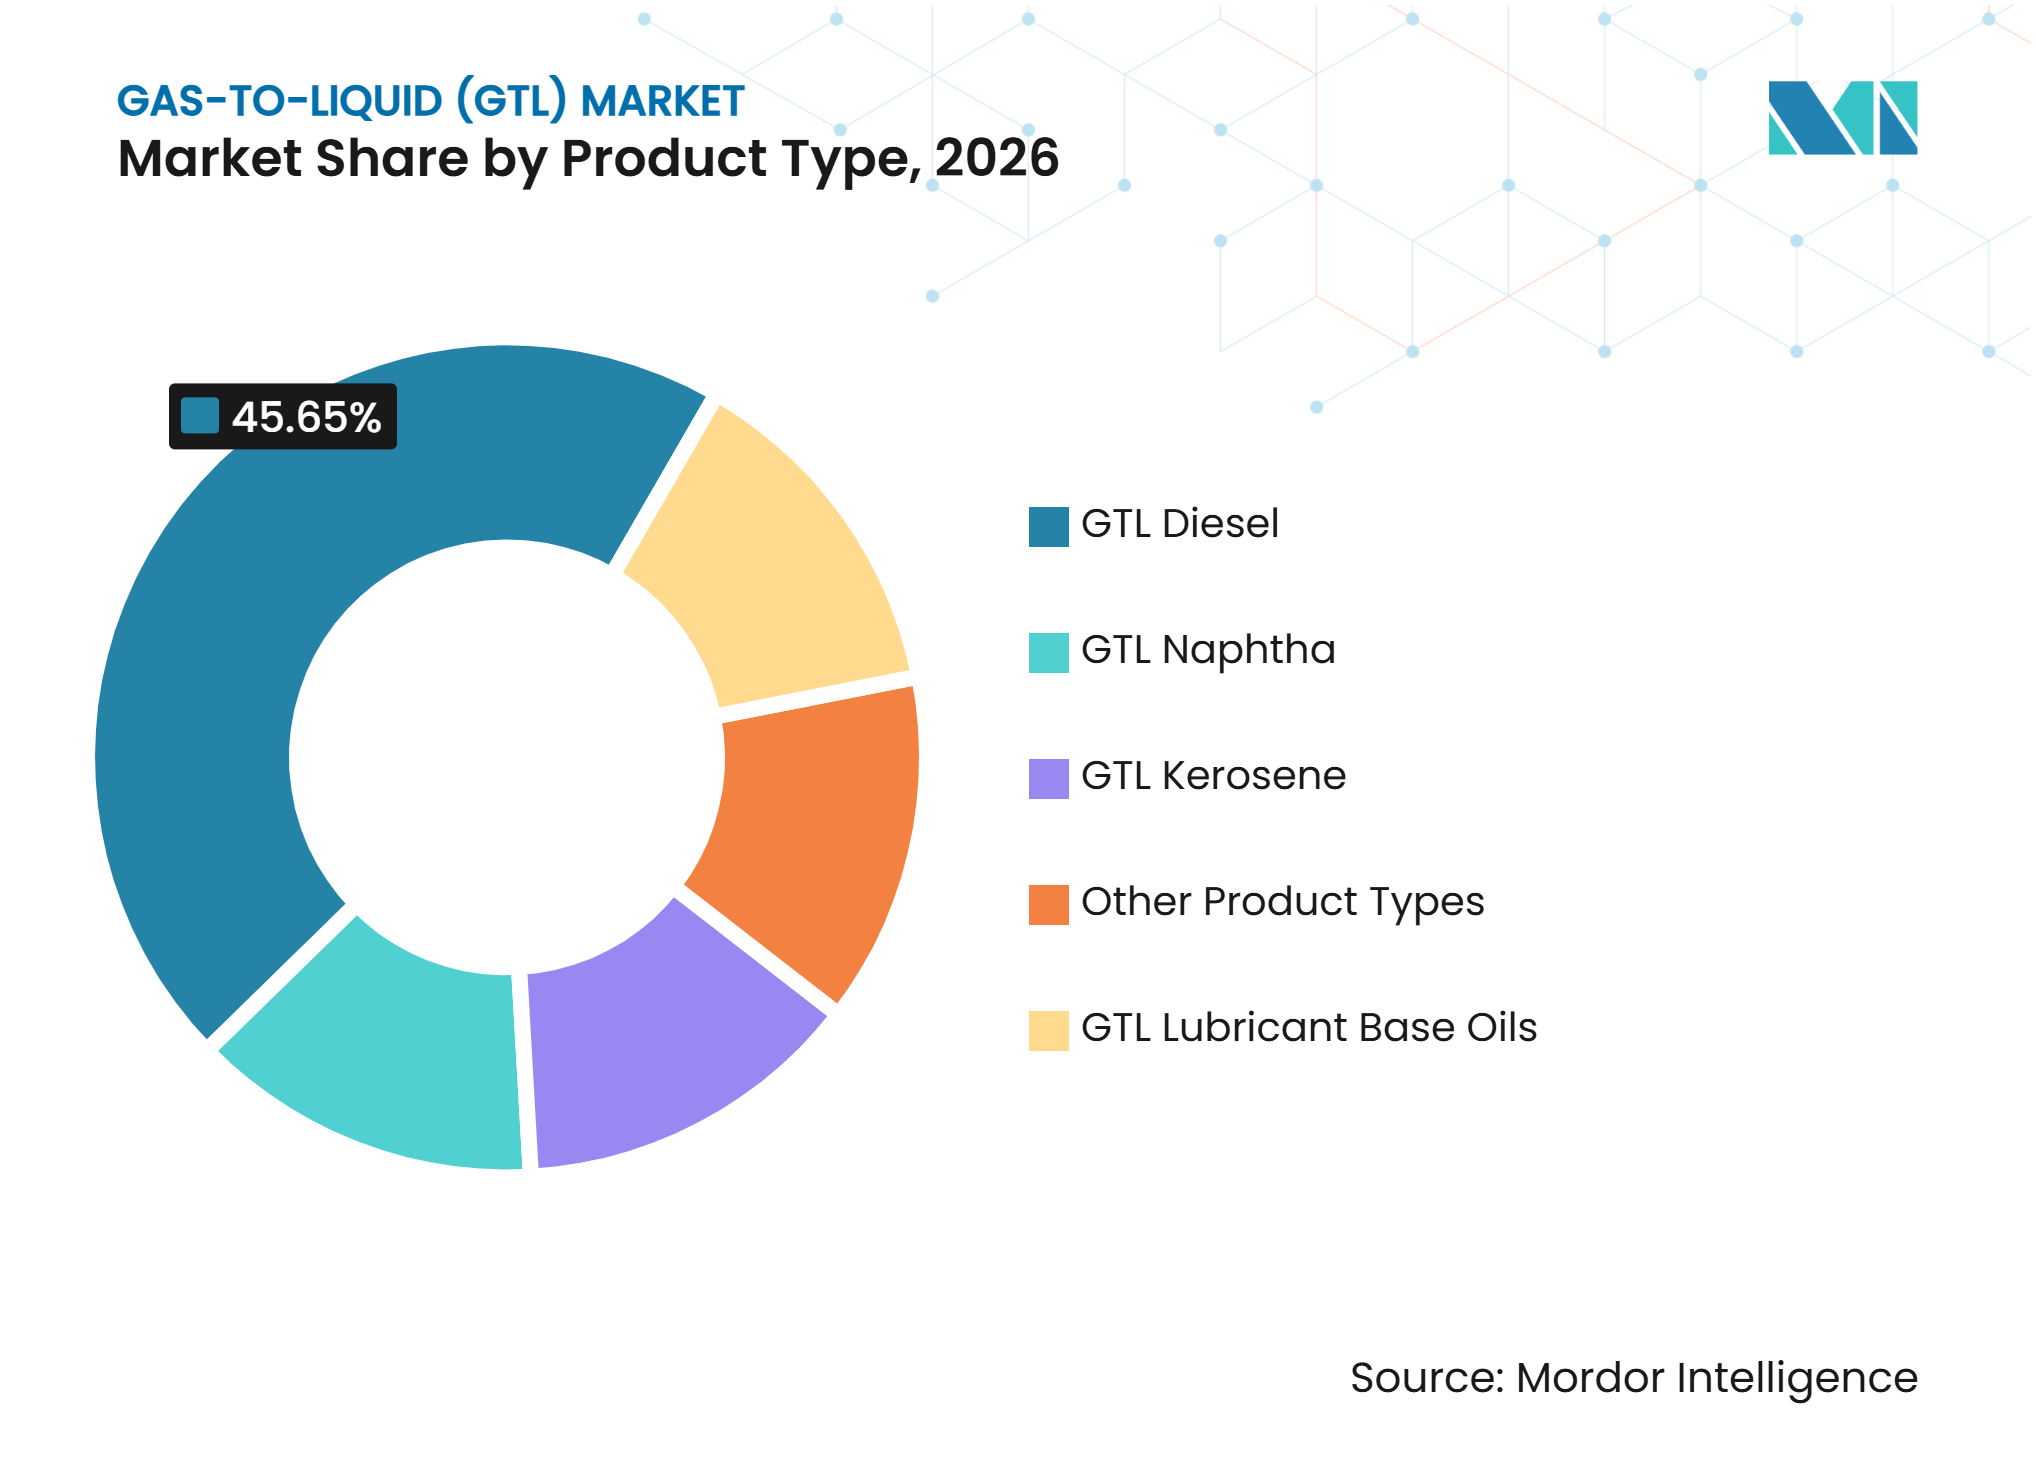
- Par type de produit, le diesel GTL détenait 45,65 % de la part du marché du gaz-vers-liquide (GTL) en 2026, tandis que le naphta GTL devrait progresser à un CAGR de 7,14 % jusqu'en 2032.
- Par technologie, la synthèse Fischer-Tropsch détenait 72,43 % de la part du marché du gaz-vers-liquide (GTL) en 2026, tandis que le méthanol-vers-essence devrait progresser à un CAGR de 7,45 % jusqu'en 2032.
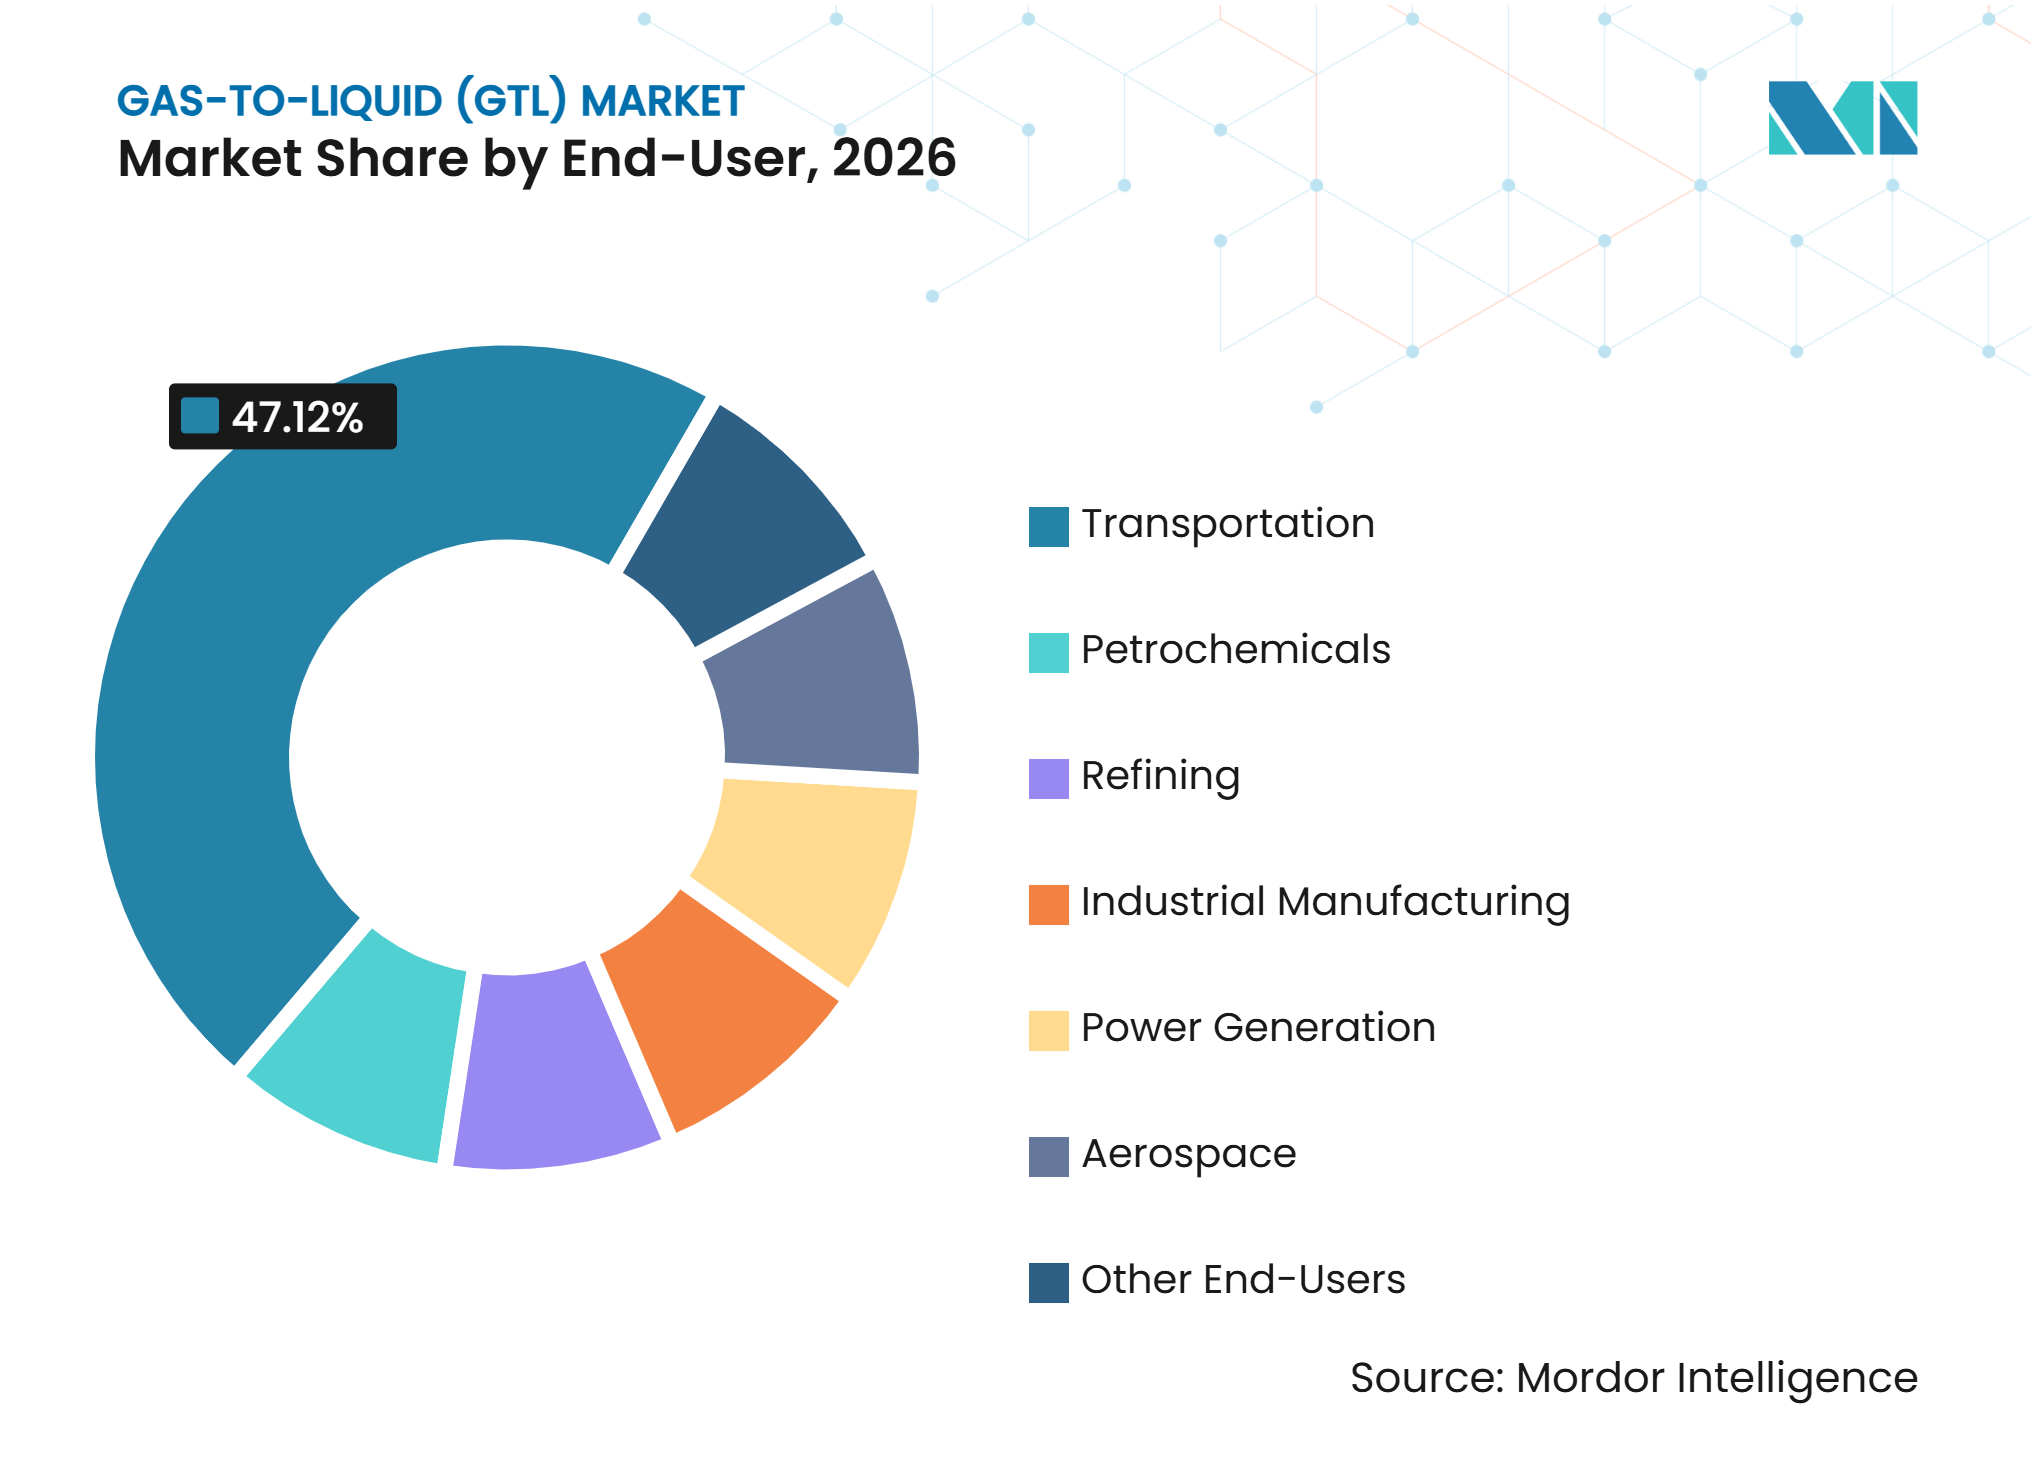
- Par utilisateur final, le transport détenait 47,12 % de la part du marché du gaz-vers-liquide (GTL) en 2026, tandis que la pétrochimie devrait progresser à un CAGR de 7,71 % jusqu'en 2032.
- Par géographie, le Moyen-Orient et l'Afrique détenaient 38,91 % de la part du marché du gaz-vers-liquide (GTL) en 2026, tandis que l'Asie-Pacifique devrait progresser à un CAGR de 7,66 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production de gaz naturel et disponibilité des matières premières | +1.6% | Mondial, avec un impact concentré au Moyen-Orient, en Asie centrale et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Monétisation du gaz isolé, associé et de torchage | +1.4% | Cœur APAC, avec des retombées vers MEA et l'Afrique subsaharienne | Moyen terme (2-4 ans) |
| Demande de carburants liquides à faible teneur en soufre et à indice de cétane élevé | +1.2% | Amérique du Nord et UE, avec des retombées croissantes vers l'ASEAN | Court terme (<=2 ans) |
| Expansion de la demande pétrochimique en naphta GTL et en charges spécialisées | +1.0% | Cœur APAC (Chine, Inde, Corée du Sud), retombées vers MEA | Moyen terme (2-4 ans) |
| Déploiement modulaire du GTL pour les ressources gazières éloignées et à moyenne échelle | +0.8% | Afrique subsaharienne, Asie centrale et milieu du continent nord-américain | Long terme (>=4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production de gaz naturel et disponibilité des matières premières
L'offre de gaz naturel s'étend dans plusieurs régions productrices plus rapidement que la capacité des gazoducs ne peut l'absorber. Saudi Arabian Oil Company a démarré la production du champ Jafurah en 2025 et vise une augmentation de 80 % de sa capacité de production de gaz d'ici 2030 par rapport aux niveaux de 2021, ce qui pourrait élargir la disponibilité des matières premières pour le marché du gaz-vers-liquide (GTL). JSC Uzbekneftegaz a achevé le test de performance à 100 % à Uzbekistan GTL en 2025, et l'installation a dépassé sa capacité nominale de 37 650 barils par jour grâce à sa structure d'approvisionnement en gaz sécurisée. La seule disponibilité du gaz ne garantit pas le développement de projets, car les rendements dépendent encore d'un écart durable entre les coûts des matières premières et les prix des produits liquides. L'Asie centrale et certaines parties du Moyen-Orient restent pertinentes pour le marché du gaz-vers-liquide (GTL) là où des arrangements d'approvisionnement soutenus par des États peuvent étayer cet argument économique. Cette structure favorise les projets du marché du gaz-vers-liquide (GTL) bénéficiant d'une allocation de gaz à long terme et d'accords d'enlèvement de produits définis.
Monétisation du gaz isolé, associé et de torchage
Le torchage du gaz représente à la fois une ressource commerciale perdue et une préoccupation réglementaire croissante. Le Nigeria a approuvé 28 entreprises en décembre 2025 pour capter le gaz provenant de 49 sites de torchage dans le delta du Niger, le programme ciblant 2 milliards USD d'investissement et 250 à 300 millions de pieds cubes standard par jour de commercialisation du gaz. Nigerian National Petroleum Company Limited et Heirs Energies ont signé des accords pour 180 millions de pieds cubes standard par jour à OML 17, bien que les utilisations prévues incluent la production d'électricité, le gaz de pétrole liquéfié et le gaz naturel comprimé plutôt que le GTL. Cette concurrence rend les champs éloignés avec un accès limité aux gazoducs plus importants pour le marché du gaz-vers-liquide (GTL). Velocys et Tetracore GTL Limited ont signé un protocole d'accord en 2025 pour un projet nigérian proposé qui convertirait 55 millions de pieds cubes standard par jour en diesel, Jet A-1 et naphta[1].
Demande de carburants liquides à faible teneur en soufre et à indice de cétane élevé
Le diesel GTL peut satisfaire aux exigences de faible teneur en soufre grâce à sa voie de synthèse plutôt qu'à un hydrotraitement post-raffinage. Les exigences Euro 7 pour les véhicules et les règles de l'Organisation Maritime Internationale sur la teneur en soufre des carburants soutiennent la demande de composants de mélange plus propres pour les usages routiers et maritimes. Uzbekistan GTL a confirmé lors de son test de performance de 2025 que son kérosène paraffinique synthétique satisfaisait aux exigences de la norme D7566 de l'American Society for Testing and Materials (ASTM) pour le mélange Jet A-1. La Chine, l'Inde et les marchés de l'ASEAN combinent des exigences plus strictes en matière de qualité de l'air avec un besoin de qualité de carburant constante. Ces conditions favorisent les fournisseurs du marché du gaz-vers-liquide (GTL) capables de maintenir des spécifications fiables à grande échelle.
Expansion de la demande pétrochimique en naphta GTL et en charges spécialisées
Le naphta GTL présente une très faible teneur en aromatiques et en soufre, ce qui peut soutenir son utilisation comme charge pour vapocraqueur. Les perturbations de l'approvisionnement en naphta du Golfe et en gaz de pétrole liquéfié en mars 2026 ont contraint les usines pétrochimiques à réduire leur production de polymères, illustrant la valeur d'un approvisionnement diversifié en matières premières. QatarEnergy développe ses capacités pétrochimiques via des vapocraqueurs à base d'éthane au Qatar et aux États-Unis, ce qui accroît la valeur stratégique des charges de haute pureté. Une demande chimique plus importante offre au marché du gaz-vers-liquide (GTL) un débouché commercial moins dépendant des cycles des carburants routiers. Cela accroît également l'importance des accords d'enlèvement de produits incluant à la fois les carburants et les charges chimiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Intensité capitalistique élevée et longues périodes de retour sur investissement | -0.8% | Mondial, avec un frein concentré dans les marchés émergents | Long terme (>=4 ans) |
| Exposition aux écarts de prix entre le pétrole brut et le gaz naturel | -0.6% | Mondial ; le plus aigu en Amérique du Nord et en Europe | Court terme (<=2 ans) |
| Intensité carbone, fuites de méthane et risque de transition énergétique | -0.5% | UE et Amérique du Nord ; influence réglementaire du règlement européen sur le méthane (UE/2024/1787) et des normes EPA américaines sous-parties OOOOb/OOOOc | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Intensité capitalistique élevée et longues périodes de retour sur investissement
Les grands projets GTL ont historiquement nécessité entre 5 et 20 milliards USD de capital et de longues périodes de retour sur investissement. NiQuan Energy LLC a de nouveau été placée sous séquestre après des redémarrages infructueux ayant consommé plus de 300 millions USD, et ses actifs ont été mis en vente en 2025. Le gouvernement de Trinité-et-Tobago se voyait devoir 95 millions USD en factures de gaz impayées. Sasol visait un prix du pétrole de seuil de rentabilité de 50 USD par baril à Secunda pour l'exercice fiscal 2028 après des difficultés de production au cours de l'exercice fiscal 2025, illustrant l'effort en capital continu nécessaire même pour les actifs matures. Les méthodes variables de comptabilisation du carbone selon les juridictions ajoutent de l'incertitude aux modèles d'investissement à long terme dans le marché du gaz-vers-liquide (GTL). Cela rend l'accès au soutien souverain ou à des bilans solides particulièrement important pour le développement du marché du gaz-vers-liquide (GTL).
Intensité carbone, fuites de méthane et risque de transition énergétique
Le règlement de l'Union européenne sur le méthane est entré en vigueur en août 2024 et établit des obligations de mesure, de déclaration et de vérification qui s'appliquent aux importateurs de combustibles fossiles à partir de 2027[2]. Ce cadre renforce les exigences de conformité pour les exportateurs de produits GTL vers l'Europe. QatarEnergy a averti en octobre 2025 que ses approvisionnements pourraient être redirigés si les exigences européennes en matière de diligence raisonnable des entreprises n'étaient pas modifiées pour les entreprises d'État. Les investisseurs évaluent également la possibilité de durées de vie opérationnelles plus courtes pour les projets à base de combustibles fossiles, ce qui peut augmenter les obstacles au financement. Velocys a conçu microFTL pour fonctionner avec du gaz fossile ou du syngaz renouvelable, offrant une option pour ajuster les matières premières au fil du temps. Cette flexibilité pourrait être importante à mesure que les acteurs du marché du gaz-vers-liquide (GTL) répondent à l'évolution des exigences en matière de carbone.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
le diesel GTL conserve son envergure, tandis que le naphta GTL gagne en valeurLe diesel GTL détenait une part de 45,65 % en 2026, reflétant le rôle de longue date des carburants de transport dans les grandes installations Fischer-Tropsch. Sa faible teneur en soufre et sa haute qualité en termes d'indice de cétane soutiennent son utilisation dans l'infrastructure diesel existante. La demande de diesel routier reste pertinente en Europe, dans les pays du Conseil de coopération du Golfe et sur les marchés de l'ASEAN où les spécifications des carburants se resserrent. Le secteur du gaz-vers-liquide (GTL) a historiquement été structuré autour de cette demande en carburants liquides. Les grandes installations continuent donc de traiter le rendement en diesel, la fiabilité opérationnelle et la qualité des composants de mélange comme des priorités commerciales essentielles.
Le naphta GTL devrait progresser à un CAGR de 7,14 % jusqu'en 2032. La demande de naphta GTL est soutenue par les producteurs chimiques recherchant une charge à faible teneur en aromatiques pour le vapocraquage. L'Agence internationale de l'énergie prévoit que les charges pétrochimiques représenteront plus de 60 % de la croissance de la demande pétrolière en 2026. Le kérosène GTL a également gagné en pertinence après qu'Uzbekistan GTL a confirmé la conformité à la norme ASTM D7566 pour le kérosène paraffinique synthétique en 2025. Les huiles de base lubrifiantes GTL restent une application premium plus restreinte car leurs caractéristiques de viscosité et thermiques peuvent soutenir les usages automobiles et industriels.



Par technologie :
la synthèse Fischer-Tropsch est en tête, tandis que le méthanol-vers-essence progresseLa synthèse Fischer-Tropsch détenait une part de 72,43 % en 2026. La technologie bénéficie de décennies d'historique opérationnel et de l'expertise de procédé détenue par des concédants de licence établis. La technologie de distillat en phase boue de Sasol soutient ORYX GTL et Uzbekistan GTL, aidant les opérateurs à maintenir des spécifications constantes à l'échelle commerciale. Cette base installée confère à la technologie Fischer-Tropsch un rôle significatif dans l'ensemble du secteur du gaz-vers-liquide (GTL). Elle crée également des barrières pour les entrants qui ne disposent pas de réacteurs, de catalyseurs et de capacités opérationnelles éprouvés.
Le méthanol-vers-essence devrait progresser à un CAGR de 7,45 % jusqu'en 2032. Cette voie peut être pertinente là où des actifs méthanol existent déjà, ou lorsque les opérateurs privilégient une empreinte de conversion plus réduite. Exxon Mobil Corporation a présenté son procédé méthanol-vers-essence en lit fluidisé à la Conférence européenne sur la technologie de raffinage en 2025 comme une voie vers l'essence à faible teneur en soufre. Syngas-vers-Essence Plus offre une flexibilité d'alimentation à partir de syngaz dérivé de la biomasse, du gaz et du charbon. Une revue évaluée par les pairs en 2025 a conclu que les conceptions de réacteurs Fischer-Tropsch basse température intensifiés pourraient rendre les unités modulaires plus pratiques pour les ressources gazières de plus petite taille.
Par utilisateur final :
le transport maintient la demande tandis que la pétrochimie connaît la croissance la plus rapideLe transport détenait une part de 47,12 % en 2026. Les opérateurs de flottes apprécient le diesel sans soufre car il peut fonctionner avec les systèmes de distribution de carburant et les véhicules existants. Cette base de demande continue de soutenir l'utilisation des grandes installations GTL héritées. Le segment comprend également des opportunités de mélange maritime et aéronautique où les produits à faible teneur en soufre et paraffiniques présentent un avantage qualitatif.
La pétrochimie devrait progresser à un CAGR de 7,71 % jusqu'en 2032. Les opérateurs chimiques utilisent du naphta de haute pureté pour améliorer la qualité de la charge des vapocraqueurs et réduire la charge de traitement associée aux composés aromatiques. Les raffineurs peuvent également utiliser des fractions GTL comme composants de mélange pour améliorer l'indice de cétane et satisfaire aux spécifications des produits. Les utilisations dans la fabrication industrielle comprennent les solvants, les huiles de process et les fluides spéciaux. Dans l'aérospatiale, la qualification ASTM D7566 soutient l'utilisation du kérosène Fischer-Tropsch dans le mélange de carburant d'aviation durable.

Analyse géographique
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique détenaient une part de 38,91 % en 2026. La cité industrielle de Ras Laffan au Qatar accueille Pearl GTL, qui convertit 1,6 milliard de pieds cubes par jour de gaz de tête de puits en 140 000 barils par jour de produits, et ORYX GTL, qui dispose d'une capacité de 34 000 barils par jour. Saudi Arabian Oil Company a démarré la production de Jafurah en 2025, renforçant la disponibilité régionale du gaz pour les utilisations en aval. L'expansion du champ Nord du Qatar vise une capacité de 126 millions de tonnes métriques par an de gaz naturel liquéfié d'ici 2027, renforçant son infrastructure plus large de monétisation du gaz. La concentration des capacités a également créé un risque lorsque des attaques en mars 2026 ont arrêté la production à Pearl GTL et ORYX GTL. Le programme de gaz de torchage du Nigeria offre une voie pour des projets de plus petite taille là où le transport du gaz reste limité.
Asie-Pacifique
L'Asie-Pacifique devrait progresser à un CAGR de 7,66 % jusqu'en 2032. PetroChina Company Limited a rapporté que sa production nationale de gaz naturel a augmenté de 6,2 % pour atteindre 261,9 milliards de mètres cubes en 2025. La région présente une demande pour des carburants de transport plus propres, des charges pétrochimiques et des composants de carburant d'aviation. La Chine, l'Inde et les pays de l'ASEAN resserrent leurs normes de qualité de l'air, ce qui soutient l'utilisation de carburants à plus faible teneur en soufre. Uzbekistan GTL a achevé son test de performance en 2025 au-dessus de la capacité nominale et visait une augmentation de production de 15 % à 20 % en 2026. Petronas et Petros ont été confrontés à un litige d'agrégation de gaz en 2025 qui a nécessité une intervention juridique pour maintenir l'approvisionnement de l'installation de Bintulu de Shell plc, montrant comment les règles d'approvisionnement peuvent affecter les opérations des installations.
Amérique du Nord, Europe et Amérique du Sud
L'Amérique du Nord dispose d'abondantes ressources en gaz non conventionnel, mais les exportations de gaz naturel liquéfié offrent souvent une voie de monétisation plus établie que la nouvelle conversion GTL. Chevron Corporation est sous contrat pour exporter 7 millions de tonnes métriques par an de gaz naturel liquéfié depuis la côte du Golfe des États-Unis à partir de 2026. L'Europe dépend largement des importations pour les produits GTL utilisés dans le mélange à faible teneur en soufre et les applications aéronautiques. Le règlement de l'Union européenne sur le méthane remodèlera les conditions des importations de combustibles fossiles à partir de 2027 grâce à ses exigences de mesure, de déclaration et de vérification. En Amérique du Sud, Petroleo Brasileiro S.A. a étendu le traitement à son unité de traitement du gaz naturel de Boaventura à 21 millions de mètres cubes par jour en mai 2025.
Paysage concurrentiel
Concentration du Marché
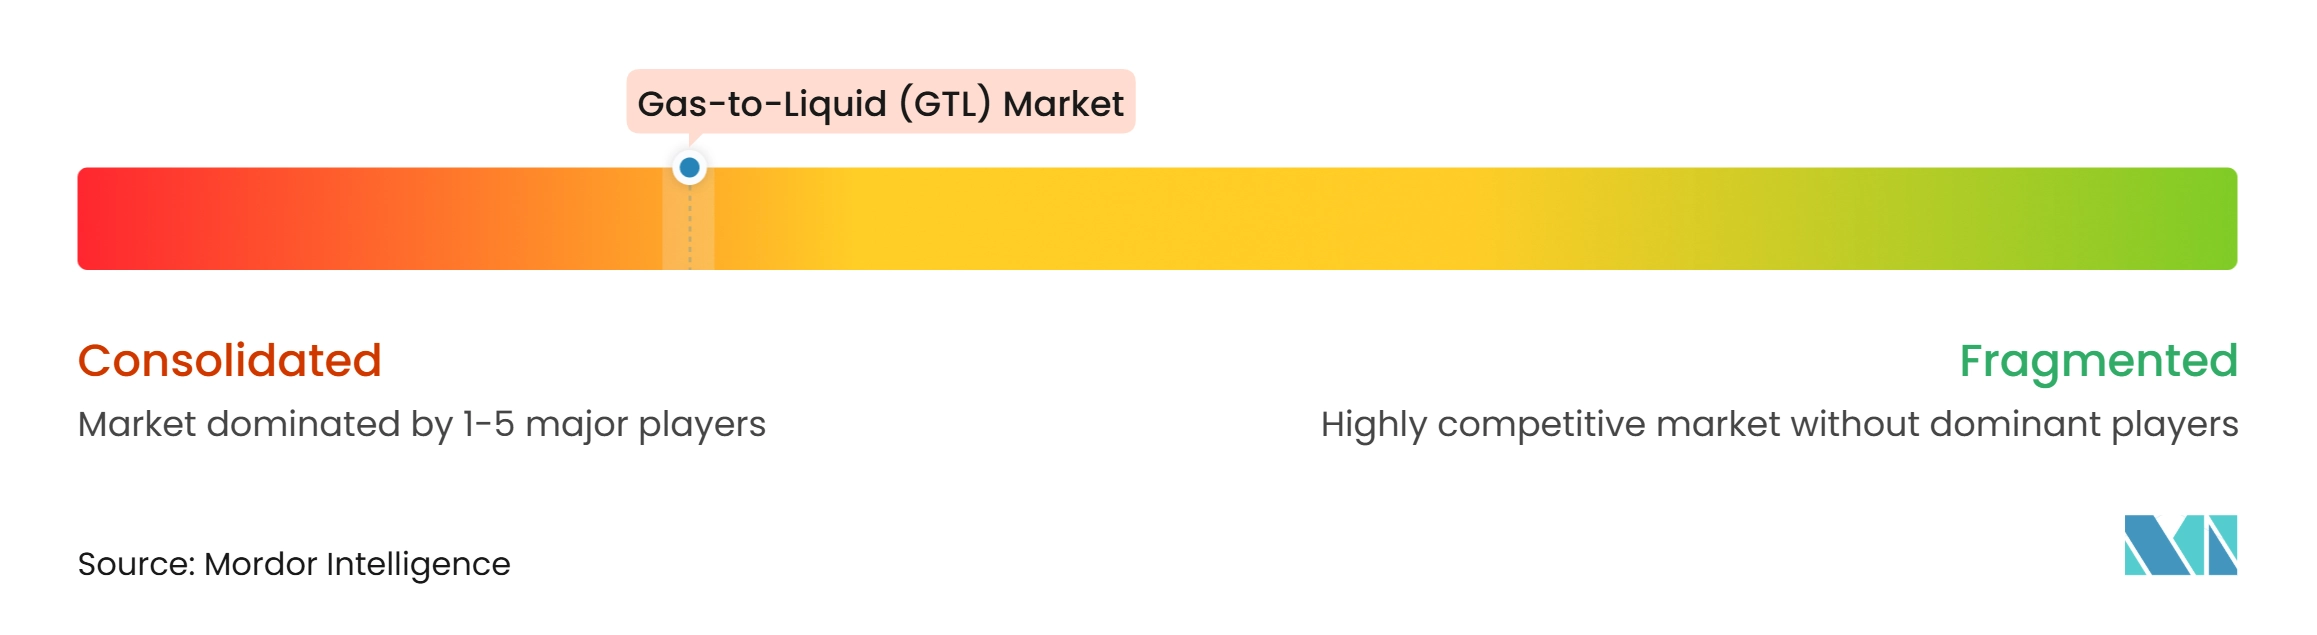
Le marché du gaz-vers-liquide (GTL) est consolidé, avec des acteurs majeurs incluant Shell plc, QatarEnergy, Sasol, Chevron Corporation et JSC Uzbekneftegaz. Shell plc et QatarEnergy opèrent à Pearl GTL, tandis que QatarEnergy et Sasol détiennent ORYX GTL selon un arrangement de 51 % et 49 %. Sasol concède également sous licence la technologie utilisée à Uzbekistan GTL, qui a achevé son test de performance 2025 au-dessus de sa capacité nominale. Le marché du gaz-vers-liquide (GTL) récompense par conséquent l'accès sécurisé au gaz, l'expertise de procédé propriétaire et la fiabilité opérationnelle. Ces avantages sont difficiles à reproduire à grande échelle.
Les opérateurs se concentrent sur les gains de performance dans les installations existantes plutôt que de s'engager immédiatement dans de nouveaux méga-projets. Pearl GTL a rejoint le réseau mondial des phares du Forum économique mondial en septembre 2025 après avoir mis en œuvre plus de 45 technologies de la quatrième révolution industrielle, notamment l'analyse prédictive et les jumeaux numériques. Sasol poursuit des améliorations à Secunda pour atteindre un prix du pétrole de seuil de rentabilité de 50 USD par baril d'ici l'exercice fiscal 2028. Velocys a lancé microFTL en juin 2025 et a positionné ce package pour des projets de conversion modulaire à moindre capital. Le projet Tetracore proposé illustre comment des unités plus petites pourraient élargir le marché du gaz-vers-liquide (GTL) au-delà des grandes installations conventionnelles.
Certains acteurs font face à des obstacles opérationnels et de financement non résolus. L'installation de Mossel Bay de PetroSA reste non opérationnelle, et la South African National Petroleum Company envisage des options de redémarrage avec des partenaires du secteur privé. La mise sous séquestre de NiQuan Energy LLC met en évidence le risque de dépassement des coûts, de problèmes de sécurité et d'approvisionnement en gaz instable pour les petites installations. Les prochains changements concurrentiels sur le marché du gaz-vers-liquide (GTL) dépendront probablement de la capacité des technologies modulaires à atteindre une économie fiable pour les ressources gazières éloignées.
Leaders du secteur du gaz-vers-liquide (GTL)
-
Shell plc
-
QatarEnergy
-
Sasol
-
Chevron Corporation
-
JSC Uzbekneftegaz
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du gaz-vers-liquide (GTL) Entreprises couvertes dans ce rapport
- Chevron Corporation
- Exxon Mobil Corporation
- JSC Uzbekneftegaz
- Nigerian National Petroleum Company Limited
- NiQuan Energy LLC
- ORYX GTL
- PetroChina Company Limited
- Petroleo Brasileiro S.A.
- Petronas
- PetroSA
- QatarEnergy
- Sasol
- Saudi Arabian Oil Company
- Shell plc
- Velocys
Développements industriels récents dans Marché du gaz-vers-liquide (GTL)
- Octobre 2026 : Shell plc a partiellement redémarré son installation Pearl de gaz-vers-liquide (GTL) au Qatar, six mois après que l'installation a subi des dommages lors du conflit avec l'Iran. Le redémarrage a permis une production limitée et le retour de certaines cargaisons de naphta sur le marché, tandis que les réparations du second train de traitement devaient se poursuivre jusqu'au premier trimestre 2027.
- Juin 2026 : Cerilon GTL ND Inc. a conclu des accords définitifs de concession de licence technologique avec Topsoe A/S et Sasol pour son installation GTL proposée dans le comté de Williams, dans le Dakota du Nord. Le projet est conçu pour convertir le gaz naturel en huiles de base de groupe III+, en diesel à très faible teneur en soufre et en naphta, les accords de licence étant soumis au financement du projet.
Périmètre du rapport mondial sur le marché du gaz-vers-liquide (GTL)
La technologie du gaz-vers-liquide (GTL) convertit le gaz naturel en produits hydrocarbures liquides par des procédés de conversion chimique, produisant des carburants et des produits spéciaux aux propriétés comparables à celles des produits conventionnels à base de pétrole. Le procédé permet la production de carburants à combustion plus propre, de lubrifiants synthétiques et de charges pétrochimiques à partir du gaz naturel. Les produits GTL sont utilisés dans les applications de transport, de raffinage, de fabrication industrielle et de traitement chimique.
Le marché du gaz-vers-liquide (GTL) est segmenté par type de produit, technologie, utilisateur final et géographie. Par type de produit, le marché est segmenté en diesel GTL, naphta GTL, kérosène GTL, huiles de base lubrifiantes GTL et autres types de produits. Par technologie, le marché est segmenté en synthèse Fischer-Tropsch, méthanol-vers-essence, Syngas-vers-Essence Plus et autres technologies. Par utilisateur final, le marché est segmenté en transport, pétrochimie, raffinage, fabrication industrielle, production d'électricité, aérospatiale et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le gaz-vers-liquide (GTL) dans 16 pays à travers les principales régions. Pour chaque segment, le dimensionnement et les prévisions du marché ont été réalisés sur la base de la valeur (USD).
Aperçu de la segmentation
| Diesel GTL |
| Naphta GTL |
| Kérosène GTL |
| Huiles de base lubrifiantes GTL |
| Autres types de produits |
| Synthèse Fischer-Tropsch |
| Méthanol-vers-essence |
| Syngas-vers-Essence Plus |
| Autres technologies |
| Transport |
| Pétrochimie |
| Raffinage |
| Fabrication industrielle |
| Production d'électricité |
| Aérospatiale |
| Autres utilisateurs finaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Diesel GTL | |
| Naphta GTL | ||
| Kérosène GTL | ||
| Huiles de base lubrifiantes GTL | ||
| Autres types de produits | ||
| Par technologie | Synthèse Fischer-Tropsch | |
| Méthanol-vers-essence | ||
| Syngas-vers-Essence Plus | ||
| Autres technologies | ||
| Par utilisateur final | Transport | |
| Pétrochimie | ||
| Raffinage | ||
| Fabrication industrielle | ||
| Production d'électricité | ||
| Aérospatiale | ||
| Autres utilisateurs finaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché du gaz-vers-liquide (GTL) ?
La taille du marché du gaz-vers-liquide (GTL) était évaluée à 8,74 milliards USD en 2026 et devrait croître de 9,31 milliards USD en 2027 pour atteindre 12,79 milliards USD d'ici 2032, à un CAGR de 6,57 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de produits gaz-vers-liquide ?
La demande est soutenue par les carburants à faible teneur en soufre et à indice de cétane élevé, les charges chimiques et la nécessité de monétiser le gaz isolé ou de torchage.
Quel produit devrait progresser le plus rapidement jusqu'en 2032 ?
Le naphta GTL devrait progresser à un CAGR de 7,14 % jusqu'en 2032, soutenu par la demande de charge pétrochimique de haute pureté.
Quelle technologie détenait la plus grande part en 2026 ?
La synthèse Fischer-Tropsch détenait une part de 72,43 % en 2026, soutenue par sa base opérationnelle établie et son expertise de procédé.