
Tamanho e Participação do Mercado de Textura de Alimentos
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 17.23 Bilhões de dólares |
| Tamanho do Mercado (2031) | 21.39 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Textura de Alimentos por Mordor Intelligence
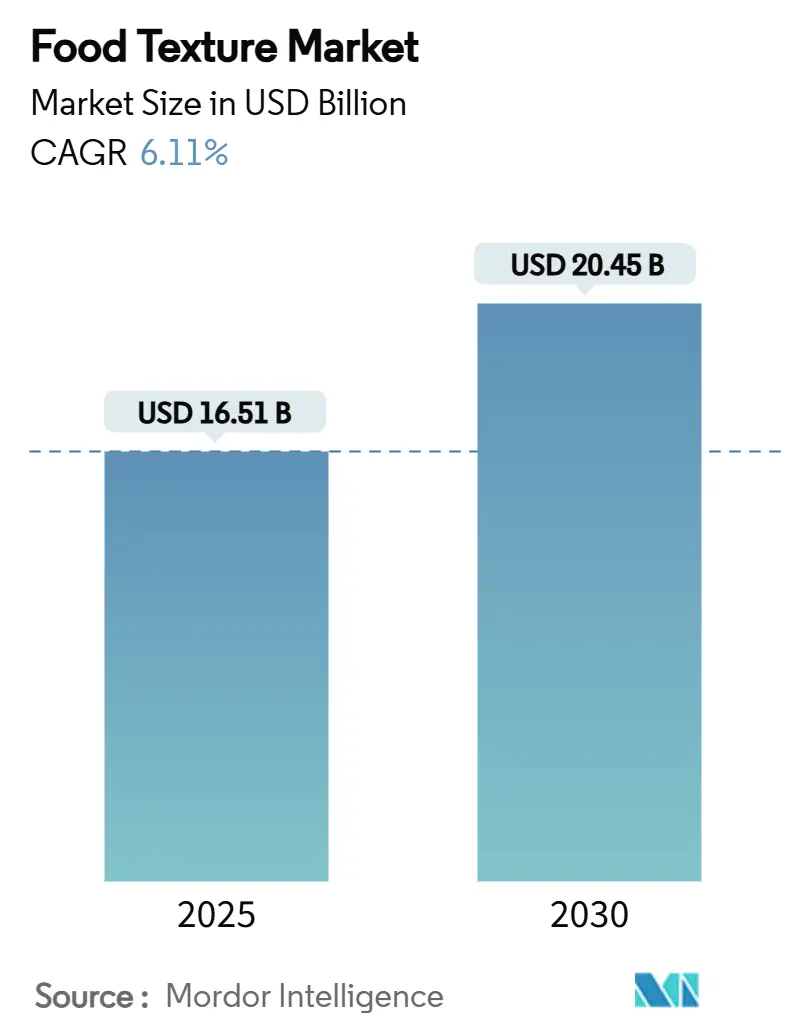
O tamanho do mercado de textura alimentar é avaliado em 17,23 bilhões de USD em 2026 e está projetado para atingir 21,39 bilhões de USD até 2031, crescendo a um CAGR de 4,42% ao longo de 2026-2031. O mercado de textura alimentar é moldado pela transição de agentes de textura sintéticos para ingredientes de origem natural, pela expansão dos alimentos de conveniência em economias emergentes e pela necessidade de reformular produtos à base de plantas e com teor reduzido de açúcar. Essas forças favorecem fornecedores capazes de combinar o fornecimento de ingredientes com suporte de aplicação, pois os fabricantes de alimentos precisam de textura confiável, estabilidade e posicionamento de rótulo na mesma formulação. A pressão climática sobre as algas marinhas e outros insumos agrícolas torna a segurança do fornecimento importante para os usuários de carragenina e outros hidrocoloides. Ao mesmo tempo, ferramentas de teste mais rápidas e de formulação digital estão tornando a velocidade de desenvolvimento uma parte mais importante da competição no mercado de textura alimentar. A oportunidade resultante centra-se em sistemas personalizados que atendem a vários requisitos de produto sem adicionar complexidade desnecessária ao rótulo.
Principais Conclusões do Relatório
- Por tipo de produto, os hidrocoloides detinham 40,21% da participação do mercado de textura alimentar em 2025, enquanto o amido e seus derivados registraram o maior CAGR projetado de 6,57% até 2031.
- Por fonte, os ingredientes de origem vegetal detinham 54,36% da participação do mercado de textura alimentar em 2025, enquanto os ingredientes biossintéticos e de fermentação de precisão registraram o maior CAGR projetado de 7,33% até 2031.
- Por forma, o pó detinha 33,21% da participação do mercado de textura alimentar em 2025, enquanto gel e emulsão registraram o maior CAGR projetado de 6,94% até 2031.
- Por aplicação, panificação e confeitaria detinham 35,68% da participação do mercado de textura alimentar em 2025 e registraram o maior CAGR projetado de 6,78% até 2031.
- Por geografia, a América do Norte detinha 53,46% da participação do mercado de textura alimentar em 2026, enquanto a Ásia-Pacífico registrou o maior CAGR projetado de 7,21% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda crescente por ingredientes de rótulo limpo e naturais | +1.5% | Global | Curto prazo (≤ 2 anos) |
| Crescimento de alimentos de conveniência e processados | +1.2% | Núcleo APAC, expansão para MEA e América do Sul | Médio prazo (2-4 anos) |
| Crescente conscientização sobre a experiência sensorial nos alimentos | +0.7% | América do Norte e UE | Curto prazo (≤ 2 anos) |
| Benefícios funcionais na vida útil e apelo sensorial | +0.5% | Global | Médio prazo (2 a 4 anos) |
| Modificação de textura in situ habilitada por enzimas | +0.3% | América do Norte e UE | Médio prazo (2-4 anos) |
| Plataformas de formulação baseadas em inteligência artificial encurtam os ciclos de pesquisa e desenvolvimento | +0.2% | América do Norte e UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda Crescente por Ingredientes Naturais e de Rótulo Limpo
A transição para agentes de textura de origem natural está alterando tanto a qualificação de fornecedores quanto as prioridades de investimento no mercado de textura alimentar. A Ingredion Incorporated relatou em 2025 que 56,00% dos consumidores estavam dispostos a pagar mais por produtos com ingredientes reconhecíveis. A empresa também constatou que 38,00% dos lançamentos de novos produtos nos Estados Unidos e no Canadá apresentavam alegações de rótulo limpo. Pectinas de origem vegetal, amidos tratados por calor e umidade e hidrocoloides derivados de algas marinhas estão substituindo emulsificantes sintéticos e amidos quimicamente modificados em aplicações de panificação, laticínios e molhos. Essa demanda favorece fornecedores capazes de oferecer blends naturais com desempenho confiável, em vez de apenas ingredientes commodities padrão. A Autoridade Europeia para a Segurança dos Alimentos continua a avaliar aditivos alimentares ao abrigo do Regulamento (CE) n.º 1333/2008, o que sustenta a demanda por ingredientes com documentação de segurança bem estabelecida[1].
Crescimento dos Alimentos de Conveniência e Processados
A urbanização no Sul e no Sudeste Asiático está aumentando o uso de alimentos embalados, e cada formato requer uma textura estável e consistente. Macarrão instantâneo, molhos estáveis em prateleira e sobremesas lácteas dependem de espessantes à base de amido e estabilizadores de goma guar para manter suas qualidades de consumo pretendidas. Isso sustenta o uso mais amplo de sistemas de textura funcionais à medida que os fabricantes de alimentos expandem para produtos concebidos para armazenamento, transporte e preparo repetido. A Archer Daniels Midland Company (ADM) relatou em 2025 que mais de 80,0% dos consumidores dos Estados Unidos apoiavam a reformulação de alimentos. A mesma pesquisa constatou que 52,0% consideravam a reformulação essencial para as marcas de sua preferência. Em mercados maduros, ocasiões de refeições menores associadas ao uso de agonistas do GLP-1 aumentam a importância da satisfação sensorial por porção, o que sustenta a demanda por ingredientes de textura premium.
Crescente Conscientização sobre a Experiência Sensorial nos Alimentos
A textura está se tornando mais visível no desenvolvimento de produtos porque influencia a qualidade percebida e a recompra. A Ingredion Incorporated relatou em 2025 que a palavra cremoso influenciou 88,0% das decisões de troca de marca nas categorias de alimentos avaliadas. A constatação reforça o papel da sensação bucal em uma categoria de produto em que os consumidores frequentemente avaliam a qualidade antes de considerar as escolhas técnicas de ingredientes. Também incentiva uma transição de hidrocoloides de função única para blends concebidos para resultados sensoriais específicos. Isso torna o conhecimento de aplicação mais valioso para fornecedores que atendem clientes de laticínios, panificação e bebidas. No mercado de textura alimentar, empresas com capacidade de teste podem responder mais rapidamente às exigências dos clientes e proteger seu papel além do volume de ingredientes isoladamente.
Benefícios funcionais na vida útil e apelo sensorial
Os ingredientes de textura oferecem suporte além da sensação bucal, pois ajudam os produtos alimentares a permanecerem estáveis durante o processamento, armazenamento e distribuição. Amidos e hidrocoloides podem gerenciar a movimentação de umidade, suspensão, viscosidade e resistência do gel em muitos formatos alimentares. Essas funções são particularmente importantes em alimentos de conveniência, onde os produtos devem ter desempenho consistente após armazenamento prolongado ou reaquecimento. Em produtos de panificação, o gerenciamento de umidade pode ajudar a preservar a maciez e reduzir o envelhecimento. Em molhos, bebidas e alimentos lácteos, a estabilização ajuda a manter a uniformidade e a qualidade sensorial esperada. O mercado de textura alimentar, portanto, se beneficia quando os fabricantes buscam menos alterações de formulação enquanto atendem aos requisitos de vida útil e desempenho.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços voláteis de hidrocoloides e amidos | -1.4% | Global, com impacto agudo em segmentos sensíveis a custos | Curto prazo (≤ 2 anos) |
| Aprovações regulatórias rigorosas para novos aditivos | -0.8% | União Europeia e América do Norte, com expansão para mercados da APAC | Médio prazo (2 a 4 anos) |
| Escassezes de extratos especiais de algas marinhas impulsionadas pelo clima | -0.6% | Global, afetando particularmente o fornecimento de ágar e carragenina | Longo prazo (≥ 4 anos) |
| Resistência dos consumidores a intensificadores de sensação bucal em produtos com redução de açúcar | -0.4% | América do Norte e União Europeia, emergindo em segmentos conscientes da saúde | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Preços Voláteis de Hidrocoloides e Amidos
A instabilidade dos custos de insumos continua sendo um desafio operacional para os fabricantes de textura alimentar em 2026. Goma guar, pectina, ágar e carragenina estão expostos a condições climáticas, surtos de doenças e fornecimento agrícola concentrado. A carragenina é especialmente vulnerável porque o Sudeste Asiático desempenha um papel importante no fornecimento de algas marinhas, sendo também um centro crescente de demanda por alimentos. Uma disponibilidade mais restrita pode aumentar o escrutínio de fornecimento para graus de alta pureza e alta viscosidade. Isso é difícil para alternativas lácteas e de carne à base de plantas, pois esses produtos frequentemente dependem de desempenho previsível dos hidrocoloides. Contratos com múltiplas origens podem distribuir o risco de aquisição, mas não substituem a matéria-prima perdida quando o fornecimento é restrito.
Aprovações Regulatórias Rigorosas para Novos Aditivos
Novas substâncias modificadoras de textura podem enfrentar um longo processo de aprovação, particularmente quando são de fermentação de precisão ou biossintéticas. A Autoridade Europeia para a Segurança dos Alimentos atualizou as orientações sobre os requisitos de dados para pedidos de aditivos alimentares em 2026, ao abrigo do Regulamento (CE) n.º 1331/2008. O processo de revisão exige informações extensas de segurança antes que uma nova substância possa ser utilizada em aplicações alimentares. Isso pode atrasar a comercialização em comparação com a reformulação usando ingredientes que já possuem histórico de aprovação. Os ativos de textura de fermentação de precisão também podem precisar de revisão ao abrigo do Regulamento (UE) 2015/2283 quando atenderem à definição de novos alimentos. O encargo regulatório pode, portanto, favorecer ingredientes estabelecidos mesmo quando novas tecnologias oferecem produção mais consistente ou nova funcionalidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
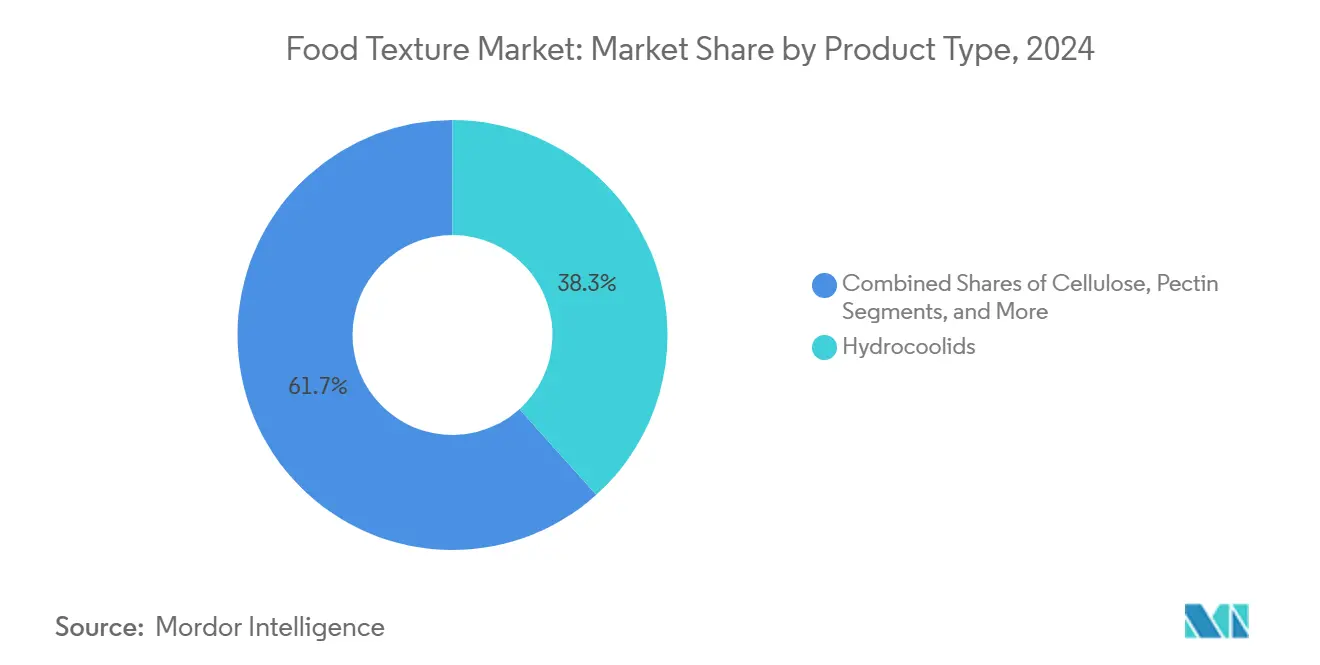
Hidrocoloides Ancoram a Formulação, Amidos AceleramOs hidrocoloides detinham 40,21% da participação do mercado de textura alimentar em 2025, sustentados por sua capacidade de espessar, gelificar e estabilizar dentro da mesma formulação. Seu uso amplo torna a substituição difícil em laticínios, molhos e bebidas, onde as equipes de aquisição priorizam o desempenho repetível. O tamanho do mercado de textura alimentar para hidrocoloides reflete seu papel em aplicações que necessitam de viscosidade controlada, suspensão e consistência de textura. O amido e seus derivados estão projetados para crescer a um CAGR de 6,57% até 2031, a taxa mais rápida entre os tipos de produto. Seu crescimento é sustentado pela aceitação de rótulo limpo, ampla disponibilidade agrícola e demanda por amidos física e enzimaticamente modificados em produtos sem glúten e com teor reduzido de gordura.
O mercado de textura alimentar continua a depender de várias classes de ingredientes para necessidades especializadas. A gelatina permanece importante em confeitaria que derrete na boca e em nutrição clínica, enquanto a pectina é utilizada em conservas com teor reduzido de açúcar e preparações de frutas. Os texturizantes à base de proteína sustentam a estrutura em alimentos à base de plantas, e os derivados de celulose ajudam os produtos lácteos com teor reduzido de gordura a reter água e manter consistência. A IFF lançou o Danisco Grindsted DuoGel em 2026, um sistema estabilizador de pectina e carragenina para gomas à base de plantas na Europa, no Oriente Médio e na África. O lançamento demonstra como os fornecedores estão combinando tipos de produtos em sistemas específicos para cada aplicação, onde a diferenciação depende do desempenho integrado em vez de um único ingrediente commodity.



Por Fonte:
A Dominância de Origem Vegetal Mascara uma Inflexão da Fermentação de PrecisãoOs ingredientes de origem vegetal representaram 54,36% da participação do mercado de textura alimentar em 2025, sustentados pelo reconhecimento dos consumidores, pela aceitação regulatória estabelecida e por cadeias de fornecimento maduras. Pectina, amidos e ingredientes derivados de algas marinhas são amplamente utilizados porque atendem a muitos requisitos de rótulo limpo e funcionais. Os ingredientes de origem animal, especialmente a gelatina, mantêm um papel específico em confeitaria e nutrição clínica. A gelatina possui resistência de bloom, reversibilidade ao calor e propriedades de derretimento na boca que não têm um substituto equivalente de menor custo de origem vegetal em todos os casos de uso. As fontes derivadas de fermentação, lideradas pela goma xantana, oferecem um caminho de produção menos exposto às condições climáticas agrícolas.
Os ingredientes biossintéticos e de fermentação de precisão estão projetados para expandir a um CAGR de 7,33% até 2031, o crescimento mais forte entre os segmentos de fonte. O tamanho do mercado de textura alimentar para este grupo de fontes é sustentado pela demanda por proteínas funcionais e carboidratos especiais com condições de produção mais consistentes do que os equivalentes agrícolas. O Good Food Institute relatou progresso contínuo nas vias regulatórias para ingredientes derivados de fermentação nos principais mercados em 2025[2]. A ampliação de escala continua sendo intensiva em capital, mas microrganismos modificados podem produzir agentes gelificantes, enzimas de reticulação e materiais ativos de textura com funcionalidade direcionada. O segmento de fonte, portanto, atrai atenção onde os formuladores exigem consistência de fornecimento e desempenho que os insumos agrícolas convencionais nem sempre podem fornecer.
Por Forma:
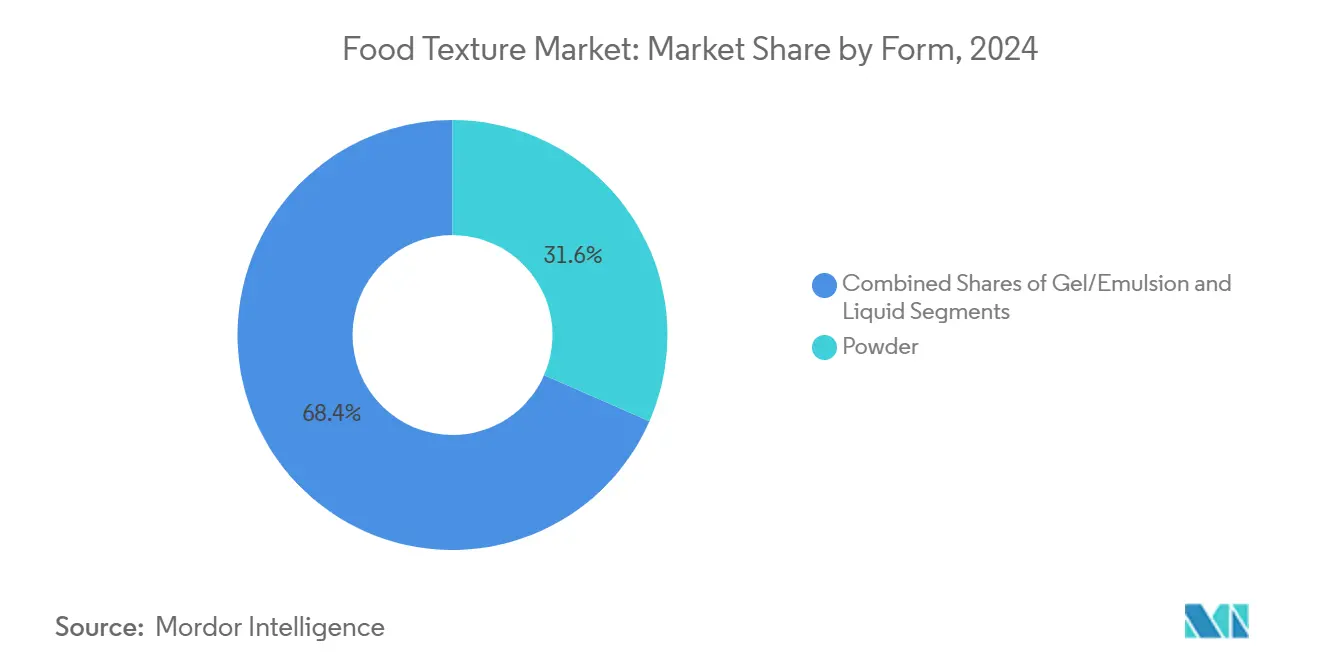
Vantagem de Escala do Pó, Impulso de Crescimento do Gel e da EmulsãoAs formas em pó detinham 33,21% da participação do mercado de textura alimentar em 2025, pois oferecem longa estabilidade em prateleira, menores custos logísticos por unidade de ingrediente ativo e dosagem flexível. Os grandes fabricantes de alimentos também utilizam amplamente a mistura a seco, o que torna as formas em pó adequadas para produção em alto volume. Os produtos líquidos são relevantes para bebidas, laticínios fermentados e molhos vertíveis que necessitam de hidratação rápida e dispersão uniforme. Seus maiores custos logísticos limitam seu uso em categorias amplas, mas permanecem úteis em aplicações de laticínios de precisão e de serviço de alimentação. As formas de gel e emulsão estão projetadas para expandir a um CAGR de 6,94% até 2031, à medida que os usuários de serviço de alimentação e industriais buscam sistemas prontos para uso.
As alternativas lácteas e de carne à base de plantas sustentam a demanda por géis e emulsões, pois frequentemente necessitam de sistemas de textura pré-formados em vez de ingredientes em pó individuais. Esses formatos podem fornecer resultados mais consistentes onde um fabricante tem expertise de formulação limitada, mas metas de textura rigorosas. A reticulação enzimática também pode sustentar a formação de gel em níveis mais baixos de uso de ingredientes, o que pode reduzir o custo de uso e a complexidade do rótulo. A Ingredion Incorporated desenvolveu o WAXIPLUS, um amido nativo concebido para desempenho de estiramento e derretimento em queijo à base de plantas. Este exemplo de produto demonstra que o design no nível de forma pode criar valor além da concorrência convencional entre pós commodity.

Por Aplicação:
A Dupla Liderança de Panificação e Confeitaria Reflete a Intensidade de TexturaPanificação e confeitaria detinham 35,68% da participação do mercado de textura alimentar em 2025 e estão projetadas para crescer a um CAGR de 6,78% até 2031. O tamanho do mercado de textura alimentar para esta aplicação é sustentado por seu amplo conjunto de requisitos de textura, incluindo maciez do miolo, crocância da crosta, estabilidade do recheio, mastigabilidade de gomas e crocância do chocolate. Amidos modificados e nativos gerenciam a retenção de umidade e reduzem o envelhecimento em produtos de panificação. Blends de hidrocoloides sustentam a gelificação em recheios de confeitaria, enquanto a gelatina proporciona resistência de bloom e propriedades de derretimento na boca em confeitaria premium. Essa combinação de requisitos técnicos distintos sustenta a demanda por múltiplos sistemas de ingredientes dentro da mesma categoria de aplicação.
Laticínios e sobremesas congeladas, juntamente com alternativas de carne e aves à base de plantas, permanecem aplicações significativas para ingredientes de textura. A carragenina e os amidos modificados estabilizam sorvetes e queijos processados, enquanto texturizantes à base de proteína e extrusão de alta umidade sustentam estruturas fibrosas em carne à base de plantas. Uma pesquisa publicada em 2025 relatou melhorias mensuráveis de textura e retenção de água em análogos de carne à base de plantas tratados com enzimas[3]. Bebidas, salgadinhos, refeições prontas para consumo, molhos e condimentos também requerem sistemas de hidrocoloides e amidos para estabilidade. A nutrição infantil e clínica enfrenta requisitos de conformidade mais rigorosos, e o Conselho da União Europeia considerou disposições atualizadas em 2025 relativas a gomas e amidos, incluindo o uso em fórmulas infantis.
Análise Geográfica
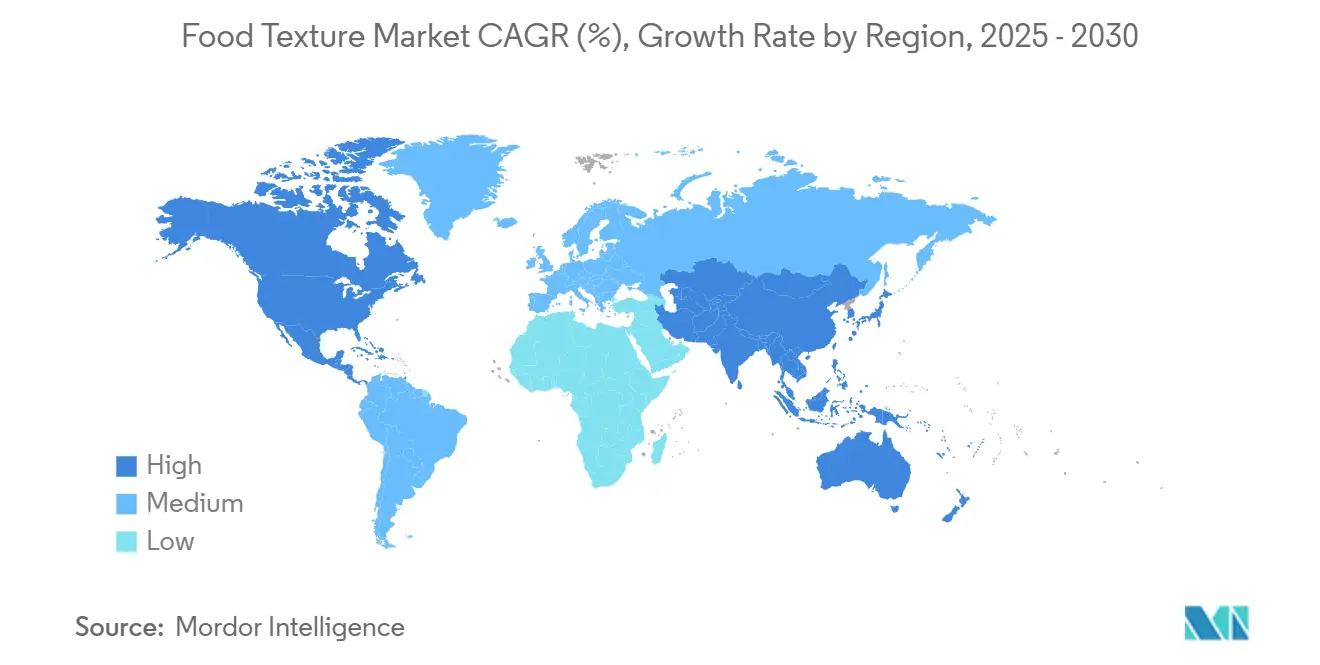
Mercado de Textura Alimentar da América do Norte
A América do Norte detém 53,00% de participação de mercado em 2024, apoiada por estruturas regulatórias robustas que permitem a inovação enquanto mantêm os padrões de segurança, conforme demonstrado pelo sistema de notificação GRAS da FDA para novos texturizantes, como a celulose fibrilada. A avançada infraestrutura de processamento de alimentos da região e a aceitação dos consumidores por produtos premium com textura aprimorada criam condições ideais para aplicações de texturizantes de alto valor. A expansão da unidade de Indianápolis da Ingredion, no valor de 100 milhões de USD, reflete a confiança do setor no mercado norte-americano, com forte desempenho em seu segmento de Soluções de Textura e Saúde ao longo de 2024. O foco da região em produtos de rótulo limpo impulsiona a demanda por amidos nativos e hidrocoloides naturais que oferecem funcionalidade enquanto atendem às preferências dos consumidores por ingredientes reconhecíveis.
Mercado de Textura Alimentar da Ásia-Pacífico
A Ásia-Pacífico apresenta a taxa de crescimento mais rápida, com um CAGR de 7,89% (2025-2030), impulsionada pelo aumento do consumo de alimentos processados, urbanização e maior harmonização regulatória. O mercado de nutracêuticos da região, com previsão de atingir 441,7 bilhões de USD até 2026, apresenta oportunidades para texturizantes funcionais que combinam benefícios sensoriais e de saúde. O sistema de Alimentos com Alegações Funcionais do Japão demonstra avanços regulatórios que apoiam a inovação enquanto protegem os consumidores. China e Índia emergem como mercados-chave devido às suas grandes bases de consumidores e à expansão das populações de classe média que buscam alimentos processados premium com soluções avançadas de textura.
Mercado de Textura Alimentar da EMEA e América do Sul
A Europa mantém uma forte posição de mercado por meio de rigorosos padrões regulatórios que apoiam os texturizantes naturais estabelecidos enquanto regulam novos aditivos. O programa de reavaliação de aditivos alimentares da EFSA[4] define referências internacionais enquanto garante a confiança do mercado na segurança dos hidrocoloides. Os compradores europeus exigem certificações de sustentabilidade e rastreabilidade, criando oportunidades para fornecedores que demonstrem práticas responsáveis. O foco da região em sustentabilidade e produtos de rótulo limpo está alinhado com os desenvolvimentos em fermentação de precisão para a produção de texturizantes. A América do Sul e o Oriente Médio e África oferecem potencial de crescimento por meio do desenvolvimento das indústrias de processamento de alimentos e do aumento da sofisticação dos consumidores, embora as complexidades regulatórias e as limitações de infraestrutura afetem o desenvolvimento do mercado e a eficiência de custos.
Cenário Competitivo
Concentração do Mercado
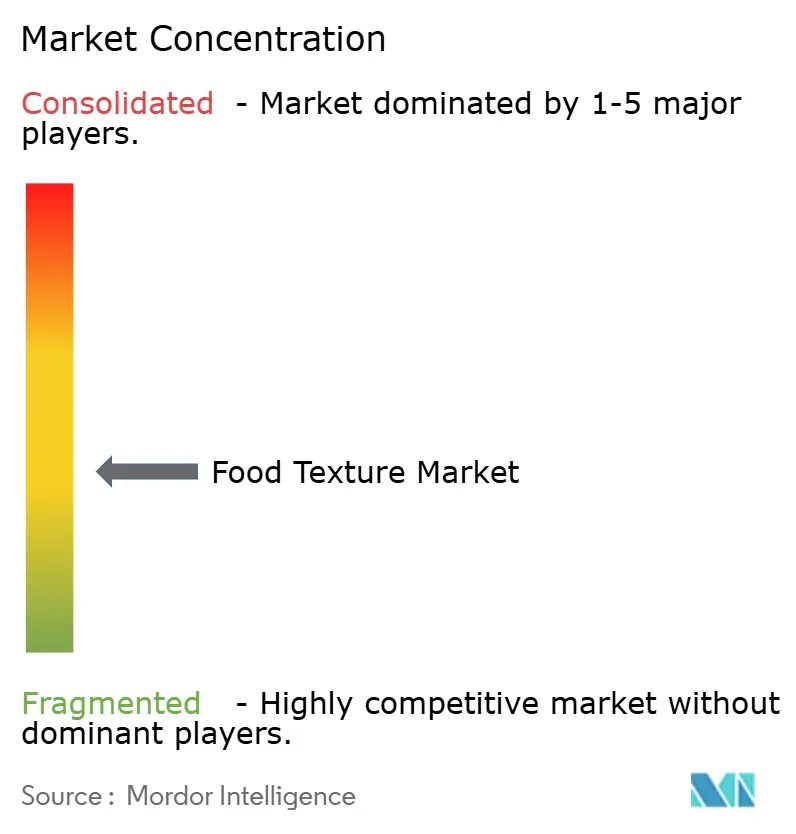
O mercado de textura alimentar possui uma estrutura semiconsolidada, com empresas de ingredientes diversificadas ocupando posições fortes em aplicações especializadas. Cargill, Incorporated, Ingredion Incorporated, Archer Daniels Midland Company (ADM) e Kerry Group plc competem por meio de amplitude de portfólio e recursos de desenvolvimento de aplicações. Especialistas como Gelita AG, Rousselot (Darling Ingredients), Hydrosol GmbH & Co. KG e Nitta Gelatin Inc. competem por meio de expertise em categorias e proximidade com clientes específicos. O mercado de textura alimentar também inclui fornecedores como Lucid Colloids Limited e Pacific Pectin Inc que se concentram em suporte técnico em áreas de ingredientes mais restritas.
Em junho de 2026, a Ingredion Incorporated anunciou uma aquisição recomendada em dinheiro da Tate & Lyle PLC a um valor empresarial de 3,70 bilhões de GBP, ou 5,00 bilhões de USD. A Ingredion Incorporated declarou que soluções de textura e saúde excederiam 50,00% da receita combinada se a transação fosse concluída. A empresa também espera 130,00 milhões de USD em sinergias de custo anuais em taxa de execução até o final de 2030. A IFF concordou em maio de 2026 em vender seu negócio de Ingredientes Alimentares para a CVC Capital Partners por um valor empresarial de 4,30 bilhões de USD. O negócio gerou 3,10 bilhões de USD em receita em 2025 proveniente de texturizantes, emulsificantes e soluções à base de plantas. Essas transações demonstram que as empresas estão buscando escala em áreas onde o suporte de formulação e os portfólios de ingredientes especializados estão cada vez mais interligados.
Os fornecedores também estão migrando de vendas de ingredientes individuais para sistemas que reúnem textura, estabilidade e posicionamento de rótulo. A ferramenta Ask Ingredion da Ingredion Incorporated é um exemplo de estratégia que apoia os clientes durante o trabalho inicial de formulação. A Archer Daniels Midland Company (ADM) lançou 8 novos produtos proteicos na América do Norte e na Europa em maio de 2026, incluindo isolados e concentrados de proteína de soja para alternativas lácteas, bebidas proteicas e desempenho de textura de carne processada. Especialistas menores podem permanecer relevantes fornecendo serviços de aplicação detalhados que fornecedores generalistas nem sempre conseguem entregar de forma economicamente viável. Os ativos de textura de biofermentação e fermentação de precisão permanecem uma área sem um líder comercial claramente estabelecido.
Líderes do Setor de Textura de Alimentos
-
Cargill Inc.
-
International Flavors and Fragrances Inc.
-
Tate and Lyle Plc
-
Ingredion Incorporated
-
Kerry Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Textura Alimentar Empresas cobertas neste relatório
- Cargill, Incorporated
- International Flavors and Fragrances Inc.
- Ingredion Incorporated
- Kerry Group plc
- Tate & Lyle PLC
- Archer Daniels Midland Company (ADM)
- Silvateam SpA
- DSM-Firmenich AG
- JP&SB International
- Gelita AG
- Rousselot (Darling Ingredients)
- Ashland Global Holdings Inc.
- Hydrosol GmbH & Co. KG
- Shandong Dongbao Gelatin Co. Ltd
- Nitta Gelatin Inc.
- Pacific Pectin Inc
- Lucid Colloids Limited
- Foodchem International Corporation
- Lapi Gelatine S.p.a.
Desenvolvimentos industriais recentes em Mercado de Textura Alimentar
- Junho de 2026: A IFF lançou o Danisco Grindsted DuoGel, um sistema estabilizador que combina pectina e carragenina para gomas à base de plantas na Europa, no Oriente Médio e na África. O sistema aborda lacunas de mordida quebradiça e resistência ao derretimento em formulações sem gelatina e possui certificação halal.
- Maio de 2025: Na feira comercial IFFA de Frankfurt, a Sarda Bio Polymers apresentou soluções de hidrocoloides de rótulo limpo e de origem vegetal para aplicações de carne e proteína alternativa. Suas ofertas incluem goma guar, goma de cássia tora, konjac, xantana, carragenina, xiloglucano de tamarindo e CMC, concebidos para melhorar a textura com processamento mínimo, enfatizando sustentabilidade e desempenho.
- Março de 2025: A Ingredion Incorporated firmou parceria com a empresa austríaca Agrana para aumentar a produção de amido na Romênia, expandindo sua presença de manufatura na Europa Oriental para atender à crescente demanda regional por amidos especiais.
Escopo do Relatório Global do Mercado de Textura de Alimentos
O mercado de textura alimentar é segmentado por tipo de produto, fonte, forma, aplicação e geografia. Por tipo de produto, o mercado inclui hidrocoloides; amido e derivados; gelatina; pectina; texturizantes à base de proteína; e derivados de celulose. Por fonte, é categorizado em texturizantes de origem vegetal, de origem animal, microbianos e derivados de fermentação, e biossintéticos/de fermentação de precisão. Por forma, o mercado abrange formatos em pó, líquido e gel/emulsão. Por aplicação, o mercado inclui panificação e confeitaria; laticínios e sobremesas congeladas; alternativas de carne e aves; bebidas; salgadinhos e refeições prontas para consumo; molhos, temperos e condimentos; e nutrição infantil e clínica. Geograficamente, o mercado de textura alimentar é analisado na América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África.
Visão geral da segmentação
| Hidrocoloides |
| Amido e Derivados |
| Gelatina |
| Pectina |
| Texturizantes à Base de Proteína |
| Derivados de Celulose |
| Base Vegetal |
| Base Animal |
| Microbiana e Derivada de Fermentação |
| Biossintética/Fermentação de Precisão |
| Pó |
| Líquido |
| Gel/Emulsão |
| Panificação e Confeitaria |
| Laticínios e Sobremesas Congeladas |
| Alternativas de Carne e Aves |
| Bebidas |
| Lanches e Refeições Prontas para Consumo |
| Molhos, Temperos e Condimentos |
| Nutrição Infantil e Clínica |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Hidrocoloides | |
| Amido e Derivados | ||
| Gelatina | ||
| Pectina | ||
| Texturizantes à Base de Proteína | ||
| Derivados de Celulose | ||
| Por Fonte | Base Vegetal | |
| Base Animal | ||
| Microbiana e Derivada de Fermentação | ||
| Biossintética/Fermentação de Precisão | ||
| Por Forma | Pó | |
| Líquido | ||
| Gel/Emulsão | ||
| Por Aplicação | Panificação e Confeitaria | |
| Laticínios e Sobremesas Congeladas | ||
| Alternativas de Carne e Aves | ||
| Bebidas | ||
| Lanches e Refeições Prontas para Consumo | ||
| Molhos, Temperos e Condimentos | ||
| Nutrição Infantil e Clínica | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento esperada para os ingredientes de textura alimentar até 2031?
O mercado de textura alimentar está projetado para crescer a um CAGR de 4,42% de 2026 a 2031 e atingir 21,39 bilhões de USD até 2031.
Qual tipo de produto lidera a demanda por ingredientes de textura alimentar?
Os hidrocoloides detinham 40,21% de participação em 2025, pois proporcionam espessamento, gelificação e estabilização em muitas aplicações de alimentos processados.
Qual fonte de ingrediente de textura alimentar está crescendo mais rapidamente?
Os ingredientes biossintéticos e de fermentação de precisão estão projetados para crescer a um CAGR de 7,33% até 2031.
Qual aplicação utiliza mais ingredientes de textura alimentar?
Panificação e confeitaria detinham 35,68% de participação em 2025 e devem crescer a um CAGR de 6,78% até 2031.