
Tamanho e Participação do Mercado de Células de Fluorescência
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.29 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.14 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.54 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Células de Fluorescência por Mordor Intelligence
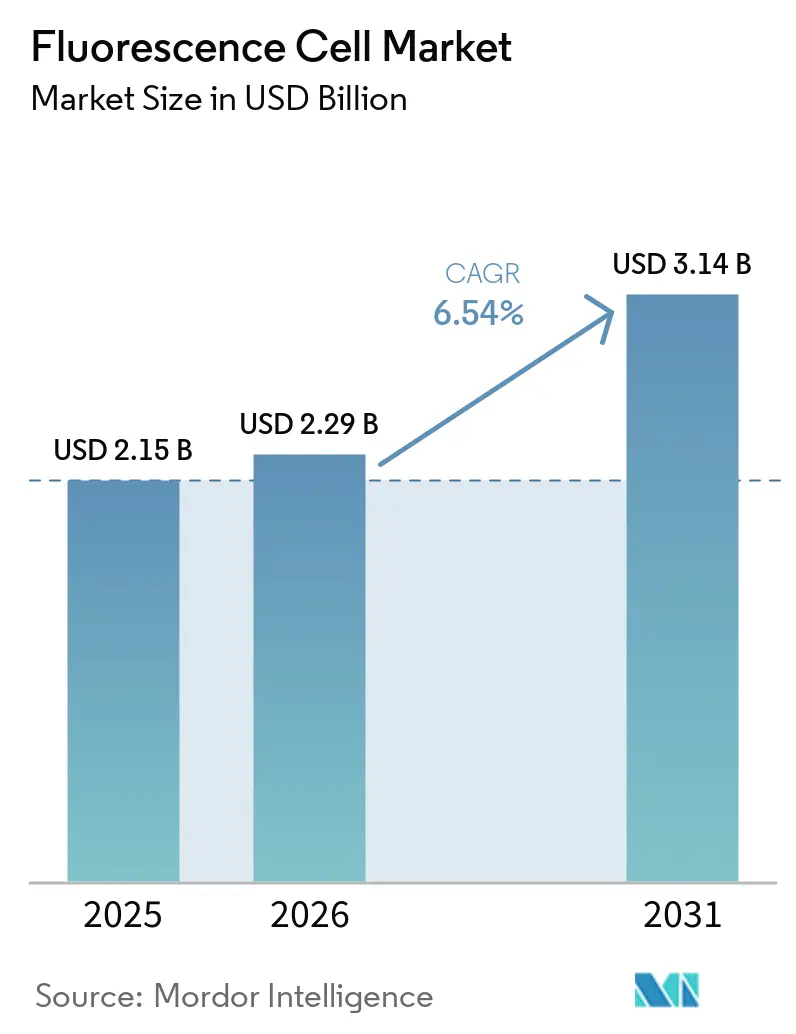
Espera-se que o tamanho do Mercado de Células de Fluorescência aumente de 2,15 bilhões de USD em 2025 para 2,29 bilhões de USD em 2026 e atinja 3,14 bilhões de USD até 2031, crescendo a um CAGR de 6,54% no período de 2026 a 2031.
O mercado de células de fluorescência está em transição de fluxos de trabalho de campo claro com parâmetro único para soluções avançadas que permitem a avaliação simultânea de múltiplas características celulares. A demanda inclui microscópios, classificadores de células ativados por fluorescência, sistemas de imagem, sondas, corantes e consumíveis que suportam uma base instalada em expansão. Instituições de pesquisa, desenvolvedores farmacêuticos e laboratórios clínicos exigem cada vez mais soluções que facilitem a caracterização celular, triagem e análise quantitativa. As empresas estão atendendo a esses requisitos integrando instrumentos com software, automação, reagentes e ofertas de serviços. No entanto, restrições de capital e limitações de qualidade de sinal continuam a afetar as decisões de compra, particularmente em regiões com financiamento público e expertise técnica limitados.
Principais Conclusões do Relatório
- Por tipo de produto, os microscópios de fluorescência detinham 37,54% da participação do mercado de células de fluorescência em 2025, enquanto acessórios e consumíveis têm previsão de crescer a um CAGR de 8,65% até 2031.
- Por tecnologia, a microscopia de imagem de tempo de vida de fluorescência detinha 31,65% da receita de 2025, enquanto a microscopia de super-resolução tem previsão de crescer a um CAGR de 7,84% até 2031.
- Por aplicação, a biologia celular detinha 43,76% da receita de 2025, enquanto a pesquisa farmacêutica tem previsão de crescer a um CAGR de 8,49% até 2031.
- Por usuário final, institutos acadêmicos e de pesquisa detinham 44,76% da receita de 2025, enquanto empresas farmacêuticas e de biotecnologia têm previsão de crescer a um CAGR de 9,32% até 2031.
- Por geografia, a América do Norte detinha 41,65% da receita de 2025, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 7,65% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Células de Fluorescência
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Adoção em Pesquisa Biomédica e Diagnóstico | +1.70% | Global | Médio prazo (2 a 4 anos) |
| Fluxos de Trabalho em Oncologia, Doenças Infecciosas e Imunologia | +1.30% | América do Norte e Europa, com expansão emergente para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Triagem de Alto Conteúdo e Descoberta de Medicamentos Baseada em Células | +1.00% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Análise Celular Espectral e Espacial Multiplexada | +0.70% | Global | Longo prazo (≥ 4 anos) |
| Análise de Imagem Habilitada por IA e Automação Laboratorial | +0.90% | Global | Médio prazo (2 a 4 anos) |
| Caracterização de Terapia Celular e Gênica | +0.60% | América do Norte, Europa e principais mercados da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Adoção em Pesquisa Biomédica e Diagnóstico: Subsídios para Instrumentação Sustentam a Aquisição de Capital
A pesquisa biomédica continua a impulsionar as compras no mercado de células de fluorescência por meio de instalações compartilhadas e subsídios para equipamentos. Em julho de 2026, a Universidade do Texas em Austin deverá receber um prêmio S10 dos Institutos Nacionais de Saúde (NIH) para um microscópio ZEISS Lightsheet 7. Espera-se que o sistema seja o primeiro microscópio de folha de luz na região de Austin, apoiando 17 equipes de pesquisa e 29 projetos patrocinados pelo NIH. Os modelos de aquisição compartilhada permitem que múltiplos laboratórios acessem instrumentos avançados que podem ser difíceis de financiar individualmente. Embora a adoção clínica esteja progredindo em ritmo mais lento, a certificação clínica e os requisitos de qualidade podem beneficiar fornecedores estabelecidos com sistemas validados.
Triagem de Alto Conteúdo e Descoberta de Medicamentos Baseada em Células: Modelos 3D Redefinem o Padrão de Ensaio
A imagem de fluorescência de alto conteúdo está sendo cada vez mais aplicada a esferoides tumorais 3D, organoides e modelos de órgão em chip. Em comparação com culturas celulares 2D convencionais, esses modelos requerem capacidades de imagem mais sofisticadas. Um estudo publicado na Nature Communications em 2025 deve relatar que a plataforma HCS-3DX oferece resolução de célula única em modelos tumorais de cocultura e demonstra como a triagem 3D guiada por IA pode melhorar a consistência da triagem de alto conteúdo. Esses fluxos de trabalho requerem placas especializadas, reagentes e câmaras microfluídicas, além de instrumentos de imagem. Consequentemente, consumíveis e software estão se tornando cada vez mais importantes no Mercado de Células de Fluorescência[1]Fadi Elsadek et al., "HCS-3DX, a Next-Generation AI-Driven Automated 3D-oid High-Content Screening System," Nature Communications.
Fluxos de Trabalho em Oncologia, Doenças Infecciosas e Imunologia: Carga de Múltiplas Doenças Amplia a Base Endereçável
A pesquisa em oncologia exige que os laboratórios avaliem interações tumor-imune, atividade de vias e variação espacial nos tecidos, apoiando a adoção de fluxos de trabalho de fluorescência com múltiplos marcadores. A fabricação de terapias celulares e gênicas também requer testes de identidade, pureza, potência e segurança em escala de Boas Práticas de Fabricação (BPF). Esse requisito está impulsionando a demanda por instrumentos e métodos analíticos que possam operar em ambientes de produção controlados. Além disso, a sorologia de doenças infecciosas e o monitoramento imunológico estão aumentando a demanda por painéis mais amplos de citocinas e marcadores de superfície. À medida que a complexidade dos painéis aumenta, a cobertura espectral, o design do painel e a interpretação confiável dos dados tornam-se considerações críticas no mercado de células de fluorescência.
Análise de Imagem Habilitada por IA e Automação Laboratorial: O Gargalo do Operador Está Sendo Estruturalmente Resolvido
A análise apoiada por IA e a automação laboratorial estão remodelando os fluxos de trabalho de imagem de fluorescência. Plataformas automatizadas de triagem de alto conteúdo podem reduzir o tempo de manuseio em 50 a 70%, permitindo que os laboratórios gerenciem ensaios complexos com menos pessoal treinado. Em abril de 2026, Carl Zeiss AG e EDGE Biotechnologies devem anunciar uma colaboração focada em bioimagem acelerada por IA e biologia quantitativa para pesquisa e desenvolvimento biofarmacêutico. Um estudo publicado na Nature Photonics em 2025 deve demonstrar a aquisição baseada em câmera de oito canais e a imagem simultânea de até sete espécies de fluoróforos espectralmente distintos em uma plataforma confocal padrão. Essas capacidades podem reduzir a complexidade de hardware associada a experimentos multiplexados, tornando a análise espectral e espacial mais acessível a laboratórios de médio porte[2]Carl Zeiss AG, "ZEISS and EDGE Leverage AI To Transform Bioimaging in the Biopharma Industry," ZEISS Newsroom.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Ciclo de Vida | -1.50% | Global, mais acentuado na América do Sul e no Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Fotodegradação, Fototoxicidade e Autofluorescência | -0.80% | Global | Médio prazo (2 a 4 anos) |
| Lacuna de Operadores Qualificados e Análise Quantitativa | -0.60% | Mercados emergentes da Ásia-Pacífico e América do Sul | Longo prazo (≥ 4 anos) |
| Carga de Reprodutibilidade, Interoperabilidade e Validação Clínica | -0.50% | Global, com particular importância em ambientes clínicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Ciclo de Vida: A Assimetria de Acesso Molda a Geografia do Mercado
Os sistemas de fluorescência de alta qualidade normalmente custam entre 200.000 USD e mais de 1 milhão de USD. Além disso, contratos de serviço, substituições de laser e despesas com reagentes podem acrescentar de 10% a 20% do preço de tabela anualmente. Consequentemente, os custos totais de propriedade ao longo de um período de cinco anos podem exceder significativamente o investimento de capital inicial. Esse ônus de custo é particularmente pronunciado na América do Sul, no Oriente Médio e na África, onde os orçamentos de pesquisa podem não comportar instrumentos de alto custo. Instalações de uso compartilhado e modelos de instrumento como serviço podem ajudar a ampliar o acesso além dos principais centros de pesquisa. No entanto, a necessidade de operadores treinados, metodologias reprodutíveis e validação clínica aumenta ainda mais os custos de implementação e pode restringir a adoção no mercado de células de fluorescência.
Fotodegradação, Fototoxicidade e Autofluorescência: A Intensidade de Iluminação Limita os Fluxos de Trabalho com Células Vivas e Tecidos
A fotodegradação, a fototoxicidade e a autofluorescência de tecidos continuam a apresentar desafios significativos para os fluxos de trabalho de imagem de células vivas e tecidos espessos. Um estudo de 2025 constatou que as espécies reativas de oxigênio geradas durante a excitação de fluoróforos contribuem tanto para a fototoxicidade quanto para a fotodegradação. Esses efeitos são mais pronunciados em abordagens de imagem de super-resolução, que requerem intensidades de iluminação mais elevadas. Um estudo publicado no Journal of Pain relatou que a lipofuscina pode ocupar até 80% do citoplasma neuronal em seções do gânglio da raiz dorsal, interferindo na detecção de marcadores em 45% dos neurônios. Além disso, um estudo publicado no Scientific Reports em 2025 constatou que a microscopia de imagem de tempo de vida de fluorescência diferenciou a autofluorescência de forma mais consistente do que as abordagens de fotodegradação e hiperespectral em múltiplos tipos de tecido. Essas limitações reforçam a importância contínua da microscopia de imagem de tempo de vida de fluorescência no mercado de células de fluorescência.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto: A Base Instalada Sustenta a Demanda Recorrente por Consumíveis
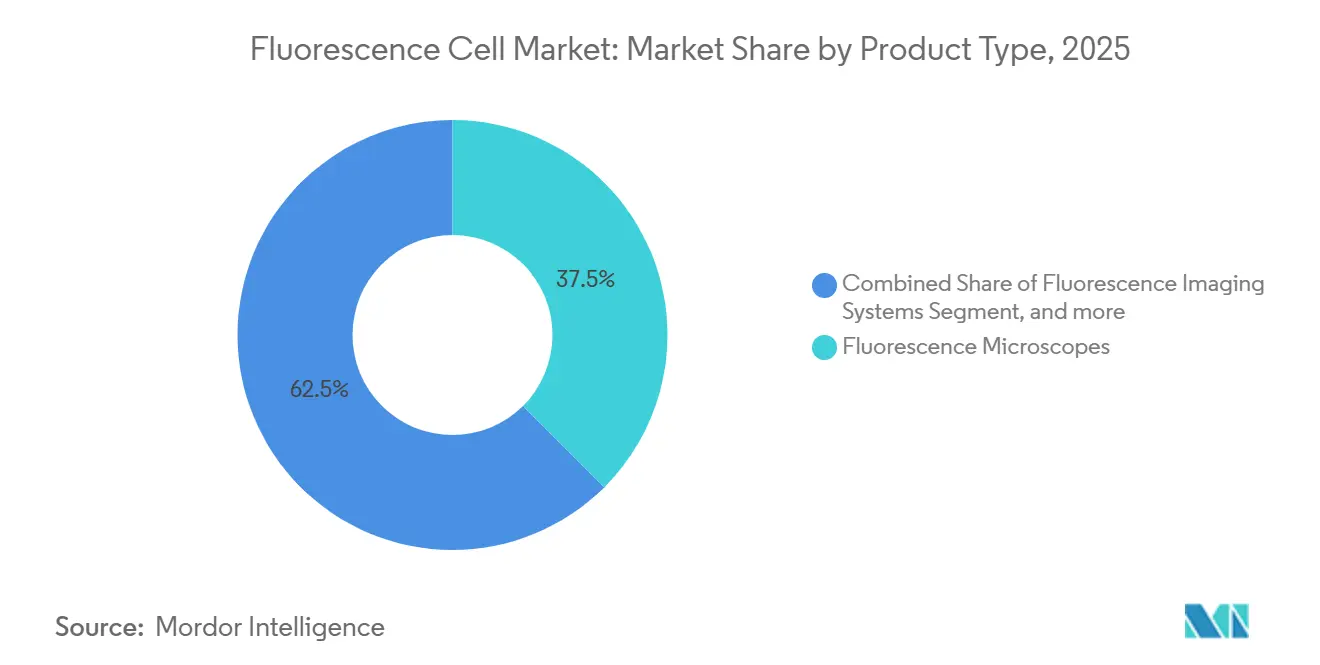
Os microscópios de fluorescência devem representar 37,5% da receita do mercado de células de fluorescência em 2025. Laboratórios acadêmicos, instalações pré-clínicas farmacêuticas e departamentos de patologia hospitalar utilizam amplamente esses instrumentos. Sua posição de liderança reflete uma base instalada bem estabelecida e ampla aplicabilidade em pesquisas de biologia celular, oncologia e neurociência. As ofertas de produtos variam de instrumentos de bancada de nível básico a sistemas confocais e de super-resolução, permitindo que os fornecedores atendam laboratórios com diferentes requisitos técnicos e orçamentos de capital.
Os classificadores de células ativados por fluorescência permanecem uma categoria de produto de alto valor no mercado de células de fluorescência, particularmente à medida que a fabricação de terapias celulares exige cada vez mais fluxos de trabalho controlados de classificação e controle de qualidade. Os sistemas de imagem de fluorescência também desempenham um papel importante em programas de biologia espacial e descoberta de medicamentos. Além disso, sondas e corantes geram compras recorrentes nessas categorias de instrumentos.
Acessórios e consumíveis têm previsão de crescer a um CAGR de 8,6% até 2031, tornando-os o grupo de produtos de crescimento mais rápido no mercado de células de fluorescência. O crescimento é sustentado pela expansão da base instalada, pois experimentos complexos requerem compras recorrentes de reagentes, placas e suprimentos relacionados. Os sistemas de imagem automatizados integram ainda mais estágios de imagem, incubação, manuseio de líquidos e ferramentas de análise, criando demanda contínua por reagentes e software compatíveis.
A Thermo Fisher Scientific lançou o Sistema de Imagem Espacial Invitrogen EVOS S1000 em fevereiro de 2025. O sistema foi projetado para capturar até nove alvos fluorescentes simultaneamente, suportando ampla compatibilidade com reagentes. Essa capacidade vincula as vendas de equipamentos de capital à demanda contínua por reagentes. Os fornecedores podem aproveitar consumíveis compatíveis para estabelecer fluxos de receita recorrentes após a venda inicial do sistema.


Por Tecnologia: FLIM Lidera Enquanto a Super-Resolução se Expande
A microscopia de imagem de tempo de vida de fluorescência (FLIM) deve deter 31,7% da receita de mercado em 2025. Sua posição de mercado reflete sua profundidade analítica e capacidade de distinguir a autofluorescência dos sinais de sonda sem pré-tratamento químico. Essa capacidade é valiosa em amostras de tecido onde sinais endógenos podem interferir com métodos convencionais baseados em intensidade. A microscopia confocal permanece amplamente adotada devido ao seu seccionamento óptico, detecção multicanal e protocolos estabelecidos.
A imagem multiespectral está ganhando força à medida que a desmistura baseada em IA melhora a separação espectral no mercado de células de fluorescência. Os pontos quânticos também permanecem relevantes para experimentos de longa duração com células vivas devido à sua fotoestabilidade. Juntas, essas tecnologias atendem a requisitos distintos de resolução, rendimento e qualidade de sinal. Como resultado, o mercado de células de fluorescência compreende múltiplas vias tecnológicas em vez de um único ciclo de substituição.
A microscopia de super-resolução tem previsão de crescer a um CAGR de 7,8% até 2031. As tecnologias STED, STORM e PALM avançaram além dos laboratórios especializados em física e agora estão disponíveis por meio de plataformas comerciais. Um estudo publicado na Nature Biotechnology em 2025 avaliou o CombPlex, que reconstruiu painéis de imagem de 22 proteínas a partir de cinco canais de imagem usando coloração combinatória e aprendizado profundo. A abordagem aumentou a densidade de informações disponíveis em cada experimento e demonstrou o potencial da imagem avançada para suportar análise biológica multiplexada.
Espera-se que a Carl Zeiss Microscopy receba uma patente nos EUA em julho de 2026 para um microscópio de fluorescência de excitação de banda larga. A patente indica desenvolvimento proprietário contínuo em aplicações de imagem clínica e de pesquisa. No entanto, os sistemas de super-resolução continuam a enfrentar desafios de fototoxicidade e fotodegradação em aplicações exigentes com células vivas.
Por Aplicação: A Pesquisa Farmacêutica Avança Além do Núcleo de Biologia Celular
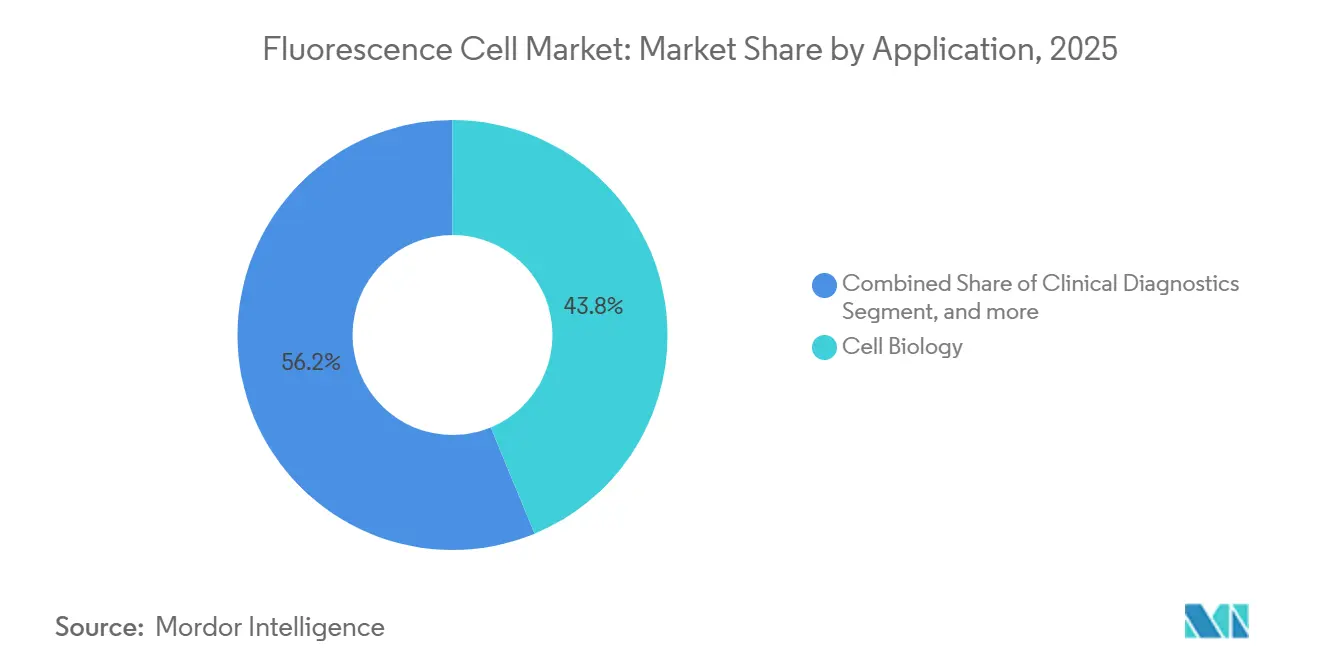
A biologia celular deve representar 43,8% da receita de aplicações em 2025. Sua relevância contínua decorre de seu papel central na pesquisa envolvendo dinâmica de organelas, interações proteicas, apoptose e progressão do ciclo celular. Essa ampla gama de casos de uso posiciona a biologia celular como uma área de aplicação central no mercado de células de fluorescência. Embora o diagnóstico clínico represente uma participação de mercado menor, permanece estrategicamente importante. A imunofenotipagem por fluorescência está bem estabelecida para diagnósticos de hematologia e imunodeficiência, enquanto a patologia de fluorescência espacial para tumores sólidos continua a avançar por meio da validação clínica. Ciência dos materiais, sensoriamento ambiental e aplicações forenses contribuem ainda mais para a demanda, expandindo a base de clientes além dos laboratórios de pesquisa biológica.
A pesquisa farmacêutica tem previsão de crescer a um CAGR de 8,5% até 2031, o mais alto entre todos os segmentos de aplicação. Os desenvolvedores de medicamentos estão adotando cada vez mais a triagem fenotípica baseada em fluorescência para gerar leituras espaciais e multiparamétricas em grandes bibliotecas de compostos. A plataforma Endo-GeneScreen, relatada na Nature Communications em 2025, combina detecção de proteínas endógenas, automação laboratorial e bibliotecas disponíveis comercialmente. Ela permite a triagem de alto rendimento de fluorescência em escala genômica, preservando os contextos celulares nativos. Essas capacidades permitem que os pesquisadores avaliem os efeitos dos medicamentos com maior relevância fisiológica. Os programas de desenvolvimento farmacêutico também estão usando cada vez mais cultura celular 3D e modelos de organoide, que requerem imagem sensível e análise quantitativa reprodutível. Consequentemente, espera-se que a pesquisa farmacêutica gere demanda incremental por instrumentos e consumíveis de fluorescência.
Por Usuário Final: Empresas Farmacêuticas e de Biotecnologia Impulsionam Mudanças no Mix de Compradores
Os institutos acadêmicos e de pesquisa devem representar 44,8% da receita de usuários finais em 2025. O financiamento público, os subsídios para equipamentos e o requisito de imagem de alto desempenho em pesquisas publicadas sustentam sua posição de liderança. As instalações de núcleo compartilhado permitem que múltiplos usuários acessem sistemas adquiridos por meio de um único investimento de capital. Essas instalações também criam demanda recorrente por serviços e consumíveis após a instalação. Além disso, as instalações acadêmicas ajudam a padronizar métodos que laboratórios comerciais podem adotar posteriormente. Hospitais e laboratórios de diagnóstico atualmente representam uma parcela menor da demanda; no entanto, sua contribuição pode aumentar à medida que a imagem de fluorescência clínica receba aceitação regulatória mais ampla. No entanto, espera-se que as instituições acadêmicas permaneçam o maior segmento de usuários finais no mercado de células de fluorescência.
As empresas farmacêuticas e de biotecnologia têm previsão de expandir a um CAGR de 9,3% até 2031. O crescimento é impulsionado pelo uso crescente de caracterização baseada em fluorescência em fluxos de trabalho de desenvolvimento de medicamentos em Boas Práticas de Fabricação (BPF). Os fabricantes de terapias celulares e gênicas requerem ensaios para avaliar identidade, pureza, potência e agentes adventícios. Em comparação com os compradores de pesquisa tradicionais, esses clientes podem exigir instrumentos de maior valor e contratos de serviço de longo prazo. Em janeiro de 2025, a Sartorius lançou o Sistema de Análise de Células Vivas Incucyte CX3, que combina imagem de fluorescência confocal com capacidade para até seis placas de 96 poços simultaneamente. A empresa desenvolveu o sistema para cultura celular 3D e ensaios cinticos de células vivas em descoberta e desenvolvimento de medicamentos. Esse perfil de produto está alinhado com os requisitos das empresas farmacêuticas para fluxos de trabalho de alto rendimento e sem intervenção.
Análise Geográfica
A América do Norte deve representar uma participação de 41,7% no mercado de células de fluorescência em 2025. A região se beneficia de uma forte concentração de centros médicos acadêmicos, infraestrutura de pesquisa financiada pelos Institutos Nacionais de Saúde (NIH) e atividade biofarmacêutica comercial. Subsídios federais para instrumentação e orçamentos de capital de hospitais acadêmicos apoiam a aquisição de sistemas, enquanto modelos de instrumento como serviço permitem que os laboratórios atualizem os equipamentos instalados. A estreita colaboração entre fornecedores, provedores de reagentes e grandes clusters de pesquisa fortalece ainda mais o ecossistema regional. Esses fatores sustentam a demanda por imagem, classificação, software de análise e consumíveis. As redes de genômica e medicina de precisão do Canadá também contribuem para a demanda no mercado de células de fluorescência. [Fonte: NIH.gov]
A Europa tem uma base de demanda bem equilibrada entre pesquisa acadêmica, diagnóstico clínico e aplicações farmacêuticas. Alemanha, Reino Unido, França e Países Baixos representam os mercados nacionais mais ativos na análise. Consórcios de pesquisa plurianuais facilitam atualizações coordenadas de equipamentos em redes universitárias. Espera-se que a Carl Zeiss AG introduza o Axioscan 7 Clinical em julho de 2026 para ambientes de diagnóstico clínico de rotina. O sistema suportará modalidades de luz transmitida, campo claro e fluorescência, com múltiplas opções de ampliação e empilhamento z. Esse desenvolvimento ressalta a crescente importância de fluxos de trabalho clínicos validados na Europa. A Sartorius também está direcionando a fabricação de terapias celulares por meio de sua Plataforma de Terapia Celular Eveo. Consequentemente, a Europa combina demanda de pesquisa sustentada com requisitos crescentes de análise em ambientes de produção regulamentados.
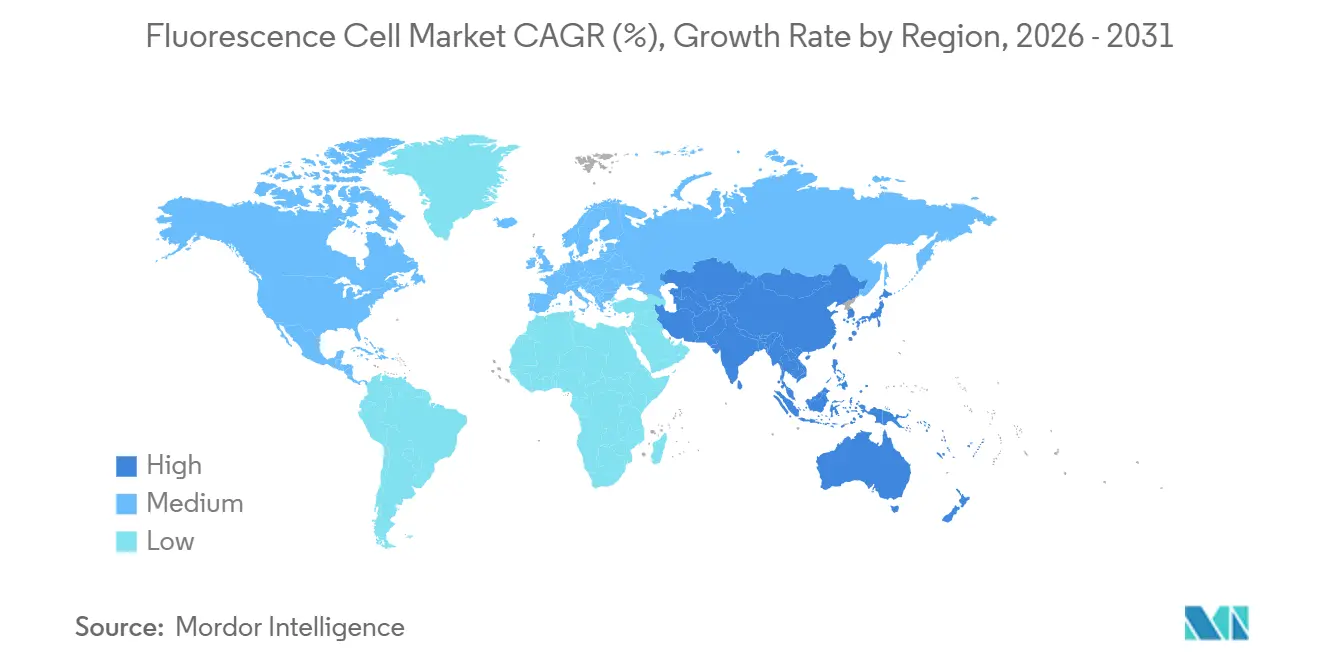
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,7% até 2031, tornando-a a região de crescimento mais rápido no mercado de células de fluorescência. A infraestrutura de pesquisa biomédica apoiada pelo Estado da China e os programas de genômica sustentam as compras por hospitais acadêmicos e organizações de pesquisa contratada. Na Índia, as atividades de fabricação farmacêutica e pesquisa contratada impulsionam a demanda por ferramentas de teste de identidade e pureza. O Japão contribui com capacidades significativas em óptica de precisão por meio de Hamamatsu Photonics, Nikon, Olympus e Shimadzu. As universidades japonesas também implantam plataformas avançadas para pesquisa em medicina regenerativa e ciência dos materiais. A América do Sul e o Oriente Médio e África permanecem em estágios iniciais de adoção. O Brasil e os centros de pesquisa do Conselho de Cooperação do Golfo servem como principais âncoras de demanda; no entanto, lacunas de infraestrutura e dependência de importações continuam a limitar o ritmo de aquisição.

Cenário Competitivo
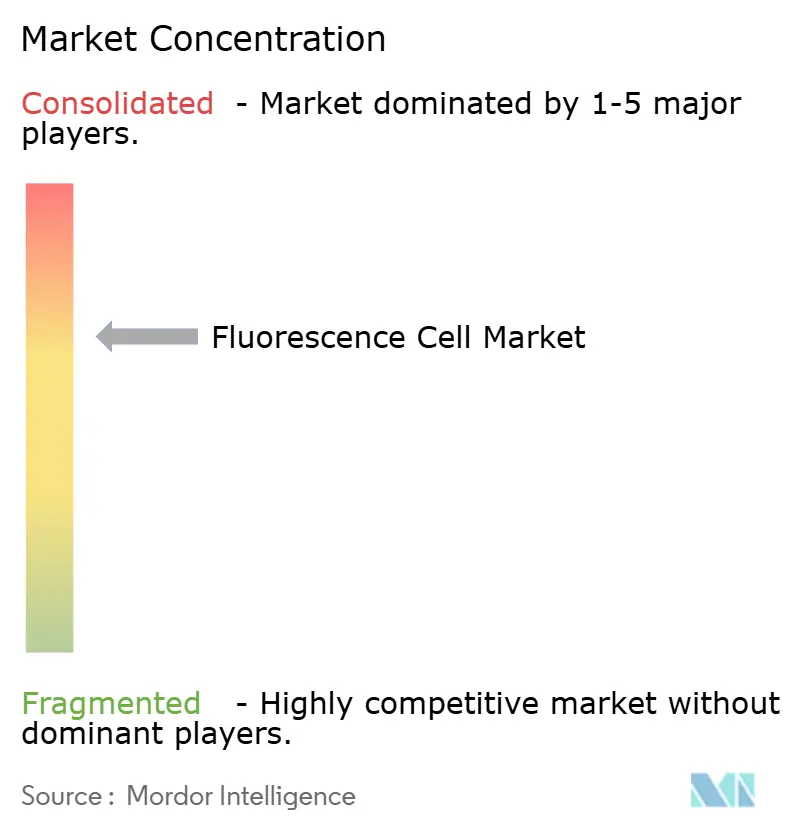
O mercado de células de fluorescência exibe concentração moderada a alta entre os principais fornecedores de instrumentos e reagentes. Thermo Fisher Scientific, Danaher Corporation, por meio de Leica Microsystems e Beckman Coulter, e Becton, Dickinson and Company lideram amplos ecossistemas de produtos. Essas empresas competem fornecendo fluxos de trabalho integrados que abrangem preparação de amostras, imagem, classificação e análise de dados. Suas redes de serviço estabelecidas e documentação regulatória proporcionam uma vantagem competitiva, particularmente para grandes laboratórios. Cytek Biosciences, Bruker Corporation e Revvity diferenciam suas ofertas por meio de capacidades especializadas em citometria de espectro completo, multi-ômica espacial e triagem de alto conteúdo. A competição no mercado de células de fluorescência depende, portanto, tanto da amplitude do fluxo de trabalho de um fornecedor quanto da profundidade de sua tecnologia especializada. O mercado também inclui fornecedores menores de células ópticas e componentes de calibração.
Espera-se que a Cytek introduza o citômetro de fluxo de espectro completo Aurora Evo em maio de 2025. De acordo com a empresa, o sistema oferecerá aquisição de amostras duas vezes mais rápida, detecção integrada de partículas pequenas e carregamento automatizado de placas. O lançamento expandirá as capacidades da plataforma Aurora para aplicações focadas em alto rendimento e automação. Em abril de 2026, espera-se que a Bruker Spatial Biology apresente fluxos de trabalho integrados GeoMx DSP, CellScape XR e CosMx SMI. A empresa também planeja introduzir conjuntos de dados de proteômica subcelular de 208 plex do CellScape XR. Esses desenvolvimentos ilustram como a multi-ômica espacial está emergindo como uma área competitiva além da citometria de fluxo e microscopia tradicionais. As empresas estão cada vez mais integrando instrumentos com capacidades de interpretação de dados e soluções de fluxo de trabalho de ponta a ponta.
Espera-se que Carl Zeiss AG e EDGE Biotechnologies estabeleçam uma colaboração em abril de 2026 para avançar na bioimagem acelerada por IA para pesquisa e desenvolvimento biofarmacêutico. A colaboração se concentrará em converter saídas de imagem em fluxos de trabalho de biologia quantitativa, destacando o papel crescente do software de análise nas ofertas de produtos. O lançamento planejado pela Thermo Fisher Scientific do EVOS S1000 em fevereiro de 2025 também vinculará a imagem espacial a ecossistemas de reagentes compatíveis. Hellma GmbH e Starna Scientific operam em um nicho distinto, fornecendo células ópticas de precisão e cubetas de quartzo para calibração de espectroscopia de fluorescência e caracterização de corantes. Seus produtos suportam o segmento de reagentes e sondas do mercado de células de fluorescência.
Líderes do Setor de Células de Fluorescência
-
Thermo Fisher Scientific Inc.
-
Danaher Corporation
-
Becton, Dickinson and Company
-
Bio-Rad Laboratories, Inc.
-
PerkinElmer Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Abril de 2026: A Bruker Spatial Biology apresentou fluxos de trabalho multiplataforma integrando GeoMx DSP, CellScape XR e CosMx SMI no AACR 2026, juntamente com novos conjuntos de dados de proteômica subcelular de 208 plex do CellScape XR, permitindo a integração de biologia espacial multimodal para fenotipagem oncológica quantitativa.
- Abril de 2026: Carl Zeiss AG e EDGE Biotechnologies (Dinamarca) anunciaram uma colaboraão para integrar bioimagem acelerada por IA e fluxos de trabalho de biologia quantitativa para P&D biofarmacêutico, com a EDGE convertendo saídas de imagem de fluorescência em dados que habilitam decisões em programas de desenvolvimento de medicamentos.
- Fevereiro de 2026: A Revvity lançou o sistema de triagem de alto conteúdo Opera Phenix OptIQ no SLAS2026, oferecendo uma eficiência quântica de câmera de pico de 95% versus 60% anteriormente, desenvolvido especificamente para imagem de fluorescência de organoides 3D, células vivas e órgão em chip em fluxos de trabalho avançados de descoberta de medicamentos.
- Janeiro de 2026: A BD lançou comercialmente o BD Research Cloud 7.0, com o BD Horizon Panel Maker alimentado por IA que automatiza o design de painéis de citometria de fluxo para reduzir erros experimentais, amostras desperdiçadas e dados irreproduziveis em fluxos de trabalho de pesquisa em imunologia e câncer.


Escopo do Relatório Global do Mercado de Células de Fluorescência
De acordo com o escopo do relatório, uma célula de fluorescência refere-se a uma célula que foi marcada com corantes ou proteínas fluorescentes, permitindo que emita luz quando exposta a comprimentos de onda específicos. É comumente usada em microscopia para estudar a estrutura e a função celular.
O mercado de células de fluorescência é segmentado por tipo de produto, tecnologia, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em microscópios de fluorescência, classificadores de células ativados por fluorescência (FACS), sistemas de imagem de fluorescência, sondas e corantes fluorescentes, e acessórios e consumíveis. Por tecnologia, o mercado é segmentado em microscopia de super-resolução, microscopia de imagem de tempo de vida de fluorescência (FLIM), microscopia confocal, imagem multiespectral, tecnologia de pontos quânticos e outras tecnologias. Por aplicação, o mercado é segmentado em biologia celular, diagnóstico clínico, pesquisa farmacêutica e outras aplicações. Por usuário final, o mercado é segmentado em institutos acadêmicos e de pesquisa, empresas farmacêuticas e de biotecnologia, hospitais e laboratórios de diagnóstico, e outros usuários finais. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
| Microscópios de Fluorescência |
| Classificadores de Células Ativados por Fluorescência (FACS) |
| Sistemas de Imagem de Fluorescência |
| Sondas e Corantes Fluorescentes |
| Acessórios e Consumíveis |
| Microscopia de Super-Resolução |
| Microscopia de Imagem de Tempo de Vida de Fluorescência (FLIM) |
| Microscopia Confocal |
| Imagem Multiespectral |
| Tecnologia de Pontos Quânticos |
| Outras Tecnologias |
| Biologia Celular |
| Diagnóstico Clínico |
| Pesquisa Farmacêutica |
| Outras Aplicações |
| Institutos Acadêmicos e de Pesquisa |
| Empresas Farmacêuticas e de Biotecnologia |
| Hospitais e Laboratórios de Diagnóstico |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | CCG |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Produto | Microscópios de Fluorescência | |
| Classificadores de Células Ativados por Fluorescência (FACS) | ||
| Sistemas de Imagem de Fluorescência | ||
| Sondas e Corantes Fluorescentes | ||
| Acessórios e Consumíveis | ||
| Por Tecnologia | Microscopia de Super-Resolução | |
| Microscopia de Imagem de Tempo de Vida de Fluorescência (FLIM) | ||
| Microscopia Confocal | ||
| Imagem Multiespectral | ||
| Tecnologia de Pontos Quânticos | ||
| Outras Tecnologias | ||
| Por Aplicação | Biologia Celular | |
| Diagnóstico Clínico | ||
| Pesquisa Farmacêutica | ||
| Outras Aplicações | ||
| Por Usuário Final | Institutos Acadêmicos e de Pesquisa | |
| Empresas Farmacêuticas e de Biotecnologia | ||
| Hospitais e Laboratórios de Diagnóstico | ||
| Outros Usuários Finais | ||
| Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | CCG | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||


Principais Perguntas Respondidas no Relatório
Qual é a previsão para células de fluorescência até 2031?
Espera-se que o mercado de células de fluorescência atinja 3,14 bilhões de USD até 2031, a partir de 2,29 bilhões de USD em 2026, a um CAGR de 6,5%. Essa perspectiva reflete o uso crescente de análise celular multiplexada em pesquisa, desenvolvimento farmacêutico e fluxos de trabalho laboratoriais que necessitam de informações celulares detalhadas para triagem, caracterização e imagem.
Qual tipo de produto tem a maior participação de receita?
Os microscpios de fluorescência lideraram a receita de produtos com 37,5% em 2025, sustentados pelo uso em ambientes de pesquisa, farmacêutico e de patologia. Acessórios e consumíveis têm previsão de ser o grupo de produtos de crescimento mais rápido a um CAGR de 8,6%, pois os instrumentos instalados requerem corantes, sondas, placas e suprimentos compatíveis para trabalho experimental repetido.
Qual tecnologia está crescendo mais rapidamente?
A microscopia de super-resolução tem previsão de expandir a um CAGR de 7,8% até 2031, pois suporta aplicações de imagem detalhadas e de alta informação. A microscopia de imagem de tempo de vida de fluorescência foi o maior grupo tecnológico com uma participação de 31,7% em 2025 e pode distinguir sinais de sonda da difícil autofluorescência de tecidos em amostras complexas.
Por que os usuários farmacêuticos estão aumentando suas compras de fluorescência?
A pesquisa farmacêutica tem previsão de crescer a um CAGR de 8,5%, sustentada por triagem fenotípica, modelos de organoide e análise celular quantitativa. As empresas farmacêuticas e de biotecnologia têm previsão de crescer a um CAGR de 9,3%, à medida que as necessidades de testes controlados aumentam em fluxos de trabalho de desenvolvimento de medicamentos, terapia celular, fabricação, avaliação de pureza e testes de potência.
Qual região está se expandindo mais rapidamente?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 7,7% até 2031, sustentada pela atividade de pesquisa biomédica e farmacêutica na China e na Índia. A América do Norte permaneceu a maior região com uma participação de 41,7% em 2025, devido à sua infraestrutura de pesquisa, programas de subsídios, base biofarmacêutica, canais estabelecidos de aquisição de equipamentos e redes de fornecedores vinculadas.
O que limita a adoção mais ampla da análise de células de fluorescência?
Altos custos de capital e ciclo de vida, fotodegradação, fototoxicidade, autofluorescência, necessidades de operadores e demandas de validação podem retardar a adoção. Instalações compartilhadas, automação laboratorial, análise apoiada por software, arranjos de serviço compatíveis e protocolos laboratoriais estabelecidos podem ajudar os laboratórios a gerenciar barreiras de acesso, restrições técnicas e requisitos complexos de fluxo de trabalho em muitos ambientes laboratoriais com amostras difíceis.
Página atualizada pela última vez em:



