
Taille et part du marché des cellules à fluorescence
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 2.29 Milliards de dollars |
| Taille du Marché (2031) | 3.14 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.54 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des cellules à fluorescence par Mordor Intelligence
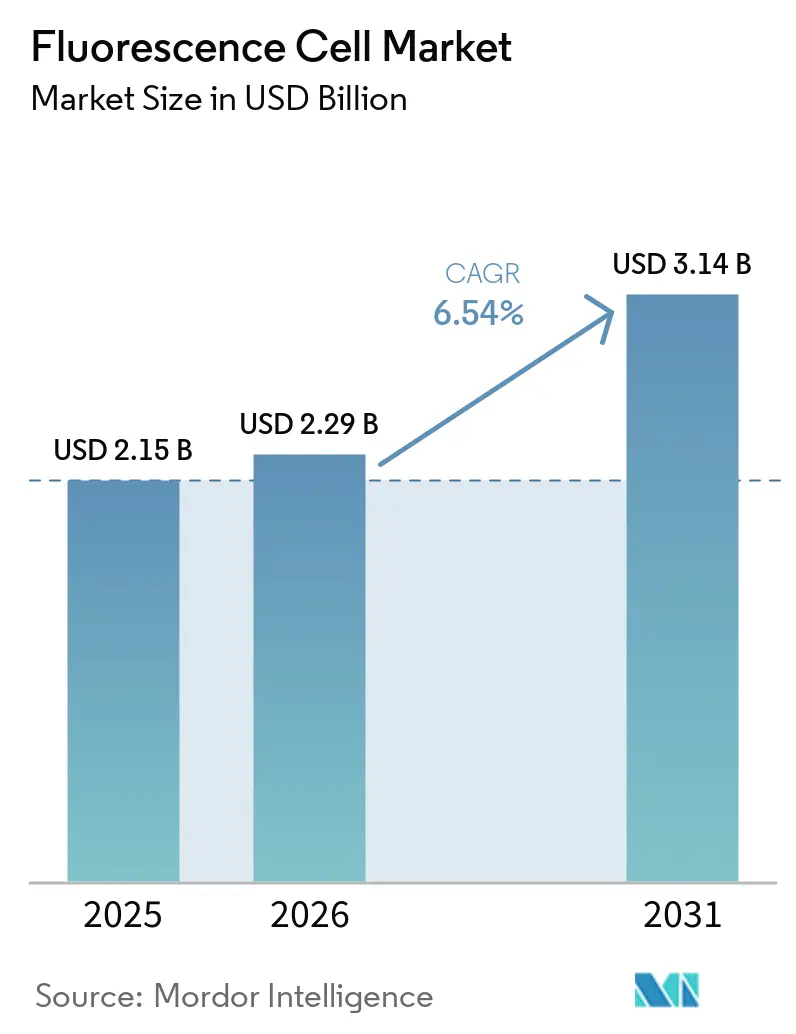
La taille du marché des cellules à fluorescence devrait augmenter de 2,15 milliards USD en 2025 à 2,29 milliards USD en 2026 et atteindre 3,14 milliards USD d'ici 2031, avec un CAGR de 6,54 % sur la période 2026-2031.
Le marché des cellules à fluorescence est en transition, passant des flux de travail en champ clair à paramètre unique vers des solutions avancées permettant l'évaluation simultanée de plusieurs caractéristiques cellulaires. La demande comprend des microscopes, des trieurs de cellules activés par fluorescence, des systèmes d'imagerie, des sondes, des colorants et des consommables qui soutiennent une base installée en expansion. Les institutions de recherche, les développeurs pharmaceutiques et les laboratoires cliniques exigent de plus en plus des solutions facilitant la caractérisation cellulaire, le criblage et l'analyse quantitative. Les entreprises répondent à ces exigences en intégrant des instruments avec des logiciels, l'automatisation, des réactifs et des offres de services. Cependant, les contraintes de capital et les limitations de qualité du signal continuent d'affecter les décisions d'achat, en particulier dans les régions où le financement public et l'expertise technique sont limités.
Principaux enseignements du rapport
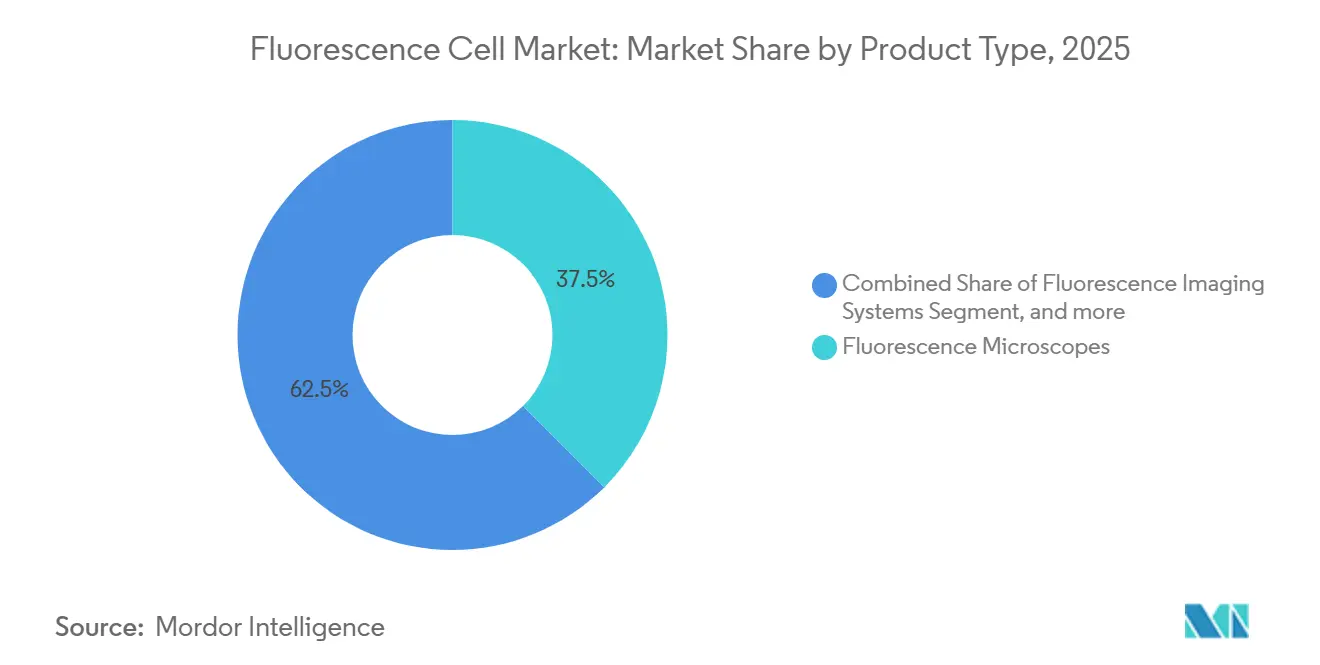
- Par type de produit, les microscopes à fluorescence détenaient 37,54 % de la part du marché des cellules à fluorescence en 2025, tandis que les accessoires et consommables devraient croître à un CAGR de 8,65 % jusqu'en 2031.
- Par technologie, la microscopie à imagerie de durée de vie de fluorescence détenait 31,65 % des revenus de 2025, tandis que la microscopie à super-résolution devrait croître à un CAGR de 7,84 % jusqu'en 2031.
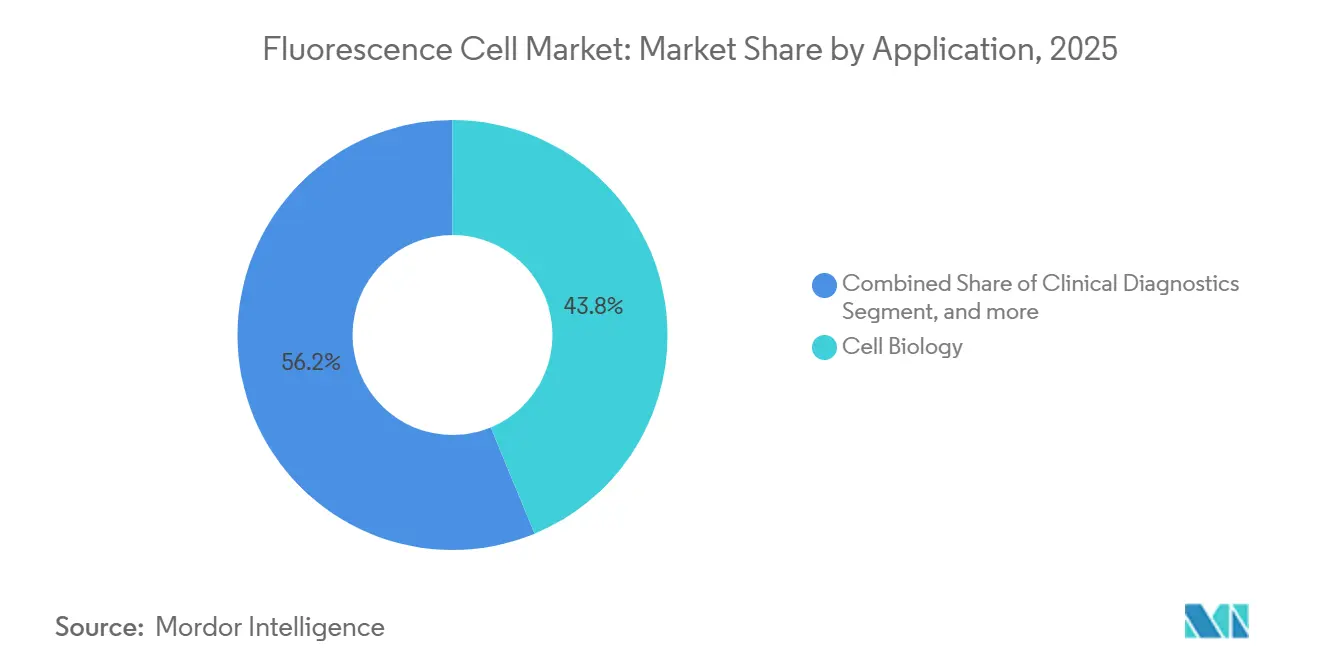
- Par application, la biologie cellulaire détenait 43,76 % des revenus de 2025, tandis que la recherche pharmaceutique devrait croître à un CAGR de 8,49 % jusqu'en 2031.
- Par utilisateur final, les instituts académiques et de recherche détenaient 44,76 % des revenus de 2025, tandis que les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 9,32 % jusqu'en 2031.
- Par géographie, l'Amérique du Nord détenait 41,65 % des revenus de 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,65 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des cellules à fluorescence
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Adoption dans la recherche biomédicale et le diagnostic | +1.70% | Mondial | Moyen terme (2-4 ans) |
| Flux de travail en oncologie, maladies infectieuses et immunologie | +1.30% | Amérique du Nord et Europe, avec émergence en Asie-Pacifique | Court terme (≤ 2 ans) |
| Criblage à haute teneur et découverte de médicaments à base cellulaire | +1.00% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Analyse cellulaire spectrale et spatiale multiplexée | +0.70% | Mondial | Long terme (≥ 4 ans) |
| Analyse d'images assistée par IA et automatisation des laboratoires | +0.90% | Mondial | Moyen terme (2-4 ans) |
| Caractérisation des thérapies cellulaires et géniques | +0.60% | Amérique du Nord, Europe et principaux marchés d'Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Adoption dans la recherche biomédicale et le diagnostic : les subventions d'instrumentation soutiennent les achats de capital
La recherche biomédicale continue de stimuler les achats sur le marché des cellules à fluorescence grâce aux installations partagées et aux subventions d'équipement. En juillet 2026, l'Université du Texas à Austin devrait recevoir une récompense S10 des Instituts nationaux de la santé (NIH) pour un microscope ZEISS Lightsheet 7. Le système devrait être le premier microscope à feuille de lumière dans la région d'Austin, soutenant 17 équipes de recherche et 29 projets financés par le NIH. Les modèles d'acquisition partagée permettent à plusieurs laboratoires d'accéder à des instruments avancés qui pourraient être difficiles à financer individuellement. Bien que l'adoption clinique progresse à un rythme plus lent, la certification clinique et les exigences de qualité peuvent bénéficier aux fournisseurs établis disposant de systèmes validés.
Criblage à haute teneur et découverte de médicaments à base cellulaire : les modèles 3D redéfinissent la norme des tests
L'imagerie à fluorescence à haute teneur est de plus en plus appliquée aux sphéroïdes tumoraux 3D, aux organoïdes et aux modèles organes-sur-puce. Par rapport aux cultures cellulaires 2D conventionnelles, ces modèles nécessitent des capacités d'imagerie plus sophistiquées. Une étude publiée dans Nature Communications en 2025 devrait rapporter que la plateforme HCS-3DX offre une résolution à cellule unique dans des modèles tumoraux en coculture et démontre comment le criblage 3D guidé par IA peut améliorer la cohérence du criblage à haute teneur. Ces flux de travail nécessitent des plaques spécialisées, des réactifs et des chambres microfluidiques en plus des instruments d'imagerie. Par conséquent, les consommables et les logiciels deviennent de plus en plus importants sur le marché des cellules à fluorescence[1]Fadi Elsadek et al., "HCS-3DX, a Next-Generation AI-Driven Automated 3D-oid High-Content Screening System," Nature Communications.
Flux de travail en oncologie, maladies infectieuses et immunologie : la charge multi-maladies élargit la base adressable
La recherche en oncologie exige que les laboratoires évaluent les interactions tumeur-immunité, l'activité des voies et la variation spatiale au sein des tissus, soutenant l'adoption de flux de travail à fluorescence multi-marqueurs. La fabrication de thérapies cellulaires et géniques nécessite également des tests d'identité, de pureté, de puissance et de sécurité à l'échelle des Bonnes Pratiques de Fabrication (BPF). Cette exigence stimule la demande d'instruments et de méthodes analytiques pouvant fonctionner dans des environnements de production contrôlés. De plus, la sérologie des maladies infectieuses et la surveillance immunitaire augmentent la demande de panels de cytokines et de marqueurs de surface plus larges. À mesure que la complexité des panels augmente, la couverture spectrale, la conception des panels et l'interprétation fiable des données deviennent des considérations essentielles sur le marché des cellules à fluorescence.
Analyse d'images assistée par IA et automatisation des laboratoires : le goulot d'étranglement opérateur est structurellement résolu
L'analyse assistée par IA et l'automatisation des laboratoires reconfigurent les flux de travail d'imagerie à fluorescence. Les plateformes de criblage à haute teneur automatisées peuvent réduire le temps de manipulation de 50 à 70 %, permettant aux laboratoires de gérer des tests complexes avec moins de personnel qualifié. En avril 2026, Carl Zeiss AG et EDGE Biotechnologies devraient annoncer une collaboration axée sur la bio-imagerie accélérée par IA et la biologie quantitative pour la recherche et le développement biopharmaceutiques. Une étude publiée dans Nature Photonics en 2025 devrait démontrer l'acquisition par caméra à huit canaux et l'imagerie simultanée de jusqu'à sept espèces de fluorophores spectralement distinctes sur une plateforme confocale standard. Ces capacités peuvent réduire la complexité matérielle associée aux expériences multiplexées, rendant l'analyse spectrale et spatiale plus accessible aux laboratoires de taille moyenne[2]Carl Zeiss AG, "ZEISS and EDGE Leverage AI To Transform Bioimaging in the Biopharma Industry," ZEISS Newsroom.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Coût élevé en capital et sur le cycle de vie | -1.50% | Mondial, plus prononcé en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Photoblanchiment, phototoxicité et autofluorescence | -0.80% | Mondial | Moyen terme (2-4 ans) |
| Manque d'opérateurs qualifiés et d'analyse quantitative | -0.60% | Marchés émergents d'Asie-Pacifique et Amérique du Sud | Long terme (≥ 4 ans) |
| Charge de reproductibilité, d'interopérabilité et de validation clinique | -0.50% | Mondial, avec une importance particulière dans les contextes cliniques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé en capital et sur le cycle de vie : l'asymétrie d'accès façonne la géographie du marché
Les systèmes à fluorescence haut de gamme coûtent généralement entre 200 000 USD et plus d'un million USD. De plus, les contrats de service, les remplacements de lasers et les dépenses en réactifs peuvent ajouter 10 % à 20 % du prix catalogue annuellement. Par conséquent, les coûts totaux de possession sur une période de cinq ans peuvent dépasser significativement l'investissement en capital initial. Cette charge de coût est particulièrement prononcée en Amérique du Sud, au Moyen-Orient et en Afrique, où les budgets de recherche peuvent ne pas permettre l'acquisition d'instruments coûteux. Les installations à usage partagé et les modèles d'instrument en tant que service peuvent contribuer à élargir l'accès au-delà des grands centres de recherche. Cependant, la nécessité d'opérateurs formés, de méthodologies reproductibles et de validation clinique augmente encore les coûts de mise en œuvre et peut contraindre l'adoption sur le marché des cellules à fluorescence.
Photoblanchiment, phototoxicité et autofluorescence : l'intensité d'illumination limite les flux de travail sur cellules vivantes et tissus
Le photoblanchiment, la phototoxicité et l'autofluorescence tissulaire continuent de présenter des défis significatifs pour les flux de travail d'imagerie sur cellules vivantes et tissus épais. Une étude de 2025 a révélé que les espèces réactives de l'oxygène générées lors de l'excitation des fluorophores contribuent à la fois à la phototoxicité et au photoblanchiment. Ces effets sont plus prononcés dans les approches d'imagerie à super-résolution, qui nécessitent des intensités d'illumination plus élevées. Une étude publiée dans le Journal of Pain a rapporté que la lipofuscine peut occuper jusqu'à 80 % du cytoplasme neuronal dans les sections de ganglions de la racine dorsale, interférant avec la détection des marqueurs dans 45 % des neurones. De plus, une étude publiée dans Scientific Reports en 2025 a révélé que la microscopie à imagerie de durée de vie de fluorescence différenciait l'autofluorescence de manière plus cohérente que les approches de photoblanchiment et hyperspectrales sur plusieurs types de tissus. Ces limitations renforcent l'importance continue de la microscopie à imagerie de durée de vie de fluorescence sur le marché des cellules à fluorescence.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : la base installée soutient la demande récurrente en consommables
Les microscopes à fluorescence devraient représenter 37,5 % des revenus du marché des cellules à fluorescence en 2025. Les laboratoires académiques, les installations précliniques pharmaceutiques et les services de pathologie hospitalière utilisent largement ces instruments. Leur position de leader reflète une base installée bien établie et une large applicabilité dans la biologie cellulaire, l'oncologie et la recherche en neurosciences. Les offres de produits vont des instruments de paillasse d'entrée de gamme aux systèmes confocaux et à super-résolution, permettant aux fournisseurs de répondre aux laboratoires ayant des exigences techniques et des budgets d'investissement variés.
Les trieurs de cellules activés par fluorescence restent une catégorie de produits à haute valeur sur le marché des cellules à fluorescence, en particulier à mesure que la fabrication de thérapies cellulaires nécessite de plus en plus des flux de travail de tri contrôlé et de contrôle qualité. Les systèmes d'imagerie à fluorescence jouent également un rôle important dans la biologie spatiale et les programmes de découverte de médicaments. De plus, les sondes et les colorants génèrent des achats récurrents dans ces catégories d'instruments.
Les accessoires et consommables devraient croître à un CAGR de 8,6 % jusqu'en 2031, ce qui en fait le groupe de produits à la croissance la plus rapide sur le marché des cellules à fluorescence. La croissance est soutenue par l'expansion de la base installée, car les expériences complexes nécessitent des achats récurrents de réactifs, de plaques et de fournitures connexes. Les systèmes d'imagerie automatisés intègrent davantage les étapes d'imagerie, l'incubation, la manipulation des liquides et les outils d'analyse, créant une demande continue pour des réactifs et des logiciels compatibles.
Thermo Fisher Scientific a lancé le système d'imagerie spatiale Invitrogen EVOS S1000 en février 2025. Le système est conçu pour capturer jusqu'à neuf cibles fluorescentes simultanément tout en supportant une large compatibilité avec les réactifs. Cette capacité lie les ventes d'équipements d'investissement à la demande continue en réactifs. Les fournisseurs peuvent tirer parti des consommables compatibles pour établir des flux de revenus récurrents après la vente initiale du système.


Par technologie : le FLIM en tête tandis que la super-résolution se développe
La microscopie à imagerie de durée de vie de fluorescence (FLIM) devrait détenir 31,7 % des revenus du marché en 2025. Sa position sur le marché reflète sa profondeur analytique et sa capacité à distinguer l'autofluorescence des signaux de sondes sans prétraitement chimique. Cette capacité est précieuse dans les échantillons tissulaires où les signaux endogènes peuvent interférer avec les méthodes conventionnelles basées sur l'intensité. La microscopie confocale reste largement adoptée en raison de son sectionnement optique, de sa détection multicanal et de ses protocoles établis.
L'imagerie multispectrale gagne du terrain à mesure que le démélange basé sur l'IA améliore la séparation spectrale sur le marché des cellules à fluorescence. Les points quantiques restent également pertinents pour les expériences sur cellules vivantes de longue durée en raison de leur photostabilité. Ensemble, ces technologies répondent à des exigences distinctes en matière de résolution, de débit et de qualité du signal. Par conséquent, le marché des cellules à fluorescence comprend plusieurs voies technologiques plutôt qu'un cycle de remplacement unique.
La microscopie à super-résolution devrait croître à un CAGR de 7,8 % jusqu'en 2031. Les technologies STED, STORM et PALM ont progressé au-delà des laboratoires de physique spécialisés et sont désormais disponibles via des plateformes commerciales. Une étude publiée dans Nature Biotechnology en 2025 a évalué CombPlex, qui a reconstruit des panels d'imagerie à 22 protéines à partir de cinq canaux d'imagerie en utilisant la coloration combinatoire et l'apprentissage profond. L'approche a augmenté la densité d'information disponible pour chaque expérience et a démontré le potentiel de l'imagerie avancée pour soutenir l'analyse biologique multiplexée.
Carl Zeiss Microscopy devrait recevoir un brevet américain en juillet 2026 pour un microscope à fluorescence à excitation large bande. Le brevet indique un développement propriétaire continu dans les applications d'imagerie clinique et de recherche. Cependant, les systèmes à super-résolution continuent de faire face à des défis de phototoxicité et de photoblanchiment dans les applications exigeantes sur cellules vivantes.
Par application : la recherche pharmaceutique progresse au-delà du cœur de la biologie cellulaire
La biologie cellulaire devrait représenter 43,8 % des revenus d'application en 2025. Sa pertinence continue découle de son rôle central dans la recherche impliquant la dynamique des organites, les interactions protéiques, l'apoptose et la progression du cycle cellulaire. Cette large gamme de cas d'utilisation positionne la biologie cellulaire comme un domaine d'application central sur le marché des cellules à fluorescence. Bien que les diagnostics cliniques représentent une part de marché plus petite, ils restent stratégiquement importants. L'immunophénotypage par fluorescence est bien établi pour les diagnostics hématologiques et d'immunodéficience, tandis que la pathologie à fluorescence spatiale pour les tumeurs solides continue de progresser à travers la validation clinique. La science des matériaux, la détection environnementale et les applications médico-légales contribuent également à la demande, élargissant la base de clients au-delà des laboratoires de recherche biologique.
La recherche pharmaceutique devrait croître à un CAGR de 8,5 % jusqu'en 2031, le plus élevé parmi tous les segments d'application. Les développeurs de médicaments adoptent de plus en plus le criblage phénotypique basé sur la fluorescence pour générer des lectures spatiales et multiparamétriques sur de grandes bibliothèques de composés. La plateforme Endo-GeneScreen, rapportée dans Nature Communications en 2025, combine la détection de protéines endogènes, l'automatisation des laboratoires et des bibliothèques disponibles dans le commerce. Elle permet un criblage à haut débit à fluorescence à l'échelle du génome tout en préservant les contextes cellulaires natifs. Ces capacités permettent aux chercheurs d'évaluer les effets des médicaments avec une plus grande pertinence physiologique. Les programmes de développement pharmaceutique utilisent également de plus en plus des modèles de culture cellulaire 3D et des organoïdes, qui nécessitent une imagerie sensible et une analyse quantitative reproductible. Par conséquent, la recherche pharmaceutique devrait générer une demande incrémentale pour les instruments et consommables à fluorescence.
Par utilisateur final : les entreprises pharmaceutiques et biotechnologiques modifient la composition des acheteurs
Les instituts académiques et de recherche devraient représenter 44,8 % des revenus par utilisateur final en 2025. Le financement public, les subventions d'équipement et l'exigence d'imagerie haute performance dans les recherches publiées soutiennent leur position de leader. Les installations de base partagées permettent à plusieurs utilisateurs d'accéder aux systèmes acquis grâce à un seul investissement en capital. Ces installations créent également une demande récurrente pour les services et les consommables après l'installation. De plus, les installations académiques contribuent à standardiser les méthodes que les laboratoires commerciaux peuvent adopter par la suite. Les hôpitaux et les laboratoires de diagnostic représentent actuellement une part plus petite de la demande ; cependant, leur contribution pourrait augmenter à mesure que l'imagerie à fluorescence clinique reçoit une acceptation réglementaire plus large. Néanmoins, les institutions académiques devraient rester le plus grand segment d'utilisateurs finaux sur le marché des cellules à fluorescence.
Les entreprises pharmaceutiques et biotechnologiques devraient se développer à un CAGR de 9,3 % jusqu'en 2031. La croissance est portée par l'utilisation croissante de la caractérisation basée sur la fluorescence dans les flux de travail de développement de médicaments conformes aux Bonnes Pratiques de Fabrication (BPF). Les fabricants de thérapies cellulaires et géniques nécessitent des tests pour évaluer l'identité, la pureté, la puissance et les agents adventices. Par rapport aux acheteurs de recherche traditionnels, ces clients peuvent nécessiter des instruments de plus grande valeur et des contrats de service à plus long terme. En janvier 2025, Sartorius a lancé le système d'analyse de cellules vivantes Incucyte CX3, qui combine l'imagerie à fluorescence confocale avec une capacité allant jusqu'à six plaques de 96 puits simultanément. La société a développé le système pour la culture cellulaire 3D et les tests cinétiques sur cellules vivantes dans la découverte et le développement de médicaments. Ce profil de produit correspond aux exigences des entreprises pharmaceutiques en matière de flux de travail à haut débit et sans intervention.
Analyse géographique
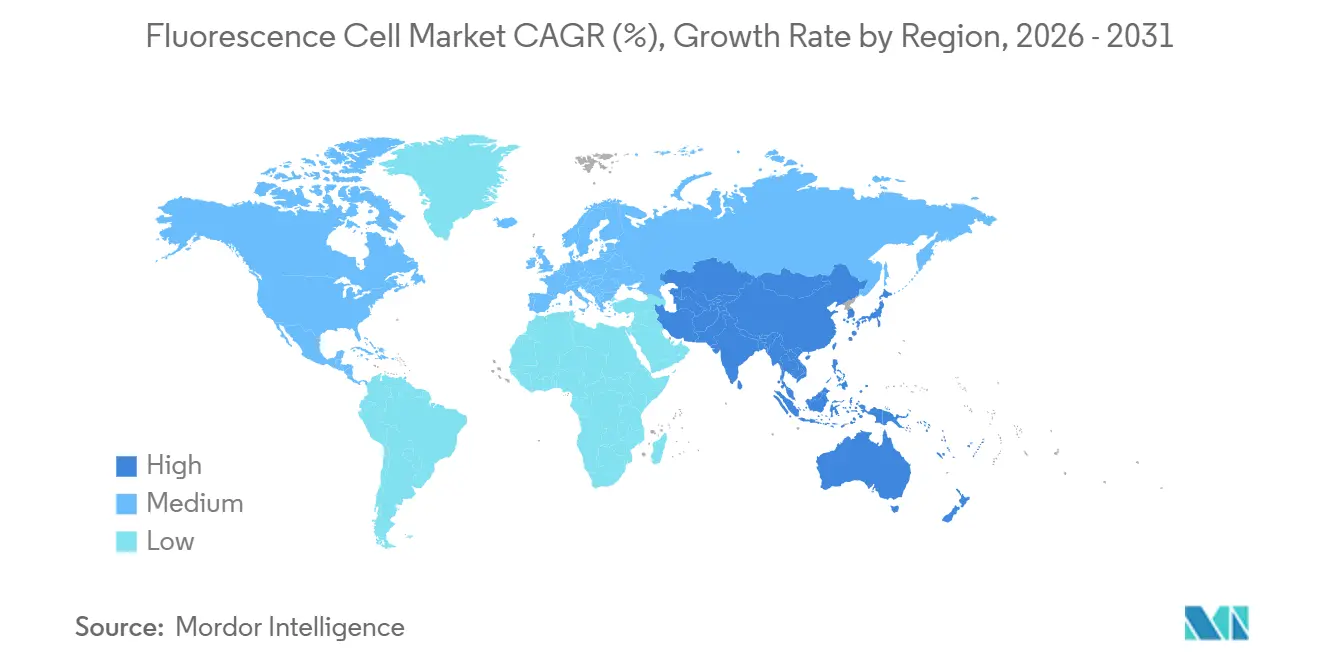
L'Amérique du Nord devrait représenter une part de 41,7 % du marché des cellules à fluorescence en 2025. La région bénéficie d'une forte concentration de centres médicaux académiques, d'une infrastructure de recherche financée par les Instituts nationaux de la santé (NIH) et d'une activité biopharmaceutique commerciale. Les subventions fédérales d'instrumentation et les budgets d'investissement des hôpitaux académiques soutiennent l'acquisition de systèmes, tandis que les modèles d'instrument en tant que service permettent aux laboratoires de mettre à niveau les équipements installés. La collaboration étroite entre les fournisseurs, les prestataires de réactifs et les grands pôles de recherche renforce davantage l'écosystème régional. Ces facteurs soutiennent la demande d'imagerie, de tri, de logiciels d'analyse et de consommables. Les réseaux canadiens de génomique et de médecine de précision contribuent également à la demande sur le marché des cellules à fluorescence. [Source : NIH.gov]
L'Europe dispose d'une base de demande bien équilibrée dans les domaines de la recherche académique, des diagnostics cliniques et des applications pharmaceutiques. L'Allemagne, le Royaume-Uni, la France et les Pays-Bas représentent les marchés nationaux les plus actifs dans l'analyse. Les consortiums de recherche pluriannuels facilitent les mises à niveau coordonnées des équipements dans les réseaux universitaires. Carl Zeiss AG devrait introduire l'Axioscan 7 Clinical en juillet 2026 pour les contextes de diagnostic clinique de routine. Le système prendra en charge les modalités en lumière transmise, en champ clair et en fluorescence, avec plusieurs options de grossissement et d'empilement z. Ce développement souligne l'importance croissante des flux de travail cliniques validés en Europe. Sartorius cible également la fabrication de thérapies cellulaires via sa plateforme Eveo Cell Therapy. Par conséquent, l'Europe combine une demande de recherche soutenue avec des exigences croissantes pour l'analyse dans des environnements de production réglementés.
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031, ce qui en fait la région à la croissance la plus rapide sur le marché des cellules à fluorescence. L'infrastructure de recherche biomédicale soutenue par l'État en Chine et les programmes de génomique soutiennent les achats par les hôpitaux académiques et les organisations de recherche sous contrat. En Inde, les activités de fabrication pharmaceutique et de recherche sous contrat stimulent la demande d'outils de test d'identité et de pureté. Le Japon apporte des capacités significatives en optique de précision grâce à Hamamatsu Photonics, Nikon, Olympus et Shimadzu. Les universités japonaises déploient également des plateformes avancées pour la recherche en médecine régénérative et en science des matériaux. L'Amérique du Sud et le Moyen-Orient et l'Afrique en sont à des stades d'adoption plus précoces. Le Brésil et les centres de recherche du Conseil de coopération du Golfe servent d'ancres clés de la demande ; cependant, les lacunes d'infrastructure et la dépendance aux importations continuent de limiter le rythme des achats.

Paysage concurrentiel
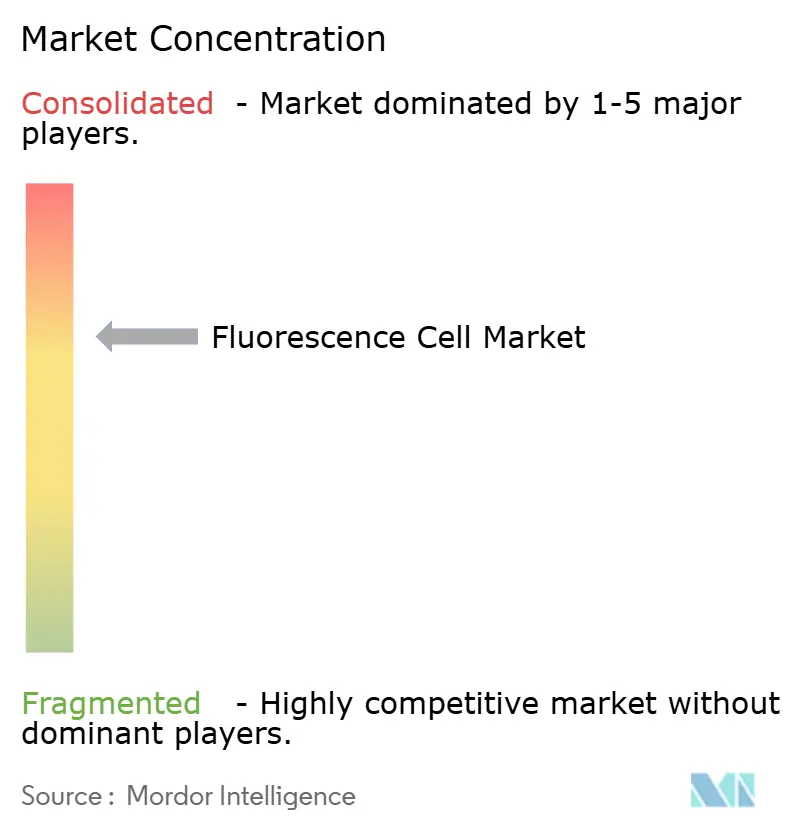
Le marché des cellules à fluorescence présente une concentration modérée à élevée parmi les principaux fournisseurs d'instruments et de réactifs. Thermo Fisher Scientific, Danaher Corporation, via Leica Microsystems et Beckman Coulter, et Becton, Dickinson and Company dirigent de larges écosystèmes de produits. Ces entreprises se font concurrence en fournissant des flux de travail intégrés couvrant la préparation des échantillons, l'imagerie, le tri et l'analyse des données. Leurs réseaux de services établis et leur documentation réglementaire constituent un avantage concurrentiel, en particulier pour les grands laboratoires. Cytek Biosciences, Bruker Corporation et Revvity différencient leurs offres grâce à des capacités spécialisées en cytométrie à spectre complet, en multi-omique spatiale et en criblage à haute teneur. La concurrence sur le marché des cellules à fluorescence dépend donc à la fois de l'étendue du flux de travail d'un fournisseur et de la profondeur de sa technologie spécialisée. Le marché comprend également des fournisseurs plus petits de cellules optiques et de composants d'étalonnage.
Cytek devrait introduire le cytomètre en flux à spectre complet Aurora Evo en mai 2025. Selon la société, le système offrira une acquisition d'échantillons deux fois plus rapide, une détection intégrée de petites particules et un chargement automatisé de plaques. Le lancement élargira les capacités de la plateforme Aurora pour les applications à haut débit et axées sur l'automatisation. En avril 2026, Bruker Spatial Biology devrait présenter des flux de travail intégrés GeoMx DSP, CellScape XR et CosMx SMI. La société prévoit également d'introduire des ensembles de données de protéomique subcellulaire à 208 plexes provenant de CellScape XR. Ces développements illustrent comment la multi-omique spatiale émerge comme un domaine concurrentiel au-delà de la cytométrie en flux et de la microscopie traditionnelles. Les entreprises intègrent de plus en plus les instruments avec des capacités d'interprétation des données et des solutions de flux de travail de bout en bout.
Carl Zeiss AG et EDGE Biotechnologies devraient établir une collaboration en avril 2026 pour faire progresser la bio-imagerie accélérée par IA pour la recherche et le développement biopharmaceutiques. La collaboration se concentrera sur la conversion des sorties d'imagerie en flux de travail de biologie quantitative, soulignant le rôle croissant des logiciels d'analyse dans les offres de produits. Le lancement prévu par Thermo Fisher Scientific en février 2025 de l'EVOS S1000 liera de même l'imagerie spatiale aux écosystèmes de réactifs compatibles. Hellma GmbH et Starna Scientific opèrent dans une niche distincte, fournissant des cellules optiques de précision et des cuves en quartz pour l'étalonnage de la spectroscopie à fluorescence et la caractérisation des colorants. Leurs produits soutiennent le segment des réactifs et des sondes du marché des cellules à fluorescence.
Leaders du secteur des cellules à fluorescence
Thermo Fisher Scientific Inc.
Danaher Corporation
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
PerkinElmer Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Avril 2026 : Bruker Spatial Biology a présenté des flux de travail multiplateformes reliant GeoMx DSP, CellScape XR et CosMx SMI à l'AACR 2026, ainsi que de nouveaux ensembles de données de protéomique subcellulaire à 208 plexes provenant de CellScape XR, permettant l'intégration de la biologie spatiale multimodale pour le phénotypage quantitatif en oncologie.
- Avril 2026 : Carl Zeiss AG et EDGE Biotechnologies (Danemark) ont annoncé une collaboration pour intégrer la bio-imagerie accélérée par IA et les flux de travail de biologie quantitative pour la R&D biopharma, EDGE convertissant les sorties d'imagerie à fluorescence en données permettant la prise de décision dans les programmes de développement de médicaments.
- Février 2026 : Revvity a lancé le système de criblage à haute teneur Opera Phenix OptIQ lors du SLAS2026, offrant une efficacité quantique de caméra maximale de 95 % contre 60 % précédemment, conçu spécifiquement pour l'imagerie à fluorescence d'organoïdes 3D, de cellules vivantes et d'organes-sur-puce dans les flux de travail avancés de découverte de médicaments.
- Janvier 2026 : BD a lancé commercialement BD Research Cloud 7.0, intégrant le BD Horizon Panel Maker alimenté par IA qui automatise la conception de panels de cytométrie en flux pour réduire les erreurs expérimentales, les échantillons gaspillés et les données non reproductibles dans les flux de travail de recherche en immunologie et en cancérologie.


Périmètre du rapport mondial sur le marché des cellules à fluorescence
Selon le périmètre du rapport, une cellule à fluorescence désigne une cellule qui a été marquée avec des colorants ou des protéines fluorescents, lui permettant d'émettre de la lumière lorsqu'elle est exposée à des longueurs d'onde spécifiques. Elle est couramment utilisée en microscopie pour étudier la structure et la fonction cellulaires.
Le marché des cellules à fluorescence est segmenté par type de produit, technologie, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en microscopes à fluorescence, trieurs de cellules activés par fluorescence (FACS), systèmes d'imagerie à fluorescence, sondes et colorants fluorescents, et accessoires et consommables. Par technologie, le marché est segmenté en microscopie à super-résolution, microscopie à imagerie de durée de vie de fluorescence (FLIM), microscopie confocale, imagerie multispectrale, technologie des points quantiques et autres technologies. Par application, le marché est segmenté en biologie cellulaire, diagnostics cliniques, recherche pharmaceutique et autres applications. Par utilisateur final, le marché est segmenté en instituts académiques et de recherche, entreprises pharmaceutiques et biotechnologiques, hôpitaux et laboratoires de diagnostic, et autres utilisateurs finaux. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
| Microscopes à fluorescence |
| Trieurs de cellules activés par fluorescence (FACS) |
| Systèmes d'imagerie à fluorescence |
| Sondes et colorants fluorescents |
| Accessoires et consommables |
| Microscopie à super-résolution |
| Microscopie à imagerie de durée de vie de fluorescence (FLIM) |
| Microscopie confocale |
| Imagerie multispectrale |
| Technologie des points quantiques |
| Autres technologies |
| Biologie cellulaire |
| Diagnostics cliniques |
| Recherche pharmaceutique |
| Autres applications |
| Instituts académiques et de recherche |
| Entreprises pharmaceutiques et biotechnologiques |
| Hôpitaux et laboratoires de diagnostic |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de produit | Microscopes à fluorescence | |
| Trieurs de cellules activés par fluorescence (FACS) | ||
| Systèmes d'imagerie à fluorescence | ||
| Sondes et colorants fluorescents | ||
| Accessoires et consommables | ||
| Par technologie | Microscopie à super-résolution | |
| Microscopie à imagerie de durée de vie de fluorescence (FLIM) | ||
| Microscopie confocale | ||
| Imagerie multispectrale | ||
| Technologie des points quantiques | ||
| Autres technologies | ||
| Par application | Biologie cellulaire | |
| Diagnostics cliniques | ||
| Recherche pharmaceutique | ||
| Autres applications | ||
| Par utilisateur final | Instituts académiques et de recherche | |
| Entreprises pharmaceutiques et biotechnologiques | ||
| Hôpitaux et laboratoires de diagnostic | ||
| Autres utilisateurs finaux | ||
| Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||


Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour les cellules à fluorescence jusqu'en 2031 ?
Le marché des cellules à fluorescence devrait atteindre 3,14 milliards USD d'ici 2031 contre 2,29 milliards USD en 2026, à un CAGR de 6,5 %. Cette perspective reflète l'utilisation croissante de l'analyse cellulaire multiplexée dans la recherche, le développement pharmaceutique et les flux de travail de laboratoire nécessitant des informations cellulaires détaillées pour le criblage, la caractérisation et l'imagerie.
Quel type de produit détient la plus grande part de revenus ?
Les microscopes à fluorescence ont dominé les revenus par produit avec 37,5 % en 2025, soutenus par leur utilisation dans les contextes de recherche, pharmaceutique et de pathologie. Les accessoires et consommables devraient être le groupe de produits à la croissance la plus rapide avec un CAGR de 8,6 %, car les instruments installés nécessitent des colorants, sondes, plaques et fournitures compatibles pour les travaux expérimentaux répétés.
Quelle technologie connaît la croissance la plus rapide ?
La microscopie à super-résolution devrait se développer à un CAGR de 7,8 % jusqu'en 2031, car elle prend en charge des applications d'imagerie détaillées et à haute information. La microscopie à imagerie de durée de vie de fluorescence était le plus grand groupe technologique avec une part de 31,7 % en 2025 et peut distinguer les signaux de sondes de l'autofluorescence tissulaire difficile dans des échantillons complexes.
Pourquoi les utilisateurs pharmaceutiques augmentent-ils leurs achats de fluorescence ?
La recherche pharmaceutique devrait croître à un CAGR de 8,5 %, soutenue par le criblage phénotypique, les modèles d'organoïdes et l'analyse cellulaire quantitative. Les entreprises pharmaceutiques et biotechnologiques devraient croître à un CAGR de 9,3 % à mesure que les besoins de tests contrôlés augmentent dans les flux de travail de développement de médicaments, de thérapie cellulaire, de fabrication, d'évaluation de la pureté et de tests de puissance.
Quelle région se développe le plus rapidement ?
L'Asie-Pacifique devrait croître à un CAGR de 7,7 % jusqu'en 2031, soutenue par la recherche biomédicale et l'activité pharmaceutique en Chine et en Inde. L'Amérique du Nord est restée la plus grande région avec une part de 41,7 % en 2025 en raison de son infrastructure de recherche, de ses programmes de subventions, de sa base biopharmaceutique, de ses canaux d'approvisionnement en équipements établis et de ses réseaux de fournisseurs liés.
Qu'est-ce qui limite l'adoption plus large de l'analyse des cellules à fluorescence ?
Les coûts élevés en capital et sur le cycle de vie, le photoblanchiment, la phototoxicité, l'autofluorescence, les besoins en opérateurs et les exigences de validation peuvent ralentir l'adoption. Les installations partagées, l'automatisation des laboratoires, l'analyse assistée par logiciel, les arrangements de service compatibles et les protocoles de laboratoire établis peuvent aider les laboratoires à gérer les obstacles à l'accès, les contraintes techniques et les exigences complexes des flux de travail dans de nombreux contextes de laboratoire avec des échantillons difficiles.
Dernière mise à jour de la page le:



