
Tamaño y Participación del Mercado de Células de Fluorescencia
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 2.29 Mil millones de dólares |
| Tamaño del Mercado (2031) | 3.14 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.54 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Células de Fluorescencia por Mordor Intelligence
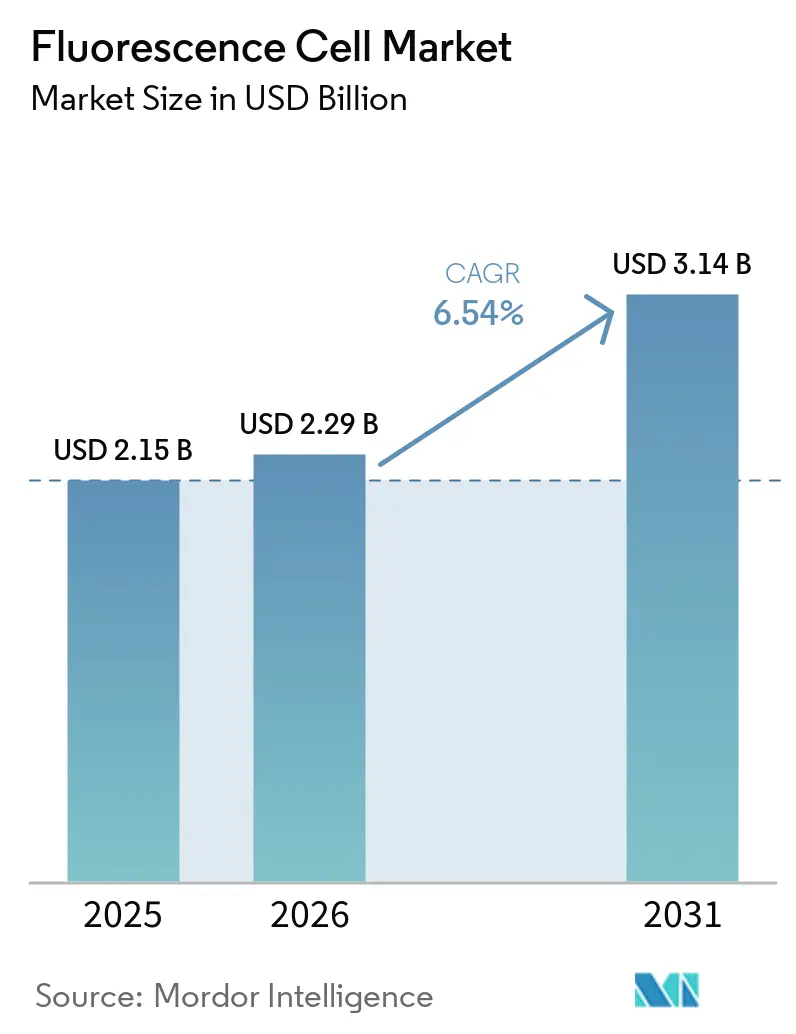
Se espera que el tamaño del Mercado de Células de Fluorescencia aumente de 2,15 mil millones de USD en 2025 a 2,29 mil millones de USD en 2026 y alcance los 3,14 mil millones de USD en 2031, creciendo a una CAGR del 6,54% durante 2026-2031.
El mercado de células de fluorescencia está transitando de flujos de trabajo de campo claro de un solo parámetro hacia soluciones avanzadas que permiten la evaluación simultánea de múltiples características celulares. La demanda incluye microscopios, clasificadores de células activados por fluorescencia, sistemas de imagen, sondas, colorantes y consumibles que respaldan una base instalada en expansión. Las instituciones de investigación, los desarrolladores farmacéuticos y los laboratorios clínicos requieren cada vez más soluciones que faciliten la caracterización, el cribado y el análisis cuantitativo de células. Las empresas están abordando estos requisitos integrando instrumentos con software, automatización, reactivos y ofertas de servicios. Sin embargo, las limitaciones de capital y las restricciones en la calidad de la señal continúan afectando las decisiones de compra, particularmente en regiones con financiamiento público limitado y escasa experiencia técnica.
Conclusiones Clave del Informe
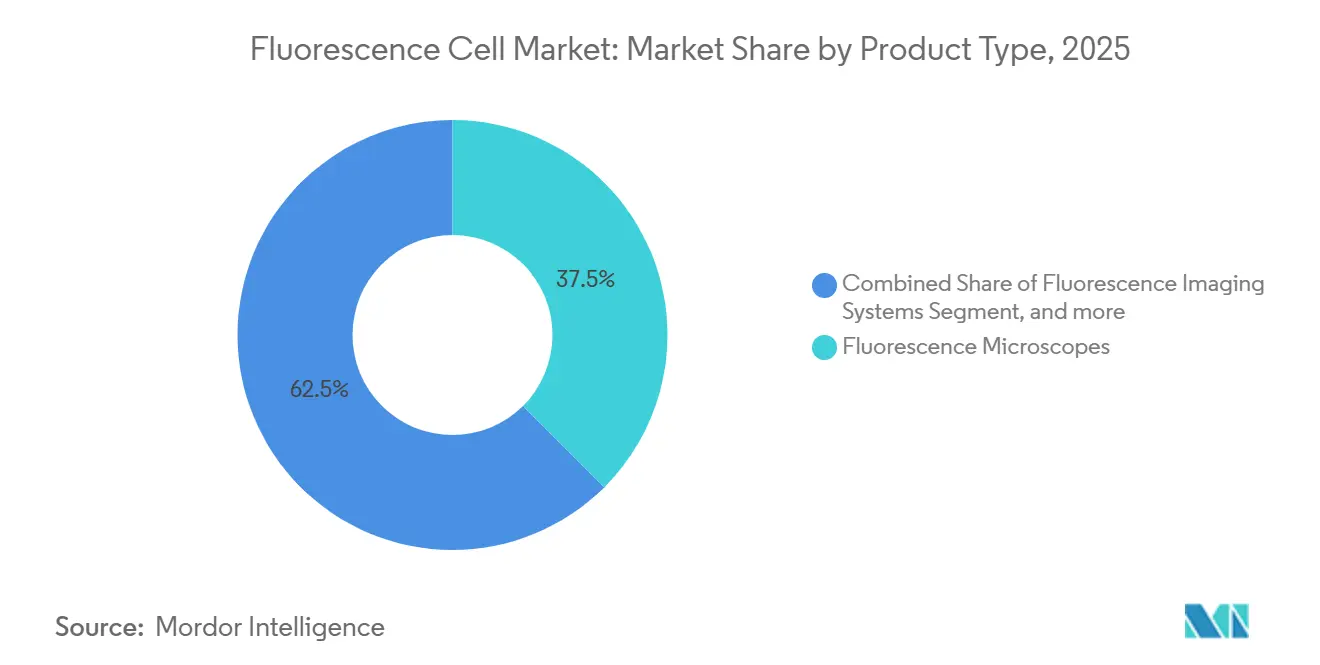
- Por tipo de producto, los microscopios de fluorescencia representaron el 37,54% de la participación del mercado de células de fluorescencia en 2025, mientras que se prevé que los accesorios y consumibles crezcan a una CAGR del 8,65% hasta 2031.
- Por tecnología, la microscopía de imagen de vida útil de fluorescencia representó el 31,65% de los ingresos de 2025, mientras que se prevé que la microscopía de superresolución crezca a una CAGR del 7,84% hasta 2031.
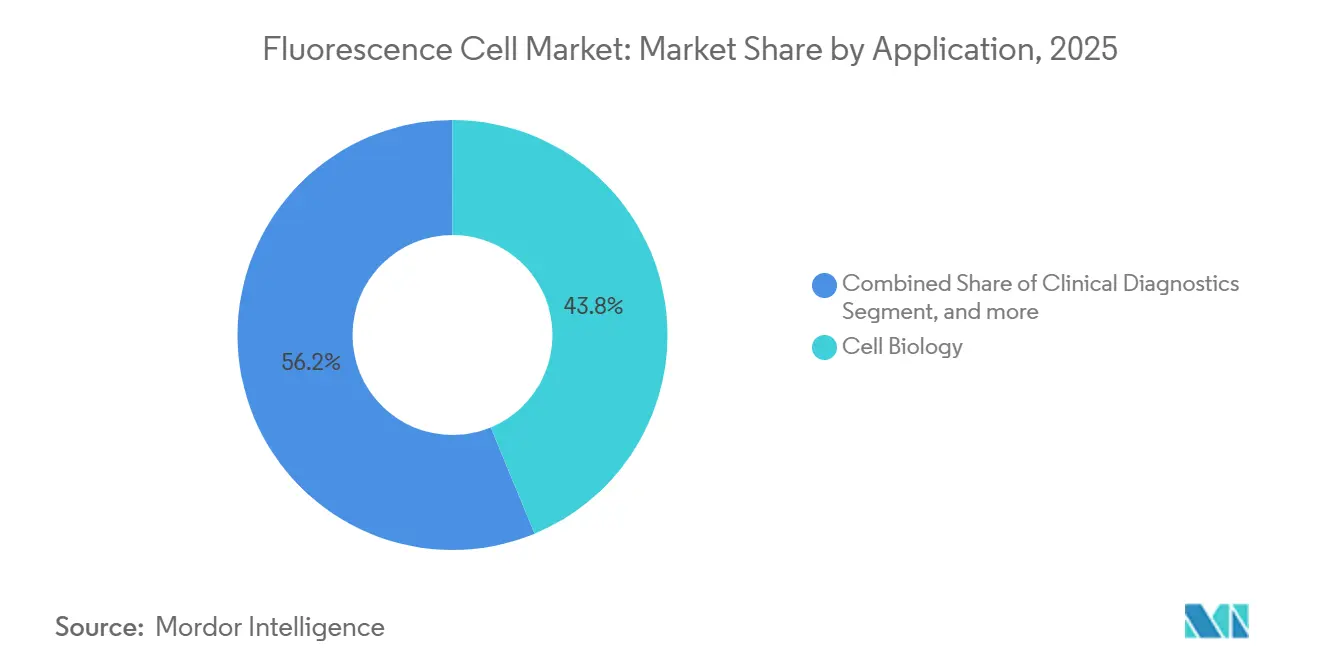
- Por aplicación, la biología celular representó el 43,76% de los ingresos de 2025, mientras que se prevé que la investigación farmacéutica crezca a una CAGR del 8,49% hasta 2031.
- Por usuario final, los institutos académicos y de investigación representaron el 44,76% de los ingresos de 2025, mientras que se prevé que las empresas farmacéuticas y de biotecnología crezcan a una CAGR del 9,32% hasta 2031.
- Por geografía, América del Norte representó el 41,65% de los ingresos de 2025, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,65% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Células de Fluorescencia
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Adopción en Investigación Biomédica y Diagnóstico | +1.70% | Global | Mediano plazo (2-4 años) |
| Flujos de Trabajo en Oncología, Enfermedades Infecciosas e Inmunología | +1.30% | América del Norte y Europa, con expansión emergente en Asia-Pacífico | Corto plazo (≤ 2 años) |
| Cribado de Alto Contenido y Descubrimiento de Fármacos Basado en Células | +1.00% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Análisis Celular Espectral y Espacial Multiplexado | +0.70% | Global | Largo plazo (≥ 4 años) |
| Análisis de Imagen Habilitado por IA y Automatización de Laboratorio | +0.90% | Global | Mediano plazo (2-4 años) |
| Caracterización de Terapias Celulares y Génicas | +0.60% | América del Norte, Europa y mercados principales de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Adopción en Investigación Biomédica y Diagnóstico: Las Subvenciones para Instrumentación Sostienen la Adquisición de Capital
La investigación biomédica continúa impulsando las compras en el mercado de células de fluorescencia a través de instalaciones compartidas y subvenciones para equipos. En julio de 2026, se espera que la Universidad de Texas en Austin reciba un premio S10 de los Institutos Nacionales de Salud (NIH) para un microscopio ZEISS Lightsheet 7. Se espera que el sistema sea el primer microscopio de hoja de luz en la región de Austin, apoyando a 17 equipos de investigación y 29 proyectos patrocinados por los NIH. Los modelos de adquisición compartida permiten que múltiples laboratorios accedan a instrumentos avanzados que pueden ser difíciles de financiar de forma independiente para laboratorios individuales. Aunque la adopción clínica avanza a un ritmo más lento, los requisitos de certificación clínica y calidad pueden beneficiar a los proveedores establecidos con sistemas validados.
Cribado de Alto Contenido y Descubrimiento de Fármacos Basado en Células: Los Modelos 3D Redefinen el Estándar de Ensayo
La imagen de fluorescencia de alto contenido se aplica cada vez más a esferoides tumorales 3D, organoides y modelos de órgano en chip. En comparación con los cultivos celulares 2D convencionales, estos modelos requieren capacidades de imagen más sofisticadas. Se espera que un estudio de Nature Communications de 2025 informe que la plataforma HCS-3DX ofrece resolución de célula única en modelos de tumores en cocultivo y demuestre cómo el cribado 3D guiado por IA puede mejorar la consistencia del cribado de alto contenido. Estos flujos de trabajo requieren placas especializadas, reactivos y cámaras microfluídicas además de instrumentos de imagen. En consecuencia, los consumibles y el software se están volviendo cada vez más importantes en el Mercado de Células de Fluorescencia[1]Fadi Elsadek et al., "HCS-3DX, un Sistema de Cribado de Alto Contenido 3D Automatizado de Nueva Generación Impulsado por IA," Nature Communications.
Flujos de Trabajo en Oncología, Enfermedades Infecciosas e Inmunología: La Carga de Múltiples Enfermedades Amplía la Base Direccionable
La investigación en oncología requiere que los laboratorios evalúen las interacciones tumor-inmune, la actividad de las vías y la variación espacial dentro de los tejidos, lo que respalda la adopción de flujos de trabajo de fluorescencia con múltiples marcadores. La fabricación de terapias celulares y génicas también requiere pruebas de identidad, pureza, potencia y seguridad a escala de Buenas Prácticas de Fabricación (BPF). Este requisito está impulsando la demanda de instrumentos y métodos analíticos que puedan operar en entornos de producción controlados. Además, la serología de enfermedades infecciosas y el monitoreo inmune están aumentando la demanda de paneles más amplios de citocinas y marcadores de superficie. A medida que aumenta la complejidad de los paneles, la cobertura espectral, el diseño de paneles y la interpretación confiable de datos se convierten en consideraciones críticas en el mercado de células de fluorescencia.
Análisis de Imagen Habilitado por IA y Automatización de Laboratorio: El Cuello de Botella del Operador Se Está Resolviendo Estructuralmente
El análisis asistido por IA y la automatización de laboratorio están transformando los flujos de trabajo de imagen de fluorescencia. Las plataformas automatizadas de cribado de alto contenido pueden reducir el tiempo de intervención manual en un 50–70%, lo que permite a los laboratorios gestionar ensayos complejos con menos personal capacitado. En abril de 2026, se espera que Carl Zeiss AG y EDGE Biotechnologies anuncien una colaboración centrada en la bioimagen acelerada por IA y la biología cuantitativa para la investigación y el desarrollo biofarmacéutico. Se espera que un estudio de Nature Photonics de 2025 demuestre la adquisición basada en cámara de ocho canales y la imagen simultánea de hasta siete especies de fluoróforos espectralmente distintos en una plataforma confocal estándar. Estas capacidades pueden reducir la complejidad de hardware asociada con experimentos multiplexados, haciendo que el análisis espectral y espacial sea más accesible para laboratorios de tamaño mediano[2]Carl Zeiss AG, "ZEISS y EDGE Aprovechan la IA para Transformar la Bioimagen en la Industria Biofarmacéutica," Sala de Prensa de ZEISS.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Ciclo de Vida | -1.50% | Global, más pronunciado en América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Fotoblanqueo, Fototoxicidad y Autofluorescencia | -0.80% | Global | Mediano plazo (2-4 años) |
| Brecha en Operadores Especializados y Análisis Cuantitativo | -0.60% | Mercados emergentes de Asia-Pacífico y América del Sur | Largo plazo (≥ 4 años) |
| Carga de Reproducibilidad, Interoperabilidad y Validación Clínica | -0.50% | Global, con particular importancia en entornos clínicos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Ciclo de Vida: La Asimetría de Acceso Define la Geografía del Mercado
Los sistemas de fluorescencia de alta gama típicamente cuestan entre 200.000 USD y más de 1 millón de USD. Además, los contratos de servicio, los reemplazos de láser y los gastos en reactivos pueden añadir entre el 10% y el 20% del precio de lista anualmente. En consecuencia, los costos totales de propiedad durante un período de cinco años pueden superar significativamente la inversión de capital inicial. Esta carga de costos es particularmente pronunciada en América del Sur, Oriente Medio y África, donde los presupuestos de investigación pueden no contemplar instrumentos de alto costo. Los centros de uso compartido y los modelos de instrumento como servicio pueden ayudar a ampliar el acceso más allá de los principales centros de investigación. Sin embargo, la necesidad de operadores capacitados, metodologías reproducibles y validación clínica aumenta aún más los costos de implementación y puede limitar la adopción en el mercado de células de fluorescencia.
Fotoblanqueo, Fototoxicidad y Autofluorescencia: La Intensidad de Iluminación Limita los Flujos de Trabajo con Células Vivas y Tejidos
El fotoblanqueo, la fototoxicidad y la autofluorescencia tisular continúan presentando desafíos significativos para los flujos de trabajo de imagen de células vivas y tejidos gruesos. Un estudio de 2025 encontró que las especies reactivas de oxígeno generadas durante la excitación del fluoróforo contribuyen tanto a la fototoxicidad como al fotoblanqueo. Estos efectos son más pronunciados en los enfoques de imagen de superresolución, que requieren intensidades de iluminación más altas. Un estudio del Journal of Pain informó que la lipofuscina puede ocupar hasta el 80% del citoplasma neuronal en secciones del ganglio de la raíz dorsal, interfiriendo con la detección de marcadores en el 45% de las neuronas. Además, un estudio de Scientific Reports de 2025 encontró que la microscopía de imagen de vida útil de fluorescencia diferenció la autofluorescencia de manera más consistente que los enfoques de fotoblanqueo e hiperespectrales en múltiples tipos de tejido. Estas limitaciones refuerzan la continua importancia de la microscopía de imagen de vida útil de fluorescencia en el mercado de células de fluorescencia.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto: La Base Instalada Respalda la Demanda Recurrente de Consumibles
Se proyecta que los microscopios de fluorescencia representen el 37,5% de los ingresos del mercado de células de fluorescencia en 2025. Los laboratorios académicos, las instalaciones preclínicas farmacéuticas y los departamentos de patología hospitalaria utilizan ampliamente estos instrumentos. Su posición de liderazgo refleja una base instalada bien establecida y una amplia aplicabilidad en biología celular, oncología e investigación en neurociencia. Las ofertas de productos van desde instrumentos de sobremesa de nivel básico hasta sistemas confocales y de superresolución, lo que permite a los proveedores atender a laboratorios con diferentes requisitos técnicos y presupuestos de capital.
Los clasificadores de células activados por fluorescencia siguen siendo una categoría de producto de alto valor en el mercado de células de fluorescencia, particularmente a medida que la fabricación de terapias celulares requiere cada vez más flujos de trabajo controlados de clasificación y control de calidad. Los sistemas de imagen de fluorescencia también desempeñan un papel importante en la biología espacial y los programas de descubrimiento de fármacos. Además, las sondas y los colorantes generan compras recurrentes en estas categorías de instrumentos.
Se prevé que los accesorios y consumibles crezcan a una CAGR del 8,6% hasta 2031, convirtiéndolos en el grupo de productos de más rápido crecimiento en el mercado de células de fluorescencia. El crecimiento está respaldado por la expansión de la base instalada, ya que los experimentos complejos requieren compras recurrentes de reactivos, placas y suministros relacionados. Los sistemas de imagen automatizados integran además etapas de imagen, incubación, manejo de líquidos y herramientas de análisis, creando una demanda continua de reactivos y software compatibles.
Thermo Fisher Scientific lanzó el Sistema de Imagen Espacial Invitrogen EVOS S1000 en febrero de 2025. El sistema está diseñado para capturar hasta nueve objetivos fluorescentes simultáneamente mientras admite una amplia compatibilidad con reactivos. Esta capacidad vincula las ventas de equipos de capital con la demanda continua de reactivos. Los proveedores pueden aprovechar los consumibles compatibles para establecer flujos de ingresos recurrentes después de la venta inicial del sistema.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Tecnología: FLIM Lidera Mientras la Superresolución se Expande
Se proyecta que la microscopía de imagen de vida útil de fluorescencia (FLIM) represente el 31,7% de los ingresos del mercado en 2025. Su posición en el mercado refleja su profundidad analítica y su capacidad para distinguir la autofluorescencia de las señales de sonda sin pretratamiento químico. Esta capacidad es valiosa en muestras de tejido donde las señales endógenas pueden interferir con los métodos convencionales basados en intensidad. La microscopía confocal sigue siendo ampliamente adoptada debido a su sección óptica, detección multicanal y protocolos establecidos.
La imagen multiespectral está ganando terreno a medida que la separación espectral basada en IA mejora en el mercado de células de fluorescencia. Los puntos cuánticos también siguen siendo relevantes para experimentos de larga duración con células vivas debido a su fotoestabilidad. En conjunto, estas tecnologías abordan requisitos distintos de resolución, rendimiento y calidad de señal. Como resultado, el mercado de células de fluorescencia comprende múltiples vías tecnológicas en lugar de un único ciclo de reemplazo.
Se prevé que la microscopía de superresolución crezca a una CAGR del 7,8% hasta 2031. Las tecnologías STED, STORM y PALM han progresado más allá de los laboratorios de física especializados y ahora están disponibles a través de plataformas comerciales. Un estudio de Nature Biotechnology de 2025 evaluó CombPlex, que reconstruyó paneles de imagen de 22 proteínas a partir de cinco canales de imagen utilizando tinción combinatoria y aprendizaje profundo. El enfoque aumentó la densidad de información disponible de cada experimento y demostró el potencial de la imagen avanzada para respaldar el análisis biológico multiplexado.
Se espera que Carl Zeiss Microscopy reciba una patente de los Estados Unidos en julio de 2026 para un microscopio de fluorescencia de excitación de banda ancha. La patente indica un desarrollo propietario continuo en aplicaciones de imagen clínica y de investigación. Sin embargo, los sistemas de superresolución continúan enfrentando desafíos de fototoxicidad y fotoblanqueo en aplicaciones exigentes con células vivas.
Por Aplicación: La Investigación Farmacéutica Avanza Más Allá del Núcleo de Biología Celular
Se proyecta que la biología celular represente el 43,8% de los ingresos por aplicación en 2025. Su relevancia continua se deriva de su papel central en la investigación que involucra la dinámica de orgánulos, las interacciones proteicas, la apoptosis y la progresión del ciclo celular. Esta amplia gama de casos de uso posiciona a la biología celular como un área de aplicación central en el mercado de células de fluorescencia. Aunque el diagnóstico clínico representa una participación de mercado menor, sigue siendo estratégicamente importante. La inmunofenotipificación por fluorescencia está bien establecida para el diagnóstico de hematología e inmunodeficiencia, mientras que la patología de fluorescencia espacial para tumores sólidos continúa avanzando a través de la validación clínica. Las aplicaciones en ciencia de materiales, detección ambiental y forense contribuyen además a la demanda, ampliando la base de clientes más allá de los laboratorios de investigación biológica.
Se prevé que la investigación farmacéutica crezca a una CAGR del 8,5% hasta 2031, la más alta entre todos los segmentos de aplicación. Los desarrolladores de fármacos están adoptando cada vez más el cribado fenotípico basado en fluorescencia para generar lecturas espaciales y multiparámetro en grandes bibliotecas de compuestos. La plataforma Endo-GeneScreen, reportada en Nature Communications en 2025, combina la detección de proteínas endógenas, la automatización de laboratorio y bibliotecas disponibles comercialmente. Permite el cribado de alto rendimiento de fluorescencia a escala genómica preservando los contextos celulares nativos. Estas capacidades permiten a los investigadores evaluar los efectos de los fármacos con mayor relevancia fisiológica. Los programas de desarrollo farmacéutico también utilizan cada vez más modelos de cultivo celular 3D y organoides, que requieren imagen sensible y análisis cuantitativo reproducible. En consecuencia, se espera que la investigación farmacéutica genere una demanda incremental de instrumentos y consumibles de fluorescencia.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final: Las Empresas Farmacéuticas y de Biotecnología Impulsan Cambios en la Combinación de Compradores
Se proyecta que los institutos académicos y de investigación representen el 44,8% de los ingresos por usuario final en 2025. El financiamiento público, las subvenciones para equipos y el requisito de imagen de alto rendimiento en investigación publicada respaldan su posición de liderazgo. Los centros de instalaciones compartidas permiten que múltiples usuarios accedan a sistemas adquiridos mediante una única inversión de capital. Estas instalaciones también crean una demanda recurrente de servicios y consumibles después de la instalación. Además, las instalaciones académicas ayudan a estandarizar métodos que los laboratorios comerciales pueden adoptar posteriormente. Los hospitales y laboratorios de diagnóstico representan actualmente una participación menor de la demanda; sin embargo, su contribución puede aumentar a medida que la imagen de fluorescencia clínica reciba una aceptación regulatoria más amplia. No obstante, se espera que las instituciones académicas sigan siendo el segmento de usuario final más grande en el mercado de células de fluorescencia.
Se prevé que las empresas farmacéuticas y de biotecnología se expandan a una CAGR del 9,3% hasta 2031. El crecimiento está impulsado por el uso creciente de la caracterización basada en fluorescencia en los flujos de trabajo de desarrollo de fármacos bajo Buenas Prácticas de Fabricación (BPF). Los fabricantes de terapias celulares y génicas requieren ensayos para evaluar la identidad, pureza, potencia y agentes adventicios. En comparación con los compradores de investigación tradicionales, estos clientes pueden requerir instrumentos de mayor valor y contratos de servicio a más largo plazo. En enero de 2025, Sartorius lanzó el Sistema de Análisis de Células Vivas Incucyte CX3, que combina imagen de fluorescencia confocal con capacidad para hasta seis placas de 96 pocillos simultáneamente. La empresa desarrolló el sistema para cultivo celular 3D y ensayos cinéticos de células vivas en el descubrimiento y desarrollo de fármacos. Este perfil de producto se alinea con los requisitos de las empresas farmacéuticas para flujos de trabajo de alto rendimiento y sin intervención manual.
Análisis Geográfico
Se proyecta que América del Norte represente una participación del 41,7% en el mercado de células de fluorescencia en 2025. La región se beneficia de una fuerte concentración de centros médicos académicos, infraestructura de investigación financiada por los Institutos Nacionales de Salud (NIH) y actividad biofarmacéutica comercial. Las subvenciones federales para instrumentación y los presupuestos de capital de los hospitales académicos respaldan la adquisición de sistemas, mientras que los modelos de instrumento como servicio permiten a los laboratorios actualizar los equipos instalados. La estrecha colaboración entre proveedores, suministradores de reactivos y los principales clústeres de investigación fortalece aún más el ecosistema regional. Estos factores respaldan la demanda de imagen, clasificación, software de análisis y consumibles. Las redes de genómica y medicina de precisión de Canadá también contribuyen a la demanda en el mercado de células de fluorescencia. [Fuente: NIH.gov]
Europa tiene una base de demanda bien equilibrada entre investigación académica, diagnóstico clínico y aplicaciones farmacéuticas. Alemania, el Reino Unido, Francia y los Países Bajos representan los mercados nacionales más activos en el análisis. Los consorcios de investigación plurianuales facilitan actualizaciones coordinadas de equipos en redes universitarias. Se espera que Carl Zeiss AG introduzca el Axioscan 7 Clinical en julio de 2026 para entornos de diagnóstico clínico rutinario. El sistema admitirá modalidades de luz transmitida, campo claro y fluorescencia, con múltiples opciones de magnificación y apilamiento z. Este desarrollo subraya la creciente importancia de los flujos de trabajo clínicos validados en Europa. Sartorius también está apuntando a la fabricación de terapias celulares a través de su Plataforma de Terapia Celular Eveo. En consecuencia, Europa combina una demanda de investigación sostenida con requisitos crecientes de análisis en entornos de producción regulados.
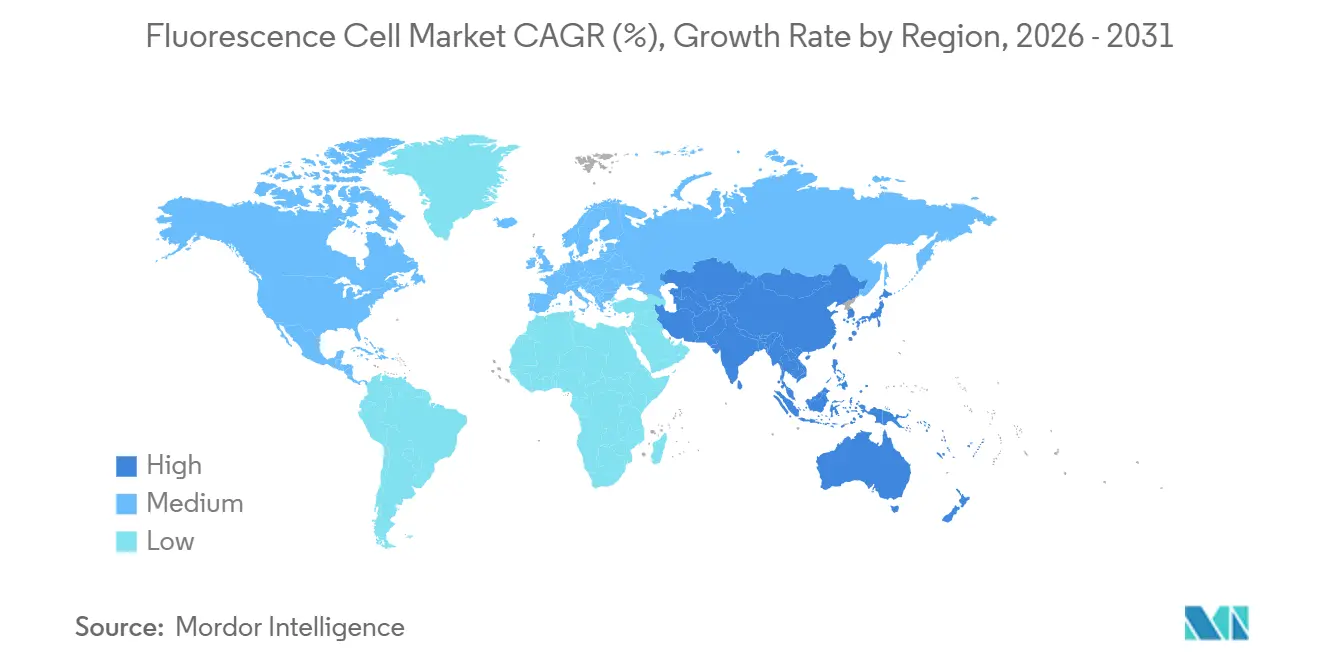
Se prevé que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031, convirtiéndola en la región de más rápido crecimiento en el mercado de células de fluorescencia. La infraestructura de investigación biomédica respaldada por el Estado de China y los programas de genómica respaldan las compras de hospitales académicos y organizaciones de investigación por contrato. En India, las actividades de fabricación farmacéutica e investigación por contrato impulsan la demanda de herramientas de prueba de identidad y pureza. Japón contribuye con importantes capacidades de óptica de precisión a través de Hamamatsu Photonics, Nikon, Olympus y Shimadzu. Las universidades japonesas también implementan plataformas avanzadas para la investigación en medicina regenerativa y ciencia de materiales. América del Sur y Oriente Medio y África se encuentran en etapas más tempranas de adopción. Los centros de investigación de Brasil y del Consejo de Cooperación del Golfo sirven como los principales anclas de demanda; sin embargo, las brechas de infraestructura y la dependencia de las importaciones continúan limitando el ritmo de adquisición.

Panorama Competitivo
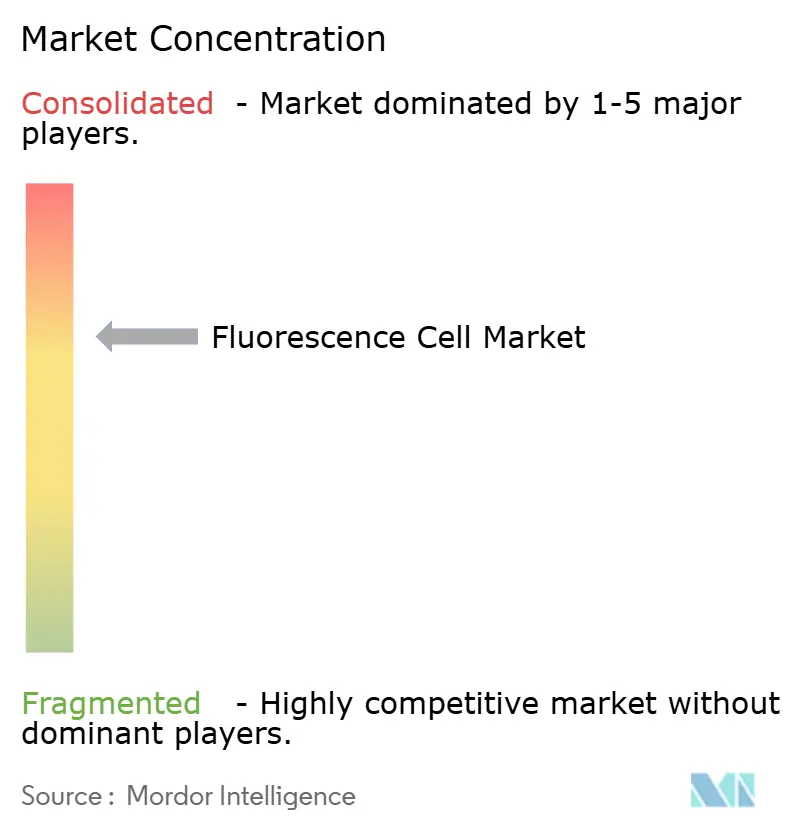
El mercado de células de fluorescencia exhibe una concentración de moderada a alta entre los principales proveedores de instrumentos y reactivos. Thermo Fisher Scientific, Danaher Corporation, a través de Leica Microsystems y Beckman Coulter, y Becton, Dickinson and Company lideran amplios ecosistemas de productos. Estas empresas compiten proporcionando flujos de trabajo integrados que abarcan la preparación de muestras, la imagen, la clasificación y el análisis de datos. Sus redes de servicio establecidas y la documentación regulatoria proporcionan una ventaja competitiva, particularmente para los grandes laboratorios. Cytek Biosciences, Bruker Corporation y Revvity diferencian sus ofertas a través de capacidades especializadas en citometría de espectro completo, multi-ómica espacial y cribado de alto contenido. La competencia en el mercado de células de fluorescencia depende, por tanto, tanto de la amplitud del flujo de trabajo de un proveedor como de la profundidad de su tecnología especializada. El mercado también incluye proveedores más pequeños de células ópticas y componentes de calibración.
Se espera que Cytek introduzca el citómetro de flujo de espectro completo Aurora Evo en mayo de 2025. Según la empresa, el sistema ofrecerá una adquisición de muestras dos veces más rápida, detección integrada de partículas pequeñas y carga automatizada de placas. El lanzamiento ampliará las capacidades de la plataforma Aurora para aplicaciones de alto rendimiento y enfocadas en la automatización. En abril de 2026, se espera que Bruker Spatial Biology presente flujos de trabajo integrados de GeoMx DSP, CellScape XR y CosMx SMI. La empresa también planea introducir conjuntos de datos de proteómica subcelular de 208 plexos de CellScape XR. Estos desarrollos ilustran cómo la multi-ómica espacial está emergiendo como un área competitiva más allá de la citometría de flujo y la microscopía tradicionales. Las empresas están integrando cada vez más los instrumentos con capacidades de interpretación de datos y soluciones de flujo de trabajo de extremo a extremo.
Se espera que Carl Zeiss AG y EDGE Biotechnologies establezcan una colaboración en abril de 2026 para avanzar en la bioimagen acelerada por IA para la investigación y el desarrollo biofarmacéutico. La colaboración se centrará en convertir los resultados de imagen en flujos de trabajo de biología cuantitativa, destacando el papel creciente del software de análisis dentro de las ofertas de productos. El lanzamiento planificado por Thermo Fisher Scientific del EVOS S1000 en febrero de 2025 vinculará de manera similar la imagen espacial con ecosistemas de reactivos compatibles. Hellma GmbH y Starna Scientific operan en un nicho distinto, suministrando células ópticas de precisión y cubetas de cuarzo para la calibración de espectroscopía de fluorescencia y la caracterización de colorantes. Sus productos respaldan el segmento de reactivos y sondas del mercado de células de fluorescencia.
Líderes de la Industria de Células de Fluorescencia
Thermo Fisher Scientific Inc.
Danaher Corporation
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
PerkinElmer Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Abril de 2026: Bruker Spatial Biology presentó flujos de trabajo multiplataforma que vinculan GeoMx DSP, CellScape XR y CosMx SMI en AACR 2026, junto con nuevos conjuntos de datos de proteómica subcelular de 208 plexos de CellScape XR, lo que permite la integración de biología espacial multimodal para la fenotipificación cuantitativa en oncología.
- Abril de 2026: Carl Zeiss AG y EDGE Biotechnologies (Dinamarca) anunciaron una colaboración para integrar flujos de trabajo de bioimagen acelerada por IA y biología cuantitativa para I+D biofarmacéutico, con EDGE convirtiendo los resultados de imagen de fluorescencia en datos que permiten la toma de decisiones en los programas de desarrollo de fármacos.
- Febrero de 2026: Revvity lanzó el sistema de cribado de alto contenido Opera Phenix OptIQ en SLAS2026, ofreciendo una eficiencia cuántica máxima de cámara del 95% frente al 60% anterior, diseñado específicamente para imagen de fluorescencia de organoides 3D, células vivas y órgano en chip en flujos de trabajo avanzados de descubrimiento de fármacos.
- Enero de 2026: BD lanzó comercialmente BD Research Cloud 7.0, con el BD Horizon Panel Maker impulsado por IA que automatiza el diseño de paneles de citometría de flujo para reducir errores experimentales, muestras desperdiciadas y datos irreproducibles en flujos de trabajo de investigación en inmunología y cáncer.


Alcance del Informe Global del Mercado de Células de Fluorescencia
Según el alcance del informe, una célula de fluorescencia se refiere a una célula que ha sido marcada con colorantes o proteínas fluorescentes, lo que le permite emitir luz cuando se expone a longitudes de onda específicas. Se utiliza comúnmente en microscopía para estudiar la estructura y función celular.
El mercado de células de fluorescencia está segmentado por tipo de producto, tecnología, aplicación, usuario final y geografía. Por tipo de producto, el mercado está segmentado en microscopios de fluorescencia, clasificadores de células activados por fluorescencia (FACS), sistemas de imagen de fluorescencia, sondas y colorantes fluorescentes, y accesorios y consumibles. Por tecnología, el mercado está segmentado en microscopía de superresolución, microscopía de imagen de vida útil de fluorescencia (FLIM), microscopía confocal, imagen multiespectral, tecnología de puntos cuánticos y otras tecnologías. Por aplicación, el mercado está segmentado en biología celular, diagnóstico clínico, investigación farmacéutica y otras aplicaciones. Por usuario final, el mercado está segmentado en institutos académicos y de investigación, empresas farmacéuticas y de biotecnología, hospitales y laboratorios de diagnóstico, y otros usuarios finales. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
| Microscopios de Fluorescencia |
| Clasificadores de Células Activados por Fluorescencia (FACS) |
| Sistemas de Imagen de Fluorescencia |
| Sondas y Colorantes Fluorescentes |
| Accesorios y Consumibles |
| Microscopía de Superresolución |
| Microscopía de Imagen de Vida Útil de Fluorescencia (FLIM) |
| Microscopía Confocal |
| Imagen Multiespectral |
| Tecnología de Puntos Cuánticos |
| Otras Tecnologías |
| Biología Celular |
| Diagnóstico Clínico |
| Investigación Farmacéutica |
| Otras Aplicaciones |
| Institutos Académicos y de Investigación |
| Empresas Farmacéuticas y de Biotecnología |
| Hospitales y Laboratorios de Diagnóstico |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Producto | Microscopios de Fluorescencia | |
| Clasificadores de Células Activados por Fluorescencia (FACS) | ||
| Sistemas de Imagen de Fluorescencia | ||
| Sondas y Colorantes Fluorescentes | ||
| Accesorios y Consumibles | ||
| Por Tecnología | Microscopía de Superresolución | |
| Microscopía de Imagen de Vida Útil de Fluorescencia (FLIM) | ||
| Microscopía Confocal | ||
| Imagen Multiespectral | ||
| Tecnología de Puntos Cuánticos | ||
| Otras Tecnologías | ||
| Por Aplicación | Biología Celular | |
| Diagnóstico Clínico | ||
| Investigación Farmacéutica | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Institutos Académicos y de Investigación | |
| Empresas Farmacéuticas y de Biotecnología | ||
| Hospitales y Laboratorios de Diagnóstico | ||
| Otros Usuarios Finales | ||
| Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el pronóstico para las células de fluorescencia hasta 2031?
Se espera que el mercado de células de fluorescencia alcance los 3,14 mil millones de USD en 2031 desde los 2,29 mil millones de USD en 2026, a una CAGR del 6,5%. Esta perspectiva refleja el uso creciente del análisis celular multiplexado en investigación, desarrollo farmacéutico y flujos de trabajo de laboratorio que necesitan información celular detallada para el cribado, la caracterización y la imagen.
¿Qué tipo de producto tiene la mayor participación de ingresos?
Los microscopios de fluorescencia lideraron los ingresos por producto con el 37,5% en 2025, respaldados por su uso en entornos de investigación, farmacéuticos y de patología. Se proyecta que los accesorios y consumibles sean el grupo de productos de más rápido crecimiento con una CAGR del 8,6%, ya que los instrumentos instalados requieren colorantes, sondas, placas y suministros compatibles para el trabajo experimental repetido.
¿Qué tecnología está creciendo más rápido?
Se prevé que la microscopía de superresolución se expanda a una CAGR del 7,8% hasta 2031, ya que respalda aplicaciones de imagen detallada y de alta información. La microscopía de imagen de vida útil de fluorescencia fue el grupo tecnológico más grande con una participación del 31,7% en 2025 y puede distinguir las señales de sonda de la difícil autofluorescencia tisular en muestras complejas.
¿Por qué los usuarios farmacéuticos están aumentando sus compras de fluorescencia?
Se prevé que la investigación farmacéutica crezca a una CAGR del 8,5%, respaldada por el cribado fenotípico, los modelos de organoides y el análisis cuantitativo de células. Se proyecta que las empresas farmacéuticas y de biotecnología crezcan a una CAGR del 9,3% a medida que aumentan las necesidades de pruebas controladas en el desarrollo de fármacos, la terapia celular, la fabricación, la evaluación de pureza y los flujos de trabajo de pruebas de potencia.
¿Qué región se está expandiendo más rápidamente?
Se prevé que Asia-Pacífico crezca a una CAGR del 7,7% hasta 2031, respaldada por la actividad de investigación biomédica y farmacéutica en China e India. América del Norte siguió siendo la región más grande con una participación del 41,7% en 2025 debido a su infraestructura de investigación, programas de subvenciones, base biofarmacéutica, canales establecidos de adquisición de equipos y redes de proveedores vinculadas.
¿Qué limita una adopción más amplia del análisis de células de fluorescencia?
Los altos costos de capital y ciclo de vida, el fotoblanqueo, la fototoxicidad, la autofluorescencia, las necesidades de operadores y las exigencias de validación pueden ralentizar la adopción. Las instalaciones compartidas, la automatización de laboratorio, el análisis asistido por software, los acuerdos de servicio compatibles y los protocolos de laboratorio establecidos pueden ayudar a los laboratorios a gestionar las barreras de acceso, las limitaciones técnicas y los requisitos complejos de flujo de trabajo en muchos entornos de laboratorio con muestras difíciles.
Última actualización de la página el:



