
蛍光セル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.29 十億米ドル |
| 市場規模 (2031) | 3.14 十億米ドル |
| Growth Rate (2026 - 2031) | 6.54 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる蛍光セル市場分析
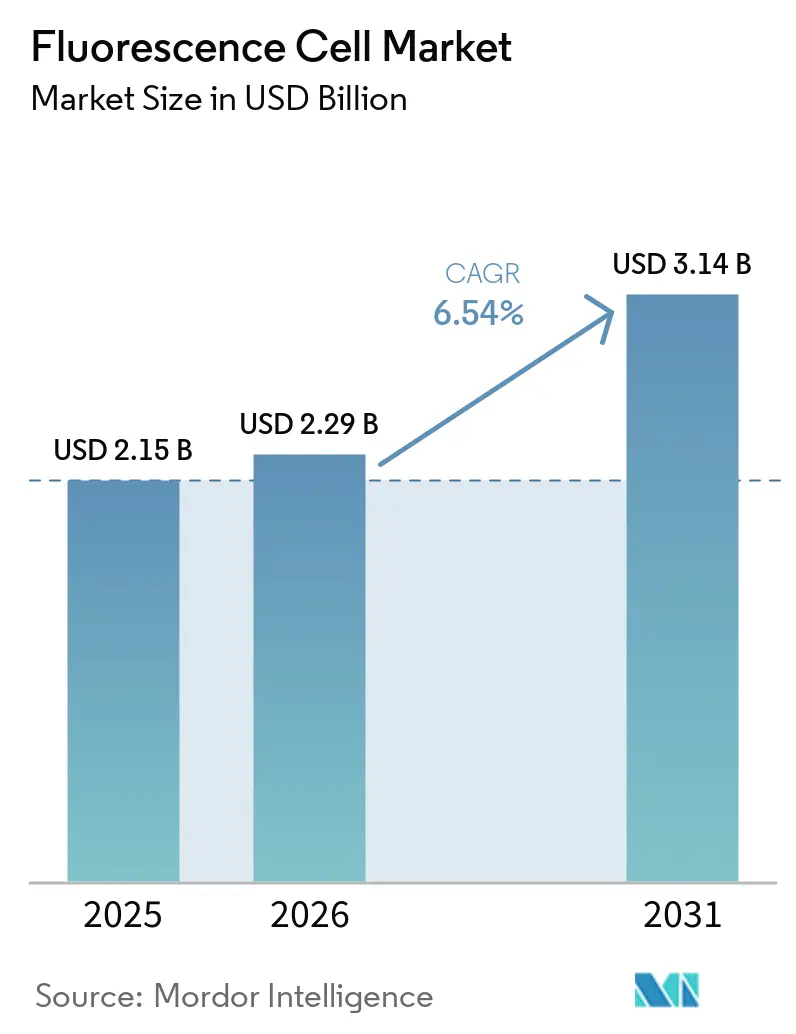
蛍光セル市場規模は、2025年の2.15 ビリオン 米ドルから2026年には2.29 ビリオン 米ドルに増加し、2026年から2031年にかけてCAGR 6.54%で成長して2031年までに3.14 ビリオン 米ドルに達すると予測されています。
蛍光セル市場は、単一パラメータの明視野ワークフローから、複数の細胞特性を同時に評価できる高度なソリューションへと移行しています。需要には、拡大する設置基盤を支える顕微鏡、蛍光活性化セルソーター、イメージングシステム、プローブ、色素、消耗品が含まれます。研究機関、製薬開発企業、臨床検査室は、細胞の特性評価、スクリーニング、定量分析を促進するソリューションをますます必要としています。企業は、機器をソフトウェア、自動化、試薬、サービス提供と統合することでこれらの要件に対応しています。しかし、資本制約と信号品質の限界は、特に公的資金と技術的専門知識が限られている地域において、購買決定に引き続き影響を与えています。
主要レポートのポイント
- 製品タイプ別では、蛍光顕微鏡が2025年の蛍光セル市場シェアの37.54%を占め、アクセサリーおよび消耗品は2031年までに8.65%のCAGRで成長すると予測されています。
- 技術別では、蛍光寿命イメージング顕微鏡法が2025年の収益の31.65%を占め、超解像顕微鏡法は2031年までに7.84%のCAGRで成長すると予測されています。
- 用途別では、細胞生物学が2025年の収益の43.76%を占め、製薬研究は2031年までに8.49%のCAGRで成長すると予測されています。
- エンドユーザー別では、学術・研究機関が2025年の収益の44.76%を占め、製薬・バイオテクノロジー企業は2031年までに9.32%のCAGRで成長すると予測されています。
- 地域別では、北米が2025年の収益の41.65%を占め、アジア太平洋は2031年までに7.65%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界の蛍光セル市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| バイオメディカル研究と診断の普及 | +1.70% | グローバル | 中期(2〜4年) |
| 腫瘍学・感染症・免疫学ワークフロー | +1.30% | 北米および欧州(アジア太平洋への波及が拡大中) | 短期(2年以内) |
| ハイコンテントスクリーニングと細胞ベースの創薬 | +1.00% | 北米および欧州 | 中期(2〜4年) |
| 多重スペクトルおよび空間的細胞分析 | +0.70% | グローバル | 長期(4年以上) |
| AI対応画像解析と実験室自動化 | +0.90% | グローバル | 中期(2〜4年) |
| 細胞・遺伝子治療の特性評価 | +0.60% | 北米、欧州、主要アジア太平洋市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バイオメディカル研究と診断の普及:機器助成金が資本調達を持続させる
バイオメディカル研究は、共有施設および機器助成金を通じて蛍光セル市場における購買を引き続き牽引しています。2026年7月、テキサス大学オースティン校はZEISS Lightsheet 7顕微鏡に対する米国国立衛生研究所(NIH)S10賞を受賞する見込みです。このシステムはオースティン地域初のライトシート顕微鏡となり、17の研究チームと29のNIH助成プロジェクトを支援する予定です。共同調達モデルにより、複数の研究室が個々の研究室では独自に資金調達が困難な高度な機器にアクセスできるようになります。臨床での普及は緩やかなペースで進んでいますが、臨床認証と品質要件は、検証済みシステムを持つ確立されたサプライヤーに恩恵をたらす可能性があります。
ハイコンテントスクリーニングと細胞ベースの創薬:3Dモデルがアッセイ標準を刷新する
ハイコンテント蛍光イメージングは、3D腫瘍スフェロイド、オルガノイド、オルガン・オン・チップモデルへの応用が拡大しています。従来の2D細胞培養と比較して、これらのモデルはより高度なイメージング能力を必要とします。2025年のNature Communications誌の研究では、HCS-3DXプラットフォームが共培養腫瘍モデルにおいて単一細胞解像度を実現し、AIガイド3Dスクリーニングがハイコンテントスクリーニングの一貫性を向上させる方法を実証することが期待されています。これらのワークフローは、イメージング機器に加えて、専用プレート、試薬、マイクロ流体チャンバーを必要とします。その結果、消耗品とソフトウェアは蛍光セル市場においてますます重要になっています[1]Fadi Elsadek et al.、「HCS-3DX、次世代AI駆動型自動3D-oidハイコンテントスクリーニングシステム」、Nature Communications。
腫瘍学・感染症・免疫学ワークフロー:多疾患負担がアドレス可能な基盤を拡大する
腫瘍学研究では、組織内の腫瘍免疫相互作用、経路活性、空間的変動を評価することが求められており、マルチマーカー蛍光ワークフローの採用を支援しています。細胞・遺伝子治療の製造においても、優良製造規範(GMP)スケールでの同一性、純度、効力、安全性試験が必要とされています。この要件が、管理された製造環境で稼働できる機器と分析手法への需要を牽引しています。さらに、感染症の血清学的検査と免疫モニタリングにより、より広範なサイトカインおよび表面マーカーパネルへの需要が高まっています。パネルの複雑性が増すにつれて、スペクトルカバレッジ、パネル設計、信頼性の高いデータ解釈が蛍光セル市場における重要な考慮事項となっています。
AI対応画像解析と実験室自動化:オペレーターのボトルネックが構造的に解消されつつある
AIを活用した解析と実験室自動化が蛍光イメージングワークフローを再構築しています。自動化されたハイコンテントスクリーニングプラットフォームは、手作業時間を50〜70%削減でき、研究室が少ない訓練された人員で複雑なアッセイを管理できるようにします。2026年4月、Carl Zeiss AGとEDGE Biotechnologiesは、バイオ医薬品の研究開発向けにAI加速バイオイメージングと定量生物学に焦点を当てたコラボレーションを発表する見込みです。2025年のNature Photonics誌の研究では、8チャンネルカメラベースの取得と、標準的な共焦点プラットフォーム上での最大7種類のスペクトル的に異なる蛍光体種の同時イメージングが実証される見込みです。これらの機能により、多重実験に関連するハードウェアの複雑性を軽減し、スペクトルおよび空間分析を中規模の研究室でもよりアクセスしやすくすることができます[2]Carl Zeiss AG、「ZEISSとEDGEがAIを活用してバイオファーマ産業のバイオイメージングを変革」、ZEISSニュースルーム。
抑制要因影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い資本コストとライフサイクルコスト | -1.50% | グローバル(南米および中東・アフリカで最も顕著) | 中期(2〜4年) |
| 光退色、光毒性、自家蛍光 | -0.80% | グローバル | 中期(2〜4年) |
| 熟練オペレーターと定量分析のギャップ | -0.60% | 新興アジア太平洋市場および南米 | 長期(4年以上) |
| 再現性、相互運用性、臨床検証の負担 | -0.50% | グローバル(特に臨床環境において重要) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストとライフサイクルコスト:アクセスの非対称性が市場地理を形成する
ハイエンドの蛍光システムは通常、200,000 米ドルから100万 米ドル以上のコストがかかります。さらに、サービス契約、レーザー交換、試薬費用により、年間でリスト価格の10%〜20%が追加される可能性があります。その結果、5年間の総所有コストは初期資本投資を大幅に上回る可能性があります。このコスト負担は、研究予算が高コスト機器に対応できない可能性がある南米、中東、アフリカで特に顕著です。共用施設やサービスとしての機器モデルは、主要な研究センター以外へのアクセス拡大に役立つ可能性があります。しかし、訓練されたオペレーター、再現可能な方法論、臨床検証の必要性が実装コストをさらに増加させ、蛍光セル市場における採用を制約する可能性があります。
光退色、光毒性、自家蛍光:照明強度が生細胞および組織ワークフローを制限する
光退色、光毒性、組織の自家蛍光は、生細胞および厚い組織のイメージングワークフローにとって依然として重大な課題をもたらしています。2025年の研究では、蛍光体励起中に生成される活性酸素種が光毒性と光退色の両方に寄与することが明らかになりました。これらの影響は、より高い照明強度を必要とする超解像イメージングアプローチでより顕著です。Journal of Pain誌の研究では、リポフスチンが後根神経節切片の神経細胞質の最大80%を占め、45%のニューロンにおけるマーカー検出を妨げる可能性があることが報告されました。さらに、2025年のScientific Reports誌の研究では、蛍光寿命イメージング顕微鏡法が複数の組織タイプにわたって光退色および超スペクトルアプローチよりも一貫して自家蛍光を区別したことが明らかになりました。これらの制限は、蛍光セル市場における蛍光寿命イメージング顕微鏡法の継続的な重要性を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:設置基盤が消耗品の継続的需要を支える
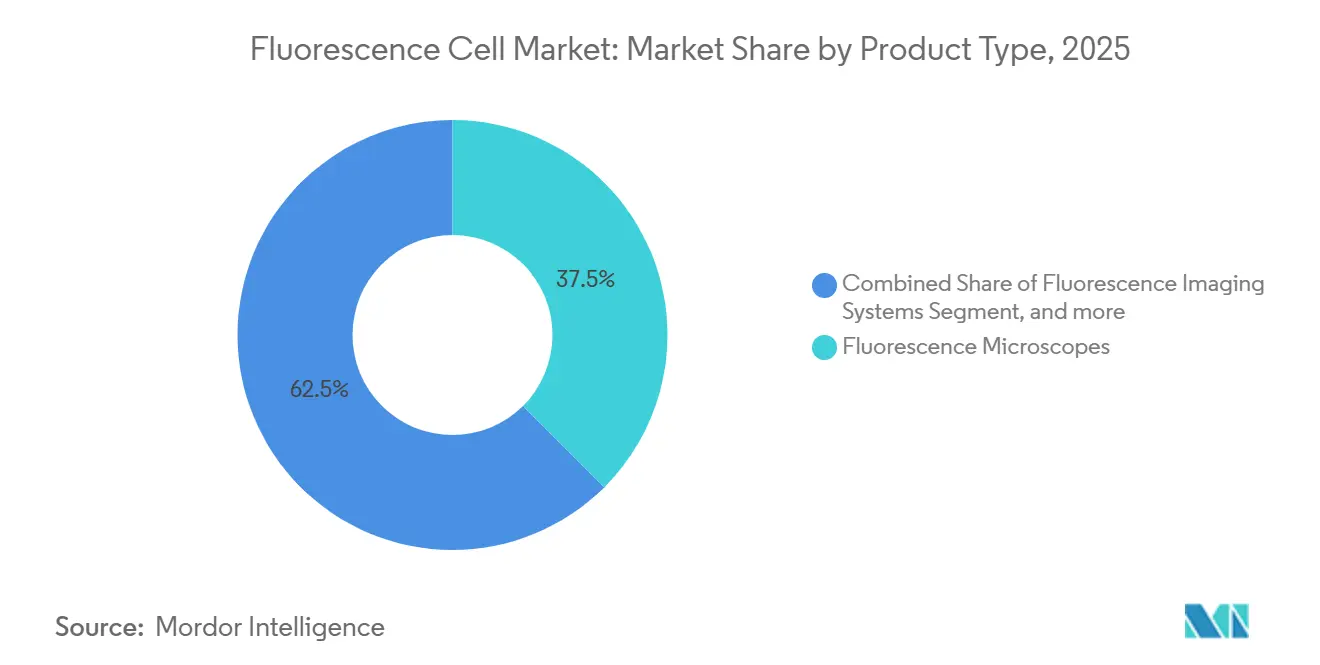
蛍光顕微鏡は、2025年の蛍光セル市場収益の37.5%を占めると予測されています。学術研究室、製薬前臨床施設、病院病理部門でこれらの機器が広く使用されています。その主導的な地位は、確立された設置基盤と細胞生物学、腫瘍学、神経科学研究にわたる幅広い適用性を反映しています。製品ラインナップは、エントリーレベルのベンチトップ機器から共焦点および超解像システムまで多岐にわたり、サプライヤーはさまざまな技術要件と資本予算を持つ研究室に対応できます。
蛍光活性化セルソーターは、特に細胞治療製造が管理されたソーティングと品質管理ワークフローをますます必要とするにつれて、蛍光セル市場において高価値の製品カテゴリーであり続けています。蛍光イメージングシステムも空間生物学と創薬プログラムにおいて重要な役割を果たしています。さらに、プローブと色素はこれらの機器カテゴー全体で継続的な購買を生み出しています。
アクセサリーおよび消耗品は2031年までにCAGR 8.6%で成長すると予測されており、蛍光セル市場で最も成長の速い製品グループとなっています。成長は拡大する設置基盤によって支えられており、複雑な実験では試薬、プレート、関連消耗品の継続的な購買が必要です。自動化されたイメージングシステムはさらに、イメージングステージ、インキュベーション、液体ハンドリング、分析ツールを統合し、互換性のある試薬とソフトウェアへの継続的な需要を生み出しています。
Thermo Fisher Scientificは2025年2月にInvitrogen EVOS S1000空間イメージングシステムを発売しました。このシステムは、幅広い試薬互換性をサポートしながら、最大9つの蛍光ターゲットを同時にキャプチャするように設計されています。この機能は、資本機器の販売と継続的な試薬需要を結びつけます。サプライヤーは互換性のある消耗品を活用して、初期システム販売後に継続的な収益源を確立することができます。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


技術別:FLIMがリードし、超解像が拡大する
蛍光寿命イメージング顕微鏡法(FLIM)は、2025年の市場収益の31.7%を占めると予測されています。その市場ポジションは、化学的前処理なしに自家蛍光をプローブ信号から区別する分析的深度と能力を反映しています。この機能は、内因性シグナルが従来の強度ベースの方法を妨げる可能性がある組織サンプルにおいて価値があります。共焦点顕微鏡法は、光学的断層撮影、マルチチャンネル検出、確立されたプロトコルにより、引き続き広く採用されています。
マルチスペクトルイメージングは、AIベースのアンミキシングが蛍光セル市場におけるスペクトル分離を改善するにつれて普及が進んでいます。量子ドットも、その光安定性により長時間の生細胞実験において引き続き関連性を持っています。これらの技術は、解像度、スループット、信号品質に関する異なる要件に対応しています。その結果、蛍光セル市場は単一の置き換えサイクルではなく、複数の技術経路で構成されています。
超解像顕微鏡法は2031年までにCAGR 7.8%で成長すると予測されています。STED、STORM、PALM技術は専門的な物理学研究室を超えて進歩し、現在では商業プラットフォームを通じて利用可能です。2025年のNature Biotechnology誌の研究では、組み合わせ染色とディープラーニングを使用して5つのイメージングチャンネルから22タンパク質イメージングパネルを再構築するCombPlexが評価されました。このアプローチにより、各実験から得られる情報密度が向上し、多重生物学的分析をサポートする高度なイメージングの可能性が実証されました。
Carl Zeiss Microscopyは2026年7月に広帯域励起蛍光顕微鏡の米国特許を取得する見込みです。この特許は、臨床および研究イメージングアプリケーション全体にわたる継続的な独自開発を示しています。しかし、超解像システムは要求の厳しい生細胞アプリケーションにおいて光毒性と光退色の課題に引き続直面しています。
用途別:製薬研究が細胞生物学のコアを超えて進展する
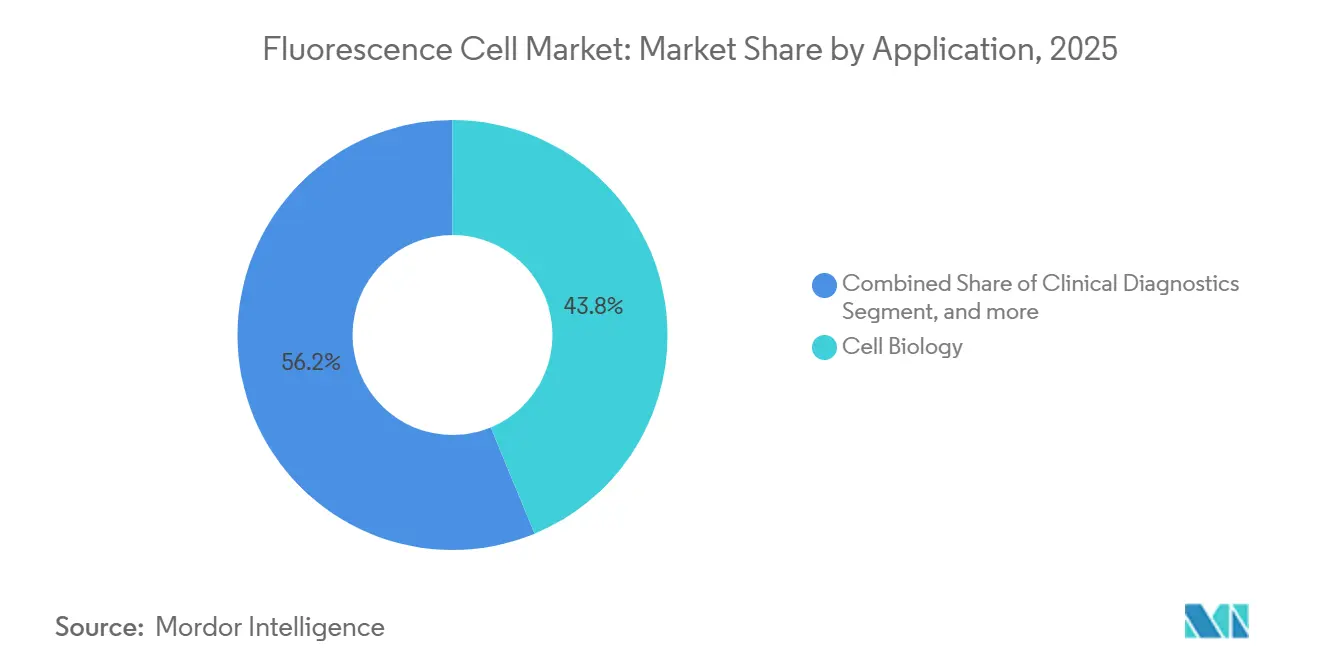
細胞生物学は、2025年の用途別収益の43.8%を占めると予測されています。その継続的な関連性は、オルガネラダイナミクス、タンパク質相互作用、アポトーシス、細胞周期進行に関わる研究における中心的な役割に由来しています。この幅広いユースケースが、細胞生物学を蛍光セル市場のコアアプリケーション領域として位置づけています。臨床診断はより小さな市場シェアを占めていますが、戦略的に重要であり続けています。蛍光免疫表現型検査は血液学および免疫不全診断において確立されており、固形腫瘍に対する空間蛍光病理学は臨床検証を通じて進歩し続けています。材料科学、環境センシング、法医学的応用もさらに需要に貢献し、生物学研究室を超えて顧客基盤を拡大しています。
製薬研究は2031年までにCAGR 8.5%で成長すると予測されており、すべての用途セグメントの中で最高の成長率です。創薬企業は、大規模な化合物ライブラリにわたって空間的および多パラメータの読み出しを生成するために、蛍光ベースの表現型スクリーニングをますます採用しています。2025年のNature Communications誌で報告されたEndo-GeneScreenプラットフォームは、内因性タンパク質検出、実験室自動化、市販ライブラリを組み合わせています。これにより、ネイティブ細胞コンテキストを保持しながらゲノムスケールの蛍光ハイスループットスクリーニングが可能になります。これらの機能により、研究者はより高い生理学的関連性で薬物効果を評価できます。製薬開発プログラムでも3D細胞培養とオルガノイドモデルの使用が増加しており、感度の高いイメージングと再現可能な定量分析が必要です。その結果、製薬研究は蛍光機器と消耗品への増分需要を生み出すことが期待されています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:製薬・バイオテクノロジー企業が購買者構成の変化を牽引する
学術・研究機関は、2025年のエンドユーザー収益の44.8%を占めると予測されています。公的資金、機器助成金、発表された研究における高性能イメージングの要件がその主導的な地位を支えています。共有コア施設により、複数のユーザーが単一の資本投資を通じて取得したシステムにアクセスできます。これらの施設はまた、設置後のサービスと消耗品への継続的な需要を生み出します。さらに、学術施設は商業研究室が後に採用する可能性のある方法を標準化するのに役立ちます。病院と診断検査室は現在、需要のより小さなシェアを占めていますが、臨床蛍光イメージングがより広い規制上の承認を受けるにつれて、その貢献が増加する可能性があります。それにもかかわらず、学術機関は蛍光セル市場において最大のエンドユーザーセグメントであり続けると予測されています。
製薬・バイオテクノロジー企業は2031年までにCAGR 9.3%で拡大すると予測されています。成長は、優良製造規範(GMP)創薬ワークフローにおける蛍光ベースの特性評価の使用増加によって牽引されています。細胞・遺伝子療メーカーは、同一性、純度、効力、外来性物質を評価するためのアッセイを必要としています。従来の研究購買者と比較して、これらの顧客はより高価値の機器と長期サービス契約を必要とする場合があります。2025年1月、Sartorius社はIncucyte CX3生細胞分析システムを発売しました。このシステムは共焦点蛍光イメージングと最大6枚の96ウェルプレートを同時に処理する能力を組み合わせています。同社は創薬・開発における3D細胞培養と生細胞動態アッセイ向けにこのシステムを開発しました。この製品プロファイルは、製薬企業のハイスループットで自動化されたワークフローへの要件と一致しています。
地域分析
北米は、2025年の蛍光セル市場において41.7%のシェアを占めると予測されています。この地域は、学術医療センターの高い集積、米国国立衛生研究所(NIH)が資金提供する研究インフラ、商業バイオ医薬品活動の恩恵を受けています。連邦機器助成金と学術病院の資本予算がシステム調達を支援し、サービスとしての機器モデルにより研究室が設置済み機器をアップグレードできます。サプライヤー、試薬プロバイダー、主要研究クラスター間の緊密な協力が地域エコシステムをさらに強化しています。これらの要因が、イメージング、ソーティング、分析ソフトウェア、消耗品への需要を支えています。カナダのゲノミクスおよび精密医療ネットワークも蛍光セル市場における需要に貢献しています。[出典:NIH.gov]
欧州は、学術研究、臨床診断、製薬用途にわたってバランスの取れた需要基盤を持っています。ドイツ、英国、フランス、オランダが分析において最も活発な国内市場を代表しています。複数年の研究コンソーシアムが大学ネットワーク全体での協調的な機器アップグレードを促進しています。Carl Zeiss AGは2026年7月に日常的な臨床診断設定向けにAxioscan 7 Clinicalを導入する見込みです。このシステムは、複数の倍率とZスタッキングオプションを備えた透過光、明視野、蛍光モダリティをサポートします。この開発は、欧州における検証済み臨床ワークフローの重要性の高まりを強調しています。Sartorius社もEveo細胞治療プラットフォームを通じて細胞治療製造をターゲットにしています。その結果、欧州は持続的な研究需要と規制された製造環境における分析への増大する要件を組み合わせています。
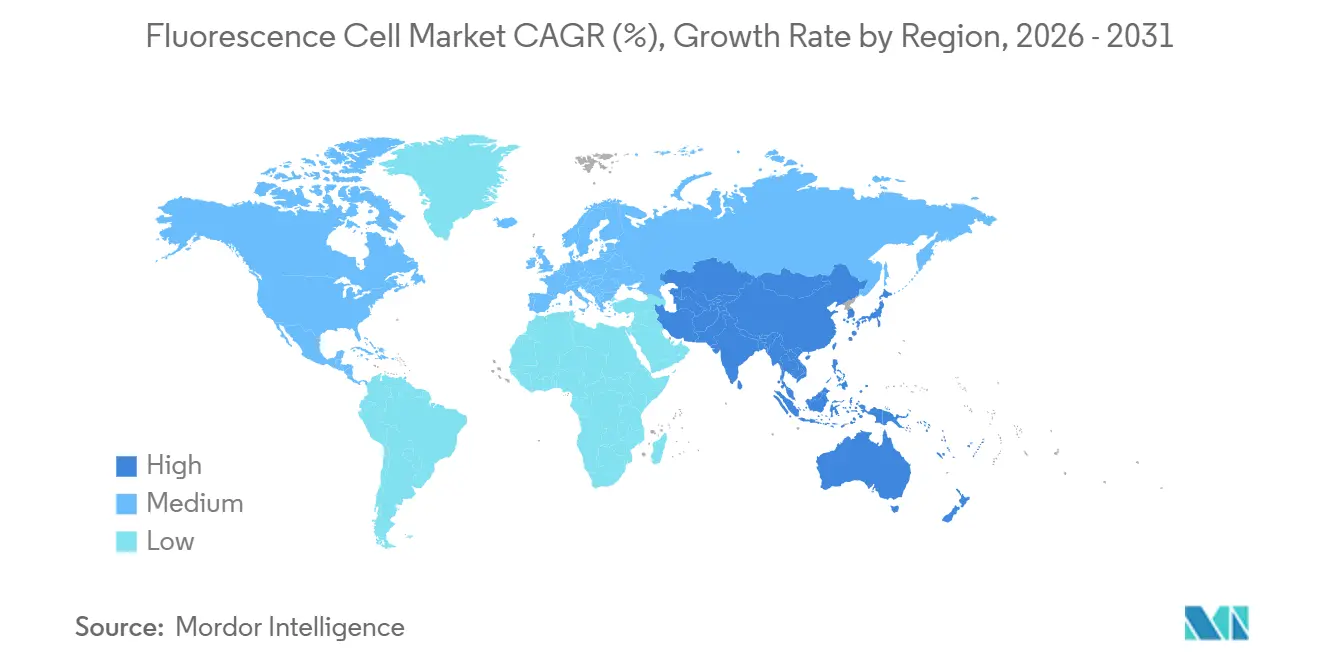
アジア太平洋は2031年までにCAGR 7.7%で成長すると予測されており、蛍光セル市場で最も成長の速い地域となっています。中国の国家支援バイオメディカル研究インフラとゲノミクスプログラムが、学術病院と受託研究機関による購買を支援しています。インドでは、製薬製造と受託研究活動が同一性・純度試験ツールへの需要を牽引しています。日本はHamamatsu Photonics、Nikon、Olympus、Shimadzuを通じて重要な精密光学能力を提供しています。日本の大学も再生医療と材料科学研究のための高度なプラットフォームを導入しています。南米と中東・アフリカは採用の初期段階にとどまっています。ブラジルと湾岸協力会議の研究センターが主要な需要の拠点として機能していますが、インフラのギャップと輸入依存が調達ペースを引き続き制限しています。

競合環境
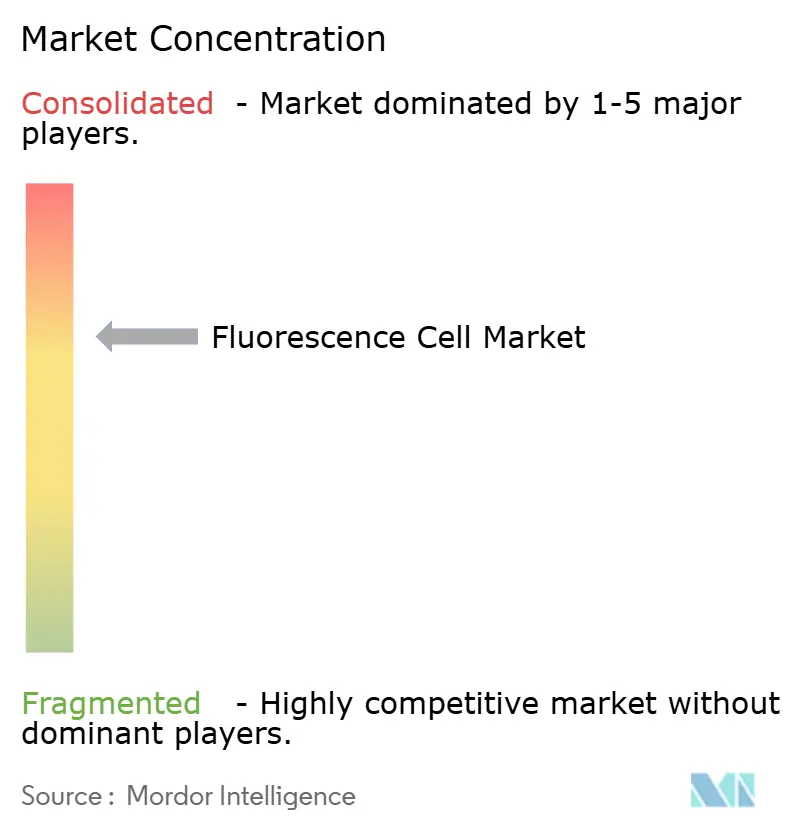
蛍光セル市場は、主要な機器・試薬サプライヤーの間で中〜高程度の集中度を示しています。Thermo Fisher Scientific、Danaher Corporation(Leica MicrosystemsおよびBeckman Coulterを通じて)、Becton, Dickinson and Companyが幅広い製品エコシステムをリードしています。これらの企業は、サンプル調製、イメージング、ソーティング、データ分析にわたる統合ワークフローを提供することで競争しています。確立されたサービスネットワークと規制文書は、特に大規模な研究室において競争上の優位性を提供します。Cytek Biosciences、Bruker Corporation、Revvityは、フルスペクトルサイトメトリー、空間マルチオミクス、ハイコンテントスクリーニングにおける専門的な能力を通じて製品を差別化しています。蛍光セル市場における競争は、したがってサプライヤーのワークフローの幅と専門技術の深さの両方に依存しています。市場には光学セルおよびキャリブレーションコンポーネントの小規模サプライヤーも含まれています。
Cytekは2025年5月にAurora Evoフルスペクトルフローサイトメーターを導入する見込みです。同社によると、このシステムは2倍速いサンプル取得、統合された小粒子検出、自動プレートローディングを実現します。この発売により、Auroraプラットフォームのハイスループットおよび自動化重視のアプリケーションへの能力が拡大します。2026年4月、Bruker Spatial Biologyは統合されたGeoMx DSP、CellScape XR、CosMx SMIワークフローをAARC 2026で発表する見込みです。同社はまた、CellScape XRからの208プレックス細胞下プロテオミクスデータセットを導入する計画です。これらの開発は、空間マルチオミクスが従来のフローサイトメトリーと顕微鏡法を超えた競争領域として台頭していることを示しています。企業はますます機器をデータ解釈能力とエンドツーエンドのワークフローソリューションと統合しています。
Carl Zeiss AGとEDGE Biotechnologiesは2026年4月にバイオ医薬品の研究開発向けにAI加速バイオイメージングを推進するコラボレーションを確立する見込みです。このコラボレーションは、イメージング出力を定量生物学ワークフローに変換することに焦点を当て、製品提供における分析ソフトウェアの役割の増大を強調しています。Thermo Fisher Scientificが計画する2025年2月のEVOS S1000の発売も同様に、空間イメージングと互換性のある試薬エコシステムを結びつけます。Hellma GmbHとStarna Scientificは、蛍光分光法のキャリブレーションと色素特性評価のための精密光学セルと石英キュベットを供給するという独自のニッチで事業を展開しています。これらの製品は蛍光セル市場の試薬・プローブセグメントを支援しています。
蛍光セル産業のリーダー
Thermo Fisher Scientific Inc.
Danaher Corporation
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
PerkinElmer Inc.
- *免責事項:主要選手の並び順不同

最近の産業動向
- 2026年4月:Bruker Spatial Biologyは、AACR 2026においてGeoMx DSP、CellScape XR、CosMx SMIを連携するクロスプラットフォームワークフローを発表し、CellScape XRからの新しい208プレックス細胞下プロテオミクスデータセットとともに、定量的腫瘍学表現型解析のためのマルチモーダル空間生物学統合を可能にしました。
- 2026年4月:Carl Zeiss AGとEDGE Biotechnologies(デンマーク)は、バイオファーマの研究開発向けにAI加速バイオイメージングと定量生物学ワークフローを統合するコラボレーションを発表し、EDGEが蛍光イメージング出力を創薬プログラム全体の意思決定を可能にするデータに変換します。
- 2026年2月:RevvityはSLAS2026においてOpera Phenix OptIQハイコンテントスクリーニングシステムを発売し、以前の60%に対してピークカメラ量子効率95%を実現し、高度な創薬ワークフローにおける3Dオルガノイド、生細胞、オルガン・オン・チップ蛍光イメージング専用に設計されました。
- 2026年1月:BDはBD Research Cloud 7.0を商業的に発売し、フローサイトメトリーパネル設計を自動化して免疫学およびがん研究ワークフロー全体の実験エラー、サンプルの無駄、再現不可能なデータを削減するAI搭載のBD Horizon Panel Makerを搭載しました。


世界の蛍光セル市場レポートの範囲
レポートの範囲によると、蛍光セルとは蛍光色素またはタンパク質で標識された細胞であり、特定の波長の光にさらされると光を発することができます。細胞の構造と機能を研究するための顕微鏡法で一般的に使用されています。
蛍光セル市場は、製品タイプ、技術、用途、エンドユーザー、地域によってセグメント化されています。製品タイプ別では、市場は蛍光顕微鏡、蛍光活性化セルソーター(FACS)、蛍光イメージングシステム、蛍光プローブおよび色素、アクセサリーおよび消耗品にセグメント化されています。技術別では、市場は超解像顕微鏡法、蛍光寿命イメージング顕微鏡法(FLIM)、共焦点顕微鏡法、マルチスペクトルイメージング、量子ドット技術、その他の技術にセグメント化されています。用途別では、市場は細胞生物学、臨床診断、製薬研究、その他の用途にセグメント化されています。エンドユーザー別では、市場は学術・研究機関、製薬・バイオテクノロジー企業、病院・診断検査室、その他のエンドユーザーにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドをカバーしています。レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
| 蛍光顕微鏡 |
| 蛍光活性化セルソーター(FACS) |
| 蛍光イメージングシステム |
| 蛍光プローブおよび色素 |
| アクセサリーおよび消耗品 |
| 超解像顕微鏡法 |
| 蛍光寿命イメージング顕微鏡法(FLIM) |
| 共焦点顕微鏡法 |
| マルチスペクトルイージング |
| 量子ドット技術 |
| その他の技術 |
| 細胞生物学 |
| 臨床診断 |
| 製薬研究 |
| その他の用途 |
| 学術・研究機関 |
| 製薬・バイオテクノロジー企業 |
| 病院・診断検査室 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 製品タイプ別 | 蛍光顕微鏡 | |
| 蛍光活性化セルソーター(FACS) | ||
| 蛍光イメージングシステム | ||
| 蛍光プローブおよび色素 | ||
| アクセサリーおよび消耗品 | ||
| 技術別 | 超解像顕微鏡法 | |
| 蛍光寿命イメージング顕微鏡法(FLIM) | ||
| 共焦点顕微鏡法 | ||
| マルチスペクトルイージング | ||
| 量子ドット技術 | ||
| その他の技術 | ||
| 用途別 | 細胞生物学 | |
| 臨床診断 | ||
| 製薬研究 | ||
| その他の用途 | ||
| エンドユーザー別 | 学術・研究機関 | |
| 製薬・バイオテクノロジー企業 | ||
| 病院・診断検査室 | ||
| その他のエンドユーザー | ||
| 地域 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||


レポートで回答される主要な質問
2031年までの蛍光セルの予測はどうなっていますか?
蛍光セル市場は、2026年の2.29 ビリオン 米ドルから2031年までに3.14 ビリオン 米ドルに達すると予測されており、CAGR 6.5%で成長します。この見通しは、研究、製薬開発、スクリーニング・特性評価・イメージングのための詳細な細胞情報を必要とする実験室ワークフローにおける多重細胞分析の使用増加を反映しています。
最大の収益シェアを持つ製品タイプはどれですか?
蛍光顕微鏡は2025年に37.5%で製品収益をリードし、研究、製薬、病理設定での使用によって支えられています。アクセサリーおよび消耗品は、設置済み機器が繰り返しの実験作業のために互換性のある色素、プローブ、プレート、消耗品を必要とするため、CAGR 8.6%で最も成長の速い製品グループになると予測されています。
最も速く成長している技術はどれですか?
超解像顕微鏡法は、詳細で情報量の多いイメージングアプリケーションをサポートするため、2031年までにCAGR 7.8%で拡大すると予測されています。蛍光寿命イメージング顕微鏡法は2025年に31.7%のシェアで最大の技術グループであり、複雑なサンプルにおける困難な組織自家蛍光からプローブ信号を区別することができます。
製薬ユーザーが蛍光購買を増やしている理由は何ですか?
製薬研究は、表現型スクリーニング、オルガノイドモデル、定量的細胞分析によって支えられ、CAGR 8.5%で成長すると予測されています。製薬・バイオテクノロジー企業は、創薬、細胞治療、製造、純度評価、効力試験ワークフロー全体で管理された試験ニーズが増加するにつれて、CAGR 9.3%で成長すると予測されています。
最も急速に拡大している地域はどこですか?
アジア太平洋は、中国とインドのバイオメディカル研究と製薬活動によって支えられ、2031年までにCAGR 7.7%で成長すると予測されています。北米は、研究インフラ、助成金プログラム、バイオ医薬品基盤、確立された機器調達チャネル、連携したサプライヤーネットワークにより、2025年に41.7%のシェアで最大の地域にとどまりました。
蛍光セル分析のより広い普及を制限するものは何ですか?
高い資本コストとライフサイクルコスト、光退色、光毒性、自家蛍光、オペレーターの必要性、検証要求が採用を遅らせる可能性があります。共有施設、実験室自動化、ソフトウェア支援分析、互換性のあるサービス手配、確立された実験室プロトコルは、困難なサンプルを持つ多くの実験室設定全体でアクセス障壁、技術的制約、複雑なワークフロー要件を管理するのに役立ちます。
最終更新日:



