
Marktgröße und Marktanteil für Fluoreszenzzellen
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.29 Milliarden US-Dollar |
| Marktgröße (2031) | 3.14 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.54 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Fluoreszenzzellen von Mordor Intelligence
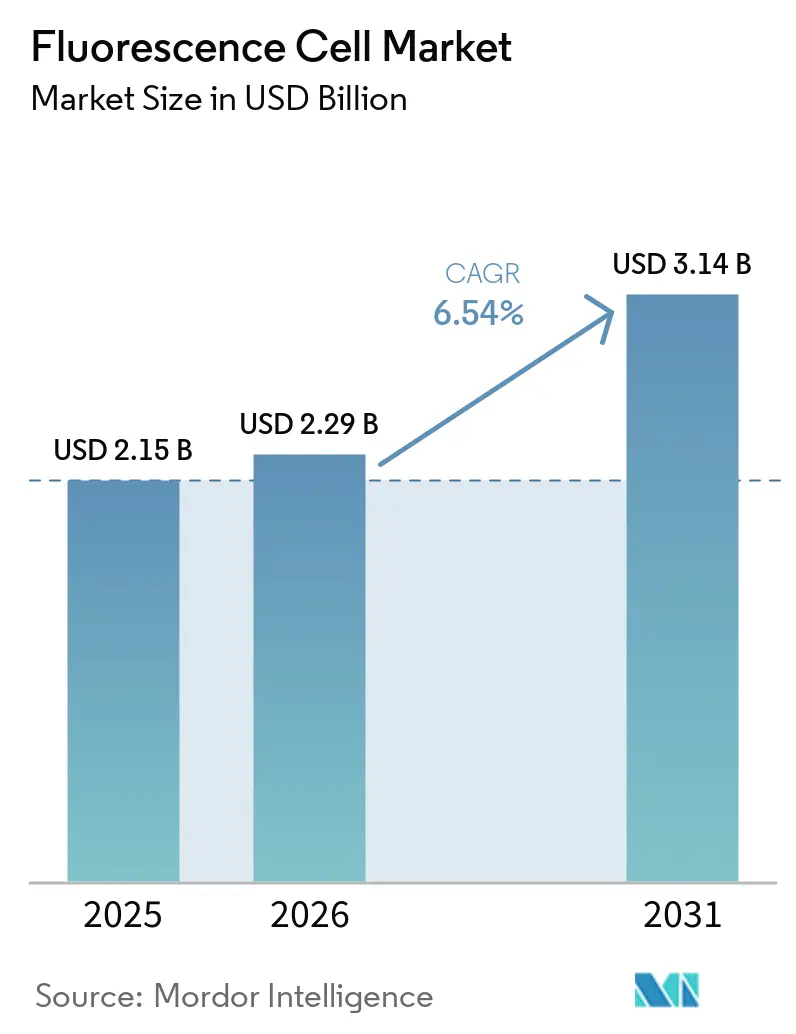
Die Marktgröße für Fluoreszenzzellen wird voraussichtlich von 2,15 Milliarden USD im Jahr 2025 auf 2,29 Milliarden USD im Jahr 2026 steigen und bis 2031 3,14 Milliarden USD erreichen, mit einer CAGR von 6,54 % über den Zeitraum 2026–2031.
Der Markt für Fluoreszenzzellen befindet sich im Wandel von Einzel-Parameter-Hellfeld-Workflows zu fortgeschrittenen Lösungen, die die gleichzeitige Bewertung mehrerer zellulärer Merkmale ermöglichen. Die Nachfrage umfasst Mikroskope, fluoreszenzaktivierte Zellsortierer, Bildgebungssysteme, Sonden, Farbstoffe und Verbrauchsmaterialien, die eine wachsende installierte Basis unterstützen. Forschungseinrichtungen, pharmazeutische Entwickler und klinische Laboratorien benötigen zunehmend Lösungen, die Zellcharakterisierung, Screening und quantitative Analyse ermöglichen. Unternehmen adressieren diese Anforderungen durch die Integration von Instrumenten mit Software, Automatisierung, Reagenzien und Serviceangeboten. Allerdings beeinträchtigen Kapitalbeschränkungen und Einschränkungen der Signalqualität weiterhin Kaufentscheidungen, insbesondere in Regionen mit begrenzter öffentlicher Finanzierung und technischem Fachwissen.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielt Fluoreszenzmikroskope im Jahr 2025 einen Anteil von 37,54 % am Markt für Fluoreszenzzellen, während Zubehör und Verbrauchsmaterialien bis 2031 mit einer CAGR von 8,65 % wachsen sollen.
- Nach Technologie hielt die Fluoreszenzlebensdauer-Bildgebungsmikroskopie im Jahr 2025 einen Anteil von 31,65 % am Umsatz, während die Super-Auflösungsmikroskopie bis 2031 mit einer CAGR von 7,84 % wachsen soll.
- Nach Anwendung hielt die Zellbiologie im Jahr 2025 einen Anteil von 43,76 % am Umsatz, während die pharmazeutische Forschung bis 2031 mit einer CAGR von 8,49 % wachsen soll.
- Nach Endnutzer hielten akademische und Forschungseinrichtungen im Jahr 2025 einen Anteil von 44,76 % am Umsatz, während pharmazeutische und biotechnologische Unternehmen bis 2031 mit einer CAGR von 9,32 % wachsen sollen.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 41,65 % am Umsatz, während der Asien-Pazifik-Raum bis 2031 mit einer CAGR von 7,65 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Markttrends und Erkenntnisse für Fluoreszenzzellen
Analyse der Treiberauswirkungen*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Biomedizinische Forschung und Diagnostikadoption | +1.70% | Global | Mittelfristig (2–4 Jahre) |
| Onkologie-, Infektionskrankheits- und Immunologie-Workflows | +1.30% | Nordamerika und Europa mit aufkommendem Asien-Pazifik-Übertragungseffekt | Kurzfristig (≤ 2 Jahre) |
| High-Content-Screening und zellbasierte Wirkstoffforschung | +1.00% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Multiplexe spektrale und räumliche Zellanalyse | +0.70% | Global | Langfristig (≥ 4 Jahre) |
| KI-gestützte Bildanalyse und Laborautomatisierung | +0.90% | Global | Mittelfristig (2–4 Jahre) |
| Zell- und Gentherapiecharakterisierung | +0.60% | Nordamerika, Europa und wichtige Asien-Pazifik-Märkte | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Biomedizinische Forschung und Diagnostikadoption: Instrumentierungsstipendien sichern die Kapitalbeschaffung
Die biomedizinische Forschung treibt weiterhin Käufe im Markt für Fluoreszenzzellen durch gemeinsam genutzte Einrichtungen und Gerätestipendien an. Im Juli 2026 soll die Universität von Texas in Austin einen S10-Award des National Institutes of Health (NIH) für ein ZEISS Lightsheet 7-Mikroskop erhalten. Das System soll das erste Lichtblatt-Mikroskop in der Region Austin sein und 17 Forschungsteams und 29 NIH-geförderte Projekte unterstützen. Gemeinsame Beschaffungsmodelle ermöglichen es mehreren Laboratorien, auf fortschrittliche Instrumente zuzugreifen, die für einzelne Laboratorien möglicherweise schwierig unabhängig zu finanzieren sind. Obwohl die klinische Einführung langsamer voranschreitet, können klinische Zertifizierungs- und Qualitätsanforderungen etablierten Anbietern mit validierten Systemen zugutekommen.
High-Content-Screening und zellbasierte Wirkstoffforschung: 3D-Modelle setzen den Assay-Standard neu
Fluoreszenz-Hochinhalt-Bildgebung wird zunehmend auf 3D-Tumorsphäroide, Organoide und Organ-auf-Chip-Modelle angewendet. Im Vergleich zu herkömmlichen 2D-Zellkulturen erfordern diese Modelle anspruchsvollere Bildgebungsfähigkeiten. Eine Nature-Communications-Studie aus dem Jahr 2025 soll berichten, dass die HCS-3DX-Plattform Einzelzellauflösung in Kokultur-Tumormodellen liefert und zeigt, wie KI-gesteuertes 3D-Screening die Konsistenz des High-Content-Screenings verbessern kann. Diese Workflows erfordern neben Bildgebungsinstrumenten spezialisierte Platten, Reagenzien und Mikrofluidikkammern. Folglich werden Verbrauchsmaterialien und Software im Markt für Fluoreszenzzellen zunehmend wichtiger[1]Fadi Elsadek et al., "HCS-3DX, ein Next-Generation KI-gesteuertes automatisiertes 3D-oid High-Content-Screening-System," Nature Communications.
Onkologie-, Infektionskrankheits- und Immunologie-Workflows: Mehrere Krankheitslasten erweitern die adressierbare Basis
Die Onkologieforschung erfordert von Laboratorien die Bewertung von Tumor-Immun-Interaktionen, Pathway-Aktivität und räumlicher Variation innerhalb von Geweben, was die Einführung von Multi-Marker-Fluoreszenz-Workflows unterstützt. Die Herstellung von Zell- und Gentherapien erfordert ebenfalls Identitäts-, Reinheits-, Potenz- und Sicherheitstests im Maßstab der Guten Herstellungspraxis (GMP). Diese Anforderung treibt die Nachfrage nach Instrumenten und analytischen Methoden an, die in kontrollierten Produktionsumgebungen betrieben werden können. Darüber hinaus steigern Infektionskrankheits-Serologie und Immunüberwachung die Nachfrage nach breiteren Zytokin- und Oberflächenmarker-Panels. Mit zunehmender Panel-Komplexität werden spektrale Abdeckung, Panel-Design und zuverlässige Dateninterpretation zu entscheidenden Überlegungen im Markt für Fluoreszenzzellen.
KI-gestützte Bildanalyse und Laborautomatisierung: Der Bedienerflaschenhals wird strukturell behoben
KI-gestützte Analyse und Laborautomatisierung gestalten Fluoreszenz-Bildgebungs-Workflows um. Automatisierte High-Content-Screening-Plattformen können die manuelle Arbeitszeit um 50–70 % reduzieren und ermöglichen es Laboratorien, komplexe Assays mit weniger geschultem Personal zu bewältigen. Im April 2026 sollen Carl Zeiss AG und EDGE Biotechnologies eine Zusammenarbeit ankündigen, die sich auf KI-beschleunigte Bioimaging und quantitative Biologie für die biopharmazeutische Forschung und Entwicklung konzentriert. Eine Nature-Photonics-Studie aus dem Jahr 2025 soll eine achtkanalige kamerabasierte Aufnahme und die gleichzeitige Bildgebung von bis zu sieben spektral unterschiedlichen Fluorophor-Spezies auf einer Standard-Konfokalen-Plattform demonstrieren. Diese Fähigkeiten können die Hardware-Komplexität bei multiplexen Experimenten reduzieren und spektrale sowie räumliche Analysen für mittelgroße Laboratorien zugänglicher machen[2]Carl Zeiss AG, "ZEISS und EDGE nutzen KI zur Transformation von Bioimaging in der Biopharma-Industrie," ZEISS Newsroom.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkungen |
|---|---|---|---|
| Hohe Kapital- und Lebenszykluskosten | -1.50% | Global, am ausgeprägtesten in Sdamerika sowie im Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Photobleichen, Phototoxizität und Autofluoreszenz | -0.80% | Global | Mittelfristig (2–4 Jahre) |
| Lücke bei qualifizierten Bedienern und quantitativer Analyse | -0.60% | Aufstrebende Asien-Pazifik-Märkte und Südamerika | Langfristig (≥ 4 Jahre) |
| Reproduzierbarkeit, Interoperabilität und klinische Validierungslast | -0.50% | Global, mit besonderer Bedeutung in klinischen Umgebungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kapital- und Lebenszykluskosten: Zugangsgefälle prägt die Marktgeografie
High-End-Fluoreszenzsysteme kosten in der Regel zwischen 200.000 USD und mehr als 1 Million USD. Darüber hinaus können Serviceverträge, Laseraustausch und Reagenzienkosten jährlich 10–20 % des Listenpreises hinzufügen. Folglich können die Gesamtbetriebskosten über einen Fünfjahreszeitraum die anfängliche Kapitalinvestition erheblich übersteigen. Diese Kostenlast ist besonders ausgeprägt in Südamerika, dem Nahen Osten und Afrika, wo Forschungsbudgets möglicherweise keine hochpreisigen Instrumente vorsehen. Gemeinsam genutzte Einrichtungen und Instrument-als-Dienstleistung-Modelle können dazu beitragen, den Zugang über große Forschungszentren hinaus zu erweitern. Der Bedarf an geschulten Bedienern, reproduzierbaren Methoden und klinischer Validierung erhöht jedoch die Implementierungskosten weiter und kann die Einführung im Markt für Fluoreszenzzellen einschränken.
Photobleichen, Phototoxizität und Autofluoreszenz: Beleuchtungsintensität begrenzt Lebend-Zell- und Gewebs-Workflows
Photobleichen, Phototoxizität und Gewebs-Autofluoreszenz stellen weiterhin erhebliche Herausforderungen für Lebend-Zell- und Dickgewebe-Bildgebungs-Workflows dar. Eine Studie aus dem Jahr 2025 ergab, dass reaktive Sauerstoffspezies, die während der Fluorophor-Anregung entstehen, sowohl zur Phototoxizität als auch zum Photobleichen beitragen. Diese Effekte sind bei Super-Auflösungs-Bildgebungsansätzen ausgeprägter, die höhere Beleuchtungsintensitäten erfordern. Eine Journal-of-Pain-Studie berichtete, dass Lipofuszin bis zu 80 % des neuronalen Zytoplasmas in dorsalen Wurzelganglion-Schnitten besetzen kann und die Markerdetektion in 45 % der Neuronen beeinträchtigt. Darüber hinaus ergab eine Studie aus dem Jahr 2025 in Scientific Reports, dass die Fluoreszenzlebensdauer-Bildgebungsmikroskopie die Autofluoreszenz über mehrere Gewebetypen hinweg konsistenter differenzierte als Photobleich- und Hyperspektral-Ansätze. Diese Einschränkungen unterstreichen die anhaltende Bedeutung der Fluoreszenzlebensdauer-Bildgebungsmikroskopie im Markt für Fluoreszenzzellen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp: Installierte Basis unterstützt wiederkehrende Verbrauchsmaterialnachfrage
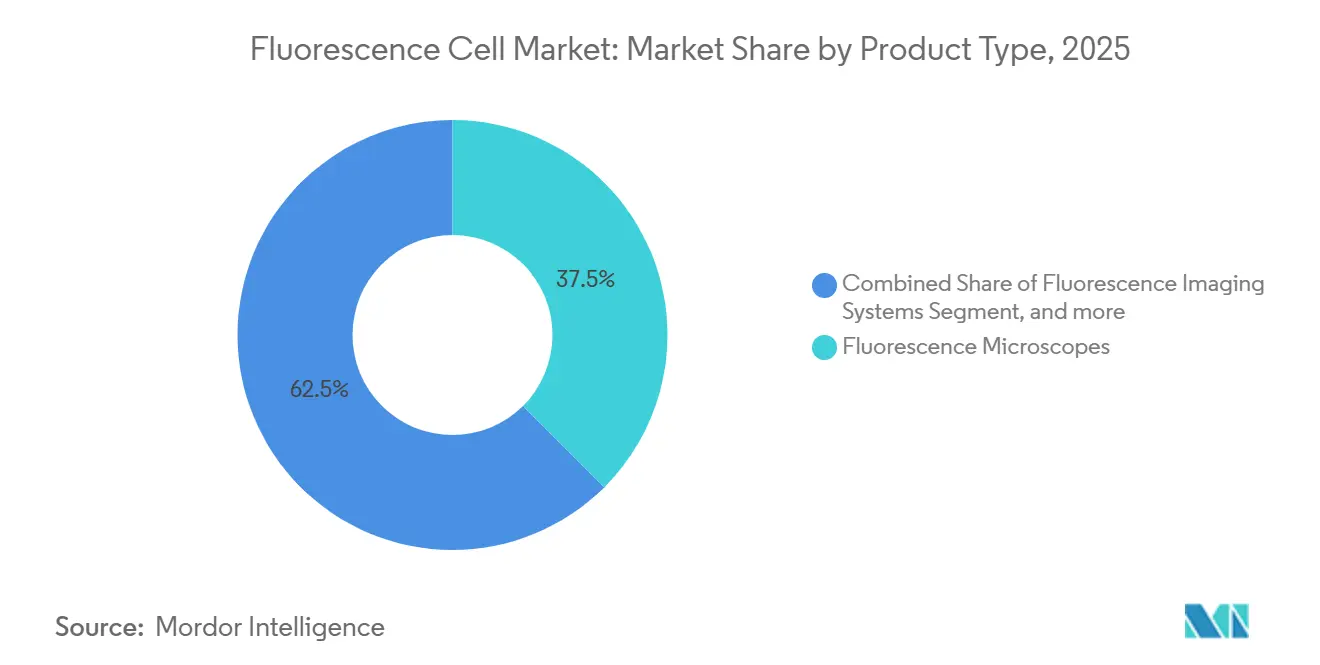
Fluoreszenzmikroskope sollen voraussichtlich 37,5 % des Umsatzes im Markt für Fluoreszenzzellen im Jahr 2025 ausmachen. Akademische Laboratorien, pharmazeutische präklinische Einrichtungen und Krankenhauspathologieabteilungen nutzen diese Instrumente weitverbreitet. Ihre führende Position spiegelt eine gut etablierte installierte Basis und breite Anwendbarkeit in der Zellbiologie, Onkologie und Neurowissenschaftsforschung wider. Das Produktangebot reicht von Einstiegs-Tischgeräten bis hin zu Konfokalen und Super-Auflösungs-Systemen, sodass Anbieter Laboratorien mit unterschiedlichen technischen Anforderungen und Kapitalbudgets bedienen können.
Fluoreszenzaktivierte Zellsortierer bleiben eine hochwertige Produktkategorie im Markt für Fluoreszenzzellen, insbesondere da die Herstellung von Zelltherapien zunehmend kontrollierte Sortier- und Qualitätskontroll-Workflows erfordert. Fluoreszenz-Bildgebungssysteme spielen ebenfalls eine wichtige Rolle in der räumlichen Biologie und in Wirkstoffforschungsprogrammen. Darüber hinaus generieren Sonden und Farbstoffe wiederkehrende Käufe in diesen Instrumentenkategorien.
Zubehör und Verbrauchsmaterialien sollen bis 2031 mit einer CAGR von 8,6 % wachsen und damit die am schnellsten wachsende Produktgruppe im Markt für Fluoreszenzzellen sein. Das Wachstum wird durch die wachsende installierte Basis gestützt, da komplexe Experimente wiederkehrende Käufe von Reagenzien, Platten und verwandten Verbrauchsmaterialien erfordern. Automatisierte Bildgebungssysteme integrieren zudem Bildgebungsstufen, Inkubation, Flüssigkeitshandhabung und Analysetools und schaffen eine anhaltende Nachfrage nach kompatiblen Reagenzien und Software.
Thermo Fisher Scientific brachte im Februar 2025 das Invitrogen EVOS S1000 Spatial Imaging System auf den Markt. Das System ist darauf ausgelegt, bis zu neun Fluoreszenzziele gleichzeitig zu erfassen und dabei eine breite Reagenzkompatibilität zu unterstützen. Diese Fähigkeit verbindet Kapitalgeräteumsätze mit einer anhaltenden Reagenznachfrage. Anbieter können kompatible Verbrauchsmaterialien nutzen, um nach dem anfänglichen Systemverkauf wiederkehrende Umsatzströme zu etablieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Technologie: FLIM führt, während Super-Auflösung expandiert
Die Fluoreszenzlebensdauer-Bildgebungsmikroskopie (FLIM) soll voraussichtlich im Jahr 2025 einen Anteil von 31,7 % am Marktumsatz halten. Ihre Marktposition spiegelt ihre analytische Tiefe und die Fähigkeit wider, Autofluoreszenz von Sondensignalen ohne chemische Vorbehandlung zu unterscheiden. Diese Fähigkeit ist in Gewebeproben wertvoll, wo endogene Signale herkömmliche intensitätsbasierte Methoden stören können. Die Konfokalmikroskopie bleibt aufgrund ihrer optischen Schnittführung, Mehrkanalerfassung und etablierter Protokolle weit verbreitet.
Die Multispektrale Bildgebung gewinnt an Bedeutung, da KI-basiertes Unmixing die spektrale Trennung im Markt für Fluoreszenzzellen verbessert. Quantenpunkte bleiben ebenfalls relevant für Langzeit-Lebend-Zell-Experimente aufgrund ihrer Photostabilität. Zusammen adressieren diese Technologien unterschiedliche Anforderungen an Auflösung, Durchsatz und Signalqualität. Infolgedessen umfasst der Markt für Fluoreszenzzellen mehrere Technologiepfade statt eines einzelnen Ersatzzyklus.
Die Super-Auflösungsmikroskopie soll bis 2031 mit einer CAGR von 7,8 % wachsen. STED-, STORM- und PALM-Technologien haben sich über spezialisierte Physiklabore hinaus entwickelt und sind nun über kommerzielle Plattformen verfügbar. Eine Nature-Biotechnology-Studie aus dem Jahr 2025 bewertete CombPlex, das aus fünf Bildgebungskanälen unter Verwendung kombinatorischer Färbung und Deep Learning 22-Protein-Bildgebungspanels rekonstruierte. Der Ansatz erhöhte die aus jedem Experiment verfügbare Informationsdichte und demonstrierte das Potenzial fortschrittlicher Bildgebung zur Unterstützung multiplexer biologischer Analysen.
Carl Zeiss Microscopy soll im Juli 2026 ein US-Patent für ein Breitband-Anregungs-Fluoreszenzmikroskop erhalten. Das Patent deutet auf eine kontinuierliche proprietäre Entwicklung in klinischen und Forschungsbildgebungsanwendungen hin. Allerdings sind Super-Auflösungs-Systeme in anspruchsvollen Lebend-Zell-Anwendungen weiterhin mit Phototoxizitäts- und Photobleich-Herausforderungen konfrontiert.
Nach Anwendung: Pharmazeutische Forschung geht über den Zellbiologie-Kern hinaus
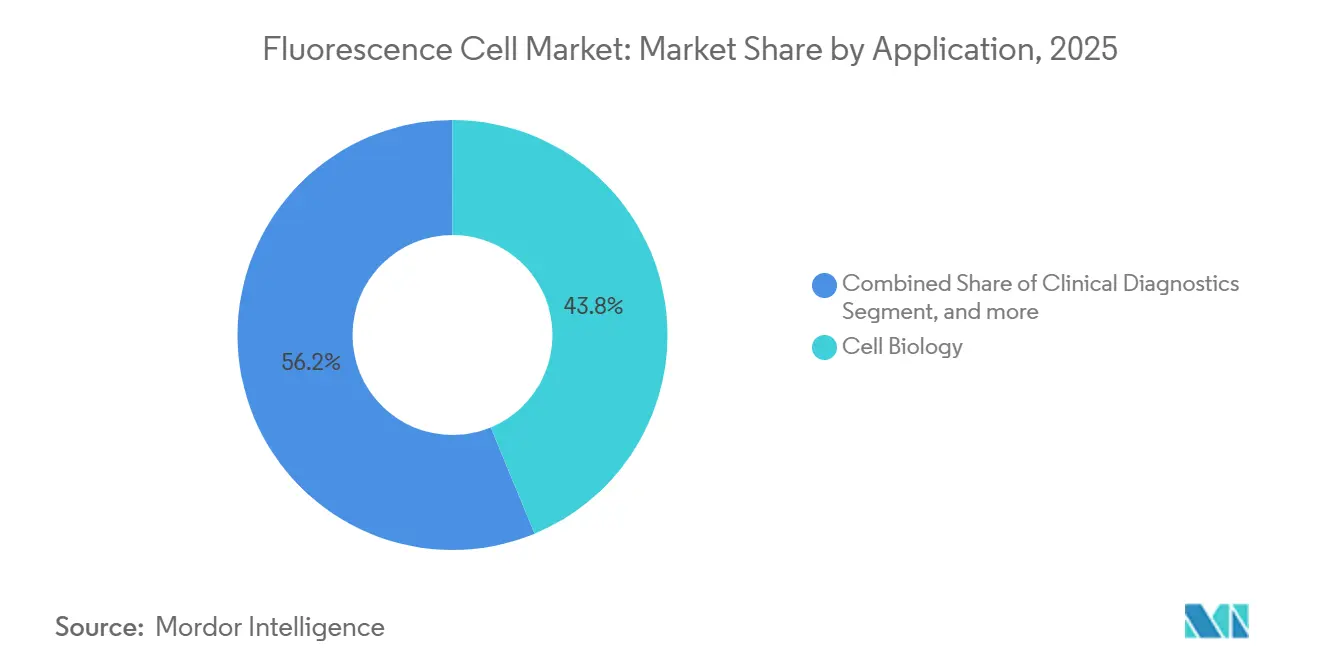
Die Zellbiologie soll voraussichtlich im Jahr 2025 einen Anteil von 43,8 % am Anwendungsumsatz ausmachen. Ihre anhaltende Relevanz ergibt sich aus ihrer zentralen Rolle in der Forschung zu Organellendynamik, Proteininteraktionen, Apoptose und Zellzyklusverlauf. Dieses breite Spektrum an Anwendungsfällen positioniert die Zellbiologie als einen Kernanwendungsbereich im Markt für Fluoreszenzzellen. Obwohl die klinische Diagnostik einen kleineren Marktanteil repräsentiert, bleibt sie strategisch wichtig. Die Fluoreszenz-Immunphänotypisierung ist für die Hämatologie und Immundefizienzdiagnostik gut etabliert, während die räumliche Fluoreszenzpathologie für solide Tumoren weiterhin durch die klinische Validierung voranschreitet. Materialwissenschaften, Umweltsensorik und forensische Anwendungen tragen ebenfalls zur Nachfrage bei und erweitern die Kundenbasis über biologische Forschungslaboratorien hinaus.
Die pharmazeutische Forschung soll bis 2031 mit einer CAGR von 8,5 % wachsen, dem höchsten Wert unter allen Anwendungssegmenten. Arzneimittelentwickler setzen zunehmend auf fluoreszenzbasiertes phänotypisches Screening, um räumliche und Multiparameter-Auswertungen über große Verbindungsbibliotheken hinweg zu generieren. Die Endo-GeneScreen-Plattform, die 2025 in Nature Communications veröffentlicht wurde, kombiniert endogene Proteinerfassung, Laborautomatisierung und kommerziell verfügbare Bibliotheken. Sie ermöglicht genomskaliges Fluoreszenz-Hochdurchsatz-Screening unter Beibehaltung nativer zellulärer Kontexte. Diese Fähigkeiten ermöglichen es Forschern, Arzneimittelwirkungen mit größerer physiologischer Relevanz zu bewerten. Pharmazeutische Entwicklungsprogramme setzen zunehmend auch 3D-Zellkulturen und Organoid-Modelle ein, die empfindliche Bildgebung und reproduzierbare quantitative Analysen erfordern. Folglich wird erwartet, dass die pharmazeutische Forschung eine inkrementelle Nachfrage nach Fluoreszenzinstrumenten und Verbrauchsmaterialien generiert.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer: Pharmazeutische und biotechnologische Unternehmen treiben Veränderungen im Käufermix an
Akademische und Forschungseinrichtungen sollen voraussichtlich im Jahr 2025 einen Anteil von 44,8 % am Endnutzerumsatz ausmachen. Öffentliche Finanzierung, Gerätestipendien und die Anforderung an Hochleistungsbildgebung in veröffentlichten Forschungsarbeiten stützen ihre führende Position. Gemeinsam genutzte Kerneinrichtungen ermöglichen es mehreren Nutzern, auf Systeme zuzugreifen, die durch eine einzelne Kapitalinvestition angeschafft wurden. Diese Einrichtungen schaffen nach der Installation auch wiederkehrende Nachfrage nach Services und Verbrauchsmaterialien. Darüber hinaus helfen akademische Einrichtungen dabei, Methoden zu standardisieren, die kommerzielle Laboratorien anschließend übernehmen können. Krankenhäuser und Diagnoselaboratorien repräsentieren derzeit einen kleineren Nachfrageanteil; ihr Beitrag könnte jedoch zunehmen, wenn die klinische Fluoreszenzbildgebung eine breitere regulatorische Akzeptanz erhält. Dennoch sollen akademische Einrichtungen das größte Endnutzersegment im Markt für Fluoreszenzzellen bleiben.
Pharmazeutische und biotechnologische Unternehmen sollen bis 2031 mit einer CAGR von 9,3 % expandieren. Das Wachstum wird durch den zunehmenden Einsatz fluoreszenzbasierter Charakterisierung in GMP-Arzneimittelentwicklungs-Workflows angetrieben. Hersteller von Zell- und Gentherapien benötigen Assays zur Bewertung von Identität, Reinheit, Potenz und adventitiellen Agenzien. Im Vergleich zu traditionellen Forschungskäufern benötigen diese Kunden möglicherweise hochwertigere Instrumente und längerfristige Serviceverträge. Im Januar 2025 brachte Sartorius das Incucyte CX3 Live-Cell Analysis System auf den Markt, das konfokale Fluoreszenzbildgebung mit einer Kapazität für bis zu sechs 96-Well-Platten gleichzeitig kombiniert. Das Unternehmen entwickelte das System für 3D-Zellkulturen und kinetische Lebend-Zell-Assays in der Wirkstoffforschung und -entwicklung. Dieses Produktprofil entspricht den Anforderungen pharmazeutischer Unternehmen an Hochdurchsatz-Workflows ohne manuelle Eingriffe.
Geografische Analyse
Nordamerika soll voraussichtlich im Jahr 2025 einen Anteil von 41,7 % am Markt für Fluoreszenzzellen halten. Die Region profitiert von einer starken Konzentration akademischer Medizinzentren, durch das Nationale Institut für Gesundheit (NIH) geförderter Forschungsinfrastruktur und kommerzieller biopharmazeutischer Aktivität. Bundesinstrumentierungsstipendien und Kapitalbudgets akademischer Krankenhäuser unterstützen die Systembeschaffung, während Instrument-als-Dienstleistung-Modelle es Laboratorien ermöglichen, installierte Geräte aufzurüsten. Die enge Zusammenarbeit zwischen Anbietern, Reagenzienlieferanten und großen Forschungsclustern stärkt das regionale Ökosystem weiter. Diese Faktoren unterstützen die Nachfrage nach Bildgebung, Sortierung, Analysesoftware und Verbrauchsmaterialien. Kanadas Genomik- und Präzisionsmedizin-Netzwerke tragen ebenfalls zur Nachfrage im Markt für Fluoreszenzzellen bei. [Quelle: NIH.gov]
Europa verfügt über eine ausgewogene Nachfragebasis in akademischer Forschung, klinischer Diagnostik und pharmazeutischen Anwendungen. Deutschland, das Vereinigte Königreich, Frankreich und die Niederlande sind die aktivsten nationalen Märkte in der Analyse. Mehrjährige Forschungskonsortien ermöglichen koordinierte Geräteaufrüstungen in Universitätsnetzwerken. Carl Zeiss AG soll im Juli 2026 den Axioscan 7 Clinical für routinemäßige klinische Diagnostik einführen. Das System wird Durchlicht-, Hellfeld- und Fluoreszenzmodalitäten mit mehreren Vergrößerungs- und Z-Stacking-Optionen unterstützen. Diese Entwicklung unterstreicht die wachsende Bedeutung validierter klinischer Workflows in Europa. Sartorius zielt mit seiner Eveo Zelltherapie-Plattform auch auf die Herstellung von Zelltherapien ab. Folglich kombiniert Europa anhaltende Forschungsnachfrage mit zunehmenden Anforderungen an die Analyse in regulierten Produktionsumgebungen.
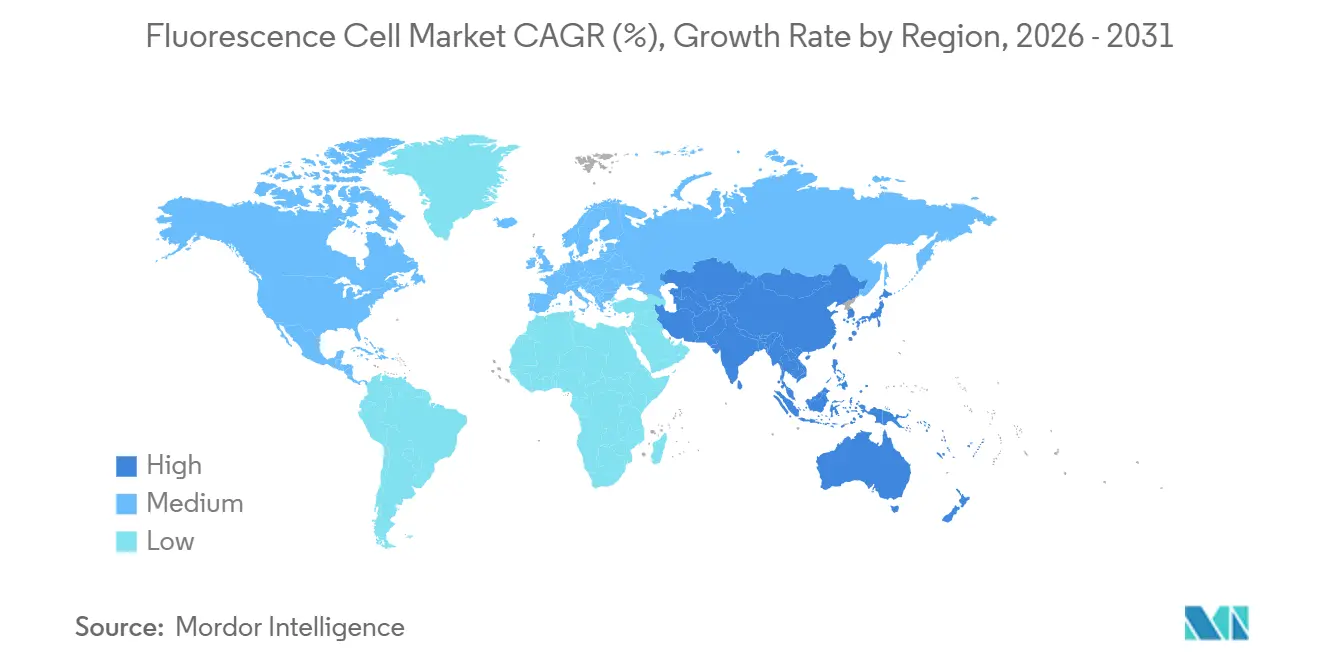
Der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 7,7 % wachsen und damit die am schnellsten wachsende Region im Markt für Fluoreszenzzellen sein. Chinas staatlich geförderte biomedizinische Forschungsinfrastruktur und Genomikprogramme unterstützen Käufe durch akademische Krankenhäuser und Auftragsforschungsorganisationen. In Indien treiben pharmazeutische Fertigung und Auftragsforschungsaktivitäten die Nachfrage nach Identitäts- und Reinheitsprüfwerkzeugen an. Japan trägt durch Hamamatsu Photonics, Nikon, Olympus und Shimadzu bedeutende Präzisionsoptikfähigkeiten bei. Japanische Universitäten setzen auch fortschrittliche Plattformen für die Regenerativmedizin und Materialwissenschaftsforschung ein. Südamerika sowie der Nahe Osten und Afrika befinden sich noch in früheren Phasen der Einführung. Brasilien und Forschungszentren des Golfkooperationsrates dienen als wichtigste Nachfrageanker; jedoch begrenzen Infrastrukturlücken und Importabhängigkeit weiterhin das Tempo der Beschaffung.

Wettbewerbslandschaft
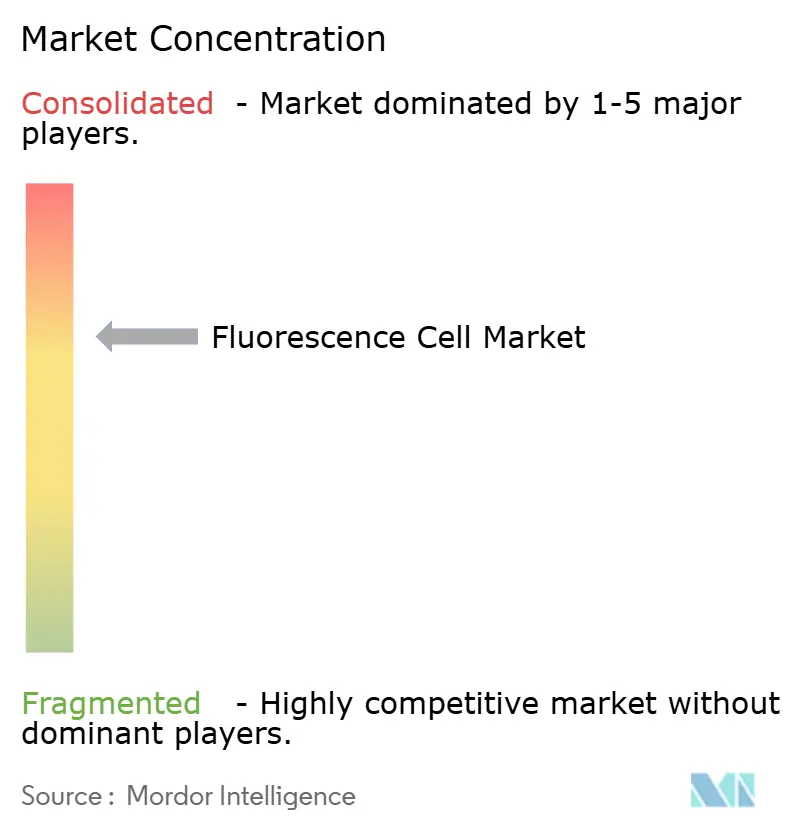
Der Markt für Fluoreszenzzellen weist eine moderate bis hohe Konzentration unter führenden Instrument- und Reagenzienanbietern auf. Thermo Fisher Scientific, Danaher Corporation über Leica Microsystems und Beckman Coulter sowie Becton, Dickinson and Company führen breite Produkt-Ökosysteme an. Diese Unternehmen konkurrieren durch die Bereitstellung integrierter Workflows, die Probenaufbereitung, Bildgebung, Sortierung und Datenanalyse umfassen. Ihre etablierten Servicenetzwerke und regulatorischen Dokumentationen bieten einen Wettbewerbsvorteil, insbesondere für große Laboratorien. Cytek Biosciences, Bruker Corporation und Revvity differenzieren ihre Angebote durch spezialisierte Fähigkeiten in der Vollspektrum-Zytometrie, räumlicher Multi-Omics und High-Content-Screening. Der Wettbewerb im Markt für Fluoreszenzzellen hängt daher sowohl von der Breite des Workflows eines Anbieters als auch von der Tiefe seiner spezialisierten Technologie ab. Der Markt umfasst auch kleinere Anbieter von optischen Zellen und Kalibrierungskomponenten.
Cytek soll im Mai 2025 den Aurora Evo Vollspektrum-Durchflusszytometer einführen. Laut dem Unternehmen wird das System eine doppelt so schnelle Probenerfassung, integrierte Kleinstpartikeldetektion und automatisiertes Plattenladen liefern. Die Markteinführung wird die Fähigkeiten der Aurora-Plattform für Hochdurchsatz- und automatisierungsorientierte Anwendungen erweitern. Im April 2026 soll Bruker Spatial Biology integrierte GeoMx DSP-, CellScape XR- und CosMx SMI-Workflows präsentieren. Das Unternehmen plant auch die Einführung von 208-fachen subzellulären Proteomik-Datensätzen aus CellScape XR. Diese Entwicklungen veranschaulichen, wie räumliche Multi-Omics als Wettbewerbsbereich jenseits der traditionellen Durchflusszytometrie und Mikroskopie entsteht. Unternehmen integrieren zunehmend Instrumente mit Dateninterpretationsfähigkeiten und End-to-End-Workflow-Lösungen.
Carl Zeiss AG und EDGE Biotechnologies sollen im April 2026 eine Zusammenarbeit eingehen, um KI-beschleunigtes Bioimaging für die biopharmazeutische Forschung und Entwicklung voranzutreiben. Die Zusammenarbeit wird sich darauf konzentrieren, Bildgebungsausgaben in quantitative Biologie-Workflows umzuwandeln, was die zunehmende Rolle von Analysesoftware in Produktangeboten unterstreicht. Thermo Fisher Scientific geplante Markteinführung des EVOS S1000 im Februar 2025 wird räumliche Bildgebung ebenfalls mit kompatiblen Reagenzien-Ökosystemen verbinden. Hellma GmbH und Starna Scientific sind in einer eigenen Nische tätig und liefern Präzisions-Optikzellen und Quarzküvetten für die Fluoreszenzspektroskopie-Kalibrierung und Farbstoffcharakterisierung. Ihre Produkte unterstützen das Reagenzien- und Sondensegment des Marktes für Fluoreszenzzellen.
Branchenführer im Markt für Fluoreszenzzellen
Thermo Fisher Scientific Inc.
Danaher Corporation
Becton, Dickinson and Company
Bio-Rad Laboratories, Inc.
PerkinElmer Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- April 2026: Bruker Spatial Biology präsentierte auf der AACR 2026 plattformübergreifende Workflows, die GeoMx DSP, CellScape XR und CosMx SMI verknüpfen, zusammen mit neuen 208-fachen subzellulären Proteomik-Datensätzen aus CellScape XR, die eine multimodale räumliche Biologie-Integration für die quantitative Onkologie-Phänotypisierung ermöglichen.
- April 2026: Carl Zeiss AG und EDGE Biotechnologies (Dänemark) kündigten eine Zusammenarbeit an, um KI-beschleunigtes Bioimaging und quantitative Biologie-Workflows für die Biopharma-Forschung und -Entwicklung zu integrieren, wobei EDGE Fluoreszenzbildgebungsausgaben in entscheidungsunterstützende Daten über Arzneimittelentwicklungsprogramme hinweg umwandelt.
- Februar 2026: Revvity brachte auf der SLAS2026 das Opera Phenix OptIQ High-Content-Screening-System auf den Markt, das eine maximale Kamera-Quanteneffizienz von 95 % gegenüber zuvor 60 % bietet und speziell für die 3D-Organoid-, Lebend-Zell- und Organ-auf-Chip-Fluoreszenzbildgebung in fortgeschrittenen Wirkstoffforschungs-Workflows entwickelt wurde.
- Januar 2026: BD brachte BD Research Cloud 7.0 kommerziell auf den Markt, das den KI-gestützten BD Horizon Panel Maker enthält, der das Design von Durchflusszytometrie-Panels automatisiert, um experimentelle Fehler, verschwendete Proben und nicht reproduzierbare Daten in Immunologie- und Krebsforschungs-Workflows zu reduzieren.


Umfang des globalen Marktberichts für Fluoreszenzzellen
Gemäß dem Berichtsumfang bezeichnet eine Fluoreszenzzelle eine Zelle, die mit fluoreszierenden Farbstoffen oder Proteinen markiert wurde und dadurch in der Lage ist, Licht zu emittieren, wenn sie bestimmten Wellenlängen ausgesetzt wird. Sie wird üblicherweise in der Mikroskopie zur Untersuchung von Zellstruktur und -funktion eingesetzt.
Der Markt für Fluoreszenzzellen ist nach Produkttyp, Technologie, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Fluoreszenzmikroskope, fluoreszenzaktivierte Zellsortierer (FACS), Fluoreszenz-Bildgebungssysteme, Fluoreszenzsonden und Farbstoffe sowie Zubehör und Verbrauchsmaterialien segmentiert. Nach Technologie ist der Markt in Super-Auflösungsmikroskopie, Fluoreszenzlebensdauer-Bildgebungsmikroskopie (FLIM), Konfokalmikroskopie, multispektrale Bildgebung, Quantenpunkttechnologie und andere Technologien segmentiert. Nach Anwendung ist der Markt in Zellbiologie, klinische Diagnostik, pharmazeutische Forschung und andere Anwendungen segmentiert. Nach Endnutzer ist der Markt in akademische und Forschungseinrichtungen, pharmazeutische und biotechnologische Unternehmen, Krankenhäuser und Diagnoselaboratorien sowie andere Endnutzer segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Werte (USD) für alle oben genannten Segmente.
| Fluoreszenzmikroskope |
| Fluoreszenzaktivierte Zellsortierer (FACS) |
| Fluoreszenz-Bildgebungssysteme |
| Fluoreszenzsonden und Farbstoffe |
| Zubehör und Verbrauchsmaterialien |
| Super-Auflösungsmikroskopie |
| Fluoreszenzlebensdauer-Bildgebungsmikroskopie (FLIM) |
| Konfokalmikroskopie |
| Multispektrale Bildgebung |
| Quantenpunkttechnologie |
| Andere Technologien |
| Zellbiologie |
| Klinische Diagnostik |
| Pharmazeutische Forschung |
| Andere Anwendungen |
| Akademische und Forschungseinrichtungen |
| Pharmazeutische und biotechnologische Unternehmen |
| Krankenhäuser und Diagnoselaboratorien |
| Andere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Rest von Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Rest des Nahen Ostens und Afrikas | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika |
| Nach Produkttyp | Fluoreszenzmikroskope | |
| Fluoreszenzaktivierte Zellsortierer (FACS) | ||
| Fluoreszenz-Bildgebungssysteme | ||
| Fluoreszenzsonden und Farbstoffe | ||
| Zubehör und Verbrauchsmaterialien | ||
| Nach Technologie | Super-Auflösungsmikroskopie | |
| Fluoreszenzlebensdauer-Bildgebungsmikroskopie (FLIM) | ||
| Konfokalmikroskopie | ||
| Multispektrale Bildgebung | ||
| Quantenpunkttechnologie | ||
| Andere Technologien | ||
| Nach Anwendung | Zellbiologie | |
| Klinische Diagnostik | ||
| Pharmazeutische Forschung | ||
| Andere Anwendungen | ||
| Nach Endnutzer | Akademische und Forschungseinrichtungen | |
| Pharmazeutische und biotechnologische Unternehmen | ||
| Krankenhäuser und Diagnoselaboratorien | ||
| Andere Endnutzer | ||
| Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Rest von Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Rest des Nahen Ostens und Afrikas | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||


Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für Fluoreszenzzellen bis 2031?
Es wird erwartet, dass der Markt für Fluoreszenzzellen bis 2031 3,14 Milliarden USD aus 2,29 Milliarden USD im Jahr 2026 erreicht, mit einer CAGR von 6,5 %. Dieser Ausblick spiegelt den wachsenden Einsatz der multiplexen Zellanalyse in der Forschung, pharmazeutischen Entwicklung und Labor-Workflows wider, die detaillierte zelluläre Informationen für Screening, Charakterisierung und Bildgebung benötigen.
Welcher Produkttyp hat den größten Umsatzanteil?
Fluoreszenzmikroskope führten den Produktumsatz mit 37,5 % im Jahr 2025 an, unterstützt durch den Einsatz in Forschungs-, pharmazeutischen und Pathologieumgebungen. Zubehör und Verbrauchsmaterialien sollen mit einer CAGR von 8,6 % die am schnellsten wachsende Produktgruppe sein, da installierte Instrumente kompatible Farbstoffe, Sonden, Platten und Verbrauchsmaterialien für wiederkehrende experimentelle Arbeiten benötigen.
Welche Technologie wächst am schnellsten?
Die Super-Auflösungsmikroskopie soll bis 2031 mit einer CAGR von 7,8 % expandieren, da sie detaillierte, informationsreiche Bildgebungsanwendungen unterstützt. Die Fluoreszenzlebensdauer-Bildgebungsmikroskopie war die größte Technologiegruppe mit einem Anteil von 31,7 % im Jahr 2025 und kann Sondensignale von schwieriger Gewebs-Autofluoreszenz in komplexen Proben unterscheiden.
Warum erhöhen pharmazeutische Anwender ihre Fluoreszenzanschaffungen?
Die pharmazeutische Forschung soll mit einer CAGR von 8,5 % wachsen, unterstützt durch phänotypisches Screening, Organoid-Modelle und quantitative Zellanalyse. Pharmazeutische und biotechnologische Unternehmen sollen mit einer CAGR von 9,3 % wachsen, da der Bedarf an kontrolliertem Testen in der Arzneimittelentwicklung, Zelltherapie, Herstellung, Reinheitsbewertung und Potenz-Prüf-Workflows zunimmt.
Welche Region expandiert am schnellsten?
Der Asien-Pazifik-Raum soll bis 2031 mit einer CAGR von 7,7 % wachsen, unterstützt durch biomedizinische Forschung und pharmazeutische Aktivitäten in China und Indien. Nordamerika blieb mit einem Anteil von 41,7 % im Jahr 2025 die größte Region aufgrund seiner Forschungsinfrastruktur, Förderprogramme, biopharmazeutischen Basis, etablierter Gerätebeschaffungskanäle und vernetzter Anbieternetze.
Was begrenzt die breitere Einführung der Fluoreszenzzellanalyse?
Hohe Kapital- und Lebenszykluskosten, Photobleichen, Phototoxizität, Autofluoreszenz, Bedienerbedarf und Validierungsanforderungen können die Einführung verlangsamen. Gemeinsam genutzte Einrichtungen, Laborautomatisierung, softwaregestützte Analyse, kompatible Servicevereinbarungen und etablierte Laborprotokolle können Laboratorien dabei helfen, Zugangshürden, technische Einschränkungen und komplexe Workflow-Anforderungen in vielen Laborumgebungen mit schwierigen Proben zu bewältigen.
Seite zuletzt aktualisiert am:



