
Tamanho e Participação do Mercado de Medidores de Vazão
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
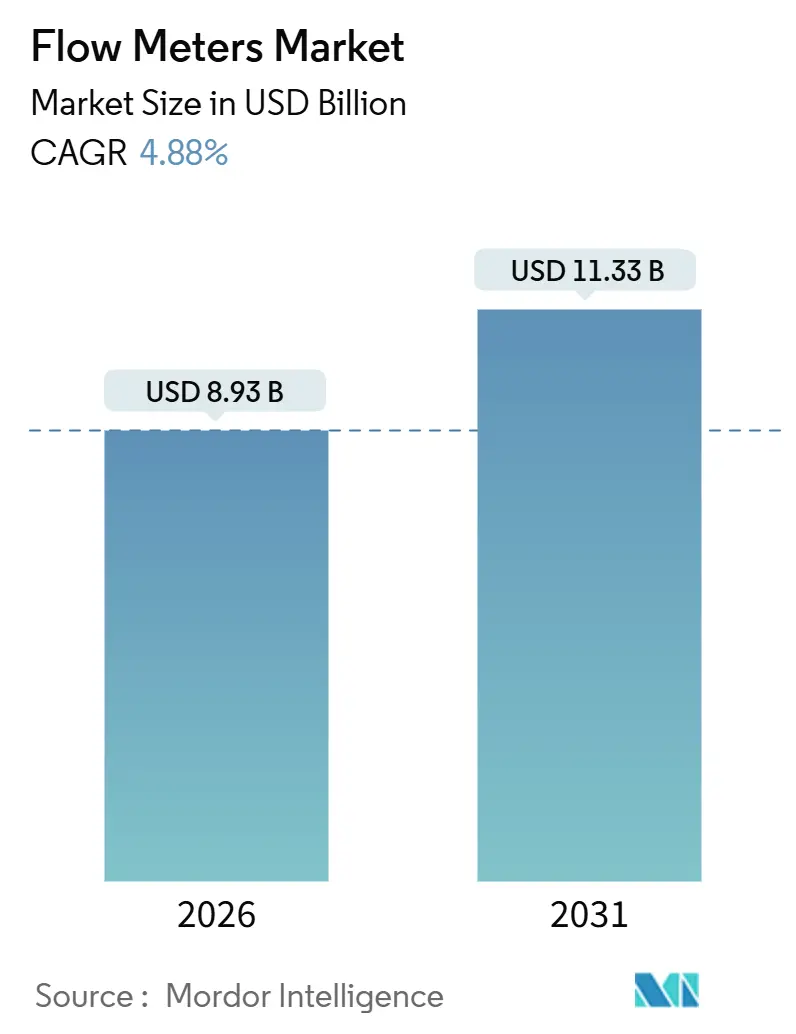
| Tamanho do Mercado (2026) | 8.93 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.33 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.88 % |
| Mercado de Crescimento Mais Rápido | Europa |
| Maior Mercado | Ásia-Pacífico |
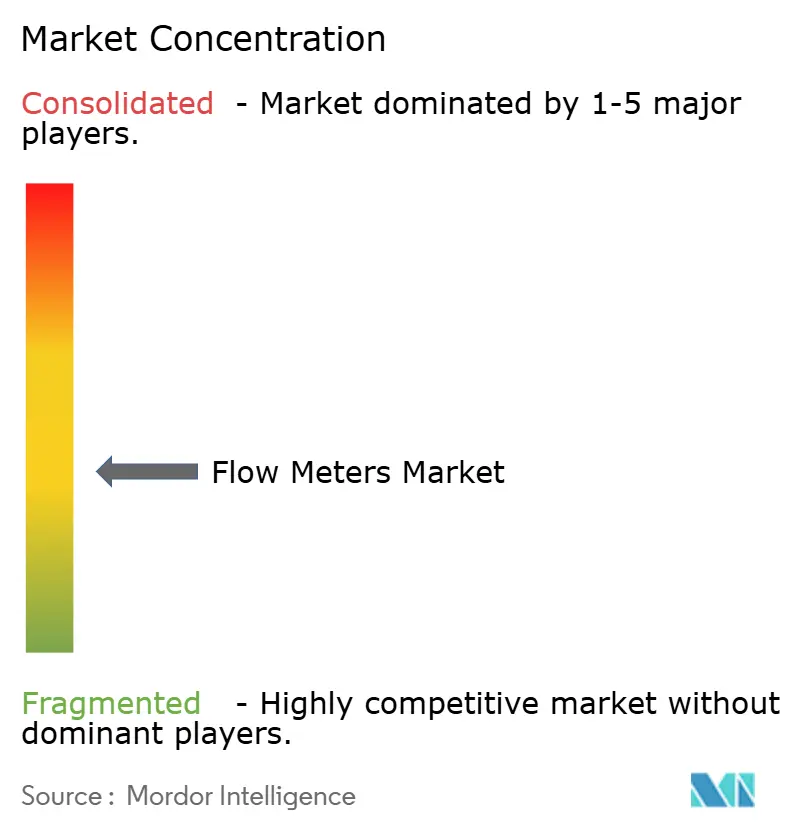
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Medidores de Vazão por Mordor Intelligence
O tamanho do mercado de medidores de vazão é avaliado em USD 8,93 bilhões em 2026 e está projetado para atingir USD 11,33 bilhões até 2031, refletindo um CAGR de 4,88% ao longo do período de previsão. Os ganhos são impulsionados por investimentos acelerados em mistura de hidrogênio, captura de carbono e bioprocessamento de uso único, que exigem precisão além do alcance dos medidores volumétricos legados. Os instrumentos Coriolis e térmicos baseados em massa estão, portanto, se expandindo duas vezes mais rápido do que os projetos de pressão diferencial e turbina, enquanto a tecnologia ultrassônica está ganhando terreno em gasodutos de transferência de custódia. Mudanças paralelas nos critérios dos compradores — do custo do hardware para o custo total de propriedade — estão levando concessionárias e produtores químicos a adotarem medidores com análises integradas e diagnósticos preditivos. As estratégias competitivas agora giram em torno da compatibilidade com gêmeos digitais, implantação em campo com bateria e certificações de segurança cibernética, que desbloqueiam receita incremental de assinaturas de software e serviços de calibração.
Principais Conclusões do Relatório
- Por tecnologia, os medidores de vazão de massa capturaram 29,1% da participação de receita em 2025, enquanto os projetos Coriolis e térmicos avançam a um CAGR de 7,4% até 2031
- Por montagem, os medidores em linha detinham 48,2% da participação de mercado de medidores de vazão em 2025, ao passo que as instalações de fixação externa estão previstas para crescer a um CAGR de 5,9% até 2031
- Por tipo de fluido, as aplicações de líquido representaram 65,6% do tamanho do mercado de medidores de vazão em 2025; a medição de gás está projetada para crescer a um CAGR de 6,2% no período 2026-2031
- Por usuário final, as concessionárias de água e esgoto lideraram com 29,4% da receita em 2025 e estão se expandindo a um CAGR de 6,7%, superando o crescimento de petróleo e gás de 4,1%
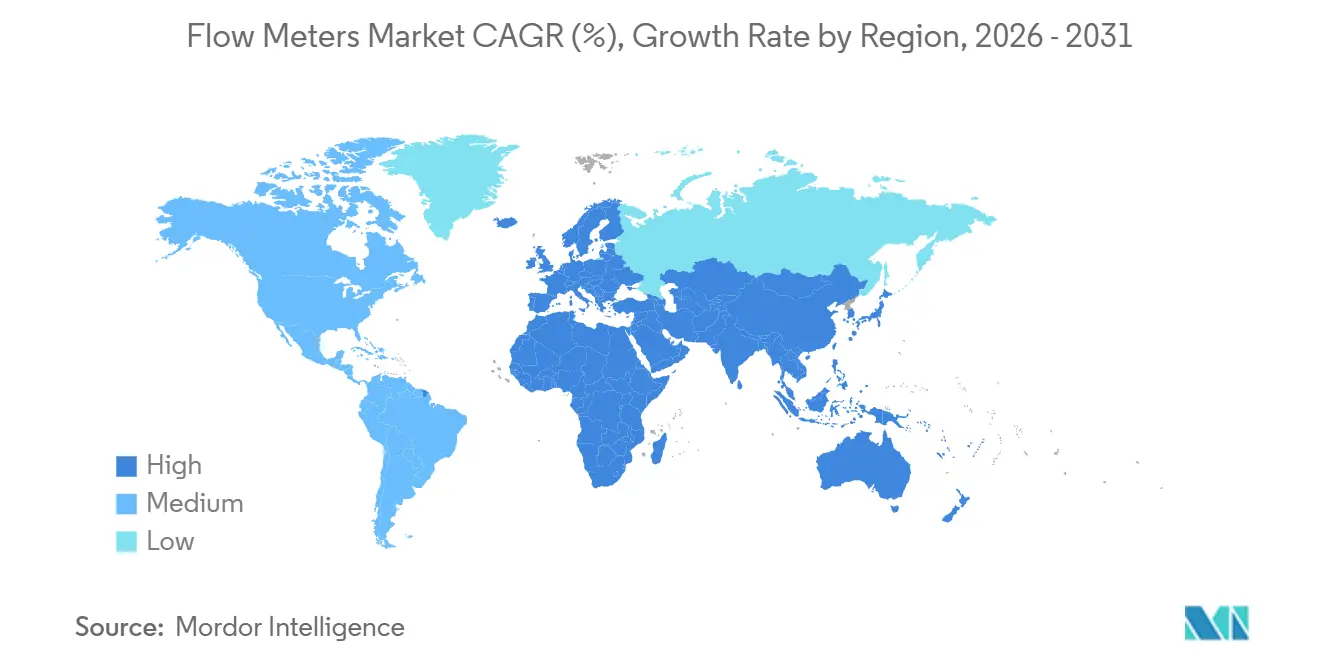
- Por geografia, a Ásia-Pacífico gerou 38,9% da receita de 2025; a Europa é a geografia de crescimento mais rápido com um CAGR de 5,3% previsto até 2031
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Automação de Processos Habilitada por IoT para Análise de Vazão em Tempo Real | +1.2% | Global, com Ásia-Pacífico e Europa liderando a adoção | Médio prazo (2-4 anos) |
| Investimentos Globais em Infraestrutura de Água e Esgoto | +1.0% | América do Norte, Europa, Ásia-Pacífico (China, Índia) | Longo prazo (≥ 4 anos) |
| Mandatos de Conformidade de Segurança e Precisão no Setor de Energia | +0.8% | Europa, América do Norte, Oriente Médio | Curto prazo (≤ 2 anos) |
| Demanda em Brownfield por Retrofits de Fixação Externa com Bateria | +0.6% | América do Norte, Europa (petróleo e gás, químicos) | Médio prazo (2-4 anos) |
| Necessidades de Medição de Fluxo Multifásico em Projetos de CCUS | +0.5% | Europa, América do Norte, Oriente Médio | Longo prazo (≥ 4 anos) |
| Implementação de Medidores Inteligentes para Aquecimento/Resfriamento Urbano | +0.4% | Europa (Alemanha, Dinamarca, Polônia), China | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Automação de Processos Habilitada por IoT para Análise de Vazão em Tempo Real
Instalações industriais estão modernizando medidores para que cada dispositivo se torne um nó de computação de borda entregando fluxos de dados em intervalos de um segundo. Plataformas como o Yokogawa OpreX analisam deriva e cavitação, ajustando automaticamente as válvulas de controle para manter pontos de ajuste de ±0,5%[1]. As linhas de fabricação contínua farmacêutica dependem dos mesmos circuitos de retroalimentação para permanecer dentro das diretrizes de tecnologia analítica de processos da Agência de Alimentos e Medicamentos dos Estados Unidos. A Siemens AG divulgou que análises preditivas incorporadas em seus medidores ultrassônicos reduziram o tempo de inatividade não programado em plantas químicas em 22% em 2025. A visibilidade em tempo real também se conecta a softwares empresariais; um produtor europeu de bebidas integrou medidores eletromagnéticos ao SAP S/4HANA e reduziu o desperdício de matéria-prima em 14%.
Investimentos Globais em Infraestrutura de Água e Esgoto
Concessionárias que perdem entre 25% e 40% da água tratada por vazamentos estão substituindo medidores mecânicos por alternativas ultrassônicas e eletromagnéticas com bateria. A China destinou CNY 150 bilhões (USD 21 bilhões) em 2025 para digitalizar redes em 100 cidades. A Missão Jal Jeevan da Índia introduziu medidores pré-pagos que reduziram a água não faturada de 42% para 28% em Jaipur em 18 meses. Nos Estados Unidos, USD 55 bilhões da Lei de Infraestrutura Bipartidária canalizam financiamento para instalações de medição avançada com dados por hora[2]. Estimativas de consultorias europeias indicam potencial de recuperação de EUR 8 bilhões anuais se medidores inteligentes eliminarem perdas não detectadas.
Mandatos de Conformidade de Segurança e Precisão no Setor de Energia
Revisões nas normas internacionais de transferência de custódia exigem precisão de ±0,2% para medição de gás natural liquefeito, desempenho que somente dispositivos Coriolis e ultrassônicos de múltiplos percursos atingem. A Noruega ordenou que plataformas offshore adicionassem medidores redundantes com autodiagnóstico após uma discrepância de receita no campo Troll. A Saudi Aramco está instalando 1.200 pontos de transferência fiscal com unidades Coriolis da Emerson Electric Co. para evitar penalidades associadas à deriva além de ±0,15%. As regulamentações de integridade de dutos dos Estados Unidos agora obrigam os operadores de líquidos perigosos a instalar algoritmos de detecção de vazamentos, acelerando a adoção de medidores ultrassônicos de fixação externa que dispensam soldagem.
Demanda em Brownfield por Retrofits de Fixação Externa com Bateria
Refinarias e plantas químicas envelhecidas raramente toleram longas paralisações, por isso preferem medidores de fixação externa não invasivos que dispensam licenças de trabalho a quente. O OPTISONIC 8300 da KROHNE Messtechnik GmbH oferece vida útil de bateria de 10 anos e conectividade LoRaWAN, permitindo instalação rápida em áreas classificadas. Um complexo petroquímico na Costa do Golfo reduziu os gastos com retrofit para USD 340.000, em comparação com USD 1,8 milhão para opções em linha, ao eliminar andaimes e despressurização. A unidade portátil Proline da Endress+Hauser AG registra dados 15 minutos após a chegada, um ritmo valorizado para solução de problemas e validações de segurança funcional. As normas IEC 61508 atualizadas agora reconhecem a tecnologia de fixação externa para funções de Nível de Integridade de Segurança 2, abrindo portas em instalações nucleares e farmacêuticas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto CAPEX de Medidores Coriolis e Ultrassônicos Avançados | -0.7% | Global, agudo na América do Sul, África e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada em Calibração e Manutenção | -0.5% | América do Norte, Europa, Oriente Médio | Médio prazo (2-4 anos) |
| Exposição à Segurança Cibernética de Medidores Inteligentes Sem Fio | -0.3% | Global, com preocupação elevada na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Escassez de Semicondutores para Transdutores Ultrassônicos | -0.4% | Global, fornecimento concentrado em Taiwan e Coreia do Sul | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX de Medidores Coriolis e Ultrassônicos Avançados
Os preços de aquisição são de três a dez vezes mais altos do que as alternativas eletromagnéticas ou de vórtice, levando concessionárias com restrições de caixa a adiar atualizações. Um medidor Coriolis de 4 polegadas pode custar entre USD 12.000 e USD 18.000, em comparação com USD 2.500 a USD 4.000 para um equivalente eletromagnético[3]. A montagem especializada, o isolamento de vibração e as etapas de zeragem acrescentam mais USD 3.000 a USD 5.000 ao comissionamento. A economia do ciclo de vida favorece medidores premium, mas as equipes de compras frequentemente se concentram nos orçamentos iniciais. Ofertas de medidor como serviço baseadas em assinatura estão surgindo para converter despesas de capital em despesas operacionais e acelerar a adoção.
Exposição à Segurança Cibernética de Medidores Inteligentes Sem Fio
Credenciais codificadas fixamente e canais de firmware não criptografados desencadearam múltiplos avisos. O alerta da CISA de 2025 listou 14 modelos vulneráveis de seis fornecedores. Um ransomware alterou dados de vazão em uma concessionária de água europeia, forçando uma ordem de fervura de água por 48 horas e evidenciando os riscos para a saúde pública. A ISA/IEC 62443 agora exige comunicação criptografada, inicialização segura e controles de acesso baseados em função, mas apenas 31% dos medidores instalados atendem ao padrão. Os fornecedores responderam incorporando módulos de segurança de hardware; a Schneider Electric SE adicionou suporte a TPM 2.0 e VPN WireGuard a um custo incremental de USD 800 por dispositivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
Requisitos de Precisão Impulsionam a Adoção de Medidores de Vazão de MassaOs métodos baseados em massa responderam por USD 2,6 bilhões em 2025 e estão avançando a um CAGR de 7,4%. O mercado de medidores de vazão se beneficia à medida que a mistura de hidrogênio e o sequestro de captura de carbono exigem medição direta de massa imune a variações de densidade. Os medidores Coriolis tornaram-se a escolha padrão para transferência de custódia de CO₂ liquefeito, ilustrado pelo projeto Northern Lights CCS na Noruega, que opera a 100 bar com incerteza de ±0,05%. Os projetos ultrassônicos estão substituindo turbinas na distribuição de gás porque mantêm precisão de ±1,5% quando o hidrogênio atinge 20% do volume.
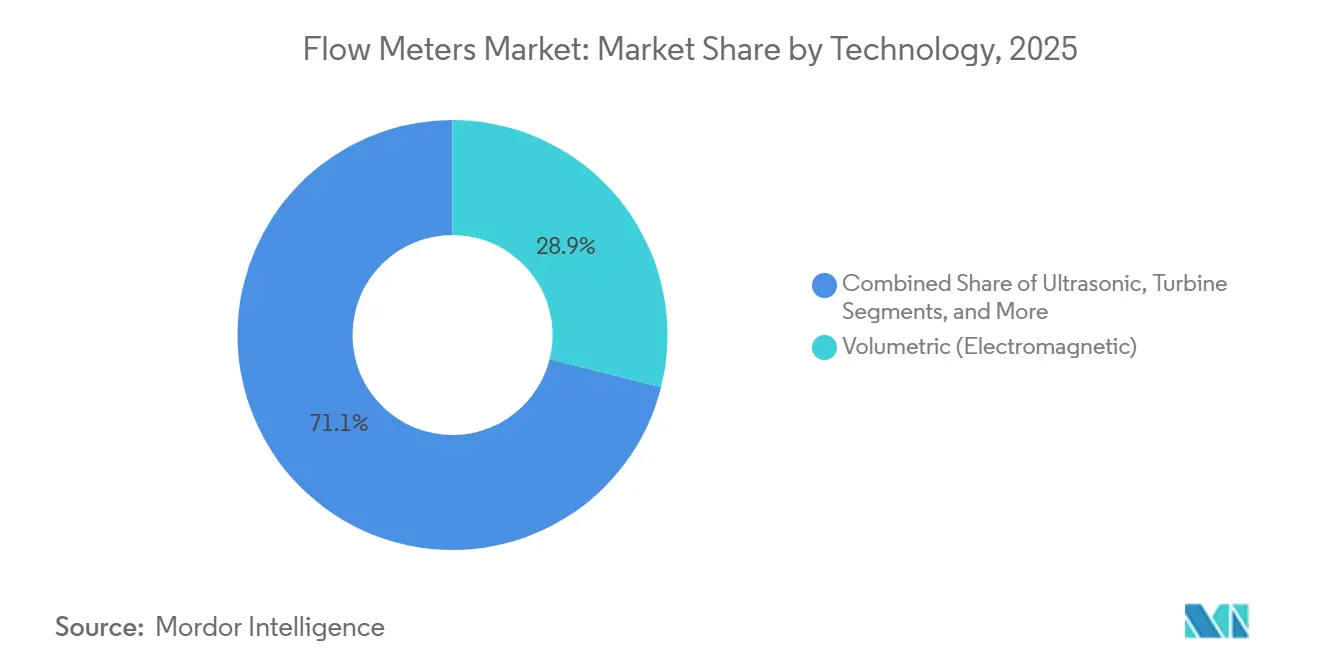
As tecnologias volumétricas ainda detêm 28,9% da receita de 2025, ancoradas por medidores eletromagnéticos em redes de água municipais. As placas de orifício de pressão diferencial continuam comuns em linhas de vapor, embora exijam de 10 a 20 diâmetros de tubulação reta. Os sensores de massa térmica estão se desenvolvendo em circuitos de biogás e ar comprimido, onde baixas vazões comprometem o desempenho da turbina. As unidades de deslocamento positivo persistem em dispensação de combustível e dosagem de líquidos viscosos. Os medidores de vórtice oferecem uma opção de preço médio e baixa manutenção para vapor em usinas de energia. Coletivamente, essas tendências ressaltam uma rotação estrutural dentro da indústria de medidores de vazão em direção a dispositivos de alta precisão e autodiagnóstico que se integram perfeitamente com softwares de gêmeos digitais.

Por Montagem/Instalação:
Retrofits Não Invasivos Ganham ImpulsoO hardware em linha representou 48,2% da receita de 2025, mas está crescendo a um ritmo mais lento de 4,2% porque os locais de brownfield enfrentam penalidades por tempo de inatividade quando as tubulações são cortadas. As variantes de fixação externa, por outro lado, estão se expandindo a 5,9% e permitem a instalação sem despressurização. Um operador midstream norte-americano retrofitou 120 linhas em oito semanas usando dispositivos ultrassônicos de fixação externa a um custo 62% menor do que as alternativas em linha. As sondas de inserção, que penetram mas não substituem seções de tubulação, estão encontrando nichos em grandes adutoras de água.
As inovações em baterias estendem a vida útil em campo para 10 a 15 anos, permitindo que os medidores atuem como nós IoT sem fio. A certificação de segurança funcional para o Nível de Integridade de Segurança 2 ampliou o mercado endereçável para plantas nucleares e farmacêuticas. Ainda assim, os pontos de transferência de custódia continuam a depender de medidores em linha que oferecem certeza de ±0,1%. O mercado de medidores de vazão agora se segmenta pela tolerância tanto quanto pela mecânica, com os usuários finais equilibrando custo, precisão e prevenção de tempo de inatividade.
Por Tipo de Fluido:
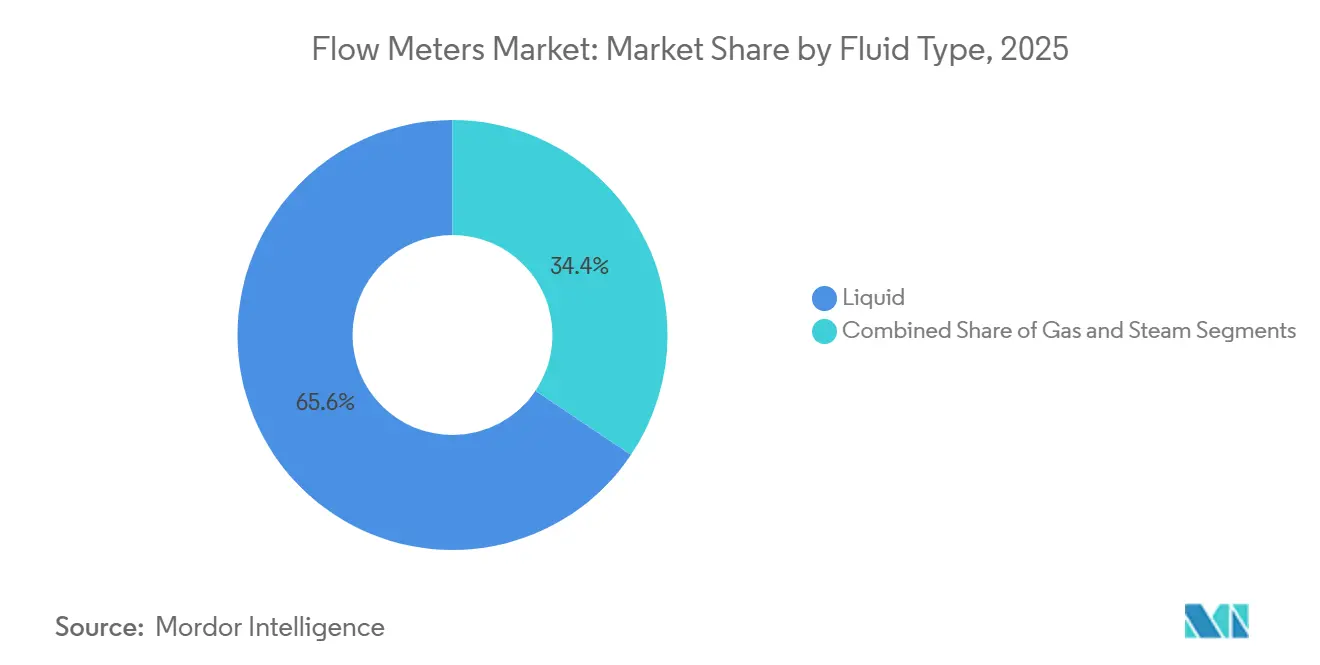
A Medição de Gás Acelera com Hidrogênio e GNLAs aplicações com líquidos geraram 65,6% da receita de 2025, mas a medição de gás está crescendo mais rapidamente, a 6,2% até 2031. A regulamentação alemã de mistura de hidrogênio exige a substituição de 2,3 milhões de medidores de turbina por modelos ultrassônicos até 2028. O projeto HyWay27 dos Países Baixos instalará mais de 300 medidores ultrassônicos para monitorar fluxos de hidrogênio puro em pressão de distribuição. O mercado de medidores de vazão ultrassônicos inclui instrumentos implantados para medir o fluxo de hidrogênio em redes de distribuição. Os terminais de exportação de GNL estão implantando ultrassônicos de múltiplos percursos para manter uma precisão de ±0,15% de -162 °C a +50 °C.
A medição de vapor também apresenta impulso à medida que os operadores de aquecimento urbano migram de placas de orifício para sensores de vórtice, reduzindo a queda de pressão e a manutenção. No segmento de líquidos, a indústria farmacêutica está adotando medidores de Coriolis de uso único que eliminam a validação de limpeza, enquanto os processadores de alimentos optam por unidades eletromagnéticas higiênicas para ciclos de limpeza no local. O mercado de medidores de vazão abrange, portanto, extremos de temperatura, desde o GNL criogênico até o vapor em ebulição, evidenciando a amplitude dos requisitos tecnológicos.
Por Indústria de Uso Final:
Concessionárias Ancoram a Demanda, Enquanto o Petróleo a Montante DesaceleraAs concessionárias de água e esgoto controlaram 29,4% das vendas de 2025 e estão avançando a 6,7% à medida que as metas de redução de vazamentos se tornam mais rigorosas em todo o mundo. O petróleo e gás permanece significativo, mas fica atrás com um CAGR de 4,1% à medida que o capital se desloca da exploração para atualizações de medição midstream. Plantas químicas adotam medidores Coriolis para precisão em batelada e economia de matérias-primas. Usinas de energia implantam sensores de vórtice em circuitos de vapor e unidades ultrassônicas em sistemas de água de resfriamento. Plantas de alimentos e bebidas especificam projetos Coriolis e eletromagnéticos certificados pela 3-A para encurtar os ciclos de limpeza no local.
As instalações farmacêuticas e de biotecnologia são um nicho de alto crescimento, recorrendo a medidores de uso único que evitam a contaminação cruzada em linhas de bioprocessamento contínuo. Os setores de metais e mineração dependem de robustas unidades eletromagnéticas para polpa abrasiva, enquanto as fábricas de celulose e papel medem tanto o vapor quanto a água de processo. Esses casos de uso específicos por setor diversificam coletivamente os fluxos de receita, tornando o mercado de medidores de vazão menos dependente do ciclo do petróleo do que há uma década.
Análise Geográfica
Mercado de Medidores de Fluxo da APAC
A Ásia-Pacífico respondeu por 38,9% da receita de 2025, impulsionada pela iniciativa de água inteligente de CNY 150 bilhões da China e pelos mandatos de detecção de vazamentos da Índia. O Japão utiliza análises de computação de borda em plantas químicas e de eletrônicos, enquanto a Coreia do Sul instala sensores de massa térmica em fábricas de semicondutores em expansão. O crescimento também reflete grandes projetos piloto de dutos de hidrogênio na Austrália e a expansão das exportações de GNL na Malásia.
Mercado de Medidores de Fluxo da Europa
Prevê-se que a Europa lidere o crescimento com um CAGR de 5,3%. A regra de mistura de hidrogênio da Alemanha migra milhões de medidores para a tecnologia ultrassônica, as redes de aquecimento urbano da Dinamarca instalam medidores de calor para cumprir os regulamentos de eficiência energética da União Europeia, e o Reino Unido persegue uma meta de redução de 50% nas perdas que estimula a aquisição de medidores inteligentes. Além disso, os projetos de CCS da Noruega e as estações de hidrogênio da França aceleram a demanda por dispositivos Coriolis de transferência de custódia.
Mercado de Medidores de Fluxo das Américas e do Oriente Médio e África
A América do Norte cresce a 4,6%, à medida que os Estados Unidos direcionam 55 bilhões de USD para a infraestrutura hídrica e os operadores de petróleo midstream modernizam os medidores de custódia. O Oriente Médio investe fortemente em dessalinização, utilizando dispositivos eletromagnéticos para monitorar a água de alimentação e a salmoura. As perspectivas da América do Sul melhoram após as privatizações de concessionárias brasileiras desbloquearem o financiamento de medidores inteligentes, enquanto a África apresenta progresso seletivo com instalações municipais pré-pagas na África do Sul e medidores piloto de fornecimento em massa na Nigéria. Coletivamente, esses programas regionais sustentam uma ampla base global para o mercado de medidores de fluxo.
Panorama regulatório
Os arcabouços de metrologia legal e conformidade ambiental estão tornando mais rigorosos os requisitos de precisão, instalação e verificação em aplicações de água, combustíveis líquidos e processos. Na medição de água, a Organização Internacional de Metrologia Legal avançou a família OIML R 49 em outubro de 2024 (incluindo o formato de relatório de avaliação de tipo R 49-4:2024), e a ISO publicou a ISO 4064-5:2025, abrangendo os requisitos de instalação de medidores de água. Essas atualizações aumentam a carga de conformidade sobre as práticas de design, documentação e implantação em campo dos medidores.
Nos Estados Unidos, os controles de metrologia continuam ancorados no NIST Handbook 44 (atualizado em janeiro de 2026). A EPA dos EUA também emitiu múltiplas aprovações de Protocolo de Medição Alternativo para abordagens específicas de medição de fluxo em programas regulados de combustíveis, incluindo aprovações de AMP em 2024 abrangendo medidores de gás ultrassônicos e configurações de placa de orifício. Na Arábia Saudita, por meio da SASO, a verificação de medidores de fluxo importados está migrando para verificações mais centradas em dados, reforçando a demanda por instrumentos digitalmente habilitados e caminhos de calibração validados por meio de laboratórios reconhecidos.
Análise da cadeia de valor
A cadeia de valor dos medidores de fluxo começa com o fornecimento upstream de elementos sensores (transdutores ultrassônicos, bobinas para medidores eletromagnéticos e componentes de pressão e temperatura), usinagem de precisão e ligas especiais para partes molhadas, eletrônica (microcontroladores e módulos de comunicação) e software ou firmware para diagnósticos e conectividade segura. As atividades midstream incluem design de medidores, montagem, calibração e testes de tipo, geralmente alinhados às práticas de laboratório ISO 17025. A distribuição então segue por canais diretos de OEM e integradores de instrumentação que agrupam medidores em projetos DCS/SCADA para concessionárias, empresas químicas, petróleo e gás, e energia.
A captura de valor downstream vem cada vez mais de configuração, comissionamento e suporte de ciclo de vida, como verificação, fortalecimento de cibersegurança e integração em sistemas de dados de planta. Parcerias estratégicas destacam essa mudança: a parceria entre Endress+Hauser e SICK, efetiva a partir de janeiro de 2025 (via Endress+Hauser SICK GmbH+Co. KG), fortalece as capacidades de análise e medição de gás, enquanto Emerson e TotalEnergies (julho de 2025) focaram na implantação de infraestrutura de dados industriais para operacionalizar dados de medição em escala. O desenvolvimento tecnológico também está trazendo ofertas não intrusivas e voltadas para retrofit mais profundamente na cadeia, incluindo a colaboração entre Expro e Petrobras (dezembro de 2024) em um conceito de medidor de fluxo clamp-on para ambientes desafiadores de produção com fluxo em golfadas (slug flow).
Cenário Competitivo
Os cinco principais fornecedores — Emerson Electric Co., Endress+Hauser AG, ABB Ltd, Siemens AG e Yokogawa Electric Corporation — detêm coletivamente cerca de 40% da receita, um nível que classifica o mercado de medidores de vazão como moderadamente concentrado. A Emerson Electric Co. aprofundou seu portfólio de software ao adquirir a NI Corporation por USD 8,2 bilhões, adicionando a integração do LabVIEW e do TestStand aos seus medidores Micro Motion. A Endress+Hauser AG incorpora o autodiagnóstico Heartbeat nas linhas Coriolis e eletromagnéticas, estendendo os intervalos de calibração de um para três anos. A ABB Ltd agora agrupa medidores com seus conjuntos de controle digital Ability, fidelizando clientes por meio da automação integrada.
Empresas chinesas como a Sinomeasure reduzem os preços em até 40%, forçando os fornecedores tradicionais a se diferenciar por meio de segurança cibernética, análises preditivas e certificações verticais específicas. Inovadores de nicho como a Bronkhorst High-Tech BV visam a microfluídica nos mercados de semicondutores e ciências da vida, usando sensores térmicos MEMS que medem fluxos submilimétricos. Os registros de patentes para perfilagem de fluxo por inteligência artificial subiram para 127 na Europa em 2025, com a Siemens AG e a Emerson Electric Co. liderando. No geral, a diferenciação está migrando do design mecânico para o software embarcado, redes de serviço e credenciais de conformidade.
Líderes da Indústria de Medidores de Vazão
-
Yokogawa Electric Corporation
-
ABB Ltd
-
Siemens AG
-
Bronkhorst High-Tech BV
-
Honeywell International Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Medidores de Vazão Empresas cobertas neste relatório
- Azbil Corporation
- Badger Meter Inc.
- Bronkhorst High-Tech BV
- Brooks Instrument (ITW)
- Christian Bürkert GmbH and Co. KG
- Danfoss A/S
- Dwyer Instruments LLC
- Emerson Electric Co.
- Endress+Hauser AG
- Honeywell International Inc.
- Keyence Corporation
- KROHNE Messtechnik GmbH
- Schneider Electric SE
- Sensirion AG
- Siemens AG
- SICK AG
- TSI Incorporated
- Yokogawa Electric Corporation
- ABB Ltd
Oportunidades de mercado e perspectivas futuras
Está surgindo um espaço claro em torno de medidores de fluxo que funcionam como dispositivos de campo em rede, em vez de instrumentos autônomos, especialmente onde plantas e concessionárias estão atualizando pontos de medição sem paradas prolongadas. Os compradores estão padronizando comunicações digitais (HART, Modbus, Foundation Fieldbus e Industrial Ethernet) para conectar dados de fluxo a plataformas DCS/SCADA e de análise. O Ethernet-APL também está sendo adotado em casos que exigem segurança intrínseca e transmissão de dados de alta velocidade por cabeamento de dois fios.
Essa tração é visível em grandes sítios de processo, como o anúncio de julho de 2026 da ABB para medidores de fluxo eletromagnéticos ProcessMaster FEP600 com conectividade Ethernet-APL para a Zhejiang Petroleum & Chemical, destinados a uma instalação petroquímica na China. Essa implantação sugere que os requisitos de conectividade estão se tornando parte da seleção de instrumentos em escala. Uma oportunidade de curto prazo também está nos casos de uso de verificação e segurança impulsionados por conformidade, onde certificações de segurança funcional e expectativas de validação mais frequente ou contínua levam os usuários finais a dispositivos com autodiagnóstico e certificados, enquanto os fornecedores expandem capacidade e presença de localização, incluindo investimentos em fabricação focados na Índia para medidores eletromagnéticos e ultrassônicos, para melhorar prazos de entrega e resiliência para clientes de concessionárias e processos.
Desenvolvimentos industriais recentes em Mercado de Medidores de Vazão
- Julho de 2026: A ABB anunciou um pedido da Zhejiang Petroleum & Chemical para fornecer medidores de fluxo eletromagnéticos ProcessMaster FEP600 com conectividade Ethernet-APL para uma grande instalação de produção petroquímica na China. A implantação destaca como a conectividade Ethernet de alta velocidade e intrinsecamente segura está se tornando parte das especificações convencionais para projetos de automação de processos em instalações existentes e novas.
- Julho de 2025: A Yokogawa concluiu a primeira entrega de medidores de fluxo magnéticos AXG em Pune, na Índia, por meio de sua subsidiária Adept Fluidyne. O marco fortalece a capacidade local de fabricação e entrega para aplicações de água utilitária e industrial, ajudando a reduzir os prazos de entrega e apoiar a execução de projetos regionais.
- Fevereiro de 2024: A Yokogawa finalizou um acordo para adquirir a Adept Fluidyne, uma fabricante indiana, para expandir sua presença de fabricação de medidores de fluxo magnéticos na Índia. A medida apoia produção e cobertura de serviços mais próximas do cliente em um mercado onde grandes programas de água e esgoto estão impulsionando maiores volumes de implantações de medição eletromagnética.
Mercado de Medidores de Vazão Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Para esta metodologia, o mercado de medidores de vazão abrange a receita proveniente de dispositivos recém-fabricados que medem o fluxo volumétrico ou mássico de líquidos ou gases em tubulações fechadas, comercializados em ambientes industriais e de utilidades.
Exclusões de escopo: Excluímos equipamentos recondicionados, sensores de vazão independentes sem processamento de sinal integrado, frotas de aluguel e contratos de calibração ou manutenção pós-venda.
Visão Geral da Segmentação
- Por Tecnologia
- Volumétrico
- Pressão Diferencial
- Eletromagnético
- Ultrassônico
- Turbina
- Deslocamento Positivo
- Vórtice
- Massa
- Coriolis
- Massa Térmica
- Volumétrico
- Por Montagem/Instalação
- Em Linha
- Fixação Externa/Clamp-On
- Inserção
- Por Tipo de Fluido
- Líquido
- Gás
- Vapor
- Por Indústria de Uso Final
- Petróleo e Gás
- Água e Esgoto
- Químico e Petroquímico
- Geração de Energia
- Alimentos e Bebidas
- Celulose e Papel
- Farmacêuticos e Biotecnologia
- Metais e Mineração
- Outras Indústrias de Uso Final
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Índia
- Japão
- Coreia do Sul
- Austrália e Nova Zelândia
- Restante da Ásia-Pacífico
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Turquia
- Restante do Oriente Médio
- África
- África do Sul
- Nigéria
- Egito
- Restante da África
- América do Norte
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
O trabalho documental começa pela definição de um limite claro para o que é considerado uma venda de medidor de vazão, seguido pela verificação de sinais de demanda que explicam onde os medidores são instalados e substituídos. Geralmente recorremos a fontes públicas, como materiais do programa de água e esgoto da Agência de Proteção Ambiental dos EUA (EPA), séries de dados de uso de água do USGS, estatísticas de energia da EIA, dados de produção industrial do Eurostat e fluxos comerciais do UN Comtrade para categorias de instrumentação.
Também utilizamos relatórios anuais de fornecedores, apresentações a investidores e publicações técnicas de renome para compreender os mix de produtos e as faixas de preço típicas por tecnologia de medidor. Quando agrega valor, demonstrações financeiras padronizadas de empresas e um banco de dados de embarques de importação e exportação em nível de remessa são utilizados para verificar o momentum regional de instrumentos industriais. Os exemplos acima são ilustrativos, e muitas outras fontes foram utilizadas para coletar dados, validar premissas e esclarecer questões em aberto.
Entrevistas Primárias e Pesquisas
O trabalho primário concentra-se em validar qual parcela da demanda é de novas instalações versus substituição, e como o comportamento de compra difere entre indústrias de processo e concessionárias. Conversamos com participantes em funções de fabricação e de canal, e em seguida cruzamos as respostas entre APAC, EMEA e as Américas, de modo a separar os níveis de preços regionais e os padrões de adoção das tendências gerais de volume.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Primeiro nível: 31% | CXOs: 16% | APAC: 48% |
| Nível intermediário: 51% | Líderes funcionais/de unidade: 33% | EMEA: 31% |
| Participantes menores: 18% | Gerentes: 51% | Américas: 21% |
Dimensionamento de Mercado e Previsão
Nosso modelo central utiliza um dimensionamento de cima para baixo construído a partir de sinais de produção industrial e investimento em utilidades, que são então traduzidos em demanda por medidores com base nos ciclos de substituição da base instalada e na intensidade de novos projetos por uso final. Para manter o resultado fundamentado, corroboramos os totais com aproximações seletivas de baixo para cima, como o preço médio de venda (ASP) amostrado por tipo de medidor multiplicado pelos volumes unitários estimados a partir de verificações de canal, seguidos de ajustes quando as duas perspectivas divergem.
Alguns insumos relevantes para medidores de vazão incluem tendências de gastos em tratamento de águas residuais e dutos, níveis de produção da indústria de processo, o intervalo típico de substituição para pontos de medição críticos, a mudança de mix em direção a tecnologias de maior valor (por exemplo, Coriolis e ultrassônico em determinados casos de uso) e a dispersão regional de preços impulsionada por especificações e certificações. As previsões são elaboradas por meio de análise de cenários, em que indicadores macroeconômicos e planos de capex setorial definem o caminho da demanda, e o feedback das entrevistas auxilia na escolha de trajetórias realistas de adoção e precificação. Quando os dados são escassos para um país ou aplicação de nicho, as lacunas são tratadas com o uso de setores proxy e intensidade comercial, testando em seguida as contagens unitárias implícitas em relação ao que os especialistas consideram viável para aquele mercado.
Ciclo de Validação de Dados e Atualização
A validação é realizada verificando se os volumes unitários implícitos, as faixas de ASP e as divisões regionais permanecem consistentes com sinais independentes, como a direção da produção industrial, o movimento comercial e os ciclos típicos de projetos. Caso surja um valor discrepante, as premissas são revisadas e os especialistas são novamente consultados quando a variação não pode ser explicada por escopo ou timing.
Antes da aprovação final, o trabalho é revisado em etapas para eliminar erros de cálculo, problemas no tratamento de moedas e riscos de dupla contagem. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando eventos relevantes alteram as condições de demanda, precificação ou oferta. Imediatamente antes da entrega, realizamos uma revisão final para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado de Medidores de Vazão da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para medidores de vazão podem parecer muito distintos mesmo quando aparentemente descrevem o mesmo setor, pois o timing e o tratamento de preços não são consistentes entre as fontes. As diferenças geralmente decorrem do ano utilizado para conversão de moeda, da atualização ou não dos preços médios de venda para mudanças recentes de mix, e do rigor com que serviços e componentes adjacentes são excluídos.
Um processo orientado por atualização reduz essas lacunas ao fixar o timing da moeda no ano-base e, em seguida, revalidar o movimento do ASP por tecnologia de medidor e uso final antes de definir os totais finais — razão pela qual a Mordor Intelligence pode divergir de cifras que aplicam um único ASP combinado ou incluem receitas de serviços.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 8,93 bilhões de USD (2026) | |
| Publicação Comercial A | 9,21 bilhões de USD (2024) | Utiliza um ano anterior para o dimensionamento e pode incluir um conjunto mais amplo de dispositivos em sua definição, de modo que o timing da moeda e o alinhamento de escopo podem deslocar o total comparável em relação a uma visão exclusiva de dispositivos. |
| Boletim Setorial B | 8,05 bilhões de USD (2022) | O ano-base mais antigo e a estrutura de projeção de longo prazo podem não capturar mudanças de preço e mix de curto prazo, especialmente se as atualizações de ASP não forem renovadas por tipo de medidor e uso final. |
A dispersão na tabela é explicada principalmente pelo timing e pelo que é contabilizado, e não por uma divergência quanto ao crescimento da demanda. Quando os medidores recém-fabricados são isolados dos serviços e itens adjacentes, e a trajetória de preços é verificada em relação ao comportamento real de compra, o resultado torna-se mais fácil de rastrear e reproduzir entre regiões e setores de uso final.
Principais Questões Respondidas no Relatório
Qual é o valor atual do mercado de medidores de vazão?
O tamanho do mercado de medidores de vazão é de USD 8,93 bilhões em 2026 com um valor projetado de USD 11,33 bilhões até 2031.
Qual segmento de tecnologia está crescendo mais rapidamente?
Os medidores Coriolis e térmicos baseados em massa estão avançando a um CAGR de 7,4% devido às aplicações de hidrogênio, captura de carbono e bioprocessamento.
Por que as concessionárias estão substituindo medidores mecânicos?
Os mandatos de redução de vazamentos e o financiamento de infraestrutura levam as concessionárias a adotarem medidores inteligentes com bateria que fornecem dados por hora e reduzem a água não faturada.
Como a adoção do hidrogênio está influenciando a demanda por medidores de vazão?
Os regulamentos que permitem 20% de mistura de hidrogênio nas redes de gás obrigam as concessionárias a migrar de turbinas para medidores ultrassônicos ou Coriolis que preservam a precisão.