
Tamanho e Participação do Mercado de Controle de Fluxo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
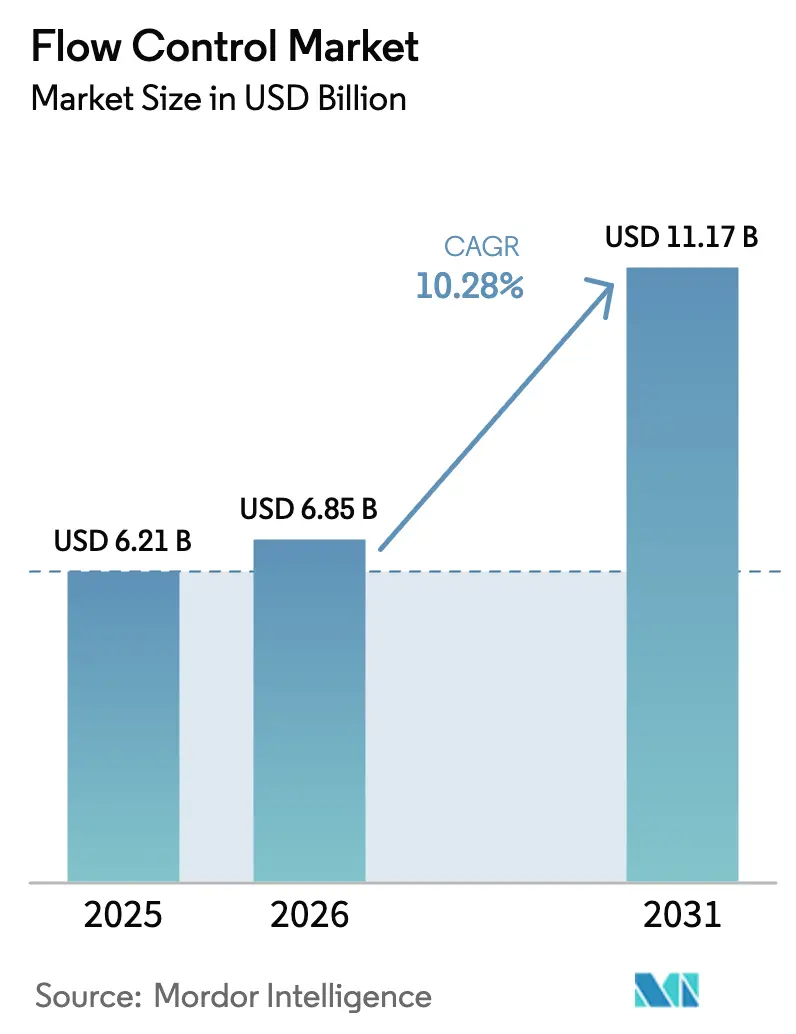
| Tamanho do Mercado (2026) | 6.85 Bilhões de dólares |
| Tamanho do Mercado (2031) | 11.17 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 10.28 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
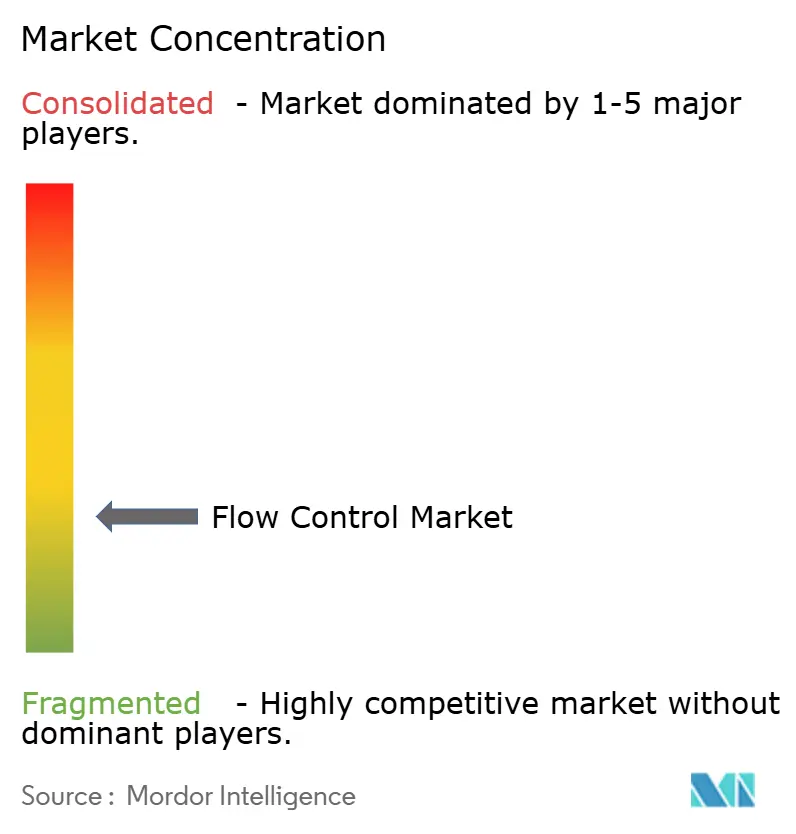
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Controle de Fluxo pela Mordor Intelligence
O tamanho do mercado de Controle de Fluxo deverá crescer de USD 6,21 bilhões em 2025 para USD 6,85 bilhões em 2026 e está previsto para atingir USD 11,17 bilhões até 2031 a um CAGR de 10,28% no período 2026-2031. Essa expansão contínua reflete investimentos simultâneos em digitalização industrial, renovação de infraestrutura e supervisão ambiental mais rigorosa, que estão remodelando as arquiteturas de controle de processos. Os gastos corporativos concentram-se em dispositivos inteligentes que suportam manutenção preditiva enquanto garantem o tempo de atividade. Os usuários finais estão cada vez mais favorecendo fornecedores que combinam expertise mecânica com análises seguras e prontas para a nuvem. A Ásia-Pacífico mantém a maior atração regional, impulsionada pela iniciativa de automação da China, pelos esquemas de Incentivo Vinculado à Produção da Índia e pela constante construção de terminais de GNL no Sudeste Asiático.[1]Economic Times, "Esquema PLI para Manufatura de Eletrônicos Recebe Extensão até 2025-26," economictimes.indiatimes.com Em paralelo, o endurecimento das normas de emissão da UE e dos EUA acelera a substituição de válvulas legadas por designs certificados de baixo vazamento, mesmo enquanto a escassez de ligas especiais e as ameaças de cibersegurança introduzem volatilidade de custos e riscos.
Principais Conclusões do Relatório
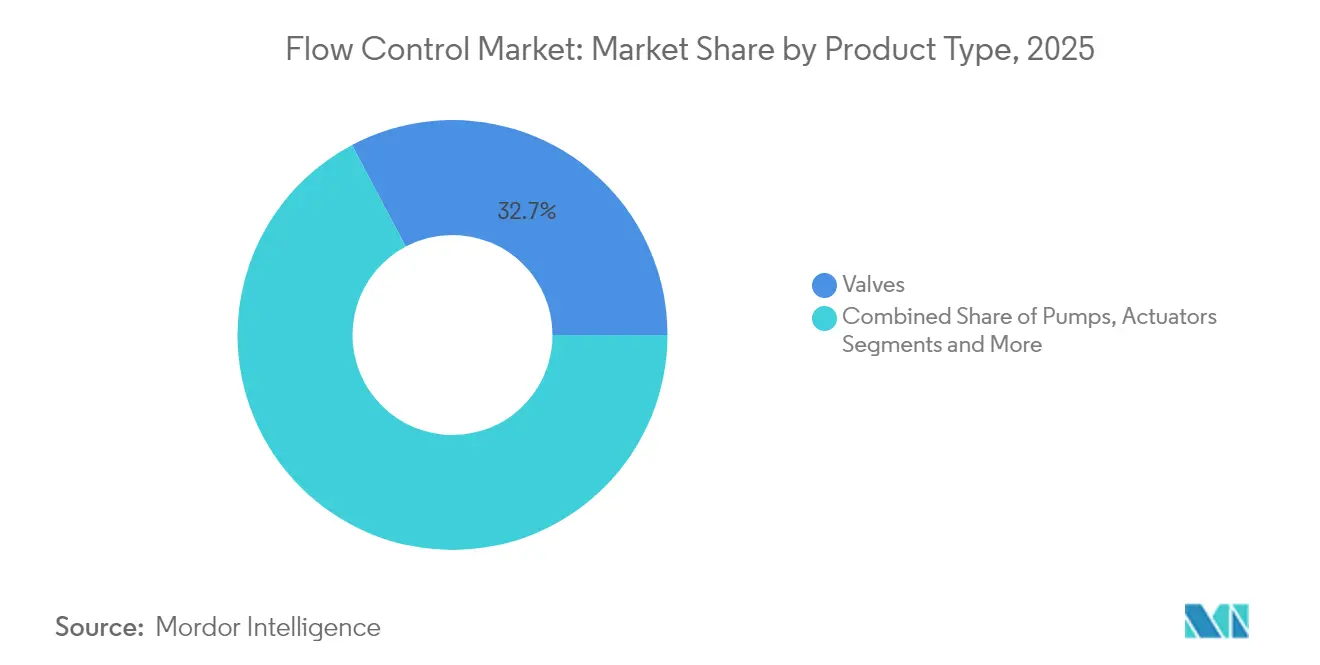
- Por tipo de produto, as válvulas lideraram com 32,74% de participação de receita do mercado de equipamentos de controle de fluxo em 2025 e estão projetadas para se expandir a um CAGR de 13,16% até 2031.
- Por indústria do usuário final, petróleo e gás deteve 28,12% da participação do mercado de equipamentos de controle de fluxo em 2025, enquanto produtos farmacêuticos e biotecnologia registraram o maior CAGR projetado de 11,3% até 2031.
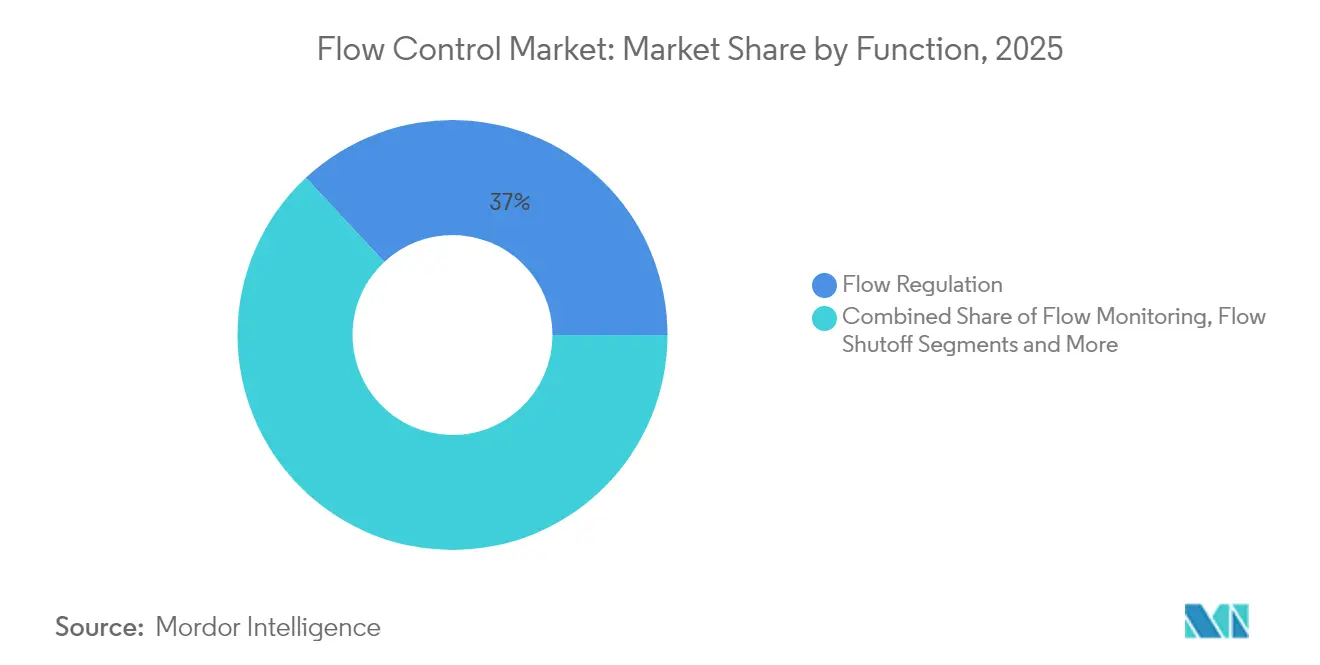
- Por função, a regulação de fluxo respondeu por 36,95% do tamanho do mercado de equipamentos de controle de fluxo em 2025, e o monitoramento de fluxo está avançando a um CAGR de 12,55% até 2031.
- Por tecnologia, os sistemas elétricos comandaram 31,12% do tamanho do mercado de equipamentos de controle de fluxo em 2025, e as soluções inteligentes/digitais estão prontas para crescer a um CAGR de 13,07% até 2031.
- Por região, a Ásia-Pacífico capturou 41,55% da participação do mercado de equipamentos de controle de fluxo em 2025; a mesma região está projetada para registrar um CAGR de 9,6% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização da infraestrutura legada de controle de fluxo | +2.8% | América do Norte, Europa, implantações globais | Médio prazo (2-4 anos) |
| Aumento nos investimentos em terminais de GNL em economias emergentes | +2.1% | Ásia-Pacífico, Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção rápida de plantas químicas modulares | +1.7% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Mandatos de sustentabilidade impulsionando sistemas de reutilização de água | +1.9% | Global, liderança da Europa | Longo prazo (≥ 4 anos) |
| Endurecimento das regulamentações de emissões fugitivas | +1.4% | América do Norte, Europa | Curto prazo (≤ 2 anos) |
| Controle de fluxo de microprecisão para terapias celulares e gênicas | +1.2% | América do Norte, Europa, Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização da Infraestrutura Legada de Controle de Fluxo
Os fabricantes estão substituindo circuitos pneumáticos ou hidráulicos por conjuntos elétricos ricos em sensores que se integram perfeitamente aos sistemas SCADA das plantas. A telemetria em tempo real, combinada com IA, reduz o tempo de inatividade não programado em até 30% e garante tolerâncias de processo mais rigorosas, especialmente em processos químicos e petroquímicos onde os rendimentos de grau dependem da precisão do fluxo.[2]ABB, "Produtos de Medição de Fluxo," new.abb.com O modelo de retrofit atrai plantas maduras porque reduz o investimento de capital em comparação com a substituição completa, enquanto os painéis de controle em nuvem oferecem aos executivos visibilidade imediata sobre as métricas de energia e manutenção.
Aumento nos Investimentos em Terminais de GNL em Economias Emergentes
Vietnã, Índia e Indonésia estão adicionando terminais greenfield que requerem válvulas criogênicas, atuadores e medidores de fluxo capazes de operar a temperaturas de ≥ –160 °C. O Vietnã sozinho planeja cinco novas instalações no valor de USD 12 bilhões até 2030. Cada terminal integra circuitos de desligamento digital redundantes para atender aos níveis de integridade de segurança, abrindo nichos premium para fornecedores que podem certificar tanto a metalurgia de temperatura extrema quanto a eletrônica SIL-3.
Adoção Rápida de Plantas Químicas Modulares
Os ciclos curtos de produtos na indústria de químicos especiais impulsionaram a adoção de reatores montados em módulos deslizantes. Esses módulos dependem de pontos de conexão padronizados, permitindo que os fornecedores de equipamentos de controle de fluxo entreguem pacotes pré-projetados e prontos para instalação que comprimem os cronogramas de construção no local em 30% e reduzem o risco de mão de obra. O design padronizado permite que os OEMs aproveitem números de peças comuns e estoque preditivo de sobressalentes.
Mandatos de Sustentabilidade Impulsionando Sistemas de Reutilização de Água
A atualizada Diretiva de Tratamento de Águas Residuais Urbanas da UE exige uma taxa de reutilização de 90% até 2030, levando concessionárias e parques industriais a implantar medidores de fluxo magnético de alta precisão e bombas de velocidade variável para redes de circuito fechado. Estratégias avançadas de controle equilibram a eficiência de remoção de nutrientes em relação ao uso de energia, um cálculo possível apenas com telemetria de fluxo contínua em cada etapa.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade da cadeia de suprimentos para ligas especiais | −1.8% | Setores globais de alto desempenho | Curto prazo (≤ 2 anos) |
| Vulnerabilidades de cibersegurança em dispositivos habilitados para IIoT | −1.3% | Global, infraestrutura crítica | Médio prazo (2-4 anos) |
| Cortes nas despesas de capital no petróleo upstream | −1.1% | Petróleo e gás global | Curto prazo (≤ 2 anos) |
| Serviço pós-venda fragmentado em regiões em desenvolvimento | −0.9% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade da Cadeia de Suprimentos para Ligas Especiais
Oscilações de preços superiores a 40% em superligas à base de níquel resultaram em prazos de entrega estendidos de mais de 40 semanas para corpos de válvulas de serviço severo.[3]London Metal Exchange, "Dados do Mercado de Aço Inoxidável," lme.com As equipes de engenharia não podem substituir metais facilmente sem requalificação, e os compradores frequentemente recorrem ao fornecimento duplo ou à manutenção de estoques reguladores, o que pode aumentar o capital de giro.
Vulnerabilidades de Cibersegurança em Dispositivos Habilitados para IIoT
Os avisos sobre sistemas de controle industrial aumentaram 34% em 2024, e dispositivos de fluxo com pilhas de código aberto foram frequentemente listados em listas de exploração. Os fornecedores agora incorporam raízes de confiança em hardware e fazem parceria com ciclos de vida de desenvolvimento seguro certificados, mas a conformidade adiciona custos e estende os prazos de validação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Dispositivos Inteligentes Superam o Hardware TradicionalAs válvulas tradicionais detinham uma participação de mercado de 32,74% do mercado de equipamentos de controle de fluxo em 2025 e estão avançando a um CAGR de 13,16%. As bombas e os atuadores permanecem essenciais para o movimento de fluidos em volume; no entanto, seu crescimento fica atrás do segmento de válvulas inteligentes, pois algoritmos preditivos comprovaram reduzir os gastos com manutenção. Os medidores de fluxo se beneficiam da demanda impulsionada pela conformidade por relatórios precisos de descarga. Coletivamente, os conjuntos inteligentes atualizados estão expandindo a base instalada para plataformas de diagnóstico, suportando receitas de pós-venda que agora representam mais de 20% dos totais dos fornecedores.
A onda de retrofit favorece soluções híbridas, onde posicionadores digitais são fixados em corpos legados, criando caminhos econômicos para análises sem interromper a produção. Os fornecedores com plataformas de eletrônica modular oferecem protocolos de sinal personalizados, incluindo HART, Modbus e OPC UA, que suportam arquiteturas de múltiplos fornecedores em plantas de campo marrom. Os fornecedores também pré-carregam curvas de calibração que atendem aos padrões de rastreabilidade ISO 5167, acelerando assim as auditorias regulatórias.


Por Indústria do Usuário Final:
A Demanda das Ciências da Vida AceleraAs empresas de petróleo e gás mantiveram uma participação de mercado de 28,12% em equipamentos de controle de fluxo em 2025, impulsionada pela expansão do GNL e pelas iniciativas de redução de vazamento de metano. No entanto, produtos farmacêuticos e biotecnologia lideram o crescimento com um CAGR de 11,3% à medida que as linhas de terapia celular e gênica proliferam. As concessionárias de água e águas residuais ficam logo atrás, catalisadas por projetos de economia circular. Os geradores de energia retrofitam circuitos de fluxo para gerenciar entradas renováveis variáveis enquanto mantêm a inércia da rede, o que impulsiona a demanda por válvulas de controle de resposta rápida. As empresas químicas estão se movendo para plantas piloto modulares que requerem módulos deslizantes de fluxo reconfiguráveis, e os processadores higiênicos de alimentos e bebidas estão comprando válvulas de diafragma sanitárias compatíveis com ciclos automatizados de limpeza no local.
O boom das ciências da vida depende de documentação validada; fornecedores que agrupam registros eletrônicos com cada módulo deslizante reduzem o esforço de qualificação do cliente. Enquanto isso, as empresas convencionais de energia concentram seus gastos em unidades críticas de segurança que fornecem reduções quantificáveis de vazamentos, vinculando as escolhas de equipamentos às estratégias de crédito de emissões.
Por Função:
O Monitoramento Supera a Regulação PuraA regulação de fluxo respondeu por 36,95% do tamanho do mercado de equipamentos de controle de fluxo em 2025. O monitoramento, no entanto, avança a um CAGR de 12,55% porque a gestão centrada em dados desbloqueia economias de energia incrementais e permite a detecção rápida de anomalias. As funções de desligamento crescem em conjunto com mandatos mais rigorosos de segurança de processos, e os dispositivos de desvio suportam linhas de produção de múltiplos produtos que buscam mudanças ágeis.
O monitoramento em tempo real não é mais opcional sob as licenças ambientais mais rígidas. Os fluxos de dados contínuos alimentam bancos de dados históricos e modelos preditivos que podem prever a degradação de vedações com semanas de antecedência. As plantas que exploram esses insights relatam uma redução de 20% nas chamadas de emergência.
Por Tecnologia:
As Plataformas Elétricas Dominam Enquanto as Camadas Digitais EscalamA atuação elétrica respondeu por 31,12% da receita de 2025, graças à sua precisão e facilidade de fiação. As sobreposições inteligentes/digitais estão projetadas para crescer a um CAGR de 13,07% até 2031 à medida que os OEMs lançam placas prontas para uso sem fio e painéis de controle baseados em nuvem. A pneumática permanece prevalente em zonas sujeitas a explosões, embora os custos de compressão de ar e as metas de descarbonização limitem sua adoção. A hidráulica atende a nichos de alto empuxo, mas sofre desvantagens de peso e manutenção. Os gateways de borda agora ficam acima das carcaças de válvulas ou bombas, permitindo a transferência de dados MQTT criptografados para nuvens de plantas em minutos após a instalação.
Análise Geográfica
Mercado de Controle de Fluxo da APAC
A participação de 41,55% da Ásia-Pacífico ilustra um volume de projetos incomparável, que vai desde plantas de semicondutores chinesas até parques de biomanufatura indianos. Incentivos governamentais, baixos custos de mão de obra e licenciamentos ágeis comprimem os ciclos de vida dos ativos. Os programas de retrofit digital ficam atrás das novas construções em greenfield, mas estão ganhando força à medida que as multinacionais exigem padrões comuns de OT em todas as regiões.
Mercado de Controle de Fluxo da América do Norte e Europa
Os compradores norte-americanos alocam orçamentos para atualizações ciberseguras em nós de segurança instrumentada, incentivados por diretrizes federais de infraestrutura crítica. A expansão das exportações de GNL dos EUA também sustenta a demanda por válvulas criogênicas. Os usuários finais europeus reservam capex para equipamentos de detecção e reparo de vazamentos, a fim de atender às revisões da Diretiva de Emissões Industriais, e as concessionárias municipais iniciaram atualizações plurianuais para atingir as metas de reuso de água para 2030.
Mercado de Controle de Fluxo do MEA e América do Sul
Os membros do Conselho de Cooperação do Golfo estão integrando redes inteligentes de resfriamento urbano baseadas em IIoT, que operam em circuitos de água gelada, impulsionando as vendas de válvulas borboleta resistentes à corrosão. A produção mineradora sul-americana aumenta o consumo de válvulas para serviço com polpa, mas a volatilidade macroeconômica dificulta os ciclos de capital. As obras de tratamento de água na África estão em estágios iniciais; os bancos de desenvolvimento estipulam que os equipamentos incluam diagnósticos remotos para minimizar visitas ao local.


Panorama regulatório
Os sistemas de controle de fluxo estão cada vez mais sujeitos a expectativas horizontais de cibersegurança de tecnologia operacional, uma vez que válvulas, atuadores e medidores de vazão se tornam conectados via IIoT e integrados aos ambientes SCADA/DCS das plantas. A série ISA/IEC 62443 é uma referência central para programas de segurança de Sistemas de Automação e Controle Industrial (IACS), enquanto o NIST SP 800-82r3 permanece uma referência federal dos EUA fundamental para a gestão de riscos de cibersegurança em TO, influenciando os requisitos de aquisição entre usuários finais de infraestrutura crítica.
Na Europa, a governança em torno da inteligência incorporada em ambientes de controle industrial foi reforçada com o Regulamento (UE) 2024/1689 (Lei de IA da UE), com regras de alto risco para sistemas do Anexo III (incluindo gestão de infraestrutura crítica) aplicáveis a partir de 2 de agosto de 2026. Paralelamente, a IEC emitiu adições ao ecossistema 62443 em 2025, incluindo a IEC PAS 62443-2-2:2025 (publicada em 11 de março de 2025) sobre Esquemas de Proteção de Segurança de IACS e a IEC PAS 62443-1-6:2025 (publicada em 19 de dezembro de 2025) sobre orientações de aplicação de cibersegurança, reforçando os requisitos aos fornecedores para práticas de desenvolvimento seguro, rastreabilidade e controles auditáveis em implantações conectadas de controle de fluxo.
Análise da cadeia de valor
A cadeia de valor abrange matérias-primas e componentes de precisão (ligas especiais, fundidos/forjados, vedações, eletrônicos), fabricação de equipamentos (válvulas, bombas, atuadores, medidores de vazão e posicionadores digitais), integração de sistemas (pacotes de instrumentação conectados a DCS/SCADA e software de gestão de ativos) e distribuição por canais diretos de EPC/projetos e distribuidores industriais regionais. Os requisitos de qualificação e conformidade moldam o sourcing, com aplicações de serviço severo e críticas para a segurança dependendo de fundições validadas e subfornecedores certificados, enquanto as camadas de eletrônica e firmware adicionam exigências de design seguro por padrão e suporte de ciclo de vida para dispositivos habilitados para IIoT.
No downstream, EPCs, montadores de skids OEM e operadores de plantas conduzem a especificação e os testes de aceitação, seguidos por comissionamento e serviços de pós-venda de longa duração (peças de reposição, calibração, serviço de campo e assinaturas de análise de dados). Os prazos de entrega e a volatilidade dos custos são amplificados pela restrição de ligas especiais e pela necessidade de requalificar materiais, levando os fabricantes a adotar dupla fonte de fornecimento, pegadas de produção regionalizadas e coordenação mais estreita com prestadores de logística. A digitalização também está remodelando as operações e o cumprimento de pedidos, com maior adoção de fluxos de trabalho de agendamento e logística orientados por IA para melhorar a rastreabilidade e a capacidade de resposta em envios globais de equipamentos de controle de fluxo projetados.
Cenário Competitivo
O mercado de controle de fluxo permanece moderadamente fragmentado. No entanto, centenas de especialistas regionais competem em ligas de nicho, módulos deslizantes higiênicos ou contratos de serviço. O impulso de fusões e aquisições favorece lacunas de capacidade digital; a aquisição da AspenTech pela Emerson por USD 11 bilhões em 2024 fundiu hardware de sensoriamento com suítes de otimização alimentadas por IA.[4]Reuters, "Emerson Conclui Aquisição da AspenTech," reuters.com A Siemens investiu USD 2,1 bilhões para expandir as capacidades de fabricação de instrumentos inteligentes na Alemanha e na China, garantindo capacidade próxima aos mercados finais enquanto introduz linhas de produção neutras em carbono.
A Flowserve garantiu um contrato de GNL de USD 850 milhões para múltiplos terminais no Vietnã, sua maior conquista na região da Ásia-Pacífico, aproveitando seu comprovado desempenho criogênico e centros de serviço locais. O lançamento do SCADA Experion HS da Honeywell incorpora firmware de inicialização segura e detecção de intrusão baseada em anomalias, sublinhando a centralidade da cibersegurança. Empresas emergentes somente de software monetizam dados de válvulas por meio de painéis de controle por assinatura, atraindo proprietários de ativos interessados em migrar despesas de capital para despesas operacionais, enquanto os OEMs tradicionais contra-atacam agrupando análises de vida útil nos preços de lista do hardware.
Os depósitos de patentes ressaltam a pressão de inovação: mais de 200 submissões de válvulas inteligentes foram registradas no USPTO durante 2024, cobrindo coleta de energia sem fio, acabamento de autocalibragem e diagnósticos de IA de borda. Os fornecedores que podem certificar tanto a segurança de processos quanto a segurança de dados estão melhor posicionados para comandar margens premium.
Líderes do Setor de Controle de Fluxo
Emerson Electric Company
Flowserve Corporation
Siemens AG
Honeywell International Inc.
Alfa Laval AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Controle de Fluxo
- Emerson Electric Co.
- Flowserve Corporation
- Siemens AG
- Honeywell International Inc.
- Alfa Laval AB
- Schlumberger Limited
- Christian Burkert GmbH & Co. KG
- Spirax-Sarco Engineering Plc
- Rotork Plc
- KSB SE & Co. KGaA
- Crane Company
- Swagelok Company
- Metso Oyj
- SAMSON AG
- IMI Plc
- Parker Hannifin Corporation
- Badger Meter Inc.
- SMC Corporation
- Festo SE & Co. KG

Oportunidades de mercado e perspectivas futuras
Um espaço em branco situa-se na intersecção entre hardware de fluxo e conectividade ciberssegura, onde os usuários finais desejam instrumentos adequados a retrofit que forneçam diagnósticos acionáveis sem a substituição total do ativo. Ofertas como medição de vazão ultrassônica portátil não intrusiva e controladores de válvulas com configuração sem fio segura suportam auditorias mais rápidas, rondas de manutenção e resolução de problemas em redes de água e esgoto, usinas de energia e indústrias de processo, além de reduzir o tempo de inatividade associado à medição intrusiva ou configuração manual.
Também está surgindo um conjunto de oportunidades em torno do controle de arrefecimento de alta densidade e gestão térmica, onde a otimização orientada por IA está sendo testada em sistemas de resfriamento com múltiplos chillers e instalações. Por exemplo, a Daikin e a NTT DATA lançaram uma prova de conceito de data center no Japão (anunciada em julho de 2026, em execução até março de 2027) integrando previsão térmica baseada em IA com controle de refrigeração de instalações, reforçando a demanda por medição de vazão precisa, válvulas controláveis e loops de controle interoperáveis em plantas de resfriamento. À medida que a automação industrial migra para arquiteturas de controle distribuídas e redes determinísticas, os fornecedores que combinam desempenho mecânico certificado com controles de cibersegurança auditáveis (alinhados a frameworks como o ISA/IEC 62443) têm um caminho prático para expandir as taxas de adoção de posicionadores digitais, gateways de borda e serviços de software de ciclo de vida.
Recent Industry Developments in Mercado de Controle de Fluxo
- Julho de 2026: A Flowserve concluiu sua aquisição totalmente em dinheiro de USD 490 milhões da Divisão de Válvulas da Trillium Flow Technologies (excluindo operações francesas). O negócio expande o portfólio de válvulas de missão crítica da Flowserve e amplia sua base instalada para serviços de pós-venda em aplicações de serviço severo e regulamentadas. A integração também fortalece sua capacidade de disputar pacotes de engenharia maiores, nos quais a amplitude de válvulas e a cobertura de serviços influenciam as decisões de adjudicação.
- Janeiro de 2025: A Emerson concluiu a aquisição da AspenTech por USD 11 bilhões. A combinação aprofundou a pilha híbrida de hardware e software da Emerson, conectando instrumentação de fluxo e válvulas com software de otimização e manutenção preditiva utilizado nas indústrias de processo. A transação reforçou a mudança do mercado em direção a modelos de aquisição que combinam equipamentos e análises de dados.
- Dezembro de 2024: A Siemens anunciou uma expansão de capacidade de USD 2,1 bilhões na Alemanha e na China, focada em válvulas e medidores de vazão habilitados para IIoT. A capacidade de fabricação adicional, mais próxima dos principais centros de demanda, apoia prazos de entrega mais curtos para programas de retrofit impulsionados pela digitalização nos setores químico e farmacêutico. A medida também sinaliza investimento contínuo em escala de produção de instrumentos inteligentes, à medida que os recursos de conectividade e segurança se tornam requisitos padrão.


Mercado de Controle de Fluxo Escopo do relatório e metodologia de pesquisa
Definição e abrangência do mercado
Para este estudo, o mercado global de controle de fluxo é definido como a receita gerada por equipamentos utilizados para regular, interromper, desviar ou monitorar o fluxo de líquidos e gases em sistemas industriais, sendo o valor contabilizado no nível do fornecimento de equipamentos e acompanhado em USD.
Exclusões de escopo: excluímos a mão de obra de instalação no local, o valor de projetos de EPC no nível da planta e os serviços de manutenção contínua quando precificados separadamente do equipamento.
Visão geral da segmentação
- Por Tipo de Produto
- Válvulas
- Bombas
- Atuadores
- Medidores de Fluxo
- Por Indústria do Usuário Final
- Petróleo e Gás
- Água e Águas Residuais
- Geração de Energia
- Químico e Petroquímico
- Produtos Farmacêuticos e Biotecnologia
- Alimentos e Bebidas
- Por Função
- Monitoramento de Fluxo
- Regulação de Fluxo
- Desligamento de Fluxo
- Desvio de Fluxo
- Por Tecnologia
- Pneumático
- Hidráulico
- Elétrico
- Inteligente/Digital
- Por Geografia
- América do Norte
- Estados Unidos
- Canadá
- México
- América do Sul
- Brasil
- Argentina
- Restante da América do Sul
- Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
- Ásia-Pacífico
- China
- Japão
- Índia
- Singapura
- Austrália
- Malásia
- Restante da Ásia-Pacífico
- Oriente Médio e África
- Oriente Médio
- Arábia Saudita
- Emirados Árabes Unidos
- Restante do Oriente Médio
- África
- África do Sul
- Egito
- Restante da África
- Oriente Médio
- América do Norte
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi utilizada para construir o mapa de mercado, entender onde a demanda se concentra e estabelecer os limites do que deve ser contabilizado como receita de equipamentos de controle de fluxo. Revisamos fontes públicas como conjuntos de dados da U.S. Energy Information Administration (EIA), indicadores da indústria da International Energy Agency (IEA), séries de mineração e minerais da U.S. Geological Survey (USGS) e indicadores industriais e de infraestrutura do Banco Mundial para acompanhar sinais macro de demanda relacionados ao manuseio de fluidos.
Para ancorar a presença industrial por região, também consultamos fontes como estatísticas de comércio da UN Comtrade para categorias de equipamentos relevantes, referências da International Organization for Standardization (ISO) para a terminologia de normas comumente utilizada e artigos técnicos em revistas revisadas por pares que descrevem tendências de adoção (por exemplo, diagnósticos inteligentes em válvulas e instrumentação). Além disso, relatórios anuais de empresas, apresentações para investidores e a imprensa de negócios reconhecida foram utilizados para verificar as discussões sobre mix de produtos e exposição de usuários finais. Nossas assinaturas de dados financeiros de empresas e bases de dados de patentes foram utilizadas para confirmar as áreas de foco dos fornecedores e a atividade recente de produtos. Essas fontes são ilustrativas, e também consultamos outras fontes públicas e de assinatura para coletar dados, validar premissas e esclarecer pontos específicos.
Entrevistas e pesquisas primárias
O trabalho primário concentrou-se em validar o que é contabilizado no controle de fluxo entre bombas, válvulas, medidores e dispositivos relacionados, e em alinhar preços e ciclos de substituição com o comportamento real de compra. Conversamos com uma combinação de fabricantes, distribuidores, integradores de sistemas e usuários finais industriais em importantes indústrias de processo. A distribuição regional foi mantida ampla para que fossem testadas tanto as premissas de expansão na Ásia-Pacífico quanto a demanda de substituição em mercados maduros.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente | Região |
|---|---|---|
| Nível superior: 33% | CXOs: 14% | Ásia-Pacífico: 42% |
| Nível médio: 50% | Líderes funcionais/de unidade: 40% | EMEA: 31% |
| Participantes menores: 17% | Gerentes: 46% | Américas: 27% |
Dimensionamento de mercado e previsão
O dimensionamento foi elaborado utilizando uma abordagem top-down, na qual os pools de demanda industrial são reconstruídos a partir da atividade de uso final e de sinais da base instalada, e depois traduzidos em gastos com equipamentos utilizando premissas de mix e substituição. Como o controle de fluxo é normalmente adquirido como uma combinação de demanda de novos projetos e substituições impulsionadas por manutenção, dividimos a lógica de demanda entre projetos de expansão e ciclos recorrentes de substituição antes de chegar ao total do mercado.
As principais entradas utilizadas no modelo incluem a direção do capex das indústrias de processo (petróleo e gás, energia, mineração e marítimo), a atividade de infraestrutura de água e esgoto, as tendências de produção industrial em países com forte presença de eletrônicos, os intervalos típicos de substituição de componentes críticos e as mudanças observadas em direção a dispositivos inteligentes e digitalmente habilitados (que podem alterar os preços médios de venda ao longo do tempo). Os resultados foram então corroborados com verificações seletivas bottom-up, como a exposição de receita de fornecedores amostrados, discussões de canal sobre volumes de unidades e faixas de preço médio de venda por tipo de equipamento. Onde havia lacunas, utilizamos pontos médios conservadores e depois reverificamos com o feedback das entrevistas. Para a previsão, foi utilizada análise de cenários para que os casos de alta e baixa pudessem ser vinculados a diferentes ciclos de capex, ao momento de investimento regional e à velocidade de adoção de recursos de monitoramento e controle inteligentes. As perspectivas finais refletem as expectativas mais repetidas ouvidas pelos profissionais do setor.
Validação de dados e ciclo de atualização
A validação foi realizada comparando os totais modelados com sinais independentes, como a direção da produção industrial, a consistência dos movimentos de comércio para categorias de equipamentos relevantes e se o gasto implícito por tipo de instalação parecia realista. Os valores discrepantes foram revisados no nível regional e de usuário final, e quando uma variação não podia ser explicada por um fator claro, como um salto de capex ou uma mudança de preços, a premissa era revisitada e verificada novamente com chamadas adicionais.
Antes da aprovação final, o trabalho passa por revisões internas em várias etapas para garantir que os cálculos, as definições e as movimentações ano a ano estejam alinhados. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos materiais (por exemplo, mudanças significativas de política que afetam o investimento industrial ou movimentos cambiais acentuados). Imediatamente antes da entrega, realizamos uma nova varredura dos desenvolvimentos recentes e revalidamos as principais premissas para que os clientes recebam uma visão atualizada.
Dimensionamento do mercado global de controle de fluxo da Mordor Intelligence em comparação com outras estimativas publicadas
É comum observar diferentes tamanhos de mercado publicados para controle de fluxo porque o escopo pode variar de formas pequenas, mas significativas, e porque algumas publicadoras ancoram o mercado em anos ou bases de preços diferentes. A divergência também surge da forma como as receitas de bombas, válvulas e medidores são contabilizadas entre o fornecimento OEM, as substituições de pós-venda e os pacotes de projetos combinados.
Neste estudo, o mercado é mantido limitado ao valor de equipamentos entre bombas, válvulas, medidores e dispositivos relacionados. Isso evita contabilizar o valor de projetos de EPC e a maior parte do valor de contratos com forte componente de serviço, o que ajuda a explicar por que o valor de 2026 está muito abaixo de algumas estimativas de 2024 mostradas na tabela, e essa diferença é aplicada pela Mordor Intelligence.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 6,85 bilhões de USD (2026) | |
| Instituto de Pesquisa do Setor A | 60,20 bilhões de USD (2024) | Utiliza um conjunto de valores muito mais amplo, que parece se alinhar ao gasto total com sistemas industriais de controle de fluxo, podendo incluir grandes pacotes de projetos e componentes de serviço, além de se ancorar em um ano-base e ambiente de preços diferentes. |
| Mesa de Previsão do Setor B | 80,00 bilhões de USD (2024) | Acompanha as válvulas como um mercado independente (e não o conjunto completo de bombas, válvulas e medidores), e a definição é específica por produto, com consolidações por país e setor que podem incluir categorias não tratadas como equipamentos de controle de fluxo em modelos mais restritos. |
A variação entre os números reflete principalmente o que é contabilizado, além do ano e da base de preços utilizados. Quando o escopo é mantido consistente no nível de equipamentos e os fatores de demanda são vinculados a indicadores repetíveis, como a direção do capex, o comportamento de substituição e a adoção de dispositivos inteligentes, o tamanho final torna-se mais fácil de reconciliar e atualizar ao longo do tempo.


Principais Questões Respondidas no Relatório
Qual região detém a maior participação da demanda global?
A Ásia-Pacífico capturou 41,55% dos gastos de 2025, impulsionada pela expansão industrial de alta intensidade em automação.
Qual segmento de produto está previsto para crescer mais rapidamente?
As válvulas inteligentes e digitais estão prontas para se expandir a um CAGR de 13,07% à medida que as plantas retrofitam capacidades preditivas.
Por que os produtos farmacêuticos e a biotecnologia estão impulsionando os pedidos?
As linhas de terapia celular e gênica requerem sistemas de fluxo de precisão ultra-limpos, impulsionando um CAGR do segmento de 11,3%.
Que riscos poderiam desacelerar a adoção de dispositivos prontos para IIoT?
Ameaças elevadas de cibersegurança e escassez de ligas especiais poderiam moderar a implantação de curto prazo.
Página atualizada pela última vez em:



