
Tamanho e Participação do Mercado de Sistemas de Gerenciamento de Voo
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.70 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.27 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.95 % |
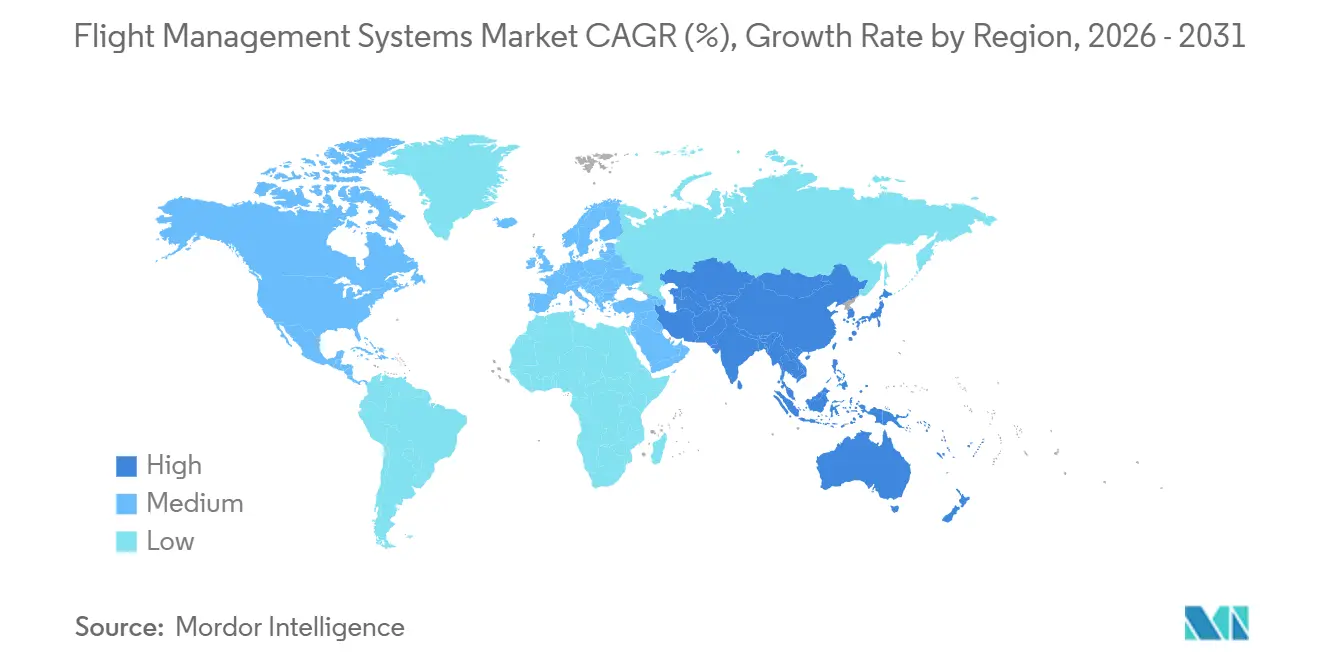
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
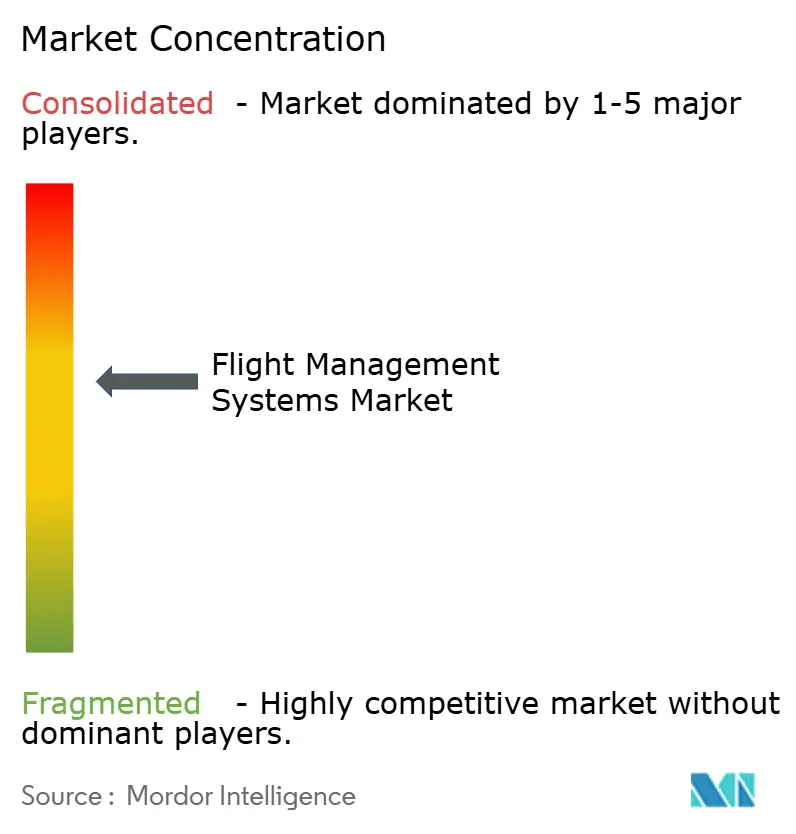
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistemas de Gerenciamento de Voo por Mordor Intelligence
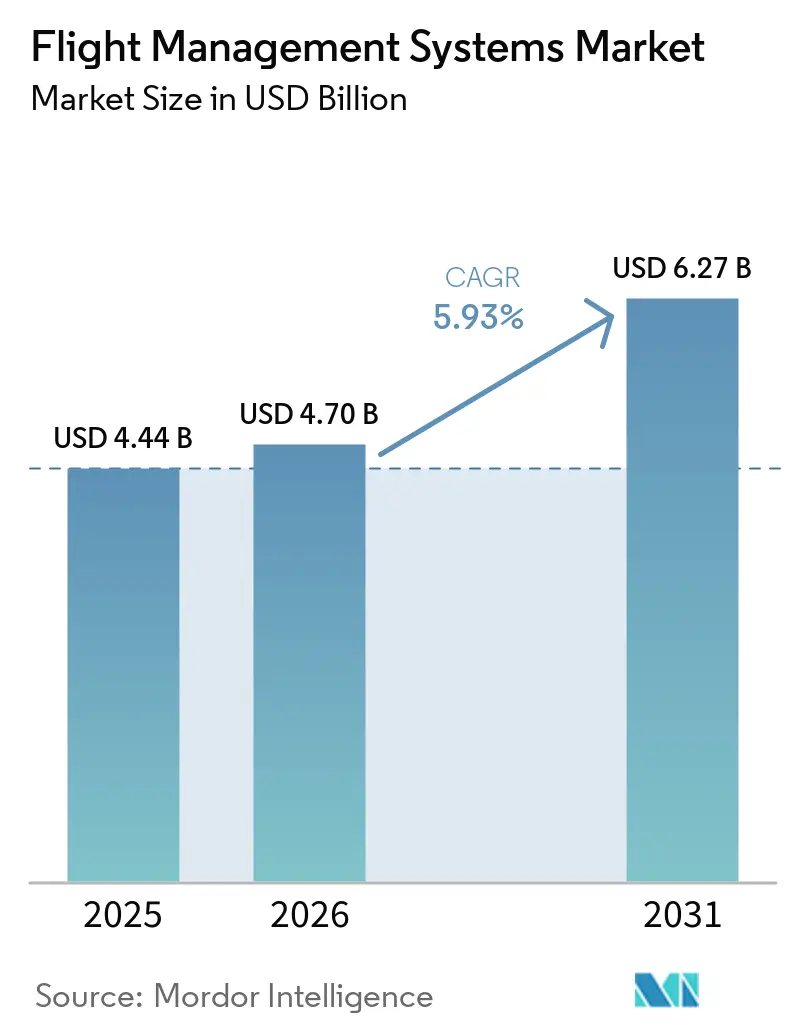
O tamanho do mercado de sistemas de gerenciamento de voo foi avaliado em 4,44 bilhões de USD em 2025 e estima-se que cresça de 4,70 bilhões de USD em 2026 para atingir 6,27 bilhões de USD até 2031, a um CAGR de 5,95% durante o período de previsão (2026-2031). O aumento da produção de aeronaves comerciais, os programas de eficiência de combustível das companhias aéreas e a adoção regulatória da navegação baseada em desempenho sustentam o mercado de sistemas de gerenciamento de voo. Esses fatores geram demanda por novas instalações e atualizações de software em aeronaves já em operação. Os fornecedores também estão desenvolvendo arquiteturas conectadas e definidas por software capazes de suportar atualizações de navegação, troca de dados e novas funções de cockpit. A competição se concentra nas posições linefit certificadas, nas quais um fornecedor pode estabelecer um relacionamento de longo prazo no mercado de pós-venda com um operador de aeronaves. Atrasos nas entregas, restrições de componentes e requisitos de certificação de cibersegurança podem adiar instalações, especialmente em programas de aeronaves mais recentes.
Principais Conclusões do Relatório
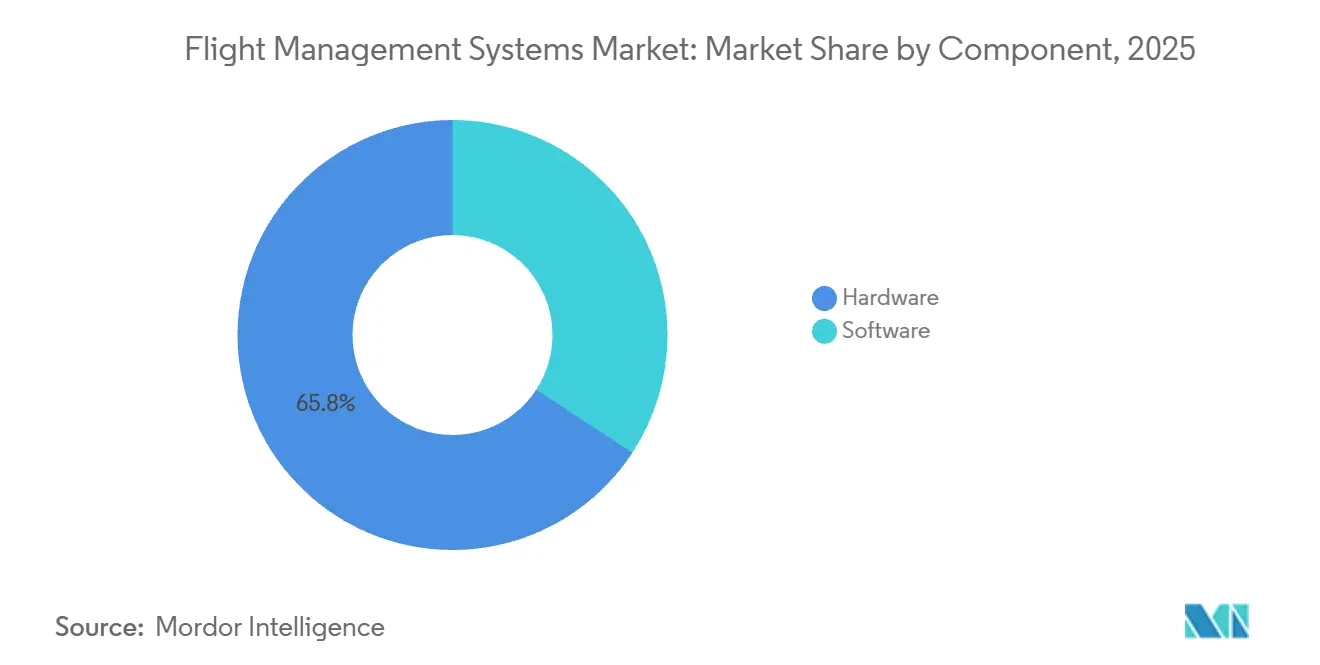
- Por componente, o hardware detinha 65,78% da participação do mercado de sistemas de gerenciamento de voo em 2025, enquanto o software deve crescer a um CAGR de 7,41% até 2031.
- Por tipo de aeronave, a aviação comercial respondeu por 74,89% da receita de 2025, enquanto a mobilidade aérea urbana deve crescer a um CAGR de 10,84% até 2031.
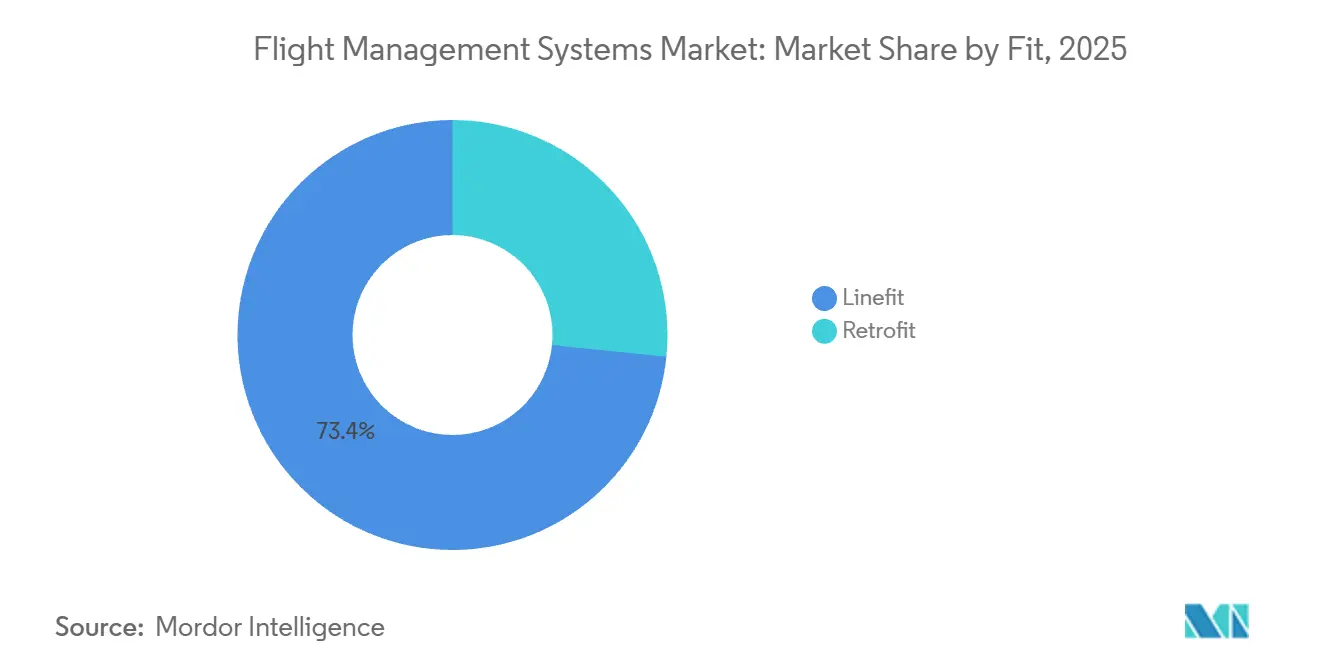
- Por configuração, as instalações linefit responderam por 73,39% da receita de 2025, enquanto o retrofit deve crescer a um CAGR de 6,91% até 2031.
- Por tipo de instalação, as configurações de FMS duplo ou triplo redundante responderam por 58,33% da receita de 2025 e também foram o tipo de instalação de crescimento mais rápido, com um CAGR de 7,38% até 2031.
- Por geografia, a América do Norte detinha 33,16% da participação do mercado de sistemas de gerenciamento de voo em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 8,82% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Sistemas de Gerenciamento de Voo
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento das taxas de produção de aeronaves comerciais de corredor único | +1.4% | Global, liderado pelos polos de fabricantes de equipamentos originais da América do Norte e da Europa | Curto prazo (≤ 2 anos) |
| Crescente foco das companhias aéreas na eficiência de combustível e redução de custos operacionais | +1.1% | Global, concentrado em operadoras da Ásia-Pacífico e do Oriente Médio | Médio prazo (2–4 anos) |
| Conformidade obrigatória com padrões avançados de desempenho de navegação | +0.9% | Global; atraso de conformidade na Ásia-Pacífico e no Oriente Médio e África impulsionando o pipeline de retrofit | Médio prazo (2–4 anos) |
| Adoção crescente de aeronaves conectadas e análise em tempo real | +0.8% | América do Norte e Europa como adotantes iniciais; expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Avanços em sistemas de suporte à decisão na cabine de pilotagem habilitados por IA | +0.7% | América do Norte, Europa, adoção crescente na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Integração de sistemas de gerenciamento de voo com plataformas de gerenciamento de tráfego aéreo de próxima geração | +0.6% | Global; SESAR (Europa) e NextGen (EUA) como âncoras | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Produção de Aeronaves de Fuselagem Estreita Converte Carteiras de Pedidos em Demanda Certificada por Sistemas de Gerenciamento de Voo
A produção de aeronaves comerciais continua sendo uma fonte direta de demanda unitária no mercado de sistemas de gerenciamento de voo. A Airbus entregou 793 aeronaves comerciais em 2025 e tem como meta 870 entregas em 2026. A Família A320 respondeu por cerca de dois terços do volume de entregas da empresa em 2025, mantendo os programas de fuselagem estreita como centrais para as aquisições de aviônicos. Cada aeronave entregue requer um sistema de gerenciamento de voo certificado como parte da configuração de seu cockpit. Os fornecedores precisam reservar capacidade de produção com bastante antecedência em relação à data programada de entrega da aeronave, pois as peças de aviônicos e os processos de certificação têm longos prazos de entrega. Uma seleção linefit pode, portanto, sustentar remessas de hardware na entrega e receita de serviços ao longo de toda a vida operacional da aeronave.
O mercado de sistemas de gerenciamento de voo se beneficia quando os fabricantes de aeronaves aumentam a produção, pois os mesmos sistemas certificados podem ser selecionados em toda uma grande família de aeronaves. A Airbus declarou que pretende aumentar a produção da Família A320 para 75 aeronaves por mês em 2027.[1]Fonte: Airbus, "Ramping Up A320 Family Production," Airbus, airbus.com Esses planos tornam a prontidão da cadeia de suprimentos importante para os fornecedores de computadores de gerenciamento de voo, displays e software de navegação. As plataformas certificadas têm uma posição sólida uma vez instaladas, pois a substituição de um sistema de aviônicos envolve custos de engenharia, testes e aprovação. Esse padrão favorece as empresas que asseguram posições no início de um programa de aeronaves. Também torna os cronogramas de produção de aeronaves um indicador relevante para a demanda de curto prazo no mercado de sistemas de gerenciamento de voo.
A Otimização de Combustível Sustenta a Demanda por Atualizações de Software
As companhias aéreas utilizam as funções de gerenciamento de voo para planejar rotas eficientes, gerenciar o desempenho das aeronaves e responder a condições operacionais em mudança. O mercado de sistemas de gerenciamento de voo está, portanto, vinculado aos esforços das companhias aéreas para reduzir o consumo de combustível e os custos operacionais. A Airbus informou que sua colaboração GEESE testou funções de Tempo de Chegada Requerido que podem suportar a recuperação de energia de esteira por meio do espaçamento coordenado de aeronaves.[2]Fonte: Airbus, "GEESE and ATM: Wake Energy Retrieval Collaboration Achieves New Milestones," Airbus, airbus.com Tais funções requerem estreita interação entre os sistemas de gerenciamento de voo a bordo e os processos de gerenciamento de tráfego aéreo. Elas também atribuem maior valor aos dados de desempenho atuais, às bases de dados de navegação e às capacidades de software.
O modelo comercial está mudando à medida que as companhias aéreas olham além da compra inicial de um computador de gerenciamento de voo. As atualizações de software podem adicionar procedimentos de navegação, melhorias de desempenho e compatibilidade com sistemas de tráfego aéreo sem substituir o hardware. A Airbus descreveu uma abordagem de aeronave definida por software em junho de 2026 que suporta a implantação de aplicativos, bases de dados de desempenho e atualizações de conformidade por meios digitais. Esse modelo pode estender o ciclo de receita após a entrada em serviço de uma aeronave. Também oferece aos operadores um motivo para manter o software atualizado à medida que os requisitos de combustível, rotas e operações mudam. Essas condições sustentam o segmento de software do mercado de sistemas de gerenciamento de voo.
A Navegação Baseada em Desempenho Cria um Pipeline de Conformidade
Os requisitos de navegação baseada em desempenho geram demanda que é menos dependente das decisões de compra de curto prazo das companhias aéreas. A Administração Federal de Aviação (FAA) afirma que seu programa NextGen apoia a modernização do sistema de transporte aéreo dos EUA por meio de navegação, comunicações e compartilhamento de informações aprimorados.[3]Fonte: Administração Federal de Aviação, "Next Generation Air Transportation System," Administração Federal de Aviação, faa.gov Os sistemas de gerenciamento de voo são centrais nessa transição porque calculam e executam os procedimentos de navegação requeridos. As companhias aéreas e outros operadores precisam de equipamentos compatíveis e bases de dados atualizadas para utilizar esses procedimentos de forma confiável. Isso mantém a conformidade regulatória relevante tanto para novas aeronaves quanto para programas de retrofit.
O marco regulatório de navegação baseada em desempenho da Europa também apoia atualizações contínuas dos sistemas de gerenciamento de voo. A União Europeia exige capacidades de navegação específicas em espaços aéreos definidos por meio de sua regulamentação de navegação baseada em desempenho, enquanto o Regulamento 2025/520 estende os requisitos de RNP 4 ao espaço aéreo oceânico e continental remoto. Esses requisitos sustentam a atividade do mercado de sistemas de gerenciamento de voo, pois muitas aeronaves precisam de alterações de software, base de dados ou hardware para atender aos padrões de desempenho exigidos. As necessidades de conformidade podem ser particularmente relevantes para operadores com frotas mais antigas. Elas também mantêm uma oportunidade de retrofit onde a modernização do espaço aéreo avança ao longo do tempo.
Aeronaves Conectadas e Operações Assistidas por IA Ampliam os Requisitos do Sistema
Os programas de aeronaves conectadas aumentam a quantidade de informações operacionais que podem ser compartilhadas entre aeronaves e sistemas em terra. A Airbus combinou a Navblue e a Skywise em abril de 2026 para criar uma entidade de operações digitais que conecta cerca de 12.000 aeronaves. Esse desenvolvimento aproxima as operações de voo, a manutenção e os serviços de dados. Pode aumentar a importância dos dados dos sistemas de gerenciamento de voo nas operações das companhias aéreas. Também confere aos fabricantes de aeronaves um papel maior no relacionamento de serviços digitais após a entrega das aeronaves.
As funções de cockpit assistidas por IA são outro requisito em desenvolvimento no mercado de sistemas de gerenciamento de voo. O DLR validou um Assistente Digital Aerotransportado em 2025 para tarefas que incluíam suporte à comunicação com o controle de tráfego aéreo, desvio de condições meteorológicas e otimização de aproximação. A Airbus descreveu funções de aeronave definidas por software, incluindo detecção de obstáculos, suporte de fala para texto para o controle de tráfego aéreo e assistência de pouso automático. Essas capacidades precisam de vínculos confiáveis com a lógica de gerenciamento de voo quando afetam decisões de rota ou trajetória. O resultado é uma maior necessidade de computação segura, integração de software e caminhos claros de certificação.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Atrasos prolongados nas entregas de aeronaves afetando novas instalações de sistemas | -1.1% | Global; mais agudo na Ásia-Pacífico, onde as filas de pedidos são mais longas | Curto prazo (≤ 2 anos) |
| Atrasos na certificação de arquiteturas de aviônica ciberseguras | -0.8% | Global; mais agudo para programas de novos entrantes de mobilidade aérea urbana e sistemas aéreos não tripulados | Médio prazo (2–4 anos) |
| Escassez de circuitos integrados de aplicação específica para sistemas de aviônica | -0.7% | Global; risco concentrado em fábricas de semicondutores sediadas na Ásia | Curto prazo (≤ 2 anos) |
| Altos custos de retrofit limitando a adoção em frotas de aeronaves mais antigas | -0.5% | Principalmente América do Sul, Oriente Médio e África, e operadoras secundárias da Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Atrasos nas Entregas de Aeronaves Retardam a Receita Linefit
Os atrasos nas entregas de aeronaves podem postergar o momento em que os sistemas linefit são instalados e reconhecidos como receita. Os sistemas de gerenciamento de voo são geralmente programados de acordo com os marcos de entrega das aeronaves, de modo que um atraso na produção desloca a instalação relacionada para um período posterior. O impacto é mais visível onde grandes carteiras de pedidos estendem os cronogramas de entrega de aeronaves de fuselagem estreita. A disponibilidade de componentes pode complicar a questão, pois os aviônicos certificados dependem de peças especializadas que não podem ser facilmente substituídas. Os circuitos integrados de aplicação específica requerem qualificação para uso crítico de segurança, o que limita o número de fornecedores substitutos aceitáveis.
O mercado de sistemas de gerenciamento de voo também enfrenta prazos de entrega mais longos quando os fornecedores precisam requalificar uma peça ou alterar uma configuração certificada. Essas restrições podem afetar o cronograma completo de entrega da aeronave, mesmo que a maior parte dos equipamentos de aviônicos esteja disponível. As companhias aéreas podem então receber as aeronaves mais tarde do que o planejado, o que adia o início da receita associada de serviços e software. Os atrasos nas entregas não eliminam a necessidade eventual de sistemas de gerenciamento de voo, mas podem deslocar a demanda entre os períodos de previsão. A pressão é mais imediata para os fornecedores linefit do que para os provedores de retrofit, que podem realizar instalações em aeronaves já em operação.
A Certificação de Cibersegurança Adiciona Risco ao Desenvolvimento
Os requisitos de cibersegurança aumentam o trabalho necessário para certificar arquiteturas de aviônicos conectados. Os padrões de certificação da EASA incluem considerações de segurança para sistemas que podem ser afetados por interação eletrônica não autorizada e intencional. Os fornecedores devem avaliar ameaças, definir proteções e demonstrar que seu sistema pode manter uma operação segura. Esse trabalho adiciona tempo e custo de engenharia aos programas de aeronaves que utilizam novos recursos de rede ou software. É especialmente relevante para sistemas que trocam informações operacionais com serviços em terra ou outros sistemas de aeronaves.
O desafio é mais pronunciado para programas de mobilidade aérea urbana e aeronaves não tripuladas, pois suas arquiteturas ainda estão em desenvolvimento. Os novos projetos devem combinar integridade de navegação, comunicações, funções automatizadas e controles de cibersegurança em um sistema que os reguladores possam aprovar. O mercado de sistemas de gerenciamento de voo pode, portanto, apresentar implantação mais lenta para algumas plataformas avançadas, apesar das altas taxas de crescimento esperadas. Os programas de aeronaves comerciais estabelecidos têm processos de certificação mais maduros e bases de equipamentos instalados. Ainda assim, o trabalho de cibersegurança pode afetar os cronogramas sempre que os fornecedores introduzem uma arquitetura de sistema de gerenciamento de voo substancialmente diferente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: O Hardware Lidera Enquanto o Software Expande o Ciclo de Receita
O hardware detinha 65,78% da receita de componentes em 2025. Os computadores de gerenciamento de voo, as unidades de controle e exibição e as unidades de exibição visual formam o núcleo físico certificado de uma instalação. Seu valor reflete a engenharia necessária para atender aos requisitos de segurança, confiabilidade e ambientais. A Honeywell selecionou o TTEthernet End System da TTTech Aerospace para seu FMS de próxima geração em setembro de 2025.[4]Fonte: TTTech Aerospace, "TTTECH's TTEthernet End System Selected by Honeywell Aerospace for Next-Gen Flight Management System," TTTech, tttech.com A rede suporta troca de dados determinística e destina-se a um sistema que pode ser certificado no mais alto nível de garantia de projeto. Essa abordagem mostra por que o hardware permanece importante mesmo com o crescimento das funções de software.
O software é o componente de crescimento mais rápido, com o tamanho do mercado de sistemas de gerenciamento de voo para software projetado para se expandir a um CAGR de 7,41% até 2031. O software suporta bases de dados de navegação, lógica de planejamento de voo, cálculos de desempenho de aeronaves e interfaces com outros sistemas da aeronave. O trabalho de aeronave definida por software da Airbus indica que aplicativos e atualizações de dados podem ser entregues sem alterar o hardware central. Essa capacidade pode criar trabalho recorrente para os fornecedores após a instalação de um sistema. Também pode ajudar os operadores a responder às mudanças nos requisitos de navegação baseada em desempenho. Os fornecedores de hardware que oferecem serviços de software podem ter um relacionamento de longo prazo mais sólido com os operadores de aeronaves.


Por Tipo de Aeronave: A Aviação Comercial Possui a Maior Base de Demanda Instalada
A aviação comercial respondeu por 74,89% da receita do mercado em 2025. As grandes frotas de companhias aéreas requerem capacidades de navegação comuns, treinamento padronizado e suporte contínuo de base de dados. As aeronaves de fuselagem estreita são especialmente importantes porque respondem por uma grande parcela das entregas comerciais globais. A Airbus espera que a Ásia-Pacífico responda por 19.560 da demanda global por novas aeronaves comerciais até 2044. Essa base de demanda sustenta novas instalações de sistemas, bem como atividades de suporte de longa duração.
A aviação militar oferece um caminho de modernização separado por meio de programas de atualização de computadores de missão e cockpit. A Curtiss-Wright foi selecionada para fornecer computadores de missão para o programa de modernização do C-17 da Força Aérea dos EUA, com um valor estimado ao longo da vida útil superior a 400 milhões de USD.[5]Fonte: Curtiss-Wright Corporation, "Curtiss-Wright Selected by Boeing to Supply Mission Computers for U.S. Air Force C-17 Fleet Modernization," Curtiss-Wright, curtisswright.com A aviação geral e as aeronaves não tripuladas adicionam demanda de retrofit e navegação especializada. A mobilidade aérea urbana é a categoria de aeronaves de crescimento mais rápido, com um CAGR de 10,84% até 2031. A Safran foi selecionada em julho de 2026 para fornecer sistemas de navegação inercial híbrida SkyNaute duplos para as aeronaves eVTOL da Eve Air Mobility. A seleção demonstra que os sistemas de mobilidade aérea urbana precisam de desempenho de navegação especializado em ambientes urbanos com degradação de GNSS.
Por Configuração: O Linefit Mantém a Escala Enquanto o Retrofit Ganha Impulso
As instalações linefit responderam por 73,39% da receita de configuração em 2025. Os fabricantes de aeronaves e os clientes das companhias aéreas frequentemente selecionam os aviônicos durante a produção para criar uma configuração de frota consistente desde a entrada em serviço. Essa decisão pode estabelecer um relacionamento estendido para manutenção, bases de dados, reparos e atualizações. Uma configuração de frota comum também pode simplificar o suporte operacional durante a vida útil da aeronave. A estrutura do acordo ajuda a explicar por que as posições linefit têm valor além de uma seleção inicial de sistema.
O retrofit é a categoria de configuração de crescimento mais rápido, com um CAGR de 6,91% até 2031. Aeronaves mais antigas podem precisar de atualizações para atender aos requisitos de navegação, melhorar as capacidades do cockpit ou estender a vida útil em serviço. Os operadores de aeronaves executivas também atualizam os aviônicos para manter a utilidade da aeronave e o valor de revenda. A Universal Avionics, a Collins Aerospace e a Garmin atendem a diferentes partes do mercado de atualização com soluções de retrofit certificadas. O G5000H da Garmin foi selecionado em dezembro de 2025 para modernizar 24 helicópteros UH-60L Black Hawk da Força Aérea Brasileira. O trabalho de retrofit pode ser protegido por engenharia específica da aeronave e requisitos de certificação de tipo suplementar.
Por Tipo de Instalação: A Redundância Torna-se Mais Importante para Operações Avançadas
As configurações de FMS duplo ou triplo redundante responderam por 58,33% da receita do mercado em 2025. Esses sistemas utilizam múltiplas unidades para garantir a continuidade caso um sistema falhe. A redundância é importante para aeronaves que executam procedimentos de navegação avançados e precisam de orientação de voo confiável. Também sustenta o caso de segurança para sistemas com funções mais automatizadas. A configuração é, portanto, comum em aeronaves comerciais e outras plataformas com requisitos operacionais exigentes.
As configurações duplas ou triplo redundantes também foram o tipo de instalação de crescimento mais rápido, com um CAGR de 7,38% durante o período de previsão. Os procedimentos de aproximação RNP AR requerem alta precisão de navegação, o que aumenta a importância do monitoramento cruzado e da tolerância a falhas. As configurações de FMS simples permanecem relevantes em aeronaves a pistão menores, turboélices e jatos executivos leves, onde peso e custo são mais importantes. As aeronaves de mobilidade aérea urbana podem precisar de sistemas de navegação e inerciais redundantes para suportar o voo seguro contínuo e o pouso. A seleção do sistema duplo da Safran para a Eve Air Mobility reflete essa necessidade de arquitetura de navegação resiliente.
Análise Geográfica
A América do Norte detinha 33,16% da receita regional de 2025. A região combina grande atividade de fabricação de aeronaves, principais fornecedores de aviônicos e o programa de modernização FAA NextGen. O trabalho do NextGen da FAA apoia atualizações de navegação, comunicação e compartilhamento de informações em todo o sistema de espaço aéreo nacional. Esse ambiente sustenta as atualizações de aeronaves e as atividades relacionadas de software de gerenciamento de voo.
A Europa foi a segunda maior área regional no mercado de sistemas de gerenciamento de voo. Os locais de produção da Airbus em Toulouse, Hamburgo e Sevilha sustentam a base de fabricação de aeronaves da região. As regras do espaço aéreo europeu também exigem capacidades de navegação baseada em desempenho nas operações elegíveis. O Regulamento 2025/520 estende os requisitos de RNP 4 para operações oceânicas e continentais remotas especificadas. Essas regras podem sustentar a demanda por retrofits e atualizações de software.
A Ásia-Pacífico deve registrar um CAGR de 8,82% até 2031, a taxa de crescimento regional mais rápida no mercado de sistemas de gerenciamento de voo. A Airbus prevê um crescimento anual de 4,4% no tráfego de passageiros para a região até 2044. Índia, China e Sudeste Asiático são importantes porque estão expandindo frotas comerciais e redes de transporte aéreo. A Índia também atraiu importantes compromissos de serviços de aviônicos para grandes frotas da família A320. A China desenvolveu um sistema doméstico de planejamento de voo para aviação civil, o que aponta para um caminho tecnológico de longo prazo diferente no país.
A América do Sul tinha uma base de demanda menor, mas distinta, no mercado de sistemas de gerenciamento de voo em 2025. O Brasil sustenta a atividade regional por meio de trabalhos de aviação militar e do desenvolvimento de plataformas de mobilidade aérea urbana. As necessidades de frotas de fuselagem larga, o desenvolvimento de infraestrutura e o perfil de idade das aeronaves em operação moldam a demanda no Oriente Médio e na África. A implementação de navegação baseada em desempenho permanece abaixo da média global em partes da região, criando uma oportunidade de conformidade de longo prazo à medida que os investimentos em espaço aéreo e aeroportos avançam.

Cenário Competitivo
O mercado de sistemas de gerenciamento de voo é moderadamente consolidado entre os grandes fornecedores de aviônica. A Honeywell International Inc., o Thales Group e a RTX Corporation ocupam posições sólidas nos programas de instalação de fábrica para aviação comercial. Sua vantagem competitiva decorre da expertise em certificação, dos relacionamentos estabelecidos com os fabricantes de aeronaves e da capacidade de suportar sistemas ao longo de longos ciclos de vida operacional. Uma seleção de instalação de fábrica pode criar um relacionamento de longo prazo no mercado de pós-venda por meio de reparos, manutenção, atualizações de software e serviços de dados. Essa estrutura torna difícil para um novo fornecedor substituir um sistema primário instalado e faz com que a competição por programas de aeronaves seja mais importante do que uma venda pontual de equipamento.
O mercado de sistemas de gerenciamento de voo também oferece oportunidades na modernização militar, em sistemas de retrofit e na navegação de mobilidade aérea urbana. O contrato de computador de missão C-17 conquistado pela Curtiss-Wright demonstra como a aquisição baseada em arquitetura aberta pode criar oportunidades ao lado dos fornecedores de defesa tradicionais. A Garmin e a Universal Avionics atendem à demanda por retrofit com sistemas certificados e modulares para diferentes categorias de aeronaves. A aquisição pela Safran das atividades de controle de voo e atuação da Collins Aerospace, em julho de 2025, ampliou seu conjunto de capacidades em sistemas de voo. A transação pode viabilizar ofertas integradas abrangendo controles de voo, navegação e sistemas correlatos. Como não foi fornecida uma participação de mercado combinada para as principais empresas, as informações disponíveis sustentam uma descrição de mercado moderadamente concentrado, e não altamente concentrado.
Líderes do Setor de Sistemas de Gerenciamento de Voo
Honeywell International Inc.
Thales Group
RTX Corporation
Garmin Ltd.
GE Aerospace (General Electric Company)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A Safran Electronics & Defense foi selecionada pela Eve Air Mobility, subsidiária da Embraer, para fornecer sistemas de navegação inercial híbrida SkyNaute duplos para suas aeronaves eVTOL. Os sistemas utilizam tecnologia de giroscópio HRG Crystal para manter a continuidade da navegação em ambientes urbanos com degradação de GNSS.
- Abril de 2026: A Airbus fundiu a Navblue com a Skywise para formar uma entidade de operações digitais unificada conectando aproximadamente 12.000 aeronaves globalmente, competindo com os fabricantes de equipamentos originais de aviônicos nos mercados de otimização de gerenciamento de voo e software para companhias aéreas.
- Fevereiro de 2026: A Boeing Company recebeu um contrato da Força Aérea dos EUA para projetar e modernizar o cockpit do C-17 Globemaster III. A Curtiss-Wright foi subsequentemente selecionada para fornecer computadores de missão alinhados ao MOSA sob um contrato com valor estimado ao longo da vida útil superior a 400 milhões de USD.


Escopo do Relatório Global do Mercado de Sistemas de Gerenciamento de Voo
Um sistema de gerenciamento de voo (FMS) é um sistema de computador central a bordo de aeronaves modernas. Ele automatiza o planejamento de voo, a navegação com múltiplos sensores e a otimização de desempenho. O sistema reduz significativamente a carga de trabalho da tripulação ao calcular trajetórias de voo laterais e verticais precisas, gerenciar o consumo de combustível e sincronizar com o piloto automático.
O mercado de sistemas de gerenciamento de voo é segmentado por componente, tipo de aeronave, configuração, tipo de instalação e geografia. Por componente, o mercado é segmentado em hardware e software. Por tipo de aeronave, o mercado é segmentado em aviação comercial, aviação militar, aviação geral, sistemas aéreos não tripulados (UAS) e mobilidade aérea urbana (UAM). Por configuração, o mercado é segmentado em linefit e retrofit. Por tipo de instalação, o mercado é segmentado em FMS simples e FMS duplo/triplo redundante. O relatório também abrange os tamanhos de mercado e as previsões para o mercado de sistemas de gerenciamento de voo nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
| Hardware | Computador de Gerenciamento de Voo (FMC) |
| Unidade de Exibição de Controle (CDU) | |
| Unidade de Exibição Visual (VDU) | |
| Software |
| Aeronaves Comerciais | Corredor Único |
| Fuselagem Larga | |
| Jatos Regionais | |
| Aeronaves Militares | Combate |
| Transporte | |
| Missão Especial | |
| Helicópteros | |
| Aviação Geral | Jatos Executivos |
| Pistão e Turboélices | |
| Helicópteros Comerciais | |
| Sistemas Aéreos Não Tripulados (UAS) | Civil e Comercial |
| Defesa e Governo | |
| Mobilidade Aérea Urbana (MAU) |
| Line-fit |
| Retrofit |
| FMS Simples |
| FMS com Redundância Dupla/Tripla |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Restante da África | ||
| Por Componente | Hardware | Computador de Gerenciamento de Voo (FMC) | |
| Unidade de Exibição de Controle (CDU) | |||
| Unidade de Exibição Visual (VDU) | |||
| Software | |||
| Por Tipo de Aeronave | Aeronaves Comerciais | Corredor Único | |
| Fuselagem Larga | |||
| Jatos Regionais | |||
| Aeronaves Militares | Combate | ||
| Transporte | |||
| Missão Especial | |||
| Helicópteros | |||
| Aviação Geral | Jatos Executivos | ||
| Pistão e Turboélices | |||
| Helicópteros Comerciais | |||
| Sistemas Aéreos Não Tripulados (UAS) | Civil e Comercial | ||
| Defesa e Governo | |||
| Mobilidade Aérea Urbana (MAU) | |||
| Por Instalação | Line-fit | ||
| Retrofit | |||
| Por Tipo de Instalação | FMS Simples | ||
| FMS com Redundância Dupla/Tripla | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por sistemas de gerenciamento de voo?
A produção de aeronaves comerciais, as necessidades de eficiência de combustível, os requisitos de navegação baseada em desempenho e as funções de aeronaves conectadas sustentam a demanda por novos sistemas e atualizações.
Qual componente está crescendo mais rapidamente?
O software é o componente de crescimento mais rápido, com um CAGR projetado de 7,41% até 2031, enquanto o hardware detinha 65,78% de participação em 2025.
Qual categoria de aeronave tem a perspectiva de crescimento mais forte?
A mobilidade aérea urbana (UAM) deve ser a categoria de aeronaves de crescimento mais rápido, com um CAGR de 10,84% até 2031.
Por que as instalações de retrofit estão aumentando?
A demanda por retrofit é sustentada pelo envelhecimento das aeronaves, pelas necessidades de conformidade de navegação, pela extensão da vida útil em serviço e pela modernização do cockpit, com um CAGR projetado de 6,91% até 2031.
Qual região está crescendo mais rapidamente?
A Ásia-Pacífico deve crescer a um CAGR de 8,82% até 2031, sustentada pela expansão da frota comercial na Índia, China e Sudeste Asiático.
O que limita a adoção de sistemas avançados de gerenciamento de voo?
Os atrasos nas entregas de aeronaves e o tempo necessário para certificar arquiteturas de aviônicos com cibersegurança podem adiar instalações e a implantação de novos programas.
Página atualizada pela última vez em:



