
Tamanho e Participação do Mercado de Gestão de Instalações da Finlândia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
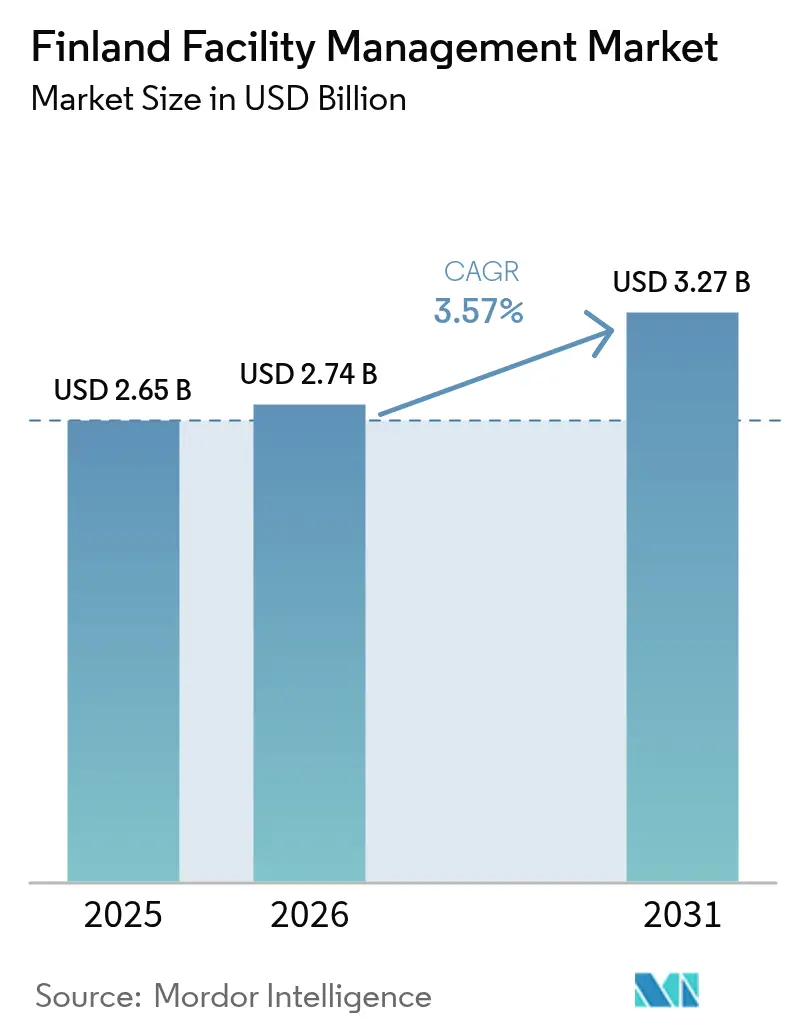
| Tamanho do mercado no ano base (2025) | 2.65 Bilhões de dólares |
| Tamanho do Mercado (2026) | 2.74 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.27 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 3.57 % |
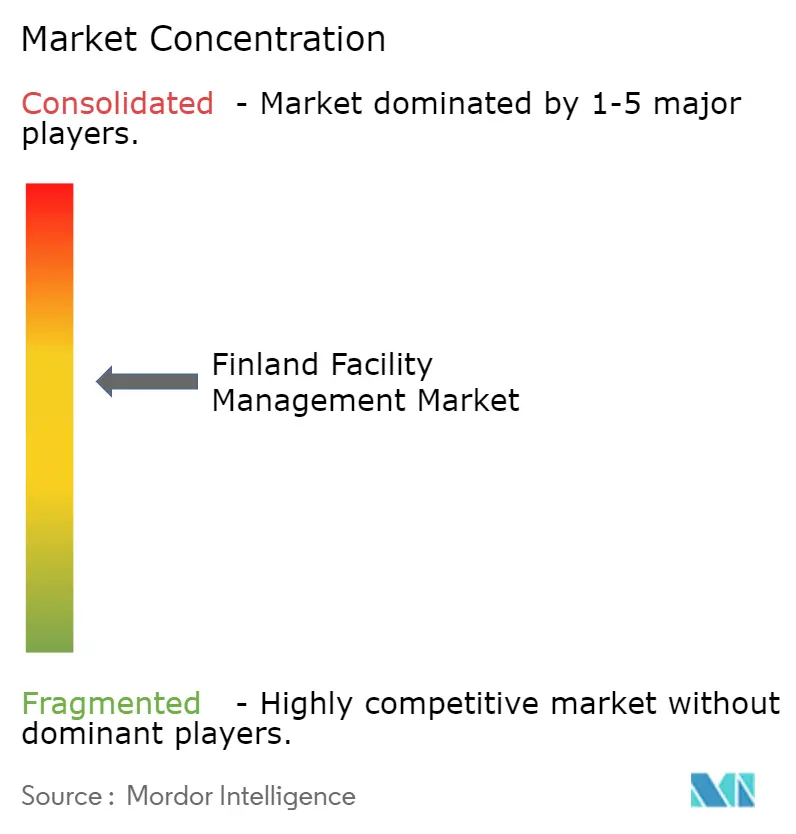
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gestão de Instalações da Finlândia por Mordor Intelligence
Espera-se que o tamanho do mercado de gestão de instalações da Finlândia cresça de USD 2,65 bilhões em 2025 para USD 2,74 bilhões em 2026 e está previsto para atingir USD 3,27 bilhões até 2031 a um CAGR de 3,57% no período 2026-2031. O crescimento baseia-se em reformas obrigatórias alinhadas à taxonomia da UE, na acelerada adoção de edifícios inteligentes e na mudança das empresas em direção ao foco no negócio principal. A infraestrutura envelhecida sustenta a demanda por atualizações intensivas de sistemas mecânicos, elétricos e hidráulicos, enquanto as metas de neutralidade de carbono para 2035 impulsionam os serviços de eficiência energética. Mercados de trabalho apertados elevam os preços dos serviços, mas também motivam investimentos em automação e contratos baseados em resultados. A integração tecnológica gera retornos mensuráveis para os proprietários, com projetos documentados de edifícios inteligentes proporcionando economias de energia superiores a 10% e valorizações de ativos acima de EUR 10 milhões (USD 11,61 milhões).[1]Siemens, "Sello Shopping Center, Finlândia," Siemens, siemens.com A concorrência permanece moderada à medida que os líderes nórdicos crescem por meio de fusões para compensar a inflação salarial e os custos de plataformas digitais.
Principais Conclusões do Relatório
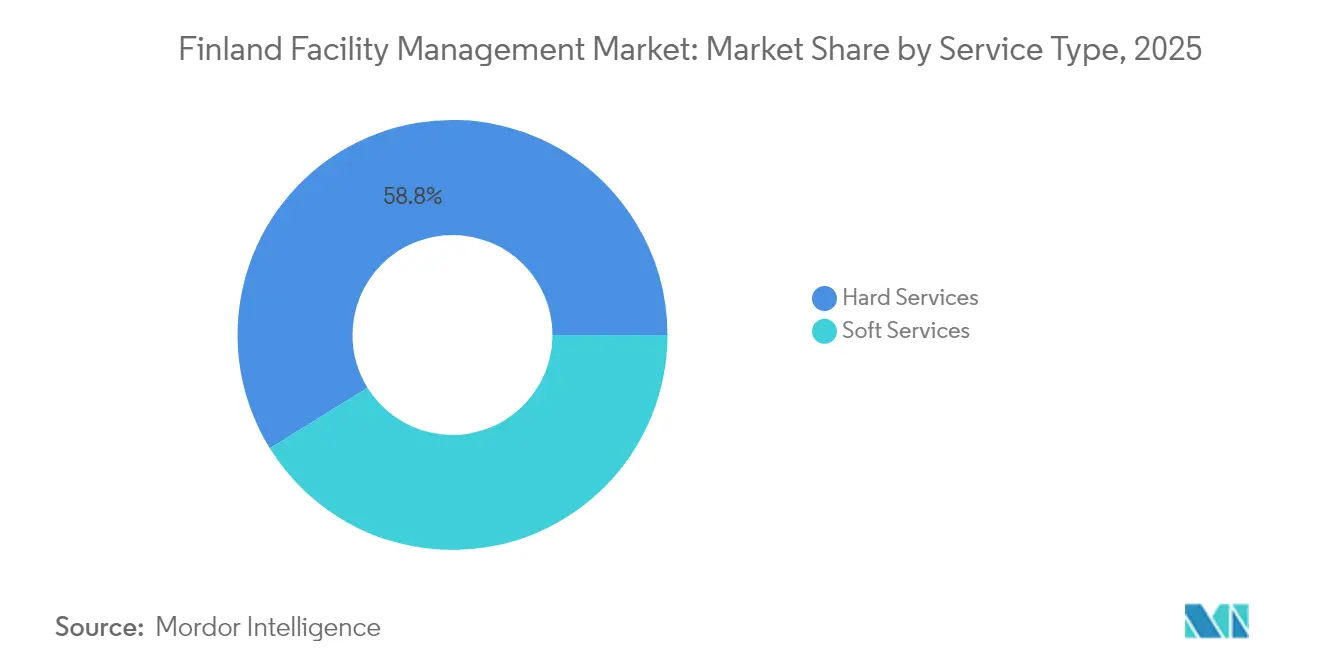
- Por tipo de serviço, os serviços técnicos controlaram 58,84% da participação do mercado de gestão de instalações da Finlândia em 2025; os serviços de suporte devem expandir a um CAGR de 4,05% até 2031.
- Por tipo de oferta, a entrega terceirizada representou 65,32% da participação de receita em 2025; as soluções integradas de terceirização devem avançar a um CAGR de 4,88% até 2031.
- Por setor do usuário final, as instalações comerciais detinham 37,68% do tamanho do mercado de gestão de instalações da Finlândia em 2025; a infraestrutura institucional e pública é a que cresce mais rapidamente, a um CAGR de 7,16% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Gestão de Instalações da Finlândia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Taxas de ocupação atuais | +0.8% | Área metropolitana de Helsinque, Tampere, Turku | Curto prazo (≤ 2 anos) |
| Rentabilidade dos principais prestadores | +0.6% | Nacional, concentrado em centros urbanos | Médio prazo (2-4 anos) |
| Tendências de participação no mercado de trabalho | +0.4% | Nacional, agudo no oeste da Finlândia | Longo prazo (≥ 4 anos) |
| Urbanização nas áreas metropolitanas | +0.7% | Helsinque, Tampere, Turku, Oulu | Médio prazo (2-4 anos) |
| Reutilização adaptativa de espaços industriais envelhecidos | +0.5% | Distritos industriais de Helsinque e Tampere | Longo prazo (≥ 4 anos) |
| Financiamento verde alinhado à taxonomia da UE | +0.9% | Nacional, ênfase no setor público | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Ocupação Atuais
Os distritos de escritórios premium em Helsinque mantêm alta utilização mesmo com a expansão do trabalho híbrido, enquanto os parques suburbanos enfrentam vagas estruturais que reduzem as necessidades de intensidade de manutenção. Essa divergência impulsiona os contratos agrupados em direção a serviços centrados na experiência em zonas privilegiadas e pacotes de otimização de custos em ativos secundários. No Sello Shopping Center, as reformas de edifícios inteligentes reduziram a demanda de energia em 40%, ao mesmo tempo que apoiaram 21 milhões de visitantes anuais, demonstrando como a análise de dados de instalações ajusta os níveis de serviço sem comprometer o conforto dos usuários. A segmentação das ofertas por dinâmicas de ocupação permite que os prestadores protejam as margens em contas de alto valor enquanto preservam a competitividade em portfólios sensíveis ao preço.
Rentabilidade dos Principais Prestadores
O aumento dos salários e o orçamento cauteloso dos clientes comprimem as margens operacionais. A receita nórdica do quarto trimestre de 2024 da Coor atingiu SEK 3.192 milhões (USD 327,43 milhões), mas o crescimento orgânico caiu 3%, produzindo uma margem de 3,3%.[2]Coor, "Resultados do 4º Trimestre de 2024," Coor, news.cision.com Os prestadores estão se voltando para contratos integrados baseados em resultados que recompensam o desempenho mensurável, notadamente na área da saúde, onde o tempo de inatividade afeta diretamente a segurança do paciente. O crescimento global de 1,7% em gestão de instalações da Sodexo mostra que essa mudança está valendo a pena, com ganhos na área da saúde compensando a queda nos serviços de commodities. O gerenciamento digital de energia de alta margem, os programas de bem-estar e os relatórios de conformidade agora figuram com destaque nas licitações, amortecendo a rentabilidade à medida que as taxas de limpeza de commodities se apertam.
Tendências de Participação no Mercado de Trabalho
O emprego de pessoas entre 20 e 64 anos caiu para 75,8% em janeiro de 2025 e o desemprego atingiu 9,5%, mas as vagas técnicas em gestão de instalações permanecem sem preenchimento.[3]Statistics Finland, "Mais Desempregados em Janeiro de 2025," Statistics Finland, stat.fi A incompatibilidade de competências eleva os salários médios dos serviços em 3,6%. O oeste da Finlândia enfrenta as maiores lacunas, forçando os prestadores a oferecer prêmios de localização e a treinar recrutas em múltiplas funções. O desemprego de longa duração de 106.000 pessoas destaca as necessidades de requalificação, impulsionando programas de formação profissional apoiados pelo setor em automação de sistemas de climatização e reformas de baixo carbono. A robótica para limpeza de pisos e o monitoramento de condições por inteligência artificial substituem cada vez mais a mão de obra, moderando a escalada de custos sem sacrificar a qualidade do serviço.
Financiamento Verde Alinhado à Taxonomia da UE
A disponibilidade de financiamento remodela o mercado de gestão de instalações da Finlândia. A MuniFin alocou EUR 4,8 bilhões para projetos verdes em 2024, representando 63% de sua carteira habitacional. A nota verde de EUR 300 milhões da Kesko ilustra o apetite corporativo por atualizações qualificadas pela taxonomia. As métricas de carbono ao longo do ciclo de vida agora informam a pontuação das licitações, favorecendo os prestadores com sistemas certificados de gestão de energia. Os contratos de desempenho energético convertem reformas de capital em receitas de serviços, elevando as margens enquanto se alinham às metas nacionais de neutralidade líquida de carbono.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Obstáculos regulatórios e legislativos | -0.6% | Nacional, agudo em licenças de construção | Curto prazo (≤ 2 anos) |
| Ventos contrários macroeconômicos | -0.8% | Nacional, concentrado em gastos discricionários | Curto prazo (≤ 2 anos) |
| Escassez de mão de obra qualificada em gestão de instalações e aumento dos custos salariais | -0.7% | Nacional, grave no oeste da Finlândia | Médio prazo (2-4 anos) |
| Responsabilidades de cibersegurança decorrentes de sistemas prediais conectados | -0.4% | Centros urbanos com adoção de edifícios inteligentes | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra Qualificada em Gestão de Instalações e Aumento dos Custos Salariais
A escassez de técnicos certificados infla as folhas de pagamento e compromete a qualidade do serviço. As recessões na construção deslocaram trabalhadores sem competências em IoT ou manutenção preditiva, ampliando a lacuna. Os prêmios salariais já expandiram as faixas salariais em gestão de instalações em 3,6%. Os prestadores respondem com automação — robôs de limpeza agora cobrem até 1.800 m² por hora — e recrutamento internacional. Um caso de destaque é a aliança de aprendizagem da Caverion com a Universidade de Ciências Aplicadas de Tampere, que reduz pela metade o tempo de integração de técnicos e incorpora competências de reforma digital.
Responsabilidades de Cibersegurança Decorrentes de Sistemas Prediais Conectados
A violação de dados de pacientes da Vastaamo expôs vulnerabilidades nos controles em rede, intensificando os temores de responsabilidade. As implantações de edifícios inteligentes prometem uma economia média de energia de 36,8 kW, mas cada novo sensor amplia a superfície de ataque. Os prêmios de seguro para instalações conectadas subiram 12% em 2025, e os documentos de licitação agora exigem conformidade com a ISO 27001. Prestadores menores sem recursos de cibersegurança correm o risco de exclusão de contratos de gestão de instalações digitais de alto valor, limitando o potencial geral do mercado até que padrões de segurança robustos se difundam por todo o setor.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços Técnicos Dominam o Impulso de Reforma
Os serviços técnicos retiveram 58,84% da participação do mercado de gestão de instalações da Finlândia em 2025, impulsionados por atualizações obrigatórias de sistemas mecânicos, elétricos e hidráulicos para atingir as metas de neutralidade de 2035. A análise preditiva de sistemas de climatização otimiza a vida útil dos ativos e reduz o tempo de inatividade, traduzindo-se em economias anuais de custos de manutenção de 8 a 10% para os proprietários de imóveis. Um estudo de caso de 2024 no Hospital Nova ilustra o impacto dos serviços técnicos: a integração do monitoramento de motores por inteligência artificial reduziu as paralisações não planejadas de resfriadores em 90% e economizou EUR 2,1 milhões (USD 2,44 milhões) em peças de reposição, protegendo os orçamentos operacionais durante a volatilidade dos preços das matérias-primas. Os aumentos de preços do aço e do cobre de 14% em 2024 pressionaram o CAPEX, mas as economias de energia de longo prazo sustentaram o retorno sobre o investimento em reformas, impulsionando a demanda por expertise em serviços técnicos.
Os serviços de suporte, embora menores, estão em uma trajetória de CAGR de 4,05% à medida que o trabalho híbrido impulsiona soluções flexíveis de segurança, limpeza e hospitalidade. A robótica e os produtos químicos de limpeza biodegradáveis mitigam os picos de custos salariais e de materiais. Por exemplo, a Sodexo implantou robôs autônomos de desinfecção por UV que reduzem o uso de produtos químicos em 40% e aprimoram o controle de infecções nas clínicas Mehiläinen. Essa inovação apoia a precificação premium e a diferenciação pelo bem-estar dos funcionários, mantendo a trajetória ascendente do segmento no mercado de gestão de instalações da Finlândia.


Por Tipo de Oferta: A Terceirização Captura o Prêmio de Complexidade
Os contratos terceirizados representaram 65,32% do tamanho do mercado de gestão de instalações da Finlândia em 2025 e estão se expandindo a um CAGR de 4,88%. A demanda decorre da crescente complexidade regulatória e da necessidade de plataformas digitais especializadas. A renovação da Coor com a PostNord, no valor de SEK 155 milhões (USD 15,90 milhões) anuais, consolida centros de correspondência, hubs logísticos e escritórios sob um único acordo de nível de serviço, reduzindo os custos de coordenação do cliente em 11% e garantindo conformidade em 77 métricas de desempenho. A terceirização também atenua o risco de inflação salarial ao transferir as flutuações de pessoal para os parceiros de serviço.
A gestão de instalações interna ainda cobre 34,68% dos gastos, principalmente em instalações industriais de missão crítica que valorizam o controle direto. No entanto, os requisitos tecnológicos corroem o modelo interno. A reestruturação da Valmet em 2025 visa economias anuais de EUR 80 milhões (USD 92,94 milhões), em parte transferindo a manutenção não essencial para fornecedores integrados de gestão de instalações. Ao longo do horizonte de previsão, a terceirização agrupada ampliará sua liderança à medida que os clientes priorizem estruturas de custos variáveis e responsabilidade do berço ao túmulo.
Por Setor do Usuário Final: O Crescimento Institucional Reescreve o Mapa de Crescimento
O setor imobiliário comercial contribuiu com 37,68% para o mercado de gestão de instalações da Finlândia em 2025, ancorado pelos escritórios premium de Helsinque e pelo varejo de rua principal. Os hubs logísticos de comércio eletrônico reduzem o fluxo de clientes no varejo, mas as reformas de armazéns inteligentes preservam as margens ao reduzir as contas de energia em 14%, apesar dos picos nos preços do diesel. As instalações de tecnologia da informação e telecomunicações exigem disponibilidade de nível Tier III, permitindo taxas premium de gestão de instalações de até 35% acima dos contratos comerciais padrão.
A infraestrutura institucional e pública registrou o maior CAGR de 7,16%, impulsionada pelo pipeline hospitalar e pela modernização municipal. O modelo "Hospital Quente" do Hospital Nova agrupa serviços de cuidados agudos em torno de suítes de diagnóstico por imagem, exigindo resiliência de sistemas mecânicos, elétricos e hidráulicos 24 horas por dia, 7 dias por semana, e logística de suprimentos estéreis just-in-time. O aumento dos preços do aço inoxidável inflou os gastos com construção em 9%, mas as economias de energia de 22% habilitadas pela gestão de instalações neutralizam os picos de custos ao longo do ciclo de vida, comprovando o caso econômico para soluções avançadas de gestão de instalações institucionais no mercado de gestão de instalações da Finlândia.
Análise Geográfica
A área metropolitana de Helsinque gerou cerca de 44,62% das receitas nacionais de gestão de instalações em 2025, graças à concentração de sedes corporativas, investimentos em transporte e à requalificação de Pasila, que elevou os aluguéis de escritórios Classe A em 7%. A participação do mercado de gestão de instalações da Finlândia na região da capital está alinhada com as altas expectativas de qualidade de serviço e a adoção antecipada de análises preditivas por inteligência artificial, apoiando as margens dos fornecedores acima da média nacional. Tampere e Turku detêm conjuntamente 25,34% de participação, sustentadas pela expansão universitária e pelos transbordamentos do setor tecnológico. Seu CAGR previsto de 4,42% supera a taxa nacional, impulsionado por novos campi de ciências da vida que exigem protocolos de gestão de instalações em conformidade com as Boas Práticas de Fabricação.
O norte e o leste da Finlândia contribuem com 20,12% do valor por meio de instalações industriais e de saúde distribuídas por grandes geografias. O monitoramento remoto reduz as deslocações de veículos em 15%, compensando a volatilidade dos preços dos combustíveis. A gestão de instalações em locais de mineração — onde o tempo de inatividade por hora supera USD 17.000 — prioriza a manutenção preditiva e a logística rápida de peças sobressalentes por meio de entregas por drone testadas em 2025 em um projeto piloto coordenado pelo VTT. O oeste da Finlândia, responsável por 9,92% das receitas, enfrenta as maiores escassezes de mão de obra, elevando os salários básicos dos serviços 4% acima da média nacional. Os prestadores compensam com frotas de limpeza robótica e aplicativos de força de trabalho para dispositivos móveis que aumentam a produtividade dos técnicos em 18%.
A demanda regional por gestão de instalações agora acompanha os fluxos de investimento em sustentabilidade mais do que os clusters industriais tradicionais. O programa de transição verde do Estado, no valor de EUR 294 bilhões (USD 341,5 bilhões), financia reformas de edifícios públicos em todo o país, ampliando os pools de oportunidades geográficas. Os municípios costeiros alocam orçamentos de resiliência para reformas de mitigação de inundações, criando demanda de nicho em gestão de instalações para manutenção de bombas em diques e controle de corrosão por ar salino — especialidades que comandam taxas premium.
Panorama regulatório
Os prestadores de serviços de gestão de instalações da Finlândia operam sob requisitos de segurança predial, acessibilidade e eficiência energética estabelecidos pelo Código Nacional de Construção da Finlândia, sob o Ministério do Meio Ambiente, que influencia diretamente os regimes de manutenção, a documentação de retrofit e as responsabilidades das empreiteiras em portfólios comerciais e públicos. Uma âncora de conformidade importante a curto prazo é a Lei de Construção (2025), que reforça os requisitos de competência e qualificação para projetistas de edifícios e gerentes de obras; em abril de 2026, o Ministério do Meio Ambiente estendeu a validade das qualificações de 2020-2024 até 2030, reduzindo o risco de interrupção para programas ativos de retrofit e modernização, mantendo, ao mesmo tempo, as exigências formais de certificação.
A regulamentação voltada à digitalização e à segurança também está moldando as operações de edifícios conectados. A Lei de IA da UE começou a ser aplicada na Finlândia em 2 de agosto de 2025, com a Traficom posicionada como ponto único de contato para coordenação em IA, o que eleva as expectativas de governança para fluxos de trabalho de FM que utilizam IA para diagnósticos, manutenção preditiva ou otimização de portfólio. Paralelamente, iniciativas de política nacional, como o projeto TUUTTI (marco de política de redes de comunicação até 2037) e prioridades de segurança relacionadas, reforçam a necessidade de conectividade de dados resiliente e bem governada em instalações inteligentes, especialmente onde os contratos de FM combinam sistemas prediais, redes e controles de cibersegurança.
Análise da cadeia de valor
A cadeia de valor da gestão de instalações na Finlândia abrange proprietários e ocupantes de ativos (setor público, imóveis comerciais, saúde, indústria), empreiteiras principais de FM (FM único, agrupado ou integrado) e uma densa camada de subcontratados e fornecedores especializados que cobrem MEP/HVAC, incêndio e segurança, limpeza, segurança patrimonial, resíduos e automação predial. Tecnologia e dados tornaram-se uma camada de conexão central: plataformas de CMMS/ERP e de integração ligam ordens de serviço, agendamento de força de trabalho em campo, aquisições, relatórios de conformidade e painéis de desempenho usados em contratos baseados em resultados.
A digitalização da cadeia de suprimentos de construção a montante e adjacente está cada vez mais alimentando a prontidão de FM por meio da continuidade dos dados de ativos. A Rakennusteollisuus RT iniciou um piloto em Pasila em setembro de 2024 para digitalizar a cadeia de suprimentos de elementos de concreto usando etiquetas RFID e serviços em nuvem para rastreamento em tempo real, enquanto esforços mais amplos, como o projeto BETK, promovem padrões abertos (IFC para BIM e Peppol para troca de dados de e-procurement/logística) que ajudam as equipes de FM a herdar informações estruturadas de ativos. No lado da prestação de serviços, a ISS Palvelut Oy modernizou suas operações em janeiro de 2025, integrando um ERP personalizado à plataforma iPaaS Frends, ilustrando como os principais provedores estão investindo em automação escalável e análise de dados para reduzir transferências manuais e melhorar a capacidade de resposta em contas de múltiplos locais.
Cenário Competitivo
A concentração do mercado permanece moderada. Coor, Caverion e Lassila & Tikanoja capturam coletivamente uma participação estimada de 38% do mercado de gestão de instalações da Finlândia, aproveitando portfólios integrados e relacionamentos profundos com clientes. A fusão Caverion–Assemblin criará um gigante nórdico com faturamento combinado de USD 5,2 bilhões e capacidades ampliadas em edifícios inteligentes. A Lassila & Tikanoja se diferencia por meio de programas de resíduos de economia circular, enquanto a Lindström monetiza a digitalização dos serviços têxteis por meio de uniformes de trabalho com etiquetas RFID que otimizam os ciclos de lavagem.
O investimento em tecnologia molda as vantagens competitivas. A KONE aplica inteligência artificial aos dados de sensores de elevadores, prevendo 60% das falhas antes do tempo de inatividade e reduzindo os despachos de técnicos em 15%. As empresas regionais menores sobrevivem por meio de especialização vertical — como as reformas de automação predial da Fidelix — tornando-se frequentemente alvos de aquisição por empresas nacionais em busca de escala. Oportunidades de espaço em branco persistem em ofertas de gestão de instalações centradas em cibersegurança, com apenas 12% das licitações atualmente agrupando cláusulas de segurança de tecnologia da informação, apesar das crescentes exposições a responsabilidades.
Líderes do Setor de Gestão de Instalações da Finlândia
Lindstrom Group
PHM Group
Coor Group
Four FM
Palmia Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma área clara de oportunidade está na interseção entre eficiência energética, operações orientadas por dados e relatórios de conformidade, onde programas e implantações finlandesas estão migrando de pilotos isolados para conjuntos de ferramentas replicáveis. O projeto Saving Energy with Data in Real Estate and Property Management Services (iniciado pela TIEKE em junho de 2025 e com duração até setembro de 2027) oferece um canal institucional para ferramentas digitais de eficiência energética que os prestadores de FM podem operacionalizar em contratos terceirizados e integrados. Provas concretas de desempenho a partir de retrofits de edifícios inteligentes, como projetos documentados que geram economias de energia superiores a 10% e valorizações de ativos acima de EUR 10 milhões, sustentam o argumento comercial para prestadores capazes de empacotar medição, verificação e otimização contínua como serviços gerenciados.
A automação e os diagnósticos habilitados por IA apresentam espaço adicional em branco, particularmente em portfólios limitados pela escassez de técnicos e pelo aumento dos custos salariais. Em maio de 2026, a Enviable lançou um serviço de diagnóstico por IA e telemetria de dados prediais para edifícios de escritórios, com o objetivo de apoiar uma gestão parcialmente autônoma, enquanto a Tampere University iniciou, em junho de 2026, o projeto AI Champion, financiado pela Business Finland, para desenvolver agentes de IA que aumentem a produtividade na cadeia de suprimentos e na engenharia de serviços prediais (até junho de 2028). Instalações de missão crítica também ampliam o escopo endereçável para o FM técnico, evidenciado pela Caverion, que iniciou trabalhos técnicos em abril de 2026 em um projeto de data center de 2 MW para a Aalto University em Otaniemi, onde o tempo de atividade, a gestão de energia e o controle de mudanças governado elevam o valor dos serviços rígidos integrados e das operações digitais seguras.
Desenvolvimentos recentes do setor
- Abril de 2026: A Caverion iniciou trabalhos técnicos em um projeto de data center de 2 MW para a Aalto University em Otaniemi, avançando no tempo de atividade, na gestão de energia e nas operações digitais seguras em instalações institucionais.
- Maio de 2026: O Lindstrom Group assinou uma extensão de contrato de locação de dez anos com a Castellum para sua sede no Rantatie Business Park, em Helsinque, com renovações planejadas para acomodar cerca de 400 funcionários, sinalizando um investimento contínuo em capacidade operacional e engajamento com clientes para seu portfólio de serviços de instalações.
- Setembro de 2024: A Rakennusteollisuus RT iniciou um piloto em Pasila para digitalizar a cadeia de suprimentos de elementos de concreto usando etiquetas RFID e serviços em nuvem para rastreamento em tempo real, permitindo a continuidade dos dados de ativos e informando a prontidão de FM para implantações em múltiplos locais.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, o mercado de gestão de instalações da Finlândia é definido como o valor dos serviços contratados e internos usados para operar, manter e apoiar edifícios e locais em toda a Finlândia, incluindo tanto a manutenção técnica quanto os serviços cotidianos de local de trabalho.
Exclusões de escopo: Este dimensionamento não considera projetos de construção pontuais e grandes expansões de capital que estejam fora dos orçamentos rotineiros de operação e manutenção.
Visão geral da segmentação
- Por Tipo de Serviço
- Serviços Técnicos
- Gestão de Ativos
- Serviços de Sistemas Mecânicos, Elétricos e Hidráulicos e Climatização
- Sistemas de Incêndio e Segurança
- Outros Serviços Técnicos de Gestão de Instalações
- Serviços de Suporte
- Suporte de Escritório e Segurança
- Serviços de Limpeza
- Serviços de Catering
- Outros Serviços de Suporte de Gestão de Instalações
- Serviços Técnicos
- Por Tipo de Oferta
- Interno
- Terceirizado
- Gestão de Instalações Única
- Gestão de Instalações Agrupada
- Gestão de Instalações Integrada
- Por Setor do Usuário Final
- Comercial (Tecnologia da Informação e Telecomunicações, Varejo e Armazéns, etc.)
- Hotelaria (Hotéis, Restaurantes, Restaurantes de Grande Escala)
- Infraestrutura Institucional e Pública (Governo, Educação, Transporte)
- Saúde (Instalações Públicas e Privadas)
- Industrial e de Processos (Manufatura, Energia, Mineração)
- Outros Setores de Usuários Finais (Habitação Multifamiliar, Entretenimento, Esportes e Lazer)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começou com indicadores públicos de construção, energia e mão de obra que moldam a demanda e a precificação de serviços na Finlândia. Analisamos principalmente fontes como o Statistics Finland para séries temporais de construção, emprego e custos, além do Eurostat para indicadores comparáveis de edifícios e serviços que ajudam a validar tendências locais.
Para adicionar contexto operacional, também consultamos publicações e conjuntos de dados do Finnish Environment Institute, da Comissão Europeia (incluindo materiais relacionados a energia e renovação) e portais relevantes de contratação pública finlandeses para verificar a linguagem de licitações e os escopos típicos de serviços. Relatórios anuais de empresas, apresentações a investidores e cobertura de imprensa confiável foram usados para entender o apetite por terceirização, estruturas de contratos agrupados e sinais de margem. Quando necessário, nossos analistas também utilizaram bases de dados pagas de dados financeiros de empresas, notícias e finanças, e bases de dados de patentes para validar temas de adoção de tecnologia. As fontes listadas acima são ilustrativas, e muitas outras referências públicas e secundárias foram utilizadas para coletar dados, validar premissas e resolver questões em aberto.
Entrevistas e pesquisas primárias
O trabalho primário foi utilizado para testar quais serviços costumam ser agrupados, como os preços estão sendo revisados (particularmente para cláusulas vinculadas a mão de obra e energia) e como a demanda difere entre instalações públicas, propriedades comerciais e locais industriais. Conversamos com uma combinação de prestadores de serviços, subcontratados e grandes compradores de serviços de FM em toda a Finlândia para confirmar a duração dos contratos, os gatilhos de terceirização e a divisão entre trabalho rígido e leve que aparece nos orçamentos reais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 49% | Líderes funcionais/de unidade: 38% |
| Players menores: 20% | Gerentes: 49% |
Dimensionamento e previsão de mercado
O modelo central utiliza uma lógica top-down e bottom-up, na qual primeiro reconstruímos um pool endereçável de gastos com FM a partir do estoque de edifícios ativos da Finlândia e da área atendível por principais grupos de propriedades, e depois o convertemos usando a penetração da terceirização, o escopo típico de serviço por local e os níveis de custo observados. Depois disso, os totais são corroborados usando verificações seletivas de baixo para cima a partir de benchmarks de receita de fornecedores, valores de contratos amostrados de licitações públicas, e verificações de ASP multiplicado pelo volume para tarefas recorrentes, sendo então ajustados quando as duas visões divergem além de uma faixa razoável.
Alguns insumos que mais importaram na Finlândia foram o ritmo de renovação e das atualizações de eficiência energética, a movimentação dos custos de mão de obra em ofícios de limpeza e técnicos, a mudança de mix em direção a contratos integrados e agrupados, o comportamento de terceirização do setor público e os sinais de utilização de propriedades que influenciam a frequência dos serviços leves. Quando faltavam dados para tipos de instalações menores, usamos proxies claramente indicados (classe de edifício comparável mais próxima, ou intensidade média de serviço a partir do feedback de entrevistas) e, em seguida, testamos novamente o resultado em relação a proporções de custo conhecidas.
Para a previsão, nos baseamos em análise de cenários ancorada em indicadores macro e setoriais que os profissionais tratam como fatores decisivos, e então aplicamos uma suavização leve de séries temporais em subáreas estáveis para que a previsão não reaja de forma exagerada a picos de um único ano. O caminho final de crescimento foi revisado com os entrevistados para que as premissas permanecessem realistas em relação às restrições de pessoal e aos ciclos de orçamento dos clientes na Finlândia.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados em relação a sinais independentes, como anúncios de terceirização, volumes de licitações e a direção dos custos unitários, antes de serem finalizados. Grandes saltos foram sinalizados, rastreados até o fator que os causou e corrigidos ou explicados com evidências de apoio, e então o arquivo completo é revisado em mais de uma passagem por analistas antes da aprovação final.
O relatório é atualizado em um ciclo anual, e edições intermediárias são feitas quando um evento relevante altera as premissas de demanda, precificação ou escopo de serviço. Antes da entrega, realizamos uma passagem final de atualização para que os clientes recebam a visão mais recente, apoiada por dados públicos recém-disponíveis e quaisquer confirmações recentes de contatos do setor.
Tamanho do mercado de gestão de instalações da Finlândia segundo a Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para a gestão de instalações na Finlândia podem parecer muito diferentes porque as empresas nem sempre contabilizam os mesmos serviços, e também variam quanto a tratarem a prestação interna e os contratos integrados como parte do mesmo pool de gastos. As escolhas de tempo também importam, já que algumas cifras são apresentadas em um ano-base diferente e depois projetadas usando taxas de crescimento amplas.
Os padrões de adjudicação de licitações na Finlândia, a linguagem de escopo de serviço recorrente visível nos contratos e os sinais de receita de operadores locais são as verificações que mantêm a Mordor Intelligence vinculada ao trabalho recorrente de FM rígido e leve, com projetos de grande escala do tipo construção e expansões de capital excluídos do total de mercado.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 2,65 bilhões (2025) | |
| Periódico Setorial A | USD 4,51 bilhões (2024) | Esta cifra parece usar um escopo de serviços mais amplo que pode misturar serviços gerais de edifícios ao FM, e é apresentada para um ano anterior sem uma normalização claramente declarada para o escopo do contrato e a repasse da inflação. |
| Consultoria Regional B | USD 14,77 bilhões (2026) | Este número provavelmente inclui gastos mais amplos com imóveis e suporte empresarial, ou contabiliza categorias de serviços adjacentes que não fazem parte dos orçamentos rotineiros de FM, o que infla os totais quando somados a nível nacional. |
Entre os três números, a diferença é explicada principalmente pelo que é contabilizado como FM e como os gastos são atribuídos quando os contratos são agrupados. Ao vincular o mercado ao escopo observável dos contratos, à intensidade recorrente dos serviços e a premissas práticas de preço e penetração, mantemos o valor final rastreável e replicável ao longo do tempo.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do mercado de gestão de instalações da Finlândia?
O tamanho do mercado de gestão de instalações da Finlândia é de USD 2,74 bilhões em 2026.
Com que velocidade o mercado crescerá até 2031?
O setor deve expandir a um CAGR de 3,57%, atingindo USD 3,27 bilhões até 2031.
Qual segmento está se expandindo mais rapidamente?
Os serviços de gestão de instalações para infraestrutura institucional e pública estão crescendo a um CAGR de 7,16% devido a novos projetos hospitalares e reformas municipais.
Por que os contratos terceirizados estão ganhando participação?
A terceirização oferece expertise em conformidade e distribui o risco de inflação salarial, elevando sua participação para 65,32% em 2025 com uma perspectiva de CAGR de 4,88%.
Qual é o principal desafio para os prestadores?
A escassez de técnicos qualificados aliada ao aumento dos custos salariais está comprimindo as margens e impulsionando investimentos em automação.
Como as regulamentações de sustentabilidade estão influenciando o mercado?
As regras da taxonomia da UE estão canalizando bilhões de euros para reformas verdes, impulsionando a demanda por contratos de desempenho energético e serviços certificados de gestão de instalações.
Página atualizada pela última vez em:



