
Taille et part du marché finlandais de la gestion des installations
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 2.65 Milliards de dollars |
| Taille du Marché (2026) | 2.74 Milliards de dollars |
| Taille du Marché (2031) | 3.27 Milliards de dollars |
| Growth Rate (2026 - 2031) | 3.57 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché finlandais de la gestion des installations par Mordor Intelligence
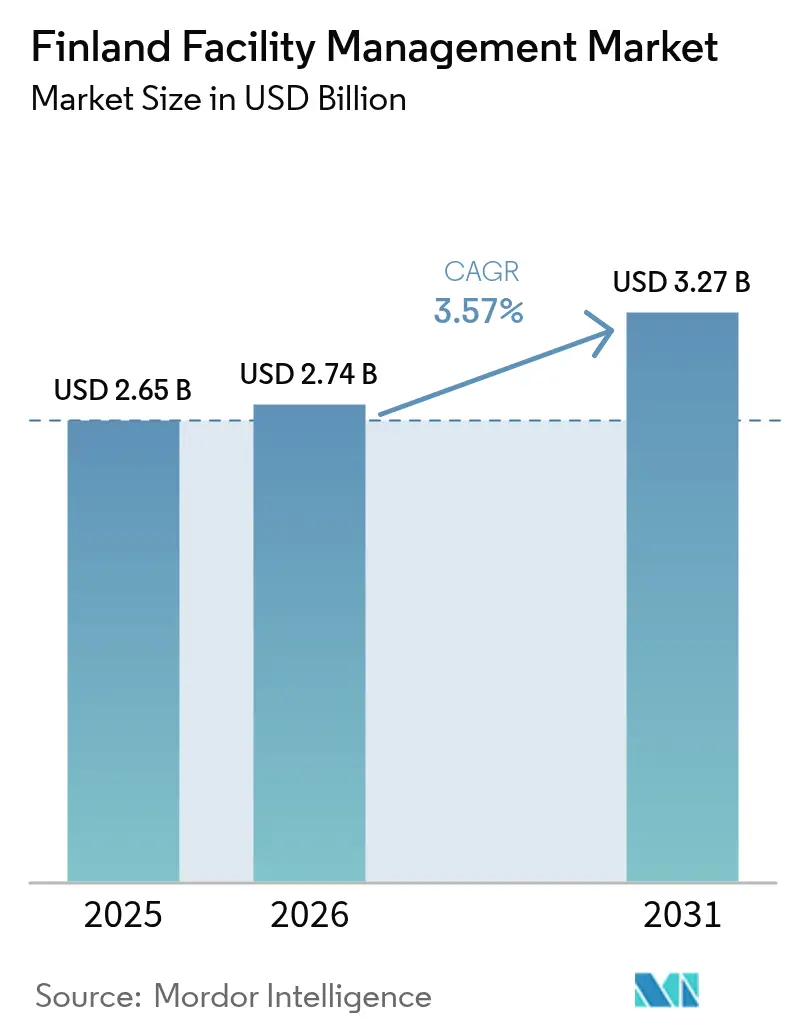
La taille du marché finlandais de la gestion des installations devrait passer de 2,65 milliards USD en 2025 à 2,74 milliards USD en 2026 et devrait atteindre 3,27 milliards USD d'ici 2031, à un TCAC de 3,57 % sur la période 2026-2031. La croissance repose sur les rénovations obligatoires conformes à la taxonomie européenne, l'adoption accélérée des bâtiments intelligents et le recentrage des entreprises sur leur cœur de métier. Le vieillissement des infrastructures soutient la demande de mises à niveau intensives des systèmes mécaniques, électriques et de plomberie, tandis que les objectifs de neutralité carbone à l'horizon 2035 renforcent les services d'efficacité énergétique. La tension sur le marché du travail fait monter les prix des services, mais incite également aux investissements dans l'automatisation et aux contrats basés sur les résultats. L'intégration technologique génère des retours mesurables pour les propriétaires, avec des projets de bâtiments intelligents documentés réalisant des économies d'énergie supérieures à 10 % et des hausses de valeur d'actifs dépassant 10 millions EUR (11,61 millions USD).[1]Siemens, "Sello Shopping Center, Finlande," Siemens, siemens.com La concurrence reste modérée, les leaders nordiques se développant par fusions pour compenser l'inflation salariale et les coûts des plateformes numériques.
Principaux enseignements du rapport
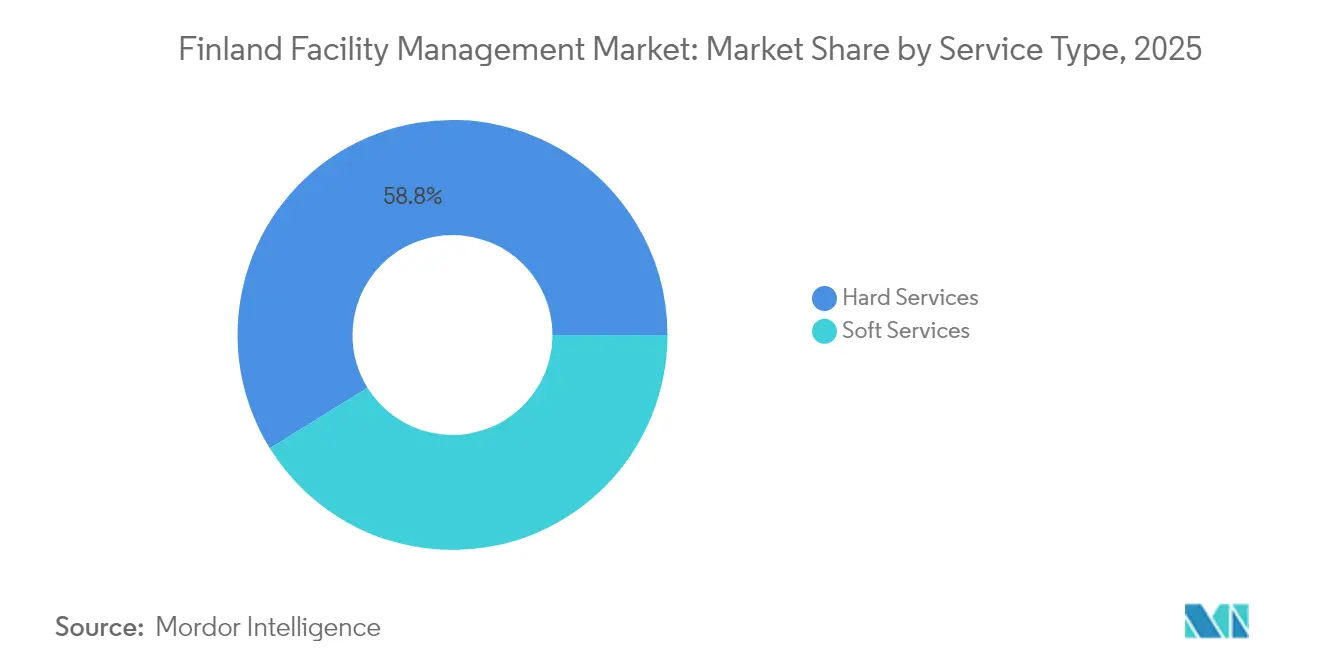
- Par type de service, les services techniques ont représenté 58,84 % de la part du marché finlandais de la gestion des installations en 2025 ; les services généraux devraient progresser à un TCAC de 4,05 % jusqu'en 2031.
- Par type d'offre, la prestation externalisée a représenté 65,32 % des revenus en 2025 ; les solutions d'externalisation intégrée devraient progresser à un TCAC de 4,88 % jusqu'en 2031.
- Par secteur d'utilisation final, les installations commerciales ont représenté 37,68 % de la taille du marché finlandais de la gestion des installations en 2025 ; l'infrastructure institutionnelle et publique affiche la croissance la plus rapide avec un TCAC de 7,16 % jusqu'en 2031.
Remarque : Les chiffres de la taille du marché et des prévisions de ce rapport sont générés à l’aide du cadre d’estimation propriétaire de Mordor Intelligence, mis à jour avec les données et analyses les plus récentes disponibles en 2026.
Tendances et perspectives du marché finlandais de la gestion des installations
Analyse de l'impact des moteurs de croissance*
| Moteur | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Taux d'occupation actuels | +0.8% | Région métropolitaine d'Helsinki, Tampere, Turku | Court terme (≤ 2 ans) |
| Rentabilité des principaux prestataires | +0.6% | National, concentré dans les centres urbains | Moyen terme (2-4 ans) |
| Tendances de participation au marché du travail | +0.4% | National, aigu en Finlande occidentale | Long terme (≥ 4 ans) |
| Urbanisation dans les zones métropolitaines | +0.7% | Helsinki, Tampere, Turku, Oulu | Moyen terme (2-4 ans) |
| Réaffectation adaptative des espaces industriels vieillissants | +0.5% | Districts industriels d'Helsinki et de Tampere | Long terme (≥ 4 ans) |
| Financement vert aligné sur la taxonomie européenne | +0.9% | National, accent sur le secteur public | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Taux d'occupation actuels
Les quartiers de bureaux premium d'Helsinki maintiennent une utilisation élevée même avec la généralisation du travail hybride, tandis que les parcs de banlieue font face à des vacances structurelles qui réduisent les besoins en intensité de maintenance. Cette divergence oriente les contrats groupés vers des services centrés sur l'expérience dans les zones prime et des offres d'optimisation des coûts pour les actifs secondaires. Au Sello Shopping Center, les rénovations de bâtiments intelligents ont réduit la demande énergétique de 40 % tout en accueillant 21 millions de visiteurs annuels, illustrant comment l'analyse des données de gestion des installations affine les niveaux de service sans dégrader le confort des utilisateurs. La segmentation des offres selon la dynamique d'occupation permet aux prestataires de protéger leurs marges sur les comptes à forte valeur ajoutée tout en préservant leur compétitivité dans les portefeuilles sensibles aux prix.
Rentabilité des principaux prestataires
La hausse des salaires et la prudence budgétaire des clients compriment les marges opérationnelles. Le chiffre d'affaires nordique de Coor au T4 2024 a atteint 3 192 millions SEK (327,43 millions USD), mais la croissance organique a reculé de 3 %, produisant une marge de 3,3 %.[2]Coor, "Résultats T4 2024," Coor, news.cision.com Les prestataires se tournent vers des contrats intégrés basés sur les résultats qui récompensent des performances mesurables, notamment dans le secteur de la santé où les temps d'arrêt affectent directement la sécurité des patients. La croissance mondiale de 1,7 % de Sodexo dans la gestion des installations montre que ce pivot porte ses fruits, les gains dans le secteur de la santé compensant le ralentissement des services de base. La gestion numérique de l'énergie à haute marge, les programmes de bien-être et les rapports de conformité figurent désormais en bonne place dans les appels d'offres, amortissant la rentabilité à mesure que les tarifs de nettoyage de base se resserrent.
Tendances de participation au marché du travail
L'emploi des 20-64 ans a reculé à 75,8 % en janvier 2025 et le chômage a atteint 9,5 %, mais les postes techniques en gestion des installations restent non pourvus.[3]Statistiques Finlande, "Davantage de chômeurs en janvier 2025," Statistiques Finlande, stat.fi Les inadéquations de compétences font monter les salaires moyens des services de 3,6 %. La Finlande occidentale fait face aux écarts les plus importants, contraignant les prestataires à offrir des primes de localisation et à former polyvalents leurs recrues. Le chômage de longue durée de 106 000 personnes met en évidence les besoins de reconversion, incitant les programmes de formation professionnelle soutenus par le secteur dans l'automatisation CVC et les rénovations bas carbone. La robotique pour l'entretien des sols et la surveillance des conditions par intelligence artificielle se substituent de plus en plus à la main-d'œuvre, tempérant l'escalade des coûts sans sacrifier la qualité du service.
Financement vert aligné sur la taxonomie européenne
La disponibilité du financement remodèle le marché finlandais de la gestion des installations. MuniFin a alloué 4,8 milliards EUR à des projets verts en 2024, soit 63 % de son portefeuille immobilier. L'obligation verte de 300 millions EUR de Kesko illustre l'appétit des entreprises pour les mises à niveau qualifiées selon la taxonomie. Les indicateurs carbone sur le cycle de vie informent désormais la notation des appels d'offres, favorisant les prestataires dotés de systèmes de gestion de l'énergie certifiés. Les contrats de performance énergétique convertissent les rénovations en dépenses d'investissement en revenus de services, améliorant les marges tout en s'alignant sur les objectifs nationaux de neutralité carbone.
Analyse de l'impact des freins à la croissance*
| Frein | (~) % d'impact sur les prévisions de TCAC | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Obstacles réglementaires et législatifs | -0.6% | National, aigu dans les permis de construire | Court terme (≤ 2 ans) |
| Vents contraires macroéconomiques | -0.8% | National, concentré dans les dépenses discrétionnaires | Court terme (≤ 2 ans) |
| Pénurie de main-d'œuvre qualifiée en gestion des installations et hausse des coûts salariaux | -0.7% | National, sévère en Finlande occidentale | Moyen terme (2-4 ans) |
| Risques de cybersécurité liés aux systèmes de bâtiments connectés | -0.4% | Centres urbains avec adoption de bâtiments intelligents | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de main-d'œuvre qualifiée en gestion des installations et hausse des coûts salariaux
La rareté des techniciens certifiés fait gonfler les charges salariales et compromet la qualité du service. Les ralentissements dans la construction ont déplacé des travailleurs dépourvus de compétences en IoT ou en maintenance prédictive, amplifiant l'écart. Les primes salariales ont déjà élargi les grilles de rémunération en gestion des installations de 3,6 %. Les prestataires répondent par l'automatisation — les robots de nettoyage couvrent désormais jusqu'à 1 800 m² par heure — et par le recrutement international. Un exemple phare est l'alliance d'apprentissage de Caverion avec l'Université des sciences appliquées de Tampere, qui réduit de moitié le temps d'intégration des techniciens et intègre des compétences en rénovation numérique.
Risques de cybersécurité liés aux systèmes de bâtiments connectés
La violation des données patients de Vastaamo a mis en évidence les vulnérabilités des systèmes de contrôle en réseau, accentuant les craintes de responsabilité. Les déploiements de bâtiments intelligents promettent des économies d'énergie moyennes de 36,8 kW, mais chaque nouveau capteur élargit la surface d'attaque. Les primes d'assurance pour les installations connectées ont augmenté de 12 % en 2025, et les documents d'appels d'offres exigent désormais la conformité à la norme ISO 27001. Les prestataires de plus petite taille dépourvus de ressources en cybersécurité risquent d'être exclus des contrats de gestion des installations numériques à haute valeur ajoutée, limitant la hausse globale du marché jusqu'à ce que des normes de sécurité robustes se diffusent à l'ensemble du secteur.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services techniques dominent l'élan de rénovation
Les services techniques ont conservé 58,84 % de la part du marché finlandais de la gestion des installations en 2025, portés par les mises à niveau obligatoires des systèmes mécaniques, électriques et de plomberie pour atteindre les objectifs de neutralité 2035. L'analyse prédictive des systèmes CVC optimise la durée de vie des actifs et réduit les temps d'arrêt, se traduisant par des économies annuelles de coûts de maintenance de 8 à 10 % pour les propriétaires. Une étude de cas de 2024 à l'Hôpital Nova illustre l'impact des services techniques : l'intégration de la surveillance des moteurs par intelligence artificielle a réduit les pannes imprévues des refroidisseurs de 90 % et économisé 2,1 millions EUR (2,44 millions USD) en pièces de remplacement, protégeant les budgets opérationnels face à la volatilité des prix des matières premières. Les hausses de prix de l'acier et du cuivre de 14 % en 2024 ont pesé sur les dépenses d'investissement, mais les économies d'énergie à long terme ont maintenu le retour sur investissement des rénovations, soutenant la demande d'expertise en services techniques.
Les services généraux, bien que moins importants, progressent à un TCAC de 4,05 % sous l'effet du travail hybride qui stimule des solutions flexibles de sécurité, de nettoyage et d'accueil. La robotique et les produits chimiques de nettoyage biodégradables atténuent les hausses de salaires et de coûts des matériaux. Par exemple, Sodexo a déployé des robots autonomes de désinfection UV qui réduisent l'utilisation de produits chimiques de 40 % et améliorent le contrôle des infections dans les cliniques Mehiläinen. Cette innovation soutient une tarification premium et une différenciation axée sur le bien-être des employés, maintenant la trajectoire ascendante du segment au sein du marché finlandais de la gestion des installations.


Par type d'offre : l'externalisation capte la prime de complexité
Les contrats externalisés représentaient 65,32 % de la taille du marché finlandais de la gestion des installations en 2025 et progressent à un TCAC de 4,88 %. La demande découle de la complexité réglementaire croissante et du besoin de plateformes numériques spécialisées. Le renouvellement de Coor avec PostNord, d'une valeur de 155 millions SEK (15,90 millions USD) par an, consolide les centres de tri postal, les hubs logistiques et les bureaux sous un seul accord de niveau de service, réduisant les coûts de coordination client de 11 % tout en assurant la conformité à 77 indicateurs de performance. L'externalisation atténue également le risque d'inflation salariale en transférant les fluctuations d'effectifs aux partenaires de service.
La gestion des installations en interne couvre encore 34,68 % des dépenses, principalement dans les sites industriels critiques qui valorisent le contrôle direct. Cependant, les exigences technologiques érodent le modèle en interne. La restructuration de Valmet en 2025 vise des économies annuelles de 80 millions EUR (92,94 millions USD) en partie en confiant la maintenance non essentielle à des prestataires intégrés de gestion des installations. Sur l'horizon de prévision, l'externalisation groupée élargira son avance à mesure que les clients privilégient les structures de coûts variables et la responsabilité du berceau à la tombe.
Par secteur d'utilisation final : la montée en puissance institutionnelle redessine la carte de la croissance
L'immobilier commercial a contribué à hauteur de 37,68 % au marché finlandais de la gestion des installations en 2025, ancré par les bureaux prime d'Helsinki et le commerce de détail en centre-ville. Les hubs logistiques du commerce électronique réduisent la fréquentation des commerces de détail, mais les rénovations d'entrepôts intelligents préservent les marges en réduisant les factures énergétiques de 14 % malgré les hausses du prix du diesel. Les installations informatiques et de télécommunications exigent une disponibilité de niveau III, permettant des tarifs de gestion des installations premium allant jusqu'à 35 % au-dessus des contrats commerciaux standard.
L'infrastructure institutionnelle et publique a affiché le TCAC le plus élevé à 7,16 %, porté par le pipeline hospitalier et la modernisation municipale. Le modèle « Hôpital Chaud » de l'Hôpital Nova regroupe les services aigus autour des salles d'imagerie, nécessitant une résilience 24h/24 et 7j/7 des systèmes mécaniques, électriques et de plomberie et une logistique d'approvisionnement stérile en flux tendu. La hausse des prix de l'acier inoxydable a alourdi les dépenses de construction de 9 %, mais les économies d'énergie de 22 % permises par la gestion des installations neutralisent les pics de coûts sur le cycle de vie, prouvant la pertinence économique des solutions avancées de gestion des installations institutionnelles au sein du marché finlandais de la gestion des installations.
Analyse géographique
La région métropolitaine d'Helsinki a généré environ 44,62 % des revenus nationaux de gestion des installations en 2025 grâce à la concentration des sièges sociaux, aux investissements dans les transports et au réaménagement de Pasila qui a fait monter les loyers des bureaux de classe A de 7 %. La part du marché finlandais de la gestion des installations dans la région capitale s'aligne sur des attentes élevées en matière de qualité de service et une adoption précoce de l'analyse prédictive par intelligence artificielle, soutenant des marges fournisseurs supérieures à la moyenne nationale. Tampere et Turku détiennent conjointement 25,34 % de part, soutenues par les expansions universitaires et les retombées du secteur technologique. Leur TCAC prévisionnel de 4,42 % dépasse le taux national, porté par de nouveaux campus de sciences de la vie nécessitant des protocoles de gestion des installations conformes aux bonnes pratiques de fabrication.
La Finlande du Nord et de l'Est génèrent 20,12 % de la valeur à travers des installations industrielles et de santé réparties sur de vastes territoires. La surveillance à distance réduit les déplacements de techniciens de 15 %, compensant la volatilité des prix du carburant. La gestion des installations sur les sites miniers — où chaque heure d'arrêt dépasse 17 000 USD — privilégie la maintenance prédictive et la logistique rapide de pièces détachées via des livraisons par drone testées en 2025 dans le cadre d'un projet pilote coordonné par le VTT. La Finlande occidentale, représentant 9,92 % des revenus, est aux prises avec les pénuries de main-d'œuvre les plus profondes, poussant les salaires de base des services 4 % au-dessus de la moyenne nationale. Les prestataires compensent par des flottes de robots de nettoyage et des applications de gestion de la main-d'œuvre sur mobile qui améliorent la productivité des techniciens de 18 %.
La demande régionale de gestion des installations suit désormais les flux d'investissements dans la durabilité plus que les clusters industriels traditionnels. Le programme de transition verte de l'État de 294 milliards EUR (341,5 milliards USD) finance des rénovations de bâtiments publics à l'échelle nationale, élargissant les bassins d'opportunités géographiques. Les municipalités côtières allouent des budgets de résilience pour des rénovations de protection contre les inondations, créant une demande de niche en gestion des installations pour la maintenance des pompes de digues et le contrôle de la corrosion par l'air salin — des spécialités qui commandent des tarifs premium.
Paysage réglementaire
Les prestataires de gestion des installations en Finlande opèrent sous des exigences de sécurité des bâtiments, d'accessibilité et d'efficacité énergétique établies par le Code de la construction national de Finlande, sous l'égide du ministère de l'Environnement, ce qui influence directement les régimes de maintenance, la documentation de rénovation et les responsabilités des entrepreneurs dans les portefeuilles commerciaux et publics. Un pilier majeur de conformité à court terme est la loi sur la construction (2025), qui renforce les exigences de compétence et de qualification pour les concepteurs de bâtiments et les chefs de chantier ; en avril 2026, le ministère de l'Environnement a prolongé la validité des qualifications 2020-2024 jusqu'en 2030, réduisant le risque de perturbation pour les programmes actifs de rénovation et de modernisation tout en maintenant les exigences formelles de certification.
La réglementation axée sur la numérisation et la sécurité façonne également les opérations des bâtiments connectés. La loi européenne sur l'IA a commencé à s'appliquer en Finlande le 2 août 2025, avec Traficom positionné comme point de contact unique pour la coordination en matière d'IA, ce qui relève les attentes en matière de gouvernance pour les flux de travail de gestion des installations utilisant l'IA pour le diagnostic, la maintenance prédictive ou l'optimisation de portefeuille. Parallèlement, des travaux de politique nationale tels que le projet TUUTTI (cadre politique des réseaux de communication jusqu'en 2037) et les priorités de sécurité connexes renforcent la nécessité d'une connectivité de données résiliente et bien gouvernée dans les installations intelligentes, en particulier lorsque les contrats de gestion des installations regroupent systèmes du bâtiment, réseaux et contrôles de cybersécurité.
Analyse de la chaîne de valeur
La chaîne de valeur de la gestion des installations en Finlande englobe les propriétaires et occupants d'actifs (secteur public, immobilier commercial, santé, industrie), les entrepreneurs principaux de gestion des installations (FM unique, groupée ou intégrée), et une couche dense de sous-traitants et de fournisseurs spécialisés couvrant le MEP/CVC, la sécurité incendie, le nettoyage, la sécurité, les déchets et l'automatisation des bâtiments. La technologie et les données sont devenues une couche de connexion centrale : les plateformes CMMS/ERP et d'intégration relient les ordres de travail, la planification de la main-d'œuvre sur le terrain, les achats, les rapports de conformité et les tableaux de bord de performance utilisés dans les contrats basés sur les résultats.
La numérisation de la chaîne d'approvisionnement de la construction, en amont et adjacente, alimente de plus en plus la préparation de la gestion des installations grâce à la continuité des données d'actifs. Rakennusteollisuus RT a lancé un pilote à Pasila en septembre 2024 pour numériser la chaîne d'approvisionnement des éléments en béton à l'aide d'étiquettes RFID et de services cloud pour un suivi en temps réel, tandis que des efforts plus larges tels que le projet BETK promeuvent des normes ouvertes (IFC pour le BIM et Peppol pour l'échange de données de commande électronique/logistique) qui aident les équipes de gestion des installations à hériter d'informations structurées sur les actifs. Côté prestation de services, ISS Palvelut Oy a modernisé ses opérations en janvier 2025 en intégrant un ERP personnalisé à la plateforme iPaaS Frends, illustrant comment les principaux prestataires investissent dans l'automatisation évolutive et l'analytique pour réduire les transferts manuels et améliorer la réactivité sur les comptes multi-sites.
Paysage concurrentiel
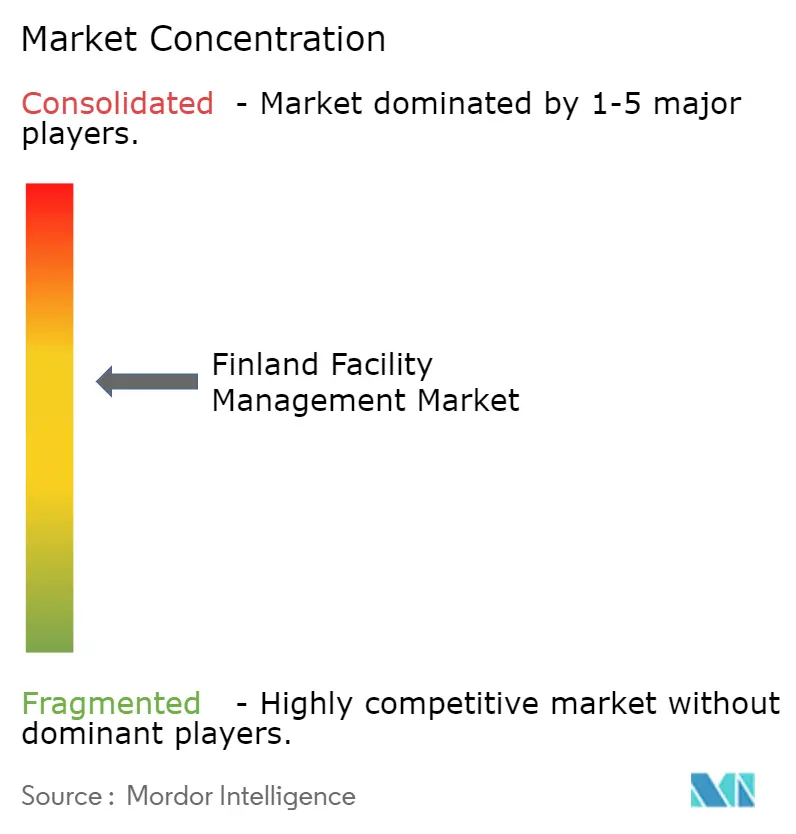
La concentration du marché reste modérée. Coor, Caverion et Lassila & Tikanoja captent collectivement environ 38 % de la part du marché finlandais de la gestion des installations, en s'appuyant sur des portefeuilles intégrés et des relations clients solides. La fusion Caverion-Assemblin créera un géant nordique avec un chiffre d'affaires combiné de 5,2 milliards USD et des capacités élargies en bâtiments intelligents. Lassila & Tikanoja se différencie par des programmes de gestion des déchets en économie circulaire, tandis que Lindström monétise la numérisation des services textiles via des vêtements de travail équipés de puces RFID qui optimisent les cycles de lavage.
L'investissement technologique façonne les avantages concurrentiels. KONE applique l'intelligence artificielle aux données des capteurs d'ascenseurs, prédisant 60 % des pannes avant l'arrêt et réduisant les interventions de techniciens de 15 %. Les acteurs régionaux de plus petite taille survivent grâce à la spécialisation verticale — comme les rénovations d'automatisation du bâtiment de Fidelix — devenant souvent des cibles d'acquisition pour les acteurs nationaux cherchant à se développer. Des opportunités inexploitées persistent dans les offres de gestion des installations centrées sur la cybersécurité, seulement 12 % des appels d'offres intégrant actuellement des clauses de sécurité informatique malgré des expositions croissantes en matière de responsabilité.
Leaders du secteur finlandais de la gestion des installations
Lindstrom Group
PHM Group
Coor Group
Four FM
Palmia Ltd
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Opportunités de marché et perspectives d'avenir
Un domaine d'opportunité clair se situe à l'intersection de l'efficacité énergétique, des opérations pilotées par les données et des rapports de conformité, où les programmes et déploiements finlandais passent de projets pilotes isolés à des chaînes d'outils reproductibles. Le projet Saving Energy with Data in Real Estate and Property Management Services (lancé par TIEKE en juin 2025 et se déroulant jusqu'en septembre 2027) fournit un canal institutionnel pour les outils numériques d'efficacité énergétique que les prestataires de gestion des installations peuvent opérationnaliser dans les contrats externalisés et intégrés. Des preuves concrètes de performance issues de rénovations de bâtiments intelligents, telles que des projets documentés générant des économies d'énergie supérieures à 10 % et des hausses de valeur d'actifs supérieures à 10 millions d'EUR, appuient l'argument commercial pour les prestataires capables de proposer la mesure, la vérification et l'optimisation continue sous forme de services gérés.
L'automatisation et les diagnostics activés par l'IA présentent des espaces blancs supplémentaires, en particulier dans les portefeuilles contraints par les pénuries de techniciens et la hausse des coûts salariaux. En mai 2026, Enviable a lancé un service de diagnostic IA et de télémétrie de données du bâtiment pour les immeubles de bureaux afin de soutenir une gestion partiellement autonome, tandis que l'université de Tampere a lancé en juin 2026 le projet AI Champion financé par Business Finland pour développer des agents IA qui améliorent la productivité dans la chaîne d'approvisionnement et l'ingénierie des services de bâtiment (jusqu'en juin 2028). Les installations critiques élargissent également le périmètre adressable pour la gestion technique des installations, comme le montre Caverion, qui a commencé les travaux techniques en avril 2026 sur un projet de centre de données de 2 MW pour l'université Aalto à Otaniemi, où le temps de disponibilité, la gestion de l'énergie et le contrôle des changements régis augmentent la valeur des services techniques intégrés et des opérations numériques sécurisées.
Développements récents du secteur
- Avril 2026 : Caverion a commencé les travaux techniques sur un projet de centre de données de 2 MW pour l'université Aalto à Otaniemi, faisant progresser le temps de disponibilité, la gestion de l'énergie et les opérations numériques sécurisées dans les installations institutionnelles.
- Mai 2026 : Lindstrom Group a signé une extension de bail de dix ans avec Castellum pour son siège social au Rantatie Business Park, Helsinki, avec des rénovations prévues pour accueillir environ 400 employés, signalant un investissement continu dans la capacité opérationnelle et l'engagement client pour son portefeuille de services d'installations.
- Septembre 2024 : Rakennusteollisuus RT a lancé un pilote à Pasila pour numériser la chaîne d'approvisionnement des éléments en béton à l'aide d'étiquettes RFID et de services cloud pour un suivi en temps réel, permettant la continuité des données d'actifs et informant la préparation de la gestion des installations pour les déploiements multi-sites.


Cadre de la méthodologie de recherche et portée du rapport
Définition et périmètre du marché
Pour ce rapport, le marché de la gestion des installations en Finlande est défini comme la valeur des services sous contrat et internes utilisés pour exploiter, entretenir et soutenir les bâtiments et sites à travers la Finlande, incluant à la fois l'entretien technique et les services quotidiens de lieu de travail.
Exclusions du périmètre : ce dimensionnement ne comptabilise pas les projets de construction ponctuels et les expansions capitalistiques majeures qui se situent hors des budgets d'exploitation et de maintenance courants.
Aperçu de la segmentation
- Par type de service
- Services techniques
- Gestion des actifs
- Services mécaniques, électriques et de plomberie et CVC
- Systèmes incendie et sécurité
- Autres services techniques
- Services généraux
- Soutien bureautique et sécurité
- Services de nettoyage
- Services de restauration
- Autres services généraux
- Services techniques
- Par type d'offre
- En interne
- Externalisé
- Gestion des installations unique
- Gestion des installations groupée
- Gestion des installations intégrée
- Par secteur d'utilisation final
- Commercial (informatique et télécommunications, commerce de détail et entrepôts, etc.)
- Hôtellerie (hôtels, restaurants, grands restaurants)
- Institutionnel et infrastructure publique (gouvernement, éducation, transports)
- Santé (établissements publics et privés)
- Industriel et procédés (fabrication, énergie, mines)
- Autres secteurs d'utilisation final (logement collectif, divertissement, sports et loisirs)
Sources de données, dimensionnement du marché et validation
Recherche documentaire
La recherche documentaire a débuté avec des indicateurs publics sur le bâtiment, l'énergie et le travail qui façonnent la demande de services et la tarification en Finlande. Nous avons principalement examiné des sources telles que Statistics Finland pour les séries chronologiques de construction, d'emploi et de coûts, ainsi qu'Eurostat pour des indicateurs comparables sur les bâtiments et services qui aident à vérifier la cohérence des tendances locales.
Pour ajouter du contexte opérationnel, nous avons également consulté des publications et jeux de données de l'Institut finlandais de l'environnement, de la Commission européenne (y compris des documents liés à l'énergie et à la rénovation), et des portails pertinents de marchés publics finlandais pour le langage des appels d'offres et les périmètres de service habituels. Les rapports annuels d'entreprises, les présentations aux investisseurs et une couverture presse crédible ont été utilisés pour comprendre l'appétit pour l'externalisation, les structures contractuelles groupées et les signaux de marge. Le cas échéant, nos analystes ont également utilisé des bases de données payantes pour les données financières d'entreprises, les actualités et finances, et des bases de données de brevets pour valider les thèmes d'adoption technologique. Les sources mentionnées ci-dessus sont illustratives, et de nombreuses autres références publiques et secondaires ont été utilisées pour collecter des données, valider des hypothèses et résoudre des questions ouvertes.
Entretiens et enquêtes primaires
Les travaux primaires ont été utilisés pour tester quels services sont couramment regroupés, comment la tarification est révisée (en particulier pour les clauses liées à la main-d'œuvre et à l'énergie), et comment la demande diffère entre les installations publiques, les propriétés commerciales et les sites industriels. Nous avons échangé avec un mélange de prestataires de services, de sous-traitants et de grands acheteurs de services de gestion des installations à travers la Finlande pour confirmer les durées de contrat, les déclencheurs d'externalisation et la répartition entre travaux techniques et non techniques qui apparaît dans les budgets réels.
Répartition des répondants aux travaux de terrain de la recherche primaire
| Type d'entreprise | Poste du répondant |
|---|---|
| Premier niveau : 31 % | Cadres dirigeants : 13 % |
| Niveau intermédiaire : 49 % | Responsables fonctionnels/d'unité : 38 % |
| Petits acteurs : 20 % | Managers : 49 % |
Dimensionnement du marché et prévisions
Le modèle central utilise une logique descendante et ascendante, où nous reconstruisons d'abord un bassin de dépenses adressables de gestion des installations à partir du parc immobilier actif de la Finlande et de la surface exploitable par grands groupes de propriétés, puis le convertissons en utilisant la pénétration de l'externalisation, le périmètre de service type par site et les niveaux de coûts observés. Ensuite, les totaux sont corroborés à l'aide de vérifications ascendantes sélectives à partir de références de revenus des fournisseurs, de valeurs de contrats échantillonnées provenant d'appels d'offres publics, et de vérifications ASP multiplié par volume pour les tâches récurrentes, puis ajustés lorsque les deux perspectives divergent au-delà d'une fourchette raisonnable.
Quelques facteurs qui ont le plus compté en Finlande étaient le rythme des rénovations et des mises à niveau d'efficacité énergétique, l'évolution du coût de la main-d'œuvre dans les métiers du nettoyage et techniques, le glissement du mix vers des contrats intégrés et groupés, le comportement d'externalisation du secteur public, et les signaux d'utilisation des propriétés influençant la fréquence des services non techniques. Lorsque des données manquaient pour des types d'installations plus petits, nous avons utilisé des indicateurs de substitution clairement énoncés (classe de bâtiment comparable la plus proche, ou intensité de service moyenne issue des retours d'entretiens) puis retesté le résultat par rapport aux ratios de coûts connus.
Pour les prévisions, nous nous sommes appuyés sur une analyse de scénarios ancrée à des indicateurs macroéconomiques et sectoriels que les praticiens considèrent comme des facteurs de décision, puis avons utilisé un léger lissage de séries chronologiques sur les sous-domaines stables afin que la prévision ne surréagisse pas à des pics ponctuels. La trajectoire de croissance finale a été revue avec les personnes interrogées afin que les hypothèses restent réalistes pour les contraintes de personnel de la Finlande et les cycles budgétaires des clients.
Validation des données et cycle de mise à jour
Les résultats du modèle ont été vérifiés par rapport à des signaux indépendants tels que les annonces d'externalisation, les volumes d'appels d'offres et la direction des coûts unitaires avant d'être finalisés. Les écarts importants ont été signalés, retracés jusqu'au facteur qui les a causés, puis corrigés ou expliqués avec des preuves justificatives, et le fichier complet est ensuite examiné en plus d'une passe d'analyste avant validation finale.
Le rapport est actualisé selon un cycle annuel, et des modifications intermédiaires sont apportées lorsqu'un événement significatif modifie la demande, la tarification ou les hypothèses de périmètre de service. Avant la livraison, nous effectuons une dernière passe de mise à jour afin que les clients reçoivent la vision la plus récente, appuyée par les données publiques nouvellement disponibles et toute confirmation récente des contacts sectoriels.
Taille du marché finlandais de la gestion des installations selon Mordor Intelligence par rapport à d'autres estimations publiées
Les valeurs de marché publiées pour la gestion des installations en Finlande peuvent sembler très éloignées les unes des autres car les entreprises ne comptabilisent pas toujours les mêmes services, et elles varient également dans la manière de traiter la prestation interne et les contrats intégrés comme faisant partie du même bassin de dépenses. Les choix de calendrier comptent également, car certains chiffres sont cités pour une année de référence différente puis reportés à l'aide de taux de croissance généraux.
Les schémas d'attribution des appels d'offres en Finlande, le langage récurrent de périmètre de service visible dans les contrats et les signaux de revenus des opérateurs locaux sont les contrôles qui maintiennent Mordor Intelligence rattaché aux travaux de gestion des installations techniques et non techniques récurrents, les projets de construction majeurs et les expansions capitalistiques étant exclus du total de marché.
Comparaison de référence
| Source | Taille du marché | Lacunes dans la méthodologie de recherche |
|---|---|---|
| Mordor Intelligence | 2,65 milliards USD (2025) | |
| Revue professionnelle A | 4,51 milliards USD (2024) | Ce chiffre semble utiliser un périmètre de services plus large qui peut mêler des services généraux de bâtiment à la gestion des installations, et il est présenté pour une année antérieure sans normalisation clairement indiquée pour le périmètre contractuel et la répercussion de l'inflation. |
| Cabinet de conseil régional B | 14,77 milliards USD (2026) | Ce chiffre inclut probablement des dépenses plus larges liées à l'immobilier et au soutien aux entreprises, ou comptabilise des catégories de services adjacentes qui ne font pas partie des budgets courants de gestion des installations, ce qui gonfle les totaux lorsqu'ils sont additionnés au niveau national. |
Sur les trois chiffres, l'écart s'explique principalement par ce qui est comptabilisé comme gestion des installations et par la manière dont les dépenses sont attribuées lorsque les contrats sont groupés. En rattachant le marché à un périmètre contractuel observable, à une intensité de service récurrente et à des hypothèses pratiques de prix et de pénétration, nous maintenons la valeur finale traçable et reproductible dans le temps.


Questions clés auxquelles répond le rapport
Quelle est la taille actuelle du marché finlandais de la gestion des installations ?
La taille du marché finlandais de la gestion des installations est de 2,74 milliards USD en 2026.
À quelle vitesse le marché va-t-il croître jusqu'en 2031 ?
Le secteur devrait se développer à un TCAC de 3,57 %, pour atteindre 3,27 milliards USD d'ici 2031.
Quel segment connaît la croissance la plus rapide ?
Les services de gestion des installations institutionnels et d'infrastructure publique progressent à un TCAC de 7,16 % en raison de nouveaux projets hospitaliers et de rénovations municipales.
Pourquoi les contrats externalisés gagnent-ils des parts de marché ?
L'externalisation offre une expertise en matière de conformité et répartit le risque d'inflation salariale, portant sa part à 65,32 % en 2025 avec une perspective de TCAC de 4,88 %.
Quel est le principal défi pour les prestataires ?
Une pénurie de techniciens qualifiés associée à la hausse des coûts salariaux comprime les marges et stimule les investissements dans l'automatisation.
Comment les réglementations en matière de durabilité influencent-elles le marché ?
Les règles de la taxonomie européenne orientent des milliards d'euros vers des rénovations vertes, stimulant la demande de contrats de performance énergétique et de services de gestion des installations certifiés.
Dernière mise à jour de la page le:



