
Tamanho e Participação do Mercado de Proteína de Fava
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 109.89 Milhões de dólares |
| Tamanho do Mercado (2030) | 168.68 Milhões de dólares |
| Taxa de crescimento (2026 - 2031) | 8.95 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Proteína de Fava por Mordor Intelligence
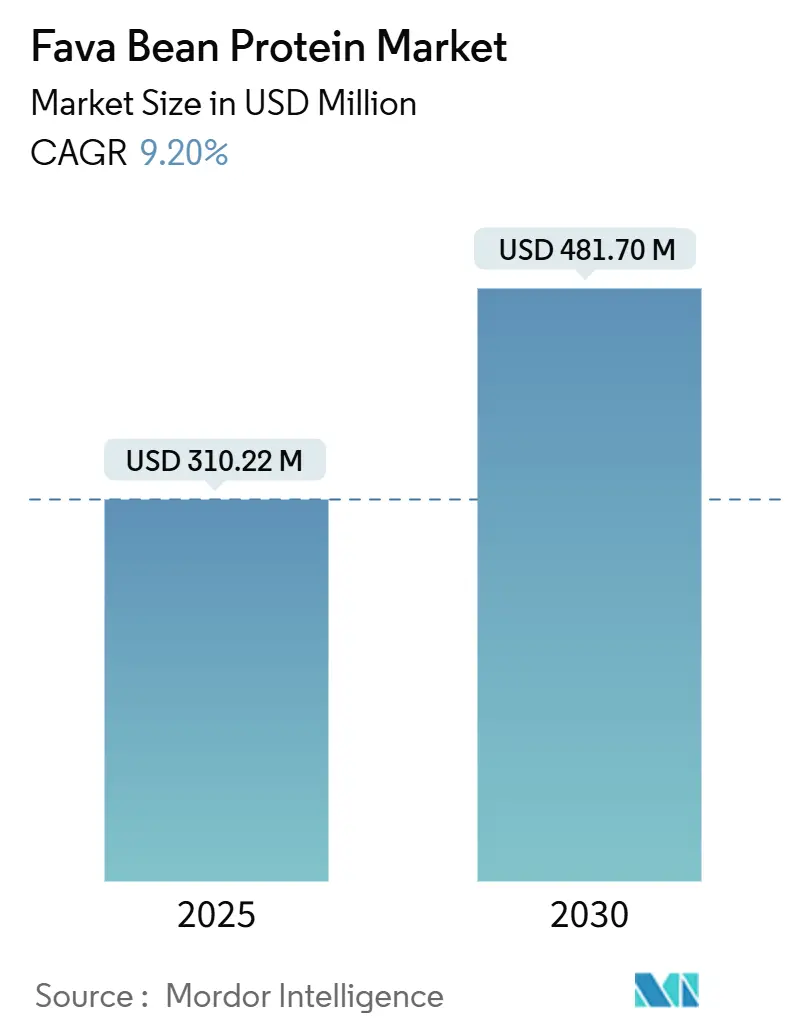
O tamanho do mercado de proteína de fava foi avaliado em 102,65 milhões de USD em 2025 e estima-se que cresça de 109,89 milhões de USD em 2026 para atingir 168,68 milhões de USD até 2031, a um CAGR de 8,95% durante o período de previsão (2026-2031). O mercado de proteína de fava está ganhando atenção à medida que os formuladores de alimentos buscam alternativas às proteínas de soja e lácteas e avaliam ingredientes de leguminosas com menores preocupações alergênicas. As favas podem fixar nitrogênio atmosférico, o que pode reduzir a necessidade de fertilizantes sintéticos e apoiar programas de abastecimento que valorizam os insumos agrícolas e a resiliência da cadeia de suprimentos. O mercado também se beneficia quando os compradores buscam outra opção ao lado da proteína de ervilha, em vez de uma substituição direta. Na prática, isso oferece às equipes de compras uma forma de construir flexibilidade de fornecimento sem alterar todas as formulações de uma vez. Também permite que as equipes técnicas testem o desempenho da fava em receitas específicas antes de se comprometer com uma mudança mais ampla no portfólio. Os desenvolvedores de ingredientes estão focando em desempenho funcional, sabor neutro, pureza proteica e simplicidade de rótulo ao selecionar ingredientes à base de fava.
Principais Conclusões do Relatório
- Por tipo de produto, os isolados detinham 46,74% da participação do mercado de proteína de fava em 2025, enquanto a proteína texturizada deve crescer a um CAGR de 9,87% até 2031.
- Por natureza, os produtos convencionais detinham 81,57% da participação do mercado de proteína de fava em 2025, enquanto os produtos orgânicos devem crescer a um CAGR de 10,11% até 2031.
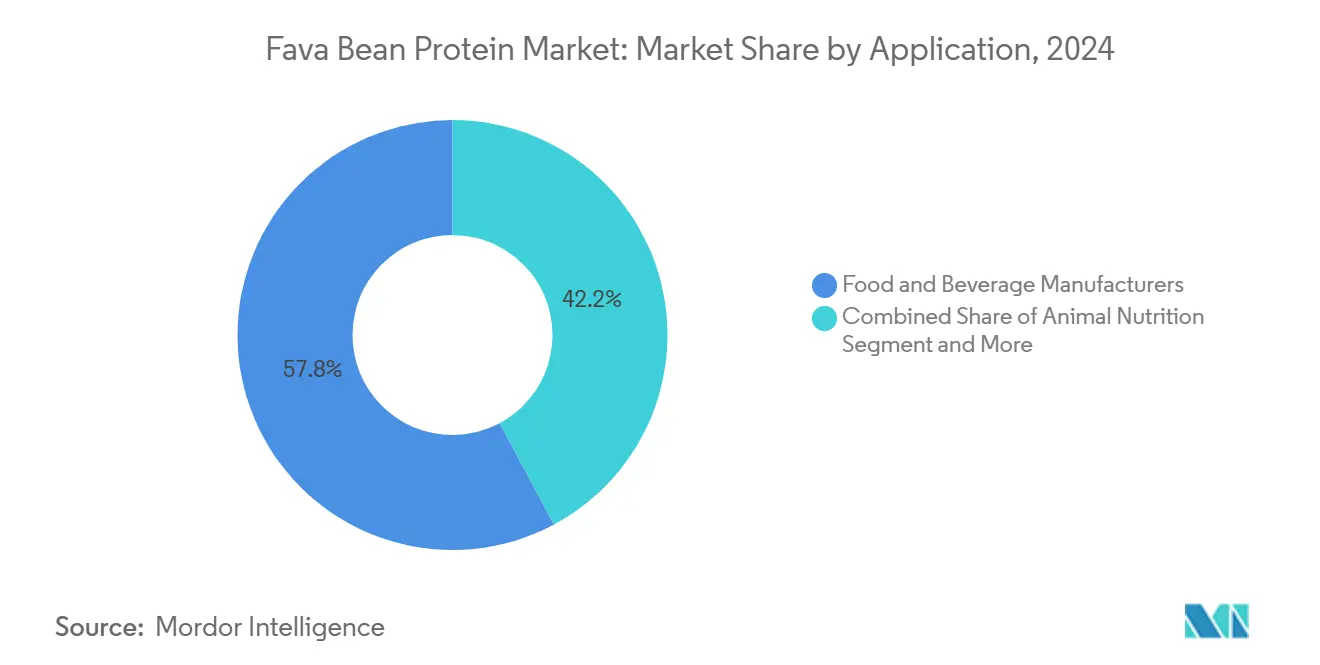
- Por aplicação, alimentos e bebidas representaram 57,75% do tamanho do mercado de proteína de fava em 2025 e deve expandir a um CAGR de 9,61% até 2031.
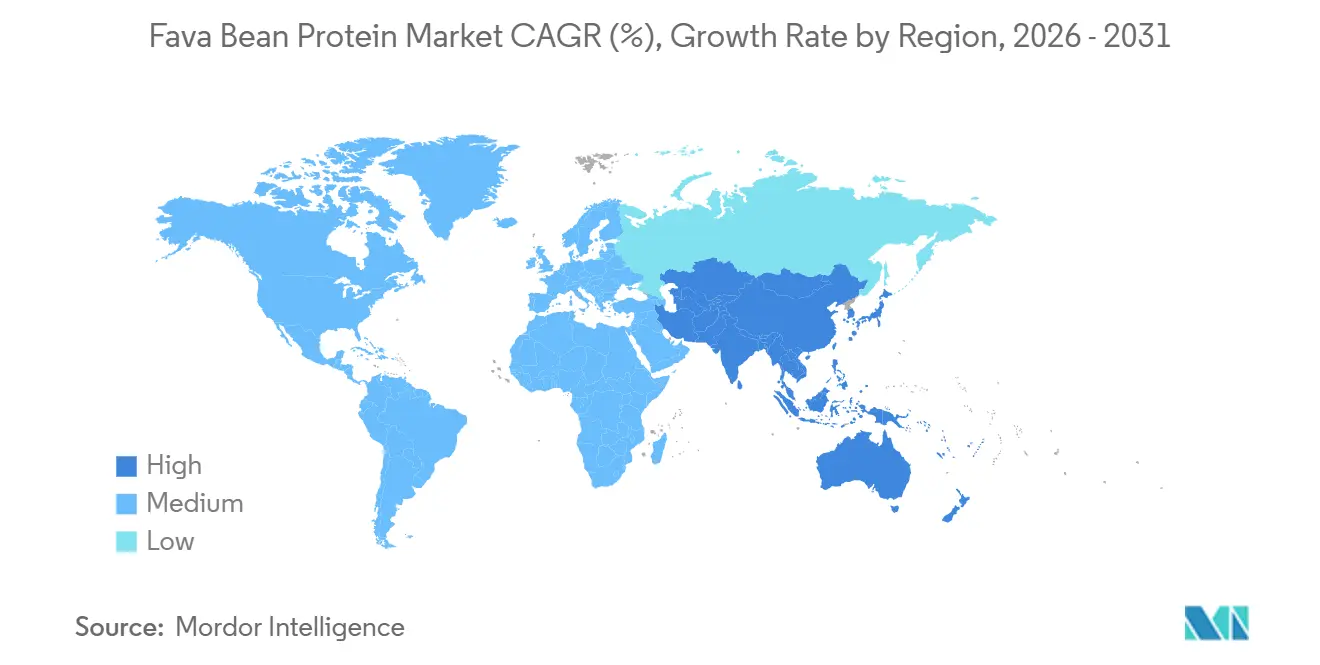
- Por geografia, a América do Norte detinha 38,41% do mercado em 2025, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,74% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente demanda por ingredientes proteicos livres de alérgenos | +2.0% | Global, mais forte na América do Norte e União Europeia | Médio prazo (2–4 anos) |
| Rápida expansão do setor de alimentos à base de plantas | +2.3% | Global, com núcleo na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Avanços nas tecnologias de extração e fracionamento de proteínas | +1.5% | Polos de inovação na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Crescente demanda por ingredientes proteicos vegetais com rótulo limpo | +1.6% | Núcleo na América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Médio prazo (2–4 anos) |
| Adoção crescente em alimentos funcionais e ricos em proteínas | +1.2% | Global, com aceleração na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Propriedades funcionais favoráveis em formulações alimentares | +0.9% | América do Norte, Europa, Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Demanda por Ingredientes Proteicos Livres de Alérgenos
O mercado de proteína de fava é sustentado pela demanda por opções de ingredientes sem soja e sem laticínios. As favas não estão listadas entre os principais alérgenos no regulamento de informação alimentar da União Europeia, o que pode torná-las úteis em produtos desenvolvidos com posicionamento livre de alérgenos[1]. Esse status é relevante porque os formuladores têm menos opções de proteínas quando um produto deve evitar tanto a soja quanto os laticínios. O trabalho de melhoramento genético que reduz vicina e convicina pode ampliar a gama de ingredientes de fava disponíveis para pessoas que limitam o consumo de fava devido à deficiência de G6PD. A Burcon NutraScience lançou o FavaPro em agosto de 2025 como um isolado de proteína de fava não transgênico com mais de 90% de pureza, demonstrando como o posicionamento relacionado a alérgenos está sendo traduzido em um ingrediente comercial.
Rápida Expansão do Setor de Alimentos à Base de Plantas
O mercado de proteína de fava está vinculado à contínua atividade de reformulação em alimentos à base de plantas. As marcas de alimentos estão avaliando ingredientes tanto pelo desempenho funcional quanto pelo teor proteico. Desenvolvedores norte-americanos utilizam proteína de fava em aplicações de análogos de carne, enquanto desenvolvedores europeus também a utilizam para diversificar o fornecimento de proteínas. A política Fazenda ao Garfo da Comissão Europeia apoia um sistema alimentar com menor dependência de matérias-primas proteicas importadas, o que se alinha ao interesse em proteínas de leguminosas de origem local[2]. Essa combinação de demanda por aplicações e diversificação do fornecimento pode sustentar ciclos de qualificação mais longos e relações de compra de ingredientes em mais de uma região. Também oferece aos fornecedores uma justificativa para investir em processamento local e testes com clientes, mesmo quando a demanda em uma aplicação ainda está em desenvolvimento.
Avanços nas Tecnologias de Extração e Fracionamento de Proteínas
A tecnologia de extração está ampliando as opções funcionais disponíveis no mercado de proteína de fava. Um estudo de 2025 relatou que a extração alcalina-isoelétrica de múltiplas frações recuperou proteínas de subprodutos com purezas de até 89,6%. O estudo também constatou que uma fração de subproduto apresentava capacidade de retenção de óleo de 1,6 g/g, em comparação com 1,44 g/g para um isolado convencional. Essas propriedades são relevantes para alternativas à carne e alternativas a laticínios que necessitam de retenção lipídica e textura estável. O fracionamento a seco e outras rotas de processamento com menor uso de água podem alterar a economia da recuperação de proteínas, o que influenciará o grau de competitividade dos produtos de fava em relação ao fornecimento estabelecido de proteína de ervilha. A mudança é relevante porque o rendimento de recuperação, o consumo de energia e a capacidade de utilizar várias frações de um mesmo lote de matéria-prima afetam o custo de um ingrediente antes que ele chegue a um fabricante de alimentos.
Crescente Demanda por Ingredientes Proteicos Vegetais com Rótulo Limpo
O mercado de proteína de fava se beneficia da crescente preferência dos fabricantes de alimentos por ingredientes com rótulo limpo e métodos de processamento simplificados. De acordo com o Ministério das Relações Exteriores do CBI, os produtos com rótulo limpo devem representar mais de 70% dos portfólios de produtos europeus em 2025 e 2026, ante 52% em 2021[3]. O fracionamento sem água e com solvente mínimo pode reduzir o uso de auxiliares de processamento, apoiando narrativas de ingredientes mais simples. Em 2025, a GoodMills Innovation lançou o VITATEX Wheat-Fava Flakes SVP Pro, um ingrediente de trigo e fava co-texturizado desenvolvido para aplicações sem OGM. A combinação de proteínas de trigo e fava também pode melhorar a complementaridade de aminoácidos, pois o trigo contribui com metionina enquanto as favas fornecem lisina, ajudando os fabricantes a desenvolver formulações à base de plantas com ingredientes reconhecíveis e texturas adequadas.
Análise de Impacto das Restrições*
| Restrição | % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Presença de sabores indesejados e gosto de feijão cru | -1.2% | Global, mais acentuado em aplicações de bebidas | Curto prazo (≤ 2 anos) |
| Concorrência de proteínas vegetais bem estabelecidas | -1.5% | América do Norte e União Europeia | Médio prazo (2–4 anos) |
| Requisitos de extração de proteínas e processamento de ingredientes com alto custo | -0.9% | Global, especialmente em mercados emergentes da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Volatilidade no fornecimento de matéria-prima impulsionada pelo cultivo regional e padrões sazonais de colheita | -0.7% | União Europeia, América do Sul, Ásia-Pacífico | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Presença de Sabores Indesejados e Gosto de Feijão Cru
Os sabores indesejados continuam sendo um limite prático para o mercado de proteína de fava, especialmente em bebidas e outros produtos sensíveis ao sabor. A vicina, a convicina e a atividade da lipoxigenase podem contribuir para a formação de hexanal e compostos voláteis relacionados que causam notas de feijão cru ou amargor. Os formuladores podem precisar de desodorização, mascaramento de sabor ou níveis de inclusão mais baixos, o que pode aumentar o custo de formulação ou reduzir a contribuição proteica. Um estudo de 2025 constatou que a água ativada por plasma alterou a solubilidade e as propriedades estruturais do isolado de proteína de fava, indicando uma possível rota para modificar as condições de processamento relacionadas ao sabor. O uso em escala industrial ainda está em fase inicial, de modo que a proteína de ervilha pode manter uma vantagem em aplicações que exigem um perfil de sabor neutro. Até que as soluções de processamento se tornem mais amplamente disponíveis, os desenvolvedores de bebidas podem limitar os níveis de inclusão de fava ou reservar o ingrediente para formatos em que outros sabores e ingredientes possam gerenciar melhor o perfil sensorial.
Concorrência de Proteínas Vegetais Bem Estabelecidas
As cadeias de fornecimento estabelecidas de proteína de ervilha continuam sendo uma grande restrição para o mercado de proteína de fava. A capacidade de processamento no Canadá, na França e na China criou logística estabelecida, relações de co-fabricação e registros de desempenho de produtos para ingredientes de ervilha. A proteína de fava, portanto, frequentemente entra no desenvolvimento de produtos como uma proteína complementar e uma opção de diversificação de fontes. Esse papel limita a demanda de curto prazo que viria de uma substituição total da proteína de ervilha. Isso significa que os fornecedores precisam demonstrar como a fava melhora um sistema proteico por meio de diversificação, equilíbrio nutricional ou propriedades funcionais específicas, em vez de apresentá-la como um substituto universal. Também pode reduzir o risco de uma disputa direta de preço e volume, pois os compradores podem qualificar a fava como um ingrediente adicional dentro de um portfólio de proteínas mais amplo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Os Isolados Lideram o Valor Atual Enquanto a Proteína Texturizada Define o Ritmo de CrescimentoOs isolados detinham 46,74% do mercado de proteína de fava em 2025, refletindo sua adequação a aplicações de alta pureza. Bebidas, alternativas a laticínios, nutrição esportiva e produtos de panificação utilizam isolados quando alto teor proteico e funcionalidade consistente são essenciais. O FavaPro da Burcon tem mais de 90% de pureza e está posicionado para bebidas nutricionais, alternativas a laticínios, snacks e produtos de panificação. Esse perfil de produto mostra por que os isolados continuam a ancorar a extremidade de maior valor da demanda por ingredientes, enquanto sua alta pureza facilita para os desenvolvedores adicionar proteína sem alterar tanto o restante de uma receita quanto um ingrediente de menor pureza poderia.
A proteína texturizada deve crescer a um CAGR de 9,87% até 2031, a maior taxa dentro do tipo de produto. A demanda por formatos de fava texturizada é sustentada pela necessidade de estrutura, mordida e retenção de umidade em produtos análogos à carne. Essas aplicações exigem que o ingrediente tenha desempenho após a extrusão e durante o cozimento, não apenas para entregar proteína em uma ficha técnica. Os fornecedores que atendem a esses requisitos podem atender a produtos em que a experiência sensorial determina se os consumidores retornam a uma opção à base de plantas. O produto de texturado de trigo e fava da GoodMills Innovation foi desenvolvido para fornecer fibra e estruturas em camadas, mantendo a integridade durante o processamento térmico e mecânico.


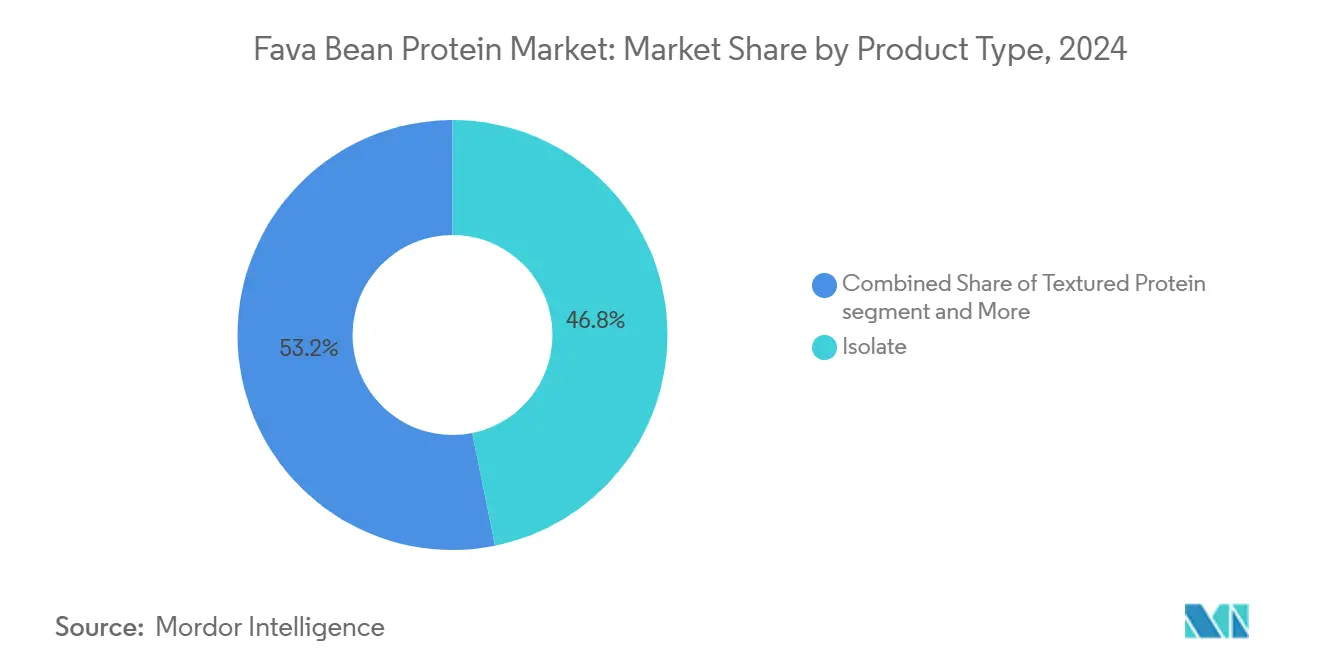

Mercado de Proteína de Fava: Participação de Mercado por Tipo de Produto
| Isolado | 46.84% |
| Fonte: Mordor Intelligence | |
Por Natureza:
O Fornecimento Convencional Mantém o Volume Enquanto os Produtos Orgânicos Crescem Mais RapidamenteOs produtos convencionais representaram 81,57% da demanda em 2025, refletindo a escala e a estrutura de custos do cultivo de fava. Essa base de fornecimento oferece aos processadores acesso a matérias-primas adequadas para programas de ingredientes de grande volume. Os custos de conversão e os prazos de certificação limitam a área que pode migrar rapidamente para a produção certificada como orgânica. Isso é particularmente relevante em regiões onde a agricultura em larga escala sustenta a base de matéria-prima existente. O fornecimento convencional, portanto, permanece importante para os compradores de ingredientes que buscam volume e condições de compra mais previsíveis. Também fornece a base a partir da qual os processadores podem direcionar diferentes frações para alimentos, alimentação animal e outros usos finais de acordo com seus requisitos de qualidade.
A proteína de fava orgânica deve expandir a um CAGR de 10,11% até 2031. Marcas premium de nutrição esportiva e alimentos à base de plantas utilizam a certificação orgânica para diferenciar ingredientes em categorias de produtos concorridas. A Roquette lista graus de proteína texturizada orgânica de ervilha e fava para aplicações incluindo alternativas à carne e produtos lácteos, demonstrando que fornecedores industriais podem incorporar o abastecimento orgânico de fava em portfólios mais amplos. O apoio europeu às culturas proteicas pode incentivar uma maior conversão orgânica, embora um aumento mais rápido na oferta do que na demanda possa reduzir os prêmios de preço orgânicos durante 2027 a 2029.
Por Aplicação:
Alimentos e Bebidas Combinam a Maior Participação com o Crescimento Mais RápidoAlimentos e bebidas representaram 57,75% do tamanho do mercado de proteína de fava em 2025 e devem crescer a um CAGR de 9,61% até 2031. É tanto a maior aplicação quanto a de crescimento mais rápido nos dados fornecidos. Os análogos de carne e peixe requerem ingredientes texturizados que retenham estrutura e suculência durante o processamento térmico. Alternativas a laticínios, bebidas, produtos de panificação, snacks e nutrição esportiva ampliam a base de aplicações além de qualquer categoria de produto isolada.
O mercado de proteína de fava tem uma oportunidade adicional em formulações de bebidas e alternativas ao iogurte. O estudo de extração de múltiplas frações de 2025 constatou que as frações de albumina solúveis em pH apresentaram alta solubilidade, o que é relevante para esses produtos. A nutrição animal utiliza frações de menor pureza que não atendem aos requisitos de grau alimentício e pode melhorar a utilização da matéria-prima para processadores integrados. Esse papel sustenta a economia do processamento, mesmo que alimentos e bebidas permaneçam a fonte central de crescimento de valor. Os produtores integrados podem utilizar cada safra recebida de forma mais completa quando o isolamento de grau alimentício e os usos nutricionais de grau inferior operam em conjunto. Isso pode melhorar o valor recuperado das favas brutas enquanto reduz o volume de material sem um destino definido.

Análise Geográfica
A América do Norte detinha 38,41% do mercado de proteína de fava em 2025. A região se beneficia do desenvolvimento estabelecido de alimentos à base de plantas, pipelines de tecnologia alimentar e demanda por produtos sensíveis a alérgenos. Os Estados Unidos têm um cenário claro para o desenvolvimento comercial de novos ingredientes proteicos sob sua estrutura de segurança alimentar. A Burcon produz o FavaPro em sua unidade em Galesburg, Illinois, tornando a região tanto um centro de demanda quanto uma base de processamento para isolados premium de fava. O Canadá contribui com culturas de leguminosas e capacidades de formulação, enquanto o México e outros mercados da região acrescentam demanda de uso final, incluindo nutrição animal.
A Europa é a segunda maior posição regional na análise fornecida. Os esforços políticos para apoiar o fornecimento doméstico de proteínas moldam as decisões de investimento na França, Alemanha e Reino Unido. A estratégia Fazenda ao Garfo fornece um contexto político que favorece a diversificação em relação ao fornecimento de proteínas à base de soja importada. O lançamento em 2025 pela GoodMills Innovation de um texturado de trigo e fava certificado pela UE reflete a combinação de abastecimento regional, demanda por rótulo limpo e desenvolvimento de aplicações na Europa. Os requisitos europeus de novos alimentos podem prolongar os prazos de desenvolvimento, mas também podem criar uma barreira para fornecedores que carecem de recursos regulatórios e técnicos. Fornecedores maiores e especialistas bem preparados podem, portanto, se beneficiar quando conseguem concluir o desenvolvimento de produtos, a documentação e a qualificação de clientes de forma coordenada.
A Ásia-Pacífico deve crescer a um CAGR de 9,74% até 2031, a taxa regional mais rápida nos dados fornecidos. O tamanho do mercado de proteína de fava na Ásia-Pacífico é moldado pela crescente demanda por proteínas, urbanização e programas governamentais de nutrição na China e na Índia. A China oferece familiaridade com as favas, enquanto seu setor de fabricação de alimentos está investindo em processamento de proteínas de maior valor. A Austrália fortalece a base de fornecimento regional por meio de exportações de culturas de leguminosas e produção de ingredientes para clientes domésticos e do Sudeste Asiático. A América do Sul e o Oriente Médio e África permanecem áreas de interesse de longo prazo, lideradas pelo Brasil e pela Argentina na América do Sul e pelas prioridades de compras de segurança alimentar na África do Sul e na Arábia Saudita. Essas regiões não são os líderes de crescimento atuais nos dados fornecidos, mas ampliam o leque de mercados onde os fornecedores podem buscar relações de distribuição e compras de horizonte mais longo.
Cenário Competitivo
Concentração do Mercado
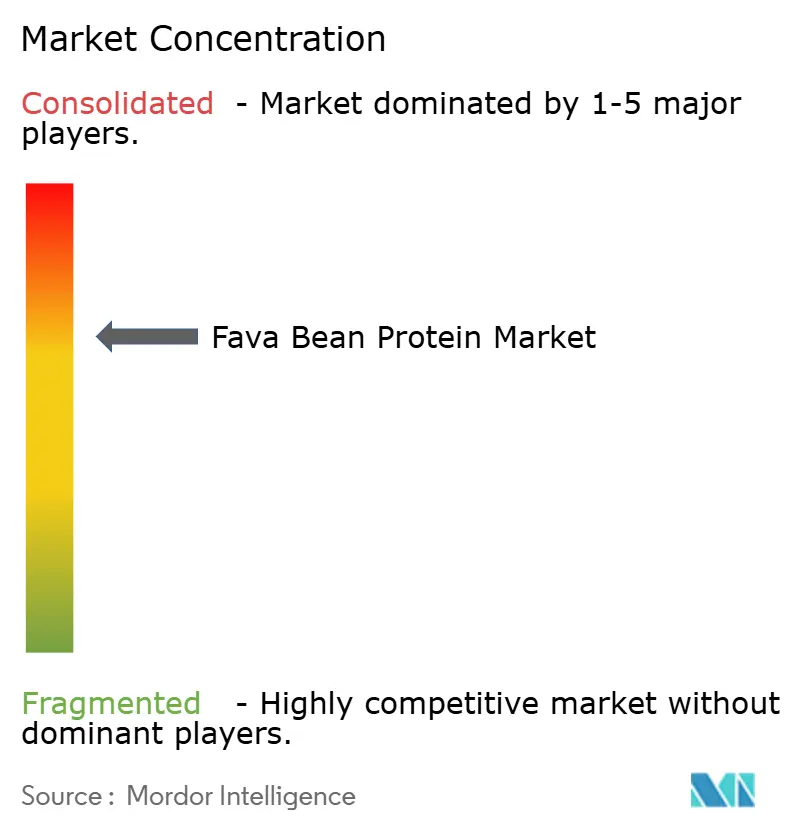
O mercado de proteína de fava reúne empresas de ingredientes diversificadas e processadores especializados. Grandes fornecedores podem adicionar fava a portfólios multi-proteicos existentes e utilizar relações estabelecidas com clientes, suporte técnico e ativos de processamento. Os especialistas competem por meio de métodos de extração, abastecimento de matéria-prima europeia e aplicações direcionadas, como alternativas a laticínios e nutrição esportiva. A gama de isolado de fava e produto texturizado orgânico de ervilha e fava da Roquette demonstra a abordagem de portfólio utilizada por fornecedores de ingredientes de maior porte. Essa combinação de tipos de empresas sustenta um cenário moderadamente consolidado, em vez de um mercado liderado por um único fornecedor. A vantagem competitiva advém da combinação de acesso a matérias-primas, conhecimento de aplicações, capacidade de processamento e capacidade de atender aos requisitos de qualificação dos clientes.
O desenvolvimento de produtos está centrado em pureza, sabor neutro, funcionalidade e desempenho textural. O lançamento do FavaPro pela Burcon em 2025 adicionou um isolado de fava com mais de 90% de pureza para alternativas a laticínios, bebidas, snacks e produtos de panificação. O produto de trigo e fava da GoodMills Innovation em 2025 ilustra uma rota diferente, combinando fava com glúten de trigo para criar um ingrediente texturizado para formatos de alternativas à carne. A oferta da Roquette de isolado de fava e graus texturizados de ervilha e fava ilustra como os fornecedores podem cobrir tanto aplicações de isolado quanto texturizadas. Esses movimentos mostram que as empresas estão utilizando produtos específicos para cada aplicação em vez de depender de um único formato de ingrediente de fava.
A atividade competitiva também depende de codesenvolvimento e especialização regional, e os fornecedores que apresentam a fava como um ingrediente de diversificação de fornecimento podem integrá-la em formulações que continuam a usar proteína de ervilha. A nutrição animal, a aquicultura e os alimentos para animais de estimação podem fornecer saídas para frações que ficam abaixo das especificações de grau alimentício, enquanto as aplicações de bebidas permanecem uma área aberta importante porque a desodorização confiável poderia expandir o uso em uma categoria onde a sensibilidade ao sabor é alta. A conformidade com segurança alimentar e requisitos regulatórios europeus e norte-americanos acrescenta trabalho de desenvolvimento e eleva as barreiras de entrada para fornecedores menores. A posição competitiva de cada fornecedor dependerá de sua capacidade de combinar desempenho técnico com uma fonte confiável de matérias-primas de fava, manter a qualidade do ingrediente consistente entre as safras e fornecer suporte prático de formulação que converta testes de produtos em negócios recorrentes.
Líderes do Setor de Proteína de Fava
-
Roquette Frères S.A.
-
Südzucker AG (Beneo)
-
Ingredion Incorporated
-
Archer Daniels Midland Company
-
AGT Food and Ingredients Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Proteína de Fava Empresas cobertas neste relatório
- Roquette Frères S.A.
- Ingredion Incorporated
- Südzucker AG (Beneo)
- Archer Daniels Midland Company
- AGT Food and Ingredients Inc.
- Burcon NutraScience Corporation
- Cosun Protein
- Vitalo Life Science
- DSM-Firmenich
- Top Health Ingredients
- Australian Plant Proteins
- Deltagen (UK) Ltd
- Meelunie B.V.
- The Scoular Company
- Integra Foods Australia Pty Ltd
- A&B Ingredients, Inc.
- Vestkorn Milling AS
- Global Resources Direct
- Guzen Development, Inc.
- Bioway (Xi'an) Organic Ingredients Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Proteína de Fava
- Agosto de 2025: A Burcon NutraScience Corporation alcançou a primeira produção comercial e lançou o FavaPro, um isolado de proteína de fava com mais de 90% de pureza produzido em sua unidade em Galesburg, Illinois. O ingrediente é não transgênico e hipoalergênico, com perfil de sabor neutro para alternativas a laticínios, bebidas nutricionais, snacks e produtos de panificação.
- Junho de 2025: A Roquette expandiu seu portfólio de proteínas vegetais NUTRALYS com as proteínas texturizadas NUTRALYS T Wheat 60 e NUTRALYS T PEA 700XC. Seu portfólio multi-espécies inclui o isolado de proteína de fava NUTRALYS Fava S900M e graus de proteína texturizada orgânica de ervilha e fava.
- Março de 2025: A GoodMills Innovation lançou o VITATEX Wheat-Fava Flakes SVP Pro, um ingrediente co-texturizado produzido por extrusão compartilhada de glúten de trigo e proteína de fava. É desenvolvido para aplicações de carne desfiada vegana, espeto e carne fatiada, e utiliza matérias-primas certificadas pela UE.
Escopo do Relatório Global do Mercado de Proteína de Fava
A proteína de fava é um ingrediente proteico de origem vegetal extraído das favas, também conhecidas como favas-largas (Vicia faba). É comumente produzida em formas concentradas ou isoladas e utilizada em aplicações de alimentos e bebidas para aumentar o teor proteico, melhorar a textura e apoiar o desenvolvimento de produtos à base de plantas. O mercado de proteína de fava é segmentado por tipo de produto, natureza, aplicação e geografia. Com base no tipo de produto, o mercado é segmentado em concentrado, isolado e proteína texturizada. Com base na natureza, o mercado é segmentado em orgânico e convencional. Com base na aplicação, o mercado é segmentado em alimentos e bebidas, nutrição animal e outras aplicações. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados em termos de valor (milhões de USD).
Visão geral da segmentação
| Isolado |
| Concentrado |
| Proteína Texturizada |
| Orgânico |
| Convencional |
| Fabricantes de Alimentos e Bebidas | Análogos de Carne e Peixe |
| Alternativas Lácteas | |
| Panificação e Snacks | |
| Nutrição Esportiva e Clínica | |
| Bebidas | |
| Nutrição Animal | |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| Itália | |
| França | |
| Espanha | |
| Países Baixos | |
| Polônia | |
| Bélgica | |
| Suécia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Indonésia | |
| Coreia do Sul | |
| Tailândia | |
| Singapura | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Oriente Médio e África | África do Sul |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Nigéria | |
| Egito | |
| Marrocos | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Isolado | |
| Concentrado | ||
| Proteína Texturizada | ||
| Por Natureza | Orgânico | |
| Convencional | ||
| Por Aplicação | Fabricantes de Alimentos e Bebidas | Análogos de Carne e Peixe |
| Alternativas Lácteas | ||
| Panificação e Snacks | ||
| Nutrição Esportiva e Clínica | ||
| Bebidas | ||
| Nutrição Animal | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| Itália | ||
| França | ||
| Espanha | ||
| Países Baixos | ||
| Polônia | ||
| Bélgica | ||
| Suécia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Indonésia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Singapura | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Oriente Médio e África | África do Sul | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Nigéria | ||
| Egito | ||
| Marrocos | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por proteína de fava?
A demanda é sustentada pelo interesse em ingredientes sem soja e sem laticínios, rótulos mais limpos, reformulação de alimentos à base de plantas e diversificação do fornecimento. O mercado de proteína de fava também se beneficia quando os desenvolvedores a utilizam ao lado de proteínas estabelecidas, em vez de exigir que um único ingrediente desempenhe todas as funções.
Qual é o tamanho do setor de proteína de fava?
O mercado de proteína de fava deve crescer de 109,89 milhões de USD em 2026 para 168,68 milhões de USD até 2031, a um CAGR de 8,95%. A previsão reflete a demanda em alimentos e bebidas, nutrição e outras aplicações de ingredientes.
Qual tipo de produto de proteína de fava está crescendo mais rapidamente?
A proteína texturizada deve crescer a um CAGR de 9,87% até 2031, pois os análogos de carne necessitam de estrutura, mordida e retenção de umidade. Isso torna o desempenho textural uma área importante de desenvolvimento de produtos no mercado de proteína de fava.
Qual aplicação lidera a demanda por proteína de fava?
Alimentos e bebidas lideraram com 57,75% da demanda em 2025 e devem crescer a um CAGR de 9,61% até 2031. Análogos de carne e peixe, alternativas a laticínios, bebidas, produtos de panificação e produtos de nutrição ampliam essa base de aplicações.
Qual região lidera a demanda por proteína de fava?
A América do Norte detinha 38,41% em 2025, enquanto a Ásia-Pacífico deve registrar o crescimento regional mais rápido, a um CAGR de 9,74% até 2031. O mercado de proteína de fava é, portanto, sustentado tanto por um centro de demanda estabelecido quanto por uma oportunidade regional de crescimento mais acelerado.