
Tamanho e Participação do Mercado de Implementos Agrícolas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 151.49 Bilhões de dólares |
| Tamanho do Mercado (2032) | 197.99 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.50 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Implementos Agrícolas por Mordor Intelligence
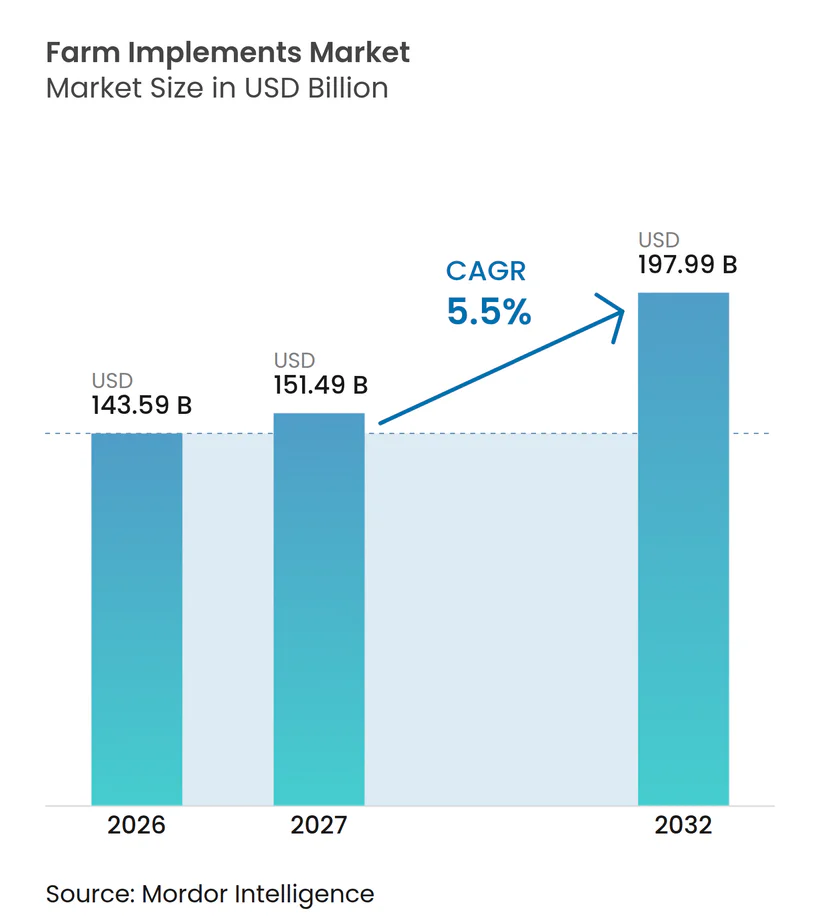
O tamanho do mercado de implementos agrícolas foi avaliado em 143,59 bilhões de USD em 2026 e tem previsão de crescimento de 151,49 bilhões de USD em 2027 para 197,99 bilhões de USD até 2032, registrando um CAGR de 5,5% de 2027 a 2032. Essa sólida expansão reflete uma demanda de reposição acelerada, mecanização impulsionada por políticas públicas e soluções de agricultura digital em rápida maturação que protegem o setor contra oscilações cíclicas de commodities. Agricultores que enfrentam escassez crônica de mão de obra estão recorrendo à automação em todas as classes de potência, enquanto programas de subsídios na Índia e na China reduzem o período de retorno do investimento para compradores de primeira viagem. Parcerias tecnológicas entre fabricantes de máquinas e empresas de software estão redesenhando os limites competitivos, e o excesso de equipamentos usados está impulsionando um ciclo de atualização focado em autonomia por retrofit, em vez de renovação completa da frota. A intensidade competitiva permanece elevada, com o mercado moderadamente concentrado, favorecendo players estabelecidos que aproveitam a integração tecnológica e parcerias estratégicas para manter seu posicionamento. Por fim, o aumento das regulamentações de sustentabilidade na Europa e na Califórnia está acelerando a transição de trens de força exclusivamente a diesel para sistemas híbridos e elétricos.
Principais Conclusões do Relatório
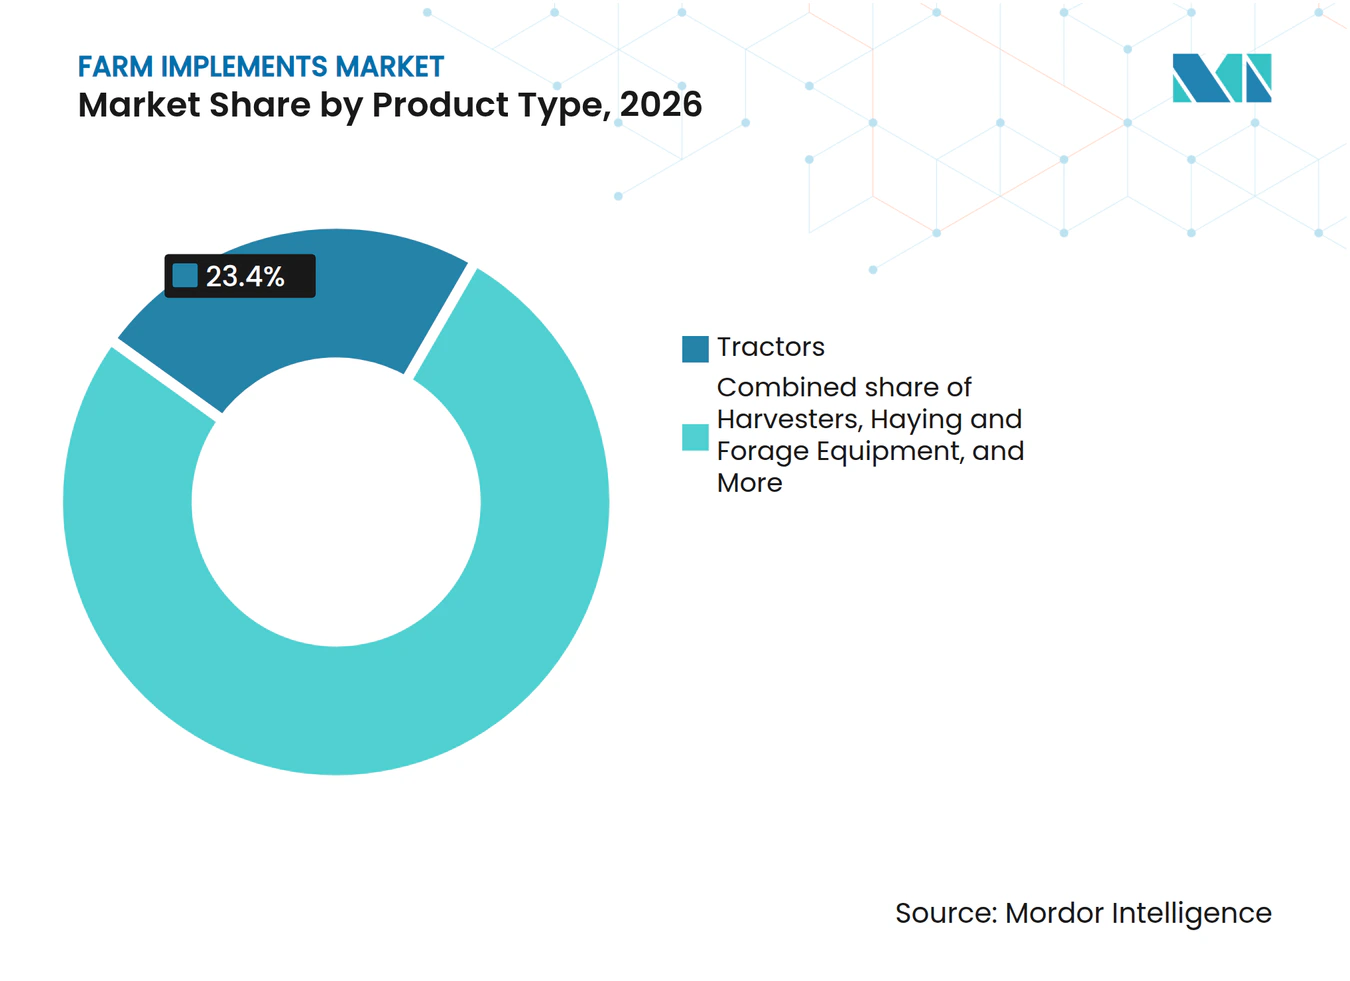
- Por tipo de produto, os tratores detinham 23,4% da participação do mercado de implementos agrícolas em 2026, enquanto os implementos de precisão e autônomos têm projeção de crescimento a um CAGR de 12,5% de 2027 a 2032.
- Por modo de operação, os implementos motorizados dominaram o tamanho do mercado de implementos agrícolas com uma participação de 78,2% em 2026, e estão previstos para um CAGR de 6,8% de 2027 a 2032.
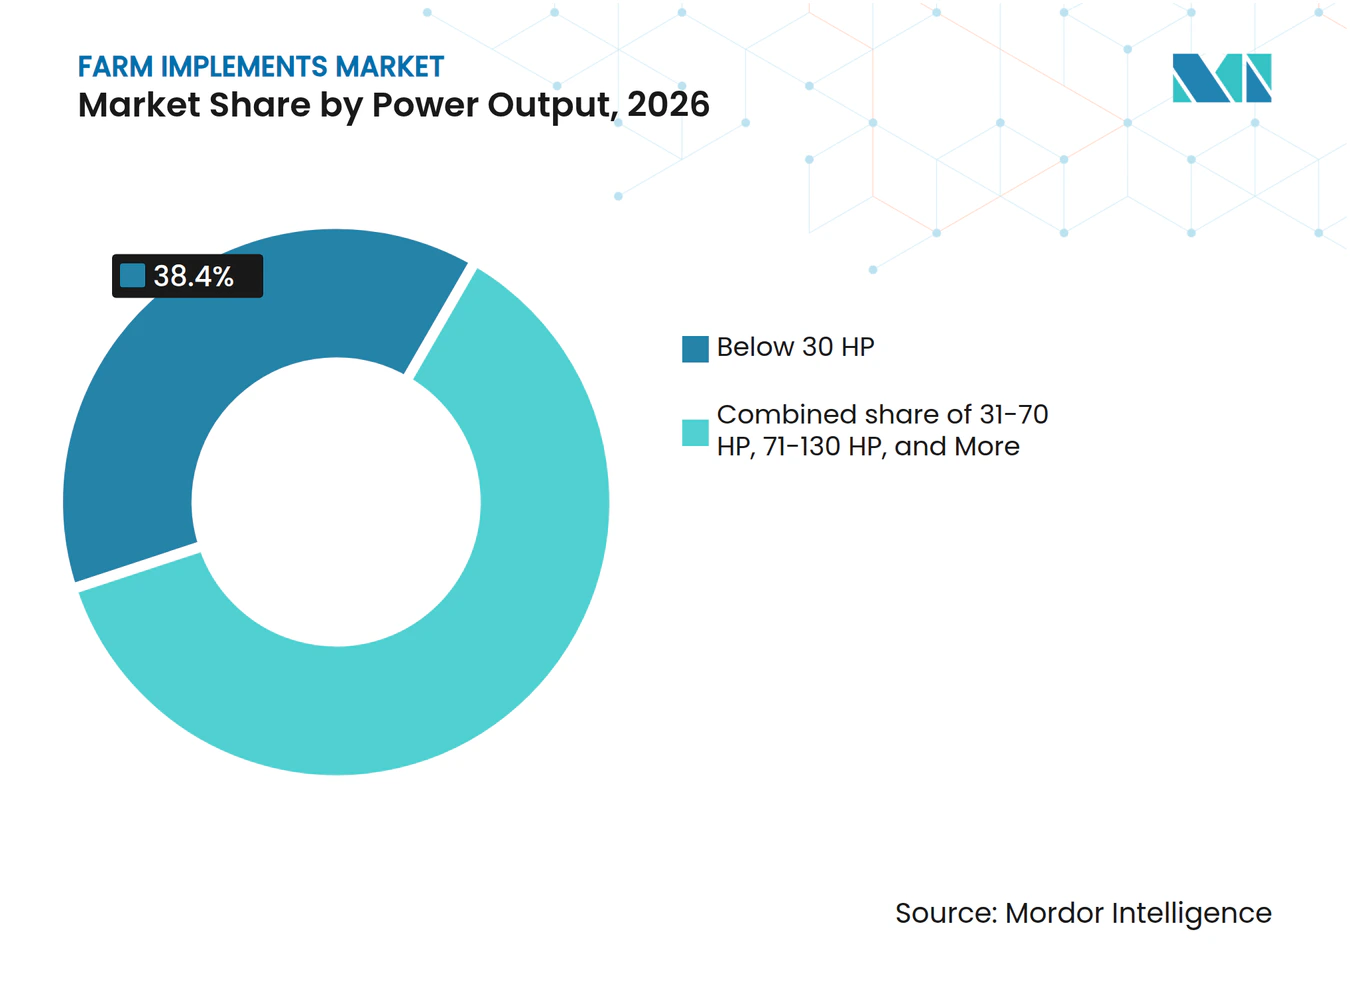
- Por potência, a classe abaixo de 30 cavalos de força representou uma participação de 38,4% em 2026, e os equipamentos acima de 130 cavalos de força têm previsão de expansão a um CAGR de 7,5% de 2027 a 2032.
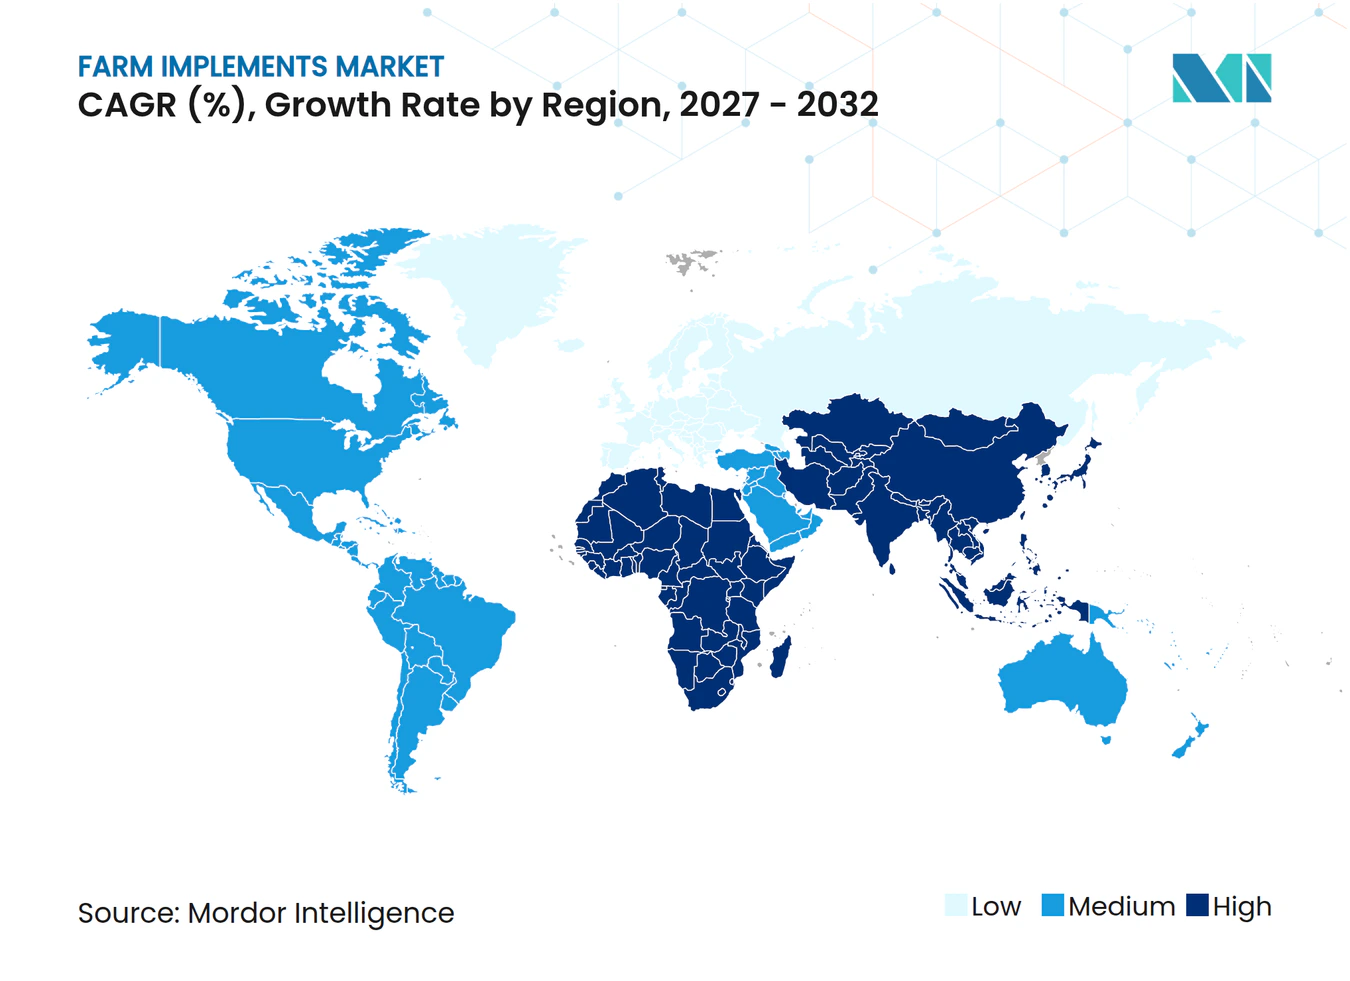
- Por geografia, a Ásia-Pacífico representou 45% do mercado em 2026 e tem previsão de expansão a um CAGR de 7,5% de 2027 a 2032.
- O mercado apresenta consolidação moderada, com os principais players em 2026 incluindo Deere and Company, CNH Industrial N.V., AGCO Corporation, Kubota Corporation e Mahindra and Mahindra Ltd.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescente escassez de mão de obra na agricultura | +1.2% | Global, aguda na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Programas governamentais de subsídio para mecanização | +0.8% | Núcleo na Ásia-Pacífico, expandindo-se para a África e América do Sul | Curto prazo (≤ 2 anos) |
| Crescimento de tratores de média potência em economias emergentes | +0.6% | Ásia-Pacífico, América do Sul, África Subsaariana | Longo prazo (≥ 4 anos) |
| Expansão do cultivo por contrato e serviços de aluguel | +0.4% | Global, adoção antecipada na Ásia-Pacífico e na África | Médio prazo (2 a 4 anos) |
| Implementos robóticos sob dossel para horticultura de alto valor | +0.3% | América do Norte, Europa, Ásia-Pacífico desenvolvida | Longo prazo (≥ 4 anos) |
| Integração de kits de retrofit guiados por IA para implementos legados | +0.2% | Global, foco inicial na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Escassez de Mão de Obra na Agricultura
Universidades e startups estão realizando projetos-piloto de capinadores robóticos para horticultura de alto valor, enquanto unidades leiteiras implantam empurradores automáticos de ração para reduzir o quadro de pessoal [1]. A lacuna de mão de obra tornou-se, portanto, um fator estrutural que sustenta a precificação premium para pacotes de equipamentos que oferecem ganhos de produtividade mesmo que marginais. Fluxos migratórios semelhantes na Índia, no México e no Vietnã estão sobrecarregando as operações agrícolas familiares. Orientação de tratores, robôs de colheita e pulverizadores de pomares automatizados são agora percebidos como necessidades, e não como luxos, porque as máquinas podem operar durante toda a temporada de cultivo e compensar os picos de custo de mão de obra.
Programas Governamentais de Subsídio para Mecanização
O apoio de capital continua sendo um acelerador decisivo para compradores de primeira viagem. A Submissão sobre Mecanização Agrícola da Índia reembolsa de 40% a 50% dos preços de compra de equipamentos, e seu Programa de Gestão de Resíduos de Culturas paga até 80% em implementos especializados. A China complementa os orçamentos de mecanização por meio de um incentivo de descarte e substituição no valor de até 20.000 yuans (USD 2.800) por unidade [2]. Esses subsídios se sincronizam com o lançamento de novos modelos, permitindo que pequenos agricultores pulem etapas tecnológicas incrementais e adotem diretamente maquinário preparado para agricultura de precisão.
Crescimento de Tratores de Média Potência em Economias Emergentes
Os tratores de média potência estão experimentando demanda robusta em economias emergentes devido ao seu equilíbrio ideal entre capacidade e acessibilidade para uma ampla gama de tamanhos de propriedades rurais. O segmento de 31 a 70 cavalos de força é particularmente adequado para as propriedades fundiárias fragmentadas prevalentes nas regiões da Ásia-Pacífico e da América do Sul, onde os tamanhos médios das fazendas exigem equipamentos versáteis capazes de lidar eficientemente com múltiplas operações. Os fabricantes estão respondendo com designs específicos para cada região que enfatizam durabilidade e facilidade de manutenção em detrimento de recursos avançados, alinhando-se às preferências locais por soluções de custo-benefício. O segmento se beneficia de programas governamentais de mecanização que visam especificamente equipamentos de médio porte, maximizando a acessibilidade dos agricultores enquanto alcançam melhorias de produtividade.
Expansão do Cultivo por Contrato e Serviços de Aluguel
As redes de compartilhamento de equipamentos preenchem a lacuna de utilização em propriedades pequenas demais para justificar a aquisição direta. A Hello Tractor conecta mais de 20.000 pequenos agricultores a máquinas subutilizadas por meio de uma plataforma de reservas móvel no Quênia, na Nigéria e em Gana. Os investidores veem esses modelos como caminhos de baixo investimento em ativos para retornos de dois dígitos, e os Fabricantes de Equipamentos Originais (OEMs) os endossam porque uma maior utilização da frota acelera a receita de peças e serviços. O impacto coletivo eleva o mercado de implementos agrícolas ao ampliar a penetração de usuários, em vez de canibalizar as vendas.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto custo de capital inicial e sensibilidade às taxas de juros | -1.0% | Global, agudo em mercados em desenvolvimento | Curto prazo (≤ 2 anos) |
| Propriedades fundiárias fragmentadas limitando o tamanho dos equipamentos | -0.6% | Ásia-Pacífico, África Subsaariana, partes da América do Sul | Longo prazo (≥ 4 anos) |
| Volatilidade de preços impulsionada por tarifas no aço e na eletrônica | -0.4% | América do Norte e Europa | Médio prazo (2 a 4 anos) |
| O excesso de oferta de equipamentos usados está pressionando as novas vendas | -0.3% | América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Propriedades Fundiárias Fragmentadas Limitando o Tamanho dos Equipamentos
As parcelas agrícolas médias na Índia medem pouco mais de 1,1 hectare, e muitas propriedades na África Subsaariana são ainda menores. Essa fragmentação impede que os operadores atinjam as larguras de campo necessárias para aproveitar colheitadeiras de alta capacidade ou plantadeiras de 18 linhas. A ineficiência nas manobras e os gargalos de transporte corroem a vantagem teórica de produtividade das grandes máquinas, tornando os tratores compactos uma escolha pragmática. Os fabricantes respondem com transportadores multifuncionais e sistemas de engate rápido que aumentam a versatilidade sem ampliar as distâncias entre eixos, mas o teto para o tamanho dos implementos continua restringindo o crescimento do valor unitário nessas geografias.
Volatilidade de Preços Impulsionada por Tarifas no Aço e na Eletrônica
Sucessivas rodadas de tarifas comerciais sobre chapas de aço, rolamentos de precisão e semicondutores impactam diretamente os custos de materiais dos OEMs. As tarifas de importação dos Estados Unidos sobre o aço superaram 25% em 2024, e sobretaxas retaliatórias sobre chicotes elétricos provenientes da China introduziram incerteza adicional. Os compradores europeus estão igualmente expostos, pois os novos ajustes de fronteira de carbono da União Europeia podem acrescentar até USD 160 por tonelada métrica ao aço importado. O risco de manchetes tarifárias, portanto, atua como um fator de desestímulo ao sentimento em todo o mercado de implementos agrícolas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Tratores Ancoram a Demanda enquanto Implementos de Precisão AceleramOs tratores geraram 23,4% da participação do mercado de implementos agrícolas em 2026, ressaltando seu papel fundamental nas operações de campo globais. A demanda abrange todas as categorias de cavalos de força, pois os tratores continuam sendo a principal fonte de energia para preparo do solo, plantio e transporte. Ao longo do período de previsão, modelos de média potência prontos para sistemas de orientação têm projeção de substituir variantes mecânicas básicas na Índia e no Brasil, sustentados por programas de subsídios e linhas de crédito locais.
Os implementos de precisão e autônomos, embora ainda sejam um nicho de mercado, têm projeção de crescimento a um CAGR de 12,5% de 2027 a 2032. Pulverizadores equipados com sensores que executam controle de sobreposição em escala submilimétrica reduzem os custos com insumos químicos em até 20%, um retorno que atrai até mesmo mercados sensíveis a preços. Empresas como a Deere and Company anunciaram kits de autonomia para o Ano Modelo 2026 que convertem tratores convencionais em plataformas sem motorista. A integração da agricultura de precisão em todas as categorias de produtos está criando oportunidades de convergência, nas quais fabricantes tradicionais de implementos estão incorporando sensores, orientação por GPS e capacidades de análise de dados para aprimorar a eficiência operacional e reduzir os custos de insumos.



Por Modo de Operação:
Implementos Motorizados Dominam enquanto a Eletrificação EmergeOs implementos motorizados detêm uma participação de 78,2% do tamanho total do mercado de implementos agrícolas em 2026, refletindo a evolução do setor em direção a sistemas autossuficientes que reduzem a dependência dos sistemas de tomada de força dos tratores. Este segmento tem previsão de crescimento a um CAGR de 6,8% de 2027 a 2032, impulsionado pela integração de sistemas de energia elétrica e híbrida, que aumentam a flexibilidade operacional e reduzem as emissões. Trens de força diesel-elétricos integrados fornecem curvas de torque otimizadas para cargas de campo variáveis e já estão em conformidade com os rigorosos limites de emissões Tier 4.
Os implementos não motorizados ainda servem como carregadeiras, cultivadores e ferramentas básicas de plantio, onde a simplicidade e a baixa manutenção superam a sofisticação. No entanto, kits de retrofit agora incorporam controladores ISOBUS e receptores GPS até mesmo em semeadoras mecânicas, tornando tênues as linhas tradicionais. À medida que os preços dos componentes caem, os analistas preveem soluções híbridas nas quais implementos de barra de tração hospedam baterias independentes para alimentar atuadores, permitindo que tratores menores rebocem cargas funcionais maiores sem atualizar a unidade de potência principal.
Por Potência:
Abaixo de 30 Cavalos de Força Detém a Maior Participação, enquanto as Classes de Alta Potência Ganham VelocidadeO segmento abaixo de 30 cavalos de força mantém a maior participação de mercado, com 38,4% em 2026, refletindo o predomínio de operações agrícolas de pequena escala em todo o mundo e os requisitos de versatilidade para diversas tarefas agrícolas. Este segmento domina particularmente nos mercados da Ásia-Pacífico, onde propriedades fundiárias fragmentadas e padrões de cultivo diversificados favorecem equipamentos compactos e manobráveis. O segmento de 31 a 70 cavalos de força serve como a categoria de trabalho pesado para operações agrícolas de médio porte, particularmente em mercados emergentes onde os programas de mecanização governamentais visam essa faixa de potência para otimizar a acessibilidade dos agricultores.
Acima de 130 cavalos de força, as máquinas voltadas para grandes empresas de cultivo em fileiras têm previsão de registrar um CAGR de 7,5% de 2027 a 2032. A consolidação de propriedades fundiárias nos Estados Unidos e na Ucrânia permite que os operadores capturem economias de escala ao combinar esses tratores com plantadeiras com mais de 24 fileiras. Além disso, projetos-piloto de autonomia em tratores articulados de quatro esteiras demonstram economias de mão de obra que superam significativamente o custo incremental da máquina, impulsionando o interesse dos compradores apesar das incertezas econômicas.

Análise Geográfica
Mercado de Implementos Agrícolas da APAC
A Ásia-Pacífico permanece o centro gravitacional, dominando o mercado de implementos agrícolas com uma participação de receita de 45% em 2026. A China registra uma taxa de mecanização de 74% para plantio e colheita de culturas, com o trigo já superando 98%, números respaldados por mais de 2,2 milhões de terminais de navegação BeiDou instalados em máquinas agrícolas [3]. Os governos favorecem a mecanização tanto para aumentar os rendimentos quanto para reduzir a queima de resíduos, multiplicando assim a demanda por equipamentos em todas as classes de potência.
Mercado de Implementos Agrícolas da APAC e da América do Norte
A Ásia-Pacífico apresenta o maior potencial de crescimento com um CAGR de 7,5% de 2027 a 2032 no mercado de implementos agrícolas. A América do Norte ilustra um perfil maduro, porém dinâmico. O USDA observa que 68% das grandes fazendas de cultivo agora utilizam tecnologia de precisão, e 70% operam sistemas de direção automática por orientação [4]. A fricção tarifária sobre aço e chips forçou os fabricantes de equipamentos originais a reestruturar as cadeias de suprimentos, mas os altos preços das commodities mantêm a demanda de reposição estável. A forte liquidez do mercado secundário incentiva investimentos em retrofit, e startups de robótica frequentemente selecionam campos do Meio-Oeste como plataformas de lançamento para projetos-piloto comerciais.
Mercado de Implementos Agrícolas da EMEA
A Europa prioriza a sustentabilidade. Novas regulamentações da UE, com vigência a partir de janeiro de 2027, estipulam conformidade em cibersegurança, segurança funcional e inteligência artificial para implementos autopropelidos. Por fim, o Oriente Médio e a África estão se expandindo por meio de fundos de agrotecnologia público-privados, como a alocação de capital de risco de 100 milhões de USD dos Emirados Árabes Unidos e o esquema de mecanização do Programa Nacional de Domínios Agrícolas Comunitários (PRODAC) do Senegal, sinalizando nova demanda downstream por tratores compactos e multiuso.
Cenário Competitivo
Concentração do Mercado
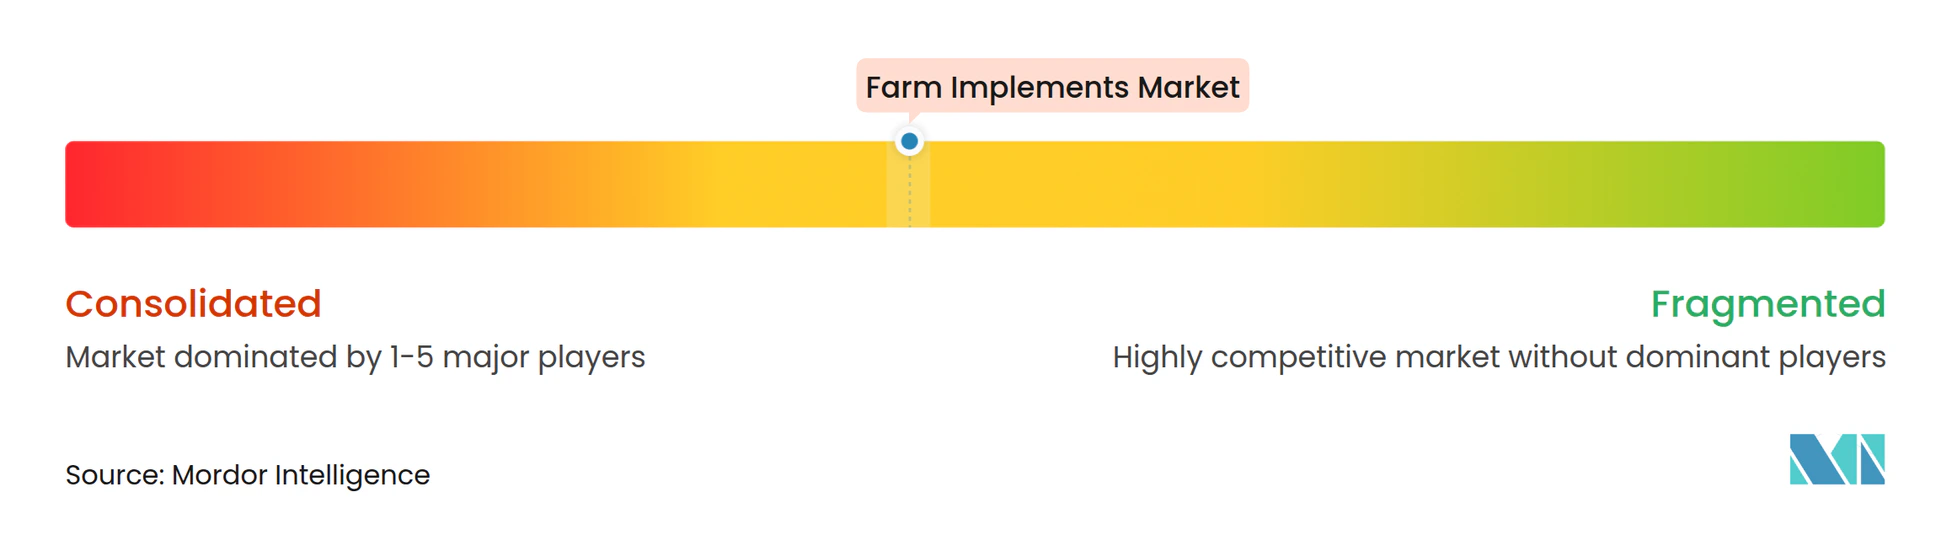
A John Deere mantém a posição de liderança com uma alta participação no mercado de tratores de grande porte da América do Norte, e o mercado permanece moderadamente consolidado, com CNH Industrial N.V., AGCO Corporation, Kubota Corporation e Mahindra and Mahindra Ltd. em 2026. Sua ênfase estratégica centra-se na funcionalidade autônoma, como evidenciado pelos lançamentos na CES 2025 do trator de cultivo em fileiras 9RX sem motorista e do modelo 5ML para pomares. Em setembro de 2023, a AGCO adotou uma abordagem de parceria, adquirindo 85% da Trimble Ag por 2 bilhões de USD para acelerar o desenvolvimento de soluções de retrofit autônomo, ao mesmo tempo em que desinvestiu sua unidade de Grãos e Proteínas por 700 milhões de USD para concentrar capital nas máquinas principais.
Inovadores menores preenchem nichos de espaço em branco. O acordo da Kverneland com a Bayer conecta os dados agronômicos do FieldView diretamente com implementos inteligentes, permitindo aplicações de nitrogênio em taxa variável a partir de uma única interface na cabine. A Burro, uma startup de robótica, supera 400.000 horas autônomas em campo e licencia seus algoritmos de percepção para vários fabricantes de pulverizadores. A diferenciação competitiva agora depende menos da potência do trem de força e mais da interoperabilidade de dados, computação de borda e receita recorrente por meio de assinaturas de software.
O cenário geral se traduz em uma estrutura moderadamente concentrada, onde os cinco principais fornecedores controlam pouco mais de 55% da receita global, um nível que incentiva tanto gastos agressivos em P&D quanto alianças seletivas. As barreiras de propriedade intelectual em torno de algoritmos de autonomia e fusão de sensores reforçam os incumbentes, mas estratégias abertas de Interface de Programação de Aplicações (API) reduzem as barreiras de entrada para especialistas de nicho, garantindo uma rivalidade vigorosa ao longo do horizonte de previsão.
Líderes do Setor de Implementos Agrícolas
-
Deere and Company
-
CNH Industrial N.V.
-
AGCO Corporation
-
Kubota Corporation
-
Mahindra and Mahindra Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Implementos Agrícolas Empresas cobertas neste relatório
- Deere and Company
- CNH Industrial N.V.
- AGCO Corporation
- Kubota Corporation
- Mahindra and Mahindra Ltd.
- CLAAS KGaA mbH
- SAME Deutz-Fahr (SDF Group)
- Yanmar Co., Ltd. (Yanmar Holdings Co., Ltd.)
- J.C. Bamford Excavators Ltd. (JCB Group)
- Tractors and Farm Equipment Ltd. (Amalgamations Group)
- Argo Tractors S.p.A. (Argo Industrial Group)
- Sonalika International Tractors Ltd. (International Tractors Limited)
- Escorts Kubota Ltd. (Kubota Corporation)
- Kuhn Group (Bucher Industries AG)
- Horsch Maschinen GmbH
Desenvolvimentos industriais recentes em Mercado de Implementos Agrícolas
- Fevereiro de 2025: A AGCO Corporation e a SDF firmaram um acordo de fornecimento para fortalecer a marca Massey Ferguson da AGCO no segmento de tratores de baixa a média potência, com a produção de tratores de até 85 cavalos de força prevista para começar em meados de 2025. Esta parceria aproveita a expertise de ambas as empresas para melhorar a satisfação dos clientes e impulsionar o crescimento lucrativo.
- Fevereiro de 2025: A Deere and Company detalhou as atualizações do Ano Modelo 2026, incluindo melhorias significativas em maquinário agrícola, com destaque para autonomia, kits de Atualizações de Precisão para preparo do solo, novas melhorias em colheitadeiras com Automação de Configurações de Colheita e atualizações de pulverizadores com capacidades de taxa variável See and Spray.
- Janeiro de 2025: A Deere and Company apresentou novas máquinas autônomas na CES 2025, incluindo o Trator Autônomo 9RX para agricultura em larga escala, o Trator Autônomo de Pomar 5ML para pulverização por jato de ar e o Caminhão Articulado Basculante Autônomo 460 P-Tier para operações em pedreiras.
Escopo do Relatório Global do Mercado de Implementos Agrícolas
Implementos agrícolas são ferramentas, dispositivos ou acessórios tracionados por animais ou acoplados a tratores para realizar tarefas agrícolas como preparo do solo, plantio e colheita.
O Relatório do Mercado de Implementos Agrícolas é Segmentado por Tipo de Produto (Tratores, Colheitadeiras, Equipamentos de Preparo e Cultivo do Solo, Implementos de Irrigação e Proteção de Culturas e Outros), por Modo de Operação (Implementos Motorizados e Implementos Não Motorizados), por Potência (<30 CV, 31–70 CV, 71–130 CV e Acima de 130 CV) e por Geografia (América do Norte, América do Sul e Outros). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Tratores |
| Colheitadeiras |
| Equipamentos de Preparo do Solo e Cultivo |
| Equipamentos de Plantio, Semeadura e Fertilização |
| Implementos de Irrigação e Proteção de Culturas |
| Implementos de Precisão e Autônomos |
| Equipamentos de Feno e Forragem |
| Outros Implementos |
| Implementos Motorizados |
| Implementos Não Motorizados |
| Abaixo de 30 CV |
| 31–70 CV |
| 71–130 CV |
| Acima de 130 CV |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Produto | Tratores | |
| Colheitadeiras | ||
| Equipamentos de Preparo do Solo e Cultivo | ||
| Equipamentos de Plantio, Semeadura e Fertilização | ||
| Implementos de Irrigação e Proteção de Culturas | ||
| Implementos de Precisão e Autônomos | ||
| Equipamentos de Feno e Forragem | ||
| Outros Implementos | ||
| Por Modo de Operação | Implementos Motorizados | |
| Implementos Não Motorizados | ||
| Por Potência | Abaixo de 30 CV | |
| 31–70 CV | ||
| 71–130 CV | ||
| Acima de 130 CV | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de implementos agrícolas?
O mercado de implementos agrícolas está em 143,59 bilhões de USD em 2026.
Com que velocidade o mercado de implementos agrícolas tem previsão de crescer?
O mercado de implementos agrícolas tem previsão de crescimento a um CAGR de 5,5% de 2027 a 2032.
Qual categoria de produto lidera o mercado de implementos agrícolas?
Os tratores lideram com 23,4% de participação de mercado em 2026.
Quais tendências tecnológicas moldarão a demanda por implementos agrícolas até 2032?
A autonomia por retrofit, a pulverização de precisão e os trens de força elétricos ou híbridos têm previsão de influenciar a demanda por implementos agrícolas até 2032, à medida que o aumento dos custos de mão de obra e regulamentações de emissões mais rigorosas impulsionam investimentos em tecnologias agrícolas avançadas.
Quão concentrado é o poder dos fornecedores no setor?
Os cinco principais fabricantes respondem por pouco mais da metade da receita total, indicando um cenário moderadamente concentrado, mas ainda competitivo.