
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
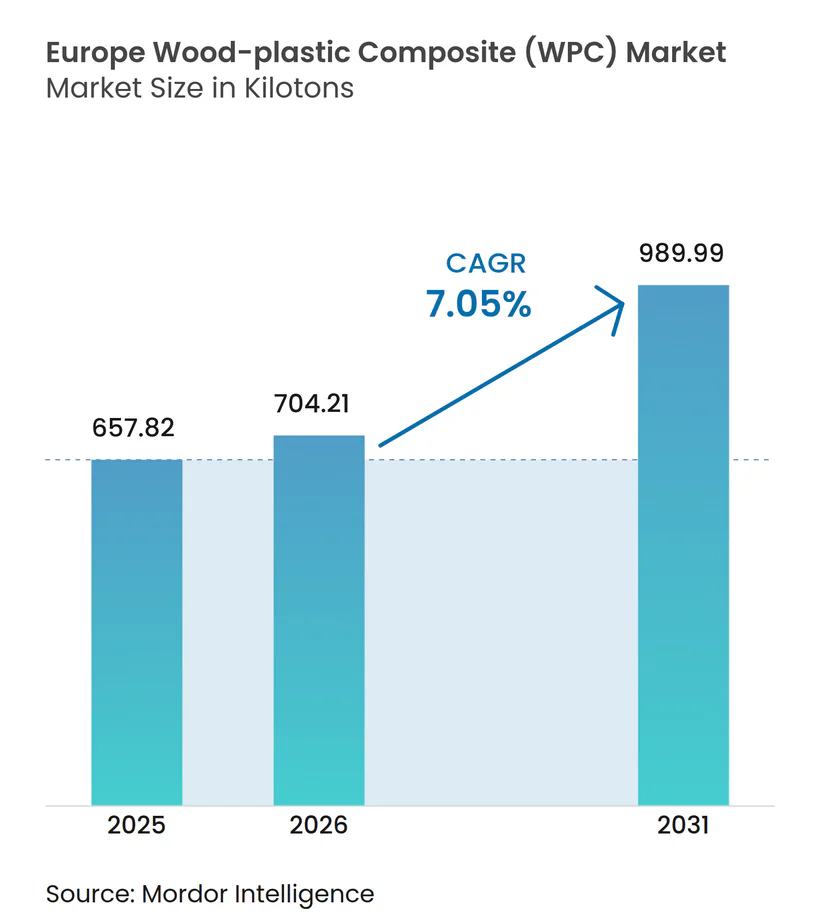
| Tamanho do mercado no ano base (2025) | 657.82 quilotoneladas |
| Volume do Mercado (2026) | 704.21 quilotoneladas |
| Volume do Mercado (2031) | 989.99 quilotoneladas |
| Taxa de crescimento (2026 - 2031) | 7.05 % |
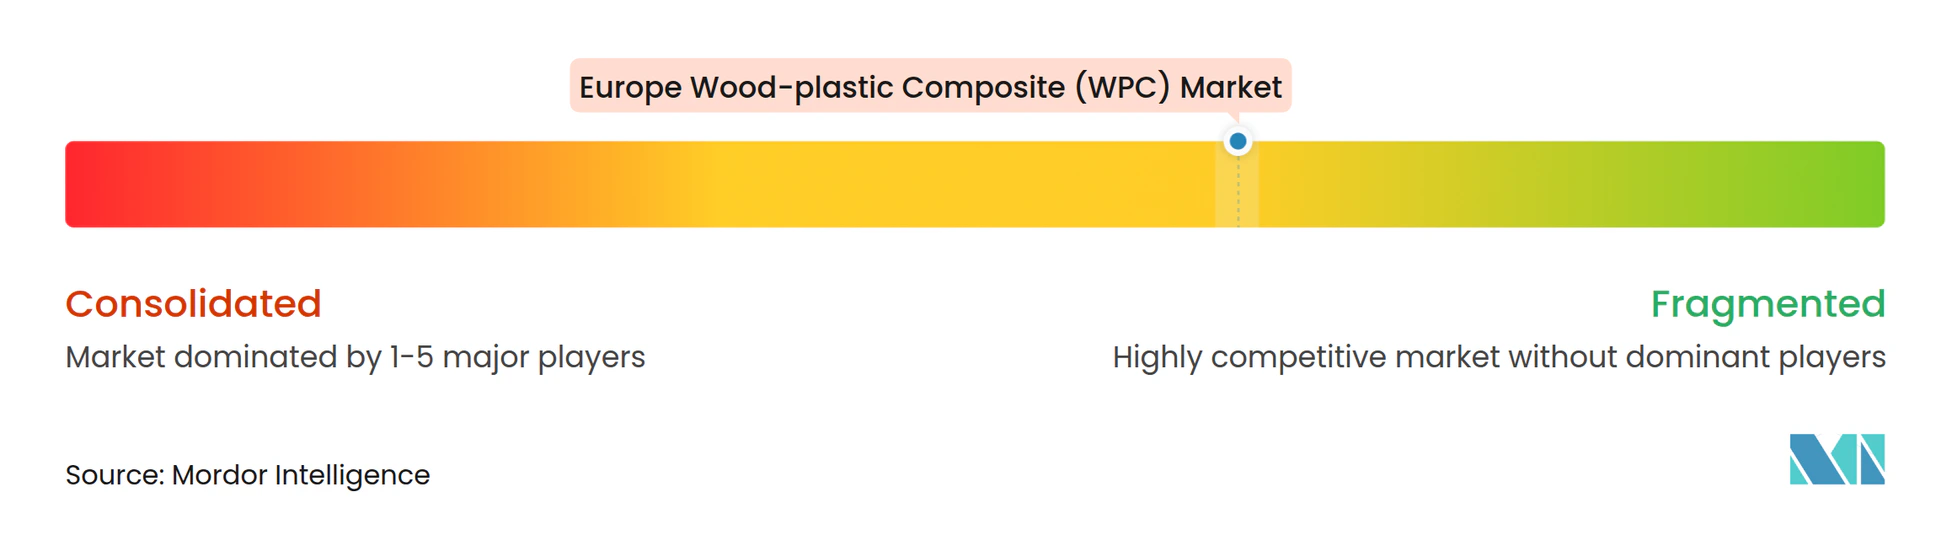
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Compósito Madeira Plástico (WPC) por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de Compósito Madeira Plástico cresça de 657,82 quilotoneladas em 2025 para 704,21 quilotoneladas em 2026, com previsão de atingir 989,99 quilotoneladas até 2031, a uma CAGR de 7,05% no período 2026-2031. A adoção acelera porque reguladores, construtores e fabricantes de equipamento original (OEMs) entendem o material como uma via direta para descarbonizar produtos sem sacrificar o desempenho. Os ganhos de procura resultam das taxas antidumping aplicadas a nível europeu sobre o contraplacado que inclinam a dinâmica de preços em favor dos compósitos, da recuperação dos gastos em construção na Europa e dos imperativos de redução de peso no setor automóvel que destacam os plásticos reforçados com fibras naturais. A intensidade competitiva está a aumentar à medida que a química de acoplamento de silicone compatível com reciclados desbloqueia um maior teor de pós-consumo, e à medida que as aquisições empresariais consolidam tecnologia, distribuição e poder de marca. Os fabricantes capazes de verificar a origem das matérias-primas ao abrigo do Regulamento Europeu sobre Desflorestação (EUDR) e de corresponder às estéticas de design regionais com formulações resistentes ao desbotamento estão posicionados para capturar quota incremental no crescente mercado europeu de Compósito Madeira Plástico.
Principais Conclusões do Relatório
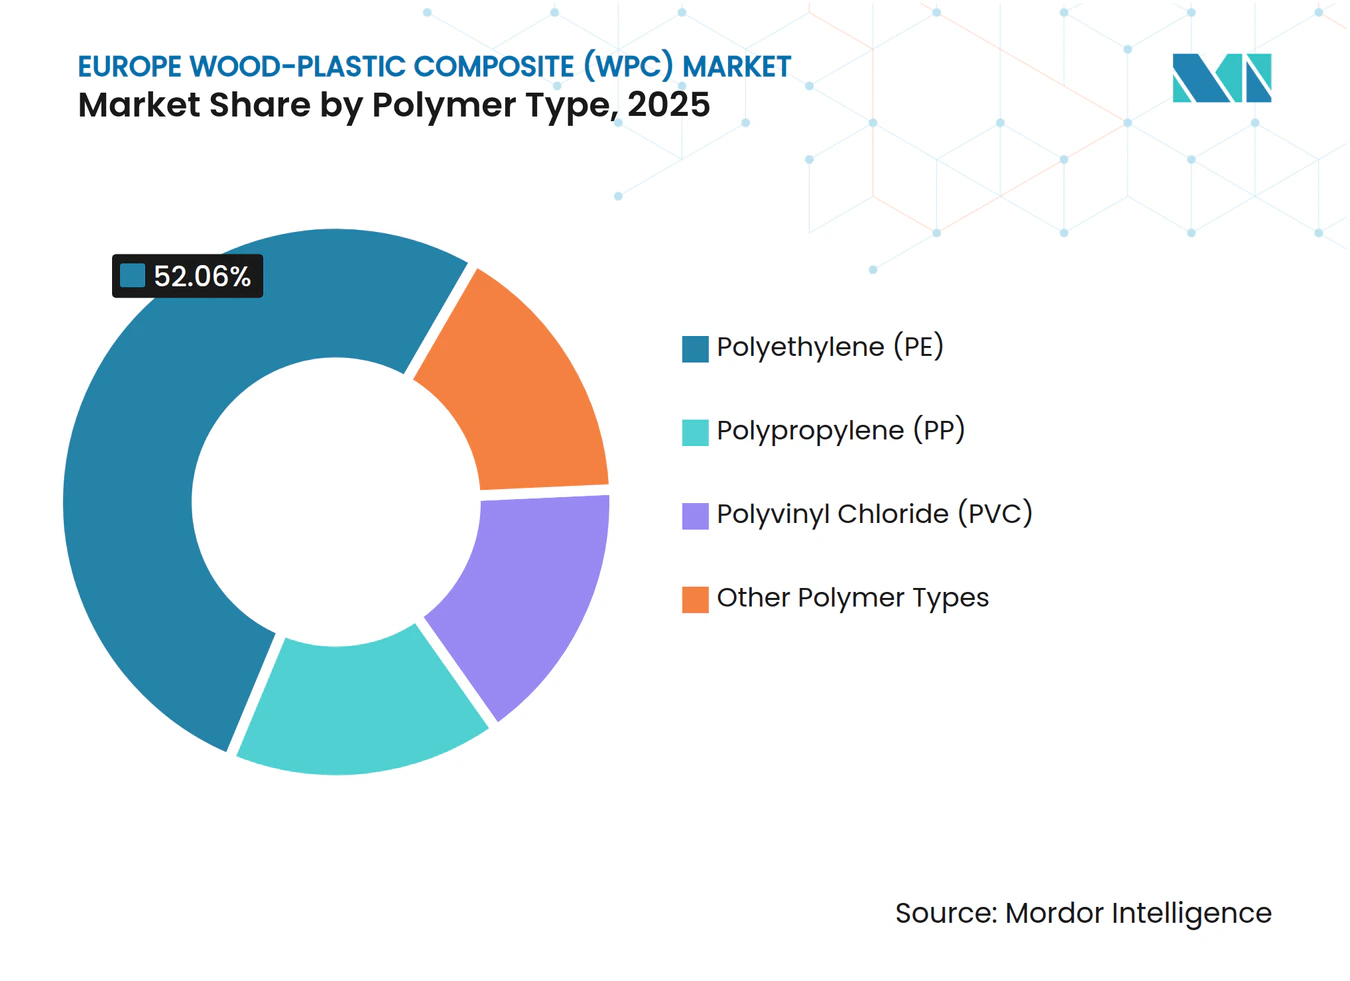
- Por tipo de polímero, o polietileno liderou com 52,06% da quota de mercado europeu de Compósito Madeira Plástico em 2025, enquanto o polipropileno está projetado para se expandir a uma CAGR de 7,75% até 2031.
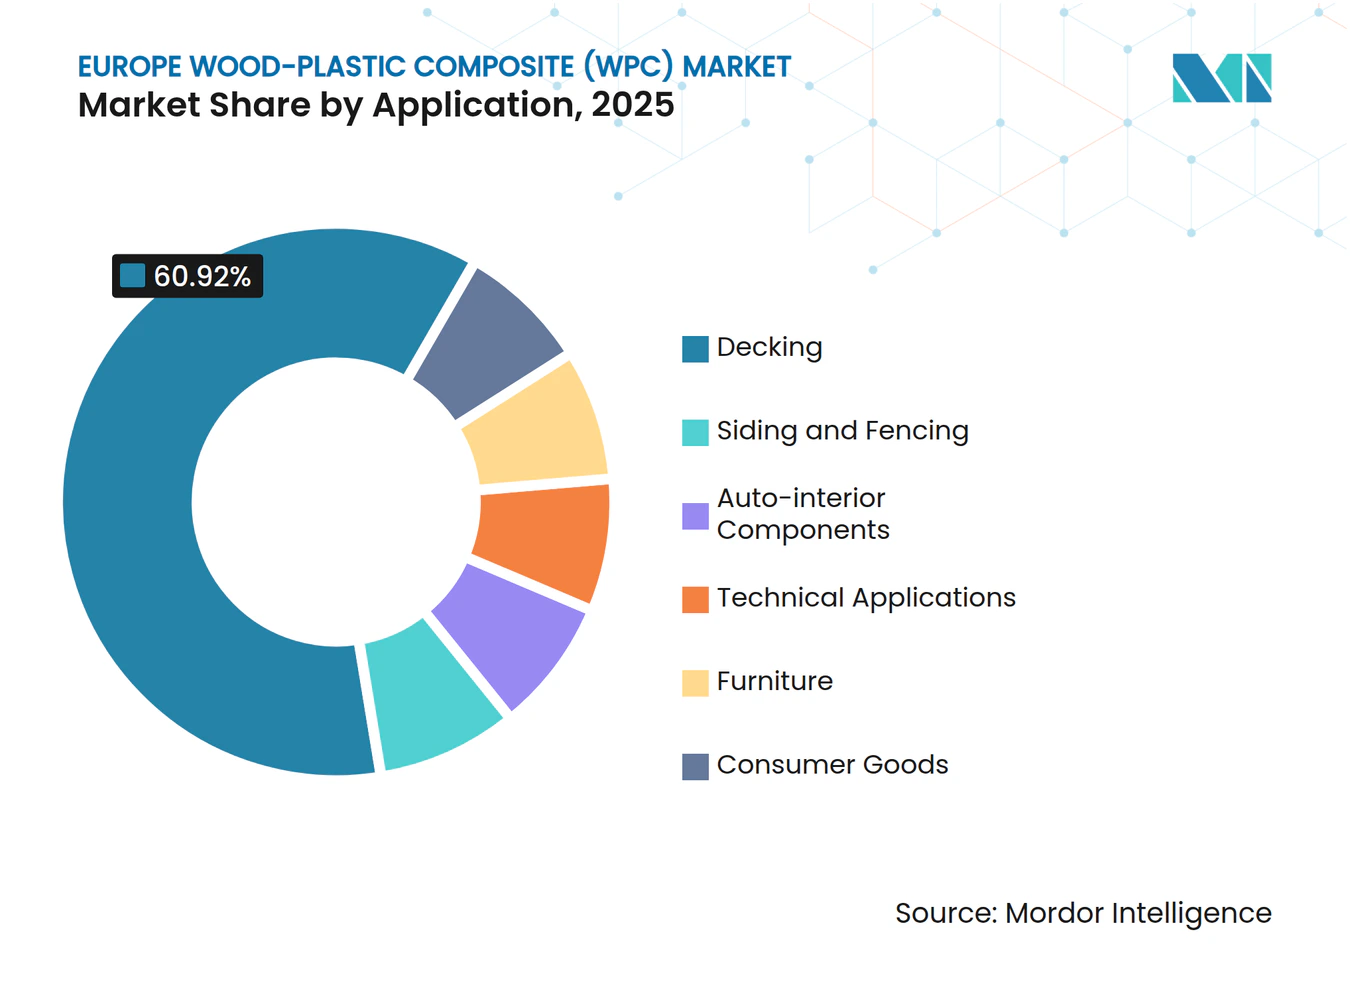
- Por aplicação, o decking representou 60,92% da dimensão do mercado europeu de Compósito Madeira Plástico em 2025, e o revestimento lateral e cercas está a avançar a uma CAGR de 8,79% até 2031.
- Por geografia, a Alemanha detinha 38,31% da quota de receita em 2025; prevê-se que a Dinamarca registe a CAGR mais elevada, de 7,88%, até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| As Características Sustentáveis do WPC Impulsionam a Adoção da Economia Circular | +1.8% | Global, com maior impacto na Alemanha e nos países nórdicos | Longo prazo (≥ 4 anos) |
| A Retoma da Procura no Setor da Construção Acelera o Investimento em Infraestruturas | +2.1% | Alemanha, França, Reino Unido como mercados centrais com spillover para a Europa de Leste | Médio prazo (2-4 anos) |
| A Pressão para Redução de Peso nos Interiores Automóveis Europeus Cria Oportunidades de Nicho | +1.2% | Centros de fabrico automóvel na Alemanha, França e Itália | Médio prazo (2-4 anos) |
| As Taxas Antidumping da UE sobre Contraplacado Asiático Impulsionam a Substituição por WPC | +1.5% | Em toda a UE, particularmente nos centros de importação da Alemanha, Bélgica e Países Baixos | Curto prazo (≤ 2 anos) |
| A Rastreabilidade ao abrigo do EUDR Impulsiona a Procura de WPC com Origem Certificada | +0.8% | Requisito de conformidade regulatória em toda a UE | Longo prazo (≥ 4 anos) |
| A Tecnologia de Acoplamento de Silicone a Baixa Temperatura Permite WPC com Alto Teor de Reciclados | +0.6% | Regiões de fabrico avançado: Alemanha, Países Baixos, países nórdicos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
As Características Sustentáveis do WPC Impulsionam a Adoção da Economia Circular
As marcas europeias posicionam as ofertas do mercado europeu de Compósito Madeira Plástico como substitutos com menor pegada de carbono, capazes de incorporar até metade da sua matriz polimérica em reciclados e ainda assim passar nas auditorias do VinylPlus[1]. Os recicladores mecânicos introduzem filmes e rígidos triados em extrusoras de duplo parafuso, e os agentes de acoplamento restauram a adesão fibra-matriz para que as tábuas de decking mantenham a resistência à flexão. A integração de fluxos de resíduos sólidos urbanos desvia tonelagem de aterros e protege os processadores da volatilidade dos polímeros virgens. Os sistemas de retoma da Alemanha certificam agora fluxos de fibra de madeira com rastreamento geográfico, uma vantagem regulatória que aumenta a confiança dos compradores. Mesmo com a cisão da cadeia polimérica após múltiplos ciclos de fusão, os compostos mantêm a estabilidade dimensional misturando pellets virgens em limiares calibrados. Como resultado, o mercado europeu de Compósito Madeira Plástico obtém créditos ambientais que se traduzem em vitórias de especificação junto de contratantes do setor público.
A Retoma da Procura no Setor da Construção Acelera o Investimento em Infraestruturas
As perspetivas da ING para 2025 confirmaram que a produção de edifícios na Europa retorna a território positivo, convertendo os desembolsos do Fundo de Recuperação da UE em gastos de renovação que favorecem o revestimento de baixa manutenção. Os promotores nórdicos retrofit escolas e escritórios municipais com fachadas compostas isoladas que resistem a ciclos de gelo-degelo. Os projetos de capital em França integram passagens pedonais de WPC com sistemas de barreiras de proteção contra inundações para as cidades costeiras. Os fornecedores incorporam sistemas de grampos ocultos para reduzir a mão de obra em obra, uma vantagem na Europa Ocidental de salários elevados. A requalificação de coberturas e varandas impulsiona a rotação de stocks nos canais de distribuição especializada, enquanto os quadros de contratação pública pontuam cada vez mais as propostas com base nas emissões ao longo do ciclo de vida. Consequentemente, a retoma da construção fornece uma base de volume duradoura para o mercado europeu de Compósito Madeira Plástico.
A Pressão para Redução de Peso nos Interiores Automóveis Europeus Cria Oportunidades de Nicho
Os fabricantes de equipamento original substituem painéis de PP com carga de talco por PP reforçado com 30% em peso de fibra de madeira para reduzir 12% da massa e melhorar o amortecimento acústico nos revestimentos de portas de veículos de carroçaria alta. Os moldadores de Nível 1 qualificam novos cartões de material ao abrigo dos ensaios de emissões VDA 276, abordando os limites de compostos orgânicos voláteis no habitáculo. Os processadores exploram a temperatura de deflexão ao calor mais elevada do PP em comparação com o PE para suportar os ciclos de cozimento em estufa de pintura. Os pacotes de aditivos adaptam o odor, a resistência ao risco e a cor para satisfazer os interiores das marcas. A Audi, a Renault e a Stellantis testam fibras de pevide de azeitona ou palha de trigo, mas o eucalipto e o abeto continuam a dominar as receitas de composto devido à morfologia uniforme. À medida que as normas de leveza se apertam ao abrigo do limite de emissões da frota da UE, os volumes de arrastamento automóvel, embora modestos face ao decking, fornecem um complemento de elevada margem que eleva o perfil do mercado europeu de Compósito Madeira Plástico.
As Taxas Antidumping da UE sobre Contraplacado Asiático Impulsionam a Substituição por WPC
Em 11 de junho de 2025, a Comissão Europeia impôs taxas provisórias de 62,4% sobre o contraplacado de madeira dura importado da China, alargando instantaneamente o diferencial de custo em favor das chapas compósitas extrudidas localmente. Os construtores que dependiam de painéis de bétula colada para cofragem temporária transitam para alternativas de WPC que podem ser reutilizadas em múltiplos ciclos. Os importadores redirecionam contratos de fornecimento para os compostos regionais, desbloqueando aproximadamente 2,8 mil milhões de EUR de deslocamento de procura em decking sob telhado e estrados de caixas. Os fabricantes com prazos de entrega curtos asseguram contratos-quadro de cadeias de bricolagem que enfrentam picos sazonais. A janela tarifária dura seis meses, mas espera-se amplamente que se converta em medidas definitivas, consolidando um ganho endereçável duradouro para o mercado europeu de Compósito Madeira Plástico.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Custo Inicial Mais Elevado vs. Madeira Tratada sob Pressão Limita a Penetração no Mercado de Massa | -1.4% | Mercados sensíveis ao preço: Europa de Leste, Europa do Sul | Curto prazo (≤ 2 anos) |
| Os Desafios de UV/Intemperismo e Desbotamento de Cor Requerem Sistemas Avançados de Estabilização | -0.9% | Regiões de alta exposição UV: Europa do Sul, aplicações exteriores | Médio prazo (2-4 anos) |
| Os Custos de Conformidade de Desempenho ao Fogo ao Abrigo dos Códigos de Construção da UE | -0.7% | Em toda a UE, particularmente nas aplicações de construção em altura | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Inicial Mais Elevado vs. Madeira Tratada sob Pressão Limita a Penetração no Mercado de Massa
As comparações de preços na Roménia e na Bulgária mostram que o decking de WPC é comercializado a prémios de 40-60% face às tábuas de abeto impregnado, mantendo os proprietários com recursos financeiros limitados na madeira tradicional. A poupança de mão de obra apenas se acumula ao longo dos anos, enquanto as decisões de compra continuam a ser dominadas pelo total da fatura. Os construtores enfrentam taxas de certificação para a marcação CE ao abrigo da EN 15534, aumentando as barreiras de entrada para pequenas quantidades. Os programas de subsídios raramente visam materiais compósitos, deixando os processadores a criar esquemas de financiamento de marca própria. Enquanto as economias de escala de produção ou os créditos de teor reciclado não comprimirem as curvas de custos, esta restrição modera a absorção de unidades nas economias periféricas, moderando a expansão de volume para o mercado europeu de Compósito Madeira Plástico.
Os Desafios de UV/Intemperismo e Desbotamento de Cor Requerem Sistemas Avançados de Estabilização
Os ensaios acelerados em arco de xénon confirmam que os compósitos à base de PP podem perder até 35% da resistência à tração após 1.000 horas quando desprotegidos, enquanto os valores de ΔE de cor excedem os limites de aceitabilidade dos proprietários nos climas mediterrânicos. As masterbatches de negro de fumo melhoram a estabilidade, mas produzem tonalidades mais escuras que limitam a liberdade arquitetónica. A coextrusão de revestimento de superfície (cap-stock) aumenta o custo da lista de materiais, e os pacotes de pigmentos orgânicos sofrem fotodegradação. As fibras termotratadas melhoram a adesão à matriz, mas introduzem variabilidade na absorção de humidade. Os fornecedores experimentam estabilizadores de nano-TiO₂ e HALS, mas devem verificar os impactos na reciclabilidade ao abrigo da DIN EN 13430. O efeito líquido é um desafio técnico que restringe o potencial de crescimento do revestimento exterior no mercado europeu de Compósito Madeira Plástico.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Polímero:
O Polietileno Mantém a Liderança mas o Polipropileno Ganha DinamismoO polietileno registou uma quota de 52,06% no mercado europeu de Compósito Madeira Plástico em 2025, sublinhando a infraestrutura de processamento consolidada e a sua compatibilidade com fibras de madeira mole. Os perfis de PE não expandido apresentam baixa viscosidade de fusão, permitindo velocidades de linha elevadas que se traduzem em vantagens de custo por metro linear. O segmento beneficia da ampla disponibilidade de fluxos de polietileno de alta densidade pós-consumo provenientes de recicladores de garrafas, que se integram facilmente nas receitas de extrusão. Os compostadores aproveitam os compatibilizantes enxertados com anidrido maleico para estabilizar a interface, permitindo que as tábuas passem nos ensaios de flexão EN 310 com adições modestas de polímero virgem. Apesar destas forças, a temperatura de deflexão ao calor comparativamente baixa do PE limita a sua utilização em painéis automóveis ou técnicos que encontram temperaturas de serviço acima de 90 °C.
O polipropileno, embora a ficar atrás em volume, está projetado para registar a CAGR líder do segmento de 7,75% à medida que os OEMs procuram maior desempenho térmico e rigidez para módulos de interior. Investigadores em institutos europeus demonstram que os compósitos à base de PP apresentam um módulo de flexão 15% superior ao das suas análogas de PE para iguais cargas de fibra, absorvendo 25% menos humidade. A capacidade de cor em molde alinha-se com as exigências dos fabricantes de automóveis para superfícies de classe A que evitam pintura. No entanto, o processamento de PP exige janelas térmicas mais precisas para evitar a degradação oxidativa, obrigando os processadores a investir em alimentadores gravimétricos com manta de azoto. O PVC mantém nichos menores em perfis de janelas e decking marítimo onde o comportamento UV e de chama inherente supera o custo. As bioresinas emergentes, como o PLA e o PHA, permanecem abaixo de 1% de quota devido ao preço, mas linhas piloto nos Países Baixos exploram a sua integração, sinalizando possibilidades futuras para diversificar o mercado europeu de Compósito Madeira Plástico.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Por Aplicação:
O Decking Continua a Dominar enquanto o Revestimento Lateral Supera o CrescimentoO decking manteve uma quota dominante de 60,92% da dimensão do mercado europeu de Compósito Madeira Plástico em 2025, apoiado por segmentos de bricolagem maduros e sistemas de instalação por grampo normalizados. O financiamento promocional nas grandes superfícies de bricolagem encoraja os proprietários a transitar das tábuas de madeira mole com base nas poupanças de manutenção ao longo da vida útil. As classificações de resistência ao escorregamento ao abrigo da EN 15534-1 classificam as superfícies ranhuradas para uso em zonas de piscina, expandindo a procura da hotelaria nos resorts mediterrânicos. Não obstante, o crescimento está a moderar-se porque os ciclos de substituição se prolongam e a penetração já é profunda na Bélgica, Alemanha e Países Baixos. Para manter a dinâmica, as marcas introduzem revestimentos de superfície (cap-stocks) gravados que emulam o veio de madeira exótica, combinando diferenciação visual com resistência ao risco.
O revestimento lateral e cercas, embora menor, acelera a uma CAGR de 8,79% à medida que os designers de fachadas priorizam materiais que integram camadas de isolamento enquanto resistem ao desbotamento por UV. Os instaladores de revestimento apreciam o peso reduzido, que simplifica a logística de andaimes em trabalhos de requalificação. Os gatilhos regulatórios, nomeadamente o código energético RE2020 de França e o subsídio BEG da Alemanha, elevam a procura de sistemas de fachada ventilada exterior que proporcionam gestão tanto térmica como de humidade. As tábuas pré-furadas para fixadores ocultos reduzem as horas de mão de obra, enquanto os núcleos em cor sólida reduzem os retoques em obra. Os desafios de desempenho ao fogo persistem, mas os aditivos de polifosfato de amônio permitem classificações C-s3, d0 ao abrigo da EN 13501, alargando a aceitação em projetos de altura média. A convergência dos requisitos de física do edifício e das preferências estéticas expande a diversidade dos mercados finais, reforçando a escalabilidade a médio prazo para o mercado europeu de Compósito Madeira Plástico.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis na compra do relatório
Análise Geográfica
Mercado Alemão de Compósito de Madeira e Plástico (WPC)
A participação de 38,31% da Alemanha ancora o cenário regional devido às suas cadeias de valor automotivas e de materiais de construção colocalizadas. Os compostos se beneficiam do acesso a mais de 15.000 extrusoras de dupla rosca instaladas, que permitem iteração rápida de receitas. Os municípios exigem conteúdo de reciclado certificado em licitações públicas, elevando os preços médios de venda e as margens. As linhas de uso duplo alternam entre decking e acabamento interior, equilibrando os padrões sazonais de pedidos e estabilizando a receita. O código de incêndio doméstico pressiona os fornecedores a certificar cada segmento de perfil, aumentando as barreiras de entrada que favorecem os incumbentes no mercado europeu de Compósito de Madeira e Plástico.
Mercado de Compósito de Madeira e Plástico (WPC) dos Países Nórdicos
Os países nórdicos representam o cluster de crescimento mais rápido, liderado pela CAGR de 7,88% da Dinamarca, graças a cronogramas agressivos de neutralidade de carbono que incentivam fachadas de baixa manutenção em habitações sociais. A Finlândia institucionaliza a aquisição de produtos circulares, canalizando resíduos de serrarias para a extrusão de compósitos. Os produtores de casas de madeira da Suécia combinam terraços de WPC com estruturas de madeira laminada cruzada para simplificar a logística no local durante as curtas janelas de construção. A Noruega encomenda passarelas resistentes à névoa salina para infraestruturas offshore, aproveitando a imunidade à corrosão do WPC. Em todo o bloco, as ferramentas de avaliação do ciclo de vida padronizam as declarações ambientais, permitindo que os especificadores comparem as ofertas de compósitos e aumentando a transparência no mercado europeu de Compósito de Madeira e Plástico.
Mercado de Compósito de Madeira e Plástico (WPC) da Europa Ocidental
A Europa Ocidental, abrangendo o Reino Unido, França, Bélgica, Itália e Espanha, apresenta trajetórias de crescimento estáveis, porém diferenciadas. O impulso de retrofit do Reino Unido impulsiona a demanda por kits de revestimento que integram camadas de barreira contra incêndio após o caso Grenfell. A França alinha as escolhas de revestimento com suas normas NF DTU, levando os fornecedores a localizar os testes. O status da Bélgica como portal de importação de polímeros abastece os compostos com matéria-prima competitiva, incentivando a produção orientada para exportação. Itália e Espanha recorrem a melhorias na infraestrutura de turismo — calçadões, terraços de hotéis, docas de marinas — para especificar o WPC. Em todas as sub-regiões, a conformidade com o EUDR e as classificações de incêndio em evolução criam bases que profissionalizam a base de fornecedores e ajudam o mercado europeu de Compósito de Madeira e Plástico a escalar além dos nichos de adotantes iniciais.
Panorama regulatório
Os produtos WPC europeus situam-se num conjunto de normas de produtos harmonizadas e regras da UE para produtos químicos e materiais que influenciam o que pode ser colocado no mercado e como os produtos devem ser documentados. A série EN 15534 continua a ser a referência principal para compósitos de madeira-plástico e compósitos de fibra natural, abrangendo métodos de ensaio e produtos finais como decks, revestimentos e cercas, moldando a marcação CE, o desempenho declarado e a aceitação por especificadores em aplicações de construção.
Os requisitos regulatórios estão a tornar-se mais rigorosos em torno dos plásticos e da documentação. Sob as obrigações de microplásticos da ECHA, os fabricantes industriais devem reportar as emissões ocorridas em 2025 até 31 de maio de 2026, o que aumenta as necessidades de captação de dados e eleva os requisitos de coordenação entre fornecedores de polímeros e aditivos usados em WPC. Separadamente, o Regulamento (UE) 2025/2240 da Comissão (que altera o Regulamento 2023/1442) atualiza as regras para materiais plásticos fabricados com farinha ou fibras de madeira não tratada em contextos de contacto alimentar. A continuidade da colocação no mercado após 31 de janeiro de 2026 depende da validade do estado de aplicação da EFSA, o que afeta empresas que atendem a perfis adjacentes onde alegações de contacto alimentar ou conformidade de migração são relevantes.
Análise da cadeia de valor
A cadeia de valor europeia do WPC começa com o fornecimento de matéria-prima, principalmente farinha ou fibras de madeira provenientes de resíduos de serrarias e outros resíduos do processamento de madeira, combinadas com matrizes termoplásticas (PE, PP, PVC) e aditivos de desempenho, incluindo agentes de acoplamento, estabilizantes, pigmentos e pacotes retardantes de chama. A composição concentra esses insumos em pellets ou formulações de alimentação direta, seguida de extrusão, que domina para perfis de decks, revestimentos e cercas, e, em volumes menores, moldagem por injeção para componentes técnicos. A conformidade e a qualificação de produtos ocorrem em paralelo à produção através de testes baseados na EN 15534, e para usos em envelope de edificações também exigem validação adicional de desempenho contra fogo e intemperismo.
A jusante, os perfis WPC são vendidos através de distribuidores de produtos para construção, canais de bricolagem e revendedores de materiais de construção, e depois através de aquisições baseadas em projetos para renovação e projetos públicos. Nessas vias, a documentação do conteúdo reciclado e a rastreabilidade são cada vez mais escrutinadas. O Regulamento de Ecodesign para Produtos Sustentáveis da UE, que entrou em vigor em julho de 2024, reforça as expectativas de design circular em todos os materiais e amplifica o valor da reciclagem interna e de fluxos seguros de polímero reciclado, refletido em estratégias como a expansão da capacidade de reciclagem da Deceuninck e o foco mais amplo do setor na qualidade consistente de matéria-prima reciclada. Persistem estrangulamentos em torno da volatilidade de preços de polímeros e materiais reciclados e da necessidade de controlar a contaminação e a variabilidade em fluxos pós-consumo, o que pode afetar o desempenho mecânico e a estética de superfície para aplicações premium de decks e fachadas.
Panorama Competitivo
Concentração do Mercado
A consolidação remodela o setor após a aquisição da AZEK pela James Hardie por 8,75 mil milhões de USD em 2024, que combina o know-how de decking revestido da AZEK com o canal de cimento de fibra da James Hardie para alargar a distribuição europeia. Os grandes operadores utilizam a amplitude do portfólio e os orçamentos de marketing para garantir espaço em prateleiras de distribuidores de materiais de construção. A integração vertical da Deceuninck incorpora a reciclagem interna de PVC que elevou o teor recuperado para 18% em 2024, apoiando a acreditação VinylPlus e prémios de preço. Os especialistas regionais na Polónia e na República Checa concentram-se na produção de marca branca para marcas do norte da Europa, enquanto os processadores italianos exploram a especialização centrada no design para vender kits de terraço premium na hotelaria de luxo.
As parcerias tecnológicas diferenciam os concorrentes. A Dow fornece pellets de acoplamento de silicone que permitem cargas de reciclados mais elevadas sem degradar as propriedades mecânicas, ajudando os processadores a cumprir as quotas de teor circular. A Coperion e a Bausano S.p.A comercializam linhas de extrusão turnkey que integram filtração de fusão e peletização, reduzindo os riscos de contaminação associados aos fluxos pós-consumo. Os fabricantes de ferramentas alemães refinam as geometrias das matrizes para combater o plate-out e garantir a fidelidade do gravado a altas velocidades de linha. As patentes agrupam-se em torno de pacotes UV de revestimento de superfície, geometrias de perfis de núcleo oco e sistemas de encaixe sem adesivo.
A ênfase competitiva desloca-se para a rastreabilidade validada. As empresas implementam plataformas com tecnologia de blockchain que fornecem dados de geolocalização e certificados de ensaios laboratoriais para satisfazer os auditores do EUDR. Aqueles sem capacidades de verificação arriscam a exclusão dos contratos municipais. O desempenho ao fogo continua a ser outro fator diferenciador; as formulações proprietárias que alcançam C-s3, d0 sem halogénios desbloqueiam estaleiros de fachada em edifícios altos. Em geral, os movimentos estratégicos em fusões e aquisições, reciclagem e conformidade estão a intensificar a concentração do mercado, embora mais de 200 extrusoras ativas mantenham o mercado europeu de Compósito Madeira Plástico moderadamente fragmentado.
Líderes do Setor Europeu de Compósito Madeira Plástico (WPC)
-
NOVO-TECH GmbH & Co. KG
-
Silvadec
-
UPM
-
Fiberdeck
-
Deceuninck
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Compósito Madeira-Plástico (WPC) Empresas cobertas neste relatório
- Bausano S.p.A
- Beologic NV
- Coperion GmbH
- Deceuninck
- Fiberdeck
- FKuR
- JELU-WERK J. Ehrler GmbH & Co. KG
- Kosche Holzwerkstoffe GmbH & Co. KG
- MÖLLER GMBH & CO. KG
- Naftex GmbH
- NaturinForm
- NOVO-TECH GmbH & Co. KG
- Novowood by Iperwood srl
- PolyPlank Solutions AB
- RENOLIT SE
- Silvadec
- TECHWOODN Co., Ltd.
- The AZEK Company Inc.
- Trex Company, Inc.
- UPM
Oportunidades de mercado e perspectivas futuras
Uma área de oportunidade acionável é o WPC de maior circularidade, que pode ser especificado com documentação mais robusta e maior teor reciclado ou de base biológica sem comprometer a aparência e a durabilidade. O documento da Comissão Europeia COM(2025) 805 final (dezembro de 2025) propõe critérios de fim de resíduo em toda a União para plásticos reciclados mecanicamente sob a Diretiva-Quadro de Resíduos, apoiando um mercado único mais padronizado para matérias-primas secundárias. Isso alinha-se com os esforços dos produtores de WPC para garantir insumos de polímero reciclado consistentes e simplificar o abastecimento transfronteiriço.
Ao mesmo tempo, programas de inovação orientados para a construção oferecem vias de curto prazo para a transferência de tecnologia. A Wood K, junto com a ATRIUM, relatou trabalhos sobre decks WPC de próxima geração usando bio-polietileno (da cana-de-açúcar) e pó de madeira reciclado, incluindo espumação química e co-extrusão para reduzir a densidade em comparação com o WPC convencional, apontando para formatos de produto que usam menos material por metro linear, mantendo a compatibilidade de instalação. Uma segunda área de oportunidade é a expansão do uso de WPC em sistemas de construção que priorizam a desconstrução e a separação de materiais, onde a documentação digital de produtos e os critérios de aquisição circular já estão refletidos na direção política da UE. A CIDETEC concluiu o projeto BIO-UPTAKE (maio de 2026), desenvolvendo conceitos de compósitos de base biológica e recicláveis para construção usando fibra de linho e uma abordagem de resina 3R (reprocessável, reparável, reciclável), reforçando um caminho para arquiteturas compósitas de maior desempenho que se adequam a futuros requisitos de circularidade. Para os participantes do mercado, a oportunidade está concentrada em transformar esses resultados de programas em formulações de nível comercial e alegações de desempenho validadas (intemperismo, classificação de fogo e reciclabilidade), apoiadas por acordos de rastreabilidade e fornecimento de conteúdo reciclado necessários para conquistar especificações do setor público e voltadas à renovação.
Desenvolvimentos industriais recentes em Mercado Europeu de Compósito Madeira-Plástico (WPC)
- Janeiro de 2026: A Silvadec publicou seu roteiro de 2026, enfatizando maior integração de plástico reciclado de origem local em suas formulações compósitas e uso continuado da instalação de reciclagem Heuliad Environnement. Isso fortalece a segurança de matéria-prima e apoia alegações de conteúdo circular mais rigorosas em um mercado onde a aquisição recompensa cada vez mais a rastreabilidade e a integração de material reciclado.
- Junho de 2025: A Deceuninck investiu 45 milhões de EUR para modernizar a infraestrutura de reciclagem na Bélgica e na França. A expansão da capacidade de reciclagem e do controle de qualidade apoia um teor reciclado maior e mais consistente nas saídas relacionadas ao WPC, melhorando a resiliência contra a volatilidade do polímero virgem.
- Outubro de 2024: A NATURinFORM adquiriu partes das instalações de produção da UPM, permitindo a produção continuada das linhas de deck WPC Piazza Pro e Piazza One após a saída da UPM do mercado de decks WPC. A transferência de ativos preservou plataformas de produtos já instaladas e transferiu a capacidade para uma especialista, reforçando a consolidação e a continuidade para distribuidores e contratantes que dependem desses sistemas de decks.
Mercado Europeu de Compósito Madeira-Plástico (WPC) Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado abrange materiais de compósito madeira-plástico (WPC) comercializados na Europa para usos como decking, revestimento e cercamento, componentes de interior automotivo, mobiliário, bens de consumo e aplicações técnicas, contabilizados no ponto em que os produtos WPC são fornecidos a esses segmentos de demanda.
Exclusões de escopo: Não inclui compósitos de madeira não WPC (como MDF ou aglomerado), madeira plástica pura sem conteúdo de fibra de madeira, nem madeira bruta e plásticos convencionais comercializados fora de formulações WPC.
Visão Geral da Segmentação
- Por Tipo de Polímero
- Polietileno (PE)
- Polipropileno (PP)
- Cloreto de Polivinilo (PVC)
- Outros Tipos de Polímeros
- Por Aplicação
- Decking
- Componentes de Interior Automóvel
- Revestimento Lateral e Cercas
- Aplicações Técnicas
- Mobiliário
- Bens de Consumo
- Por Geografia
- Alemanha
- Reino Unido
- França
- Bélgica
- Itália
- Espanha
- Finlândia
- Noruega
- Dinamarca
- Suécia
- Restante da Europa
Fontes de Dados, Dimensionamento e Validação do Mercado
Pesquisa Documental
Para o trabalho documental, mapeamos sinais de demanda e oferta que podem ser verificados publicamente e replicados entre países. Utilizamos contexto de comércio e produção de fontes como o Eurostat (incluindo o PRODCOM quando relevante) e o UN Comtrade, e também analisamos sinais de política e conformidade da Comissão Europeia e da ECHA que podem influenciar as escolhas de polímeros e aditivos. Normas e orientações de organismos como o CEN e organizações nacionais de normalização também são revisadas, uma vez que o uso de WPC em produtos de construção frequentemente está vinculado a métodos de ensaio e declarações de desempenho.
Em seguida, analisamos registros de empresas, apresentações a investidores, catálogos de produtos e artigos de imprensa de reputação para compreender para onde a demanda por WPC está se deslocando nas atividades de construção e nos programas de interiores automotivos. Conjuntos de dados de apoio provenientes de assinaturas pagas são utilizados seletivamente para informações financeiras e de inteligência empresarial, notícias e dados financeiros, e visibilidade de importações e exportações ao nível de remessas quando isso ajuda a confirmar a direção do comércio. As fontes aqui listadas são meramente ilustrativas, e revisamos muitas referências públicas adicionais para coletar, verificar cruzadamente e esclarecer os dados de entrada.
Entrevistas Primárias e Pesquisas
O trabalho primário é utilizado para testar as premissas documentais com pessoas que observam diretamente os volumes e os movimentos de preços, incluindo compostos, fabricantes de perfis e decking, distribuidores e grandes compradores de projetos na construção. Também conversamos com especialistas técnicos e regulatórios para confirmar tendências de substituição (por exemplo, entre sistemas de PE e PP) e a adoção realista de conteúdo reciclado em toda a Europa. Por se tratar de um mercado regional, validamos os dados nos principais centros europeus de demanda e nos corredores de fornecimento comercializado para evitar o sobreajuste do modelo a um único país.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 33% | Diretores Executivos (CXOs): 19% |
| Nível intermediário: 46% | Líderes Funcionais/de Unidade: 30% |
| Empresas de Menor Porte: 21% | Gestores: 51% |
Dimensionamento e Previsão do Mercado
O dimensionamento é construído por meio de uma abordagem de cima para baixo, na qual as atividades de construção e renovação, a demanda por ambientes externos e os planos de produção de interiores automotivos são convertidos em um conjunto de consumo endereçável de WPC, e então ajustados com base na direção dos fluxos comerciais e nos indicadores de produção local. Para manter os totais realistas, corroboramos o resultado com aproximações seletivas de baixo para cima, como divisões de receita amostradas de fornecedores, verificações de canais para decking e perfis, e uma verificação cruzada de preço médio de venda (ASP) por volume para as principais aplicações.
Os principais dados de entrada que moldam o modelo incluem a combinação de sistemas de polímeros utilizados na Europa (PE, PP e outros), a participação do WPC destinada ao decking em comparação com revestimento e cercamento, os padrões sazonais de demanda por produtos para ambientes externos, os movimentos de preços de resinas e farinha de madeira que influenciam a precificação, e o ritmo das mudanças de especificação vinculadas a requisitos de conformidade e declarações de sustentabilidade. Onde os dados são irregulares por país, as lacunas são tratadas com o uso de indicadores substitutos (por exemplo, produção na construção e penetração de importações) e, em seguida, validadas por meio de feedback primário antes da consolidação final.
Para as previsões, baseamo-nos em análises de cenários apoiadas por um pequeno conjunto de direcionadores que podem ser acompanhados anualmente, como tendências de gastos em construção, dinâmica de reparação e manutenção habitacional e perspectivas de produção automotiva. Os caminhos dos direcionadores são revisados com respondentes do setor para que choques de curto prazo e períodos de recuperação realistas sejam refletidos na previsão.
Ciclo de Validação e Atualização de Dados
Os resultados são verificados em diversas etapas para que os números permaneçam consistentes com os sinais do mundo real. Comparamos os resultados do modelo com indicadores independentes, como movimentos de importação e exportação, direção da atividade de construção e faixas de preços observadas por aplicação, e investigamos quaisquer saltos acentuados que não correspondam à narrativa de suporte.
Antes da aprovação final, as premissas e os cálculos passam por revisões analíticas em múltiplas etapas, com recontato acionado quando uma variável-chave muda de forma significativa, como a precificação de resinas, a demanda por decking ou uma mudança de formulação motivada por regulamentação. Os relatórios são atualizados anualmente, e atualizações intermediárias são realizadas quando ocorrem eventos relevantes, seguidas de uma revisão final pré-entrega para que os clientes recebam a visão mais atualizada.
Tamanho do Mercado Europeu de Compósito Madeira-Plástico da Mordor Intelligence Comparado a Outras Estimativas Publicadas
Os tamanhos de mercado publicados para o WPC europeu frequentemente não coincidem entre si porque as definições, unidades e lógica de preços não são consistentes entre os estudos. As diferenças geralmente decorrem de o estimado ser construído em termos de valor ou volume, de quais países estão incluídos sob a denominação Europa e de como as divisões por aplicação, como decking versus usos técnicos, são tratadas.
Alguns publicadores apresentam um número de valor que incorpora compósitos de construção adjacentes ou aplica um preço médio único em aplicações muito diferentes. Aqui, a contagem é limitada aos tipos de WPC e usos finais, e a série de volumes publicada pela Mordor Intelligence (657,82 quilotoneladas em 2025) é mantida separada das construções de valor em USD que dependem fortemente da escalada assumida do ASP.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 657,82 quilotoneladas (2025) | |
| Consultoria Regional A | 1,96 bilhões de USD (2023) | Utiliza uma definição de mercado baseada em valor em USD e pode combinar preços entre aplicações, o que tende a elevar os totais quando perfis de maior valor são misturados com volumes a granel sem uma divisão clara. |
| Publicação Setorial B | 3,42 bilhões de USD (2031) | Publica uma previsão de valor de longo prazo que pode incorporar escalada otimista de preços e inclusão de categorias mais amplas, e nem sempre fica claro como a cobertura da Europa e as mudanças na combinação de polímeros são tratadas ano a ano. |
A comparação mostra que a dispersão é explicada principalmente pela escolha de unidade e pelo grau de separação que cada publicador faz entre a demanda real por WPC e as categorias adjacentes. Ao vincular as premissas a direcionadores de demanda replicáveis e, em seguida, verificá-las com feedback de canal, a visão final permanece equilibrada e de fácil replicação ano após ano.
Principais Questões Respondidas no Relatório
Qual é o volume previsto para a procura de WPC na Europa em 2031?
Prevê-se que o mercado atinja 989,99 quilotoneladas até 2031, refletindo uma CAGR de 7,05% a partir de 2026.
Qual polímero domina as formulações de WPC europeias?
O polietileno lidera atualmente com uma quota de 52,06%, embora o polipropileno esteja a crescer mais rapidamente devido à maior necessidade de resistência ao calor.
Qual aplicação final está a expandir-se mais rapidamente?
As aplicações de revestimento lateral e cercas estão a avançar a uma CAGR de 8,79% à medida que os construtores procuram revestimento exterior de baixa manutenção.
Por que razão é a Alemanha o maior mercado nacional?
A Alemanha combina infraestrutura de extrusão avançada com forte atividade automóvel e de construção, representando uma quota de 38,31% em 2025.