
Tamanho e Participação do Mercado de Logística Urbana na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
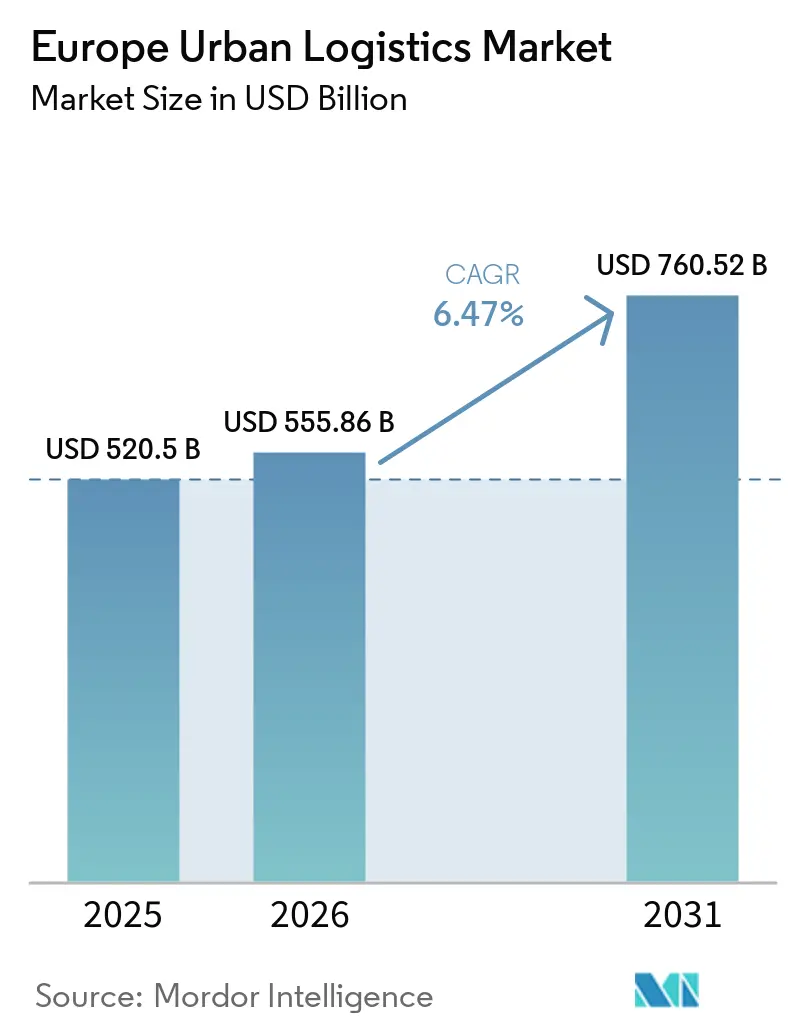
| Tamanho do mercado no ano base (2025) | 520.5 Bilhões de dólares |
| Tamanho do Mercado (2026) | 555.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 760.52 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.47 % |
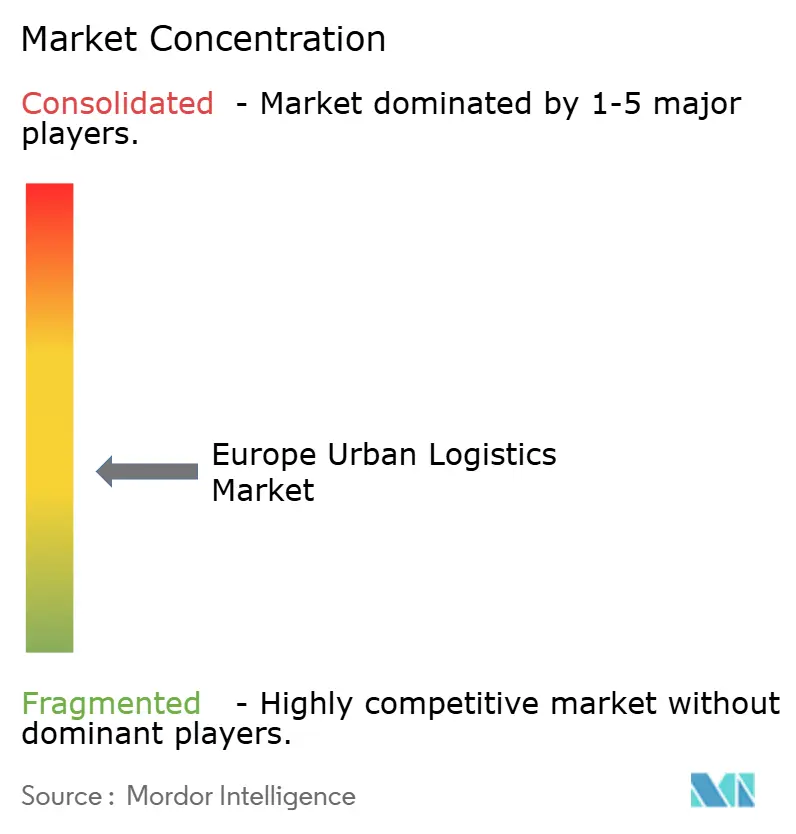
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Logística Urbana na Europa por Mordor Intelligence
O tamanho do mercado de logística urbana na Europa foi avaliado em 520,50 bilhões de USD em 2025 e estima-se que cresça de 555,86 bilhões de USD em 2026 para atingir 760,52 bilhões de USD até 2031, a um CAGR de 6,47% durante o período de previsão (2026-2031).
O mercado de logística urbana na Europa está sendo remodelado à medida que os volumes de encomendas se concentram em cidades densas e as expectativas de entrega se tornam mais curtas. O e-commerce, a distribuição direta de medicamentos ao paciente e os serviços de quick-commerce estão aumentando a necessidade de manter estoques mais próximos dos consumidores. Essa mudança favorece micro-hubs, armários de encomendas e rotas de entrega coordenadas em detrimento de despachos a partir de depósitos distantes. A pressão competitiva também está aumentando à medida que as plataformas buscam oferecer entregas mais rápidas em Londres, Paris e Berlim. A escassez de motoristas qualificados e regras mais rígidas de acesso às cidades estão valorizando redes densas, frotas em conformidade e capacidade operacional local confiável.
Principais Conclusões do Relatório
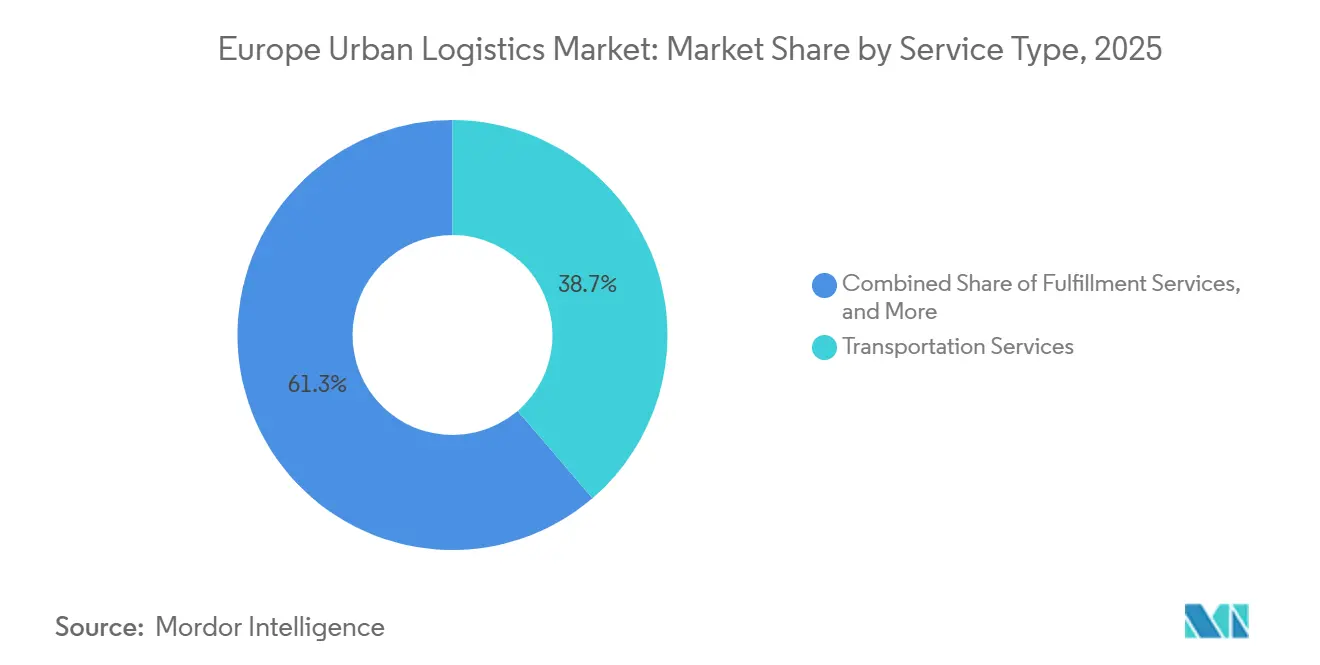
- Por tipo de serviço, os serviços de transporte detinham 38,71% da participação do mercado de logística urbana na Europa em 2025, enquanto o segmento de serviços de logística reversa tem previsão de crescer a um CAGR de 8,39% até 2031.
- Por velocidade de entrega, a entrega padrão detinha 76,90% do tamanho do mercado de logística urbana na Europa em 2025, enquanto o segmento de entrega instantânea e no mesmo dia tem previsão de crescer a um CAGR de 7,56% até 2031.
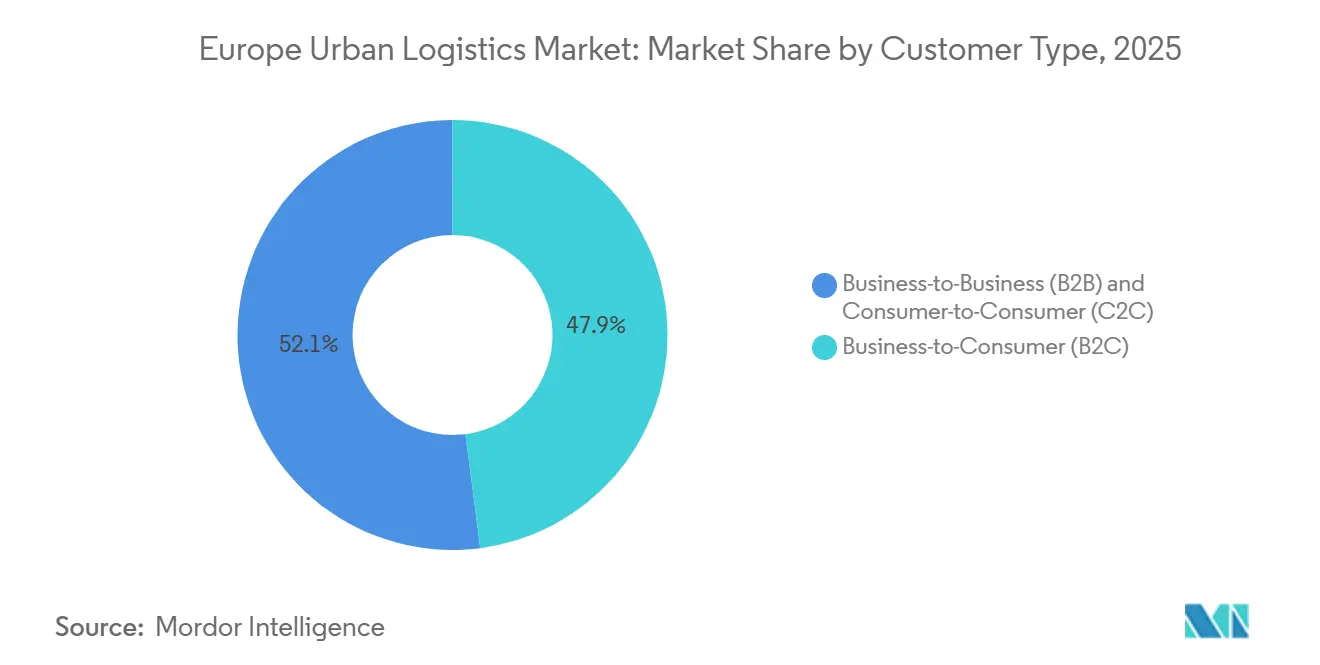
- Por tipo de cliente, o B2C detinha 47,94% da participação do mercado de logística urbana na Europa em 2025, enquanto o C2C tem previsão de crescer a um CAGR de 9,33% até 2031.
- Por setor de uso final, o e-commerce e varejo detinham 34,13% do tamanho do mercado de logística urbana na Europa em 2025, enquanto o segmento de saúde e produtos farmacêuticos tem previsão de crescer a um CAGR de 9,10% até 2031.
- Por geografia, a Alemanha detinha 27,47% em 2025, enquanto a Polônia tem previsão de crescer a um CAGR de 7,94% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Logística Urbana na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Densidade de Fulfillment do E-Commerce | +2.0% | Global, concentrado na Alemanha, Reino Unido, França, Países Baixos, Bélgica, Polônia | Curto prazo (≤ 2 anos) |
| Expansão de Redes de Armários de Encomendas e Pontos de Retirada e Entrega | +0.9% | Alemanha, Polônia, França, Países Nórdicos, Reino Unido | Médio prazo (2-4 anos) |
| Demanda por Entrega no Mesmo Dia e Quick-Commerce | +1.3% | Londres, Paris, Berlim, Amsterdã, Madri | Curto prazo (≤ 2 anos) |
| Transição de Frota para Zonas de Emissão Zero | +0.5% | Países Baixos, Alemanha, França, Reino Unido, Países Nórdicos | Médio prazo (2-4 anos) |
| Ativos de Varejo e Estacionamento Vagos para Micro-Hubs | +0.6% | Londres, Berlim, Munique, Paris | Médio prazo (2-4 anos) |
| Roteamento Habilitado por IA e Otimização do Tempo de Parada | +0.7% | Pan-Europeu, com ganhos iniciais em corredores metropolitanos densos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Densidade de Fulfillment do E-Commerce
A densidade do e-commerce é um impulsionador central do mercado de logística urbana europeu porque aumenta o número de entregas que podem ser atendidas a partir de cada rota urbana. Uma maior atividade de varejo online também reduz a janela de entrega que compradores e comerciantes consideram aceitável. Os operadores estão, portanto, movendo estoques para mais perto dos consumidores em vez de adicionar capacidade às rotas a partir de locais periféricos. O lançamento em março de 2026 da plataforma Joybuy da JD.com em 6 mercados europeus ofereceu entrega no mesmo dia para mais de 15 milhões de domicílios em Londres, Paris e Berlim[1]Reuters, "JD.com lança Joybuy na Europa, mirando a Amazon", 16 de março de 2026, https://www.reuters.com/business/retail-consumer/jdcom-launches-joybuy-europe-targeting-amazon-2026-03-16/, reuters.com. Este modelo de serviço eleva o padrão competitivo para as transportadoras estabelecidas e seus relacionamentos com embarcadores. Operações locais densas podem reduzir o custo por entrega, o que torna os locais adjacentes às cidades mais importantes para o mercado de logística urbana na Europa.
Demanda por Entrega no Mesmo Dia e Quick-Commerce
O quick-commerce está se expandindo pelas cidades da Europa Ocidental à medida que os consumidores esperam janelas de entrega curtas para mais categorias de compras. A Flink operava 160 hubs de fulfillment na Alemanha e nos Países Baixos, com um valor médio de cesta acima de EUR 45,0 (USD 52,9), quando captou 100,0 milhões de USD em março de 2026[2]Tech.eu, "Flink capta USD 100 milhões para avançar em expansão direcionada." 3 de março de 2026. https://tech.eu/2026/03/03/flink-lands-100m-to-advance-targeted-expansion, Tech.eu.. A abordagem de expansão direcionada da empresa mostrou que operações densas e seleção disciplinada de hubs continuaram sendo importantes para a rentabilidade. O mercado de logística urbana europeu, portanto, necessita de locais menores que possam posicionar estoques próximos à demanda, mesmo quando esses locais não se encaixam na economia tradicional de armazéns. As expectativas de entrega no mesmo dia estão se estendendo do setor de mercearia para moda, eletrônicos de consumo e saúde. Isso amplia a base de clientes para operadores que conseguem lidar com diferentes tipos de encomendas por meio de uma única rede local.
Transição de Frota para Zonas de Emissão Zero
Os requisitos das zonas de emissão zero estão impulsionando um grande ciclo de investimento em frotas e carregamento no mercado de logística urbana europeu. Os Países Baixos aplicaram seu programa ZEZ-F a 18 cidades, incluindo Amsterdã, Roterdã e Utrecht, a partir de janeiro de 2025. As vans elétricas a bateria representaram 78% dos novos registros de vans nos municípios com ZEZ durante o primeiro semestre de 2025, em comparação com 11% no primeiro semestre do ano anterior[3]Conselho Internacional sobre Transporte Limpo, "Zonas de Emissão Zero: O Caminho dos Países Baixos para um Frete Urbano mais Limpo," Conselho Internacional sobre Transporte Limpo, theicct.org. O padrão direciona os gastos para veículos elétricos menores e carregamento em depósito, o que favorece operadores com locais urbanos estabelecidos. Mais de 320 zonas de baixa emissão e emissão zero estavam ativas ou planejadas em toda a Europa, enquanto a ação da UE sobre frotas corporativas apoiava a mesma direção. Operadores que atrasarem a renovação da frota poderão perder acesso a corredores urbanos densos à medida que a demanda aumenta.
Roteamento Zonal Habilitado por IA e Otimização do Tempo de Parada
A inteligência artificial está migrando de testes de planejamento de rotas para as operações cotidianas de entrega urbana. Um estudo de 2025 da Scientific Reports constatou que um framework de roteamento dinâmico com suporte de IA reduziu os custos operacionais totais em 24,3% em um cenário realista de entrega urbana. O mesmo estudo elevou o desempenho de entrega no prazo para 92,8%, permitindo que as rotas respondessem ao tráfego e às condições de acesso em mudança[4]Scientific Reports, "Otimizando a Eficiência da Entrega Urbana na Última Milha por meio de Heurísticas Dinâmicas de Roteamento de Veículos e Análise de Fluxo de Tráfego," Scientific Reports, nature.com. No mercado de logística urbana na Europa, essa capacidade pode ajudar os operadores a atender corredores densos sem adicionar veículos. Testes de reserva digital de espaço na via pública em Berlim e Pádua também mostram que o acesso a zonas de carga está se tornando um insumo operacional em vez de uma simples questão de agendamento. Informações melhores no nível de parada podem reduzir entregas malsucedidas, custos de reentrega e tempo de permanência dos veículos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Motoristas e Inflação Salarial | -1.2% | Pan-Europeu, mais agudo na Alemanha, Países Baixos, Reino Unido, Polônia | Curto prazo (≤ 2 anos) |
| Restrições de Acesso Urbano e Custos de Conformidade | -0.9% | Países Baixos, Alemanha, França, Reino Unido, Países Nórdicos | Médio prazo (2-4 anos) |
| Escassez de Imóveis Logísticos no Centro das Cidades | -0.7% | Londres, Paris, Amsterdã, Berlim, Milão | Longo prazo (≥ 4 anos) |
| Regras Fragmentadas de Espaço na Via Pública e Zonas de Emissão Zero | -0.5% | Alemanha, França, Bélgica, Países Baixos, Reino Unido | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Motoristas e Inflação Salarial
Uma força de trabalho limitada continua sendo uma restrição estrutural para o mercado de logística urbana europeu, mesmo quando a demanda por frete enfraquece. O Serviço de Pesquisa do Parlamento Europeu identificou as condições da força de trabalho no transporte rodoviário como uma questão política e trabalhista contínua em toda a Europa. A pressão salarial crescente pode ser especialmente difícil para transportadoras menores que dependem de mão de obra local flexível. Os operadores menores também enfrentam os custos de substituição de veículos elétricos e certificação de conformidade ao mesmo tempo. Essas pressões podem reduzir sua capacidade de competir por contratos no centro das cidades. Redes de maior escala com recursos mais profundos podem ganhar uma posição mais forte à medida que a disponibilidade de mão de obra permanece limitada.
Restrições de Acesso Urbano e Custos de Conformidade
As restrições de acesso às cidades criam custos desiguais para o mercado de logística urbana europeu porque as transportadoras não partem da mesma idade de frota ou capacidade financeira. Os operadores que atendem a vários países precisam acompanhar diferentes limites de zonas, regras de veículos, datas de fiscalização e licenças locais. A administração de conformidade pode continuar sendo exigente mesmo quando uma transportadora opera em escala. Mudanças de rota em torno de áreas restritas podem adicionar distância por entrega nos corredores de entrega mais valiosos. A escassez de locais no centro das cidades também dificulta o reposicionamento de estoques mais próximos à demanda. Regras fragmentadas de espaço na via pública e zonas de emissão zero acrescentam mais uma camada de planejamento para transportadoras que atendem a múltiplas cidades.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Serviços de Transporte Lideram Enquanto a Logística Reversa Ganha Terreno
Os serviços de transporte detinham 38,71% do tamanho do mercado de logística urbana na Europa por tipo de serviço em 2025. As operações de linehaul, vans de última milha e redes de courier continuaram sendo a base operacional da entrega urbana de encomendas. A escala dos fluxos rotineiros de encomendas pelas cidades sustentou a posição de volume do segmento. Ainda assim, as margens enfrentaram pressão dos custos de mão de obra, requisitos de conformidade de veículos e a necessidade de maior densidade de rotas. O despacho consolidado a partir de micro-hubs pode melhorar a economia da entrega local em comparação com operações de trecho único a partir de instalações distantes. Os Serviços de Fulfillment tornaram-se mais importantes à medida que varejistas e operadores de mercearia deslocaram a separação e o embalamento para locais no núcleo das cidades com menos de 4.000 m².
Os serviços de logística reversa têm previsão de expandir a um CAGR de 8,39% até 2031, a taxa mais rápida entre os tipos de serviço. Os frameworks de responsabilidade alargada do produtor e o Regulamento de Ecodesign para Produtos Sustentáveis estão aumentando a necessidade de processos de recuperação documentados em eletrônicos, têxteis e embalagens. As obrigações obrigatórias de coleta de têxteis na França em 2025 e metas mais rígidas de coleta de embalagens plásticas na Alemanha adicionaram atividades de coleta, triagem e recomércio dentro das cidades. O setor de logística urbana na Europa pode apoiar esses fluxos por meio do processamento de devoluções em hubs locais. A capacidade de devoluções de múltiplas transportadoras pode atender tanto às necessidades de conformidade quanto à recuperação de valor proveniente do recomércio.


Por Velocidade de Entrega: Entrega Padrão Lidera Enquanto os Serviços Instantâneos se Expandem
A entrega padrão detinha 76,90% da participação do mercado de logística urbana na Europa em 2025. Sua escala tornou a densidade de rotas, as taxas de entrega por parada e o custo por quilômetro medidas operacionais importantes que podem afetar os resultados em grandes volumes de entrega. A entrega no dia seguinte manteve um papel forte em remessas B2B e pedidos de consumidores sensíveis ao tempo. Ela pode exigir um prêmio de serviço sem as demandas de infraestrutura completas da entrega instantânea. A entrega agendada também continuou relevante para serviços de varejo por assinatura e mercearia, onde a confiabilidade era mais importante do que a velocidade.
A entrega instantânea e no mesmo dia tem previsão de expandir a um CAGR de 7,56% até 2031. A competição entre plataformas e a experiência do consumidor com entrega rápida de mercearia estão apoiando esse crescimento em cidades densas. Essa camada de entrega se beneficia de micro-hubs, sistemas de roteamento e bicicletas de carga elétricas que também podem apoiar a entrega padrão. A Aliança de Micro-Hubs Urbanos em Londres tinha como meta mais de 1 milhão de entregas verdes de encomendas em 2026 a partir de locais de estacionamento e arcos ferroviários reutilizados. O investimento em infraestrutura de camadas de velocidade pode melhorar tanto as operações de entrega premium quanto as padrão quando os volumes estão concentrados em áreas urbanas.
Por Tipo de Cliente: B2C Lidera Enquanto C2C Adiciona Fluxos de Recomércio
O B2C representou 47,94% da participação do mercado de logística urbana na Europa por tipo de cliente em 2025. Continuou sendo a principal fonte de volume para transportadoras de encomendas, plataformas de última milha e redes de armários fora do domicílio. Eventos promocionais e ciclos sazonais de varejo criaram mudanças materiais nos volumes de entrega, o que favoreceu modelos de capacidade flexível e entrega com suporte de armários. O B2B manteve um papel estável em saúde, peças automotivas e componentes industriais. Acordos de serviço e requisitos de rastreabilidade podem apoiar contratos de entrega urbana premium nessas categorias.
O C2C tem previsão de crescer a um CAGR de 9,33% até 2031, a taxa mais alta entre os tipos de clientes. As plataformas de recomércio estão integrando a logística de forma mais estreita em seus modelos de experiência do cliente e retenção. A DHL relatou que 57% dos consumidores europeus vendiam regularmente por meio de marketplaces online em 2026, enquanto o número chegava a 67% na Alemanha e nos Países Baixos. Essas encomendas são geralmente menores e se alinham bem com armários e pontos de retirada. As transportadoras podem usar a mesma rede física para remessas C2C, encomendas B2C de saída e devoluções.
Por Setor de Uso Final: Varejo Lidera Enquanto Saúde e Produtos Farmacêuticos Avançam
O e-commerce e varejo detinham 34,13% do tamanho do mercado de logística urbana na Europa por setor de uso final em 2025. A categoria incluía bens de consumo em massa, entrega de mercearia no mesmo dia e moda de alto valor com diferentes velocidades de entrega e necessidades de devolução. As transportadoras, portanto, precisavam operar vários níveis de serviço local. Alimentos e bebidas formaram o segundo maior pool de demanda à medida que a mercearia online e o quick-commerce cresceram. Eletrônicos de consumo, moda e vestuário também geraram volumes de encomendas de alto valor e atividade substancial de devoluções, tornando a capacidade de logística reversa importante para atender esses clientes de forma competitiva.
O segmento de saúde e produtos farmacêuticos tem previsão de crescer a um CAGR de 9,10% até 2031. A entrega direta de medicamentos ao paciente e necessidades mais rígidas de cadeia de frio estão aumentando o papel das operações locais especializadas. A decisão da Agência Europeia de Medicamentos em 2025 permitiu que o Wegovy fosse transportado a temperaturas de até 30°C por 48 horas durante a distribuição de última milha, ampliando a gama de veículos elegíveis e reduzindo alguns requisitos de cadeia de frio. A Gordon Delivery expandiu sua parceria de entrega domiciliar com cadeia de frio com a Apotea em julho de 2026 para alcançar 9,5 milhões de pessoas na Suécia. Peças automotivas e industrial e manufatura continuaram a fornecer requisitos de entrega B2B previsíveis.
Análise Geográfica
A Alemanha detinha 27,47% do tamanho do mercado de logística urbana na Europa por país em 2025. Sua posição refletia cidades densas, uma grande base de e-commerce e manufatura, e uma infraestrutura estabelecida de transportadoras e logística terceirizada. O mercado de logística urbana na Europa enfrentou pressão de demanda e oferta na Alemanha à medida que as transportadoras atendiam a altos volumes de encomendas sob expectativas de acesso mais rígidas. As zonas de emissão zero em cidades como Berlim, Hamburgo e Munique estavam avançando as necessidades de investimento em veículos e reforçando a importância de frotas em conformidade e capacidade operacional local.
O Reino Unido detinha a segunda maior posição por país, apoiado por um setor competitivo de última milha e investimento sustentado em micro-hubs em Londres. Locais de logística em brownfields e subterrâneos em Londres continuaram relevantes onde a proximidade com os clientes justificava custos de aluguel mais elevados. França, Itália, Espanha, Bélgica e Países Baixos eram ambientes maduros de entrega urbana com diferentes condições regulatórias e de infraestrutura. Milão, Roma, Madri e Barcelona atraíram interesse em ativos logísticos à medida que as restrições de oferta aumentavam a pressão sobre os aluguéis. Os Países Baixos mostraram o rápido efeito das zonas de emissão zero na substituição de vans e o valor de combinar locais locais com operações de frota elétrica.
A Polônia tem previsão de crescer a um CAGR de 7,94% até 2031, a taxa mais rápida por país no mercado de logística urbana na Europa. O crescente uso do e-commerce, rendas domiciliares mais altas e um papel maior nas redes de transportadoras europeias apoiaram essa perspectiva. O desenvolvimento da logística urbana em Cracóvia refletiu o crescente papel das instalações especializadas no país, incluindo locais que apoiam o posicionamento de estoque local para operadores de entrega. A automação planejada e os sistemas de construção de baixa emissão também refletiram a infraestrutura necessária para apoiar a entrega no mesmo dia e no dia seguinte. Os países nórdicos mantiveram altos volumes de encomendas per capita e padrões de entrega exigentes, com armários como a principal preferência de entrega ao consumidor na Finlândia.
Cenário Competitivo
O mercado de logística urbana na Europa permaneceu moderadamente fragmentado, com transportadoras pan-europeias, operadores postais nacionais, fornecedores especializados e plataformas habilitadas por tecnologia competindo em redes de entrega urbana. As transportadoras maiores detinham posições importantes em infraestrutura de encomendas e fora do domicílio, enquanto os especialistas atendiam cidades individuais e nichos operacionais. A densidade da rede e a capacidade de cumprir as regras de acesso são bases-chave de competição. A Geopost atingiu 140.000 pontos fora do domicílio em 28 países europeus, incluindo 100.000 lojas de encomendas e 40.000 armários. Seus volumes fora do domicílio cresceram 26%, enquanto 46% dos compradores online europeus regulares preferiam a entrega fora do domicílio.
As transportadoras estão combinando a expansão de armários com a eletrificação de frotas para fortalecer suas redes locais. A GXO também está se concentrando em inteligência operacional em vez de apenas escala de rede. O GXO IQ tinha previsão de operar em 50 instalações logísticas até o final de 2026, juntamente com testes de veículos autônomos de movimentação de materiais orientados por IA em instalações europeias.
A competição em cidades secundárias menores no Leste e Sul da Europa permaneceu menos desenvolvida do que nas principais áreas metropolitanas da Europa Ocidental. A densidade de armários, a capacidade de entrega no mesmo dia e os serviços de cadeia de frio de grau farmacêutico ainda eram limitados em muitos desses locais. Isso criou espaço para consolidação e novos locais onde os operadores aceitavam períodos de retorno do investimento mais longos. Amazon Logistics Europe, Evri e XPO Logistics Europe são adições relevantes para a cobertura de última milha urbana, armários, logística contratada e atividade B2B. Seus papéis ampliam a comparação entre operações vinculadas a varejistas, redes nacionais de encomendas e logística contratada. O mercado de logística urbana na Europa tem espaço tanto para transportadoras de grande escala quanto para especialistas locais, embora as demandas de capital e conformidade favoreçam redes com mais recursos.
Líderes do Setor de Logística Urbana na Europa
-
DHL Group
-
GeoPost SA
-
GLS Group
-
United Parcel Service, Inc.
-
FedEx Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: O DHL Group anunciou um plano de investimento de EUR 160 milhões (USD 188,21 milhões) para sua infraestrutura logística na França de 2026 a 2027, abrangendo expansões de armazéns no sul de Paris, Orléans e Lyon, e aceleração da eletrificação da frota em suas divisões de Cadeia de Suprimentos, Frete e Expedição Global.
- Março de 2026: A GXO Logistics implantou seu primeiro caminhão industrial autônomo orientado por IA, alimentado pela tecnologia Physical AI da KION baseada em NVIDIA, em sua instalação em Épinoy, França, uma das primeiras implantações ao vivo de movimentação de materiais nativa de IA em um local de logística urbana europeu de alto volume.
- Março de 2026: A DACHSER realizou entregas sem emissões em 25 cidades europeias em 10 países, operando 60 veículos elétricos e 13 bicicletas de carga por meio de seu programa de Entrega Sem Emissões. A rede, que inclui Londres, Paris, Berlim, Amsterdã, Copenhague, Estocolmo, Madri e Varsóvia, dobrou em número de cidades nos últimos três anos.
- Fevereiro de 2026: A GLS dobrou sua rede europeia fora do domicílio de 70.000 para 130.000 locais, incluindo um lançamento de armários no Sul da Europa na Itália, Espanha e Portugal por meio de uma parceria com a Keba. A empresa tem como meta 30.000 armários de encomendas próprios até 2030, enquanto expande os pontos de acesso compartilhados entre transportadoras na Alemanha, República Tcheca e Países Baixos.


Escopo do Relatório do Mercado de Logística Urbana na Europa
| Serviços de Transporte |
| Serviços de Armazenagem e Armazenamento Urbano |
| Serviços de Fulfillment |
| Serviços de Logística Reversa |
| Serviços de Logística de Valor Agregado |
| Entrega Instantânea e no Mesmo Dia |
| Entrega no Dia Seguinte |
| Entrega Agendada |
| Entrega Padrão |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Consumer-to-Consumer (C2C) |
| E-Commerce e Varejo |
| Alimentos e Bebidas |
| Saúde e Produtos Farmacêuticos |
| Eletrônicos de Consumo |
| Moda e Vestuário |
| Peças Automotivas |
| Industrial e Manufatura |
| Outros |
| Reino Unido |
| Alemanha |
| França |
| Espanha |
| Itália |
| Bélgica |
| Países Baixos |
| Polônia |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) |
| Restante da Europa |
| Por Tipo de Serviço | Serviços de Transporte |
| Serviços de Armazenagem e Armazenamento Urbano | |
| Serviços de Fulfillment | |
| Serviços de Logística Reversa | |
| Serviços de Logística de Valor Agregado | |
| Por Velocidade de Entrega | Entrega Instantânea e no Mesmo Dia |
| Entrega no Dia Seguinte | |
| Entrega Agendada | |
| Entrega Padrão | |
| Por Tipo de Cliente | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Consumer-to-Consumer (C2C) | |
| Por Setor de Uso Final | E-Commerce e Varejo |
| Alimentos e Bebidas | |
| Saúde e Produtos Farmacêuticos | |
| Eletrônicos de Consumo | |
| Moda e Vestuário | |
| Peças Automotivas | |
| Industrial e Manufatura | |
| Outros | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| Bélgica | |
| Países Baixos | |
| Polônia | |
| PAÍSES NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento esperada para a logística urbana na Europa?
O mercado de logística urbana na Europa tem previsão de crescer a um CAGR de 6,47% de 2026 a 2031 e atingir 760,52 bilhões de USD até 2031.
Qual serviço está crescendo mais rapidamente na entrega urbana europeia?
Os serviços de logística reversa têm previsão de expandir a um CAGR de 8,39% até 2031, apoiados por requisitos de recuperação e recomércio.
Por que as zonas de emissão zero são importantes para as entregas urbanas?
Elas exigem que os operadores substituam ou adaptem suas frotas, e as vans elétricas representaram 78% dos novos registros nos municípios holandeses com ZEZ no primeiro semestre de 2025.
Qual grupo de clientes está se expandindo mais rapidamente para as transportadoras de encomendas?
O C2C tem previsão de crescer a um CAGR de 9,33% até 2031 à medida que as plataformas de revenda online aumentam os fluxos de encomendas.
Qual país tem previsão de expandir mais rapidamente até 2031?
A Polônia tem previsão de crescer a um CAGR de 7,94%, apoiada pela adoção do e-commerce e investimentos em infraestrutura logística.
Como os principais operadores estão competindo na entrega urbana europeia?
Os principais operadores estão expandindo redes de armários, eletrificando frotas e usando dados operacionais para melhorar o roteamento e o desempenho de entrega local.
Página atualizada pela última vez em:



