
ヨーロッパ都市物流市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 520.5 十億米ドル |
| 市場規模 (2026) | 555.86 十億米ドル |
| 市場規模 (2031) | 760.52 十億米ドル |
| 成長率 (2026 - 2031) | 6.47 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ都市物流市場分析
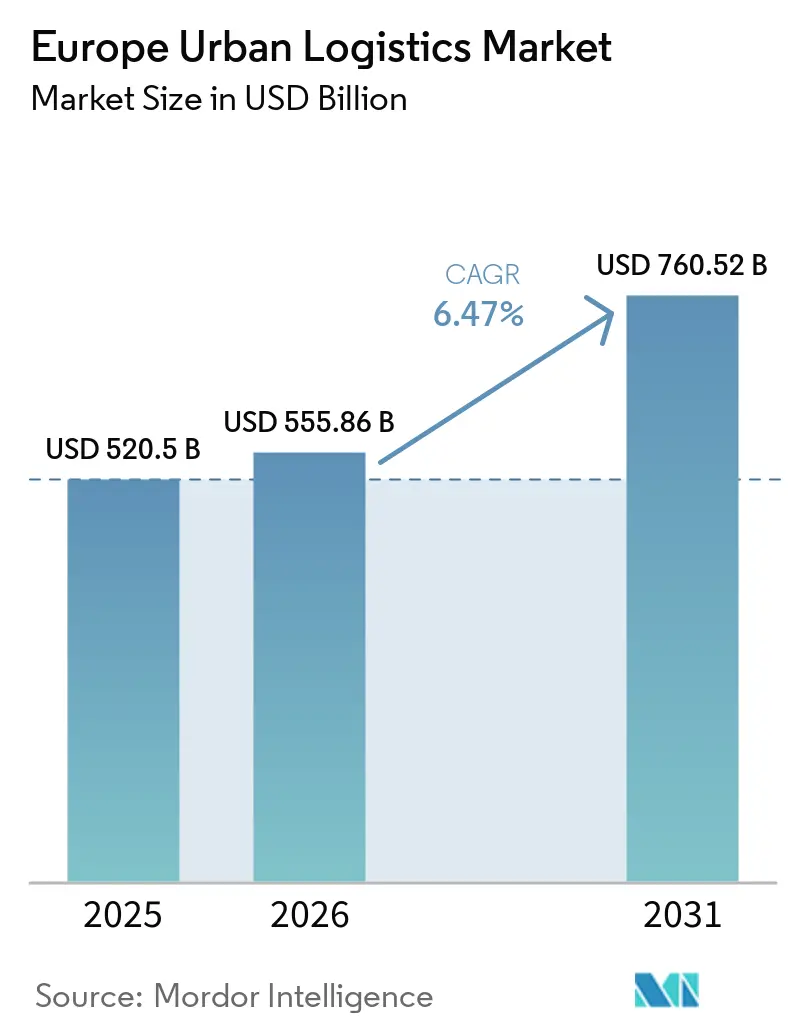
ヨーロッパ都市物流市場規模は2025年に520.50 ビリオン 米ドルと評価され、2026年の555.86 ビリオン 米ドルから2031年には760.52 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.47%です。
ヨーロッパ都市物流市場は、小包量が密集した都市に集中し、配送への期待がより短くなるにつれて再編されています。Eコマース、直接患者への医薬品配送、クイックコマースサービスが、消費者の近くに在庫を保持する必要性を高めています。この変化は、遠方の物流拠点からの発送よりも、マイクロハブ、宅配ロッカー、および調整された配送ルートを優先させます。ロンドン、パリ、ベルリンでより迅速な配送を提供しようとするプラットフォームの競争圧力も高まっています。資格を持つドライバーの不足と厳しくなる都市アクセス規制が、密度の高いネットワーク、規制に準拠した車両、および信頼性の高いローカル運営能力の価値を高めています。
主要レポートのポイント
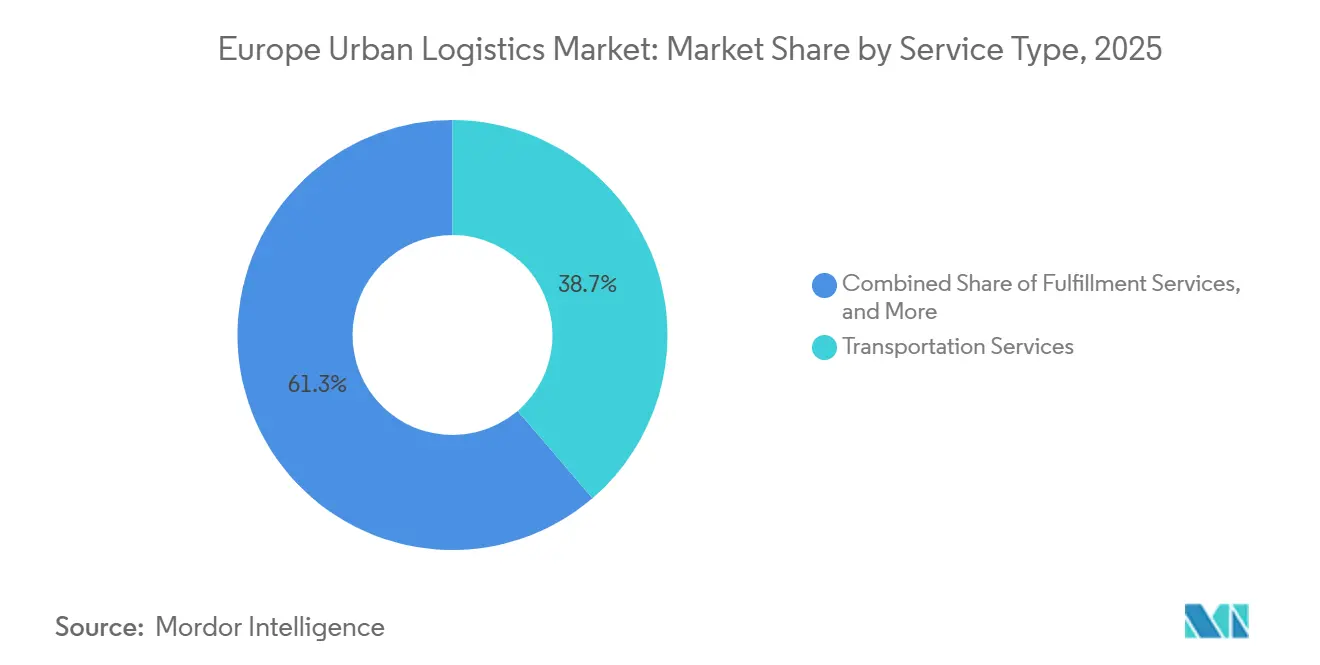
- サービスタイプ別では、輸送サービスが2025年のヨーロッパ都市物流市場シェアの38.71%を占め、逆物流サービスセグメントは2031年までに8.39%のCAGRで成長すると予測されています。
- 配送速度別では、標準配送が2025年のヨーロッパ都市物流市場規模の76.90%を占め、即日・当日配送セグメントは2031年までに7.56%のCAGRで成長すると予測されています。
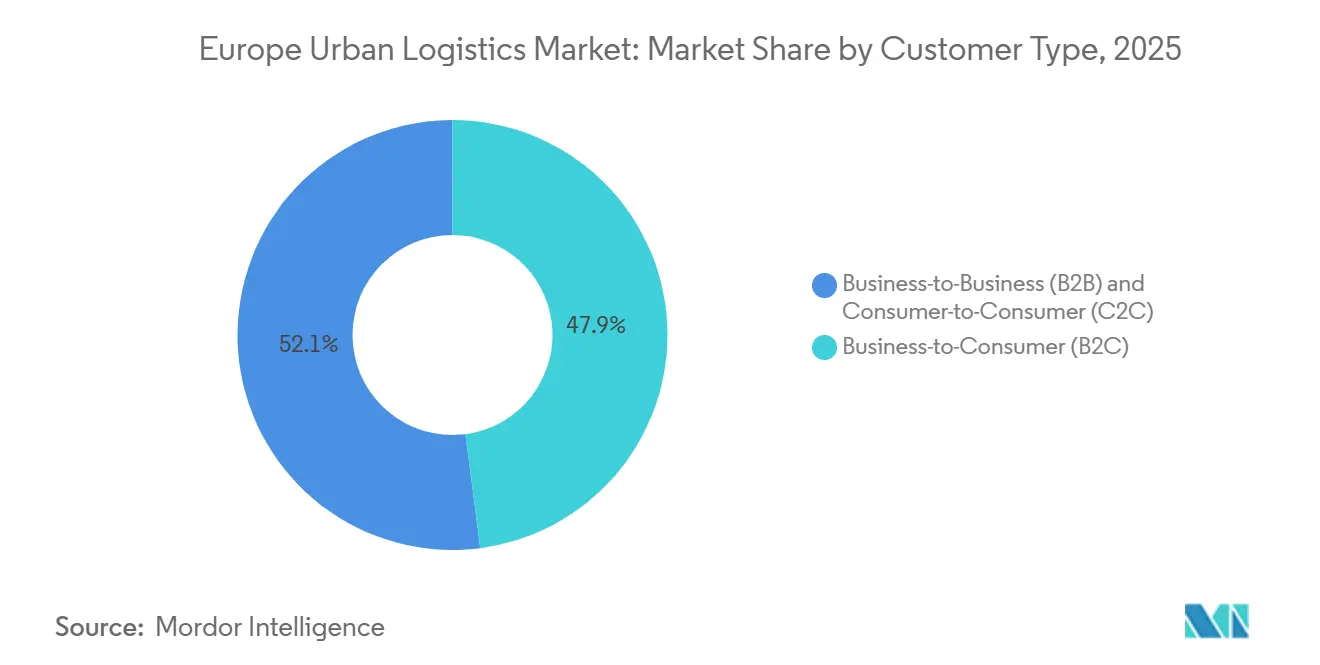
- 顧客タイプ別では、B2Cが2025年のヨーロッパ都市物流市場シェアの47.94%を占め、C2Cは2031年までに9.33%のCAGRで成長すると予測されています。
- 最終用途産業別では、Eコマース・小売が2025年のヨーロッパ都市物流市場規模の34.13%を占め、ヘルスケア・医薬品セグメントは2031年までに9.10%のCAGRで成長すると予測されています。
- 地域別では、ドイツが2025年に27.47%を占め、ポーランドは2031年までに7.94%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| Eコマースフルフィルメント密度 | +2.0% | グローバル、ドイツ、イギリス、フランスオランダ、ベルギー、ポーランドに集中 | 短期(2年以内) |
| 宅配ロッカーおよびPUDOネットワークの拡大 | +0.9% | ドイツ、ポーランド、フランス、北欧諸国、イギリス | 中期(2~4年) |
| 当日・クイックコマース需要 | +1.3% | ロンドン、パリ、ベルリン、アムステルダム、マドリード | 短期(2年以内) |
| ゼロエミッションゾーン向け車両移行 | +0.5% | オランダ、ドイツ、フランス、イギリス、北欧諸国 | 中期(2~4年) |
| マイクロハブ向け空き小売・駐車資産の活用 | +0.6% | ロンドン、ベルリン、ミュンヘン、パリ | 中期(2~4年) |
| AIによるルーティングおよびカーブタイム最適化 | +0.7% | 汎ヨーロッパ、密集した都市圏回廊での早期効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
Eコマースフルフィルメント密度
Eコマース密度は、各都市ルートから対応できる配送件数を増加させるため、ヨーロッパ都市物流市場の中心的な促進要因となっています。オンライン小売活動の活発化は、買い物客や商業者が許容できる配送ウィンドウも短縮させています。そのため、事業者は外縁部の拠点からのルートに容量を追加するのではなく、消費者の近くに在庫を移動させています。2026年3月にJD.comのJoybuyプラットフォームがヨーロッパ6市場でローンチされ、ロンドン、パリ、ベルリンの1,500万世帯以上に当日配送を提供しました[1]。このサービスモデルは、既存の運送業者とその荷主との関係における競争基準を引き上げます。密度の高いローカル運営はドロップあたりのコストを削減でき、ヨーロッパ都市物流市場において都市隣接サイトの重要性を高めます。
当日・クイックコマース需要
クイックコマースは、消費者がより多くの購買カテゴリーで短い配送ウィンドウを期待するようになるにつれ、西ヨーロッパの市全体で拡大しています。Flinkは2026年3月に1億米ドルを調達した際、ドイツとオランダ全体で160のフルフィルメントハブを運営しており、平均バスケット価格は45.0ユーロ(52.9米ドル)を超えていました[2]。同社の標的を絞った拡大アプローチは、密度の高い運営と規律あるハブ選定が収益性にとって引き続き重要であることを示しました。そのため、ヨーロッパ都市物流市場は、従来の倉庫経済に合わない場合でも、需要の近くに在庫を配置できる小規模サイトを必要としています。当日配送への期待は、食料品からファッション、家電、ヘルスケアへと拡大しています。これにより、一つのローカルネットワークを通じて異なる小包タイプを扱える事業者の顧客基盤が広がります。
ゼロエミッションゾーン向け車両移行
ゼロエミッションゾーン要件は、ヨーロッパ都市物流市場において大規模な車両・充電インフラへの投資サイクルを促進しています。オランダは2025年1月からアムステルダム、ロッテルダム、ユトレヒトを含む18都市にZEZ-Fの展開を適用しました。2025年上半期において、ZEZ自治体での新規バン登録に占めるバッテリー電気バンの割合は78%に達し、前年同期の11%から大幅に増加しました[3]。このパターンは、小型電気自動車と拠点ベースの充電への支出を促し、既存の都市サイトを持つ事業者に有利に働きます。ヨーロッパ全体で320以上の低排出ゼロエミッションゾーンが稼働中または計画中であり、企業車両に関するEUの取り組みも同じ方向性を支持しています。車両更新を遅らせた事業者は、需要が高まるにつれて密集した都市回廊へのアクセスを失う可能性があります。
AIによるゾーン別ルーティングおよびカーブタイム最適化
人工知能は、ルート計画の試験段階から日常的な都市配送業務へと移行しています。2025年のScientific Reports誌の研究では、AIを活用した動的ルーティングフレームワークが現実的な都市配送シナリオにおいて総運営コストを24.3%削減したことが示されました。同研究では、交通状況や変化するアクセス条件にルートが対応できるようにすることで、時間通りの配送パフォーマンスを92.8%に向上させました[4]。ヨーロッパ都市物流市場において、この機能は事業者が車両を追加することなく密集した回廊を対応するのに役立ちます。ベルリンとパドヴァでのデジタル路肩予約の試験も、積み降ろしゾーンへのアクセスが単純なスケジュール問題ではなく運営上の重要事項になりつつあることを示しています。より精度の高い停車地点情報は、配送失敗、再配送コスト、および車両の停車時間を削減できます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ドライバー不足と賃金インフレ | -1.2% | 汎ヨーロッパ、ドイツ、オランダ、イギリス、ポーランドで最も深刻 | 短期(2年以内) |
| 都市アクセス制限とコンプライアンスコスト | -0.9% | オランダ、ドイツ、フランス、イギリス、北欧諸国 | 中期(2~4年) |
| 都市中心部の物流不動産の希少性 | -0.7% | ロンドン、パリ、アムステルダム、ベルリン、ミラノ | 長期(4年以上) |
| 路肩およびゼロエミッションゾーン規制の断片化 | -0.5% | ドイツ、フランス、ベルギー、オランダ、イギリス | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
ドライバー不足と賃金インフレ
貨物需要が弱まる場合でも、限られた労働力はヨーロッパ都市物流市場にとって構造的な制約として残ります。欧州議会調査局は、道路輸送の労働力状況をヨーロッパ全体にわたる継続的な政策・労働問題として特定しました。賃金上昇圧力は、柔軟なローカル労働力に依存する小規模運送業者にとって特に困難となる場合があります。小規模事業者はまた、電気自動車への切り替えとコンプライアンス認証のコストにも同時に直面しています。これらの圧力は、都市中心部の契約を競う能力を低下させる可能性があります。労働力の確保が限られた状態が続く中、より深いリソースを持つ大規模ネットワークがより強固な地位を獲得する可能性があります。
都市アクセス制限とコンプライアンスコスト
都市アクセス制限は、運送業者が同じ車両年齢や財務能力から出発するわけではないため、ヨーロッパ都市物流市場に不均等なコストをもたらします。複数の国にサービスを提供する事業者は、異なるゾーン境界、車両規制、施行日、および地域許可を追跡しなければなりません。コンプライアンス管理は、大規模に運営する運送業者であっても依然として負担が大きい場合があります。制限区域を迂回するルート変更は、最も価値の高い配送回廊においてドロップあたりの距離を増加させる可能性があります。都市中心部のサイトの希少性も、需要に近い場所への在庫移転を困難にしています。路肩およびゼロエミッションゾーン規制の断片化は、複数の都市にサービスを提供する運送業者に計画上のさらなる負担を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
輸送サービスがリードし、逆物流が台頭輸送サービスは2025年のサービスタイプ別ヨーロッパ都市物流市場規模の38.71%を占めました。幹線輸送、ラストマイルバン運営、および宅配ネットワークは都市小包配送の運営基盤であり続けました。都市間の定常的な小包フローの規模がセグメントの量的地位を支えました。それでも、マージンは労働コスト、車両コンプライアンス要件、およびより高いルート密度の必要性からの圧力に直面しまし。マイクロハブからの統合ディスパッチは、遠方の施設からの単一区間運営と比較して、ローカル配送の経済性を改善できます。フルフィルメントサービスは、小売業者や食料品事業者が4,000m²未満の都市中心部サイトにピッキングとパッキングを移行するにつれて重要性が増しました。
逆物流サービスは2031年までに8.39%のCAGRで拡大すると予測されており、サービスタイプの中で最も高い成長率です。拡大生産者責任フレームワークおよびサステナブル製品のエコデザイン規制が、電子機器、繊維、および包装材にわたる文書化された回収プロセスの必要性を高めています。2025年のフランスにおける繊維回収義務の義務化とドイツでのプラスチック包装回収目標の強化が、都市内での回収、仕分け、リコマース活動を追加しました。ヨーロッパ都市物流産業は、ローカルハブでの返品処理を通じてこれらのフローを支援できます。マルチキャリア返品機能は、コンプライアンスニーズとリコマースからの価値回収の両方に対応できます。


注記: セグメントのシェアはレポート購入後に入手可能です
配送速度別:
標準配送がリードし、即日サービスが拡大標準配送は2025年のヨーロッパ都市物流市場シェアの76.90%を占めました。その規模により、ルート密度、ドロップ率、およびキロメートルあたりのコストが、大量の配送量全体の収益に影響を与える重要な運営指標となりました。翌日配送はB2B出荷と時間に敏感な消費者注文において引き続き重要な役割を果たしました。即日配送の完全なインフラ要件なしにサービスプレミアムを獲得できます。定期配送も、速度よりも信頼性が重要なサブスクリプション小売や食料品サービスにおいて引き続き関連性を持ちました。
即日・当日配送は2031年までに7.56%のCAGRで拡大すると予測されています。プラットフォーム競争と迅速な食料品配送に対する消費者の経験が、密集した都市でのこの成長を支えています。この配送層は、標準配送も支援できるマイクロハブ、ルーティングシステム、および電動カーゴバイクから恩恵を受けます。ロンドンのアーバンマイクロハブアライアンスは、再利用された駐車場や鉄道アーチサイトから2026年に100万件以上のグリーン小包配送を目標としました。スピード層インフラへの投資は、量が都市エリアに集中している場合、プレミアムと標準の両方の配送業務を改善できます。
顧客タイプ別:
B2Cがリードし、C2Cがリコマースフローを追加B2Cは2025年の顧客タイプ別ヨーロッパ都市物流市場シェアの47.94%を占めました。小包運送業者、ラストマイルプラットフォーム、および宅配外ロッカーネットワークの主要な量の源泉であり続けました。プロモーションイベントと季節的な小売サイクルが配送量に重大な変化をもたらし、柔軟な容量とロッカー対応の配送モデルが有利となりました。B2Bはヘルスケア、自動車部品、および産部品において安定した役割を維持しました。サービス契約とトレーサビリティ要件は、これらのカテゴリーにおけるプレミアム都市配送契約を支援できます。
C2Cは2031年までに9.33%のCAGRで成長すると予測されており、顧客タイプの中で最も高い成長率です。リコマースプラットフォームは物流を顧客体験と維持モデルにより緊密に統合しています。DHL Groupは2026年にヨーロッパの消費者の57%がオンラインマーケットプレイスを通じて定期的に販売していると報告し、ドイツとオランダではその数字が67%に達しました。これらの小包は一般的に小さく、ロッカーや受け取りポイントとの相性が良いです。運送業者は同じ物理ネットワークをC2C出荷、アウトバウンドB2C小包、および返品に使用できます。

注記: 各セグメントのシェアはレポート購入後に入手可能です
最終用途産業別:
小売がリードし、ヘルスケア・医薬品が前進Eコマース・小売は2025年の最終用途産業別ヨーロッパ都市物流市場規模の34.13%を占めました。このカテゴリーには、異なる配送速度と返品ニーズを持つ大量消費財、当日食料品配送、および高価値ファッションが含まれていました。そのため、運送業者は複数のローカルサービスレベルを運営する必要がありました。食品・飲料は、オンライン食料品とクイックコマースの成長に伴い、2番目に大きな需要プールを形成しました。家電、ファッション、アパレルも高価値の小包量と相当な返品活動を生み出し、これらの顧客に競争力を持って対応するために逆物流能力が重要となりました。
ヘルスケア・医薬品セグメントは2031年までに9.10%のCAGRで成長すると予測されています。直接患者への医薬品配送と厳格化するコールドチェーン要件が、専門的なローカル運営の役割を高めています。欧州医薬品庁の2025年の決定により、Wegovyはラストマイル配送中に最大30℃で48時間輸送することが許可され、対象車両の範囲が拡大し、一部のコールドチェーン要件が緩和されました。Gordon Deliveryは2026年7月にApoteaとのコールドチェーン宅配パートナーシップを拡大し、スウェーデンの950万人に対応しました。自動車部品および産業・製造業は引き続き予測可能なB2B配送要件を提供しました。
地域分析
ドイツ都市物流市場
ドイツは2025年における国別ヨーロッパ都市物流市場規模の27.47%を占めた。その地位は、密集した都市、大規模な電子商取引・製造業基盤、および確立されたキャリアとサードパーティ物流インフラを反映したものである。ヨーロッパ都市物流市場はドイツにおいて需給面の圧力に直面しており、キャリアはより厳格なアクセス要件のもとで高い小包取扱量に対応していた。ベルリン、ハンブルク、ミュンヘンなどの都市におけるゼロエミッションゾーンは、車両投資ニーズを高め、法令準拠フリートおよびローカル運営能力の重要性を強化していた。
より広いヨーロッパ市場
イギリスは第2位の国別ポジションを維持し、競争力のあるラストマイルセクターおよびロンドンのマイクロハブへの継続的な投資に支えられた。ロンドンにおけるブラウンフィールドおよび地下物流拠点は、顧客への近接性が高い賃料コストを正当化できる場所において引き続き重要性を持った。フランス、イタリア、スペイン、ベルギー、およびオランダは、それぞれ異なる規制・インフラ条件を持つ成熟した都市配送環境であった。ミラノ、ローマ、マドリード、およびバルセロナは、供給制約が賃料圧力を高める中、物流資産への関心を集めた。オランダは、ゼロエミッションゾーンがバン代替に与える迅速な影響と、ローカル拠点と電動フリート運営を組み合わせることの価値を示した。
ポーランドおよび北欧諸国の都市物流市場
ポーランドは2031年までに7.94%のCAGRで成長すると予測されており、ヨーロッパ都市物流市場において国別で最も高い成長率となっている。電子商取引利用の拡大、家計所得の向上、およびヨーロッパのキャリアネットワークにおける役割の拡大がこの見通しを支えた。クラクフにおける都市物流開発は、配送事業者向けのローカル在庫配置を支援する施設を含む、同国における専門施設の役割の拡大を反映した。計画された自動化および低排出建築システムも、当日・翌日配送を支えるために必要なインフラを反映していた。北欧諸国は一人当たりの小包取扱量が高く、厳格な配送基準を維持しており、フィンランドでは宅配ロッカーが消費者の主要な配送手段として定着していた。
競争環境
市場集中度
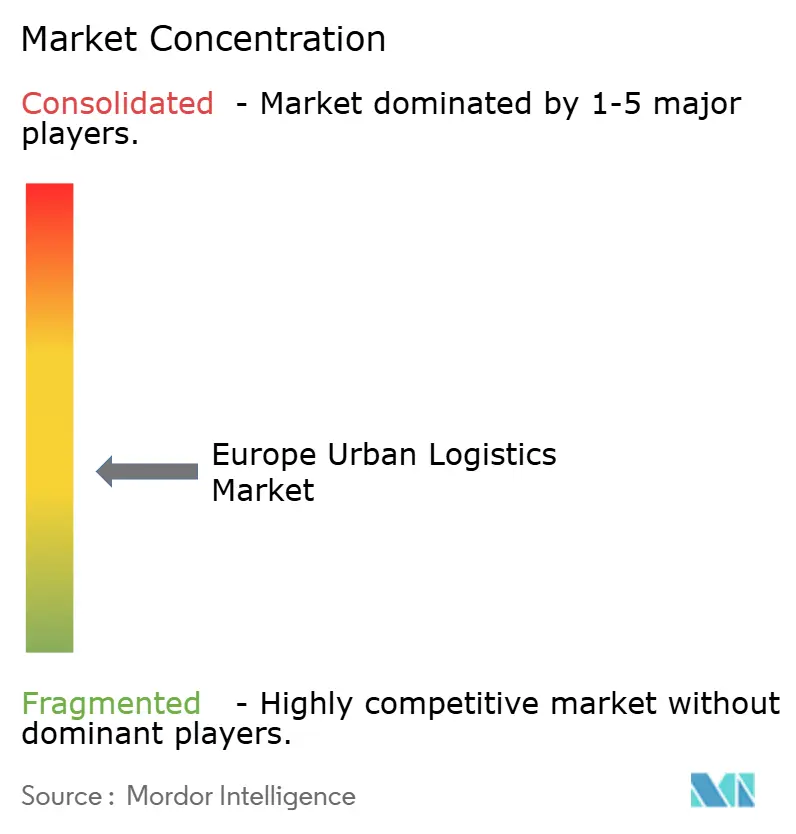
ヨーロッパ都市物流市場は、汎ヨーロッパ運送業者、国内郵便事業者、専門ロバイダー、およびテクノロジー対応プラットフォームが都市配送ネットワーク全体で競合する、中程度に断片化した状態を維持しました。大手運送業者は重要な小包および宅配外インフラポジションを保持し、専門業者は個々の都市と運営ニッチに対応しました。ネットワーク密度とアクセス規制への対応能力が競争の主要な基盤です。GeoPost SAはヨーロッパ28カ国で14万の宅配外ポイントに達し、10万の宅配店と4万のロッカーを含みます。宅配外量は26%増加し、ヨーロッパの定期的なオンライン買い物客の46%が宅配外配送を好みました。
運送業者はロッカー拡大と車両電動化を組み合わせてローカルネットワークを強化しています。GXO Logistics, Inc.はまた、ネットワーク規模だけでなく運営インテリジェンスにも注力しています。GXO IQは2026年末までに50の物流施設で稼働する予定であり、ヨーロッパの施設でのAI駆動型自律マテリアルハンドリング車両の試験も並行して行われています。
東ヨーロッパと南ヨーロッパの小規模な二次都市での競争は、主要な西ヨーロッパの大都市圏と比較して発展がれていました。ロッカー密度、当日配送能力、および医薬品グレードのコールドチェーンサービスは、これらの多くの場所でまだ限られていました。これにより、事業者が長い投資回収期間を受け入れる場所での統合と新規サイトの余地が生まれました。Amazon Logistics、Evri、およびXPO Logistics Europeは、都市ラストマイル、ロッカー、契約物流、およびB2B活動のカバレッジにとって関連性の高い追加事業者です。それらの役割は、小売業者連携の運営、国内小包ネットワーク、および契約物流にわたる比較を広げます。ヨーロッパ都市物流市場は大規模な運送業者とローカル専門業者の両方に余地がありますが、資本とコンプライアンスの要求はより資源の豊富なネットワークに有利に働きます。
ヨーロッパ都市物流産業のリーダー企業
-
DHL Group
-
GeoPost SA
-
GLS Group
-
United Parcel Service, Inc.
-
FedEx Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ都市物流市場 このレポートでカバーされる企業
- DHL Group
- GeoPost SA
- GLS Group
- United Parcel Service, Inc.
- FedEx Corporation
- DSV A/S
- Kuehne + Nagel International AG
- GEODIS SA
- CEVA Logistics AG
- DACHSER SE
- Rhenus SE & Co. KG
- GXO Logistics, Inc.
- ID Logistics Group
- STEF SA
- InPost SA
- Poste Italiane S.p.A.
- Koninklijke PostNL NV
- PostNord AB
- Posten Bring AS
- bpost SA/NV
- Correos Express Paquetería Urgente, SA, SME
- Amazon Logistics
最近の産業開発事情 ヨーロッパ都市物流市場
- 2026年6月:DHL Groupは、2026年から2027年にかけてフランスの物流インフラに1億6,000万ユーロ(188.21 ミリオン 米ドル)の投資計画を発表しました。これにはパリ南部、オルレアン、リヨンでの倉庫拡張、およびサプライチェーン、フレート、グローバルフォワーディング部門全体での車両電動化の加速が含まれます。
- 2026年3月:GXO Logistics, Inc.は、フランスのエピノワにある施設に、KIONのNVIDIAベースのフィジカルAIテクノロジーを搭載した初のAI駆動型自律産業用トラックを導入しました。これは高量のヨーロッパ都市物流サイトにおけるAIネイティブのマテリアルハンドリングの最も早期の実稼働導入の一つです。
- 2026年3月:DACHSER SEは、エミッションフリー配送プログラムを通じて60台の電気自動車と13台のカーゴバイクを運用し、10カ国25のヨーロッパ都市でエミッションフリー配送を達成しました。ロンドン、パリ、ベルリン、アムステルダム、コペンハーゲン、ストックホルム、マドリード、ワルシャワを含むこのネットワークは、過去3年間で都市数が2倍になりました。
- 2026年2月:GLS Groupはヨーロッパの宅配外(OOH)ネットワークを7万から13万拠点に倍増させ、KebaとのパートナーシップによりイタリA、スペイン、ポルトガルで南ヨーロッパのロッカー展開を実施しました。同社は2030年までに3万の自社宅配ロッカーを目標とし、ドイツ、チェコ共和国、オランダでの共有キャリアアクセスポイントの拡大も進めています。
ヨーロッパ都市物流市場レポートの範囲
セグメンテーション概要
| 輸送サービス |
| 倉庫保管・都市ストレージサービス |
| フルフィルメントサービス |
| 逆物流サービス |
| 付加価値物流(VAL)サービス |
| 即日・当日配送 |
| 翌日配送 |
| 定期配送 |
| 標準配送 |
| 企業間取引(B2B) |
| 企業対消費者取引(B2C) |
| 消費者間取引(C2C) |
| Eコマース・小売 |
| 食品・飲料 |
| ヘルスケア・医薬品 |
| 家電 |
| ファッション・アパレル |
| 自動車部品 |
| 産業・製造業 |
| その他 |
| イギリス |
| ドイツ |
| フランス |
| スペイン |
| イタリア |
| ベルギー |
| オランダ |
| ポーラン |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) |
| その他のヨーロッパ |
| サービスタイプ別 | 輸送サービス |
| 倉庫保管・都市ストレージサービス | |
| フルフィルメントサービス | |
| 逆物流サービス | |
| 付加価値物流(VAL)サービス | |
| 配送速度別 | 即日・当日配送 |
| 翌日配送 | |
| 定期配送 | |
| 標準配送 | |
| 顧客タイプ別 | 企業間取引(B2B) |
| 企業対消費者取引(B2C) | |
| 消費者間取引(C2C) | |
| 最終用途産業別 | Eコマース・小売 |
| 食品・飲料 | |
| ヘルスケア・医薬品 | |
| 家電 | |
| ファッション・アパレル | |
| 自動車部品 | |
| 産業・製造業 | |
| その他 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| スペイン | |
| イタリア | |
| ベルギー | |
| オランダ | |
| ポーラン | |
| 北欧諸国(デンマーク、フィンランド、アイスランド、ノルウェー、スウェーデン) | |
| その他のヨーロッパ |
レポートで回答される主要な質問
ヨーロッパの都市物流の予想成長率は?
ヨーロッパ都市物流市場は2026年から2031年にかけてCAGR 6.47%で成長し、2031年までに760.52 ビリオン 米ドルに達すると予測されています。
ヨーロッパの都市配送で最も速く成長してるサービスは何ですか?
逆物流サービスは、回収・リコマース要件に支えられ、2031年までに8.39%のCAGRで拡大すると予測されています。
ゼロエミッションゾーンが都市配送にとって重要な理由は何ですか?
事業者は車両を交換または適応させる必要があり、電動バンは2025年上半期にオランダのZEZ自治体での新規登録の78%を占めました。
小包運送業者にとって最も速く拡大している顧客グループはどれですか?
C2Cはオンライン再販プラットフォームが小包フローを増加させるにつれ、2031年までに9.33%のCAGRで成長すると予測されています。
2031年までに最も速く拡大すると予想される国はどこですか?
ポーランドはEコマースの普及と物流インフラへの投資に支えられ、7.94%のCAGRで成長すると予測されています。
主要な事業者はヨーロッパの都市配送においてどのように競争していますか?
主要な事業者はロッカーネットワークを拡大し、車両を電動化し、運営データを活用してルーティングとローカル配送パフォーマンスを改善しています。