
Taille et part du marché de la logistique urbaine en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 520.5 Milliards de dollars |
| Taille du Marché (2026) | 555.86 Milliards de dollars |
| Taille du Marché (2031) | 760.52 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.47 % |
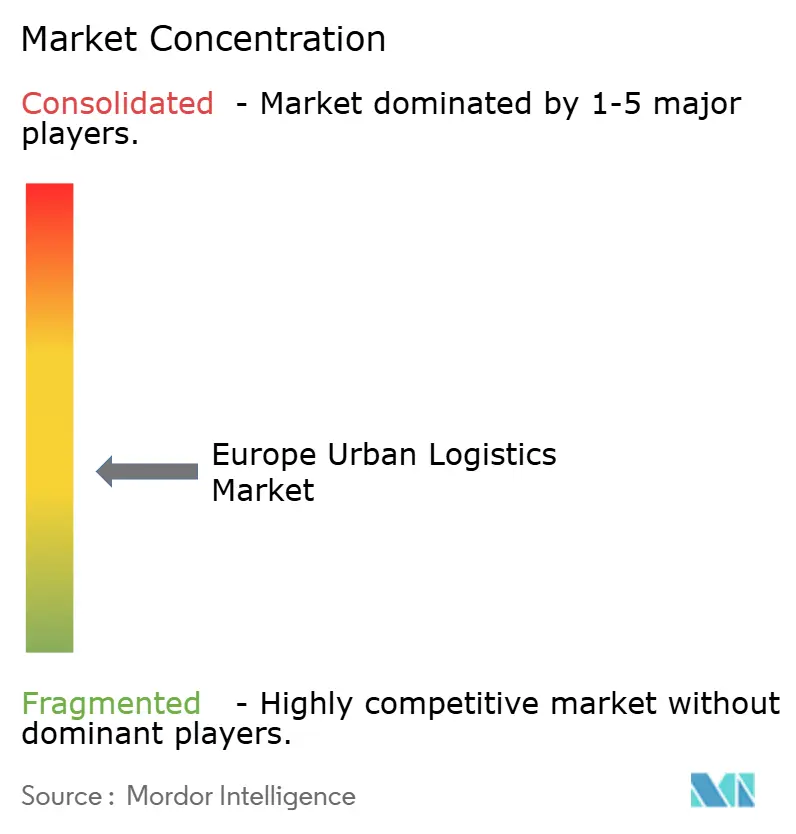
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché de la logistique urbaine en Europe par Mordor Intelligence
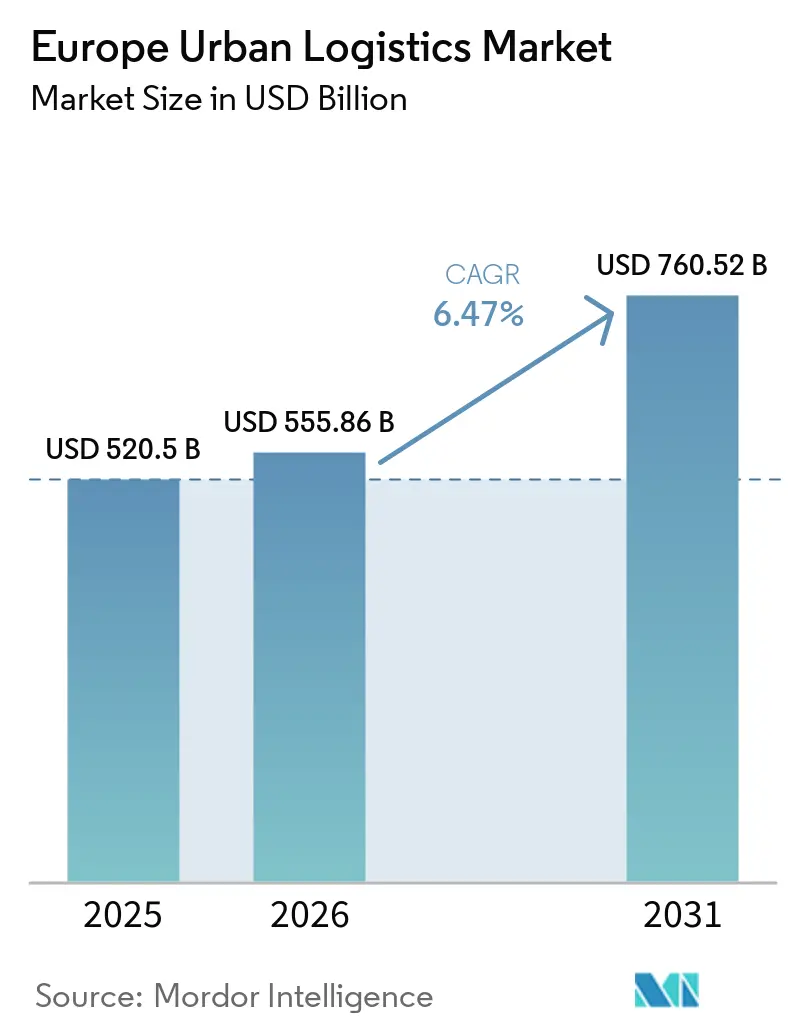
La taille du marché de la logistique urbaine en Europe était évaluée à 520,50 milliards USD en 2025 et devrait croître de 555,86 milliards USD en 2026 pour atteindre 760,52 milliards USD d'ici 2031, à un CAGR de 6,47 % durant la période de prévision (2026-2031).
Le marché de la logistique urbaine en Europe est en cours de transformation, les volumes de colis se concentrant dans les villes denses et les attentes en matière de délais de livraison se raccourcissant. Le commerce électronique, la distribution directe de médicaments aux patients et les services de commerce rapide accroissent la nécessité de stocker les stocks plus près des consommateurs. Cette évolution favorise les micro-hubs, les consignes à colis et les itinéraires de livraison coordonnés plutôt que les expéditions depuis des dépôts éloignés. La pression concurrentielle s'intensifie également, les plateformes cherchant à proposer des livraisons plus rapides à Londres, Paris et Berlin. La pénurie de chauffeurs qualifiés et le durcissement des règles d'accès aux villes valorisent les réseaux denses, les flottes conformes et une capacité opérationnelle locale fiable.
Points clés du rapport
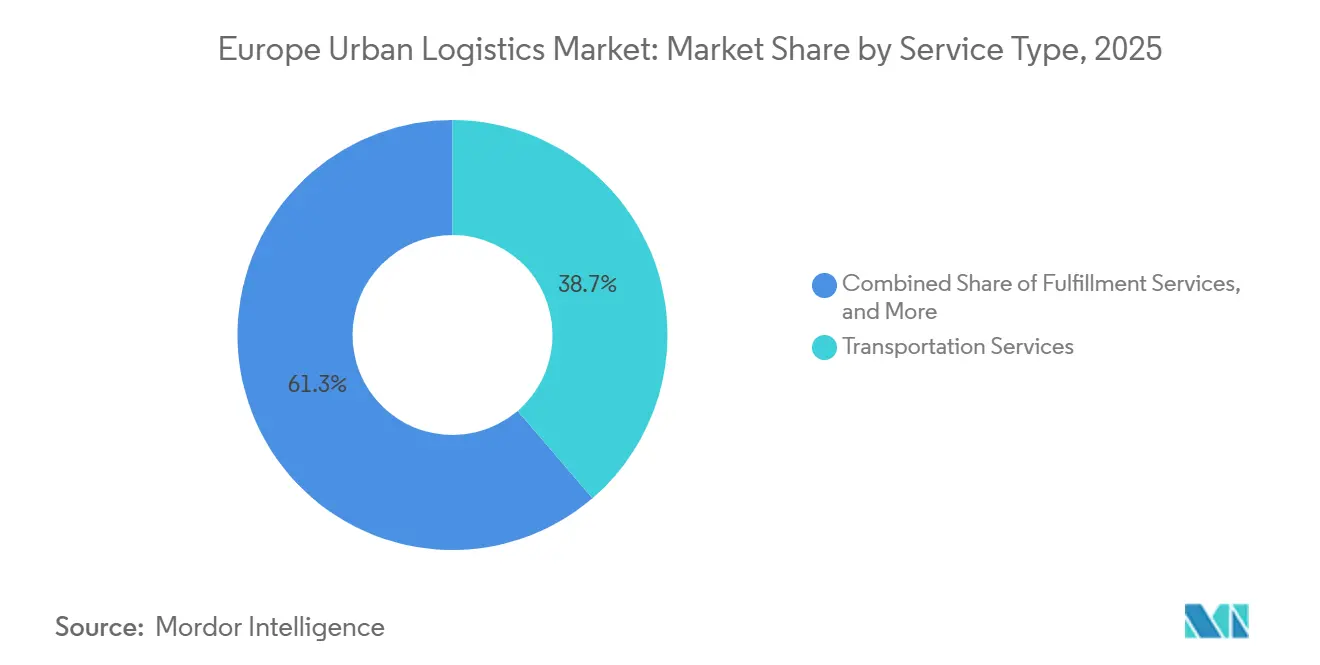
- Par type de service, les services de transport détenaient 38,71 % de la part du marché de la logistique urbaine en Europe en 2025, tandis que le segment des services de logistique inverse devrait croître à un CAGR de 8,39 % jusqu'en 2031.
- Par vitesse de livraison, la livraison standard détenait 76,90 % de la taille du marché de la logistique urbaine en Europe en 2025, tandis que le segment de la livraison instantanée et le jour même devrait croître à un CAGR de 7,56 % jusqu'en 2031.
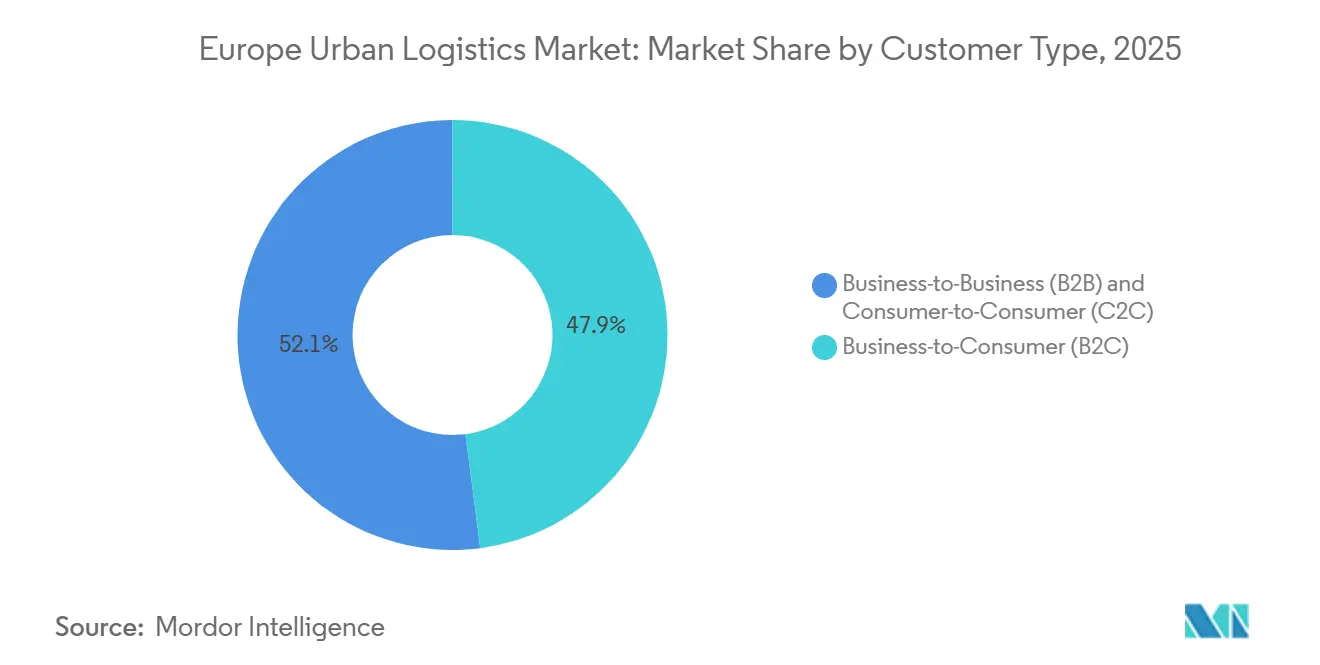
- Par type de client, le B2C détenait 47,94 % de la part du marché de la logistique urbaine en Europe en 2025, tandis que le C2C devrait croître à un CAGR de 9,33 % jusqu'en 2031.
- Par secteur d'utilisation finale, le commerce électronique et la vente au détail détenaient 34,13 % de la taille du marché de la logistique urbaine en Europe en 2025, tandis que le segment de la santé et des produits pharmaceutiques devrait croître à un CAGR de 9,10 % jusqu'en 2031.
- Par zone géographique, l'Allemagne détenait 27,47 % en 2025, tandis que la Pologne devrait croître à un CAGR de 7,94 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché de la logistique urbaine en Europe
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Densité de l'exécution des commandes du commerce électronique | +2.0% | Mondial, concentré en Allemagne, au Royaume-Uni, en France, aux Pays-Bas, en Belgique et en Pologne | Court terme (≤ 2 ans) |
| Expansion des réseaux de consignes à colis et de points de retrait et de dépôt (PUDO) | +0.9% | Allemagne, Pologne, France, pays nordiques, Royaume-Uni | Moyen terme (2-4 ans) |
| Demande de livraison le jour même et de commerce rapide | +1.3% | Londres, Paris, Berlin, Amsterdam, Madrid | Court terme (≤ 2 ans) |
| Transition des flottes vers les zones à zéro émission | +0.5% | Pays-Bas, Allemagne, France, Royaume-Uni, pays nordiques | Moyen terme (2-4 ans) |
| Reconversion des commerces vacants et des parkings en micro-hubs | +0.6% | Londres, Berlin, Munich, Paris | Moyen terme (2-4 ans) |
| Optimisation des itinéraires et du temps d'arrêt en bordure de voie par l'intelligence artificielle | +0.7% | Paneuropéen, avec des gains précoces dans les corridors métropolitains denses | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Densité de l'exécution des commandes du commerce électronique
La densité du commerce électronique est un moteur central du marché européen de la logistique urbaine, car elle augmente le nombre de livraisons pouvant être assurées depuis chaque itinéraire urbain. Une activité de vente au détail en ligne plus soutenue réduit également le délai de livraison que les acheteurs et les commerçants considèrent comme acceptable. Les opérateurs rapprochent donc les stocks des consommateurs plutôt que d'ajouter de la capacité sur les itinéraires depuis des sites périphériques. Le lancement en mars 2026 de la plateforme Joybuy de JD.com sur 6 marchés européens a offert la livraison le jour même à plus de 15 millions de foyers à Londres, Paris et Berlin[1]Reuters, "JD.com lance Joybuy en Europe, ciblant Amazon", 16 mars 2026, https://www.reuters.com/business/retail-consumer/jdcom-launches-joybuy-europe-targeting-amazon-2026-03-16/, reuters.com. Ce modèle de service relève le standard concurrentiel pour les transporteurs établis et leurs relations avec les expéditeurs. Des opérations locales denses peuvent réduire le coût par livraison, ce qui rend les sites adjacents aux villes plus importants pour le marché de la logistique urbaine en Europe.
Demande de livraison le jour même et de commerce rapide
Le commerce rapide se développe dans les villes d'Europe occidentale, les consommateurs attendant des délais de livraison courts pour un plus grand nombre de catégories d'achats. Flink exploitait 160 hubs d'exécution des commandes en Allemagne et aux Pays-Bas, avec une valeur moyenne de panier supérieure à 45,0 EUR (52,9 USD), lorsqu'il a levé 100,0 millions USD en mars 2026[2]Tech.eu, "Flink lève 100 M$ pour accélérer son expansion ciblée." 3 mars 2026. https://tech.eu/2026/03/03/flink-lands-100m-to-advance-targeted-expansion, Tech.eu.. L'approche d'expansion ciblée de l'entreprise a montré que des opérations denses et une sélection rigoureuse des hubs restaient importantes pour la rentabilité. Le marché européen de la logistique urbaine a donc besoin de sites plus petits capables de placer les stocks à proximité de la demande, même lorsque ces sites ne correspondent pas à l'économie traditionnelle des entrepôts. Les attentes en matière de livraison le jour même s'étendent de l'épicerie à la mode, à l'électronique grand public et à la santé. Cela élargit la base de clients pour les opérateurs capables de traiter différents types de colis via un seul réseau local.
Transition des flottes vers les zones à zéro émission
Les exigences des zones à zéro émission entraînent un cycle majeur d'investissement dans les flottes et les infrastructures de recharge sur le marché européen de la logistique urbaine. Les Pays-Bas ont appliqué leur déploiement ZEZ-F à 18 villes, dont Amsterdam, Rotterdam et Utrecht, à partir de janvier 2025. Les fourgonnettes électriques à batterie représentaient 78 % des nouvelles immatriculations de fourgonnettes dans les municipalités ZEZ au cours du premier semestre 2025, contre 11 % au premier semestre de l'année précédente[3]Conseil international sur les transports propres, "Zones à zro émission : la voie des Pays-Bas vers un fret urbain plus propre," Conseil international sur les transports propres, theicct.org. Cette tendance oriente les dépenses vers des véhicules électriques plus petits et la recharge en dépôt, ce qui favorise les opérateurs disposant de sites urbains établis. Plus de 320 zones à faibles émissions et à zéro émission étaient actives ou planifiées en Europe, tandis que l'action de l'UE sur les flottes d'entreprises allait dans le même sens. Les opérateurs qui retardent le renouvellement de leur flotte pourraient perdre l'accès aux corridors urbains denses à mesure que la demande augmente.
Optimisation zonale des itinéraires et du temps d'arrêt en bordure de voie par l'intelligence artificielle
L'intelligence artificielle passe des essais de planification d'itinéraires aux opérations de livraison urbaine quotidiennes. Une étude de Scientific Reports de 2025 a révélé qu'un cadre de routage dynamique assisté par intelligence artificielle réduisait les coûts d'exploitation totaux de 24,3 % dans un scénario de livraison urbaine réaliste. La même étude a porté les performances de livraison à temps à 92,8 % en permettant aux itinéraires de s'adapter au trafic et aux conditions d'accès changeantes[4]Scientific Reports, "Optimisation de l'efficacité de la livraison du dernier kilomètre en milieu urbain grâce à des heuristiques dynamiques de routage des véhicules et à l'analyse des flux de trafic," Scientific Reports, nature.com. Sur le marché européen de la logistique urbaine, cette capacité peut aider les opérateurs à desservir des corridors denses sans ajouter de véhicules. Les essais de réservation numérique de places en bordure de voie à Berlin et à Padoue montrent également que l'accès aux zones de chargement devient un paramètre opérationnel plutôt qu'une simple question de planification. Une meilleure information au niveau des arrêts peut réduire les livraisons échouées, les coûts de nouvelle tentative de livraison et le temps d'immobilisation des véhicules.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénurie de chauffeurs et inflation salariale | -1.2% | Paneuropéen, plus aigu en Allemagne, aux Pays-Bas, au Royaume-Uni et en Pologne | Court terme (≤ 2 ans) |
| Restrictions d'accès urbain et coûts de conformité | -0.9% | Pays-Bas, Allemagne, France, Royaume-Uni, pays nordiques | Moyen terme (2-4 ans) |
| Rareté de l'immobilier logistique en centre-ville | -0.7% | Londres, Paris, Amsterdam, Berlin, Milan | Long terme (≥ 4 ans) |
| Réglementation fragmentée des zones de chargement en bordure de voie et des zones à zéro émission | -0.5% | Allemagne, France, Belgique, Pays-Bas, Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Pénurie de chauffeurs et inflation salariale
Un vivier de main-d'œuvre limité reste une contrainte structurelle pour le marché européen de la logistique urbaine, même lorsque la demande de fret s'affaiblit. Le Service de recherche du Parlement européen a identifié les conditions de la main-d'œuvre dans le transport routier comme un enjeu politique et social persistant à travers l'Europe. La pression salariale croissante peut être particulièrement difficile à gérer pour les petits transporteurs qui dépendent d'une main-d'œuvre locale flexible. Les petits opérateurs font également face simultanément aux coûts de remplacement des véhicules électriques et de certification de conformité. Ces pressions peuvent réduire leur capacité à concourir pour des contrats en centre-ville. Les réseaux à grande échelle disposant de ressources plus importantes pourraient renforcer leur position à mesure que la disponibilité de la main-d'œuvre reste limitée.
Restrictions d'accès urbain et coûts de conformité
Les restrictions d'accès aux villes créent des coûts inégaux pour le marché européen de la logistique urbaine, car les transporteurs ne disposent pas tous du même âge de flotte ni de la même capacité financière. Les opérateurs desservant plusieurs pays doivent suivre différentes limites de zones, règles relatives aux véhicules, dates d'application et permis locaux. L'administration de la conformité peut rester exigeante même lorsqu'un transporteur opère à grande échelle. Les modifications d'itinéraires autour des zones restreintes peuvent augmenter la distance par livraison dans les corridors de livraison les plus précieux. La rareté des sites en centre-ville rend également plus difficile le rapprochement des stocks de la demande. La réglementation fragmentée des zones de chargement en bordure de voie et des zones à zéro émission ajoute une couche supplémentaire de planification pour les transporteurs desservant plusieurs villes.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de service : les services de transport en tête tandis que la logistique inverse gagne du terrain
Les services de transport détenaient 38,71 % de la taille du marché de la logistique urbaine en Europe par type de service en 2025. Les opérations de transport longue distance, les opérations de fourgonnettes pour le dernier kilomètre et les réseaux de messagerie sont restés la base opérationnelle de la livraison urbaine de colis. Le volume des flux de colis courants à travers les villes a soutenu la position volumique du segment. Cependant, les marges ont subi des pressions liées aux coûts de main-d'œuvre, aux exigences de conformité des véhicules et à la nécessité d'une plus grande densité d'itinéraires. L'expédition consolidée depuis des micro-hubs peut améliorer l'économie de la livraison locale par rapport aux opérations à trajet unique depuis des installations éloignées. Les services d'exécution des commandes sont devenus plus importants à mesure que les détaillants et les opérateurs de l'épicerie ont déplacé les opérations de préparation et d'emballage vers des sites en cœur de ville de moins de 4 000 m².
Les services de logistique inverse devraient se développer à un CAGR de 8,39 % jusqu'en 2031, le taux le plus rapide parmi les types de services. Les cadres de responsabilité élargie des producteurs et le règlement sur l'écoconception pour des produits durables accroissent la nécessité de processus de récupération documentés pour l'électronique, les textiles et les emballages. Les obligations de collecte obligatoire des textiles en France en 2025 et le durcissement des objectifs de collecte des emballages plastiques en Allemagne ont ajouté des activités de collecte, de tri et de recommerce au sein des villes. Le secteur de la logistique urbaine en Europe peut soutenir ces flux grâce au traitement des retours dans des hubs locaux. Une capacité de retours multi-transporteurs peut répondre à la fois aux besoins de conformité et à la valorisation issue du recommerce.


Par vitesse de livraison : la livraison standard en tête tandis que les services instantanés se développent
La livraison standard détenait 76,90 % de la part du marché de la logistique urbaine en Europe en 2025. Son envergure a fait de la densité des itinéraires, des taux de livraison par arrêt et du coût par kilomètre des mesures opérationnelles importantes pouvant affecter les résultats sur de grands volumes de livraison. La livraison le lendemain a conservé un rôle important dans les expéditions B2B et les commandes de consommateurs sensibles au temps. Elle peut commander une prime de service sans les exigences d'infrastructure complètes de la livraison instantanée. La livraison programmée est également restée pertinente pour les services d'abonnement de vente au détail et d'épicerie, où la fiabilité était plus importante que la rapidité.
La livraison instantanée et le jour même devrait se développer à un CAGR de 7,56 % jusqu'en 2031. La concurrence entre plateformes et l'expérience des consommateurs avec la livraison rapide d'épicerie soutiennent cette croissance dans les villes denses. Ce niveau de livraison bénéficie des micro-hubs, des systèmes de routage et des vélos-cargos électriques qui peuvent également soutenir la livraison standard. L'Urban Microhub Alliance à Londres visait plus d'un million de livraisons de colis écologiques en 2026 depuis des sites de parkings reconvertis et d'arches ferroviaires. L'investissement dans l'infrastructure du niveau de vitesse peut améliorer à la fois les opérations de livraison premium et standard lorsque les volumes sont concentrés dans les zones urbaines.
Par type de client : le B2C en tête tandis que le C2C ajoute des flux de recommerce
Le B2C représentait 47,94 % de la part du marché de la logistique urbaine en Europe par type de client en 2025. Il est resté la principale source de volume pour les transporteurs de colis, les plateformes du dernier kilomètre et les réseaux de consignes hors domicile. Les événements promotionnels et les cycles saisonniers de la vente au détail ont créé des variations importantes dans les volumes de livraison, ce qui a favorisé les modèles de capacité flexible et de livraison assistée par consignes. Le B2B a conservé un rôle stable dans la santé, les pièces automobiles et les composants industriels. Les accords de service et les exigences de traçabilité peuvent soutenir des contrats de livraison urbaine premium dans ces catégories.
Le C2C devrait croître à un CAGR de 9,33 % jusqu'en 2031, le taux le plus élevé parmi les types de clients. Les plateformes de recommerce intègrent la logistique plus étroitement dans leurs modèles d'expérience client et de fidélisation. DHL a rapporté que 57 % des consommateurs européens vendaient régulièrement via des places de marché en ligne en 2026, tandis que ce chiffre atteignait 67 % en Allemagne et aux Pays-Bas. Ces colis sont généralement plus petits et s'adaptent bien aux consignes et aux points de retrait. Les transporteurs peuvent utiliser le même réseau physique pour les expéditions C2C, les colis B2C sortants et les retours.
Par secteur d'utilisation finale : le commerce de détail en tête tandis que la santé et les produits pharmaceutiques progressent
Le commerce électronique et la vente au détail détenaient 34,13 % de la taille du marché de la logistique urbaine en Europe par secteur d'utilisation finale en 2025. La catégorie comprenait les biens de grande consommation, la livraison d'épicerie le jour même et la mode haut de gamme avec différentes vitesses de livraison et besoins en matière de retours. Les transporteurs devaient donc exploiter plusieurs niveaux de service locaux. L'alimentation et les boissons constituaient le deuxième plus grand bassin de demande, avec la croissance de l'épicerie en ligne et du commerce rapide. L'électronique grand public, la mode et l'habillement ont également généré des volumes de colis à haute valeur ajoutée et une activité de retours substantielle, rendant la capacité de logistique inverse importante pour servir ces clients de manière compétitive.
Le segment de la santé et des produits pharmaceutiques devrait croître à un CAGR de 9,10 % jusqu'en 2031. La livraison directe de médicaments aux patients et des besoins accrus en matière de chaîne du froid renforcent le rôle des opérations locales spécialisées. La décision de l'Agence européenne des médicaments en 2025 a permis le transport de Wegovy à des températures allant jusqu'à 30 °C pendant 48 heures lors de la distribution du dernier kilomètre, élargissant la gamme de véhicules éligibles et réduisant certaines exigences de la chaîne du froid. Gordon Delivery a étendu son partenariat de livraison à domicile en chaîne du froid avec Apotea en juillet 2026 pour atteindre 9,5 millions de personnes en Suède. Les pièces automobiles et l'industrie et la fabrication ont continué à fournir des exigences de livraison B2B prévisibles.
Analyse géographique
L'Allemagne détenait 27,47 % de la taille du marché de la logistique urbaine en Europe par pays en 2025. Sa position reflétait des villes denses, une large base de commerce électronique et de fabrication, ainsi qu'une infrastructure établie de transporteurs et de prestataires logistiques tiers. Le marché de la logistique urbaine en Europe a fait face à des pressions de la demande et de l'offre en Allemagne, les transporteurs assurant des volumes élevés de colis dans des conditions d'accès plus strictes. Les zones à zéro émission dans des villes telles que Berlin, Hambourg et Munich faisaient progresser les besoins d'investissement dans les véhicules et renforçaient l'importance des flottes conformes et de la capacité opérationnelle locale.
Le Royaume-Uni occupait la deuxième position par pays, soutenu par un secteur du dernier kilomètre compétitif et des investissements soutenus dans les micro-hubs londoniens. Les sites logistiques en friche et souterrains à Londres sont restés pertinents là où la proximité des clients justifiait des coûts de location plus élevés. La France, l'Italie, l'Espagne, la Belgique et les Pays-Bas étaient des environnements de livraison urbaine matures avec des conditions réglementaires et d'infrastructure différentes. Milan, Rome, Madrid et Barcelone ont suscité de l'intérêt pour les actifs logistiques, les contraintes d'offre augmentant la pression locative. Les Pays-Bas ont montré l'effet rapide des zones à zéro émission sur le remplacement des fourgonnettes et la valeur de la combinaison de sites locaux avec des opérations de flotte électrique.
La Pologne devrait croître à un CAGR de 7,94 % jusqu'en 2031, le taux par pays le plus rapide sur le marché de la logistique urbaine en Europe. La croissance de l'utilisation du commerce électronique, la hausse des revenus des ménages et un rôle plus important dans les réseaux de transporteurs européens ont soutenu ces perspectives. Le développement de la logistique urbaine à Cracovie a reflété le rôle croissant des installations spécialisées dans le pays, notamment des sites qui soutiennent le positionnement des stocks locaux pour les opérateurs de livraison. L'automatisation planifiée et les systèmes de construction à faibles émissions ont également reflét l'infrastructure nécessaire pour soutenir la livraison le jour même et le lendemain. Les pays nordiques ont maintenu des volumes élevés de colis par habitant et des normes de livraison exigeantes, les consignes étant la préférence de livraison aux consommateurs en Finlande.
Paysage concurrentiel
Le marché de la logistique urbaine en Europe est resté modérément fragmenté, avec des transporteurs paneuropéens, des opérateurs postaux nationaux, des prestataires spécialisés et des plateformes à forte composante technologique en concurrence sur les réseaux de livraison urbaine. Les grands transporteurs détenaient d'importantes positions en matière d'infrastructure de colis et de livraison hors domicile, tandis que les spécialistes desservaient des villes individuelles et des niches opérationnelles. La densité du réseau et la capacité à respecter les règles d'accès sont des bases clés de la concurrence. Geopost a atteint 140 000 points hors domicile dans 28 pays européens, dont 100 000 points relais et 40 000 consignes. Ses volumes hors domicile ont augmenté de 26 %, tandis que 46 % des acheteurs en ligne européens réguliers préféraient la livraison hors domicile.
Les transporteurs combinent l'expansion des consignes avec l'électrification des flottes pour renforcer leurs réseaux locaux. GXO se concentre également sur l'intelligence opérationnelle plutôt que sur la seule échelle du réseau. GXO IQ devrait opérer dans 50 installations logistiques d'ici fin 2026, parallèlement à des essais de véhicules autonomes de manutention de matériaux pilotés par intelligence artificielle dans des installations européennes.
La concurrence dans les villes secondaires plus petites d'Europe orientale et méridionale est restée moins développée que dans les grandes zones métropolitaines d'Europe occidentale. La densité des consignes, la capacité de livraison le jour même et les services de chaîne du froid de qualité pharmaceutique étaient encore limités dans bon nombre de ces localités. Cela a créé des opportunités de consolidation et de nouveaux sites pour les opérateurs acceptant des périodes de retour sur investissement plus longues. Amazon Logistics Europe, Evri et XPO Logistics Europe sont des ajouts pertinents pour la couverture du dernier kilomètre urbain, des consignes, de la logistique contractuelle et de l'activité B2B. Leurs rôles élargissent la comparaison entre les opérations liées aux détaillants, les réseaux de colis nationaux et la logistique contractuelle. Le marché de la logistique urbaine en Europe offre de la place à la fois pour les transporteurs à grande échelle et les spécialistes locaux, bien que les exigences en capital et en conformité favorisent les réseaux mieux dotés en ressources.
Leaders du secteur de la logistique urbaine en Europe
-
DHL Group
-
GeoPost SA
-
GLS Group
-
United Parcel Service, Inc.
-
FedEx Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents dans le secteur
- Juin 2026 : DHL Group a annoncé un plan d'investissement de 160 millions EUR (188,21 millions USD) pour son infrastructure logistique française de 2026 à 2027, comprenant des extensions d'entrepôts dans le sud de Paris, à Orléans et à Lyon, ainsi que l'accélération de l'électrification de la flotte dans ses divisions Supply Chain, Fracht et Global Forwarding.
- Mars 2026 : GXO Logistics a déployé son premier chariot industriel autonome piloté par intelligence artificielle, propulsé par la technologie Physical AI de KION basée sur NVIDIA, dans son installation d'Épinoy, en France, l'un des premiers déploiements opérationnels de manutention de matériaux native à l'intelligence artificielle dans un site européen de logistique urbaine à fort volume.
- Mars 2026 : DACHSER a réalisé des livraisons sans émissions dans 25 villes européennes de 10 pays, exploitant 60 véhicules électriques et 13 vélos-cargos dans le cadre de son programme de livraison sans émissions. Le réseau, qui comprend Londres, Paris, Berlin, Amsterdam, Copenhague, Stockholm, Madrid et Varsovie, a doublé son nombre de villes au cours des trois dernières années.
- Février 2026 : GLS a doublé son réseau européen hors domicile (OOH) de 70 000 à 130 000 points, incluant un déploiement de consignes en Europe du Sud en Italie, en Espagne et au Portugal via un partenariat avec Keba. L'entreprise vise 30 000 consignes à colis propriétaires d'ici 2030, tout en développant des points d'accès partagés entre transporteurs en Allemagne, en République tchèque et aux Pays-Bas.


Périmètre du rapport sur le marché de la logistique urbaine en Europe
| Services de transport |
| Services d'entreposage et de stockage urbain |
| Services d'exécution des commandes |
| Services de logistique inverse |
| Services logistiques à valeur ajoutée (VAL) |
| Livraison instantanée et le jour même |
| Livraison le lendemain |
| Livraison programmée |
| Livraison standard |
| Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) |
| Consommateur à consommateur (C2C) |
| Commerce électronique et vente au détail |
| Alimentation et boissons |
| Santé et produits pharmaceutiques |
| Électronique grand public |
| Mode et habillement |
| Pièces automobiles |
| Industrie et fabrication |
| Autres |
| Royaume-Uni |
| Allemagne |
| France |
| Espagne |
| Italie |
| Belgique |
| Pays-Bas |
| Pologne |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) |
| Reste de l'Europe |
| Par type de service | Services de transport |
| Services d'entreposage et de stockage urbain | |
| Services d'exécution des commandes | |
| Services de logistique inverse | |
| Services logistiques à valeur ajoutée (VAL) | |
| Par vitesse de livraison | Livraison instantanée et le jour même |
| Livraison le lendemain | |
| Livraison programmée | |
| Livraison standard | |
| Par type de client | Entreprise à entreprise (B2B) |
| Entreprise à consommateur (B2C) | |
| Consommateur à consommateur (C2C) | |
| Par secteur d'utilisation finale | Commerce électronique et vente au détail |
| Alimentation et boissons | |
| Santé et produits pharmaceutiques | |
| Électronique grand public | |
| Mode et habillement | |
| Pièces automobiles | |
| Industrie et fabrication | |
| Autres | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| Belgique | |
| Pays-Bas | |
| Pologne | |
| Pays nordiques (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe |


Questions clés auxquelles répond le rapport
Quel est le taux de croissance attendu pour la logistique urbaine en Europe ?
Le marché de la logistique urbaine en Europe devrait croître à un CAGR de 6,47 % de 2026 à 2031 et atteindre 760,52 milliards USD d'ici 2031.
Quel service connaît la croissance la plus rapide dans la livraison urbaine européenne ?
Les services de logistique inverse devraient se développer à un CAGR de 8,39 % jusqu'en 2031, soutenus par les exigences de récupération et de recommerce.
Pourquoi les zones à zéro émission sont-elles importantes pour les livraisons en ville ?
Elles obligent les opérateurs à remplacer ou à adapter leurs flottes, et les fourgonnettes électriques représentaient 78 % des nouvelles immatriculations dans les municipalités ZEZ néerlandaises au premier semestre 2025.
Quel groupe de clients se développe le plus rapidement pour les transporteurs de colis ?
Le C2C devrait croître à un CAGR de 9,33 % jusqu'en 2031, les plateformes de revente en ligne augmentant les flux de colis.
Quel pays devrait se développer le plus rapidement jusqu'en 2031 ?
La Pologne devrait croître à un CAGR de 7,94 %, soutenue par l'adoption du commerce électronique et les investissements dans les infrastructures logistiques.
Comment les principaux opérateurs se font-ils concurrence dans la livraison en ville en Europe ?
Les principaux opérateurs développent leurs réseaux de consignes, électrifient leurs flottes et utilisent les données opérationnelles pour améliorer le routage et les performances de livraison locale.
Dernière mise à jour de la page le:



