
Marktgröße und Marktanteile der europäischen Stadtlogistik
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 520.5 Milliarden US-Dollar |
| Marktgröße (2026) | 555.86 Milliarden US-Dollar |
| Marktgröße (2031) | 760.52 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.47 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Stadtlogistikmarkts durch Mordor Intelligence
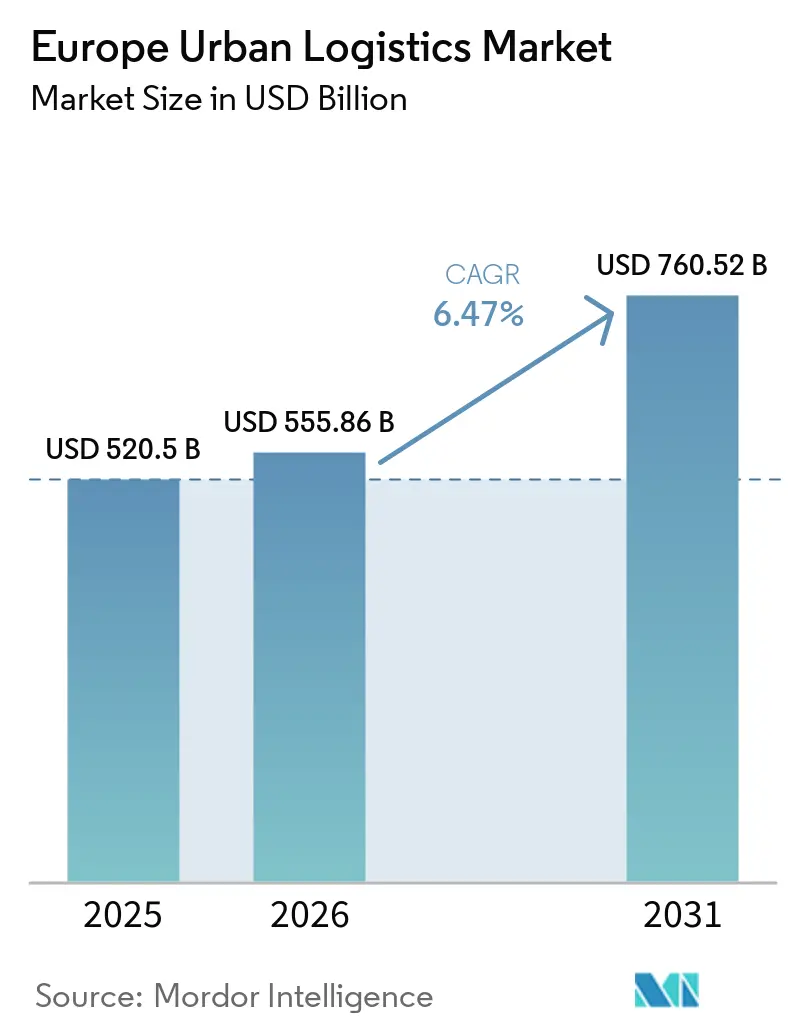
Die Marktgröße der europäischen Stadtlogistik wurde im Jahr 2025 auf 520,50 Milliarden USD geschätzt und soll von 555,86 Milliarden USD im Jahr 2026 auf 760,52 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,47 % während des Prognosezeitraums (2026–2031).
Der europäische Stadtlogistikmarkt wird neu gestaltet, da sich Paketmengen in dichten Städten konzentrieren und die Liefererwartungen kürzer werden. E-Commerce, die direkte Medikamentenverteilung an Patienten und Quick-Commerce-Dienste erhöhen den Bedarf, Lagerbestände näher an den Verbrauchern zu halten. Dieser Wandel begünstigt Mikro-Hubs, Paketschließfächer und koordinierte Lieferrouten gegenüber Versendungen aus weit entfernten Lagern. Der Wettbewerbsdruck steigt ebenfalls, da Plattformen schnellere Lieferungen in London, Paris und Berlin anbieten möchten. Ein Mangel an qualifizierten Fahrern und strengere Zugangsregeln für Städte erhöhen den Wert dichter Netzwerke, regelkonformer Fahrzeugflotten und zuverlässiger lokaler Betriebskapazitäten.
Wichtigste Erkenntnisse des Berichts
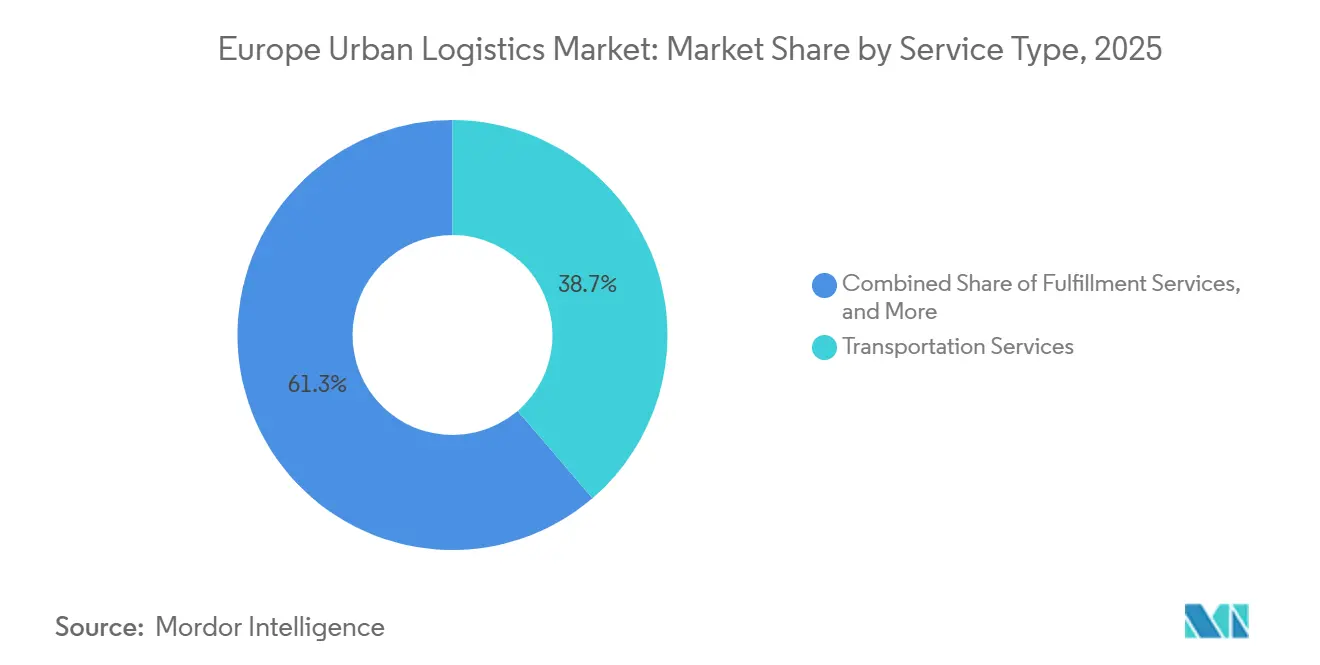
- Nach Servicetyp hielt Transportdienstleistungen im Jahr 2025 einen Anteil von 38,71 % am europäischen Stadtlogistikmarkt, während das Segment Reverse-Logistics-Dienstleistungen bis 2031 voraussichtlich mit einem CAGR von 8,39 % wachsen wird.
- Nach Liefergeschwindigkeit hielt die Standardlieferung im Jahr 2025 einen Anteil von 76,90 % am europäischen Stadtlogistikmarkt, während das Segment Sofort- und Same-Day-Lieferung bis 2031 voraussichtlich mit einem CAGR von 7,56 % wachsen wird.
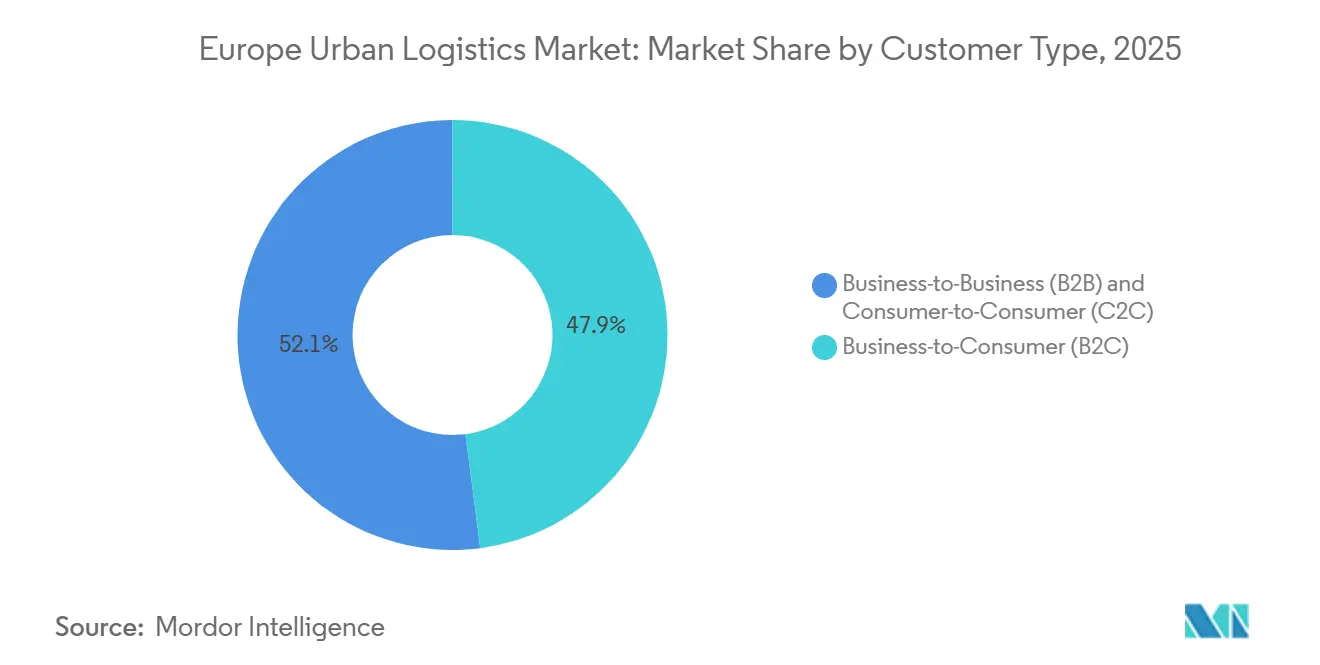
- Nach Kundentyp hielt B2C im Jahr 2025 einen Anteil von 47,94 % am europäischen Stadtlogistikmarkt, während C2C bis 2031 voraussichtlich mit einem CAGR von 9,33 % wachsen wird.
- Nach Endverbrauchsbranche hielt E-Commerce und Einzelhandel im Jahr 2025 einen Anteil von 34,13 % am europäischen Stadtlogistikmarkt, während das Segment Gesundheitswesen und Pharmazeutika bis 2031 voraussichtlich mit einem CAGR von 9,10 % wachsen wird.
- Nach Geografie hielt Deutschland im Jahr 2025 einen Anteil von 27,47 %, während Polen bis 2031 voraussichtlich mit einem CAGR von 7,94 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| E-Commerce-Fulfillment-Dichte | +2.0% | Global, konzentriert in Deutschland, Vereinigtes Königreich, Frankreich, Niederlande, Belgien, Polen | Kurzfristig (≤ 2 Jahre) |
| Ausbau von Paketschließfach- und PUDO-Netzwerken | +0.9% | Deutschland, Polen, Frankreich, Nordics, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Same-Day- und Quick-Commerce-Nachfrage | +1.3% | London, Paris, Berlin, Amsterdam, Madrid | Kurzfristig (≤ 2 Jahre) |
| Flottenumstellung auf emissionsfreie Fahrzeuge in Nullemissionszonen | +0.5% | Niederlande, Deutschland, Frankreich, Vereinigtes Königreich, Nordics | Mittelfristig (2–4 Jahre) |
| Leerstehende Einzelhandels- und Parkflächen als Mikro-Hubs | +0.6% | London, Berlin, München, Paris | Mittelfristig (2–4 Jahre) |
| KI-gestützte Routenplanung und Optimierung der Haltezeiten am Straßenrand | +0.7% | Gesamteuropäisch, mit frühen Gewinnen in dichten Stadtkorridoren | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
E-Commerce-Fulfillment-Dichte
Die E-Commerce-Dichte ist ein zentraler Treiber des europäischen Stadtlogistikmarkts, da sie die Anzahl der Lieferungen erhöht, die von jeder städtischen Route aus bedient werden können. Eine höhere Online-Einzelhandelsaktivität verkürzt auch das Lieferfenster, das Käufer und Händler als akzeptabel betrachten. Betreiber verlagern daher Lagerbestände näher an die Verbraucher, anstatt Kapazitäten auf Routen von stadtrandnahen Standorten aus auszubauen. Die Einführung der Joybuy-Plattform von JD.com im März 2026 in 6 europäischen Märkten bot Same-Day-Lieferung an mehr als 15 Millionen Haushalte in London, Paris und Berlin[1]. Dieses Servicemodell erhöht den Wettbewerbsstandard für etablierte Spediteure und ihre Versenderbeziehungen. Dichte lokale Betriebe können die Kosten pro Zustellung senken, was stadtnahe Standorte für den europäischen Stadtlogistikmarkt wichtiger macht.
Same-Day- und Quick-Commerce-Nachfrage
Quick Commerce expandiert in westeuropäischen Städten, da Verbraucher kurze Lieferfenster für immer mehr Kaufkategorien erwarten. Flink betrieb 160 Fulfillment-Hubs in Deutschland und den Niederlanden mit einem durchschnittlichen Warenkorbwert von über 45,0 EUR (52,9 USD), als das Unternehmen im März 2026 100,0 Millionen USD einwarb[2]. Der gezielte Expansionsansatz des Unternehmens zeigte, dass dichte Betriebe und eine disziplinierte Hub-Auswahl weiterhin wichtig für die Rentabilität waren. Der europäische Stadtlogistikmarkt benötigt daher kleinere Standorte, die Lagerbestände in der Nähe der Nachfrage platzieren können, auch wenn diese Standorte nicht in die traditionelle Lagerökonomie passen. Same-Day-Erwartungen weiten sich von Lebensmitteln auf Mode, Unterhaltungselektronik und Gesundheitswesen aus. Dies verbreitert die Kundenbasis für Betreiber, die verschiedene Pakettypen über ein lokales Netzwerk abwickeln können.
Flottenumstellung auf emissionsfreie Fahrzeuge in Nullemissionszonen
Anforderungen an Nullemissionszonen treiben einen bedeutenden Investitionszyklus für Flotten und Ladeinfrastruktur im europäischen Stadtlogistikmarkt an. Die Niederlande wendeten ihre ZEZ-F-Einführung ab Januar 2025 auf 18 Städte an, darunter Amsterdam, Rotterdam und Utrecht. Batterie-elektrische Transporter machten 78 % der Neuzulassungen von Transportern in ZEZ-Gemeinden in der ersten Hälfte des Jahres 2025 aus, verglichen mit 11 % in der ersten Hälfte des Vorjahres[3]. Das Muster lenkt Ausgaben in Richtung kleinerer Elektrofahrzeuge und depotbasierter Ladeinfrastruktur, was Betreiber mit etablierten städtischen Standorten begünstigt. Mehr als 320 Niedrig- und Nullemissionszonen waren in Europa aktiv oder geplant, während EU-Maßnahmen zu Unternehmensflotten dieselbe Richtung unterstützten. Betreiber, die die Flottenerneuerung verzögern, könnten den Zugang zu dichten Stadtkorridoren verlieren, wenn die Nachfrage steigt.
KI-gestützte Zonenroutenplanung und Optimierung der Haltezeiten am Straßenrand
Künstliche Intelligenz entwickelt sich von Routenplanungsversuchen hin zu alltäglichen städtischen Lieferbetrieben. Eine Studie in Scientific Reports aus dem Jahr 2025 ergab, dass ein KI-gestütztes dynamisches Routenplanungsframework die gesamten Betriebskosten in einem realistischen städtischen Lieferszenario um 24,3 % senkte. Dieselbe Studie steigerte die pünktliche Lieferleistung auf 92,8 %, indem Routen auf Verkehr und sich ändernde Zugangsbedingungen reagieren konnten[4]. Im europäischen Stadtlogistikmarkt kann diese Fähigkeit Betreibern helfen, dichte Korridore zu bedienen, ohne zusätzliche Fahrzeuge einzusetzen. Digitale Buchungsversuche für Bordsteinbereiche in Berlin und Padua zeigen auch, dass der Zugang zu Ladezonen zu einem operativen Faktor wird und nicht mehr nur eine einfache Planungsfrage ist. Bessere Informationen auf Haltepunktebene können fehlgeschlagene Lieferungen, Wiederzustellungskosten und Standzeiten von Fahrzeugen reduzieren.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrermangel und Lohninflation | -1.2% | Gesamteuropäisch, am stärksten in Deutschland, Niederlande, Vereinigtes Königreich, Polen | Kurzfristig (≤ 2 Jahre) |
| Städtische Zugangsbeschränkungen und Compliance-Kosten | -0.9% | Niederlande, Deutschland, Frankreich, Vereinigtes Königreich, Nordics | Mittelfristig (2–4 Jahre) |
| Knappheit an innerstädtischen Logistikimmobilien | -0.7% | London, Paris, Amsterdam, Berlin, Mailand | Langfristig (≥ 4 Jahre) |
| Fragmentierte Bordstein- und Nullemissionszonenregelungen | -0.5% | Deutschland, Frankreich, Belgien, Niederlande, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrermangel und Lohninflation
Ein begrenztes Arbeitskräfteangebot bleibt eine strukturelle Einschränkung für den europäischen Stadtlogistikmarkt, selbst wenn die Frachtnachfrage nachlässt. Der Forschungsdienst des Europäischen Parlaments identifizierte die Arbeitsbedingungen im Straßentransport als ein anhaltendes politisches und arbeitsrechtliches Problem in ganz Europa. Steigender Lohndruck kann besonders schwierig für kleinere Spediteure sein, die auf flexible lokale Arbeitskräfte angewiesen sind. Kleinere Betreiber sehen sich gleichzeitig mit den Kosten für den Ersatz von Elektrofahrzeugen und der Compliance-Zertifizierung konfrontiert. Diese Belastungen können ihre Wettbewerbsfähigkeit bei Innenstadtverträgen verringern. Skalierte Netzwerke mit tieferen Ressourcen könnten eine stärkere Position gewinnen, da die Verfügbarkeit von Arbeitskräften begrenzt bleibt.
Städtische Zugangsbeschränkungen und Compliance-Kosten
Städtische Zugangsbeschränkungen verursachen ungleiche Kosten für den europäischen Stadtlogistikmarkt, da Spediteure nicht mit demselben Flottenalter oder derselben finanziellen Kapazität beginnen. Betreiber, die mehrere Länder bedienen, müssen unterschiedliche Zonengrenzen, Fahrzeugregelungen, Durchsetzungsdaten und lokale Genehmigungen verfolgen. Die Compliance-Verwaltung kann selbst bei einem Spediteur, der in großem Maßstab tätig ist, anspruchsvoll bleiben. Routenänderungen um eingeschränkte Bereiche können die Entfernung pro Zustellung in den wertvollsten Lieferkorridoren erhöhen. Die Knappheit innerstädtischer Standorte erschwert es auch, Lagerbestände näher an die Nachfrage zu verlagern. Fragmentierte Bordstein- und Nullemissionszonenregelungen fügen eine weitere Planungsebene für Spediteure hinzu, die mehrere Städte bedienen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp:
Transportdienstleistungen führen, während Reverse Logistics an Bedeutung gewinntTransportdienstleistungen hielten im Jahr 2025 einen Anteil von 38,71 % am europäischen Stadtlogistikmarkt nach Servicetyp. Fernverkehr, Last-Mile-Transporter-Betrieb und Kuriernetzwerke blieben die operative Basis der städtischen Paketzustellung. Das Volumen der routinemäßigen Pakete unterstützte die Volumenposition des Segments über Städte hinweg. Dennoch stand die Marge unter Druck durch Arbeitskosten, Fahrzeug-Compliance-Anforderungen und die Notwendigkeit einer höheren Routendichte. Konsolidierter Versand von Mikro-Hubs kann die Wirtschaftlichkeit der lokalen Lieferung im Vergleich zu einstufigen Betrieben von weit entfernten Einrichtungen verbessern. Fulfillment-Dienstleistungen gewannen an Bedeutung, da Einzelhändler und Lebensmittelbetreiber das Kommissionieren und Verpacken in innerstädtische Standorte unter 4.000 m² verlagerten.
Reverse-Logistics-Dienstleistungen sollen bis 2031 mit einem CAGR von 8,39 % expandieren, der schnellsten Rate unter den Servicetypen. Erweiterte Herstellerverantwortungsrahmen und die Ökodesign-Verordnung für nachhaltige Produkte erhöhen den Bedarf an dokumentierten Rückgewinnungsprozessen für Elektronik, Textilien und Verpackungen. Obligatorische Textilsammlungspflichten in Frankreich im Jahr 2025 und strengere Ziele für die Sammlung von Kunststoffverpackungen in Deutschland fügten Sammel-, Sortier- und Recommerce-Aktivitäten innerhalb von Städten hinzu. Die europäische Stadtlogistikbranche kann diese Ströme durch die Retourenverarbeitung in lokalen Hubs unterstützen. Mehrspediteurfähige Retourenkompetenz kann sowohl Compliance-Anforderungen als auch die Wertschöpfung aus dem Recommerce bedienen.



Nach Liefergeschwindigkeit:
Standardlieferung führt, während Sofortdienste expandierenDie Standardlieferung hielt im Jahr 2025 einen Anteil von 76,90 % am europäischen Stadtlogistikmarkt. Ihre Größe machte Routendichte, Zustellquoten und Kosten pro Kilometer zu wichtigen Betriebskennzahlen, die die Ergebnisse bei großen Liefermengen beeinflussen können. Die Next-Day-Lieferung behielt eine starke Rolle bei B2B-Sendungen und zeitkritischen Verbraucherbestellungen. Sie kann einen Serviceaufschlag erzielen, ohne den vollen Infrastrukturbedarf der Sofortlieferung zu erfordern. Die geplante Lieferung blieb auch für Abonnement-Einzelhandel und Lebensmitteldienste relevant, bei denen Zuverlässigkeit wichtiger war als Geschwindigkeit.
Sofort- und Same-Day-Lieferung soll bis 2031 mit einem CAGR von 7,56 % expandieren. Plattformwettbewerb und Verbrauchererfahrungen mit schneller Lebensmittellieferung unterstützen dieses Wachstum in dichten Städten. Diese Lieferstufe profitiert von Mikro-Hubs, Routensystemen und elektrischen Lastenrädern, die auch die Standardlieferung unterstützen können. Die Urban Microhub Alliance in London zielte im Jahr 2026 auf mehr als 1 Million grüne Paketzustellungen aus umgenutzten Park- und Eisenbahnbogenstandorten ab. Investitionen in die Infrastruktur für schnelle Lieferstufen können sowohl Premium- als auch Standardlieferbetriebe verbessern, wenn Volumen in Stadtgebieten konzentriert sind.
Nach Kundentyp:
B2C führt, während C2C Recommerce-Ströme hinzufügtB2C machte im Jahr 2025 47,94 % des europäischen Stadtlogistikmarkts nach Kundentyp aus. Es blieb die Hauptvolumenquelle für Paketspediteure, Last-Mile-Plattformen und Out-of-Home-Schließfachnetzwerke. Werbeveranstaltungen und saisonale Einzelhandelszyklen erzeugten wesentliche Änderungen bei Liefermengen, was flexible Kapazitäten und schließfachgestützte Liefermodelle begünstigte. B2B behielt eine stabile Rolle im Gesundheitswesen, bei Automobilteilen und Industriekomponenten. Servicevereinbarungen und Rückverfolgbarkeitsanforderungen können Premium-Stadtlieferverträge in diesen Kategorien unterstützen.
C2C soll bis 2031 mit einem CAGR von 9,33 % wachsen, der höchsten Rate unter den Kundentypen. Recommerce-Plattformen integrieren Logistik enger in ihre Kundenerfahrungs- und Kundenbindungsmodelle. DHL berichtete, dass 57 % der europäischen Verbraucher im Jahr 2026 regelmäßig über Online-Marktplätze verkauften, während die Zahl in Deutschland und den Niederlanden 67 % erreichte. Diese Pakete sind in der Regel kleiner und passen gut zu Schließfächern und Abholpunkten. Spediteure können dasselbe physische Netzwerk für C2C-Sendungen, ausgehende B2C-Pakete und Retouren nutzen.

Nach Endverbrauchsbranche:
Einzelhandel führt, während Gesundheitswesen und Pharmazeutika aufholenE-Commerce und Einzelhandel hielten im Jahr 2025 einen Anteil von 34,13 % am europäischen Stadtlogistikmarkt nach Endverbrauchsbranche. Die Kategorie umfasste Massenkonsumgüter, Same-Day-Lebensmittellieferung und hochwertige Mode mit unterschiedlichen Liefergeschwindigkeiten und Retourenbedürfnissen. Spediteure mussten daher mehrere lokale Serviceniveaus betreiben. Lebensmittel und Getränke bildeten den zweitgrößten Nachfragepool, da Online-Lebensmittelhandel und Quick Commerce wuchsen. Unterhaltungselektronik, Mode und Bekleidung generierten ebenfalls hochwertige Paketmengen und erhebliche Retourenaktivitäten, was Reverse-Logistics-Kompetenz für die wettbewerbsfähige Bedienung dieser Kunden wichtig machte.
Das Segment Gesundheitswesen und Pharmazeutika soll bis 2031 mit einem CAGR von 9,10 % wachsen. Die direkte Medikamentenlieferung an Patienten und strengere Kühlkettenanforderungen erhöhen die Rolle spezialisierter lokaler Betriebe. Die Entscheidung der Europäischen Arzneimittel-Agentur aus dem Jahr 2025 erlaubte den Transport von Wegovy bei Temperaturen bis zu 30 °C für 48 Stunden während der Last-Mile-Verteilung, was die Bandbreite der geeigneten Fahrzeuge erweiterte und einige Kühlkettenanforderungen reduzierte. Gordon Delivery erweiterte im Juli 2026 seine Kühlketten-Hauslieferpartnerschaft mit Apotea, um 9,5 Millionen Menschen in Schweden zu erreichen. Automobilteile sowie Industrie und Fertigung lieferten weiterhin vorhersehbare B2B-Lieferanforderungen.
Geografische Analyse
Markt für urbane Logistik in Deutschland
Deutschland hielt im Jahr 2025 einen Anteil von 27,47 % am europäischen Markt für urbane Logistik nach Ländern. Seine Position spiegelte dichte Städte, eine große E-Commerce- und Fertigungsbasis sowie eine etablierte Infrastruktur für Spediteure und Drittlogistikdienstleister wider. Der europäische Markt für urbane Logistik sah sich in Deutschland mit Nachfrage- und Angebotsdruck konfrontiert, da Spediteure hohe Paketvolumina unter strengeren Zugangsbeschränkungen bewältigten. Emissionsfreie Zonen in Städten wie Berlin, Hamburg und München trieben den Bedarf an Fahrzeuginvestitionen voran und unterstrichen die Bedeutung konformer Fahrzeugflotten sowie lokaler Betriebskapazitäten.
Weitere europäische Märkte
Das Vereinigte Königreich belegte die zweitgrößte Länderposition, gestützt durch einen wettbewerbsintensiven Sektor für die letzte Meile und anhaltende Investitionen in Londoner Mikro-Hubs. Brachflächen- und unterirdische Logistikstandorte in London blieben relevant, wo die Kundennähe höhere Mietkosten rechtfertigte. Frankreich, Italien, Spanien, Belgien und die Niederlande waren ausgereifte urbane Lieferumgebungen mit unterschiedlichen regulatorischen und infrastrukturellen Rahmenbedingungen. Mailand, Rom, Madrid und Barcelona zogen Interesse an Logistikimmobilien auf sich, da Angebotsengpässe den Mietdruck erhöhten. Die Niederlande zeigten die rasche Wirkung emissionsfreier Zonen auf den Austausch von Lieferwagen sowie den Wert der Kombination lokaler Standorte mit dem Betrieb elektrischer Fahrzeugflotten.
Markt für urbane Logistik in Polen und den nordischen Ländern
Für Polen wird bis 2031 ein CAGR von 7,94 % prognostiziert – die höchste Wachstumsrate eines einzelnen Landes im europäischen Markt für urbane Logistik. Steigende E-Commerce-Nutzung, höhere Haushaltseinkommen und eine größere Rolle in europäischen Spediteurnetzwerken stützten diese Prognose. Die Entwicklung der urbanen Logistik in Krakau spiegelte die wachsende Bedeutung spezialisierter Einrichtungen im Land wider, darunter Standorte, die die lokale Bestandspositionierung für Lieferdienstleister unterstützen. Geplante Automatisierung und emissionsarme Gebäudesysteme spiegelten zudem die Infrastruktur wider, die für Same-Day- und Next-Day-Lieferungen erforderlich ist. Die nordischen Länder verzeichneten weiterhin hohe Paketvolumina pro Person und anspruchsvolle Lieferstandards, wobei Paketschließfächer in Finnland die bevorzugte Lieferoption der Verbraucher darstellten.
Wettbewerbslandschaft
Marktkonzentration
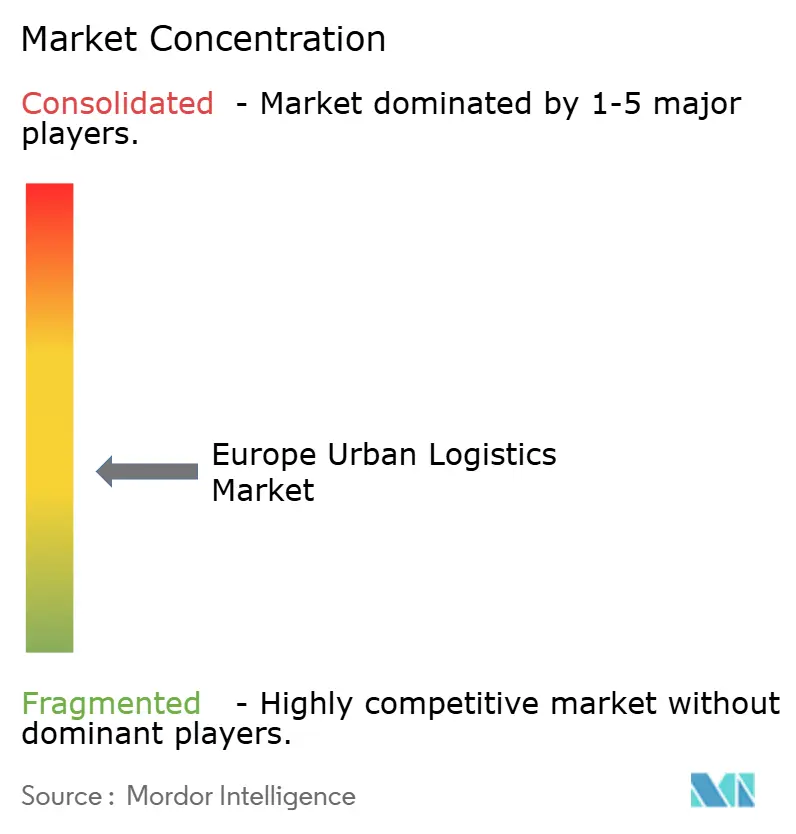
Der europäische Stadtlogistikmarkt blieb mäßig fragmentiert, mit paneuropäischen Spediteuren, nationalen Postbetreibern, Spezialanbietern und technologiegestützten Plattformen, die in städtischen Liefernetzwerken miteinander konkurrieren. Größere Spediteure hielten wichtige Paket- und Out-of-Home-Infrastrukturpositionen, während Spezialisten einzelne Städte und Betriebsnischen bedienten. Netzwerkdichte und die Fähigkeit, Zugangsbeschränkungen zu erfüllen, sind wichtige Wettbewerbsgrundlagen. Geopost erreichte 140.000 Out-of-Home-Punkte in 28 europäischen Ländern, darunter 100.000 Paketshops und 40.000 Schließfächer. Die Out-of-Home-Volumina stiegen um 26 %, während 46 % der regelmäßigen europäischen Online-Käufer Out-of-Home-Lieferung bevorzugten.
Spediteure kombinieren die Erweiterung von Schließfächern mit der Elektrifizierung von Flotten, um ihre lokalen Netzwerke zu stärken. GXO konzentriert sich auch auf operative Intelligenz statt allein auf Netzwerkgröße. GXO IQ sollte bis Ende 2026 in 50 Logistikeinrichtungen betrieben werden, begleitet von Versuchen mit KI-gesteuerten autonomen Materialhandhabungsfahrzeugen in europäischen Einrichtungen.
Der Wettbewerb in kleineren Sekundärstädten in Ost- und Südeuropa blieb weniger entwickelt als in den großen westeuropäischen Ballungsräumen. Schließfachdichte, Same-Day-Kapazität und pharmazeutische Kühlkettendienste waren in vielen dieser Standorte noch begrenzt. Dies schuf Raum für Konsolidierung und neue Standorte, wo Betreiber längere Investitionsrückzahlungszeiträume akzeptierten. Amazon Logistics Europe, Evri und XPO Logistics Europe sind relevante Ergänzungen für die Abdeckung von städtischer Last-Mile-, Schließfach-, Kontraktlogistik- und B2B-Aktivität. Ihre Rollen erweitern den Vergleich über einzelhändlergebundene Betriebe, nationale Paketnetzwerke und Kontraktlogistik hinaus. Der europäische Stadtlogistikmarkt bietet Raum für sowohl skalierte Spediteure als auch lokale Spezialisten, obwohl Kapital- und Compliance-Anforderungen besser ausgestattete Netzwerke begünstigen.
Marktführer der europäischen Stadtlogistikbranche
-
DHL Group
-
GeoPost SA
-
GLS Group
-
United Parcel Service, Inc.
-
FedEx Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für urbane Logistik in Europa Unternehmen in diesem Bericht
- DHL Group
- GeoPost SA
- GLS Group
- United Parcel Service, Inc.
- FedEx Corporation
- DSV A/S
- Kuehne + Nagel International AG
- GEODIS SA
- CEVA Logistics AG
- DACHSER SE
- Rhenus SE & Co. KG
- GXO Logistics, Inc.
- ID Logistics Group
- STEF SA
- InPost SA
- Poste Italiane S.p.A.
- Koninklijke PostNL NV
- PostNord AB
- Posten Bring AS
- bpost SA/NV
- Correos Express Paquetería Urgente, SA, SME
- Amazon Logistics
Neueste Industrielle Entwicklungen in Markt für urbane Logistik in Europa
- Juni 2026: DHL Group kündigte einen Investitionsplan in Höhe von 160 Millionen EUR (188,21 Millionen USD) für seine französische Logistikinfrastruktur von 2026 bis 2027 an, der Lagererweiterungen im südlichen Paris, in Orléans und Lyon sowie eine beschleunigte Flottenelektrifizierung in den Bereichen Supply Chain, Fracht und Global Forwarding umfasst.
- März 2026: GXO Logistics setzte seinen ersten KI-gesteuerten autonomen Industriestapler ein, der auf der NVIDIA-basierten Physical-AI-Technologie von KION basiert, in seiner Einrichtung in Épinoy, Frankreich – einer der frühesten Live-Einsätze von KI-nativer Materialhandhabung an einem hochvolumigen europäischen Stadtlogistikstandort.
- März 2026: DACHSER erzielte emissionsfreie Lieferungen in 25 europäischen Städten in 10 Ländern und betrieb 60 Elektrofahrzeuge und 13 Lastenräder im Rahmen seines Programms für emissionsfreie Lieferungen. Das Netzwerk, das London, Paris, Berlin, Amsterdam, Kopenhagen, Stockholm, Madrid und Warschau umfasst, hat seine Stadtanzahl in den letzten drei Jahren verdoppelt.
- Februar 2026: GLS verdoppelte sein europäisches Out-of-Home-Netzwerk (OOH) von 70.000 auf 130.000 Standorte, einschließlich einer Schließfach-Einführung in Südeuropa in Italien, Spanien und Portugal durch eine Partnerschaft mit Keba. Das Unternehmen strebt bis 2030 30.000 eigene Paketschließfächer an und erweitert gleichzeitig gemeinsam genutzte Spediteurzugangspunkte in Deutschland, der Tschechischen Republik und den Niederlanden.
Berichtsumfang des europäischen Stadtlogistikmarkts
Segmentierungsübersicht
| Transportdienstleistungen |
| Lager- und städtische Lagerhaltungsdienstleistungen |
| Fulfillment-Dienstleistungen |
| Reverse-Logistics-Dienstleistungen |
| Mehrwertlogistikdienstleistungen |
| Sofort- und Same-Day-Lieferung |
| Next-Day-Lieferung |
| Geplante Lieferung |
| Standardlieferung |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Consumer-to-Consumer (C2C) |
| E-Commerce und Einzelhandel |
| Lebensmittel und Getränke |
| Gesundheitswesen und Pharmazeutika |
| Unterhaltungselektronik |
| Mode und Bekleidung |
| Automobilteile |
| Industrie und Fertigung |
| Sonstige |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Spanien |
| Italien |
| Belgien |
| Niederlande |
| Polen |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) |
| Übriges Europa |
| Nach Servicetyp | Transportdienstleistungen |
| Lager- und städtische Lagerhaltungsdienstleistungen | |
| Fulfillment-Dienstleistungen | |
| Reverse-Logistics-Dienstleistungen | |
| Mehrwertlogistikdienstleistungen | |
| Nach Liefergeschwindigkeit | Sofort- und Same-Day-Lieferung |
| Next-Day-Lieferung | |
| Geplante Lieferung | |
| Standardlieferung | |
| Nach Kundentyp | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Consumer-to-Consumer (C2C) | |
| Nach Endverbrauchsbranche | E-Commerce und Einzelhandel |
| Lebensmittel und Getränke | |
| Gesundheitswesen und Pharmazeutika | |
| Unterhaltungselektronik | |
| Mode und Bekleidung | |
| Automobilteile | |
| Industrie und Fertigung | |
| Sonstige | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| Belgien | |
| Niederlande | |
| Polen | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Übriges Europa |
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die erwartete Wachstumsrate der Stadtlogistik in Europa?
Der europäische Stadtlogistikmarkt soll von 2026 bis 2031 mit einem CAGR von 6,47 % wachsen und bis 2031 einen Wert von 760,52 Milliarden USD erreichen.
Welcher Dienst wächst am schnellsten in der europäischen Stadtlieferung?
Reverse-Logistics-Dienstleistungen sollen bis 2031 mit einem CAGR von 8,39 % expandieren, unterstützt durch Rückgewinnungs- und Recommerce-Anforderungen.
Warum sind Nullemissionszonen für Stadtlieferungen wichtig?
Sie verpflichten Betreiber, Flotten zu ersetzen oder anzupassen, und Elektrotransporter machten in der ersten Hälfte des Jahres 2025 78 % der Neuzulassungen in niederländischen ZEZ-Gemeinden aus.
Welche Kundengruppe expandiert am schnellsten für Paketspediteure?
C2C soll bis 2031 mit einem CAGR von 9,33 % wachsen, da Online-Wiederverkaufsplattformen die Paketströme erhöhen.
Welches Land soll bis 2031 am schnellsten expandieren?
Polen soll mit einem CAGR von 7,94 % wachsen, unterstützt durch die Verbreitung von E-Commerce und Investitionen in die Logistikinfrastruktur.
Wie konkurrieren führende Betreiber bei der europäischen Stadtlieferung?
Führende Betreiber erweitern Schließfachnetzwerke, elektrifizieren Flotten und nutzen operative Daten zur Verbesserung der Routenplanung und lokalen Lieferleistung.