
Tamaño y Participación del Mercado de Logística Urbana en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
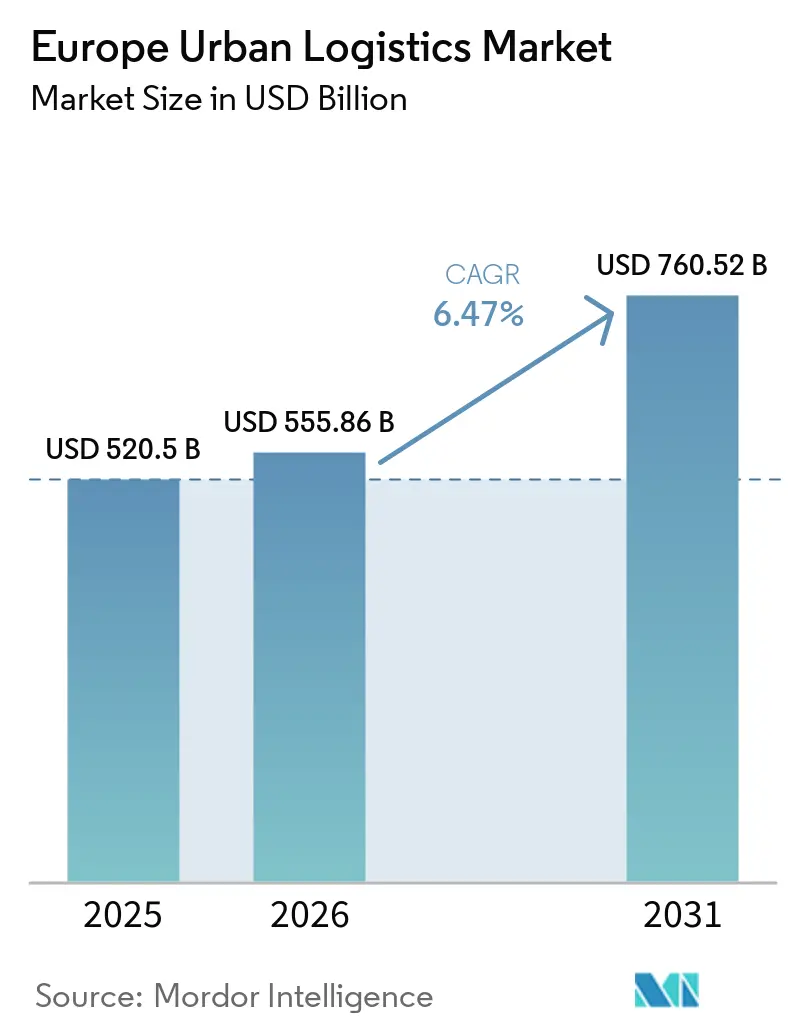
| Tamaño del mercado en el año base (2025) | 520.5 Mil millones de dólares |
| Tamaño del Mercado (2026) | 555.86 Mil millones de dólares |
| Tamaño del Mercado (2031) | 760.52 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.47 % |
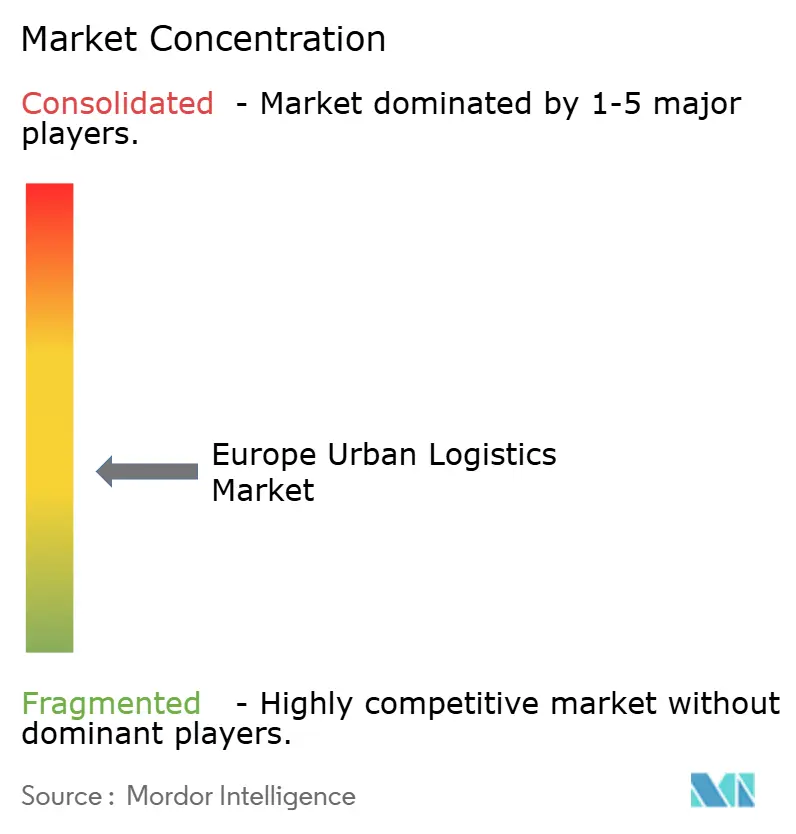
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Logística Urbana en Europa por Mordor Intelligence
El tamaño del mercado de logística urbana en Europa fue valorado en 520,50 mil millones de USD en 2025 y se estima que crecerá desde 555,86 mil millones de USD en 2026 hasta alcanzar 760,52 mil millones de USD en 2031, a una CAGR del 6,47% durante el período de pronóstico (2026-2031).
El mercado de logística urbana en Europa está siendo reconfigurado a medida que los volúmenes de paquetes se concentran en ciudades densas y las expectativas de entrega se acortan. El comercio electrónico, la distribución directa de medicamentos al paciente y los servicios de comercio rápido están aumentando la necesidad de mantener el inventario más cerca de los consumidores. Este cambio favorece los microcentros de distribución, los casilleros de paquetes y las rutas de entrega coordinadas frente a los despachos desde depósitos lejanos. La presión competitiva también está aumentando a medida que las plataformas buscan ofrecer entregas más rápidas en Londres, París y Berlín. La escasez de conductores cualificados y las normas de acceso más estrictas a las ciudades están incrementando el valor de las redes densas, las flotas conformes y la capacidad operativa local fiable.
Conclusiones Clave del Informe
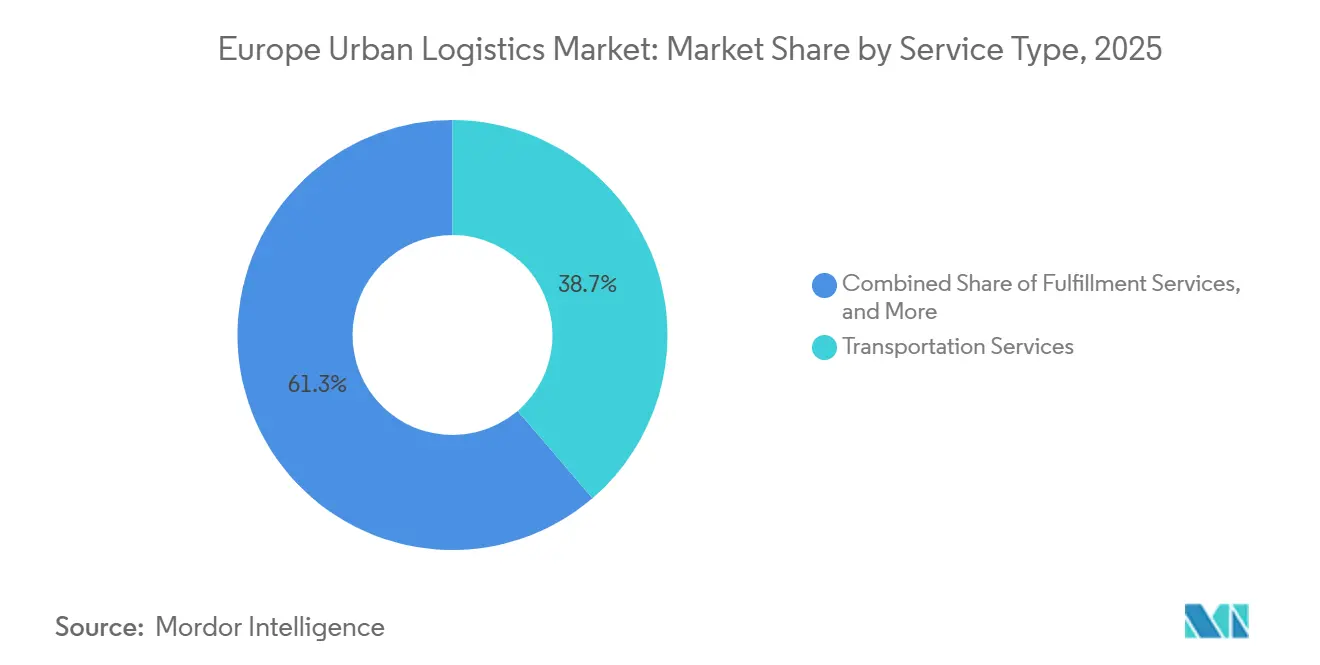
- Por tipo de servicio, los servicios de transporte representaron el 38,71% de la participación del mercado de logística urbana en Europa en 2025, mientras que se prevé que el segmento de servicios de logística inversa crezca a una CAGR del 8,39% hasta 2031.
- Por velocidad de entrega, la entrega estándar representó el 76,90% del tamaño del mercado de logística urbana en Europa en 2025, mientras que se prevé que el segmento de entrega instantánea y en el mismo día crezca a una CAGR del 7,56% hasta 2031.
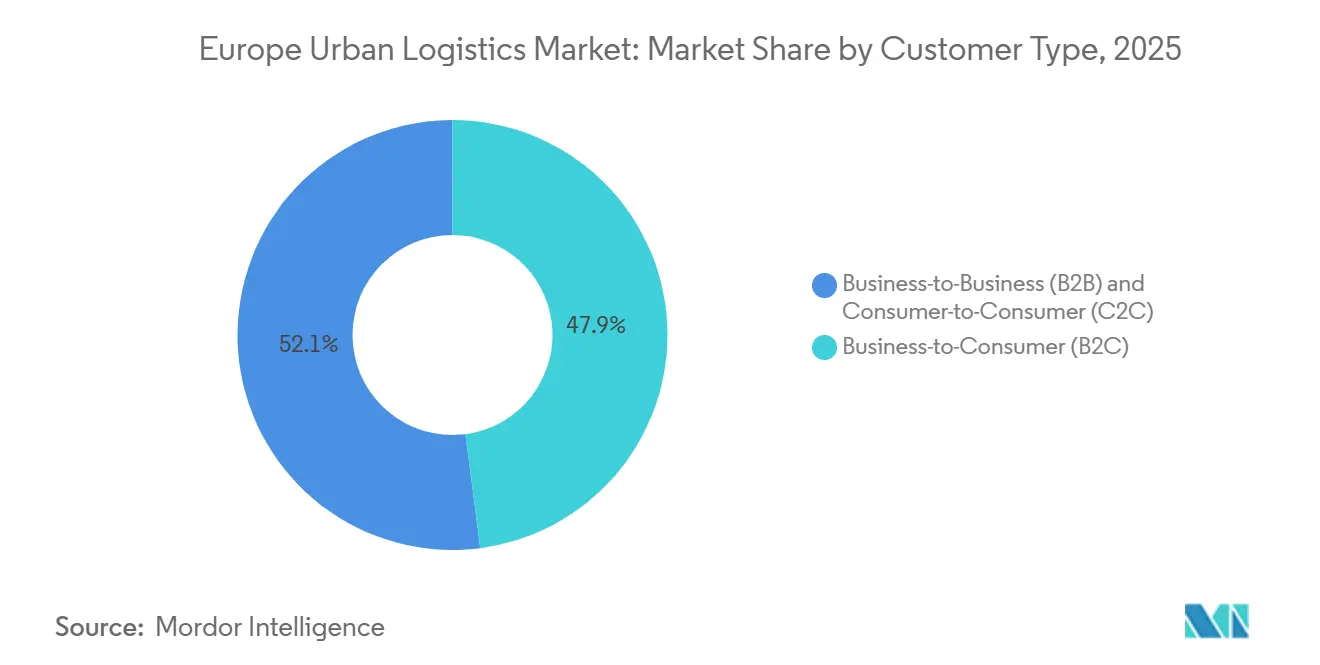
- Por tipo de cliente, B2C representó el 47,94% de la participación del mercado de logística urbana en Europa en 2025, mientras que se prevé que C2C crezca a una CAGR del 9,33% hasta 2031.
- Por industria de uso final, el comercio electrónico y minorista representó el 34,13% del tamaño del mercado de logística urbana en Europa en 2025, mientras que se prevé que el segmento de salud y productos farmacéuticos crezca a una CAGR del 9,10% hasta 2031.
- Por geografía, Alemania representó el 27,47% en 2025, mientras que se prevé que Polonia crezca a una CAGR del 7,94% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Logística Urbana en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Densidad de Cumplimiento del Comercio Electrónico | +2.0% | Global, concentrado en Alemania, Reino Unido, Francia, Países Bajos, Bélgica, Polonia | Corto plazo (≤ 2 años) |
| Expansión de Redes de Casilleros de Paquetes y Puntos de Recogida y Entrega | +0.9% | Alemania, Polonia, Francia, países nórdicos, Reino Unido | Mediano plazo (2-4 años) |
| Demanda de Entrega en el Mismo Día y Comercio Rápido | +1.3% | Londres, París, Berlín, Ámsterdam, Madrid | Corto plazo (≤ 2 años) |
| Transición de Flotas hacia Zonas de Cero Emisiones | +0.5% | Países Bajos, Alemania, Francia, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| Activos Comerciales y de Estacionamiento Vacantes para Microcentros de Distribución | +0.6% | Londres, Berlín, Múnich, París | Mediano plazo (2-4 años) |
| Optimización de Rutas y Tiempo en Acera Habilitada por Inteligencia Artificial | +0.7% | Paneuropeo, con ganancias tempranas en corredores metropolitanos densos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Densidad de Cumplimiento del Comercio Electrónico
La densidad del comercio electrónico es un impulsor central del mercado de logística urbana europeo porque aumenta el número de entregas que pueden atenderse desde cada ruta urbana. Una mayor actividad de venta minorista en línea también reduce la ventana de entrega que los compradores y comerciantes consideran aceptable. Los operadores están, por tanto, acercando el inventario a los consumidores en lugar de añadir capacidad a las rutas desde ubicaciones periféricas. El lanzamiento en marzo de 2026 de la plataforma Joybuy de JD.com en 6 mercados europeos ofreció entrega en el mismo día a más de 15 millones de hogares en Londres, París y Berlín[1]Reuters, "JD.com lanza Joybuy en Europa, apuntando a Amazon", 16 de marzo de 2026, https://www.reuters.com/business/retail-consumer/jdcom-launches-joybuy-europe-targeting-amazon-2026-03-16/, reuters.com. Este modelo de servicio eleva el estándar competitivo para los transportistas establecidos y sus relaciones con los remitentes. Las operaciones locales densas pueden reducir el costo por entrega, lo que hace que los sitios adyacentes a las ciudades sean más importantes para el mercado de logística urbana en Europa.
Demanda de Entrega en el Mismo Día y Comercio Rápido
El comercio rápido se está expandiendo por las ciudades de Europa Occidental a medida que los consumidores esperan ventanas de entrega cortas para más categorías de compra. Flink operaba 160 centros de cumplimiento en Alemania y los Países Bajos, con un valor medio de cesta superior a 45,0 EUR (52,9 USD), cuando recaudó 100,0 millones de USD en marzo de 2026[2]Tech.eu, "Flink obtiene 100 millones de USD para avanzar en su expansión dirigida." 3 de marzo de 2026. https://tech.eu/2026/03/03/flink-lands-100m-to-advance-targeted-expansion, Tech.eu.. El enfoque de expansión dirigida de la empresa demostró que las operaciones densas y la selección disciplinada de centros seguían siendo importantes para la rentabilidad. El mercado de logística urbana europeo necesita, por tanto, sitios más pequeños que puedan colocar el inventario cerca de la demanda, incluso cuando esos sitios no se ajustan a la economía tradicional de los almacenes. Las expectativas de entrega en el mismo día se están extendiendo desde la alimentación hasta la moda, la electrónica de consumo y la salud. Esto amplía la base de clientes para los operadores que pueden gestionar diferentes tipos de paquetes a través de una red local.
Transición de Flotas hacia Zonas de Cero Emisiones
Los requisitos de las zonas de cero emisiones están impulsando un importante ciclo de inversión en flotas y carga en el mercado de logística urbana europeo. Los Países Bajos aplicaron su despliegue ZEZ-F a 18 ciudades, incluidas Ámsterdam, Róterdam y Utrecht, desde enero de 2025. Las furgonetas eléctricas de batería representaron el 78% de las nuevas matriculaciones de furgonetas en los municipios ZEZ durante el primer semestre de 2025, en comparación con el 11% en el primer semestre del año anterior[3]Consejo Internacional sobre Transporte Limpio, "Zonas de Cero Emisiones: El camino de los Países Bajos hacia un transporte de mercancías urbano más limpio", Consejo Internacional sobre Transporte Limpio, theicct.org. El patrón dirige el gasto hacia vehículos eléctricos más pequeños y la carga en depósito, lo que favorece a los operadores con sitios urbanos establecidos. Más de 320 zonas de bajas emisiones y cero emisiones estaban activas o planificadas en toda Europa, mientras que la acción de la UE sobre las flotas corporativas apoyaba la misma dirección. Los operadores que retrasen la renovación de la flota podrían perder acceso a los corredores urbanos más densos a medida que aumente la demanda.
Optimización de Rutas Zonales y Tiempo en Acera Habilitada por Inteligencia Artificial
La inteligencia artificial está pasando de los ensayos de planificación de rutas a las operaciones de entrega urbana del día a día. Un estudio de 2025 publicado en Scientific Reports encontró que un marco de enrutamiento dinámico asistido por inteligencia artificial redujo los costos operativos totales en un 24,3% en un escenario de entrega urbana realista. El mismo estudio elevó el rendimiento de entrega a tiempo al 92,8% al permitir que las rutas respondieran al tráfico y a las condiciones de acceso cambiantes[4]Scientific Reports, "Optimización de la eficiencia de la entrega de última milla urbana mediante heurísticas dinámicas de enrutamiento de vehículos y análisis del flujo de tráfico", Scientific Reports, nature.com. En el mercado de logística urbana en Europa, esta capacidad puede ayudar a los operadores a atender corredores densos sin añadir vehículos. Los ensayos de reserva digital de espacios en acera en Berlín y Padua también muestran que el acceso a las zonas de carga se está convirtiendo en un insumo operativo más que en una simple cuestión de programación. Una mejor información a nivel de parada puede reducir las entregas fallidas, los costos de reentrega y el tiempo de permanencia de los vehículos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Conductores e Inflación Salarial | -1.2% | Paneuropeo, más agudo en Alemania, Países Bajos, Reino Unido, Polonia | Corto plazo (≤ 2 años) |
| Restricciones de Acceso Urbano y Costos de Cumplimiento | -0.9% | Países Bajos, Alemania, Francia, Reino Unido, países nórdicos | Mediano plazo (2-4 años) |
| Escasez de Bienes Raíces Logísticos en el Centro de la Ciudad | -0.7% | Londres, París, Ámsterdam, Berlín, Milán | Largo plazo (≥ 4 años) |
| Normativas Fragmentadas sobre Aceras y Zonas de Cero Emisiones | -0.5% | Alemania, Francia, Bélgica, Países Bajos, Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Conductores e Inflación Salarial
Una fuerza laboral limitada sigue siendo una restricción estructural para el mercado de logística urbana europeo, incluso cuando la demanda de flete se debilita. El Servicio de Investigación del Parlamento Europeo identificó las condiciones de la fuerza laboral del transporte por carretera como un problema político y laboral continuo en toda Europa. La presión salarial creciente puede ser especialmente difícil para los transportistas más pequeños que dependen de mano de obra local flexible. Los operadores más pequeños también enfrentan los costos de sustitución de vehículos eléctricos y la certificación de cumplimiento al mismo tiempo. Estas presiones pueden reducir su capacidad para competir por contratos en el centro de la ciudad. Las redes de mayor escala con más recursos pueden ganar una posición más sólida a medida que la disponibilidad de mano de obra siga siendo limitada.
Restricciones de Acceso Urbano y Costos de Cumplimiento
Las restricciones de acceso a las ciudades generan costos desiguales para el mercado de logística urbana europeo porque los transportistas no parten de la misma antigüedad de flota ni capacidad financiera. Los operadores que atienden varios países deben rastrear diferentes límites de zonas, normas de vehículos, fechas de aplicación y permisos locales. La administración del cumplimiento puede seguir siendo exigente incluso cuando un transportista opera a escala. Los cambios de ruta alrededor de las áreas restringidas pueden añadir distancia por entrega en los corredores de entrega más valiosos. La escasez de sitios en el centro de la ciudad también dificulta la reubicación del inventario más cerca de la demanda. Las normativas fragmentadas sobre aceras y zonas de cero emisiones añaden otra capa de planificación para los transportistas que atienden múltiples ciudades.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Servicios de Transporte Lideran Mientras la Logística Inversa Gana Terreno
Los servicios de transporte representaron el 38,71% del tamaño del mercado de logística urbana en Europa por tipo de servicio en 2025. Las operaciones de transporte de larga distancia, furgonetas de última milla y redes de mensajería siguieron siendo la base operativa de la entrega urbana de paquetes. La escala de los flujos de paquetes rutinarios en las ciudades respaldó la posición de volumen del segmento. Sin embargo, los márgenes enfrentaron presión por los costos laborales, los requisitos de cumplimiento de vehículos y la necesidad de mayor densidad de rutas. El despacho consolidado desde microcentros de distribución puede mejorar la economía de la entrega local en comparación con las operaciones de un solo tramo desde instalaciones lejanas. Los servicios de cumplimiento se volvieron más importantes a medida que los minoristas y operadores de alimentación trasladaron las operaciones de preparación y empaque a sitios en el núcleo urbano de menos de 4.000 m².
Se prevé que los servicios de logística inversa se expandan a una CAGR del 8,39% hasta 2031, la tasa más rápida entre los tipos de servicio. Los marcos de responsabilidad ampliada del productor y el Reglamento de Ecodiseño para Productos Sostenibles están aumentando la necesidad de procesos de recuperación documentados en electrónica, textiles y embalajes. Las obligaciones obligatorias de recogida de textiles en Francia durante 2025 y los objetivos más estrictos de recogida de envases plásticos en Alemania añadieron actividades de recogida, clasificación y recomercio dentro de las ciudades. La industria de logística urbana en Europa puede apoyar estos flujos a través del procesamiento de devoluciones en centros locales. La capacidad de devoluciones multioperador puede atender tanto las necesidades de cumplimiento como la recuperación de valor del recomercio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Velocidad de Entrega: La Entrega Estándar Lidera Mientras los Servicios Instantáneos se Expanden
La entrega estándar representó el 76,90% de la participación del mercado de logística urbana en Europa en 2025. Su escala hizo que la densidad de rutas, las tasas de entrega y el costo por kilómetro fueran medidas operativas importantes que pueden afectar los ingresos en grandes volúmenes de entrega. La entrega al día siguiente mantuvo un papel importante en los envíos B2B y los pedidos de consumidores sensibles al tiempo. Puede exigir una prima de servicio sin las demandas de infraestructura completas de la entrega instantánea. La entrega programada también siguió siendo relevante para los servicios de venta minorista y alimentación por suscripción, donde la fiabilidad era más importante que la velocidad.
Se prevé que la entrega instantánea y en el mismo día se expanda a una CAGR del 7,56% hasta 2031. La competencia entre plataformas y la experiencia del consumidor con la entrega rápida de comestibles están apoyando este crecimiento en las ciudades densas. Este nivel de entrega se beneficia de los microcentros de distribución, los sistemas de enrutamiento y las bicicletas de carga eléctricas que también pueden apoyar la entrega estándar. La Alianza de Microcentros Urbanos en Londres apuntó a más de 1 millón de entregas de paquetes ecológicos en 2026 desde sitios de estacionamiento reutilizados y arcos ferroviarios. La inversión en infraestructura de nivel de velocidad puede mejorar tanto las operaciones de entrega premium como las estándar cuando los volúmenes se concentran en áreas urbanas.
Por Tipo de Cliente: B2C Lidera Mientras C2C Añade Flujos de Recomercio
B2C representó el 47,94% de la participación del mercado de logística urbana en Europa por tipo de cliente en 2025. Siguió siendo la principal fuente de volumen para los transportistas de paquetes, las plataformas de última milla y las redes de casilleros fuera del hogar. Los eventos promocionales y los ciclos minoristas estacionales generaron cambios materiales en los volúmenes de entrega, lo que favoreció la capacidad flexible y los modelos de entrega con soporte de casilleros. B2B mantuvo un papel estable en salud, piezas de automóviles y componentes industriales. Los acuerdos de servicio y los requisitos de trazabilidad pueden apoyar contratos de entrega urbana premium en esas categorías.
Se prevé que C2C crezca a una CAGR del 9,33% hasta 2031, la tasa más alta entre los tipos de clientes. Las plataformas de recomercio están integrando la logística más estrechamente en sus modelos de experiencia del cliente y retención. DHL informó que el 57% de los consumidores europeos vendía regularmente a través de mercados en línea en 2026, mientras que la cifra alcanzó el 67% en Alemania y los Países Bajos. Estos paquetes son generalmente más pequeños y se alinean bien con los casilleros y los puntos de recogida. Los transportistas pueden utilizar la misma red física para los envíos C2C, los paquetes B2C salientes y las devoluciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Uso Final: El Comercio Minorista Lidera Mientras la Salud y los Productos Farmacéuticos Avanzan
El comercio electrónico y minorista representó el 34,13% del tamaño del mercado de logística urbana en Europa por industria de uso final en 2025. La categoría incluía bienes de consumo masivo, entrega de comestibles en el mismo día y moda de alto valor con diferentes velocidades de entrega y necesidades de devolución. Los transportistas, por tanto, necesitaban operar varios niveles de servicio local. Los alimentos y bebidas formaron el segundo grupo de demanda más grande a medida que crecían la alimentación en línea y el comercio rápido. La electrónica de consumo, la moda y la indumentaria también generaron volúmenes de paquetes de alto valor y una actividad de devoluciones sustancial, lo que hizo que la capacidad de logística inversa fuera importante para atender a estos clientes de manera competitiva.
Se prevé que el segmento de salud y productos farmacéuticos crezca a una CAGR del 9,10% hasta 2031. La entrega directa de medicamentos al paciente y las necesidades más estrictas de cadena de frío están aumentando el papel de las operaciones locales especializadas. La decisión de la Agencia Europea de Medicamentos en 2025 permitió que Wegovy se transportara a temperaturas de hasta 30 °C durante 48 horas durante la distribución de última milla, ampliando el rango de vehículos elegibles y reduciendo algunos requisitos de cadena de frío. Gordon Delivery amplió su asociación de entrega a domicilio con cadena de frío con Apotea en julio de 2026 para llegar a 9,5 millones de personas en Suecia. Las piezas de automóviles y los sectores industrial y de manufactura continuaron proporcionando requisitos de entrega B2B predecibles.
Análisis Geográfico
Alemania representó el 27,47% del tamaño del mercado de logística urbana en Europa por país en 2025. Su posición reflejó ciudades densas, una gran base de comercio electrónico y manufactura, y una infraestructura establecida de transportistas y logística de terceros. El mercado de logística urbana en Europa enfrentó presión de demanda y oferta en Alemania a medida que los transportistas atendían altos volúmenes de paquetes bajo expectativas de acceso más estrictas. Las zonas de cero emisiones en ciudades como Berlín, Hamburgo y Múnich estaban avanzando en las necesidades de inversión en vehículos y reforzando la importancia de las flotas conformes y la capacidad operativa local.
El Reino Unido ocupó la segunda posición por país, respaldado por un sector competitivo de última milla e inversión sostenida en microcentros de distribución en Londres. Las ubicaciones logísticas en terrenos industriales abandonados y subterráneos en Londres siguieron siendo relevantes donde la proximidad a los clientes justificaba los mayores costos de alquiler. Francia, Italia, España, Bélgica y los Países Bajos eran entornos maduros de entrega urbana con diferentes condiciones regulatorias e infraestructurales. Milán, Roma, Madrid y Barcelona atrajeron interés en activos logísticos a medida que las restricciones de oferta aumentaban la presión sobre los alquileres. Los Países Bajos mostraron el rápido efecto de las zonas de cero emisiones en la sustitución de furgonetas y el valor de combinar sitios locales con operaciones de flotas eléctricas.
Se prevé que Polonia crezca a una CAGR del 7,94% hasta 2031, la tasa de crecimiento por país más rápida en el mercado de logística urbana en Europa. El creciente uso del comercio electrónico, el aumento de los ingresos de los hogares y un papel más importante en las redes de transportistas europeos respaldaron esta perspectiva. El desarrollo de la logística urbana en Cracovia reflejó el creciente papel de las instalaciones especializadas en el país, incluidos los sitios que apoyan el posicionamiento de inventario local para los operadores de entrega. La automatización planificada y los sistemas de construcción de bajas emisiones también reflejaron la infraestructura necesaria para apoyar la entrega en el mismo día y al día siguiente. Los países nórdicos mantuvieron altos volúmenes de paquetes per cápita y exigentes estándares de entrega, con los casilleros como la preferencia de entrega al consumidor líder en Finlandia.
Panorama Competitivo
El mercado de logística urbana en Europa siguió siendo moderadamente fragmentado, con transportistas paneuropeos, operadores postales nacionales, proveedores especializados y plataformas habilitadas por tecnología compitiendo en redes de entrega urbana. Los transportistas más grandes ocupaban posiciones importantes en infraestructura de paquetes y puntos de entrega fuera del hogar, mientras que los especialistas atendían ciudades individuales y nichos operativos. La densidad de la red y la capacidad de cumplir con las normas de acceso son bases clave de la competencia. Geopost alcanzó 140.000 puntos fuera del hogar en 28 países europeos, incluidas 100.000 tiendas de paquetes y 40.000 casilleros. Sus volúmenes fuera del hogar aumentaron un 26%, mientras que el 46% de los compradores en línea europeos habituales prefirieron la entrega fuera del hogar.
Los transportistas están combinando la expansión de casilleros con la electrificación de flotas para fortalecer sus redes locales. GXO también se está enfocando en la inteligencia operativa más que solo en la escala de la red. Se esperaba que GXO IQ operara en 50 instalaciones logísticas para finales de 2026, junto con ensayos de vehículos autónomos de manejo de materiales impulsados por inteligencia artificial en instalaciones europeas.
La competencia en ciudades secundarias más pequeñas de Europa del Este y del Sur siguió siendo menos desarrollada que en las principales áreas metropolitanas de Europa Occidental. La densidad de casilleros, la capacidad de entrega en el mismo día y los servicios de cadena de frío de grado farmacéutico seguían siendo limitados en muchas de esas ubicaciones. Esto creó espacio para la consolidación y nuevos sitios donde los operadores aceptaban períodos de recuperación de la inversión más largos. Amazon Logistics Europe, Evri y XPO Logistics Europe son adiciones relevantes para la cobertura de la última milla urbana, casilleros, logística por contrato y actividad B2B. Sus roles amplían la comparación entre operaciones vinculadas a minoristas, redes nacionales de paquetes y logística por contrato. El mercado de logística urbana en Europa tiene espacio tanto para transportistas de gran escala como para especialistas locales, aunque las exigencias de capital y cumplimiento favorecen a las redes con más recursos.
Líderes de la Industria de Logística Urbana en Europa
-
DHL Group
-
GeoPost SA
-
GLS Group
-
United Parcel Service, Inc.
-
FedEx Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: DHL Group anunció un plan de inversión de 160 millones de EUR (188,21 millones de USD) para su infraestructura logística en Francia de 2026 a 2027, que abarca expansiones de almacenes en el sur de París, Orléans y Lyon, y la electrificación acelerada de la flota en sus divisiones de Cadena de Suministro, Flete y Reenvío Global.
- Marzo de 2026: GXO Logistics desplegó su primer camión industrial autónomo impulsado por inteligencia artificial, con tecnología de Inteligencia Artificial Física de KION basada en NVIDIA, en su instalación en Épinoy, Francia, uno de los primeros despliegues en vivo de manejo de materiales nativo de inteligencia artificial en un sitio de logística urbana europea de alto volumen.
- Marzo de 2026: DACHSER logró entregas libres de emisiones en 25 ciudades europeas de 10 países, operando 60 vehículos eléctricos y 13 bicicletas de carga a través de su programa de Entrega Libre de Emisiones. La red, que incluye Londres, París, Berlín, Ámsterdam, Copenhague, Estocolmo, Madrid y Varsovia, ha duplicado su número de ciudades en los últimos tres años.
- Febrero de 2026: GLS duplicó su red europea de puntos fuera del hogar de 70.000 a 130.000 ubicaciones, incluido el despliegue de casilleros en el sur de Europa en Italia, España y Portugal a través de una asociación con Keba. La empresa apunta a 30.000 casilleros de paquetes propios para 2030, mientras amplía los puntos de acceso compartidos entre transportistas en Alemania, la República Checa y los Países Bajos.


Alcance del Informe del Mercado de Logística Urbana en Europa
| Servicios de Transporte |
| Servicios de Almacenamiento y Almacenaje Urbano |
| Servicios de Cumplimiento |
| Servicios de Logística Inversa |
| Servicios de Logística de Valor Añadido |
| Entrega Instantánea y en el Mismo Día |
| Entrega al Día Siguiente |
| Entrega Programada |
| Entrega Estándar |
| Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) |
| Consumidor a Consumidor (C2C) |
| Comercio Electrónico y Minorista |
| Alimentos y Bebidas |
| Salud y Productos Farmacéuticos |
| Electrónica de Consumo |
| Moda e Indumentaria |
| Piezas de Automóviles |
| Industrial y Manufactura |
| Otros |
| Reino Unido |
| Alemania |
| Francia |
| España |
| Italia |
| Bélgica |
| Países Bajos |
| Polonia |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) |
| Resto de Europa |
| Por Tipo de Servicio | Servicios de Transporte |
| Servicios de Almacenamiento y Almacenaje Urbano | |
| Servicios de Cumplimiento | |
| Servicios de Logística Inversa | |
| Servicios de Logística de Valor Añadido | |
| Por Velocidad de Entrega | Entrega Instantánea y en el Mismo Día |
| Entrega al Día Siguiente | |
| Entrega Programada | |
| Entrega Estándar | |
| Por Tipo de Cliente | Empresa a Empresa (B2B) |
| Empresa a Consumidor (B2C) | |
| Consumidor a Consumidor (C2C) | |
| Por Industria de Uso Final | Comercio Electrónico y Minorista |
| Alimentos y Bebidas | |
| Salud y Productos Farmacéuticos | |
| Electrónica de Consumo | |
| Moda e Indumentaria | |
| Piezas de Automóviles | |
| Industrial y Manufactura | |
| Otros | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| Bélgica | |
| Países Bajos | |
| Polonia | |
| PAÍSES NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento esperada para la logística urbana en Europa?
Se prevé que el mercado de logística urbana en Europa crezca a una CAGR del 6,47% de 2026 a 2031 y alcance 760,52 mil millones de USD en 2031.
¿Qué servicio está creciendo más rápido en la entrega urbana europea?
Se prevé que los servicios de logística inversa se expandan a una CAGR del 8,39% hasta 2031, respaldados por los requisitos de recuperación y recomercio.
¿Por qué son importantes las zonas de cero emisiones para las entregas en la ciudad?
Requieren que los operadores reemplacen o adapten sus flotas, y las furgonetas eléctricas representaron el 78% de las nuevas matriculaciones en los municipios ZEZ neerlandeses en el primer semestre de 2025.
¿Qué grupo de clientes se está expandiendo más rápido para los transportistas de paquetes?
Se prevé que C2C crezca a una CAGR del 9,33% hasta 2031 a medida que las plataformas de reventa en línea aumentan los flujos de paquetes.
¿Qué país se espera que se expanda más rápido hasta 2031?
Se prevé que Polonia crezca a una CAGR del 7,94%, respaldada por la adopción del comercio electrónico y las inversiones en infraestructura logística.
¿Cómo compiten los operadores líderes en la entrega urbana europea?
Los operadores líderes están expandiendo las redes de casilleros, electrificando las flotas y utilizando datos operativos para mejorar el enrutamiento y el rendimiento de la entrega local.
Última actualización de la página el:



