
Tamanho e Participação do Mercado de Equipamentos para Fabricação de Pneus na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 0.96 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.22 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.75 % |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Equipamentos para Fabricação de Pneus na Europa por Mordor Intelligence
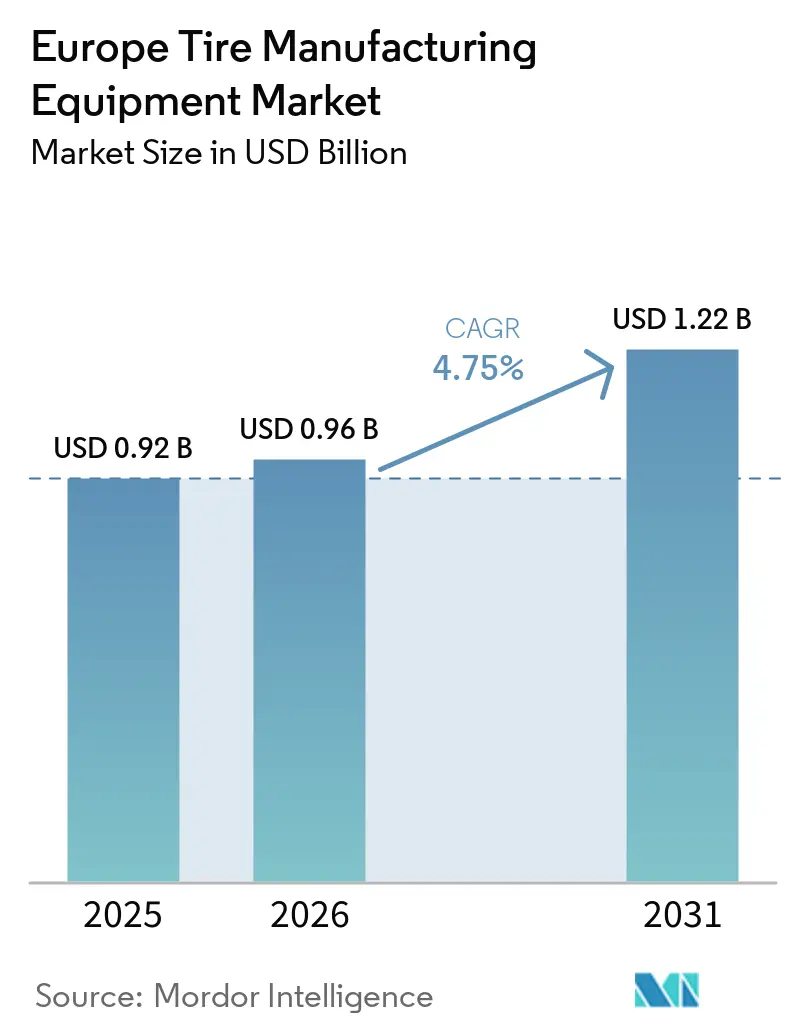
Espera-se que o tamanho do mercado europeu de equipamentos para fabricação de pneus aumente de 0,92 bilhões de USD em 2025 para 0,96 bilhões de USD em 2026 e atinja 1,22 bilhões de USD até 2031, crescendo a um CAGR de 4,75% no período de 2026 a 2031. Os maquinários da área de construção lideraram os gastos em 2025, mas a transição para prensas de cura elétricas e linhas de inspeção automatizadas está redirecionando os orçamentos para a parte final da cadeia. As ferramentas para pneus radiais capturam agora quase todos os novos pedidos, pois a construção diagonal desapareceu em grande parte dos segmentos de veículos de passeio e comerciais europeus. Os fornecedores estão atualizando os misturadores para lidar com compostos de veículos elétricos com maior teor de sílica, enquanto as plantas na Alemanha, Espanha e Romênia correm para cumprir os limites de partículas de pneus da Euro 7. Os mandatos de economia circular também estão remodelando os planos de capital, à medida que os circuitos de negro de fumo recuperado retornam para novos compostos.
Principais Conclusões do Relatório
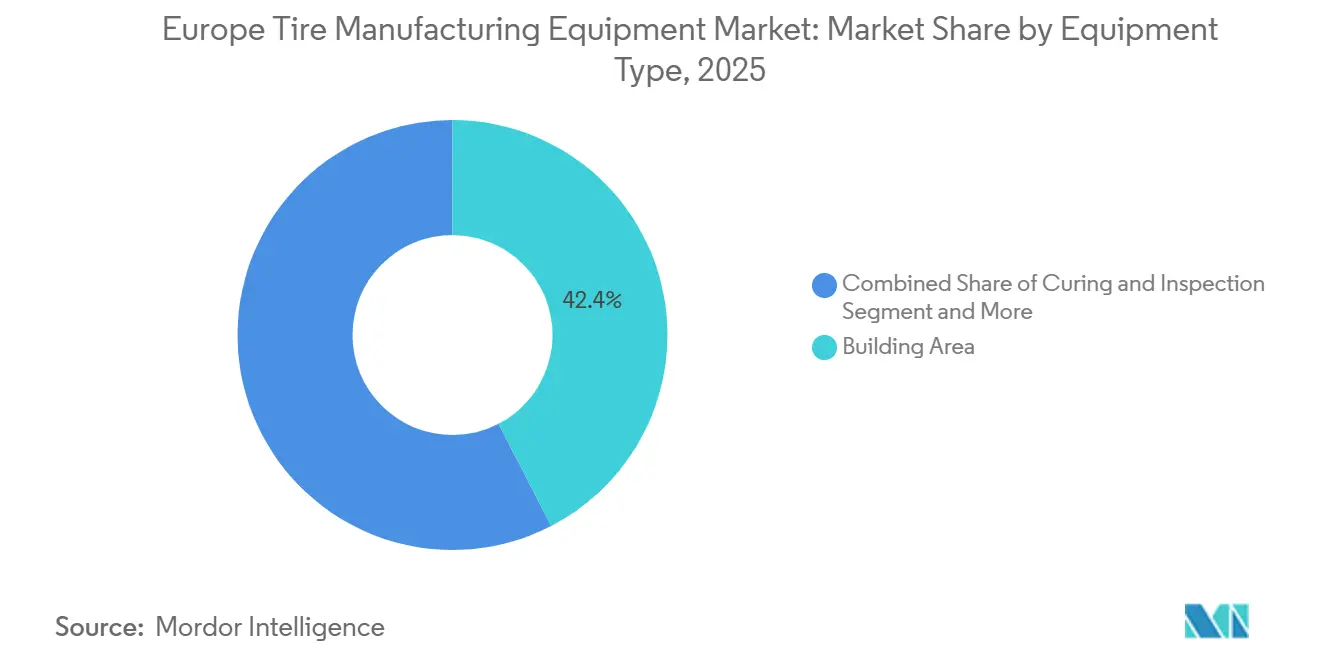
- Por tipo de equipamento, os maquinários da área de construção detinham 42,35% da participação do mercado europeu de equipamentos para fabricação de pneus em 2025, enquanto as linhas de Cura e Inspeção devem se expandir a um CAGR de 9,33% até 2031.
- Por design de pneu, os maquinários radiais responderam por 89,04% do tamanho do mercado europeu de equipamentos para fabricação de pneus em 2025 e devem crescer a um CAGR de 5,45% até 2031.
- Por tipo de veículo, as linhas para veículos de passeio comandaram 49,12% da receita em 2025 e avançam a um CAGR de 8,74% impulsionadas pelos encaixes de aro grande para veículos elétricos.
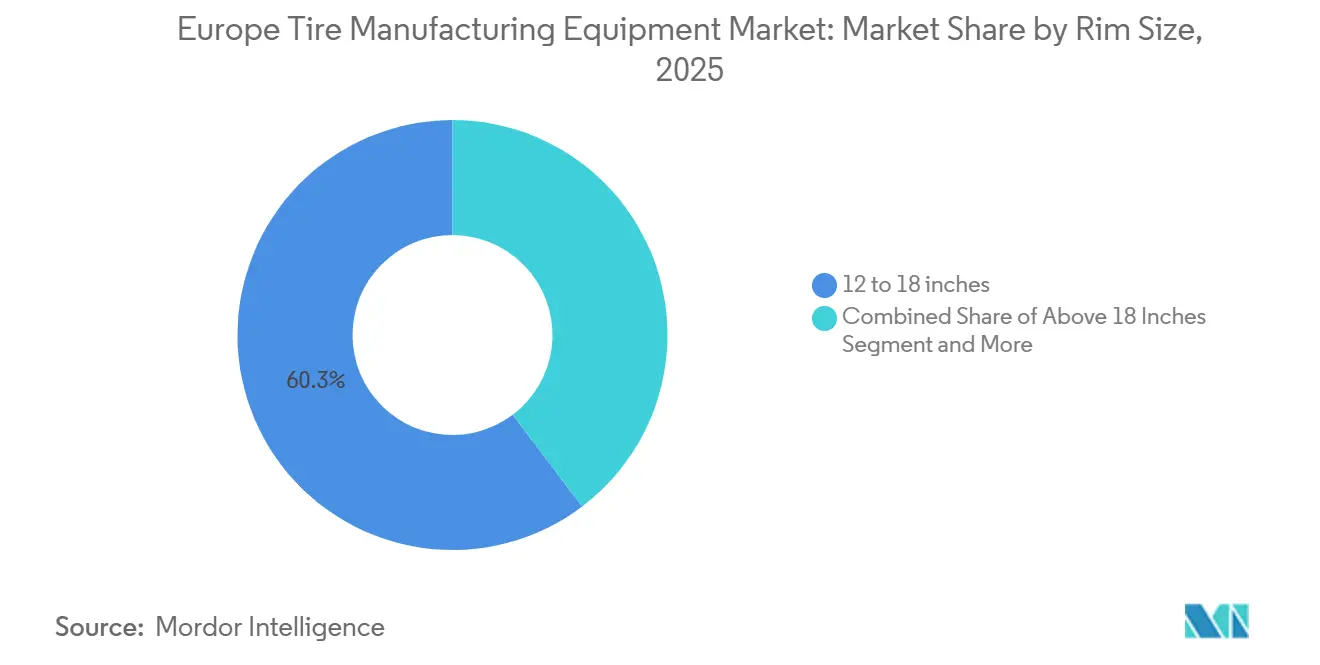
- Por tamanho de aro, as ferramentas de 12 a 18 polegadas lideraram com 60,33% de participação em 2025, mas acima de 18 polegadas é o segmento de crescimento mais rápido, a um CAGR de 6,86%, à medida que SUVs e veículos elétricos padronizam rodas maiores.
- Por usuário final, os OEMs capturaram 64,26% de participação em 2025 e devem avançar a um CAGR de 6,42% até 2031.
- Por país, a Alemanha controlou 24,13% dos gastos de 2025, enquanto o restante da Europa é o cluster de crescimento mais rápido, a um CAGR de 5,96%, à medida que a nova capacidade migra para o leste.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Equipamentos para Fabricação de Pneus na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento nos Compostos Radiais de Alta Sílica | +1.0% | Alemanha, França, Espanha, Polônia, Romênia | Médio prazo (2 a 4 anos) |
| Expansões de Capacidade dos Fabricantes de Pneus | +1.0% | Espanha, Romênia, República Tcheca e Polônia | Curto prazo (≤2 anos) |
| Retrofits de Fábrica Inteligente e Indústria 4.0 | +0.8% | Alemanha, França, Países Baixos e Espanha | Médio prazo (2 a 4 anos) |
| Limites de Partículas de Pneus da Euro 7 | +0.7% | Em toda a UE, mais intensamente na Alemanha, França e Itália | Curto prazo (≤2 anos) |
| Migração para Prensas de Alta Eficiência Energética | +0.5% | Alemanha, França, Itália, Hungria | Médio prazo (2 a 4 anos) |
| Regulamentos de Economia Circular da UE | +0.4% | Países Baixos, Alemanha, França, Itália | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
O Aumento Impulsionado por Veículos Elétricos em Compostos Radiais de Alto Teor de Sílica Demanda Linhas Avançadas de Mistura e Extrusão
Os misturadores agora exigem maior cisalhamento para evitar queima, pois os pneus de veículos elétricos são mais pesados por eixo e incorporam sílica. O rotor 5THR da Kobelco aumenta a produtividade em 43%, permitindo que os OEMs cumpram os prazos de entrega de veículos elétricos sem misturadores adicionais [1]"Estudo de Produtividade do Rotor 5THR," HF Mixing Group, hf-mixing-group.com. Na planta Magnolia da Michelin, uma velocidade de parafuso controlada por inteligência artificial gerencia a aglomeração de sílica, alcançando uma taxa de extrusão eficiente. A instalação da Bridgestone em Burgos aumentou sua capacidade para tamanhos de aro grande para veículos elétricos, exigindo o uso de cabeças de extrusão mais largas. Os novos graus de sílica precipitada da Evonik, com tolerâncias de dispersão mais rígidas, tornaram o revestimento duro de rotores uma prática padrão. À medida que os fabricantes buscam melhores taxas de defeitos, a implementação de gêmeos digitais e algoritmos de manutenção preditiva melhorou significativamente o tempo de atividade.
Expansões de Capacidade dos Fabricantes de Pneus em Toda a Europa Impulsionam Novos Investimentos de Capital para Máquinas da Área de Construção
A Bridgestone, com um investimento significativo na Espanha, está prestes a ampliar sua capacidade de produção. Essa expansão exige o uso de tambores modulares e alimentadores de camadas com servo, permitindo transições rápidas de SKU. Enquanto isso, Apollo e Nokian estão aumentando a produção na Hungria e na Romênia, gerando um aumento na demanda por novas máquinas de construção até 2028. A tecnologia HF ONE da HF TireTech melhora a eficiência de troca e acomoda uma ampla gama de SKUs. O construtor de um estágio NPS da MESNAC oferece um ciclo rápido, perfeitamente adequado para necessidades de pequenos lotes. De acordo com o European Rubber Journal, foram anunciados investimentos de capital substanciais para 2025, com uma parcela significativa do orçamento alocada para equipamentos da área de construção.
Retrofits de Fábrica Inteligente e Indústria 4.0 para Produtividade e Rastreabilidade
Ao integrar CLPs de misturadores, construção de tambores e prensas de cura em um sistema de execução unificado para toda a planta, a Michelin alcançou economias operacionais significativas. A transformação da Indústria 4.0 da Bridgestone em Burgos obteve ganhos de eficiência notáveis por meio do monitoramento em tempo real do consumo de energia e dos tempos de ciclo. A integração do MES da Rockwell racionalizou os dados de lotes, tambores e prensas, levando a uma redução substancial nos tempos de troca. Na instalação de recapagem da Continental em Hanover, robôs autônomos melhoram a rastreabilidade em nível de lote transportando pneus verdes de forma contínua e atualizando automaticamente as etiquetas RFID. Os dados da ETRMA destacam esforços consideráveis de P&D de 2017 a 2023, com foco crescente em retrofits ciberfísicos, garantindo conformidade com as auditorias dos OEMs.
Os Limites de Partículas de Pneus da Euro 7 Aceleram a Adoção de Máquinas de Cura e Inspeção de Precisão
Sob as próximas regulamentações da Euro 7, são estabelecidos limites de abrasão, com penalidades impostas para cura irregular. Nos últimos anos, a Michelin instalou prensas elétricas avançadas em Nyíregyháza, que mantêm controle preciso de temperatura e utilizam aquecimento a nitrogênio para eficiência energética [2]"Michelin Eletrifica Prensas de Pneus na Hungria," Diplomacy & Trade, diplomacyandtrade.hu. A plataforma eCuring da HF TireTech reduz significativamente as emissões de CO₂ enquanto garante alta precisão de pressão. A Rigdon investiu em novas prensas com integração fotovoltaica para reduzir as despesas operacionais. Os sistemas de inspeção óptica e por raios X em tempo real da VMI identificam o desalinhamento da cinta antes da vulcanização, reduzindo significativamente o refugo e garantindo conformidade com os padrões da Euro 7. Além disso, estruturas de certificação, como a UN R117 e a Diretiva de Homologação de Tipo da UE, ressaltam a necessidade de inspeções automatizadas.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Preços de Borracha Natural e Petroquímicos | −0.5% | Agudo na Alemanha, França e Itália | Curto prazo (≤2 anos) |
| Investimento de Capital e Longos Horizontes de Retorno | −0.4% | Espanha, Itália, Portugal, Europa Oriental | Médio prazo (2 a 4 anos) |
| Escassez de Mão de Obra Qualificada para Manutenção | −0.3% | Eslováquia, Polônia, Romênia, República Tcheca | Longo prazo (≥4 anos) |
| Proibição de PFAS Gera Incerteza nas Especificações de Vedação de Equipamentos | −0.2% | Em toda a UE, mais intensamente na Alemanha e nos Países Baixos | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
A Volatilidade dos Preços da Borracha Natural e de Petroquímicos Atrasa as Compras de Equipamentos
Em 2024, os preços da borracha atingiram seus níveis mais altos em mais de uma década, com flutuações significativas no mercado à vista. Essa volatilidade apertou as margens dos fabricantes de pneus e interrompeu os pedidos de misturadores de alto valor. Enquanto isso, as matérias-primas sintéticas, acompanhando de perto os movimentos do petróleo bruto, introduziram incerteza adicional nos custos de insumos. Como resultado, a Sentury colocou em espera seu projeto greenfield na Espanha, reavaliando suas premissas. Além disso, muitas empresas de médio porte agora insistem em um período de preços estáveis antes de se comprometerem com novas linhas de produção. Dado que as matérias-primas representam uma parcela substancial dos custos dos pneus, qualquer aumento no risco de matéria-prima impacta diretamente os orçamentos de capital.
Alto Investimento e Longos Horizontes de Retorno Desestimulam Fabricantes Menores
Estabelecer uma linha completa de construção de pneus requer investimento significativo, com retornos esperados ao longo de um período prolongado. Consequentemente, plantas com capacidades de produção menores frequentemente recorrem a ativos recondicionados. As prensas individuais HF Curemaster TBR representam um desafio financeiro para muitos recapadores. Embora o crescente mercado secundário — evidenciado pela aquisição dos ativos da Continental em Aachen pela Pelmar — forneça acesso a equipamentos legados acessíveis, ele fica aquém dos padrões da Indústria 4.0. Além disso, os fechamentos previstos na Alemanha e nos Países Baixos em 2026 devem inundar o mercado com máquinas usadas, exercendo pressão descendente sobre os preços de novas linhas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: A Demanda se Desloca para Baixo em Direção à Cura de Precisão
As linhas de Cura e Inspeção devem superar todas as outras categorias a um CAGR de 9,33%, à medida que as plantas eletrificam as prensas e intensificam o controle de emissão de partículas. O tamanho do mercado europeu de equipamentos para fabricação de pneus para máquinas da área de construção permanece grande, com 42,35% de participação em 2025, mas sua participação diminui à medida que os OEMs desviam orçamentos para vulcanizadores de economia de energia. Os retrofits de aquecimento elétrico que se encaixam nas estruturas existentes permitem trocas rápidas sem obras civis. Os sistemas de inspeção que utilizam análise de imagem por inteligência artificial são fornecidos em conjunto com novas prensas, oferecendo aos fornecedores como HF e VMI uma oportunidade de venda cruzada.
Os misturadores e calandras upstream ainda são importantes, especialmente com as receitas de veículos elétricos com alta sílica. O 5THR da Kobelco e as calandras ZEUS da Comerio demonstram que ganhos incrementais de produtividade e economia de espaço conquistam pedidos mesmo quando o crescimento geral fica para trás. Os enroladores de tiras e enroladores de talão recebem impulso das expansões da Bridgestone e da Nokian, mas o crescimento geral fica atrás das linhas de cura, pois estas abordam tanto a conformidade com a Euro 7 quanto as metas de neutralidade de carbono.


Por Design de Pneu: A Dominância Radial Consolida Ferramentas Especializadas
Os maquinários radiais capturaram 89,04% da receita em 2025 e manterão uma trajetória de crescimento de CAGR de 5,45% até 2031. A participação do mercado europeu de equipamentos para fabricação de pneus para ferramentas diagonais permanece marginal, atendendo a segmentos de motocicletas e off-road de nicho que agora obtêm muitos pneus da Ásia. Os construtores radiais devem lidar com cintas mais largas para tamanhos de veículos elétricos de passeio de 18 a 24 polegadas, impulsionando atualizações para tensionamento com servo e rastreamento de cinta em tempo real.
As prensas diagonais são baratas e simples, mas a demanda é baixa demais para atrair a maioria dos OEMs europeus. As plantas que ainda precisam de capacidade diagonal adaptam tambores radiais em vez de comprar linhas independentes. Consequentemente, os fornecedores concentram P&D em inovações radiais, como a detecção de objetos estranhos assistida por inteligência artificial, que pode reduzir o refugo em dois dígitos.
Por Tipo de Veículo: As Linhas de Veículos Elétricos de Passeio Lideram o Aumento dos Gastos
As ferramentas para veículos de passeio detinham 49,12% da receita em 2025 e estão no caminho para um CAGR de 8,74%. Este segmento ancora os pedidos de cabeças de extrusão mais largas, misturadores tangenciais e vulcanizadores elétricos que gerenciam formulações de alta sílica. Os tambores de construção prontos para Cyber-Tyre com canais para chicotes de fios comandam prêmios de preço médio de venda de 25 a 35%.
As linhas para veículos comerciais crescem de forma mais modesta, mas ainda exigem prensas de serviço pesado como a HF Curemaster TBR com moldes de 62 a 67 polegadas. A demanda para motocicletas e off-road permanece pequena na Europa, portanto a maioria dos fornecedores agrupa o suporte para esses pneus em famílias de produtos mais amplas em vez de projetar máquinas sob medida.
Por Tamanho de Aro: Ferramentas de Grande Diâmetro Ganham Terreno
A faixa de 12 a 18 polegadas ainda domina, mas acima de 18 polegadas se expandirá a um CAGR de 6,86% à medida que os OEMs migram para rodas maiores por alcance e estilo. Os equipamentos legados estão sendo substituídos à medida que os fabricantes recorrem a prensas de maior tonelagem e cavidade maior. Até 2031, o mercado de prensas para aros grandes no setor de equipamentos para fabricação de pneus da Europa deve registrar crescimento significativo.
À medida que a produção de pneus para carros compactos migra para a Ásia, as linhas de 12 polegadas estão diminuindo. Embora os diâmetros das rodas de caminhões e ônibus tenham se estabilizado, as atualizações nessa área estão centradas principalmente na melhoria da eficiência energética em vez de expandir as capacidades de tamanho.
Por Usuário Final: O Investimento de Capital dos OEMs Supera as Compras de Reposição
Os OEMs controlaram 64,26% das vendas de 2025 e manterão um CAGR de 6,42%, pois destinam uma parcela notável das vendas para investimento de capital. Os programas plurianuais da Bridgestone, Pirelli e Nokian sustentam carteiras de pedidos estáveis para integradores turnkey. O setor europeu de equipamentos para fabricação de pneus vê os compradores do mercado de reposição optando por ativos recondicionados quando os horizontes de retorno excedem cinco anos.
Os recapadores como a Rigdon investem seletivamente em prensas eficientes, mas não adicionam capacidade total de mistura ou construção. Como resultado, os fornecedores centrados em OEMs sustentam margens mais altas, enquanto os corretores do mercado secundário ganham volume a preços mais baixos.
Análise Geográfica
A Alemanha liderou os gastos com 24,13% em 2025, graças à atualização de extrusão da Michelin em Bad Kreuznach e às novas prensas de recapagem da Rigdon. A automação na instalação da Continental em Hanover ressalta o impulso do país pela rastreabilidade, mas os fechamentos de plantas liberam maquinário usado que suaviza a demanda por novos equipamentos.
A Europa Ocidental — Reino Unido, França, Espanha, Itália, Países Baixos — responde por aproximadamente metade das vendas. A Espanha se destaca: a expansão da Bridgestone em Burgos empurra o mercado europeu de equipamentos para fabricação de pneus em direção a construtores de aro maior. A França abriga orçamentos de P&D, mas desloca a produção para o leste, evidenciado pela conversão da Michelin em Olsztyn, Polônia.
O restante da Europa cresce mais rapidamente, a um CAGR de 5,96%. O greenfield da Nokian na Romênia, a expansão da Nexen na República Tcheca e a instalação da Linglong na Sérvia atraem máquinas de construção, misturadores e prensas elétricas. A escassez de mão de obra qualificada na Eslováquia continua sendo um obstáculo, mas o financiamento estrangeiro para treinamento visa fechar as lacunas. Os Países Baixos fortalecem seu papel na economia circular por meio do hub de pirólise da Circtec em Delfzijl, que obriga as plantas próximas a validar misturadores para negro de fumo recuperado [3]"Circtec Inaugura Planta em Delfzijl," Tyre and Rubber Recycling, tyreandrubberrecycling.com. A migração para o leste continuará à medida que os subsídios e a arbitragem de mão de obra permanecerem atrativos.
Cenário Competitivo
O mercado europeu de equipamentos para fabricação de pneus é caracterizado por concentração moderada, com um número limitado de integradores operando no espaço. HF TireTech, VMI, MESNAC e Kobelco competem intensamente, com foco em funcionalidades turnkey da Indústria 4.0. A calandra ZEUS da Comerio destaca como a precisão italiana continua a dominar nichos de alta margem. Além disso, fornecedores de automação como Siemens e Rockwell estão capturando cada vez mais orçamentos de retrofit, um espaço tradicionalmente controlado pelos OEMs.
As capacidades de inteligência artificial tornaram-se um diferenciador crítico no mercado. A detecção de objetos estranhos da VMI e o controle de nitrogênio eCuring da HF abordam tanto os padrões da Euro 7 quanto as metas de redução de carbono, permitindo estratégias de precificação premium. Os participantes do mercado secundário, como a Pelmar, desafiam os integradores ao oferecer linhas recondicionadas, embora estas frequentemente careçam dos conjuntos avançados de sensores exigidos pelos principais OEMs. Embora a incerteza em torno das regulamentações de PFAS possa atrasar certas atualizações, os retrofits de alta eficiência energética permanecem uma prioridade para o setor.
As parcerias tecnológicas com os principais fabricantes de pneus emergiram como a principal vantagem competitiva. Essas colaborações ajudam os integradores a manter sua posição no mercado e a navegar por desafios como requisitos regulatórios em evolução e mudanças nas demandas dos clientes. Apesar das incertezas, o foco em inovação e sustentabilidade continua a impulsionar os avanços no mercado de equipamentos para fabricação de pneus.
Líderes do Setor de Equipamentos para Fabricação de Pneus na Europa
-
HF TireTech Group
-
MESNAC Co., Ltd.
-
Kobelco Stewart Bolling
-
VMI Group
-
Bartell Machinery Systems
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Março de 2026: A MESNAC estreou seu construtor de um estágio NPS internacional na Tire Technology Expo em Hannover, apresentando um ciclo de 35 segundos e operação não tripulada que sustenta plantas inteligentes e sustentáveis.
- Março de 2026: A Comerio Ercole ganhou o prêmio de Inovação do Ano em Fabricação de Pneus por sua linha de calandragem ZEUS, reconhecida por maior estabilidade e produtividade.
- Fevereiro de 2026: O recapador alemão Rigdon avançou seus planos de recapagem de pneus de automóveis ao encomendar 35 prensas de vulcanização para recapagem com cura em molde de talão a talão.
- Junho de 2025: A Black Donuts inaugurou o InTire Labs em Tampere, Finlândia, para acelerar a P&D de compostos sustentáveis, oferecendo serviços confidenciais de mistura, moagem e cura.


Escopo do Relatório do Mercado de Equipamentos para Fabricação de Pneus na Europa
O escopo inclui segmentação por tipo de equipamento (upstream (máquinas de mistura/misturadores de borracha, máquinas de calandragem, máquinas de extrusão, máquinas de corte e outros (unidades de resfriamento, etc.)), área de construção (máquina de enrolamento de talão, máquina de construção de pneus e outros (máquina de enrolamento de tiras, etc.)) e cura e inspeção (máquinas de prensa de cura, máquinas de pintura de pneus e outros (máquinas de inspeção, etc.)), design de pneu (diagonal e radial), tipo de veículo (motocicletas, triciclos, veículos de passeio, veículos comerciais leves, veículos comerciais médios e pesados e veículos off-road), tamanho de aro (até 12 polegadas, 12 a 18 polegadas, acima de 18 polegadas) e usuário final (OEMs e reposição/pós-venda). A análise também abrange segmentação em nível de país, incluindo Alemanha, Reino Unido, Espanha, Itália, França, Países Baixos e restante da Europa. O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD.
| Upstream (Misturador e Preparação de Componentes) | Máquinas de Mistura / Misturadores de Borracha |
| Máquinas de Calandragem | |
| Máquinas de Extrusão | |
| Máquinas de Corte | |
| Outros (Unidades de Resfriamento, etc.) | |
| Área de Construção | Máquinas de Enrolamento de Talão |
| Máquinas de Construção de Pneus | |
| Outros (Máquinas de Enrolamento de Tiras, etc.) | |
| Cura e Inspeção (Área de Testes) | Máquinas de Prensa de Cura |
| Máquinas de Pintura de Pneus | |
| Outros (Máquinas de Inspeção, etc.) |
| Diagonal |
| Radial |
| Motocicletas |
| Triciclos |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Veículos Off-Road |
| Até 12 polegadas |
| 12 a 18 polegadas |
| Acima de 18 polegadas |
| Fabricantes de Equipamentos Originais (OEMs) |
| Reposição / Pós-Venda |
| Alemanha |
| Reino Unido |
| Espanha |
| Itália |
| França |
| Países Baixos |
| Restante da Europa |
| Por Tipo de Equipamento | Upstream (Misturador e Preparação de Componentes) | Máquinas de Mistura / Misturadores de Borracha |
| Máquinas de Calandragem | ||
| Máquinas de Extrusão | ||
| Máquinas de Corte | ||
| Outros (Unidades de Resfriamento, etc.) | ||
| Área de Construção | Máquinas de Enrolamento de Talão | |
| Máquinas de Construção de Pneus | ||
| Outros (Máquinas de Enrolamento de Tiras, etc.) | ||
| Cura e Inspeção (Área de Testes) | Máquinas de Prensa de Cura | |
| Máquinas de Pintura de Pneus | ||
| Outros (Máquinas de Inspeção, etc.) | ||
| Por Design de Pneu | Diagonal | |
| Radial | ||
| Por Tipo de Veículo | Motocicletas | |
| Triciclos | ||
| Automóveis de Passeio | ||
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Veículos Off-Road | ||
| Por Tamanho de Aro | Até 12 polegadas | |
| 12 a 18 polegadas | ||
| Acima de 18 polegadas | ||
| Por Usuário Final | Fabricantes de Equipamentos Originais (OEMs) | |
| Reposição / Pós-Venda | ||
| Por País | Alemanha | |
| Reino Unido | ||
| Espanha | ||
| Itália | ||
| França | ||
| Países Baixos | ||
| Restante da Europa | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado europeu de equipamentos para fabricação de pneus em 2026?
O tamanho do mercado europeu de equipamentos para fabricação de pneus é de 0,96 bilhões de USD em 2026 e a previsão é de atingir 1,22 bilhões de USD até 2031 a um CAGR de 4,75%.
Qual segmento de equipamentos está crescendo mais rapidamente?
As linhas de Cura e Inspeção devem crescer a um CAGR de 9,33% até 2031, à medida que as plantas adotam prensas elétricas e inspeção automatizada para atender aos limites de partículas da Euro 7.
Por que os OEMs investem mais do que os recapadores?
Os OEMs alocam aproximadamente 11,7% das vendas para investimento de capital e exigem rastreabilidade da Indústria 4.0, impulsionando um CAGR de 6,42%, enquanto os recapadores preferem ativos recondicionados devido a períodos de retorno mais longos.
Como a regulamentação Euro 7 influenciará a demanda por equipamentos?
A Euro 7 limita as emissões de partículas de pneus, promovendo a rápida adoção de sistemas de cura elétrica de precisão e inspeção em tempo real, o que impulsiona os pedidos de equipamentos para a parte final da cadeia.
Qual fator regulatório mais influencia as novas compras de equipamentos?
Os limites de partículas de pneus Euro 7 exigem sistemas de cura e inspeção de precisão para garantir a conformidade.
Página atualizada pela última vez em:



