
Dimensão e Quota do Mercado Europeu de Equipamentos de Manobra
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2020 - 2024 |
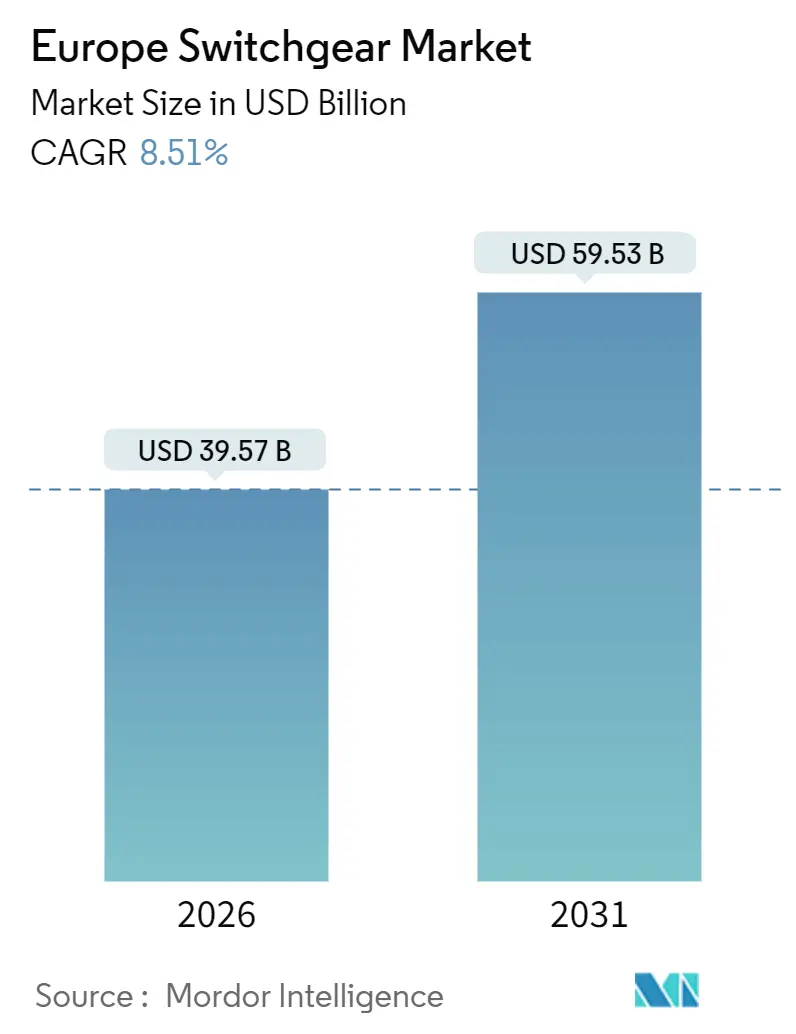
| Tamanho do Mercado (2026) | 39.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 59.53 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 8.51 % |
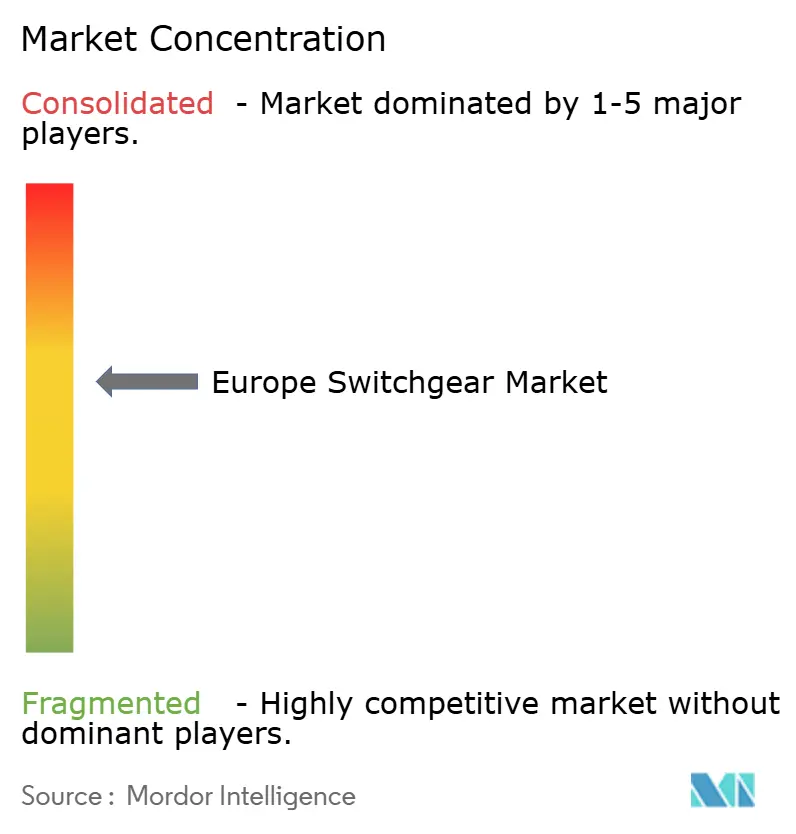
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Equipamentos de Manobra pela Mordor Intelligence
A dimensão do mercado europeu de equipamentos de manobra atingiu USD 39,57 mil milhões em 2026 e prevê-se que suba para USD 59,53 mil milhões até 2031, avançando a uma CAGR de 8,51%. A pressão política contínua para substituir equipamentos com SF₆, a aceleração das interligações de energias renováveis e a incorporação de sensores IoT em conjuntos de média e alta tensão são os principais catalisadores de crescimento. O impulso do investimento é reforçado pelo calendário REPowerEU da Comissão Europeia, que comprime os prazos de ligação à rede e acelera a aquisição de unidades compactas com isolamento a gás para plataformas de energia eólica offshore. As construções de centros de dados na Irlanda, nos Países Baixos e na Alemanha estão simultaneamente a aumentar a procura de arquiteturas de equipamentos de manobra redundantes N+1 que garantem 99,999% de disponibilidade. Entretanto, as utilities estão a realizar projetos piloto de contratos de equipamentos de manobra como serviço para converter despesas de capital em taxas operacionais previsíveis, criando um fluxo de receita paralelo para os fabricantes.
Principais Conclusões do Relatório
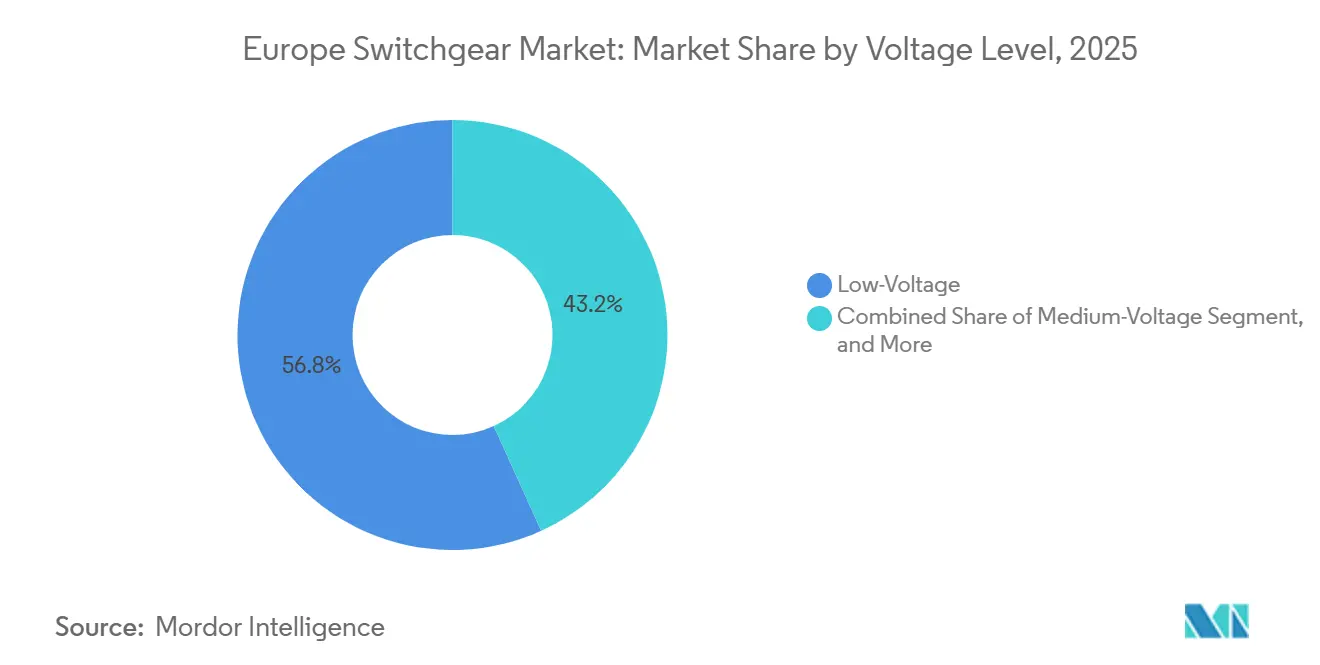
- Por nível de tensão, os equipamentos de baixa tensão representaram 56,78% das receitas de 2025, enquanto os equipamentos de média tensão estão posicionados para se expandir a uma CAGR de 9,11% até 2031.
- Por tipo de isolamento, os equipamentos com isolamento a ar representaram 42,39% da quota do mercado europeu de equipamentos de manobra em 2025, mas as variantes com isolamento a gás têm previsão de crescer a uma CAGR de 9,57%.
- Por tipo de instalação, os sistemas interiores representaram 63,91% das instalações em 2025, enquanto os conjuntos exteriores têm projeção de crescer a uma CAGR de 8,92%.
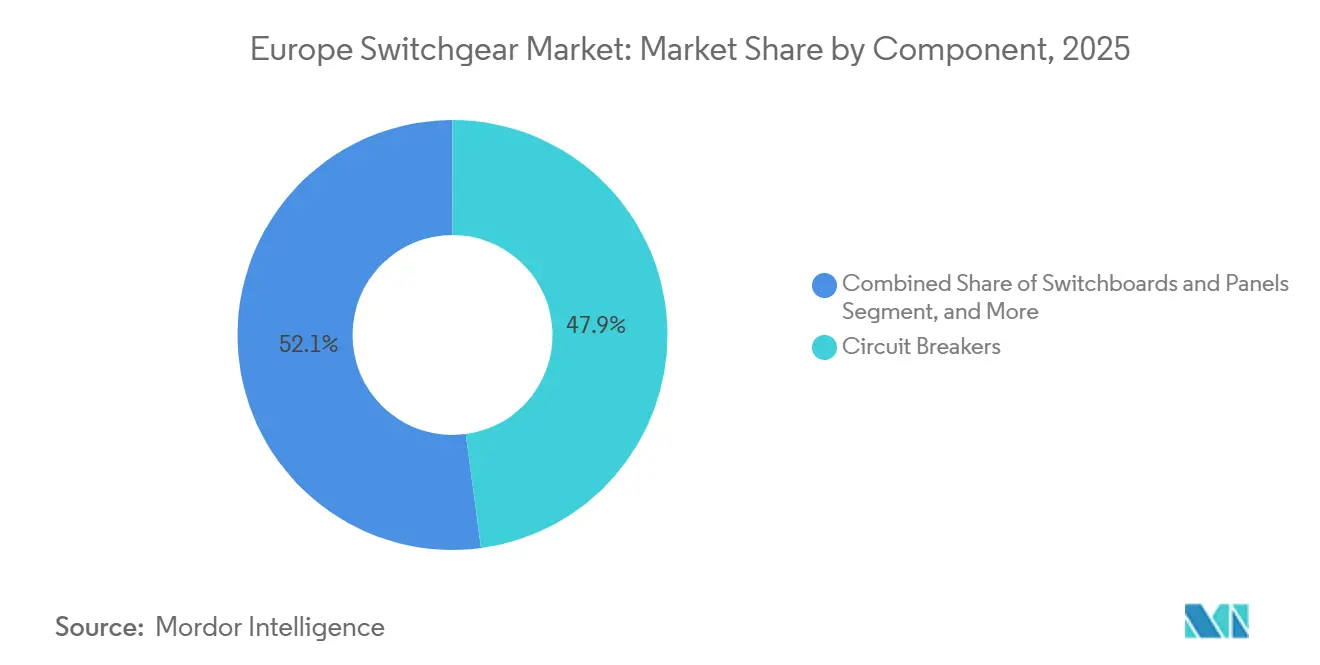
- Por componente, os disjuntores representaram 47,88% das receitas de 2025, mas os quadros e painéis registaram a CAGR mais rápida, de 9,34%.
- Por utilizador final, as utilities lideraram com uma quota de 36,21% em 2025; o segmento de transportes e infraestruturas é o de crescimento mais rápido, com uma CAGR de 9,51%.
- Por geografia, a Alemanha contribuiu com 29,19% do valor de 2025, enquanto o Reino Unido está previsto para uma CAGR de 9,77% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Europeu de Equipamentos de Manobra
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Impulso para a Digitalização na Periferia da Rede | +1.8% | Alemanha, Reino Unido, França, países nórdicos | Médio prazo (2 a 4 anos) |
| Ligações Aceleradas de Renováveis à Rede | +2.1% | Alemanha, Espanha, Reino Unido, Dinamarca | Curto prazo (≤ 2 anos) |
| Aumento da Procura de Equipamentos de Manobra para Centros de Dados | +1.5% | Irlanda, Países Baixos, Alemanha, França | Curto prazo (≤ 2 anos) |
| Projetos Acelerados de Eletrificação Ferroviária | +1.3% | França, Itália, Espanha, Polónia | Médio prazo (2 a 4 anos) |
| Mandatos de Tecnologia sem SF₆ | +1.6% | Em toda a União Europeia, adoção antecipada na Alemanha e nos países nórdicos | Longo prazo (≥ 4 anos) |
| Crescimento das Microrredes Comunitárias de Utilities | +0.8% | Alemanha, Países Baixos, Bélgica, Áustria | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Impulso para a Digitalização na Periferia da Rede
Os módulos de monitorização em tempo real incorporados nos equipamentos de manobra permitem às utilities detetar picos de descarga parcial e anomalias de temperatura antes que uma avaria se agrave, reduzindo a duração das interrupções em até 40%.[1]Siemens AG, "Relatório Anual 2025," siemens.com A National Grid ESO passou a exigir painéis conformes com a IEC 61850 para cada nova ligação acima de 11 kV desde 2025, acelerando a procura de renovação em subestações envelhecidas do Reino Unido. A convergência da computação de periferia com a inteligência dos disjuntores permite o equilíbrio dinâmico de cargas sem intervenção do operador, aliviando o congestionamento nos alimentadores urbanos. As normas de cibersegurança ao abrigo da Diretiva NIS-2, porém, prolongam a aquisição em 12 a 18 meses adicionais, porque os testes de penetração e os protocolos de firmware seguro têm de ser demonstrados antes do comissionamento.
Ligações Aceleradas de Renováveis à Rede
O plano REPowerEU da Comissão Europeia tem como meta 320 GW de nova capacidade solar e eólica até 2030, obrigando os operadores de rede a reduzir para metade os prazos de ligação à rede.[2]Ministério para a Transição Ecológica e o Desafio Demográfico, "Aprovações de Energias Renováveis 2025," miteco.gob.es A Espanha aprovou 15 GW de projetos em 2025 e especifica equipamentos de manobra de média tensão com lógica de suportabilidade a falhas para gerir a produção intermitente. A Alemanha registou um aumento de 31% nas encomendas de equipamentos com isolamento a gás para zonas costeiras para servir 8,2 GW de energia eólica offshore aguardando ligação. A Energinet da Dinamarca investiu EUR 1,2 mil milhões (USD 1,28 mil milhões) em 2025 para modernizar equipamentos de transmissão com interruptores a vácuo que eliminam o uso de SF₆. A compensação de energia reativa integrada incorporada nos painéis modernos aumenta o custo unitário em 15 a 20%, mas evita bancos de condensadores separados, reduzindo a área de projeto.
Aumento da Procura de Equipamentos de Manobra para Centros de Dados
As construções de centros de dados de grande escala adicionaram 1,8 GW de carga de TI na Europa em 2025, com a Irlanda, os Países Baixos e a Alemanha a representar 62% da capacidade.[3]Associação Europeia de Centros de Dados, "Relatório do Mercado Europeu de Centros de Dados 2026," eudca.org A Schneider Electric registou um aumento de 28% nas encomendas europeias para centros de dados em 2025, em particular para linhas compactas com isolamento a gás que se adaptam a espaços reduzidos em salas de servidores. Os bastidores com arrefecimento líquido estão a aumentar as correntes de arranque em seis vezes, obrigando os operadores a especificar classificações mais elevadas de curto-circuito. A AWS comprometeu EUR 7,8 mil milhões (USD 8,3 mil milhões) para expandir a sua presença regional e exige equipamento certificado pela IEC 62271 com garantias de disponibilidade de 99,999%. Os prazos de entrega persistentes de 40 a 52 semanas para unidades com isolamento a gás estão a levar alguns promotores a optar por projetos modulares com isolamento a ar que são entregues em 24 semanas, em detrimento de maiores áreas de implantação.
Mandatos de Tecnologia sem SF₆
A revisão do regulamento F-gas de 2025 proíbe a maioria dos novos equipamentos de manobra com SF₆ acima de 24 kV, impulsionando um aumento de 34% nas encomendas europeias de interruptores a vácuo na ABB. A linha de dielétrico sólido da Eaton, lançada em março de 2025, substitui tanto o SF₆ como as câmaras de vácuo, sendo apelativa para instalações urbanas com acesso limitado para manutenção. A recém-publicada IEC 62271-203 acelera os ensaios de tipo e reduz os custos de certificação em até 22%. Os conjuntos a vácuo custam 25 a 30% mais do que as unidades a gás convencionais a 36 kV, pressionando os orçamentos no Sul e Leste da Europa. Os equipamentos de manobra de ar limpo que utilizam misturas de fluoronitrilo-CO₂ equilibram custo e desempenho, com pilotos da Siemens em Itália e Espanha a mostrar resistências dielétricas dentro de 5% das das unidades de SF₆.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão da CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Debate sobre Elevado Capex versus Poupanças em Opex | -1.2% | Sul e Leste da Europa | Curto prazo (≤ 2 anos) |
| Longos Prazos de Ensaios de Tipo | -0.9% | Em toda a União Europeia, com maior acuidade na Alemanha e em França | Médio prazo (2 a 4 anos) |
| Volatilidade dos Preços das Matérias-Primas | -1.4% | Em toda a União Europeia, exposição da cadeia de abastecimento na Alemanha, Itália e Polónia | Curto prazo (≤ 2 anos) |
| Encargo de Conformidade com a Cibersegurança | -0.7% | Alemanha, França, Países Baixos, países nórdicos | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Debate sobre Elevado Capex versus Poupanças em Opex
Os painéis digitalizados e sem SF₆ custam 30 a 45% mais a título inicial do que as alternativas convencionais, levando a Terna a renovar apenas 12% das subestações de distribuição planeadas no seu orçamento de 2025. As comissões de compras da Iberdrola insistem agora em limiares de retorno do investimento de cinco anos que muitas unidades a vácuo não conseguem satisfazer sem ter em conta os ganhos com créditos de carbono. Os contratos piloto de equipamentos de manobra como serviço no Reino Unido convertem o capex em opex, mas os reguladores ainda não decidiram se os ativos arrendados obtêm uma remuneração regulada, atrasando a adoção generalizada. As utilities na Grécia e na Polónia continuam a preferir projetos mais baratos com SF₆, abrandando a velocidade global de substituição. À medida que os esquemas de incentivo se expandem, porém, os contratos baseados no desempenho poderão colmatar o défice de perceção de valor.
Longos Prazos de Ensaios de Tipo
O cobre foi transacionado entre USD 8.200 e USD 10.400 por tonelada métrica em 2025, enquanto o alumínio foi transacionado entre USD 2.300 e USD 2.850, aumentando os custos de produção de média tensão em até 35%. A Schneider Electric aumentou os preços de tabela em 6 a 8% em outubro de 2025 para compensar 180 pontos base de erosão de margem. Os pequenos fornecedores regionais carecem de capacidade de cobertura e enfrentam pressão no fluxo de caixa, promovendo aquisições por parte de players de Nível 1 que asseguram cadeias de abastecimento de matérias-primas. Os preços de caixas de aço subiram 14% após as tarifas de carbono nas fronteiras, acrescentando EUR 800 a 1.200 (USD 850 a 1.280) por painel. A volatilidade persistente incentiva mudanças de conceção para layouts de barras de alumínio ou barras compósitas, reduzindo a massa de cobre em 20 a 25%.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Nível de Tensão: A Média Tensão Avança com a Eletrificação Industrial
Os conjuntos de média tensão estão a acompanhar uma CAGR de 9,11%, ultrapassando o crescimento da baixa tensão, à medida que a eletrificação de fábricas e os campi de centros de dados exigem classificações mais elevadas de eliminação de falhas. A ABB reportou um aumento de 26% nas encomendas europeias de média tensão provenientes de plantas automóveis e químicas que estão a converter-se para fornos elétricos. Os equipamentos de alta tensão continuam a servir as interligações transfronteiriças, como o North Sea Wind Power Hub, que utiliza baias com isolamento a gás de 400 kV para poupar espaço nas plataformas offshore. As cláusulas regulamentares da VDE-AR-N 4110 da Alemanha obrigam os ativos acima de 1 MW a instalar proteção programável, deslocando as cargas industriais dos quadros de baixa tensão para os de média tensão.
Os quadros de baixa tensão ainda dominam os projetos residenciais e comerciais, onde os módulos de ligação direta reduzem o comissionamento para 48 horas. No entanto, os hubs de veículos elétricos classificados a 350 kW diluem a fronteira de tensão, levando alguns operadores a escolher painéis compactos de 24 kV para limitar a queda de tensão nos alimentadores. Os projetos híbridos de média tensão que combinam barramentos de ar e interruptores a vácuo reduzem a área de implantação em 35%, reforçando a adoção em locais industriais reconvertidos com espaço restrito. A TenneT reservou EUR 2,1 mil milhões (USD 2,24 mil milhões) para 2025, destinados a melhoramentos em linhas de 72,5 a 245 kV ao longo do corredor neerlandês-alemão, priorizando equipamentos sem SF₆. O mercado europeu de equipamentos de manobra assiste, por conseguinte, a uma convergência de níveis de tensão, em que a aplicação, e não a tensão nominal, dita a escolha do equipamento.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório


Por Tipo de Isolamento: O Isolamento a Gás Conquista Nichos Urbanos e Offshore
Os equipamentos com isolamento a ar mantiveram uma quota de 42,39% em 2025 graças à vantagem de custo e à facilidade de manutenção, mas as alternativas com isolamento a gás estão a crescer a uma CAGR de 9,57% porque as suas áreas de implantação compactas respondem aos elevados custos do solo em Londres, Paris e Frankfurt. A Schneider Electric registou um aumento de 31% nas encomendas de centros de dados com isolamento a gás após o lançamento de misturas de fluoronitrilo-CO₂ com um potencial de aquecimento global inferior a 1. As variedades com isolamento a vácuo respondem diretamente às proibições de SF₆, com as utilities alemãs a substituir 1.200 painéis ao abrigo de um subsídio federal que cobre 40% da despesa incremental. A tecnologia de dielétrico sólido, embora 15 a 20% mais cara, é mais resistente à humidade e à poluição nas costas mediterrânicas, sendo por isso preferida na Sicília e no Chipre.
As configurações híbridas que combinam barramentos de ar com disjuntores a gás representam agora cerca de 9% das novas aquisições, equilibrando custo e densidade. O lançamento híbrido de 2025 da Hitachi Energy reduziu o volume do invólucro para metade, visando renovações sob praças no centro das cidades onde as licenças de escavação são escassas. Na Espanha rural, as utilities continuam a preferir baias com isolamento a ar para parques solares onde a terra é abundante e a névoa salina é mínima. O mercado europeu de equipamentos de manobra mantém, consequentemente, um portfólio de isolamento misto, refletindo pressões espaciais e regulamentares divergentes.
Por Tipo de Instalação: Os Equipamentos Exteriores Beneficiam da Expansão das Renováveis
Os conjuntos exteriores deverão crescer a uma CAGR de 8,92%, suportados por locais de energia eólica e solar em terrenos remotos ou costeiros. Os promotores offshore do Reino Unido encomendaram 29% mais painéis exteriores com isolamento a gás de 66 kV em 2025 para aliviar as cargas nas plataformas das turbinas. A ventilação natural reduz os custos de arrefecimento em até 25%, mas os revestimentos IP65 e as juntas resistentes aos raios UV aumentam o preço inicial. A RTE de França gastou EUR 890 milhões (USD 950 milhões) em 47 subestações exteriores projetadas com para-raios para contrariar o risco de raios.
Os sistemas interiores ainda representam 63,91% dos volumes, porque a densidade urbana e os códigos de incêndio exigem soluções fechadas. O projeto interior resistente a arcos da Eaton de 2025 ventila a pressão e limita a energia incidente em 85%, melhorando a segurança em hospitais e aeroportos. Os barramentos isolados com polímero estão a reduzir as áreas de implantação interiores em 30%, alargando a aplicabilidade a renovações sob torres de escritórios. A Alemanha e os Países Baixos, com densidades de subestações acima de 12 unidades por 100 km², continuam a ser os pilares do mercado europeu de equipamentos de manobra.
Por Componente: Quadros e Painéis Lideram a Transição para a Modularidade
Prevê-se que os quadros e painéis cresçam a uma CAGR de 9,34%, uma vez que as arquiteturas modulares facilitam os testes de aceitação em fábrica e permitem a reconfiguração no terreno sem tempo de paragem. A Siemens registou um aumento de 19% nas encomendas europeias de quadros após os clientes migrarem de projetos fixos para retiráveis, o que agilizou as trocas de disjuntores. Os blocos pré-fabricados reduzem agora o tempo de instalação no local de 2 meses para menos de 3 semanas, diminuindo os custos de mão de obra e de perda de produção.
Os disjuntores, que ainda representam 47,88% das receitas de 2025, estão a evoluir para unidades de disparo eletrónico com diagnósticos por Bluetooth que alimentam os painéis de gestão de edifícios. Os contactores e relés ganham relevância nos depósitos de carregamento de veículos onde predominam perfis de serviço de ciclo rápido, enquanto os fusíveis mantêm apelo de custo em apartamentos abaixo de 100 A. A plataforma modular da Legrand conquistou 62% das novas propostas de painéis em 2025, confirmando uma tendência duradoura para conjuntos de ligação direta. A tendência modular mantém o mercado europeu de equipamentos de manobra em modo de implementação rápida, favorecendo fornecedores com linhas de fabrico flexíveis.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis após a compra do relatório
Por Utilizador Final: A Eletrificação dos Transportes Acelera a Procura
As aplicações de transportes e infraestruturas crescerão a uma CAGR de 9,51% à medida que o comboio de alta velocidade e as extensões de metro proliferam. A SNCF orçamentou EUR 4,2 mil milhões (USD 4,48 mil milhões) para eletrificar 1.800 km de ferrovia regional, especificando equipamentos a vácuo de 25 kV com proteção de pantógrafo. A Adif de Espanha adjudicou contratos para 320 subestações de tração ao longo do corredor Madrid-Galiza, exigindo unidades sem SF₆ de 36 kV para conformidade ambiental.
As utilities continuam a ser os maiores compradores, com uma quota de 36,21%, mas o capex limitado força a priorização de melhoramentos ao nível da transmissão em detrimento da substituição ao nível da distribuição. As plantas industriais estão a apostar na manutenção preditiva para evitar interrupções dispendiosas, investindo EUR 1,6 mil milhões (USD 1,71 mil milhões) em complexos químicos alemães em 2025. Os edifícios comerciais devem cumprir normas de emissão quase nula e, por isso, especificam equipamentos de manobra com contadores de energia incorporados. A adoção residencial acompanha a adoção de bombas de calor, que aumentaram 34% em 2025, exigindo equipamentos de serviço com classificação superior. Os contratos baseados no desempenho em fase piloto pela National Grid ilustram como os modelos de serviço podem remodelar o panorama de aquisição no mercado europeu de equipamentos de manobra.
Análise Geográfica
A Alemanha representou 29,19% do mercado europeu de equipamentos de manobra em 2025, apoiada pela sua base industrial e pelos corredores de energia eólica offshore em expansão. A Agência Federal de Redes aprovou EUR 3,8 mil milhões (USD 4,05 mil milhões) para melhoramentos de transmissão em 2026, dos quais 42% se destinam a substituições de equipamentos de manobra ao longo do eixo Norte-Sul. Os painéis prontos para digitalização instalados pela Enedis nas redes urbanas de França reduziram o tempo de resposta a interrupções em 35%, ilustrando ganhos operacionais tangíveis.
O Reino Unido liderará o crescimento a uma CAGR de 9,77% até 2031, impulsionado pela sua expansão de energia eólica offshore e pela exigência de equipamentos de manobra prontos para redes inteligentes para qualquer ligação acima de 11 kV. A Itália reservou EUR 1,1 mil milhões (USD 1,17 mil milhões) para a renovação de média tensão na Sicília e na Sardenha em 2025, enquanto o aumento de 12 GW de renováveis em Espanha exige invólucros exteriores IP54 para suportar pó e calor. As utilities nórdicas já substituíram 840 unidades de SF₆ através de programas voluntários, acelerando a migração para soluções a vácuo e de ar limpo.
Os países da Europa Central e Oriental, como a Polónia, a República Checa e a Roménia, estão a desativar centrais a carvão, exigindo equipamentos de manobra bidirecionais para acomodar as exportações solares distribuídas.
Panorama regulatório
As regras da UE sobre clima e segurança da rede estão intensificando os requisitos de projeto e aquisição para equipamentos de comutação (switchgear) colocados no mercado europeu. O Regulamento (UE) 2024/573 (F-gas) restringe o uso de SF6 em equipamentos de comutação elétrica, com proibições escalonadas, incluindo a proibição de colocação em operação de novos equipamentos de comutação até 24 kV a partir de 1º de janeiro de 2026 e restrições adicionais para a faixa de 24 kV a 52 kV a partir de 1º de janeiro de 2030. Isso acelera a migração de concessionárias e indústrias para isolamento a vácuo, dielétrico sólido e ar limpo. Os requisitos de certificação de pessoal para trabalhos com equipamentos de comutação contendo SF6 e gases fluorados alternativos são reforçados pelo Regulamento de Execução (UE) 2025/627 da Comissão, elevando o padrão para práticas de manuseio, manutenção e desativação em fabricantes de equipamentos originais (OEMs), empresas de engenharia, aquisição e construção (EPCs) e parceiros de serviços das concessionárias.
O acesso ao mercado e a conformidade continuam vinculados às normas IEC/CENELEC usadas para demonstrar conformidade com as diretivas de produtos da UE e os requisitos de marcação CE. As referências técnicas incluem a DIN EN IEC 62271-200:2025-06 (publicada em junho de 2025) para equipamentos de comutação com invólucro metálico acima de 1 kV até 52 kV, e a IEC 60947-6-1:2026 (publicada em 2 de abril de 2026) para equipamentos multifuncionais de baixa tensão; a prEN IEC 60947-1:2026 está avançando no ciclo de votação de 2026 (encerramento da votação em 17 de abril de 2026). O Regulamento Delegado (UE) 2024/1366 da Comissão também acrescenta governança de cibersegurança para fluxos transfronteiriços de eletricidade, e a Lei da Indústria Net-Zero (Regulamento (UE) 2024/1735) vincula a expansão da rede e o aumento de escala da manufatura de tecnologias limpas à política industrial da UE, inserindo a conformidade por design e a capacidade de produção europeia nos critérios de licitação.
Análise da cadeia de valor
A cadeia de valor vai desde as matérias-primas (cobre, alumínio, aço elétrico, materiais de isolamento) até os componentes-chave (interruptores a vácuo, disjuntores, relés de proteção, sensores, eletrônica de controle), passando pela engenharia e montagem, testes de tipo e certificação. A distribuição segue múltiplos canais, incluindo vendas diretas de OEM, EPCs e acordos de fornecimento com concessionárias. A Europa é, em geral, autossuficiente para muitos conjuntos padrão de baixa e média tensão, mas permanece exposta às cadeias de suprimentos globais para subcomponentes críticos, como interruptores a vácuo e eletrônica de controle. Essa exposição pode afetar prazos de entrega e preços quando a demanda por eletrificação se concentra em vários projetos simultaneamente. Como os equipamentos de comutação normalmente são configurados de acordo com requisitos específicos de proteção, dimensões e interoperabilidade do local, a colaboração de engenharia em estágio inicial entre fabricantes, concessionárias e EPCs frequentemente define os cronogramas de entrega.
Na etapa seguinte, concessionárias e grandes clientes comerciais e industriais (C&I) solicitam cada vez mais linhas montadas em fábrica, testadas e prontas para digitalização, para reduzir o trabalho no local e o risco de comissionamento. Isso aumenta o papel dos módulos pré-projetados e das interfaces padronizadas. Essa tendência é visível na atividade de fornecedores europeus que combinam design mecânico compacto com faixas nominais ampliadas, como as atualizações de produtos da Greiner Schaltanlagen GmbH em 2025 para sua série de equipamentos de comutação de média tensão. Os pontos de estrangulamento tendem a se concentrar em componentes especializados, vagas de teste e documentação de conformidade, incluindo cibersegurança e manuseio de alternativas ao SF6, levando os fabricantes a localizar a capacidade de submontagem e fortalecer os programas de qualificação de fornecedores para estabilizar a produção.
Panorama Competitivo
O mercado apresenta uma concentração moderada: ABB, Siemens e Schneider Electric detêm em conjunto cerca de metade das receitas regionais. No final de 2025, a plataforma Ability da ABB estava ligada a 14.000 painéis ativos, fornecendo aos clientes previsões de avaria de seis a nove meses. A Siemens aprofundou a integração vertical ao adquirir uma empresa alemã de sensores em outubro de 2025, garantindo o fornecimento de monitores de descarga parcial incorporados. A Schneider Electric está a desenvolver contratos piloto de equipamentos de manobra como serviço, deslocando as receitas para fluxos de anuidades e aumentando a retenção no mercado europeu de equipamentos de manobra.
Os especialistas regionais como a Ormazabal e a Lucy Electric ganham pela montagem localizada e prazos de entrega inferiores a 40 semanas, expandindo a quota em Espanha, Portugal e no Reino Unido. A CG Power aproveita os menores custos de produção indianos para fixar preços 18 a 22% abaixo dos concorrentes ocidentais, embora a cobertura de serviço continue a ser limitada. A Eaton entrou no nicho de renovação sem SF₆ com inserções de vácuo modulares compatíveis com estruturas convencionais, visando utilities que não pretendem substituir painéis completos.
A intensidade de inovação está a aumentar: a Hitachi Energy incorpora agora algoritmos de IA que otimizam o temporização dos disjuntores, reduzindo as perdas de comutação em 12 a 15%. A Rockwell Automation visa os utilizadores finais industriais com equipamentos nativamente integrados na análise FactoryTalk, permitindo a manutenção preditiva à escala da planta. A atividade de patentes aumentou 27% em 2025, destacando a tecnologia de barramento isolado com polímero da Mitsubishi Electric que reduz o risco de descarga parcial em 40%.
Líderes do Setor Europeu de Equipamentos de Manobra
ABB Ltd.
Honeywell International Inc.
Rockwell Automation Inc.
Schneider Electric SE
Siemens AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma oportunidade importante é a expansão da demanda por substituição e novos projetos de equipamentos de comutação de média tensão livres de SF6, impulsionada pelo regime de F-gas da UE, especialmente a proibição de colocação em operação de novos equipamentos de comutação até 24 kV a partir de 1º de janeiro de 2026, conforme o Regulamento (UE) 2024/573. Os OEMs que oferecem alternativas certificadas (soluções a vácuo, dielétrico sólido ou ar limpo) com dimensões competitivas e entrega previsível podem se destacar nos ciclos de aquisição de concessionárias e data centers, nos quais a conformidade e a velocidade de instalação são avaliadas junto com a capacidade de manutenção durante toda a vida útil. O fortalecimento da governança de cibersegurança da rede, incluindo o Regulamento Delegado (UE) 2024/1366 da Comissão para fluxos transfronteiriços de eletricidade, também abre espaço para ofertas de equipamentos de comutação que incorporam segurança desde a concepção em arquiteturas de proteção, comunicação e monitoramento remoto.
A expansão da capacidade de fabricação e suprimento está se tornando uma vantagem competitiva mais visível, apoiada por investimentos nomeados e programas de financiamento. Em 2025, o Banco Europeu de Investimento comprometeu 11 bilhões de EUR em novos financiamentos para redes de energia e também apresentou um pacote de 1,5 bilhão de EUR em garantias para fabricantes europeus de componentes de rede, reforçando a disposição para investimento em toda a base de fornecimento. As ações das empresas em 2026 refletem essa tendência, incluindo o investimento anunciado pela ABB de 200 milhões de USD em toda a Europa para expandir a capacidade de equipamentos de comutação de média tensão e automação de rede (incluindo uma nova instalação em Dalmine, Itália, e expansões em vários países europeus), e o investimento anunciado pela Siemens de 300 milhões de EUR para expandir a fabricação de distribuição de energia na Alemanha, incluindo ações relacionadas à sua fábrica de equipamentos de comutação em Frankfurt e uma nova instalação de fornecedores em Offenbach. No lado da demanda, a Comissão Europeia publicou um Pacote de Redes da UE em dezembro de 2025 para simplificar o licenciamento e as regras relacionadas, complementando a urgência de interconexão impulsionada pelo REPowerEU e apoiando um pipeline sustentado de projetos de subestações e atualizações de distribuição que impulsionam a demanda por equipamentos de comutação, proteção e conteúdo de retrofit digital.
Desenvolvimentos recentes do setor
- Julho de 2026: a Siemens lançou a tecnologia ultrarrápida de proteção de circuitos SENTRON ECPD no Reino Unido. O dispositivo de proteção eletrônica reage muito mais rápido do que dispositivos eletromecânicos convencionais, reduzindo a liberação de energia durante eventos de curto-circuito e ampliando o envelope de desempenho para cargas críticas. Isso fortalece o posicionamento da Siemens em aplicações onde o tempo de inatividade e o risco de arco elétrico impulsionam especificações premium, incluindo data centers e infraestrutura de transporte.
- Dezembro de 2025: a Siemens anunciou uma expansão de 180 milhões de EUR em sua fábrica de Erlangen para aumentar a produção de equipamentos de comutação de média tensão livres de SF6. A capacidade de fabricação adicionada apoia a transição para tecnologias de isolamento alternativas, à medida que as restrições da UE sobre equipamentos com SF6 se intensificam. Isso também reduz o risco de fornecimento para concessionárias e EPCs que enfrentam longos prazos de entrega para painéis de média tensão em conformidade.
- Outubro de 2024: a Schneider Electric lançou a nova geração de equipamentos de comutação Ringmaster AirSeT. O produto visa a operação sem SF6, mantendo formatos compactos de unidade de anel (ring-main-unit) adequados a redes de distribuição urbanas. Isso amplia as oportunidades de retrofit e novos projetos da Schneider Electric, onde dimensões, segurança e conformidade ambiental são fatores decisivos na aquisição.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange a receita gerada por equipamentos de comutação usados para controlar, proteger e isolar circuitos elétricos em toda a Europa, contabilizada no ponto de venda para usuários finais em concessionárias, indústrias, comércio, residências e infraestrutura.
Exclusões de escopo: excluímos software de rede autônomo e serviços de monitoramento puro que não incluem hardware de equipamentos de comutação.
Visão geral da segmentação
- Por Nível de Tensão
- Baixa Tensão
- Média Tensão
- Alta Tensão
- Por Tipo de Isolamento
- Isolamento a Ar
- Isolamento a Gás
- Isolamento a Vácuo
- Isolamento Sólido
- Híbrido
- Por Tipo de Instalação
- Interior
- Exterior
- Por Componente
- Disjuntores
- Contactores e Relés
- Fusíveis
- Quadros e Painéis
- Por Utilizador Final
- Utilities
- Industrial
- Edifícios Comerciais
- Residencial
- Transportes e Infraestruturas
- Por País
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental começa com a construção de um panorama claro dos fatores de demanda na atividade de energia e construção europeia, mapeando em seguida onde os gastos com equipamentos de comutação geralmente seguem. Para isso, consultamos fontes públicas como as estatísticas de energia e construção do Eurostat, dados do sistema elétrico da ENTSO-E, planos de política energética e de rede da Comissão Europeia, e publicações de operadores nacionais de transmissão e distribuição.
Também analisamos séries de importação e exportação, manchetes alfandegárias e comerciais, e sinais de contratação pública (quando disponíveis) para entender a direção em que os pedidos de equipamentos estão aumentando ou diminuindo. Relatórios anuais de empresas, apresentações a investidores e comunicados de imprensa ajudam a confirmar mudanças no mix de produtos, como instalações internas versus externas e tendências de isolamento. Em alguns casos, são utilizadas assinaturas pagas que consolidam dados financeiros de empresas, atividade de patentes e dados comerciais em nível de envio para verificar totais e eliminar lacunas evidentes. Esses exemplos não são exaustivos, e revisamos muitas outras fontes públicas para coletar dados, validar premissas e esclarecer o escopo.
Entrevistas primárias e pesquisas
O trabalho primário é usado para testar as premissas do modelo mais difíceis de observar a partir de dados públicos, especialmente movimentos de preços, ciclos típicos de substituição e a forma como concessionárias e grandes instalações sequenciam as atualizações de equipamentos de comutação. Conversamos com uma combinação de fabricantes, distribuidores, EPCs e fabricantes de painéis, compradores de concessionárias e indústrias, e parceiros de serviços nas principais economias europeias, para que as diferenças entre países não sejam diluídas prematuramente.
Distribuição dos respondentes da pesquisa primária de campo
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 25% | CXOs: 17% |
| Nível intermediário: 58% | Líderes funcionais/de unidade: 25% |
| Empresas menores: 17% | Gerentes: 58% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os gastos com expansão e reforma da rede elétrica, a atividade de conexão à rede e os investimentos de capital em construção e indústria são usados para reconstruir o provável conjunto de demanda por equipamentos de comutação em toda a Europa. Esses totais são então corroborados usando aproximações bottom-up seletivas, como faixas de preço médio de venda amostradas por classe de tensão, verificações de canais de distribuição e consolidações de receita de fornecedores com portfólios fortemente voltados a equipamentos de comutação, seguidas de ajustes quando as duas visões não coincidem.
As principais entradas usadas no modelo incluem os planos declarados de modernização da rede e programas de subestações, adições de capacidade renovável e filas de conexão, o momentum de construção de data centers e edifícios comerciais, a divisão entre instalações internas e externas, e as tendências de substituição de isolamento impulsionadas pelos esforços de redução do SF6. As previsões são construídas usando análise de cenários em torno do ritmo de investimento em rede e da progressão de preços de equipamentos, e depois alinhadas com as expectativas dos entrevistados quanto aos prazos de projeto e ao cronograma de licitações. Onde a cobertura é escassa para países menores, preenchemos lacunas usando indicadores substitutos, como consumo de eletricidade, extensão da rede e produção de construção, e validamos o gasto implícito por unidade com feedback de especialistas.
Validação de dados e ciclo de atualização
Os resultados são verificados em relação a sinais independentes, como tendências regionais de investimento em energia, fluxos comerciais e o gasto implícito por subestação e por conexão, e as variações são investigadas antes da finalização do conjunto de dados. Se um país apresentar um aumento incomum, verificamos novamente os preços, o momento dos grandes projetos de concessionárias e se há concessões de infraestrutura pontuais sendo contadas em duplicidade.
É seguida uma revisão de analista em múltiplas etapas, para que as premissas, fórmulas e escopo sejam aplicados de forma consistente entre os níveis de tensão e os usuários finais. O relatório é atualizado anualmente, e são feitas atualizações intermediárias quando ocorrem eventos relevantes, como mudanças regulatórias importantes ou uma alteração clara nos planos de gastos com a rede. Antes da entrega, uma revisão final do analista é concluída para que os clientes recebam a visão mais atual disponível.
Comparação do tamanho do mercado europeu de equipamentos de comutação da Mordor Intelligence com outras estimativas publicadas
Os valores publicados para o mercado europeu de equipamentos de comutação podem parecer muito diferentes porque as empresas não contam sempre os mesmos equipamentos, os mesmos grupos de compradores, ou o mesmo momento para pedidos impulsionados por projetos. Diferenças no momento da conversão de moeda e na forma como a inflação de preços é tratada também podem alterar um total em USD em vários bilhões.
Subestações digitais e relés de proteção são uma fonte comum de confusão, pois algumas estimativas incluem esses itens elétricos adjacentes no total de equipamentos de comutação, mas a Mordor Intelligence os mantém fora do mercado, a menos que sejam vendidos como parte de conjuntos de equipamentos de comutação abrangidos pelos componentes e instalações cobertos.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 39,57 bilhões de USD (2026) | |
| Editora do Setor A | 20,39 bilhões de USD (2022) | Usa um recorte de participação regional no total global e não especifica claramente a cobertura de componentes ou se o valor é de fábrica ou instalado, o que pode subestimar os totais quando programas de concessionárias de vários anos estão em fase de expansão. |
| Portal de Pesquisa Setorial B | 48,32 bilhões de USD (2023) | Oferece clareza limitada sobre se baixa, média e alta tensão estão todas incluídas e se painéis, quadros de distribuição e conjuntos relacionados são contabilizados de forma consistente, o que pode inflar os totais quando equipamentos de distribuição elétrica mais amplos são agrupados. |
A dispersão na tabela decorre principalmente de como os equipamentos elétricos adjacentes são agrupados, do ano escolhido e de se é usado um atalho baseado em participação de mercado ou uma construção de demanda vinculada à atividade de rede e construção. Ao manter o escopo alinhado a componentes, instalações e usuários finais definidos, o número final permanece rastreável a fatores práticos que podem ser reverificados à medida que novos projetos e atualizações de preços surgem.


Principais Questões Respondidas no Relatório
Qual é o valor projetado do mercado europeu de equipamentos de manobra até 2031?
Espera-se que o mercado atinja USD 59,53 mil milhões até 2031.
Qual é a tecnologia de isolamento de crescimento mais rápido na Europa?
Prevê-se que os equipamentos de manobra com isolamento a gás se expandam a uma CAGR de 9,57%, à medida que as instalações urbanas e offshore procuram soluções compactas e seguras contra incêndio.
Por que razão estão as utilities a desenvolver contratos piloto de equipamentos de manobra como serviço?
Estes contratos convertem grandes aquisições iniciais em taxas operacionais mensais, melhorando o fluxo de caixa e garantindo o desempenho e a manutenção.
Como é que os mandatos sem SF₆ afetam a seleção de equipamentos?
As regras F-gas de 2025 proíbem virtualmente as novas unidades de SF₆ acima de 24 kV, empurrando as utilities para alternativas a vácuo, de dielétrico sólido ou de ar limpo, apesar do maior capex.
Qual o país que deverá registar o crescimento mais rápido na procura de equipamentos de manobra?
Prevê-se que o Reino Unido avance a uma CAGR de 9,77% até 2031, impulsionado pelas interligações de energia eólica offshore e pelas renovações de redes inteligentes.
Que preços de materiais influenciam mais os custos dos equipamentos de manobra?
O cobre e o alumínio representam em conjunto até 35% dos custos unitários de média tensão, e as oscilações de preços obrigaram os fornecedores a aumentar os preços de tabela e a redesenhar os barramentos.
Página atualizada pela última vez em:



