
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
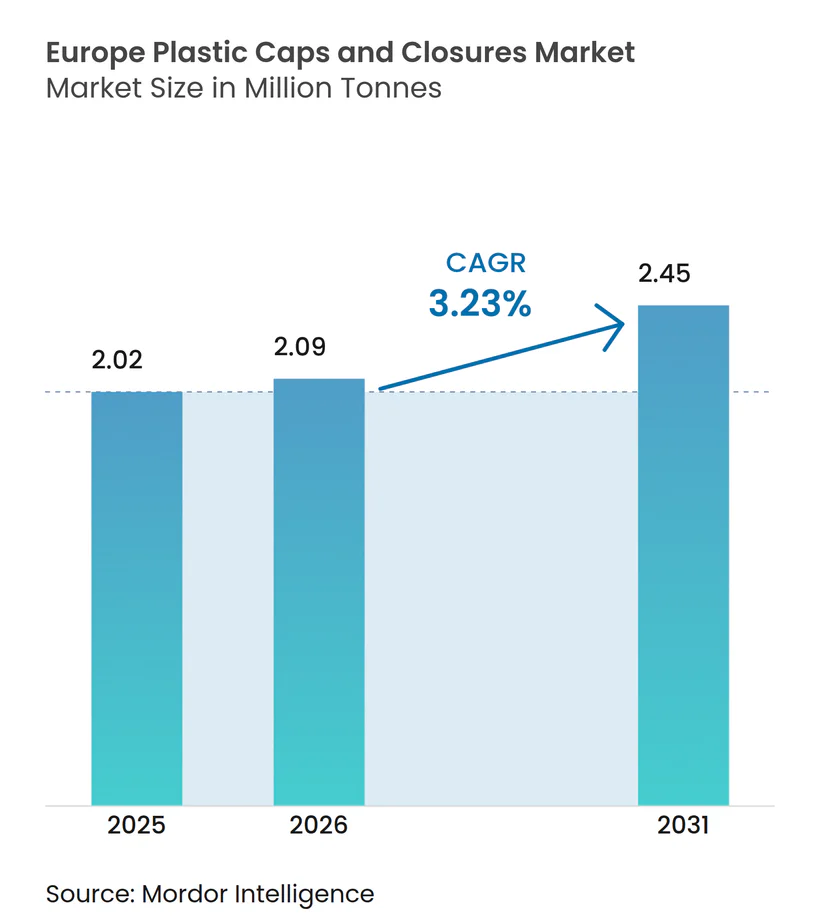
| Tamanho do mercado no ano base (2025) | 2.02 Milhões de toneladas |
| Volume do Mercado (2026) | 2.09 Milhões de toneladas |
| Volume do Mercado (2031) | 2.45 Milhões de toneladas |
| Taxa de crescimento (2026 - 2031) | 3.23 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Tampas e Fechamentos Plásticos por Mordor Intelligence
O tamanho do mercado europeu de tampas e fechamentos plásticos está projetado em 2,02 milhões de toneladas em 2025, 2,09 milhões de toneladas em 2026, e deverá atingir 2,45 milhões de toneladas até 2031, crescendo a um CAGR de 3,23% de 2026 a 2031. Os proprietários de marcas estão correndo para adaptar designs de tampas fixas antes que as penalidades de cumprimento entrem em vigor, mesmo com as normas de redução de peso pressionando os conversores a reduzir gramas sem comprometer a integridade do vedamento. As cotas de conteúdo reciclado previstas no Regulamento 2025/40 deslocaram as escolhas de materiais em direção ao rPET e ao rHDPE de grau alimentar, restringindo o fornecimento de resina e impulsionando os conversores a celebrar acordos de integração retroativa. As embalagens flexíveis estão eliminando fechamentos em determinadas linhas de produtos químicos domésticos, mas cosméticos premium, laticínios RTD e destilados artesanais continuam a especificar formatos de dispensação e inviolabilidade de maior valor, equilibrando o cenário competitivo. Os principais fornecedores estão, portanto, diversificando-se em tecnologias de dispensação e verticalizando-se na reciclagem para estabilizar as margens à medida que o mercado europeu de tampas e fechamentos plásticos navega pela sua próxima onda legislativa.
Principais Conclusões do Relatório
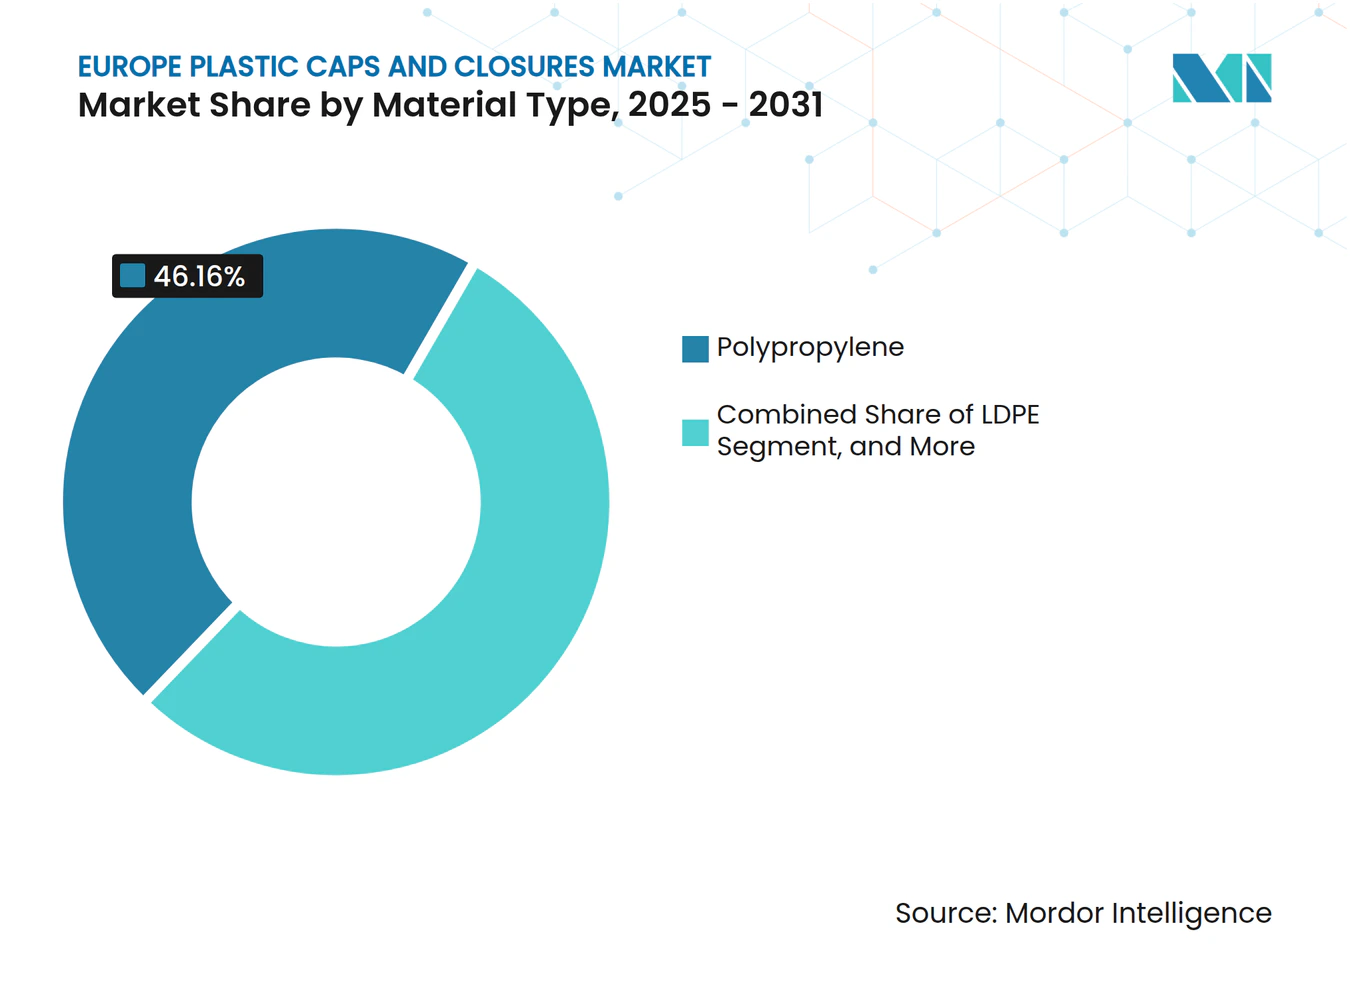
- Por tipo de material, o polipropileno capturou 46,16% da participação do mercado europeu de tampas e fechamentos plásticos em 2025, enquanto o polietileno de baixa densidade avança a um CAGR de 5,52% até 2031.
- Por tipo de produto, as tampas de rosca representaram 57,85% da participação de receita em 2025; os fechamentos dispensadores devem expandir-se a um CAGR de 5,21% até 2031.
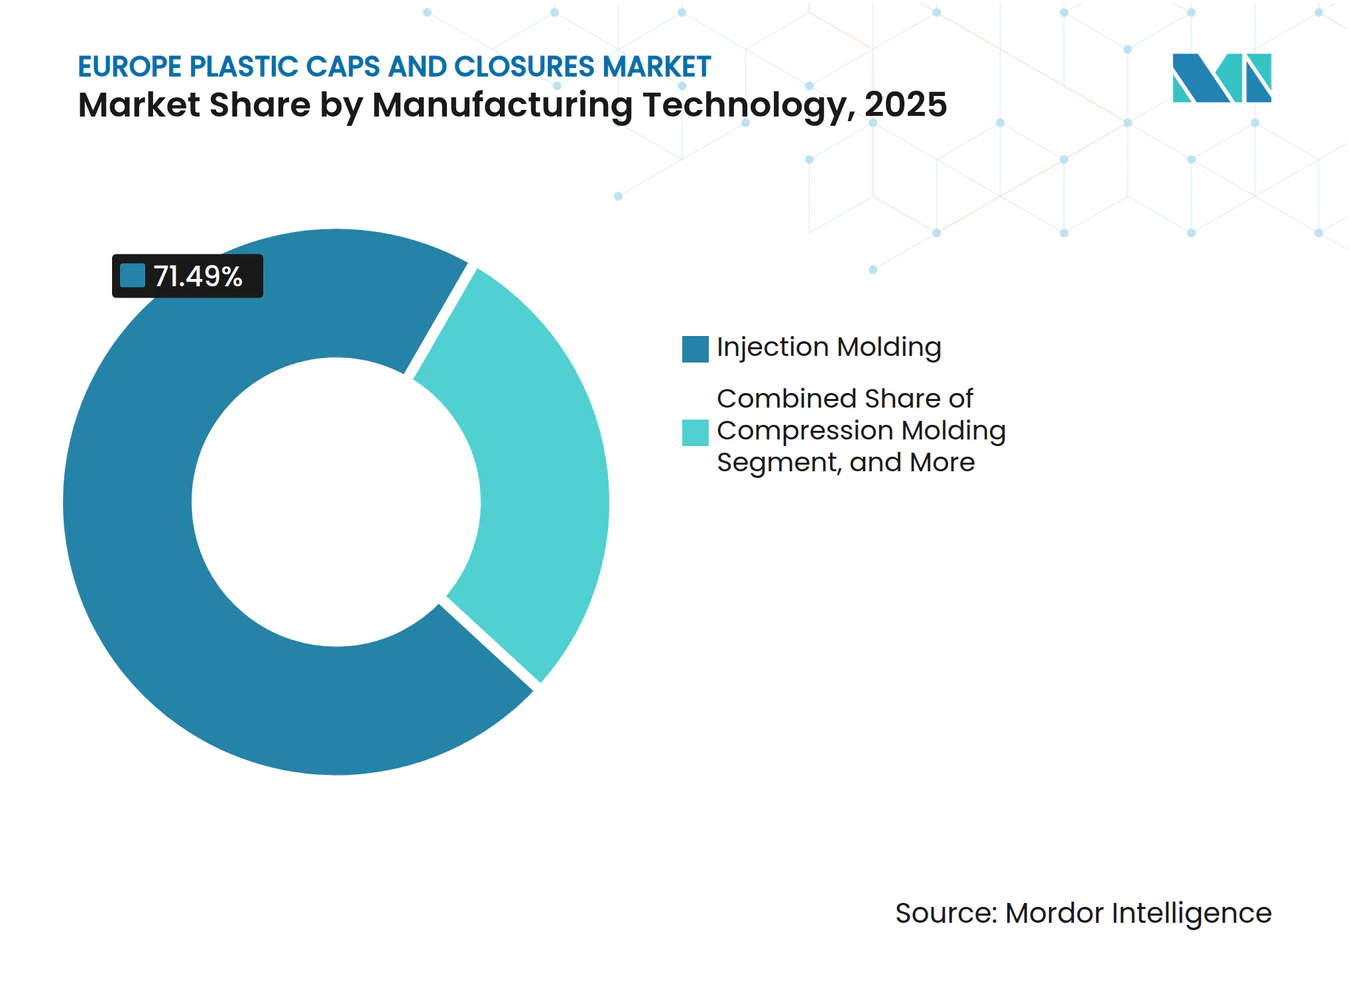
- Por tecnologia de fabricação, a moldagem por injeção deteve 71,49% do tamanho do mercado europeu de tampas e fechamentos plásticos em 2025, enquanto a moldagem por compressão está prevista para crescer a um CAGR de 4,91%.
- Por setor do usuário final, as aplicações de bebidas lideraram com 57,85% de participação do tamanho do mercado europeu de tampas e fechamentos plásticos em 2025, enquanto cosméticos e artigos de higiene pessoal registram o crescimento mais rápido a um CAGR de 4,96%.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Mandatos de Redução de Peso do Regulamento da UE sobre Embalagens e Resíduos de Embalagens | +0.90% | UE-27, com conformidade antecipada na Alemanha, França e Países Baixos | Médio prazo (2 a 4 anos) |
| Alta Adoção de Tampas Fixas antes do Prazo da Diretiva da UE de 2024 | +1.20% | UE-27, particularmente mercados intensivos em bebidas (Alemanha, Espanha, Itália) | Curto prazo (≤ 2 anos) |
| Crescente Demanda por Fechamentos de Alta Barreira e Prontos para Assepsia em Linhas de Laticínios RTD | +0.70% | Europa Ocidental (Alemanha, França, Reino Unido), expandindo-se para Polônia e República Tcheca | Médio prazo (2 a 4 anos) |
| Mudança dos Proprietários de Marcas em Direção a Tampas com Conteúdo Reciclado | +0.80% | UE-27, impulsionada pelos mandatos de sustentabilidade da França, Alemanha e Benelux | Longo prazo (≥ 4 anos) |
| Boom dos Destilados Artesanais Impulsionando Fechamentos Premium e Invioláveis | +0.50% | Reino Unido, Irlanda, Alemanha, Escandinávia | Médio prazo (2 a 4 anos) |
| Rápido Crescimento dos Formatos de Recarga para Comércio Eletrônico Exigindo Fechamentos à Prova de Vazamento | +0.60% | Centros urbanos da Europa Ocidental, expandindo-se para o Sul da Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Adoção de Tampas Fixas antes do Prazo de 2024
A demanda por designs de tampas fixas disparou quando a Diretiva sobre Plásticos de Uso Único tornou-se aplicável, forçando 450 milhões de linhas de bebidas a se adaptarem rapidamente. Os pedidos na Guala Closures aumentaram 340% em 2024, estendendo os prazos de entrega de moldes para 16 semanas. As novas dobradiças devem suportar 10.000 ciclos de abertura e fechamento, excluindo efetivamente os grades de PP de commodities. As ranhuras de alívio de tensão patenteadas da BERICAP mantêm as taxas de falha abaixo de 0,5% nos testes de campo. Embora a fixação aumente o uso de resina por tampa em 8 a 12%, o design é agora inegociável para bebidas carbonatadas, garantindo um aumento de volume de curto prazo para o mercado europeu de tampas e fechamentos plásticos.
Mandatos de Redução de Peso do Regulamento da UE sobre Embalagens
O Regulamento 2025/40 limita a massa dos fechamentos e vincula a conformidade a critérios de design para reciclagem sob a norma ISO 18604. A Coca-Cola European Partners reportou uma economia de resina de 18% após a mudança para tampas de parede fina, equivalente a 12.000 toneladas métricas em 2025. Paredes finas, no entanto, arriscam fragilidade das dobradiças em temperaturas de transporte abaixo de zero, empurrando os conversores em direção a grades de PP de maior peso molecular. As ferramentas de precisão para fechamentos com menos de 2 gramas conferem uma vantagem de custo aos pioneiros, mesmo com taxas de refugo mais altas acompanhando a curva de aprendizado. O efeito combinado é um aumento mensurável de 0,9% no CAGR ao longo do período de previsão.
Demanda por Fechamentos Prontos para Assepsia em Linhas de Laticínios RTD
Laticínios estáveis em prateleira e bebidas à base de plantas precisam de fechamentos que suportem envase a 135 °C e armazenamento ambiente por 90 dias. Revestimentos multicamadas com EVOH mantêm a entrada de oxigênio abaixo de 0,5 cm³ por dia, prolongando a vida útil do sabor. Uma linha alemã de EUR 35 milhões (USD 39,6 milhões) adicionará 800 milhões de tampas assépticas anualmente até 2026. Os fechamentos premium obtêm aumentos de preço de 40 a 60%, garantindo um impulso de 0,7% no CAGR do mercado à medida que as marcas pagam para evitar a cadeia de frio.
Mudança dos Proprietários de Marcas em Direção a Tampas com Conteúdo Reciclado
A Amcor elevou seu uso de rHDPE para 18% em 2025 ao aproveitar fluxos de reciclagem química. O rHDPE de grau alimentar é negociado com um prêmio de 25 a 35%, mas a integração vertical e os acordos de fornecimento de longo prazo estão reduzindo os diferenciais. A escassez de PP reciclado que atende aos limites da EFSA mantém o fornecimento restrito, posicionando o acesso a reciclados como uma vantagem competitiva. As projeções do modelo atribuem um impulso adicional de 0,8% ao CAGR do mercado europeu de tampas e fechamentos plásticos à medida que os mandatos de conteúdo reciclado se ampliam.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Embalagens Flexíveis Avançando sobre as SKUs de Produtos Químicos Domésticos | -0.60% | Europa Ocidental, particularmente Reino Unido, Alemanha e França | Médio prazo (2 a 4 anos) |
| Sistemas de Depósito e Devolução Direcionando Fabricantes de Bebidas para Latas de Alumínio | -0.90% | Alemanha, Países Baixos, Escandinávia, expandindo-se para França e Espanha | Curto prazo (≤ 2 anos) |
| Falta de Fornecimento Continental de rPET/rHDPE de Grau Alimentar | -0.50% | UE-27, agudo no Sul e Leste da Europa | Longo prazo (≥ 4 anos) |
| Alta Intensidade de Capital para Adaptações de Tampas Fixas em Linhas de PET Legadas | -0.70% | UE-27, concentrado na Itália, Espanha e Polônia com infraestrutura de engarrafamento envelhecida | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Sistemas de Depósito e Devolução Direcionando Marcas para Latas de Alumínio
As taxas de coleta para latas agora excedem 92% nos principais mercados de sistemas de depósito e devolução, em comparação com 78 a 82% para garrafas de PET. A Coca-Cola Europacific Partners elevou sua participação de latas para 38% do volume europeu em 2025. Cada deslocamento de 1 ponto percentual de participação remove 450 milhões de fechamentos plásticos por ano, um arrasto estrutural que subtrai 0,9% do CAGR previsto. Os fornecedores de fechamentos estão se voltando para bebidas não carbonatadas e águas funcionais para amortecer o impacto.
Alta Intensidade de Capital para Adaptações de Tampas Fixas
Linhas de engarrafamento de PET mais antigas, especialmente na Itália e na Espanha, precisam de atualizações de EUR 8 a 10 milhões (USD 9 a 11 milhões) para lidar com tampas fixas, muitas vezes excedendo a capacidade de financiamento dos conversores de médio porte. As taxas de licenciamento para dobradiças patenteadas adicionam encargos contínuos de royalties. Esses fatores econômicos desencorajam o reinvestimento, consolidando um impacto de -0,7% no CAGR do mercado europeu de tampas e fechamentos plásticos à medida que algumas plantas reduzem ou encerram suas operações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
O Polipropileno Ancora a Demanda de BebidasO polipropileno reivindicou 46,16% da participação do mercado europeu de tampas e fechamentos plásticos em 2025 porque equilibra resistência ao calor com baixo custo unitário. O crescimento inclina-se para o polietileno de baixa densidade, que avança a um CAGR de 5,52% até 2031, à medida que os tubos comprimíveis em linhas de beleza e condimentos favorecem resinas mais macias para controle com a ponta dos dedos.
A menor viscosidade de fusão permite que o LDPE forme paredes mais finas, reduzindo em média 12% de resina por tampa. O polietileno de alta densidade retém nichos farmacêuticos e de resistência infantil que exigem resistência ao torque conforme a norma ISO 8317, enquanto o PP de atribuição biológica sob a certificação ISCC PLUS está no caminho para a paridade de preços até 2028, oferecendo às marcas preocupadas com sustentabilidade uma alternativa substituta sem alterações nas ferramentas.



Por Tipo de Produto:
Fechamentos Dispensadores Ganham Tração PremiumAs tampas de rosca ainda representaram 57,85% da receita de 2025, confirmando sua ubiquidade nos segmentos de água e bebidas carbonatadas do mercado europeu de tampas e fechamentos plásticos. As variantes dispensadoras, no entanto, estão crescendo 5,21% ao ano à medida que as bombas sem ar protegem os séruns antioxidantes da oxidação.
A válvula sem silicone da Aptar elimina a migração de elastômero, um requisito fundamental da beleza limpa. Os formatos de pressionar e girar com resistência infantil cresceram 4,3% em 2025, e as faixas invioláveis habilitadas para NFC estão transformando os fechamentos em ferramentas de autenticação. As tampas esportivas e as tampas flip-top completam o portfólio, acompanhando as tendências de hidratação e condimentos.
Por Tecnologia de Fabricação:
A Moldagem por Compressão Mira o Segmento de DestiladosA moldagem por injeção entregou 71,49% do tamanho do mercado europeu de tampas e fechamentos plásticos em 2025, graças a matrizes de 32 a 64 cavidades que produzem tampas abaixo de USD 0,01. A moldagem por compressão, embora com custo unitário mais elevado, está ganhando uma fatia de CAGR de 4,91% ao oferecer texturas semelhantes à cortiça e menores taxas de vazamento para fechamentos de uísque premium.
A planta húngara da BERICAP sublinha a mudança em direção a destilados premium dispostos a pagar um acréscimo de 25% pela identidade tátil da marca. A moldagem por sopro permanece limitada a fechamentos com diâmetro superior a 50 mm em tambores agroquímicos e industriais onde o impacto por queda é o fator determinante.

Por Setor do Usuário Final:
Cosméticos Avançam RapidamenteAs bebidas mantiveram uma participação de receita de 42,75% em 2025, mas cosméticos e artigos de higiene pessoal estão se expandindo mais rapidamente a um CAGR de 4,96%. As paletas recarregáveis e os fechamentos com trava magnética da L'Oréal reduzem o plástico por uso em 70%, mas ainda comandam prêmios de dois dígitos, sustentando as margens.
Os fechamentos para alimentos estão se recuperando com sachês para serviços de alimentação, os produtos farmacêuticos exigem validação mais rigorosa de resistência infantil, e os produtos de limpeza doméstica migram para pulverizadores de gatilho com dosagem ajustável. Os nichos automotivo e agroquímico contribuem com os 8% restantes, com formulações concentradas reduzindo os diâmetros dos fechamentos, mas elevando os padrões de compatibilidade química.
Análise Geográfica
Mercado de Tampas e Fechamentos Plásticos da Europa Central-Ocidental
A Alemanha, a França e a Itália forneceram 58% da capacidade de moldagem instalada em 2025, conferindo ao mercado europeu de tampas e fechamentos plásticos um polo de produção centro-ocidental. Os clusters da Baviera e de Baden-Württemberg, na Alemanha, abastecem a Coca-Cola, a Nestlé e a Procter and Gamble, enquanto a França lidera a adoção antecipada de conteúdo reciclado, com a linha Evian da Danone atingindo 50% de rHDPE em fechamentos até 2025. A Itália é especializada em selos para destilados premium, mas enfrenta dificuldades de adaptação para a conformidade com tampas fixas em adegas do sul do país.
Mercado de Tampas e Fechamentos Plásticos da Europa Ocidental e Central
As normas pós-Brexit do Reino Unido acrescentaram 10% de custo de conformidade para os fechamentos importados, mas o boom de destilados artesanais compensa o encargo. A mudança de 15% do volume de bebidas carbonatadas na Espanha para latas de alumínio reduziu a demanda por fechamentos de PET, embora os produtores de água mineral na Catalunha mantenham suas posições. A Eslovênia e a Áustria estão se consolidando como polos de moldagem de baixo custo, situados a menos de quatro horas de caminhão de Viena, Zagreb e Budapeste, posição ideal para a proximidade com marcas da Europa Oriental.
Mercado de Tampas e Fechamentos Plásticos da Escandinávia
A Escandinávia apresenta a maior penetração de latas de alumínio, o que limita o crescimento dos fechamentos para bebidas, mas as marcas de cerveja artesanal e aquavit ainda exigem designs com evidência de violação. A Polônia e a República Tcheca atraem investidores em fechamentos farmacêuticos com mão de obra qualificada e proximidade com insumos farmacêuticos ativos. O Regulamento sobre Resíduos de Embalagens de janeiro de 2026 harmonizará finalmente os limites de conteúdo reciclado entre os estados-membros, reduzindo a duplicação de certificações para os conversores que operam em múltiplas jurisdições da União Europeia.
Panorama regulatório
O ambiente regulatório europeu para tampas e fechos plásticos está sendo remodelado pelo Regulamento de Embalagens e Resíduos de Embalagens da UE, Regulamento (UE) 2025/40 (PPWR). Ele entrou em vigor em 11 de fevereiro de 2025 e é aplicável a partir de 12 de agosto de 2026, trazendo requisitos fundamentais de sustentabilidade, rotulagem e design de embalagens para um enquadramento diretamente aplicável em toda a UE, reduzindo a divergência de regras entre países para conversores que vendem em vários Estados-membros.
Os fechos de recipientes de bebidas também são regidos pelo requisito de tampa presa (tethered-cap) previsto na Diretiva (UE) 2019/904 (Diretiva sobre Plásticos Descartáveis), que determina que tampas e tampões permaneçam presos aos recipientes durante a fase de uso do produto. Para fechos plásticos em contato com alimentos, atualizações da Comissão Europeia estão reforçando a conformidade: o Regulamento (UE) 2026/245 da Comissão (fevereiro de 2026) atualiza a lista de substâncias autorizadas para materiais plásticos em contato com alimentos, enquanto o Regulamento (UE) 2026/250 da Comissão restringe o Bisfenol A (BPA) em materiais em contato com alimentos, com prazos de transição terminando em 20 de julho de 2026 para a primeira colocação no mercado de determinados artigos de uso único. O Regulamento (UE) 2025/351 da Comissão atualiza ainda mais os requisitos ligados a materiais plásticos reciclados em contato com alimentos, com prazos de transição que vão de 2025 a 2026.
Análise da cadeia de valor
A cadeia de valor começa com os fornecedores de polímeros e aditivos (PP, HDPE, LDPE e graus reciclados como rHDPE/rPET) e se estende até os fabricantes de ferramentas e moldes que dão suporte a dobradiças presas, faixas de inviolabilidade e designs de parede fina. A conversão está concentrada em operações de moldagem por injeção e compressão que abastecem linhas de embalagens para bebidas, alimentos, produtos químicos domésticos, cosméticos e farmacêuticos, com a produção enviada diretamente a proprietários de marcas e envasadores, ou a integradores de embalagens que agrupam recipientes, pré-formas e fechos.
A política é uma restrição e um acelerador fundamental a montante e intermediário. O requisito de tampa presa previsto na Diretiva sobre Plásticos Descartáveis tornou-se aplicável em 3 de julho de 2024, impulsionando a reconfiguração de linhas, o redesenvolvimento de moldes e testes de qualificação em toda a cadeia de suprimentos de bebidas. O PPWR (Regulamento (UE) 2025/40), em vigor desde fevereiro de 2025 e aplicável a partir de agosto de 2026, reforça os requisitos de design para reciclagem e de conteúdo reciclado, elevando a demanda por matéria-prima secundária conforme e fortalecendo o papel de recicladores e compostadores como parceiros estratégicos. Isso também apoia movimentos verticais, incluindo grupos maiores integrando a produção de fechos e centros técnicos, como a ALPLA via KM PACKAGING, além de aumentar a importância dos sistemas de qualidade para fechos de grau alimentício e farmacêutico.
Cenário Competitivo
Concentração do Mercado
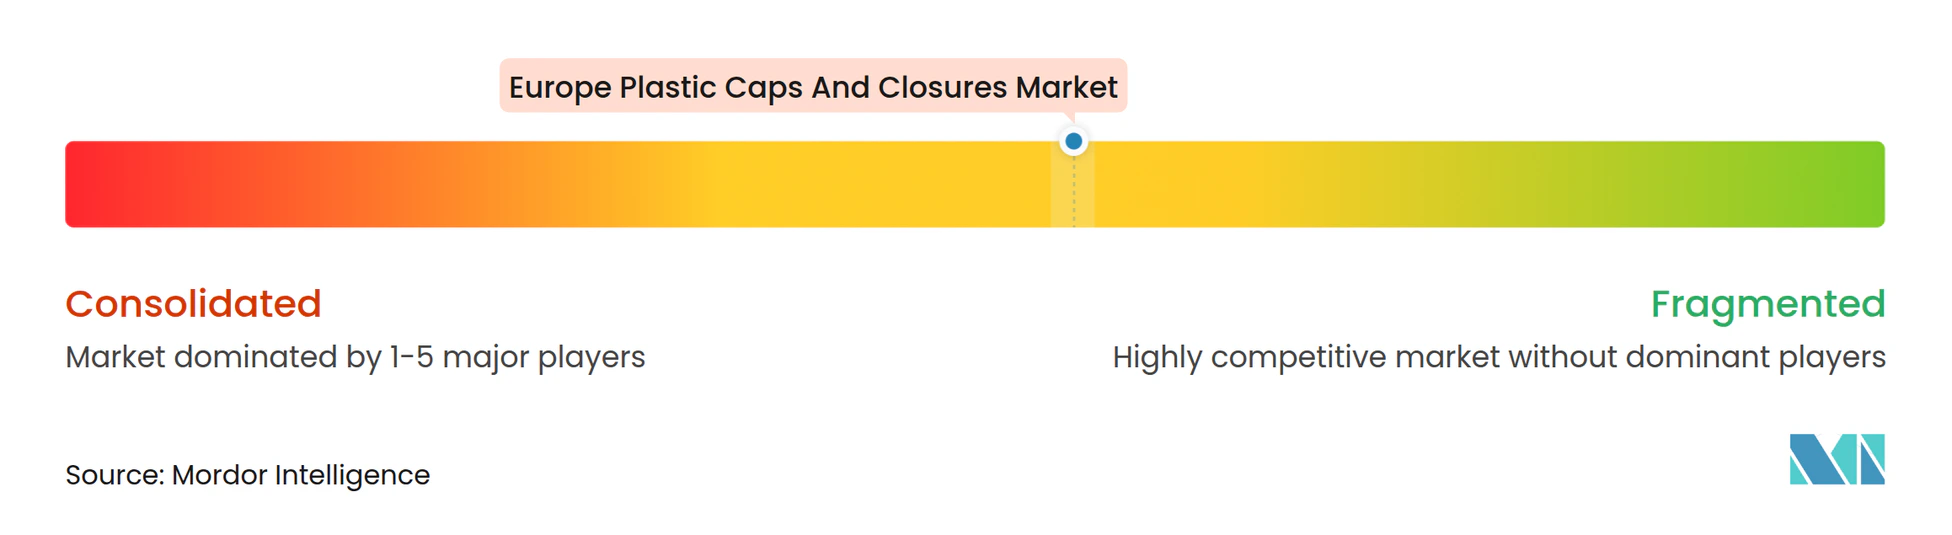
Os cinco principais conversores europeus — BERICAP, Guala Closures, UNITED CAPS, Berry Global e Aptar — detêm coletivamente cerca de 38% de participação, indicando uma estrutura moderadamente fragmentada. Eles estão correndo para garantir matéria-prima de rHDPE, com a Guala adquirindo um reciclador romeno que adiciona 15.000 t de capacidade anual. O licenciamento de patentes para dobradiças de tampas fixas está emergindo como um fluxo de royalties à medida que conversores menores optam por pagar em vez de desenvolver novos sistemas.
Os fechamentos assépticos para laticínios e dispensadores para beleza limpa permanecem espaços lucrativos não explorados, onde a certificação e a ciência dos materiais atuam como altas barreiras de entrada. A válvula sem silicone da Aptar e as tampas de compressão com aparência de alumínio da UNITED CAPS ilustram a inovação voltada para margens premium. Os supermercados de marca própria adquirem de moldadores regionais de médio porte, comprimindo os preços dos fechamentos de commodities e forçando os grandes players a enfatizar ofertas patenteadas ou com conteúdo reciclado.
Os custos de conformidade sob as normas ISO 15378 e ISO 22000 continuam a proteger os conversores estabelecidos de concorrentes asiáticos de baixo custo. No entanto, os disruptores que aproveitam o PP de atribuição biológica e os designs monomateriais estão cortejando marcas de nicho conscientes do meio ambiente, dispostas a aceitar acréscimos de preço de 10 a 15% pela circularidade verificada, adicionando nova tensão competitiva ao mercado europeu de tampas e fechamentos plásticos.
Líderes do Setor Europeu de Tampas e Fechamentos Plásticos
-
BERICAP GmbH and Co. KG
-
Guala Closures Group
-
Amcor plc
-
ALPLA Werke Alwin Lehner GmbH and Co KG
-
AptarGroup Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Tampas e Fechamentos Plásticos Empresas cobertas neste relatório
- BERICAP GmbH and Co. KG
- Guala Closures Group
- Pelliconi and C. S.p.A.
- UNITED CAPS Luxembourg S.A.
- Closure Systems International Europe GmbH
- AptarGroup Inc.
- Amcor plc
- ALPLA Werke Alwin Lehner GmbH and Co KG
- Georg Menshen GmbH and Co. KG
- Weener Plastics Group
- Tetra Pak International S.A.
- Coral Products PLC
- Greiner Packaging International GmbH
- Logoplaste
- Pano Cap Europe Ltd.
Oportunidades de mercado e perspectivas futuras
Uma oportunidade primária está no trabalho de redesenho e qualificação orientado pela conformidade para fechos presos e leves em sistemas de bebidas da UE-27, onde os conversores podem monetizar o desempenho validado das dobradiças, o know-how em ferramental e designs padronizados que reduzem a proliferação de SKUs para envasadores multinacionais. O PPWR cria espaço adicional em fechos conformes com conteúdo reciclado e design para reciclagem, à medida que se torna aplicável a partir de 12 de agosto de 2026, o que eleva a demanda por capacidades de fornecimento, testes e documentação de rHDPE/rPET conformes para contato com alimentos, particularmente entre fornecedores capazes de garantir fluxos estáveis de material reciclado e apoiar auditorias em vários Estados-membros.
Movimentos de investimento e de portfólio na Europa mostram para onde a capacidade e o foco de produtos estão se deslocando. A Guala Closures inaugurou uma nova instalação de produção em Gartcosh, Escócia, em julho de 2025, com um investimento superior a 60 milhões de EUR, apoiando o fornecimento regional para mercados finais premium e regulamentados e reduzindo os prazos de entrega para clientes no Reino Unido e em países europeus próximos. A ALPLA expandiu sua presença em fechos por meio de aquisições, incluindo a KM Packaging (anunciada em julho de 2025, adicionando seis unidades à ALPLAinject) e uma instalação de produção de fechos da Energoplast na Sérvia (novembro de 2025), apontando para o Sudeste Europeu como um corredor operacional para o fornecimento de fechos a marcas de alimentos, bebidas e cuidados pessoais. Com os volumes de embalagens plásticas ainda significativos (o Joint Research Centre observou que o plástico foi a única categoria de embalagem em crescimento entre 2011 e 2025, com aumento de 11% em termos absolutos, publicado em julho de 2026), a diferenciação está se inclinando para tampas asséticas de alta barreira, formatos de dispensação premium em cosméticos e soluções resistentes a crianças ou invioláveis para aplicações nutracêuticas e correlatas a farmacêuticos.
Desenvolvimentos industriais recentes em Mercado Europeu de Tampas e Fechamentos Plásticos
- Abril de 2026: A BERICAP anunciou a aquisição da Embankment Plastics, uma fabricante na região de Dublin focada em fechos para laticínios, alimentos e aplicações técnicas. O negócio expande a presença de fabricação da BERICAP e adiciona capacidade localizada em tipos de fechos alinhados a aplicações alimentares refrigeradas e de longa validade.
- Outubro de 2025: A Guala Closures anunciou sua entrada no mercado de fechos farmacêuticos. O movimento amplia sua base de uso final endereçável para além de bebidas e destilados, aumentando a intensidade competitiva em formatos de fechos regulamentados e de maior especificação, onde as capacidades de qualificação e conformidade atuam como barreiras à entrada.
- Junho de 2024: A Comissão Europeia publicou a EN 17665:2022+A1:2023, padronizando os protocolos de teste para a fixação de tampas presas. Testes harmonizados apoiam ciclos de validação mais rápidos em todos os mercados da UE e reduzem o atrito de retestagem para conversores que abastecem linhas de bebidas multinacionais.
Mercado Europeu de Tampas e Fechamentos Plásticos Escopo do relatório e metodologia de pesquisa
Definição e Abrangência do Mercado
Este mercado é definido como a oferta e a demanda de tampas e fechamentos plásticos utilizados para vedar, dispensar e proteger produtos embalados em toda a Europa, medido em termos de volume utilizado por usuários finais e conversores de embalagens.
Exclusões de escopo: Fechamentos metálicos e de vidro, bem como componentes de embalagem que não sejam fechamentos, como rótulos e garrafas, estão excluídos.
Visão Geral da Segmentação
- Por Tipo de Material
- Politereftalato de Etileno (PET)
- Polipropileno (PP)
- Polietileno de Baixa Densidade (LDPE)
- Polietileno de Alta Densidade (HDPE)
- Policloreto de Vinila (PVC)
- Outros Materiais
- Por Tipo de Produto
- Tampas de Rosca
- Tampas de Encaixe
- Fechamentos Dispensadores
- Fechamentos com Resistência Infantil
- Fechamentos Invioláveis
- Outros Tipos de Produto
- Por Tipo de Fabricação
- Moldagem por Injeção
- Moldagem por Compressão
- Moldagem por Sopro
- Por Setor do Usuário Final
- Bebidas
- Alimentos
- Farmacêutico e Saúde
- Cosméticos e Artigos de Higiene Pessoal
- Produtos Químicos Domésticos
- Outros Setores
- Por País
- Alemanha
- Reino Unido
- Espanha
- França
- Itália
- Eslovênia
- Áustria
- Suíça
- Hungria
- Croácia
- Romênia
- Grécia
- Rússia
- Restante da Europa
Fontes de Dados, Dimensionamento de Mercado e Validação
Pesquisa Documental
A pesquisa documental foi utilizada para construir o ponto de partida do modelo e ancorá-lo a sinais de embalagem e polímeros publicamente visíveis na Europa. Revisamos fontes como o Eurostat, institutos nacionais de estatística dos principais países europeus, comunicados de política da Comissão Europeia sobre resíduos de embalagens e estatísticas de comércio aduaneiro para categorias relacionadas a plásticos e embalagens, a fim de compreender a direção da demanda.
Para tornar os dados utilizáveis na modelagem, também nos baseamos em relatórios anuais de empresas, apresentações a investidores e comunicados à imprensa para interpretar adições de capacidade, programas de redução de peso e mudanças no mix de produtos. Bases de dados de patentes foram utilizadas seletivamente para verificar temas de adoção tecnológica em fechamentos (por exemplo, designs fixos e formatos de dispensação), e uma fonte de assinatura paga para dados financeiros e inteligência corporativa foi utilizada apenas para padronizar a cobertura de empresas e comparáveis básicos. As fontes aqui listadas são ilustrativas e não exaustivas, e outras referências públicas também foram utilizadas para coleta de dados, validação e esclarecimento.
Entrevistas Primárias e Pesquisas de Campo
O trabalho primário concentrou-se em confirmar o que é efetivamente expedido e consumido na Europa por tipo de fechamento e uso final, e em seguida testar as premissas por trás das divisões de materiais e taxas de crescimento. Conversamos com uma combinação de conversores de embalagens, participantes do ecossistema vinculados a resinas e usuários finais nos setores de bebidas, alimentos, uso doméstico, cuidados pessoais e saúde, de modo que as lacunas da pesquisa documental pudessem ser preenchidas e verificadas por mais de um ponto de vista.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Primeiro nível: 37% | CXOs: 16% |
| Nível intermediário: 46% | Líderes funcionais/de unidade: 29% |
| Empresas de menor porte: 17% | Gestores: 55% |
Dimensionamento e Previsão de Mercado
O dimensionamento foi construído utilizando uma abordagem de cima para baixo, na qual os sinais de demanda de embalagens e a produção por uso final são utilizados para reconstruir o conjunto implícito de consumo de fechamentos na Europa, convertido em toneladas com base nos pesos típicos de material por família de fechamento. Para manter o modelo realista, os resultados foram corroborados por meio de aproximações seletivas de baixo para cima, como verificações de volume por aplicação em amostras e verificações de realidade no nível dos conversores coletadas durante as entrevistas.
Os principais insumos que influenciaram o modelo incluíram as tendências de produção de bebidas engarrafadas e alimentos embalados, a mudança no mix entre formatos de rosca, encaixe, dispensação, resistência à abertura por crianças e inviolabilidade, e o mix de materiais entre PP, grades de PE, PET e outros plásticos. Também acompanhamos a intensidade de redução de peso (tendências de gramas por fechamento), o cronograma de adoção de tampas fixas na região e as mudanças na demanda dos setores de saúde e uso doméstico que influenciam fechamentos de especificação mais elevada. Onde a visibilidade de baixo para cima era irregular para países menores, as lacunas foram tratadas por meio de proxies calibrados de uso de embalagens per capita, ajustados com sinais de importação e exportação e feedback de especialistas.
Para as previsões, a análise de cenários foi utilizada para que as mudanças induzidas por regulamentação (por exemplo, cronogramas de fixação de tampas e pressões sobre conteúdo reciclado) pudessem ser refletidas sem ajuste excessivo a uma única linha de tendência. O caminho de crescimento final foi alinhado a variáveis que os entrevistados puderam validar, incluindo mudanças esperadas de formato e o ritmo dos programas de redução de peso.
Ciclo de Validação e Atualização de Dados
A validação foi realizada por meio de triangulação entre sinais independentes, seguida de verificações estruturadas de variância nos níveis de país e aplicação. Quando um resultado no nível de país parecia inconsistente com a produção de embalagens, a direção do comércio ou eventos de demanda conhecidos, as premissas eram reabertas e os contatos primários relevantes eram reengajados.
Antes da aprovação final, o modelo e seus resultados passam por revisões analíticas em múltiplas etapas, incluindo verificações lógicas sobre divisões de materiais e taxas de crescimento, de modo que resultados extremos sejam filtrados precocemente. Os relatórios são atualizados anualmente, com atualizações intermediárias quando ocorrem eventos relevantes, e uma revisão final antes da entrega para que os clientes recebam a visão mais atual disponível no momento da compra.
Estimativa do Mercado Europeu de Tampas e Fechamentos Plásticos da Mordor Intelligence Comparada com Outras Estimativas Publicadas
Os tamanhos de mercado publicados para tampas e fechamentos plásticos na Europa podem parecer muito distintos porque o mercado pode ser contabilizado em diferentes unidades e porque os produtos incluídos nem sempre são idênticos. As diferenças também surgem quando uma fonte se baseia mais em premissas de precificação por valor, enquanto outra se apoia em sinais de consumo por volume.
Tampas e fechamentos metálicos estão fora do escopo da Mordor Intelligence neste contexto, o que elimina uma sobreposição comum observada em análises mais amplas de tampas e fechamentos que misturam formatos plásticos e não plásticos. Outro fator recorrente de divergência é a escolha de medição, uma vez que estimativas baseadas em valor dependem fortemente da progressão do preço médio de venda, do momento da conversão cambial e de se os formatos de dispensação premium são precificados com base em preços de tabela ou preços realizados, ao passo que nosso modelo é construído em torno de toneladas e depois verificado em relação à produção de embalagens por uso final e sinais de comércio.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 2,09 M toneladas (2026) | |
| Consultoria Global A | 11,37 bilhões de USD (2023) | Utiliza dimensionamento baseado em valor em USD e um ano-base diferente; os resultados variam conforme os insumos de precificação, o momento da conversão cambial e se categorias mais amplas de tampas e fechamentos (além dos fechamentos exclusivamente plásticos) estão incluídas. |
| Consultoria Regional B | 16,80 bilhões de USD (2031) | A previsão é orientada por valor para um ano mais distante, o que amplifica as diferenças decorrentes da inflação assumida do preço médio de venda e da premiumização do mix, podendo aplicar uma curva de adoção mais agressiva para fechamentos de dispensação e especiais de maior valor. |
A comparação demonstra principalmente que o alinhamento da unidade de medida e do escopo é essencial antes que os números possam ser lidos lado a lado. Ao manter o modelo vinculado a direcionadores de volume observáveis e ao testar o caminho de crescimento com premissas de formato e peso, a estimativa final permanece rastreável a insumos claros e etapas reproduzíveis.
Principais Questões Respondidas no Relatório
Qual é a velocidade de crescimento da demanda por fechamentos fixos na Europa?
Os pedidos aumentaram 340% em 2024 à medida que os engarrafadores se moveram para cumprir a diretiva de julho de 2024, adicionando um impulso de 1,2% ao CAGR geral.
Qual resina domina atualmente a produção de fechamentos?
O polipropileno deteve 46,16% de participação de mercado em 2025 devido ao seu equilíbrio entre resistência ao calor e custo.
Por que os fechamentos dispensadores estão ganhando tração?
As bombas sem ar e as válvulas de dosagem controlada em cosméticos premium e produtos farmacêuticos estão se expandindo a um CAGR de 5,21% até 2031.
Qual é o maior mercado geográfico para fechamentos?
Alemanha, França e Itália juntas respondem por 58% da capacidade instalada de moldagem e permanecem a espinha dorsal do fornecimento.
Como as normas de conteúdo reciclado estão afetando as escolhas de materiais?
O Regulamento 2025/40 está impulsionando os proprietários de marcas em direção ao rHDPE e ao rPET, adicionando um vento favorável projetado de 0,8% no CAGR.
As latas de alumínio representam uma ameaça para os fechamentos plásticos?
Sim, os sistemas de depósito e devolução deslocaram 6 pontos percentuais do volume de refrigerantes para latas desde 2023, removendo cerca de 2,7 bilhões de tampas plásticas anualmente.