
Tamanho e Participação do Mercado Europeu de Entrega Fora do Domicílio (OOH)
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 13.70 Bilhões de dólares |
| Tamanho do Mercado (2026) | 14.37 Bilhões de dólares |
| Tamanho do Mercado (2031) | 18.19 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 4.83 % |
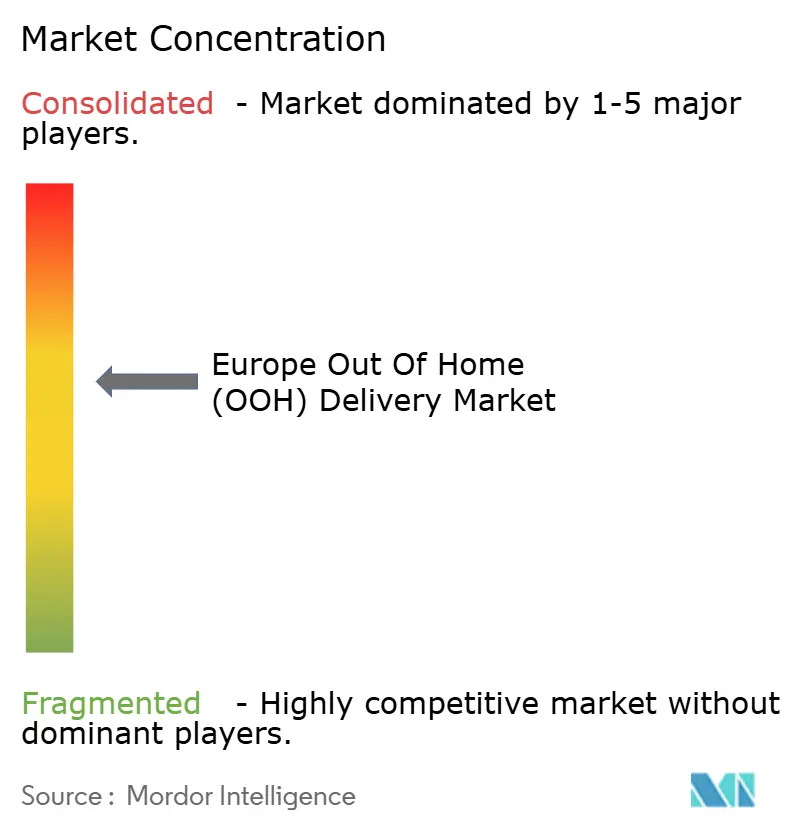
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Entrega Fora do Domicílio (OOH) por Mordor Intelligence
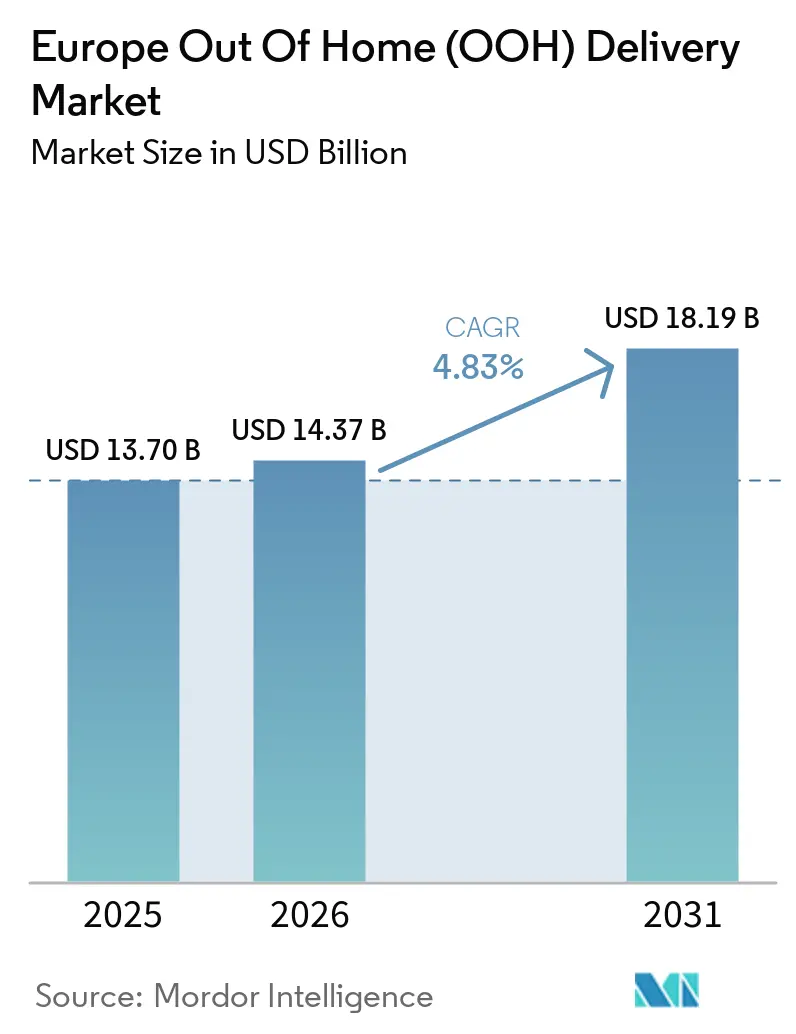
O tamanho do mercado europeu de entrega fora do domicílio (OOH) foi avaliado em 13,7 mil milhões de USD em 2025 e estima-se que cresça de 14,37 mil milhões de USD em 2026 para atingir 18,19 mil milhões de USD até 2031, crescendo a uma CAGR de 4,83% de 2026 a 2031.
A expansão reflete uma clara mudança no design da última milha, uma vez que as máquinas automáticas de encomendas estão a crescer mais rapidamente do que os pontos tradicionais de recolha e entrega, reduzindo a lacuna de infraestrutura na Europa Ocidental, Meridional e Central. A utilização por parte dos consumidores também foi além da conveniência ocasional: 35% dos europeus já direcionam as entregas para um local fora do domicílio, e 79% utilizam um cacifo de encomendas ou uma loja de encomendas para devoluções, indicando que a rede suporta agora tanto a entrega como a logística inversa dentro da mesma jornada de compra[1]. Esse padrão dá aos retalhistas e transportadoras uma razão mais forte para tratar a cobertura de pontos de acesso como um requisito de serviço e não como um complemento premium, especialmente à medida que a escolha no momento do pagamento influencia cada vez mais a conversão e a retenção. O mercado europeu de entrega fora do domicílio (OOH) está também a tornar-se mais disciplinado do ponto de vista comercial, com os operadores a privilegiar formatos de acesso aberto, instalações ligadas ao retalho e modelos de cacifos partilhados que aumentam a utilização e defendem o volume de devoluções. Isto deixa as oportunidades mais fortes nos corredores de pendulares densos, nos fluxos de encomendas transfronteiriços e nos programas de logística inversa que dependem de pontos de recolha e entrega previsíveis e sempre disponíveis.
Principais Conclusões do Relatório
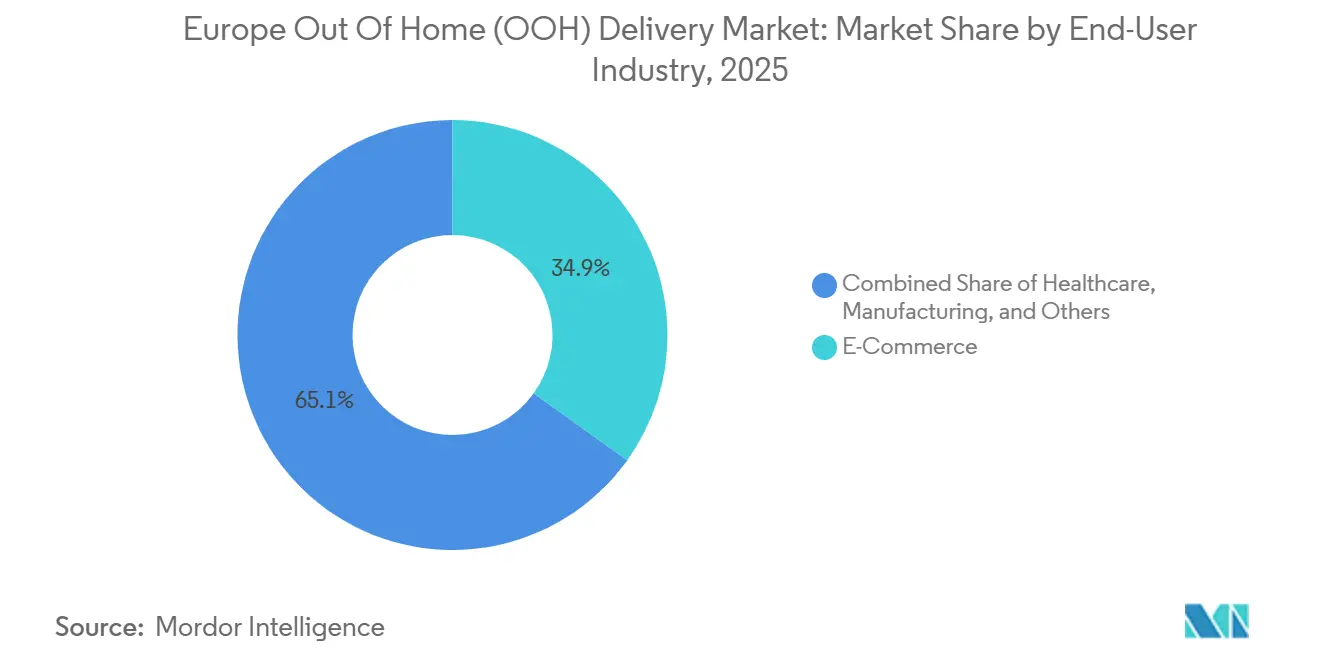
- Por setor de utilizador final, o comércio eletrónico detinha 34,91% da participação no mercado europeu de entrega fora do domicílio (OOH) em 2025 e prevê-se que se expanda a uma CAGR de 5,14% até 2031.
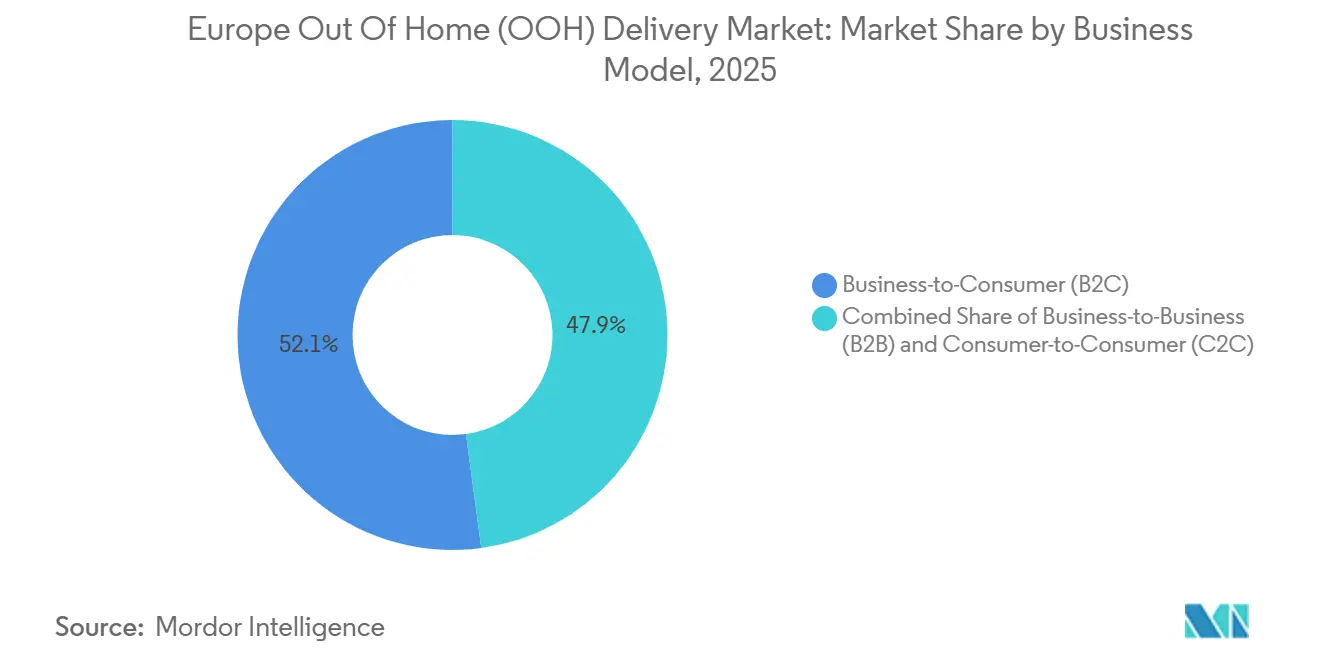
- Por modelo de negócio, o B2C representou 52,14% da dimensão do mercado europeu de entrega fora do domicílio (OOH) em 2025 e prevê-se que cresça a uma CAGR de 5,67% até 2031.
- Por País, a Alemanha captou 18,34% de participação em 2025, enquanto se espera que a República Checa registe a CAGR mais elevada de 6,03% de 2026 a 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Mudança no Processo de Pagamento do Comércio Eletrónico para Entrega Flexível | +1.5% | Global, com maior impacto no Reino Unido, Alemanha, França e mercados nórdicos | Curto prazo (≤ 2 anos) |
| Pressão de Custos das Transportadoras Decorrente de Entregas Domiciliárias Falhadas | +0.9% | Europa Ocidental, com extensão à Europa Central | Curto prazo (≤ 2 anos) |
| Crescimento de Encomendas Transfronteiriças a Aumentar os Casos de Uso OOH | +0.8% | Pan-europeu, concentrado na Polónia, França, Alemanha e Espanha | Médio prazo (2-4 anos) |
| Densificação de Cacifos e Redes PUDO em Centros de Trânsito Urbano | +0.7% | Europa de Leste e em rápida expansão para a Europa Ocidental | Médio prazo (2-4 anos) |
| Software Neutro de Transportadoras a Melhorar a Utilização da Rede | +0.5% | Adoção inicial mais forte na Alemanha, Países Baixos e Bélgica | Longo prazo (≥ 4 anos) |
| Comportamento de Compras com Elevado Volume de Devoluções a Favorecer a Entrega Fora do Domicílio | +0.6% | Maior impacto em volume no Reino Unido, Alemanha, França e Itália | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Mudança de Preferência no Processo de Pagamento do Comércio Eletrónico para Entrega Flexível
O mercado europeu de entrega fora do domicílio (OOH) está a ganhar apoio num ambiente de pagamento em que os compradores esperam agora poder escolher como e onde uma encomenda será entregue. A DHL reportou em 2025 que 81% dos compradores globais abandonam um carrinho se a sua opção de entrega preferida não estiver disponível, e 79% abandonam se o seu método de devolução preferido não estiver disponível, ligando diretamente a conversão à escolha de entrega. A Geopost afirmou no seu Barómetro do Comprador Eletrónico de 2025 que 46% dos compradores online regulares europeus preferiam opções fora do domicílio, um aumento de 15 pontos percentuais face a 2019, e que os cacifos de encomendas se tinham tornado a segunda opção de entrega mais preferida na Europa[2]. A DHL também demonstrou que os utilizadores mais jovens estão mais confortáveis com devoluções em cacifos, com a Geração Z a escolher cacifos de encomendas para devoluções com mais frequência do que os Baby Boomers, o que mantém a tendência de procura a médio prazo inclinada para cima à medida que os grupos de compradores mudam. Como resultado, a cobertura de pontos de acesso está a integrar-se nos acordos de serviço dos retalhistas, porque um alcance de rede limitado coloca agora em risco tanto a perda no momento do pagamento como uma menor conveniência nas devoluções. É por isso que o mercado europeu de entrega fora do domicílio (OOH) é cada vez mais definido pelo alcance, pela visibilidade no momento do pagamento e pela capacidade de apresentar uma opção não domiciliária fiável antes mesmo de uma encomenda ser expedida.
Pressão de Custos das Transportadoras Decorrente de Tentativas de Entrega Domiciliária Falhadas
O mercado europeu de entrega fora do domicílio (OOH) está também a avançar porque a entrega domiciliária ainda acarreta novas tentativas evitáveis, trabalho de serviço ao cliente e baixa densidade de paragens em rotas congestionadas. Quando as transportadoras movem mais encomendas para cacifos ou pontos de recolha com pessoal, uma paragem de veículo pode servir muitos destinatários, melhorando a produtividade das rotas de uma forma que a entrega à porta muitas vezes não consegue durante os períodos de pico. Esta é uma das razões pelas quais os grandes operadores estão a construir formatos partilhados e de acesso aberto em vez de dependerem exclusivamente de modelos de entrega residencial proprietários. A DHL já sinalizou que o acesso público e a escala são importantes para a economia futura de implementação através da sua abordagem de acesso aberto e expansão da Packstation na Alemanha, enquanto a DPD e a GLS estão a construir conjuntamente a rede inboxx para distribuir volume por infraestrutura partilhada. A lógica comercial é direta porque cada encomenda redirecionada de uma entrega domiciliária incerta melhora a eficiência das paragens e reduz a necessidade de tentativas repetidas em cidades densas. Essa pressão operacional continua a empurrar o mercado europeu de entrega fora do domicílio (OOH) para modelos de preços e designs de serviço que tornam a entrega não domiciliária mais atrativa tanto para as transportadoras como para os utilizadores finais.
Crescimento de Encomendas Transfronteiriças a Aumentar os Casos de Uso OOH
O mercado europeu de entrega fora do domicílio (OOH) está a beneficiar do comércio eletrónico transfronteiriço, porque os vendedores e os marketplaces precisam de opções de entrega que permaneçam fiáveis em diferentes sistemas de endereços, idiomas e expectativas dos clientes. A Cross-Border Commerce Europe reportou que o mercado europeu de comércio eletrónico transfronteiriço atingiu 358,7 mil milhões de EUR (421,94 mil milhões de USD) em 2024/2025, com os marketplaces online a representar 70% desse volume[3]. A La Poste Groupe afirmou que os resultados de 2025 da Geopost sublinharam a importância dos volumes transfronteiriços e de uma ampla presença fora do domicílio na Europa, indicando que a densidade de pontos de acesso influencia agora a seleção de redes de encomendas para os vendedores de marketplaces. Estes fluxos alinham-se bem com cacifos e pontos PUDO, porque os destinatários que compram a comerciantes estrangeiros são frequentemente mais sensíveis ao preço e mais dispostos a aceitar um ponto de recolha em troca de menor fricção e menos entregas falhadas. O crescimento de volume da Packeta em 2025, apoiado por integrações com plataformas como a Vinted e a Aukro, também demonstra que os operadores regionais podem conquistar uma quota transfronteiriça significativa quando combinam ligações a marketplaces com acesso OOH estabelecido. Isto confere ao mercado europeu de entrega fora do domicílio (OOH) um papel mais amplo do que a conveniência doméstica, porque está a tornar-se parte da forma como o risco e o custo das encomendas transfronteiriças são geridos em escala.
Densificação de Redes de Cacifos e PUDO em Centros de Trânsito Urbano
O mercado europeu de entrega fora do domicílio (OOH) continua a fortalecer-se, com os operadores a instalar cacifos e pontos de recolha ao longo das rotas diárias de pendulares em vez de em destinos isolados. A Leaders in Logistics reportou que a bpost viu a adoção aumentar de 18% para 33% depois de triplicar a capacidade de cacifos, reforçando o valor da proximidade aos locais onde as pessoas já se deslocam para trabalhar, fazer compras e usar transportes[4]. A DPD e a GLS estão a seguir a mesma lógica na Alemanha através da rede partilhada inboxx nos parques de estacionamento dos centros comerciais ECE, que liga o acesso a encomendas ao tráfego de retalho existente e limita a necessidade de deslocações dedicadas para recolha. Os operadores estão também a expandir o conjunto de locais utilizáveis com cacifos alimentados a energia solar e com bateria autónoma, reduzindo a dependência de ligações elétricas fixas e tornando mais fácil ativar postos de combustível, pátios e outros locais de grande afluência. Isso é importante porque a afluência e a conveniência influenciam agora o rendimento tanto quanto o número de equipamentos. O mercado europeu de entrega fora do domicílio (OOH) beneficia, portanto, não apenas de mais locais, mas também de uma melhor economia de localização.
Análise do Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Cobertura Desigual de Cacifos em Áreas Rurais e de Baixa Densidade | -0.3% | Alemanha rural, periferia da Europa de Leste e interiores do Sul e Ibérico | Longo prazo (≥ 4 anos) |
| Restrições de Licenciamento Municipal e de Mobiliário Urbano | -0.2% | Cidades da Europa Ocidental e em expansão para as capitais da Europa Central e de Leste | Médio prazo (2-4 anos) |
| Roubo de Equipamentos, Vandalismo e Tempo de Inatividade por Manutenção | -0.1% | Centros urbanos do Reino Unido e da Europa Ocidental | Curto prazo (≤ 2 anos) |
| Lacunas de Interoperabilidade entre Redes e Sistemas de Transportadoras | -0.2% | Pan-europeu, mais visível na Europa Central e de Leste | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Cobertura Desigual de Cacifos em Áreas Rurais e de Baixa Densidade
O mercado europeu de entrega fora do domicílio (OOH) ainda enfrenta uma lacuna de cobertura prática fora dos corredores urbanos e suburbanos, onde a menor densidade de encomendas enfraquece a economia da implementação de novos pontos de acesso. Nos distritos rurais, as transportadoras continuam frequentemente a dar prioridade à entrega domiciliária mesmo quando essas rotas são mais caras, porque a rede de cacifos ainda não é suficientemente densa para mudar o comportamento em escala. Isto cria um problema circular: a cobertura escassa limita a utilização, e a baixa utilização atrasa o investimento futuro. As evidências das discussões comparativas de implementação na Europa mostram que o acesso a cacifos per capita permanece muito mais forte nos territórios OOH mais maduros do que nas grandes áreas rurais que ainda dependem de padrões de entrega tradicionais. O hardware solar e com bateria ajuda na viabilidade dos locais, mas não resolve totalmente o desafio de volume em áreas remotas onde cada paragem serve menos utilizadores. A menos que a infraestrutura partilhada, a facilitação pública ou uma colaboração mais ampla entre transportadoras melhore a economia rural, o mercado europeu de entrega fora do domicílio (OOH) continuará a expandir-se de forma desigual pela região.
Restrições de Licenciamento Municipal e de Mobiliário Urbano
O mercado europeu de entrega fora do domicílio (OOH) é também condicionado pelos processos de aprovação local, porque as regras do espaço público muitas vezes avançam mais lentamente do que os planos de expansão dos operadores. O licenciamento a nível municipal pode variar por distrito, normas de design e condições de localização, prolongando os ciclos de implementação e aumentando o custo da densificação em zonas urbanas de elevada procura. Praga adotou critérios mais claros para a instalação de cacifos de encomendas em terrenos municipais em junho de 2025, o que melhorou a transparência, mas também mostrou como as cidades estão a formalizar cada vez mais as regras de design e técnicas para os operadores. A Alemanha apresenta um problema semelhante, onde a implementação a longo prazo da Packstation da DHL está ligada não apenas à procura, mas também ao ritmo das aprovações municipais para locais adequados. Essa discrepância é importante porque a colocação pública densa é um dos principais impulsionadores da adoção pelos consumidores, mas os melhores locais são geralmente os mais regulamentados. O mercado europeu de entrega fora do domicílio (OOH) permanece, portanto, exposto a um estrangulamento a médio prazo que é tanto administrativo como comercial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Setor de Utilizador Final:
O Comércio Eletrónico Impulsiona Tanto a Escala como a VelocidadeO comércio eletrónico representou 34,91% da dimensão do mercado europeu de entrega fora do domicílio (OOH) em 2025, e espera-se que registe a CAGR de utilizador final divulgada mais rápida de 5,14% até 2031. Essa liderança resulta de uma correspondência direta entre o comportamento de encomenda online e os pontos fortes centrais da entrega fora do domicílio, nomeadamente a flexibilidade de horário de recolha, a facilidade de devoluções e os menores custos de consolidação da última milha. A pesquisa de compradores da Geopost de 2025 mostrou que 46% dos compradores online regulares europeus preferiam opções fora do domicílio, o que apoia o forte posicionamento do comércio eletrónico no setor europeu de entrega fora do domicílio (OOH). Categorias como moda rápida, beleza e eletrónica de consumo são especialmente relevantes porque tendem a combinar alta frequência de encomendas com alta intensidade de devoluções. Isso aumenta o rendimento por transação, uma vez que uma única encomenda pode gerar tanto um evento de entrega como um evento de devolução na mesma rede.
A mesma estrutura torna o comércio eletrónico o segmento com o incentivo mais claro para promover a visibilidade dos pontos de acesso mais cedo no percurso de compra. Os retalhistas beneficiam de menos entregas falhadas e de uma logística inversa mais previsível, enquanto as transportadoras beneficiam da consolidação de rotas e de uma maior produtividade por paragem. Esta lógica de reforço mútuo é a razão pela qual o mercado europeu de entrega fora do domicílio (OOH) continua a ver o acesso OOH tratado como parte da proposta de compra online e não apenas como uma funcionalidade de backend logístico. Os serviços financeiros, a saúde e a manufatura permanecem utilizadores secundários significativos onde a troca segura de documentos, o movimento de amostras e a distribuição de pequenas peças beneficiam do acesso controlado. A indústria primária, o comércio grossista e retalhista offline e outras categorias institucionais ainda contribuem com quotas menores, mas alargam a base da procura endereçável ao utilizar a rede para movimentos de encomendas programados, seguros e não urgentes.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Por Modelo de Negócio:
O B2C Lidera, o C2C Supera as ExpectativasO B2C representou 52,14% da participação no mercado europeu de entrega fora do domicílio (OOH) em 2025 e prevê-se que cresça a uma CAGR de 5,67% até 2031, tornando-o o maior e mais rápido segmento de modelo de negócio quantificado no conjunto de dados atual. A sua liderança está enraizada na densidade de encomendas, porque as entregas ao consumidor geram o maior volume de pequenas remessas que beneficiam de recolha flexível em vez de uma entrega à porta com hora marcada. A DHL reportou que a entrega domiciliária continuou a ser a opção preferida de 54% dos consumidores europeus em 2025, mas o aumento constante dos cacifos de encomendas e das lojas de encomendas sugere que o padrão predefinido está a mudar para um modelo de entrega misto em vez de um modelo exclusivamente domiciliário. Essa tendência apoia o mercado europeu de entrega fora do domicílio (OOH) ao atrair o tráfego de consumidores mainstream para cacifos e pontos de recolha com pessoal sem exigir o abandono total da entrega domiciliária. Também ajuda as transportadoras a moldar a procura com alavancas de preço e conveniência no momento do pagamento.
O B2B permanece uma camada de suporte sólida, especialmente nos centros das cidades, onde as limitações de acesso a escritórios, as janelas de entrega e os controlos de edifícios tornam as entregas diretas por estafeta menos eficientes. O C2C também se tornou mais relevante à medida que as plataformas de revenda direcionam mais volume de encomendas entre pares para redes de entrega estruturadas. A expansão da parceria da Packeta com a Vinted na Europa Central e de Leste mostrou como as integrações de plataformas podem direcionar encomendas de recomércio para cacifos em escala. A Geopost também observou que os consumidores utilizam agora em média 2,6 opções de entrega diferentes, o que sugere que os utilizadores de B2C e C2C estão a tornar-se mais confortáveis em alternar entre canais domiciliários e OOH dependendo do artigo, da urgência e da probabilidade de devolução. Esta flexibilidade comportamental dá ao mercado europeu de entrega fora do domicílio (OOH) espaço para crescer em múltiplos casos de uso mesmo quando a procura de encomendas principal muda por canal.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório
Análise Geográfica
Mercado de Entrega Fora do Domicílio (OOH) da Alemanha e da República Checa
A Alemanha representou 18,34% do mercado europeu de entrega fora do domicílio (OOH) em 2025, tornando-se o maior mercado nacional da região. A liderança do país assenta numa base madura de Packstations, numa grande economia de encomendas e numa crescente tendência para infraestruturas partilhadas em vez de apenas a expansão de redes de um único operador. A DHL declarou que planeia expandir a sua rede de Packstations de cerca de 15.500 unidades para 30.000 até 2030, o que demonstra que a Alemanha ainda tem margem para aumentar a densidade, apesar do seu ponto de partida já maduro. O programa inboxx da DPD e da GLS acrescenta mais uma camada a esse caminho de expansão, visando 20.000 pontos OOH partilhados, incluindo até 6.000 cacifos, até 2027 sob uma marca comum. Além disso, espera-se que a República Checa registe o CAGR mais elevado, de 6,03%, até 2031.
Mercado de Entrega Fora do Domicílio (OOH) da Europa Ocidental
O Reino Unido, a França e a Itália formam o próximo grande conjunto de oportunidades no mercado europeu de entrega fora do domicílio (OOH), mas cada um segue um caminho de infraestrutura diferente. O Reino Unido está a acelerar a partir de uma base histórica mais baixa, com parcerias mais sólidas com retalhistas e postos de abastecimento a contribuírem para que a utilização de cacifos se torne mais visível em locais do quotidiano. A França beneficia da vasta rede de pontos de acesso da Geopost e de uma base de consumidores que já utiliza frequentemente as opções OOH tanto para entregas como para devoluções. A Itália mantém-se relevante porque as categorias de retalho com elevado volume de devoluções e a densidade urbana favorecem a recolha em pontos com atendimento e a entrega em cacifos, mesmo que a profundidade da rede seja menos madura do que na Alemanha ou na Polónia.
Mercados Europeus Mais Amplos
A Espanha e o restante da Europa constituem um campo de expansão mais alargado para o mercado europeu de entrega fora do domicílio (OOH), à medida que os operadores alargam as parcerias a ambientes de retalho, combustíveis e transportes. A atividade de marketplaces transfronteiriços é especialmente relevante neste contexto, uma vez que uma rede regional mais abrangente permite aos vendedores servir vários países com uma proposta de entrega mais consistente. O padrão geográfico mais forte já não é apenas a escala nacional, mas a capacidade de interligar redes domésticas densas em sistemas regionais interoperáveis. Os mercados com hábitos maduros de utilização de cacifos tendem a suportar uma adoção mais rápida das devoluções, enquanto os mercados menos maduros frequentemente começam com casos de uso de recolha orientados pela conveniência, antes de as devoluções se seguirem. Isto faz com que a geografia no mercado europeu de entrega fora do domicílio (OOH) seja uma história tanto de densidade atual como de compatibilidade futura das redes.
Panorama Competitivo
O mercado europeu de entrega fora do domicílio (OOH) apresenta uma concentração moderada dentro de cada país, mas o campo competitivo torna-se muito mais fragmentado a nível pan-europeu. Os líderes nacionais ainda detêm posições fortes nos seus territórios de origem, mas nenhum operador único construiu uma posição a nível continental que espelhe totalmente a dominância observada nalguns outros segmentos de logística. O sinal estratégico mais claro surgiu em fevereiro de 2026, quando a FedEx e a Advent acordaram adquirir a InPost a uma avaliação total de 7,8 mil milhões de EUR (9,2 mil milhões de USD), confirmando que as grandes redes OOH são agora tratadas como ativos de infraestrutura estratégica e não como acessórios secundários de encomendas. Esse movimento também demonstrou que a propriedade de infraestrutura densa de cacifos pode reforçar o alcance transfronteiriço, recuperar o controlo e influenciar o momento do pagamento simultaneamente. O mercado europeu de entrega fora do domicílio (OOH) está, portanto, a competir em densidade, interoperabilidade e na capacidade de transformar pontos de acesso numa vantagem competitiva comercial.
Um segundo caminho estratégico é visível na expansão partilhada e neutra em relação às transportadoras. A DPD e a GLS criaram a marca inboxx na Alemanha para combinar volumes de entrega e escalar pontos de acesso partilhados sob uma única identidade de rede, reduzindo o ónus de construir propriedades proprietárias separadas. A Myflexbox oferece outra versão deste modelo ao fornecer cacifos neutros em relação às transportadoras que diferentes parceiros logísticos podem utilizar, como demonstrado pela sua cooperação de 2026 com a Nova Post na Áustria. Estes modelos são importantes porque a utilização muitas vezes determina a economia dos locais mais do que a propriedade pura do hardware. Também reduzem a barreira para os novos operadores de encomendas que pretendem presença OOH sem uma implementação completa de hardware.
A concorrência está também a alargar-se ao design de hardware, à flexibilidade de energia e à coordenação de software entre redes. Os cacifos com bateria e energia solar permitem aos operadores perseguir locais que anteriormente eram demasiado difíceis ou demorados para ligar, o que muda a economia de implementação em postos de combustível, parques de estacionamento e locais temporários de grande afluência. A transição de propriedade da SwipBox no início de 2026 sublinhou o valor que os investidores ainda atribuem a plataformas de cacifos escaláveis e agnósticas em relação às transportadoras com espaço para uma implementação mais rápida. Os principais espaços em branco continuam a ser a cobertura rural e periurbana, o design de rede focado em devoluções e o software de orquestração que pode apresentar múltiplas opções OOH dentro de um único fluxo de pagamento. Isso mantém o mercado europeu de entrega fora do domicílio (OOH) aberto à consolidação, mas também deixa espaço significativo para operadores especializados que resolvem melhor a utilização e a interoperabilidade do que os incumbentes de maior dimensão.
Líderes do Setor Europeu de Entrega Fora do Domicílio (OOH)
-
DHL Group
-
DSV A/S
-
La Poste (including Geopost)
-
InPost (including Mondial Relay)
-
GLS Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Entrega Fora do Domicílio (OOH) Empresas cobertas neste relatório
- DHL Group
- InPost (including Mondial Relay)
- GLS Group
- Evri Limited
- Poste Italiane
- DSV A/S
- United Parcel Service, Inc.
- PostNord Sverige AB
- Correos
- La Poste (including Geopost)
- Packeta Ltd
- myflexbox
- SwipBox A/S
- Nova Post
- Bpost
- PostNL N.V.
- Osterreichische Post AG (Austrian Post)
- Instabee Group AB
- Sameday
- Swiss Post Ltd
Desenvolvimentos industriais recentes em Mercado Europeu de Entrega Fora do Domicílio (OOH)
- Maio de 2026: Os Correios Austríacos expandiram a sua parceria com a Amazon, proporcionando acesso a mais de 1.600 estações postais em toda a Áustria. Os clientes podem agora selecionar estas estações no momento do pagamento. A empresa também planeia adicionar mais 150 estações até ao final de 2026, expandindo ainda mais o mercado endereçável OOH na Europa Central.
- Maio de 2026: A Nova Post anunciou a expansão dos seus serviços de estafeta para cinco regiões da República Checa e a sua parceria com a myflexbox para cacifos de encomendas na Áustria e nos Países Baixos.
- Abril de 2026: A myflexbox e a Nova Post lançaram uma parceria de entrega de encomendas na Áustria, com a Nova Post a utilizar a sua própria frota de veículos para entregar na rede de cacifos neutros da myflexbox em Viena, com uma implementação para mais de 550 locais de cacifos parceiros planeada a nível nacional até ao final de 2026.
- Fevereiro de 2026: Um consórcio liderado pela FedEx e pela Advent International chegou a um acordo condicional para adquirir a InPost, dando à FedEx acesso à rede de mais de 61.000 máquinas automáticas de encomendas europeias da InPost.
Âmbito do Relatório do Mercado Europeu de Entrega Fora do Domicílio (OOH)
O mercado europeu de entrega fora do domicílio refere-se aos serviços logísticos que permitem a entrega de mercadorias em locais fora dos endereços domiciliários tradicionais, como cacifos de encomendas, pontos de recolha e locais de recolha e entrega. Este mercado apoia as entregas de comércio eletrónico, retalho, alimentação e mercearia, oferecendo alternativas flexíveis e eficientes às entregas à porta.
O relatório fornece uma análise de contexto abrangente do mercado europeu de entrega fora do domicílio, cobrindo as tendências de mercado atuais, restrições, atualizações tecnológicas e informações detalhadas sobre vários segmentos e o panorama competitivo do setor. Adicionalmente, o impacto da geopolítica e da pandemia foi incorporado e considerado durante o estudo. O mercado europeu de entrega fora do domicílio é Segmentado por Setor de Utilizador Final (Comércio Eletrónico e Retalho, Entrega de Alimentação e Mercearia, Saúde e Farmacêutico, Logística e Transporte, Eletrónica de Consumo e Outros Setores de Utilizador Final), por Tipo de Cliente (Business-to-Business (B2B), Business-to-Consumer (B2C) e Consumer-to-Consumer (C2C)) e por País (Reino Unido, Alemanha, França, Polónia, Itália e Outros Países). O relatório oferece o tamanho e as previsões do mercado europeu de entrega fora do domicílio em valores (USD) para todos os segmentos acima referidos.
Visão geral da segmentação
| Comércio Eletrónico |
| Serviços Financeiros (BFSI) |
| Saúde |
| Manufatura |
| Indústria Primária |
| Comércio Grossista e Retalhista (Offline) |
| Outros |
| Business-to-Business (B2B) |
| Business-to-Consumer (B2C) |
| Consumer-to-Consumer (C2C) |
| Alemanha |
| França |
| Polónia |
| Itália |
| Espanha |
| Reino Unido |
| Resto da Europa |
| Por Setor de Utilizador Final | Comércio Eletrónico |
| Serviços Financeiros (BFSI) | |
| Saúde | |
| Manufatura | |
| Indústria Primária | |
| Comércio Grossista e Retalhista (Offline) | |
| Outros | |
| Por Modelo de Negócio | Business-to-Business (B2B) |
| Business-to-Consumer (B2C) | |
| Consumer-to-Consumer (C2C) | |
| Por País | Alemanha |
| França | |
| Polónia | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Resto da Europa |
Principais Questões Respondidas no Relatório
Qual é o valor do mercado europeu de entrega fora do domicílio em 2026?
O mercado europeu de entrega fora do domicílio (OOH) está avaliado em 14,37 mil milhões de USD em 2026 e prevê-se que atinja 18,19 mil milhões de USD até 2031 a uma CAGR de 4,83%.
Qual é o segmento de utilizador final que contribui com maior procura?
O comércio eletrónico lidera com 34,91% de quota em 2025 e também regista o crescimento de utilizador final divulgado mais rápido de 5,14% até 2031.
Por que razão os cacifos de encomendas estão a ganhar tração mais rapidamente do que os pontos de recolha tradicionais?
O crescimento dos cacifos é apoiado pela flexibilidade no momento do pagamento, pela facilidade de devoluções e por uma maior eficiência de rota para as transportadoras. Também melhora a conveniência porque os utilizadores podem recolher as encomendas de acordo com o seu próprio horário.
Qual é o maior modelo de negócio neste espaço?
O B2C é o maior modelo com 52,14% de quota em 2025, sendo também o segmento quantificado mais rápido com uma CAGR de 5,67% até 2031.
Quais os países que mais estão a moldar o crescimento regional?
A Alemanha é o maior mercado nacional com 18,34% de quota em 2025, enquanto se prevê que a República Checa se expanda mais rapidamente a uma CAGR de 6,03% até 2031.
Qual é a principal restrição à adoção mais ampla de OOH na Europa?
Os maiores limites são a cobertura rural desigual e o lento licenciamento municipal nas áreas urbanas, ambos os quais atrasam a densificação da rede onde a conveniência mais importa.