
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2021 - 2024 |
| Tamanho do Mercado (2026) | 3.86 Bilhões de dólares |
| Tamanho do Mercado (2031) | 17.25 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 34.91 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Células de Combustível na Europa pela Mordor Intelligence
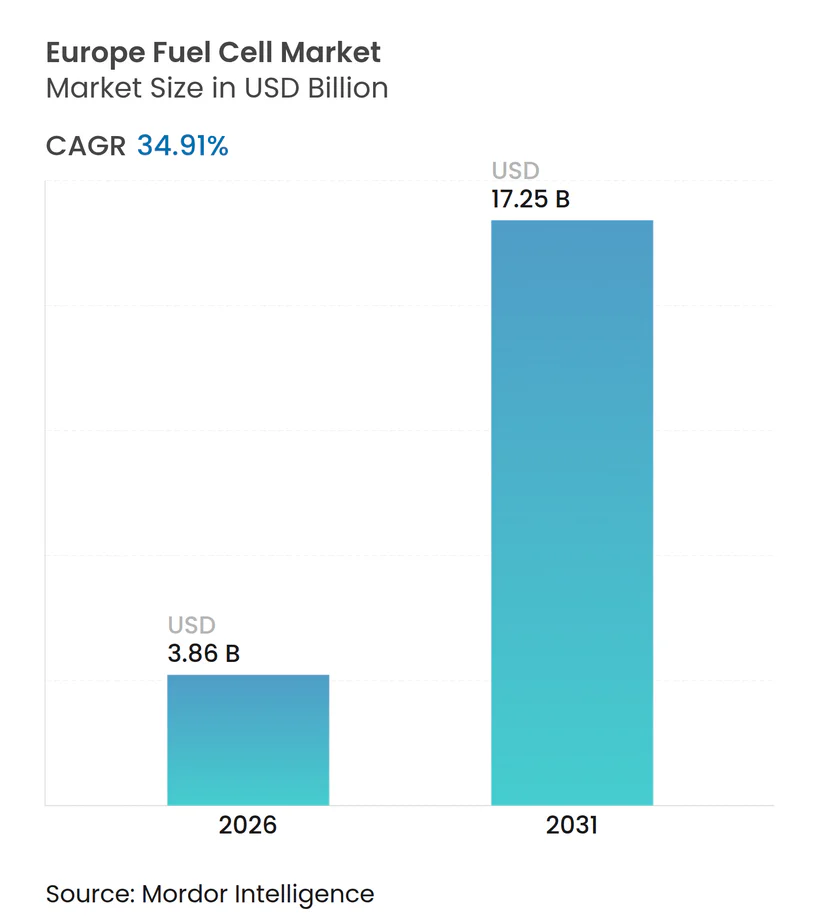
O tamanho do Mercado de Células de Combustível na Europa é estimado em USD 3,86 mil milhões em 2026, e espera-se que atinja USD 17,25 mil milhões até 2031, a uma CAGR de 34,91% durante o período de previsão (2026-2031).
Os mandatos vinculativos de descarbonização da UE, a queda dos custos dos electrolisadores e os compromissos de aquisição de frotas estão a impulsionar o mercado europeu de células de combustível em direção à comercialização em grande escala. O excedente de energia eólica offshore está a fazer baixar os preços nivelados do hidrogénio para abaixo de EUR 3,50 por quilograma na Dinamarca e nos Países Baixos, permitindo que camiões pesados atinjam a paridade de custo total de propriedade com o diesel. Em simultâneo, as gigafábricas apoiadas pelo IPCEI da Bosch, ElringKlinger, PowerCell Sweden e Symbio estão a reduzir os custos de pilhas através de linhas de produção automatizadas. O panorama competitivo permanece fragmentado, oferecendo espaço a especialistas regionais para ganhar contratos de frotas municipais, enquanto os operadores norte-americanos e asiáticos localizam a produção para satisfazer as regras de conteúdo europeu. A dependência de platina e as iminentes restrições PFAS representam ventos contrários de custo e regulamentação a curto prazo, mas o tratamento preferencial da taxonomia de financiamento verde está a desbloquear capital a baixo custo e a reduzir os obstáculos à TIR dos projetos.
Principais Conclusões do Relatório
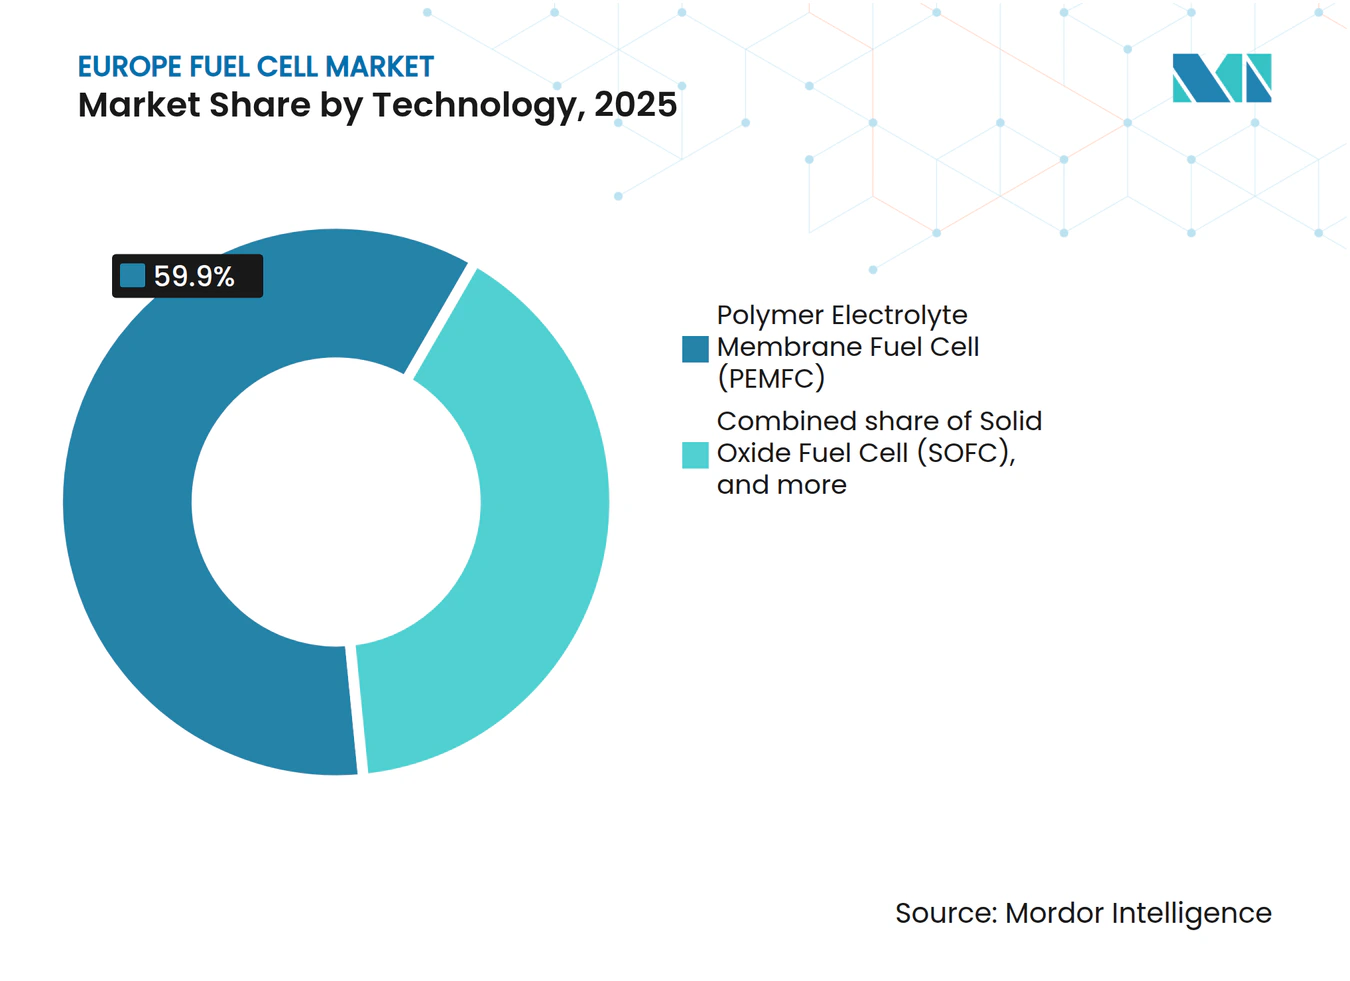
- Por tecnologia, as células de combustível de membrana de electrólito polimérico (PEMFC) lideraram com uma quota de receita de 59,9% do mercado europeu de células de combustível em 2025; prevê-se que as Células de Combustível de Óxido Sólido registem a CAGR mais rápida de 47,5% até 2031.
- Por tipo de combustível, o hidrogénio capturou uma quota de 61,3% do tamanho do mercado europeu de células de combustível em 2025, enquanto se prevê que a amónia avance a uma CAGR de 51,1% entre 2026-2031.
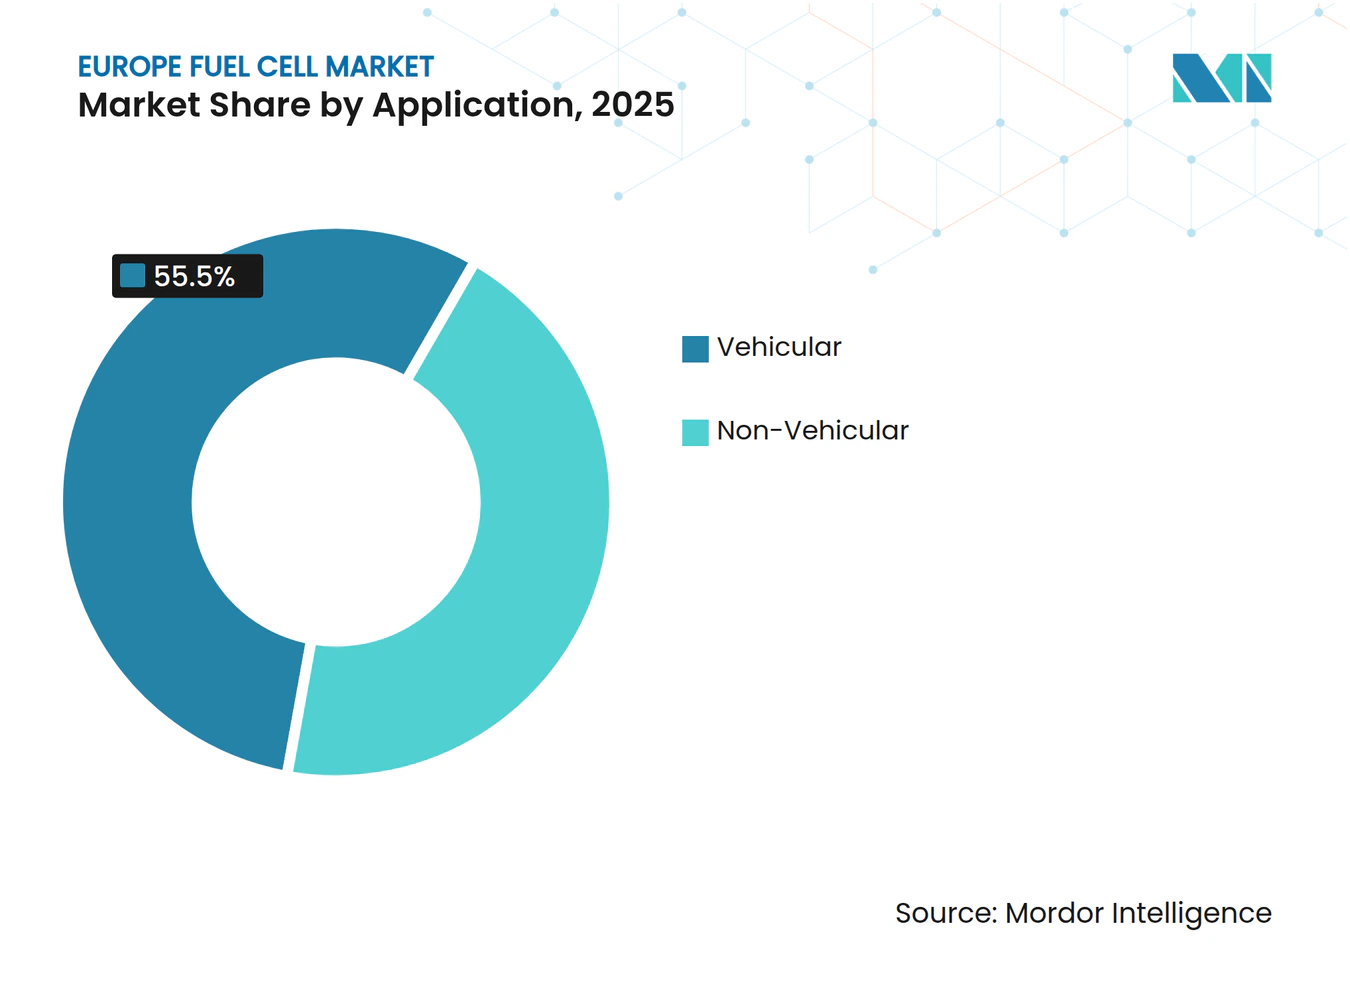
- Por aplicação, as implantações veiculares representaram 55,5% da participação do mercado europeu de células de combustível em 2025 e espera-se que cresçam a uma CAGR de 39,9% até 2031.
- Por setor de utilizador final, os transportes dominaram com uma quota de receita de 58,2% em 2025; as utilidades representam o segmento de crescimento mais rápido, a expandir-se a uma CAGR de 43,3% durante 2026-2031.
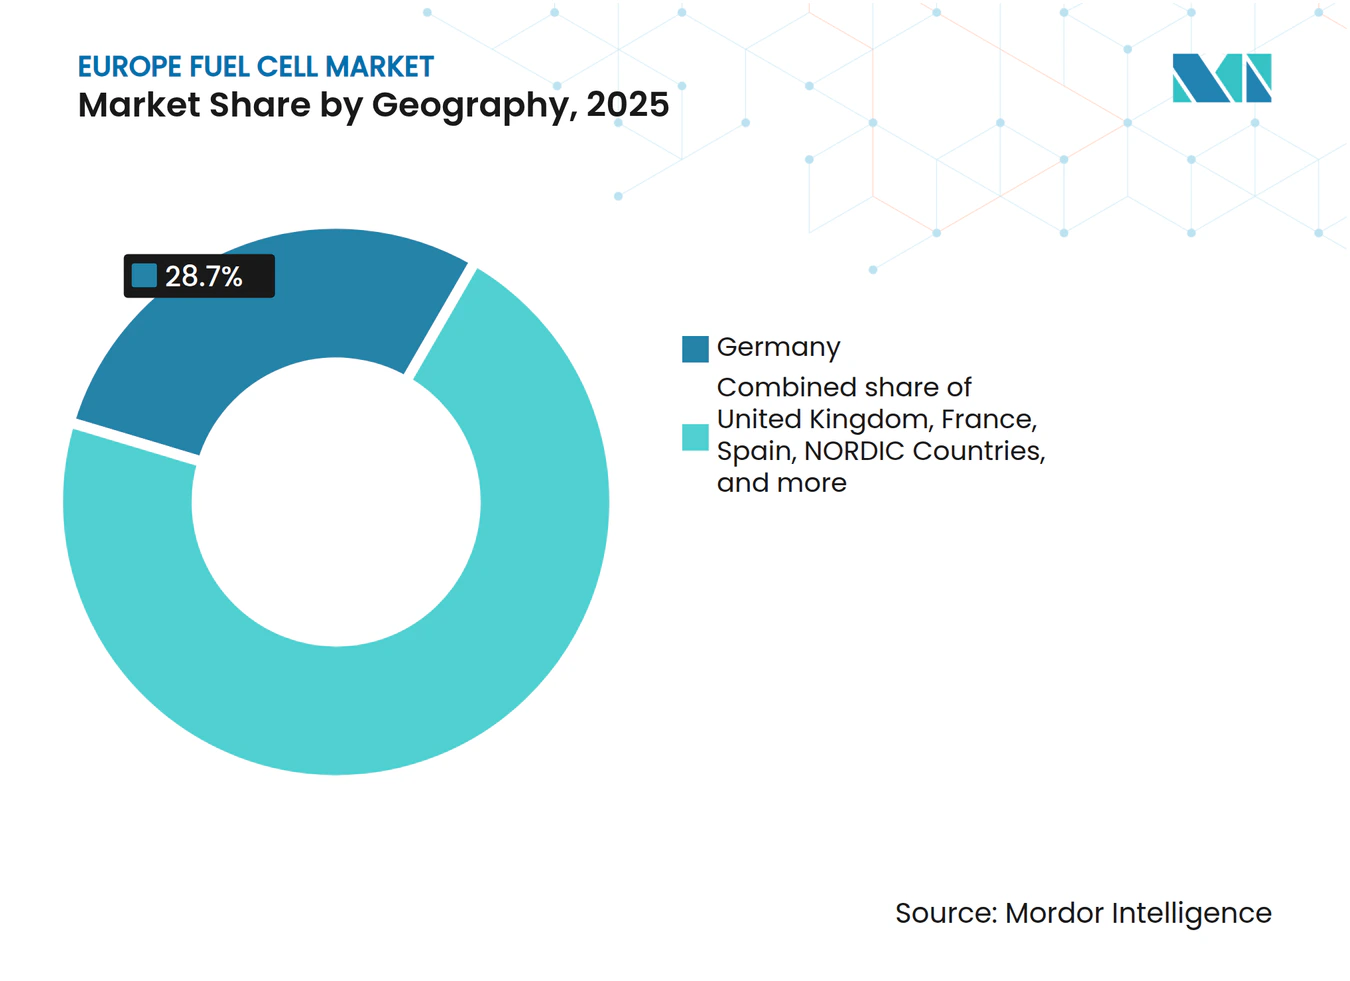
- Por geografia, a Alemanha detinha 28,7% do mercado europeu de células de combustível em 2025, enquanto a França está a caminho da CAGR mais elevada de 40,7% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise do Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Metas de hidrogénio do Pacto Ecológico Europeu e do Fit-for-55 | +8.2% | Pan-Europeu, mais forte na Alemanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Expansão rápida de infraestrutura de electrolisadores e reabastecimento de H₂ | +7.5% | Alemanha, Países Baixos, Dinamarca, França, com efeito de transbordamento para a Bélgica e Áustria | Médio prazo (2-4 anos) |
| Compromissos de descarbonização de frotas empresariais (autocarros e camiões) | +6.8% | Alemanha, França, Reino Unido, Itália, Países Nórdicos | Curto prazo (≤ 2 anos) |
| Gigafábricas de células de combustível apoiadas pelo IPCEI a reduzir custos de pilhas | +5.9% | Alemanha, França, Suécia, Países Baixos | Longo prazo (≥ 4 anos) |
| Projetos de conversão de excedente de vento do Mar do Norte em hidrogénio a reduzir o LCOH | +4.3% | Dinamarca, Países Baixos, Reino Unido, Alemanha (regiões costeiras) | Médio prazo (2-4 anos) |
| Taxonomia de finanças sustentáveis da UE a desbloquear capital a baixo custo | +3.6% | Pan-Europeu, particularmente França, Alemanha, Espanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Hidrogénio do Pacto Ecológico Europeu e do Fit-for-55
O pacote Fit-for-55 exige que 42% do hidrogénio industrial provenha de fontes renováveis até 2030, subindo para 60% até 2035, ancorando a procura de aplicações de células de combustível nos domínios da mobilidade e da energia distribuída.[1] A Estratégia Nacional do Hidrogénio da Alemanha de 2024 reserva EUR 3,5 mil milhões para 10 gigawatts de electrolisadores domésticos, enquanto o Plano Hidrogénio 2.0 de França afeta EUR 5,4 mil milhões para 6,5 gigawatts e 1.000 pontos de abastecimento para veículos pesados até 2030.[2] A iniciativa REPowerEU tem como objetivo 20 milhões de toneladas de consumo de hidrogénio até 2030, estabilizando o consumo a longo prazo para o mercado europeu de células de combustível. As normas de Combustível Renovável de Origem Não Biológica finalizadas em 2024 exigem uma redução de 70% nas emissões ao longo do ciclo de vida em comparação com o hidrogénio fóssil, impulsionando projetos de hidrogénio verde. Estas âncoras políticas reduzem o risco regulatório para os operadores de frotas que avaliam horizontes de investimento plurianuais.
Expansão Rápida de Infraestrutura de Electrolisadores e Reabastecimento de H₂
A capacidade operacional dos electrolisadores subiu para 6,1 gigawatts no final de 2025, com mais 12 gigawatts em construção ou com financiamento comprometido. O programa H2Global da Alemanha adjudicou EUR 900 milhões em contratos de importação, enquanto os Países Baixos concluíram 52 estações para veículos pesados que fecham o corredor Roterdão-Baixa Saxónia.[3] O HySynergy da Dinamarca combina um electrolisador de 250 megawatts com energia eólica offshore em Esbjerg, fornecendo hidrogénio a EUR 3,20 por quilograma. A TotalEnergies irá equipar 600 estações de serviço europeias com distribuidores de hidrogénio até 2028, acelerando a densidade da rede. A cobertura de infraestrutura é agora suficiente para que os gestores de logística tracem rotas de camiões de longo curso sem desvios, eliminando uma barreira crítica à adoção no mercado europeu de células de combustível.
Compromissos de Descarbonização de Frotas Empresariais (Autocarros e Camiões)
Os operadores encomendaram 4.200 autocarros e 1.800 camiões a células de combustível durante 2024-2025, à medida que as zonas municipais de emissão zero se multiplicavam por toda a Europa.[4] O programa de subsídios da Alemanha cobre até 80% do custo incremental para camiões pesados acima de 18 toneladas, impulsionando um aumento de 340% nas encomendas. A IKEA irá converter 600 camiões de longo curso para hidrogénio até 2030 e codesenvolver abastecimento em 14 centros com a Cummins e a Plug Power. A RATP de França adjudicou um contrato de EUR 180 milhões para 250 autocarros a células de combustível à Symbio e à Alstom, citando vantagens de autonomia e abastecimento face às alternativas de bateria. O Reino Unido exige que todos os novos autocarros vendidos em Inglaterra sejam de emissão zero a partir de 2025, garantindo uma procura estável para o mercado europeu de células de combustível.
Gigafábricas de Células de Combustível Apoiadas pelo IPCEI a Reduzir Custos de Pilhas
A Comissão Europeia aprovou EUR 5,2 mil milhões em auxílios estatais em 2024 para 18 projetos de tecnologia de hidrogénio, incluindo linhas de células de combustível de vários gigawatts. A instalação cellcentric da Bosch-Volvo em Estugarda pode produzir 2 gigawatts de pilhas PEMFC anualmente, visando uma redução de 40% nos custos através da automação. A fábrica da ElringKlinger em Dettingen alcançou custos de pilha de EUR 110 por quilowatt para encomendas de 5.000 unidades, abaixo dos EUR 185 em 2023. A PowerCell Sweden está a escalar a sua plataforma S3 para 500 megawatts até 2026, utilizando placas com revestimento de titânio que eliminam a necessidade de revestimento a ouro. Estas gigafábricas localizadas reforçam a segurança do abastecimento e aceleram as curvas de aprendizagem no mercado europeu de células de combustível.
Análise do Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Elevado teor de platina e CAPEX inicial | -4.7% | Pan-Europeu, mais agudo no Sul e Leste da Europa | Curto prazo (≤ 2 anos) |
| Cobertura escassa de corredores de H₂ para veículos pesados | -3.2% | Europa de Leste, Península Ibérica, Sul de Itália | Médio prazo (2-4 anos) |
| Iminentes restrições PFAS às membranas PEM | -2.8% | Pan-Europeu, aplicação regulamentar mais forte na Alemanha, Países Baixos, Dinamarca | Médio prazo (2-4 anos) |
| Atrasos por congestionamento da rede em electrolisadores alimentados por energias renováveis | -2.1% | Alemanha (estados do sul), Espanha (Andaluzia, Castela), Itália (Sicília) | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Elevado Teor de Platina e CAPEX Inicial
As PEMFC requerem 0,3-0,5 gramas de platina por quilowatt, o que representa USD 150-200 por quilowatt em custo de catalisador aos preços à vista de 2025, aproximadamente 25-30% da despesa com a pilha. Em Espanha e Itália, onde os subsídios cobrem 40-50% do custo incremental, os períodos de retorno estendem-se para além dos ciclos típicos de renovação de frotas. O fornecimento de platina está concentrado na África do Sul e na Rússia, expondo os compradores europeus a riscos geopolíticos. A reciclagem cobre apenas 15-20% das pilhas no fim de vida versus 95% para os conversores catalíticos, forçando a dependência de metal virgem. Os projetos Horizonte Europa visam comercializar cátodos sem PGM, mas a durabilidade permanece abaixo do objetivo de 10.000 horas para camiões pesados, limitando a redução de custos a curto prazo.
Cobertura Escassa de Corredores de H₂ para Veículos Pesados
Embora a Alemanha, os Países Baixos e a Dinamarca beneficiem de densas redes de abastecimento, a Europa de Leste, a Península Ibérica e o Sul de Itália têm menos de cinco estações de 700 bar para camiões cada, obrigando a desvios ou a operação com combustível duplo. Os operadores de frotas na Polónia e em Portugal, por conseguinte, adiam encomendas, amortecendo a adoção regional do mercado europeu de células de combustível até que os fundos de coesão da UE criem corredores adicionais até 2028.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia:
As SOFC Ganham com a Arbitragem de EficiênciaAs Células de Combustível de Óxido Sólido estão a escalar a uma CAGR de 47,5% durante 2026-2031, impulsionadas por uma eficiência combinada de calor e energia de 85-90% em instalações industriais. A célula de aço da Ceres Power opera entre 500-650 °C, evitando catalisadores de metais preciosos e aceitando gás natural, biogás ou hidrogénio como combustível, reduzindo o risco de mudança de combustível. A Bloom Energy instalou 240 megawatts de SOFC em centros de dados europeus em 2024-2025, proporcionando 99,9% de tempo de funcionamento. Em contrapartida, as Células de Combustível de Membrana de Electrólito Polimérico retiveram uma quota de mercado de 59,9% em 2025, uma vez que o arranque rápido e o formato compacto sustentam as aplicações em autocarros e camiões. No âmbito da energia estacionária, as tecnologias de ácido fosfórico e de carbonato fundido representam agora menos de 5% do tamanho do mercado europeu de células de combustível e continuam a diminuir.
Os fornecedores de SOFC beneficiam de políticas que contabilizam a cogeração de alta temperatura para os objetivos de descarbonização industrial. O estudo da Comissão Europeia de 2024 projetou que o custo total de propriedade das SOFC iria suplantar os motores a gás até 2028, se os preços do hidrogénio descerem abaixo de EUR 4,00 por quilograma. O empreendimento cellcentric da Bosch está também a integrar PEMFC com drivetrains elétricos a bateria para uma autonomia de camião de 1.000 quilómetros, demonstrando como os portefólios multi-tecnológicos podem cobrir o risco regulatório e de custo de materiais. Consequentemente, a escolha de tecnologia está a fragmentar-se ao longo das linhas de aplicação no mercado europeu de células de combustível.


Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Tipo de Combustível:
A Amónia Emerge como Via sem CraqueamentoO hidrogénio detinha uma quota de 61,3% em 2025 devido aos padrões estabelecidos de 700 bar que espelham os tempos de abastecimento do diesel. No entanto, a amónia está a superar todos os outros combustíveis com uma CAGR de 51,1% até 2031, à medida que o transporte marítimo e as redes de ilhas procuram maior densidade energética e logística mais simples. A SOFC de amónia direta de 2 megawatts da Siemens Energy e da Alfa Laval a bordo de um navio da Maersk atingiu 60% de eficiência sem craqueamento a bordo, cumprindo as regras de NOx do Nível III da OMI. As Ilhas Baleares de Espanha contrataram a AFC Energy para uma central de amónia de 20 megawatts que substitui grupos geradores a diesel. As SOFC alimentadas a gás natural capturaram uma quota de 12-15%, mas enfrentam limites de crescimento porque os combustíveis de origem fóssil não têm alinhamento com o financiamento verde.
A estratégia de GEE a médio prazo da OMI exige uma redução de intensidade de 20% até 2030 e de 70% até 2040, tornando as células de combustível de amónia centrais para a conformidade transoceânica. O metanol permanece confinado a frotas regionais perto dos centros de produção, enquanto as células de combustível de biogás ocupam um nicho de intensidade de carbono negativa em estações de tratamento de águas residuais. Consequentemente, a diversificação de combustíveis está a remodelar as cadeias de abastecimento e a infraestrutura de reabastecimento no mercado europeu de células de combustível.
Por Aplicação:
O Setor Veicular Pesado Domina, o Estacionário Ganha TerrenoAs implantações veiculares reclamaram uma quota de 55,5% em 2025 e estão a crescer a uma CAGR de 39,9%. Os mandatos de zonas de emissão zero em 12 cidades proíbem autocarros e camiões a diesel acima de 3,5 toneladas até 2028, empurrando os operadores para o hidrogénio em vez de baterias em rotas que excedem 250 quilómetros. A Daimler Truck, a Volvo e a Scania planeiam a produção em série a partir de 2026-2027, enquanto os comboios Coradia iLint da Alstom substituem unidades a diesel em linhas não eletrificadas sem o dispendiosos investimento em catenária. O equipamento de manuseamento de materiais contribui com 8-10% do volume de veículos, aproveitando os sistemas chave-na-mão da Plug Power.
As aplicações estacionárias, portáteis e de micro-cogeração representam coletivamente uma quota de 44,5% e expandem-se a uma CAGR de 30-32%. A Bloom Energy, a Doosan Fuel Cell e a SFC Energy instalaram 380 megawatts em 2024-2025 em centros de dados e hospitais, onde o tempo de funcionamento de 99,9% é essencial. As empresas de utilidades implantam picos de células de combustível para armazenamento de 4-8 horas, suavizando a variabilidade do vento sem exposição ao lítio. Os projetos-piloto marítimos demonstram a viabilidade das SOFC de alta temperatura, posicionando o transporte marítimo como um vetor de crescimento futuro para o mercado europeu de células de combustível.

Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante compra do relatório
Por Setor de Utilizador Final:
As Utilidades Aceleram o Equilíbrio da RedeOs transportes dominaram o tamanho do mercado europeu de células de combustível com uma quota de receita de 58,2% em 2025. As utilidades estão a crescer mais rapidamente a uma CAGR de 43,3%, à medida que os operadores de rede adquirem picos de células de combustível e electrolisadores co-localizados para arbitrar energias renováveis fora do pico. A TenneT da Alemanha encomendou 150 megawatts para estabilizar corredores de alto vento, enquanto a EDF pilota SOFC de 50 megawatts em centrais nucleares para re-eletrificar hidrogénio durante os picos noturnos. As instalações comerciais e industriais representam uma quota de 22-25%, à medida que os operadores de centros de dados procuram backup sem diesel que se qualifica para créditos de energia renovável.
Os segmentos de defesa e residencial permanecem abaixo de 5% devido a especificações de nicho e custos de instalação elevados. A encomenda de GBP 45 milhões do Ministério da Defesa do Reino Unido para geradores portáteis sublinha o interesse da defesa, mas o volume permanece modesto em comparação com as aquisições de transporte público e utilidades no mercado europeu de células de combustível.
Análise Geográfica
Mercado Alemão de Células de Combustível
A Alemanha controlou 28,7% do mercado europeu de células de combustível em 2025, apoiada por 110 estações de hidrogênio em operação, substanciais subsídios federais e investimentos em gigafábricas do IPCEI. O impulso do mercado continua à medida que a Daimler Truck assegura 5.000 sistemas de células de combustível da Cellcentric para entrega durante 2027-2028, indicando uma transição de projetos-piloto para a produção em série. No entanto, o congestionamento da rede elétrica na Baviera e em Baden-Württemberg atrasa os eletrolisadores movidos a energia renovável, sinalizando potenciais gargalos de abastecimento.
Mercado Francês de Células de Combustível
A França está se expandindo a um CAGR de 40,7%, a trajetória regional mais rápida. A eletricidade de origem nuclear permite a produção de hidrogênio a EUR 3,00-3,50 por quilograma, superando em competitividade os fornecimentos alemães baseados em energia eólica. O cluster industrial de Marselha-Fos está se transformando em um hub mediterrâneo de importação e craqueamento de amônia, atraindo investimentos da TotalEnergies e da Air Liquide no valor de EUR 1,2 bilhão. Paris pretende implantar 700 ônibus de células de combustível antes dos Jogos Olímpicos de 2028, consolidando a liderança no transporte público.
Mercado do Reino Unido de Células de Combustível
O Reino Unido investiu GBP 200 milhões em ferrovias movidas a hidrogênio para substituir o diesel nas linhas TransPennine e Tyne Valley, além de 38 ônibus de células de combustível em Aberdeen, Manchester e Londres. Embora a divergência regulatória pós-Brexit desacelere o acesso a financiamentos da UE, os subsídios domésticos e a capacidade de energia eólica offshore fortalecem a economia local do hidrogênio.
Mercados Europeus Mais Amplos
Itália e Espanha crescem a um CAGR de 32-35% a partir de bases menores, aproveitando os fundos de coesão da UE para construir corredores de hidrogênio nas regiões do sul. Os países nórdicos detêm coletivamente uma participação de 9-11%, beneficiando-se de redes elétricas com alta penetração de energias renováveis e de fabricantes de equipamentos originais da região, como PowerCell Sweden e Nel. Os Países Baixos mantêm uma participação de 7-8% ao integrar a logística portuária com eletrolisadores instalados no local em Roterdã. A adoção na Europa Oriental é mais lenta devido à infraestrutura limitada de abastecimento, mas as subvenções do Mecanismo de Transição Justa da UE impulsionam projetos-piloto de ônibus na Polônia e na República Tcheca.

Panorama regulatório
A política da UE continua a padronizar o hidrogênio como um vetor energético comercializável, ao mesmo tempo em que reforça a conformidade em infraestrutura e emissões para os usos finais de células de combustível. A Diretiva (UE) 2024/1788 estabeleceu regras comuns para a organização do mercado de hidrogênio e o comércio transfronteiriço, alinhando o acesso à rede, os princípios de desagregação e o desenho de mercado entre os Estados-membros. Na mobilidade, o Regulamento (UE) 2023/1804 (AFIR) estabelece requisitos para estações de abastecimento de hidrogênio a partir de 2030, e o Regulamento Delegado da Comissão (UE) 2025/656 (aplicável a partir de 8 de janeiro de 2026) vincula a conformidade dos pontos de abastecimento de hidrogênio para veículos pesados à norma EN 17127:2024, elevando os requisitos técnicos harmonizados para desenvolvedores de estações e operadores de frotas.
No lado da implementação, a Comissão Europeia criou o Mecanismo do Hidrogênio em julho de 2026, no âmbito das regras do mercado de hidrogênio, para apoiar o desenvolvimento e a coordenação do mercado. O apoio público continua sendo um instrumento central, com os IPCEIs relacionados ao hidrogênio (Hy2Tech, Hy2Use, Hy2Infra, Hy2Move) viabilizando isenções de auxílio estatal em toda a cadeia de valor. As normas de CO2 para veículos pesados (redução de 45% a partir de 2030, 65% a partir de 2035, 90% a partir de 2040) também mantêm a pressão regulatória sobre os fabricantes de caminhões e ônibus para comercializar trens de força de emissão zero. Junto com as políticas de descarbonização e os requisitos de combustíveis renováveis, essas medidas aumentam a clareza da conformidade para equipamentos de abastecimento, qualificação de fornecimento de hidrogênio e programas de aquisição de frotas que afetam diretamente a adoção de células de combustível na Europa.
Panorama Competitivo
Concentração do Mercado
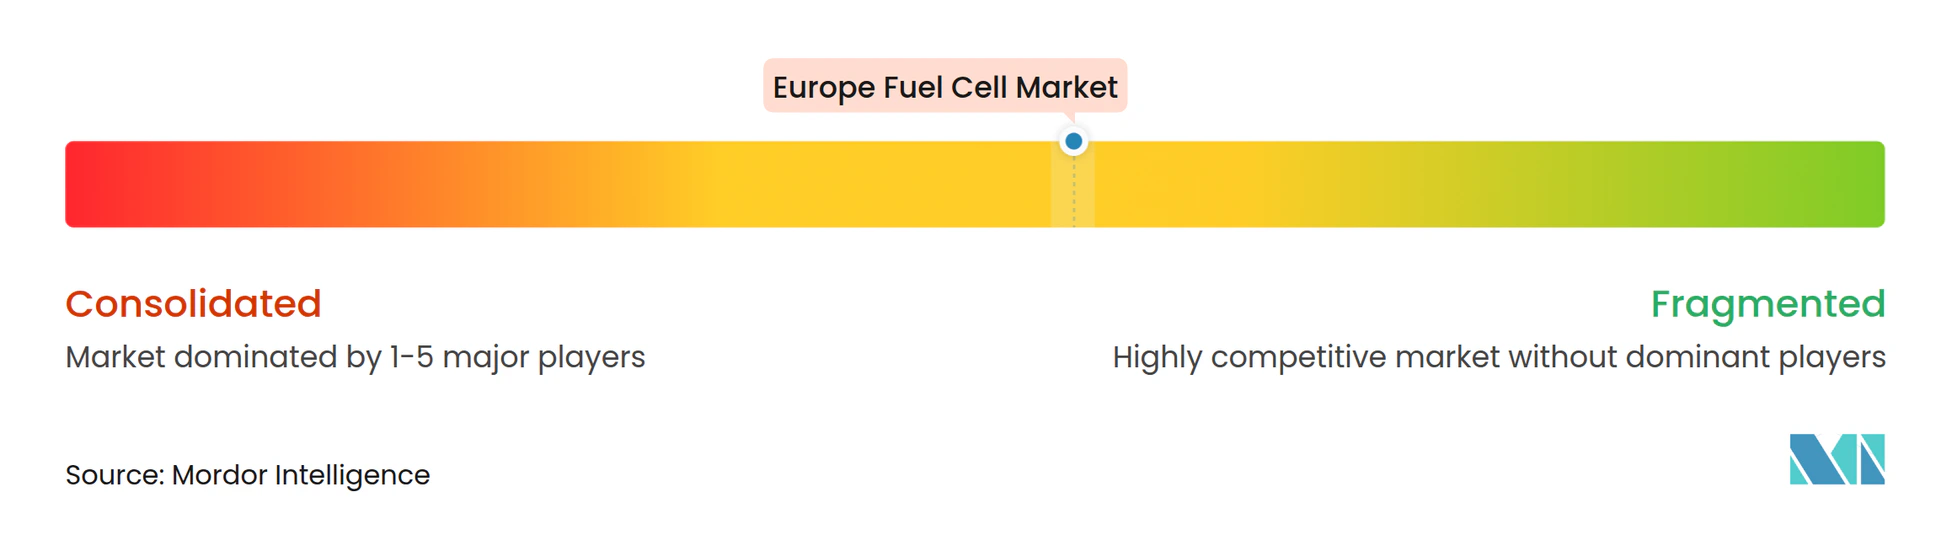
Os cinco principais fornecedores controlaram 35% das receitas de 2025, confirmando um mercado europeu de células de combustível moderadamente fragmentado. A Ballard, a Plug Power e a Cummins dominam as pilhas PEMFC para veículos pesados, aproveitando a escala norte-americana. A cellcentric da Bosch-Volvo e a PowerCell Sweden asseguram a localização europeia, satisfazendo os requisitos de conteúdo no âmbito do IPCEI. A Ceres Power, a Bloom Energy e a Doosan Fuel Cell lideram as implantações de SOFC para energia estacionária, onde o funcionamento a alta temperatura e a flexibilidade de combustível geram margens premium.
Especialistas regionais: a Symbio, a Nedstack, a ElringKlinger e a Intelligent Energy ganham contratos de frotas municipais oferecendo redes de serviço locais e sistemas integrados. Os operadores chineses Weichai Power e Sinosynergy entraram em 2024-2025 com pilhas com preços 30-40% mais baixos, capturando encomendas da Europa de Leste mas enfrentando escrutínio ao abrigo do Regulamento da UE sobre Subsídios Estrangeiros. Os pedidos de patente para catalisadores sem PGM aumentaram 180% entre 2023-2025, indicando o foco da indústria na redução do custo dos materiais.
As alianças estratégicas proliferam: a ITM Power integra electrolisadores com os distribuidores da Plug Power, a Alstom faz parceria com a Siemens Energy em tração ferroviária, e a Toyota Motor Europe fornece módulos a fabricantes de equipamento original de camiões europeus sob acordos de marca branca. As empresas de utilidades assinam cada vez mais contratos de serviço de 10-15 anos que transferem o risco de desempenho para os fabricantes, favorecendo os fornecedores com redes de manutenção maduras.
Líderes do Setor de Células de Combustível na Europa
-
Ballard Power Systems
-
Ceres Power Holdings plc
-
Plug Power Inc.
-
Topsoe (Haldor Topsoe A/S)
-
Cummins Inc. (Hydrogenics)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Células de Combustível Empresas cobertas neste relatório
- Ballard Power Systems
- Plug Power
- Cummins Inc.
- Topsoe
- Ceres Power
- PowerCell Sweden
- Bosch (cellcentric)
- ElringKlinger / EKPO
- Symbio
- Intelligent Energy
- Nedstack
- SFC Energy
- AFC Energy
- Bloom Energy
- Doosan Fuel Cell
- ITM Power
- Proton Motor Fuel Cell
- Nuvera Fuel Cells
- Alstom
- Siemens Energy
- Toyota Motor Europe
Oportunidades de mercado e perspectivas futuras
Uma oportunidade de curto prazo para fornecedores de células de combustível situa-se na interseção entre regras vinculantes de infraestrutura e financiamento público direcionado para corredores de hidrogênio. O AFIR cria um caminho claro de conformidade para pontos de abastecimento de hidrogênio para veículos pesados, reforçado pela aplicabilidade a partir de janeiro de 2026 do Regulamento Delegado (UE) 2025/656, que referencia a norma EN 17127:2024, enquanto a Alternative Fuels Infrastructure Facility (AFIF) destina 570 milhões de euros para 2025-2026 no apoio à infraestrutura de abastecimento de hidrogênio. Essa combinação sustenta espaços em branco em regiões com pouca cobertura de caminhões de 700 bar (notadamente partes da Europa Oriental, da Península Ibérica e do sul da Itália), onde as frotas têm adiado pedidos devido a restrições de rotas. Também recompensa fornecedores capazes de empacotar dispensadores, compressão e contratos de serviço para reduzir o risco de tempo de operação para operadores logísticos.
A geração distribuída industrial e portuária também oferece um caminho de escala, particularmente onde atrasos na conexão à rede limitam os cronogramas de eletrificação. Evidências dessa mudança incluem a implantação de geração de hidrogênio de alta potência para construção portuária e operações de carga, como a implantação de geradores de hidrogênio no Porto de Valência ligada à atividade de expansão de terminais, além de expansões de hidrogênio vinculadas a refinarias que impulsionam equipamentos no local e modelos de serviço de longo prazo. Ferramentas de financiamento da UE, como os leilões do European Hydrogen Bank, com concessões superiores a 1 bilhão de euros em nove projetos entre dezembro de 2025 e fevereiro de 2026, ajudam a reduzir a diferença de custo operacional para o hidrogênio renovável e podem acelerar nós de demanda de múltiplos megawatts que os fabricantes de células de combustível têm como alvo para energia estacionária, energia de backup e aplicações de transporte de difícil eletrificação. No lado tecnológico, o crescente interesse em sistemas SOFC/SOEC no local para usuários industriais e cargas semelhantes a data centers, juntamente com plataformas pesadas focadas em durabilidade (caminhões, ônibus e ferrovias), expande os casos de uso endereçáveis além das primeiras frotas de demonstração e melhora a bancabilidade para fabricantes com desempenho de campo validado e redes de manutenção.
Desenvolvimentos industriais recentes em Mercado Europeu de Células de Combustível
- Junho de 2026: a Plug Power concluiu a comissionamento e entrega de um sistema de eletrolisador PEM GenEco de 5 MW na instalação Power-to-X da European Energys em Esbjerg, Dinamarca. A entrada em operação de um ativo PtX de múltiplos megawatts fortalece o fornecimento local de hidrogênio para offtakers de mobilidade e industriais e aumenta o efeito de arrasto para implantações de células de combustível a jusante que dependem da disponibilidade confiável de hidrogênio.
- Maio de 2026: a Solaris Bus and Coach selecionou o motor de célula de combustível FCmove-SC da Ballard para equipar sua plataforma de ônibus a hidrogênio de nova geração, Generation 2. A designação apoia a padronização em maior volume de trens de força de célula de combustível em frotas de transporte público europeias, melhorando a capacidade de manutenção e a comunalidade de peças entre operadores e cidades.
- Março de 2026: a Ceres Power e a Centrica anunciaram uma parceria estratégica para acelerar a implantação de soluções de célula de combustível de óxido sólido e eletrólise de óxido sólido para energia no local no Reino Unido e na Europa. A combinação da tecnologia da Ceres com a presença de serviços de energia da Centrica avança modelos de entrega comercial para energia distribuída e de baixa emissão em ambientes industriais e comerciais onde restrições de rede e requisitos de resiliência estão impulsionando a aquisição.
Mercado Europeu de Células de Combustível Escopo do relatório e metodologia de pesquisa
Definição e cobertura do mercado
Para este estudo, o mercado europeu de células de combustível abrange a receita gerada por sistemas de células de combustível usados em transporte, energia estacionária e energia portátil em países europeus, reportada em USD para o período do estudo.
Exclusões de escopo: excluímos a produção e distribuição de hidrogênio a montante, e também excluímos baterias e eletrônicos de potência não baseados em células de combustível vendidos separadamente.
Visão geral da segmentação
- Por Tecnologia
- Célula de Combustível de Membrana de Electrólito Polimérico (PEMFC)
- Célula de Combustível de Óxido Sólido (SOFC)
- Célula de Combustível Alcalina (AFC)
- Outros [Célula de Combustível de Ácido Fosfórico (PAFC), Célula de Combustível de Carbonato Fundido (MCFC), Célula de Combustível de Metanol Direto (DMFC)]
- Por Tipo de Combustível
- Hidrogénio
- Gás Natural/Metano
- Amónia
- Outros (Metanol, Biogás)
- Por Aplicação
- Veicular (Automóveis de Passageiros, Autocarros e Coaches, Camiões, Equipamento de Manuseamento de Materiais, Ferroviário, Embarcações Marítimas)
- Não Veicular (Energia Estacionária, Energia Portátil, Micro-Cogeração)
- Por Setor de Utilizador Final
- Transportes
- Utilidades
- Comercial e Industrial
- Outros (Defesa, Residencial)
- Por Geografia
- Alemanha
- França
- Reino Unido
- Itália
- Espanha
- Países Nórdicos
- Países Baixos
- Rússia
- Resto da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites do mercado e coletar os sinais de demanda mais repetíveis que conseguimos rastrear em toda a Europa. Para células de combustível, isso normalmente significa estatísticas públicas de energia e transporte e rastreadores de políticas que mostram onde as implantações realmente estão ocorrendo.
Consultamos fontes como dados de energia e industriais do Eurostat, publicações da Comissão Europeia sobre hidrogênio e mobilidade limpa, o Instituto Europeu de Patentes para depósitos relacionados a células de combustível, e atualizações da Agência Internacional de Energia sobre a implantação de hidrogênio e células de combustível. Esses dados foram complementados por relatórios anuais de empresas, apresentações a investidores, sites de associações e cobertura de imprensa confiável sobre projetos anunciados e planos de capacidade. Quando as informações financeiras e comerciais eram difíceis de reconciliar entre países, também usamos assinaturas pagas de bancos de dados para dados financeiros e inteligência empresarial, sinais de importação e exportação em nível de embarque, e buscas de patentes para testar nossas premissas. As fontes aqui mencionadas não são exaustivas, e muitas outras referências públicas e internas também foram usadas para coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
Entrevistas e pesquisas primárias foram realizadas com uma combinação de participantes do ecossistema de células de combustível, como fornecedores de sistemas, fabricantes de componentes, desenvolvedores de projetos, integradores e usuários finais em frotas de transporte e compradores de energia estacionária. Usamos essas discussões para confirmar o que está sendo instalado versus o que está apenas anunciado, e para alinhar a lógica de precificação (nível de pilha versus sistema) com o comportamento atual de contratação e aquisição em toda a Europa.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 30% | CXOs: 13% |
| Nível intermediário: 53% | Líderes funcionais/de unidade: 32% |
| Empresas menores: 17% | Gerentes: 55% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual os sinais de implantação regional e a adoção impulsionada por políticas são convertidos em valor e, em seguida, ajustados país por país para refletir o pipeline de projetos ativos e o ritmo real de comissionamento. Uma vez estabelecida essa base, corroboramo-la com verificações bottom-up seletivas, como amostragem de preços típicos de sistemas e comparação com volumes conhecidos em frotas de mobilidade, instalações estacionárias e envios portáteis.
O modelo é orientado por algumas impressões de mercado que podem ser rastreadas e explicadas facilmente. As principais entradas incluem movimentos no preço médio de venda de pilhas e sistemas (que variam por tecnologia e faixa de potência), adições de capacidade instalada e anúncios de projetos que posteriormente são filtrados por atrasos, implantações de mobilidade para ônibus e caminhões, adoção de backup estacionário e micro-CHP, e a tendência de mix de combustível (hidrogênio versus sistemas baseados em gás natural ou amônia) que afeta a configuração e o valor. Quando um dado local está ausente, preenchemos a lacuna usando análogos de países próximos e depois a alinhamos por meio de verificações de realidade baseadas em entrevistas.
Para a previsão, é usada a análise de cenários, com um caso-base acordado moldado pela execução esperada de políticas, pelo momento da construção da infraestrutura de hidrogênio e pelo ritmo de aquisição de OEMs e frotas. Os cenários são então revisados em relação às expectativas de especialistas para que o caminho final permaneça prático e não excessivamente otimista.
Validação de dados e ciclo de atualização
A validação é feita por meio de triangulação entre sinais independentes e, em seguida, revisada em mais de uma etapa de análise antes da aprovação final. Verificamos grandes variações por país, tecnologia e aplicação, e reexaminamos qualquer aumento acentuado de ano a ano em relação ao momento dos projetos, às premissas de precificação e às implantações documentadas.
Os relatórios são atualizados anualmente, e atualizações intermediárias são feitas quando um evento material altera o panorama de demanda, como a concessão de uma grande licitação, uma revisão de política ou uma mudança visível de preços. Antes da entrega, uma nova revisão é concluída para que os números reflitam os lançamentos públicos mais recentes e o feedback mais recente das entrevistas.
Tamanho do mercado europeu de células de combustível da Mordor Intelligence em comparação com outras estimativas publicadas
É normal observar tamanhos de mercado diferentes para o mesmo tema, pois os limites de escopo e as escolhas de temporalidade por trás do modelo não são idênticos. As diferenças aparecem rapidamente em células de combustível, já que as implantações podem ser irregulares, os preços estão em movimento, e algumas fontes misturam anúncios em estágio inicial com a realidade instalada.
Um fator prático de diferença é a cadência de atualização e o momento cambial, pois taxas de câmbio e pontos de preço mais antigos podem fazer um mercado em rápido crescimento parecer menor ou maior do que realmente é, e a Mordor Intelligence vincula as atualizações de preços a sinais recentes de negócios e embarques antes de finalizar o valor do ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,86 bilhões de USD (2026) | |
| Editora do Setor A | 2,01 bilhões de USD (2025) | Usa um ano-base diferente e uma curva de adoção mais lenta, e o enquadramento de valor recorre mais a divisões amplas de tipo e aplicação, sem ajuste claro para o comissionamento retardado de projetos europeus. |
| Consultoria Regional B | 2,80 bilhões de USD (2026) | Mostra um valor mais baixo para 2026, que parece sensível a como o ASP do sistema é definido (nível de pilha versus sistema completo), e a lista de cobertura é mais ampla, o que pode diluir a validação em nível de país do que realmente está instalado. |
A comparação mostra principalmente que a escolha do ano, o momento cambial e a unidade de precificação escolhida podem alterar significativamente o total para este mercado. Ao manter o escopo restrito a sistemas de células de combustível vendidos para aplicações definidas, e ao verificar as premissas de preço e implantação em relação aos sinais atuais da Europa, a estimativa permanece transparente e repetível para o planejamento.
Principais Questões Respondidas no Relatório
A que ritmo se espera que o mercado europeu de células de combustível cresça até 2031?
Prevê-se que o mercado se expanda de USD 3,86 mil milhões em 2026 para USD 17,25 mil milhões até 2031 a uma CAGR de 34,91%.
Qual o segmento tecnológico que cresce mais rapidamente?
As Células de Combustível de Óxido Sólido lideram o crescimento com uma CAGR de 47,5%, graças à elevada eficiência combinada de calor e energia e à flexibilidade de combustível.
Por que razão a amónia está a atrair atenção como combustível?
A amónia possibilita o armazenamento e o transporte sem craqueamento, impulsionando uma CAGR de 51,1%, à medida que as rotas marítimas e as redes de ilhas procuram combustíveis de alta densidade e zero carbono.
Qual é a principal barreira à adoção mais alargada de camiões a células de combustível?
Os elevados custos de catalisador à base de platina mantêm os preços de aquisição de veículos 60-80% acima dos equivalentes a diesel antes dos subsídios.
Qual o país que provavelmente irá superar a Alemanha em crescimento?
A França deverá crescer a uma CAGR de 40,7% até 2031, aproveitando o hidrogénio de base nuclear e as grandes aquisições de transporte público.
As novas regras químicas da UE representam uma ameaça para as células de combustível PEM?
Sim, as restrições PFAS propostas poderão forçar a reformulação das membranas até 2028, deslocando potencialmente o investimento para as plataformas SOFC.