
Tamanho e Participação do Mercado de Máquinas de Terraplenagem sobre Esteiras na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
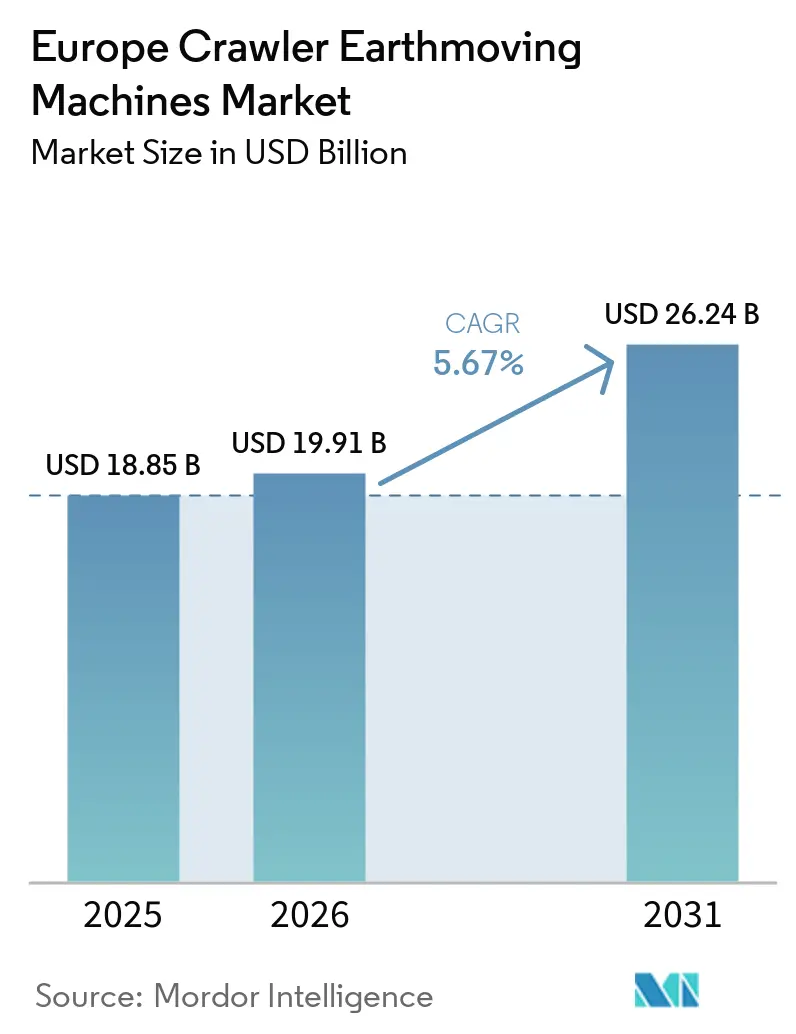
| Tamanho do Mercado (2026) | 19.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 26.24 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.67 % |
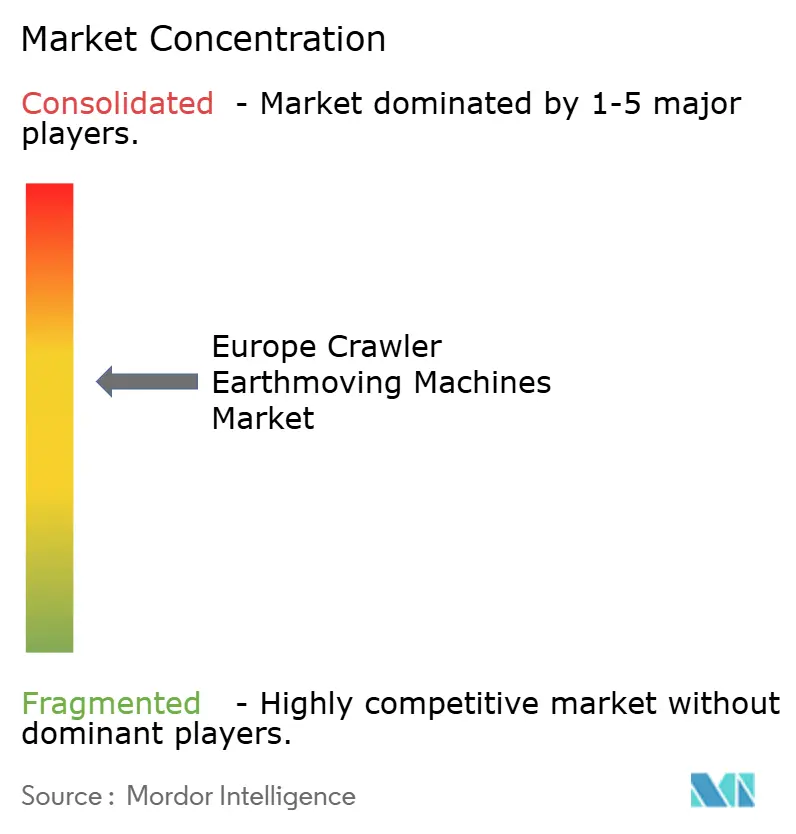
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Máquinas de Terraplenagem sobre Esteiras na Europa por Mordor Intelligence
O tamanho do mercado europeu de máquinas de terraplenagem com esteiras foi avaliado em 18,85 bilhões de USD em 2025, estimado em 19,91 bilhões de USD em 2026, e está projetado para atingir 26,24 bilhões de USD até 2031, crescendo a um CAGR de 5,67% de 2026 a 2031. A trajetória de crescimento reflete uma mudança estrutural da recuperação pós-pandemia para um investimento sustentado em infraestrutura na Alemanha, França, Polônia e República Tcheca, com frotas de aluguel ampliando o acesso a unidades conformes com o Estágio V e elétricas. A substituição de frotas se acelera à medida que máquinas anteriores a 2019 atingem o fim de sua vida útil, enquanto incentivos à eletrificação, como o subsídio SSEB dos Países Baixos, reduzem o custo total de propriedade para modelos de emissão zero. As esteiras de médio porte de 201 a 400 HP continuam sendo o principal equipamento para obras de rodovias e ferrovias, mas as carregadeiras compactas com esteiras registram os ganhos de volume mais rápidos, à medida que as cidades priorizam equipamentos com pegada inferior a 15 toneladas para demolição seletiva e obras de utilidade pública. Os lançamentos de modelos prontos para telemática pelos OEMs consolidam os fluxos de receita de pós-venda e encurtam os ciclos de manutenção, permitindo que os empreiteiros reduzam o tempo de inatividade em quase metade e cortem o consumo de combustível em um quarto.
Principais Conclusões do Relatório
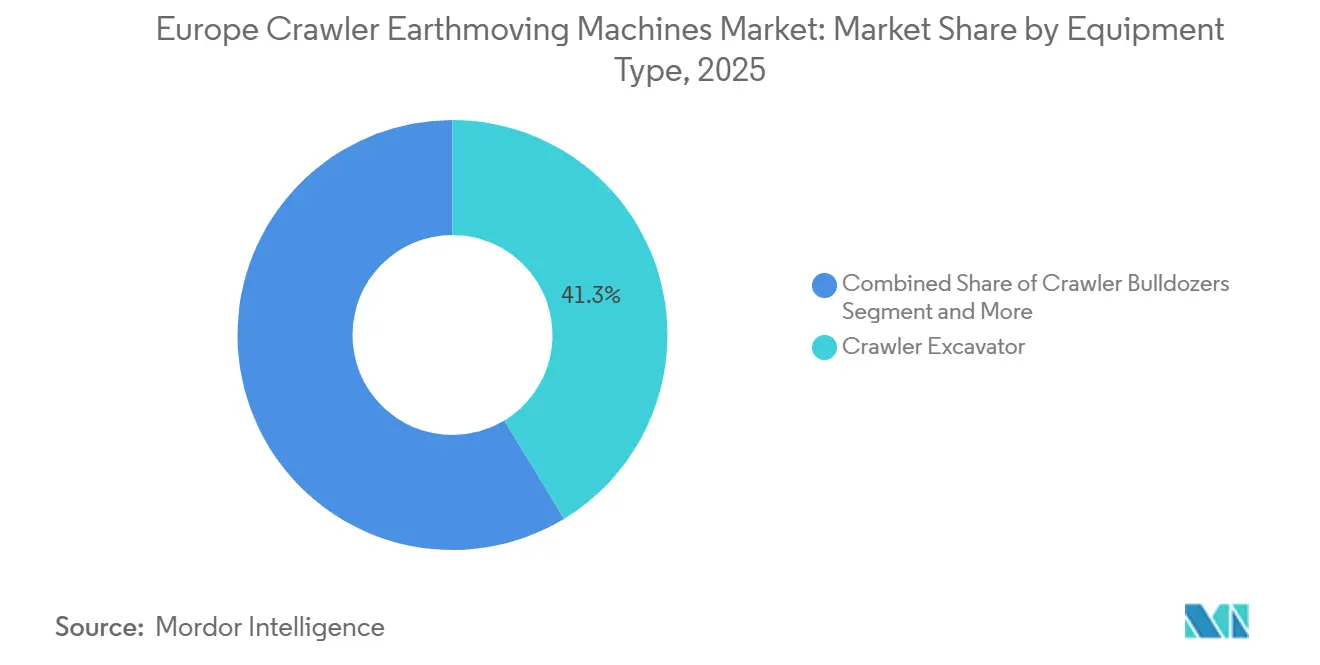
- Por tipo de equipamento, as escavadeiras com esteiras lideraram com 41,27% da participação do mercado europeu de máquinas de terraplenagem com esteiras em 2025, e as carregadeiras compactas com esteiras estão projetadas para expandir a um CAGR de 5,69% entre 2026 e 2031.
- Por propulsão, as unidades de combustão interna representaram uma participação de 77,83% em 2025, enquanto as esteiras elétricas e híbridas registraram o maior CAGR projetado de 5,73% até 2031.
- Por potência do motor, a faixa de 201 a 400 HP deteve uma participação de 35,47% do tamanho do mercado europeu de máquinas de terraplenagem com esteiras em 2025, enquanto as máquinas abaixo de 100 HP avançaram a um CAGR de 5,72% até 2031.
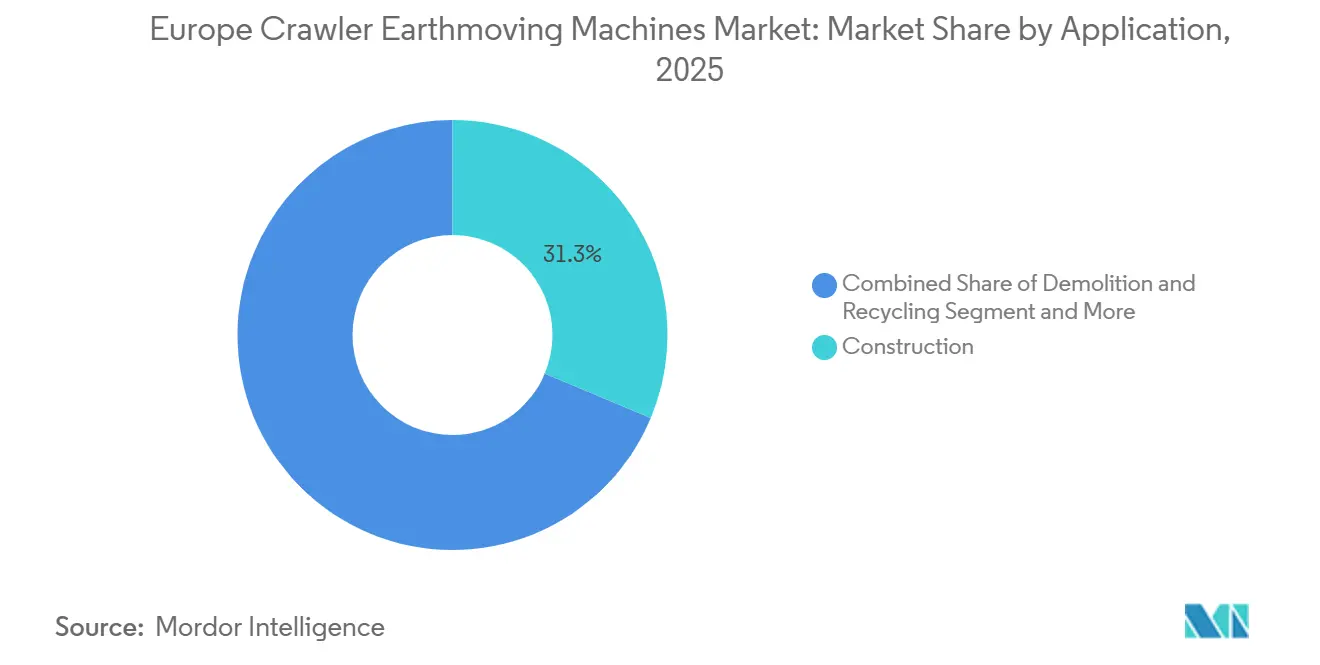
- Por aplicação, a construção capturou uma participação de 31,28% em 2025 e está avançando a um CAGR de 5,77% até 2031.
- Por canal de distribuição, os revendedores autorizados retiveram uma participação de 45,47% em 2025, mas o aluguel avança a um CAGR de 5,79% até 2031.
- Por geografia, a Alemanha capturou uma participação de 28,87% em 2025, enquanto o Reino Unido avança a um CAGR de 6,73% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Máquinas de Terraplenagem sobre Esteiras na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Estímulo ao Setor de Construção pelo Fundo de Recuperação da UE | +1.2% | Alemanha, França, Polônia, República Tcheca, com extensão aos Países Baixos, Bélgica, Áustria | Médio prazo (2 a 4 anos) |
| Substituição Acelerada de Frotas de Esteiras Envelhecidas | +0.9% | Global, com concentração na Europa Ocidental (Alemanha, França, Reino Unido, Itália, Espanha) | Curto prazo (≤ 2 anos) |
| Expansão de Frotas de Aluguel e Leasing Impulsionada por Estratégias de Empreiteiros com Ativos Leves | +0.8% | Reino Unido, Alemanha, França, países nórdicos, com expansão para a Europa Oriental | Longo prazo (≥ 4 anos) |
| Incentivos ao Estágio V e à Eletrificação | +0.7% | Países Baixos, Alemanha, países nórdicos (Suécia, Noruega, Finlândia), França | Médio prazo (2 a 4 anos) |
| Economias de OPEX com Gêmeo Digital e Telemática | +0.5% | Europa Ocidental central (Alemanha, Reino Unido, França, Países Baixos), adoção antecipada nos países nórdicos | Longo prazo (≥ 4 anos) |
| Aumento em Projetos de Desconstrução e Demolição Circular | +0.4% | Centros urbanos na Espanha, França, Bélgica, Alemanha, República Tcheca, com influência de mandatos em toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Estímulo ao Setor de Construção pelo Fundo de Recuperação da UE
O Fundo Estratégico de Infraestrutura da Alemanha, com um orçamento substancial, alocou uma parcela significativa para redes de transporte até o final da década. Essa medida deve estimular uma demanda consistente por escavadeiras de médio a grande porte e bulldozers de alta potência. Enquanto isso, a Polônia está implementando uma iniciativa de grande escala nos próximos anos, e a República Tcheca está avançando em um importante esforço de modernização, ambos ampliando a oportunidade ainda mais para o leste. A França, por meio de sua iniciativa "France 2030", está direcionando recursos consideráveis, promovendo a adoção de frotas do Estágio V e elétricas em áreas urbanas movimentadas. Enquanto as grandes escavadeiras colhem os benefícios dos contratos de rodovias e ferrovias, as carregadeiras compactas com esteiras encontram seu nicho nas ruas municipais. Na Alemanha, as taxas de utilização de aluguel de escavadeiras de médio porte atingiram níveis elevados, indicando uma capacidade apertada mesmo com o aumento da produção dos OEMs.
Substituição Acelerada de Frotas de Esteiras Envelhecidas
Nos últimos anos, a aplicação das regulamentações do Estágio V criou um acúmulo de unidades pré-conformes, que agora estão além de seus ciclos de vida típicos. Em meados da década de 2020, os volumes de leilões no Reino Unido registraram um aumento notável, evidenciando uma rotatividade acelerada. Os empreiteiros ocidentais estão optando por modelos habilitados para telemática que se integram a sistemas de planejamento de recursos empresariais, alcançando uma redução significativa no tempo de inatividade. Por outro lado, as empresas da Europa Oriental estão estendendo a vida útil de suas esteiras Tier III-A. Elas estão importando máquinas usadas da Alemanha e da França a preços com desconto. Essa estratégia não apenas adia a necessidade de compras de novas unidades, mas também impulsiona o mercado secundário.
Expansão de Frotas de Aluguel e Leasing Impulsionada por Estratégias de Empreiteiros com Ativos Leves
O canal de distribuição de aluguel, detendo uma participação significativa das remessas de esteiras, está em rápida ascensão, projetado para crescer a uma taxa de crescimento anual composta notável até 2031. Esse aumento é amplamente impulsionado por empreiteiros que realocam capital para mão de obra e materiais em meio a uma escassez pronunciada de mão de obra qualificada. Empresas como Boels e Cramo estão estendendo a vida útil de suas frotas por vários anos, aproveitando a análise de telemática para otimizar o uso por unidade. Enquanto isso, as esteiras elétricas subsidiadas, transitando entre vários projetos de curto prazo, apresentam uma taxa de utilização consideravelmente superior à de suas contrapartes a diesel operadas pelos proprietários.
Incentivos ao Estágio V e à Eletrificação
Os motores do Estágio V acrescentam EUR 15.000 a 25.000 (aproximadamente USD 17.542,88 a USD 29.238,12) às máquinas acima de 130 kW, acelerando os cálculos de custo total de propriedade que agora favorecem cada vez mais as esteiras elétricas. O programa SSEB dos Países Baixos compensa até EUR 90.000 (aproximadamente USD 105.241,05) por unidade de emissão zero. O ZX135-7EB da Hitachi e a série PC20E da Komatsu ingressaram nas frotas de aluguel europeias durante 2025 [1]"Programa SSEB de Construção de Emissão Zero," Agência Empresarial dos Países Baixos, rvo.nl. No entanto, a prontidão da rede elétrica está atrasada: um estudo sueco mostra que o carregamento de 15 máquinas pesadas pode sobrecarregar as subestações regionais, destacando a conta de atualização da rede de 40 bilhões de EUR (46,78 bilhões de USD) que a Europa precisa fechar até 2040.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto CAPEX Inicial e Crédito Mais Restrito | -0.6% | Europa Oriental (Polônia, República Tcheca, Romênia), Europa do Sul (Espanha, Portugal, Grécia), pequenos empreiteiros em todas as regiões | Curto prazo (≤ 2 anos) |
| Volatilidade no Fornecimento de Matérias-Primas e Componentes | -0.5% | Global, com pressão aguda na Alemanha, Itália e França devido a cotas de importação de aço e implementação do CBAM | Médio prazo (2 a 4 anos) |
| Custo de Propriedade de Frotas a Diesel Vinculado a ESG | -0.4% | Europa Ocidental (Alemanha, França, Reino Unido, Países Baixos, países nórdicos) com mandatos rigorosos de divulgação de ESG | Médio prazo (2 a 4 anos) |
| Escassez de Carregamento Rápido para Esteiras com Mais de 20 Toneladas | -0.3% | Países nórdicos, Países Baixos, Alemanha (primeiros adotantes de elétricos), centros urbanos com restrições de rede elétrica | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto CAPEX Inicial e Crédito Mais Restrito
Na Europa, uma escavadeira com esteiras do Estágio V de 20 toneladas tem preço dentro de uma faixa moderada. Em contraste, sua contraparte elétrica é significativamente mais cara. Essa disparidade de preços estende o período de retorno do investimento para os compradores por vários anos, especialmente quando as taxas de política mantêm os spreads de financiamento elevados. Além disso, os bancos na Polônia e na República Tcheca estão exigindo entradas substancialmente maiores em comparação com a norma na Europa Ocidental. Isso resultou em um cenário claramente dividido em dois níveis entre os compradores.
Volatilidade no Fornecimento de Matérias-Primas e Componentes
Em março de 2026, os preços de bobinas laminadas a quente giram em torno de EUR 700 por tonelada, sustentados pelo aumento dos preços do gás natural e pela implementação do Mecanismo de Ajuste de Carbono nas Fronteiras. Enquanto isso, os prazos de entrega de semicondutores aumentaram significativamente em comparação com os padrões pré-pandemia. Essa extensão prolongou consideravelmente as janelas de entrega dos OEMs e reduziu as margens brutas de forma notável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento: Escavadeiras Lideram, Carregadeiras Compactas Avançam
As escavadeiras com esteiras representaram 41,27% do tamanho do mercado europeu de máquinas de terraplenagem com esteiras em 2025, impulsionadas pelos projetos de rodovias e ferrovias da Alemanha e da Polônia. As carregadeiras compactas com esteiras cresceram mais rapidamente, a um CAGR de 5,69%, atendendo a obras urbanas restritas e contratos de demolição seletiva. A densificação urbana favorece máquinas com menos de 3 toneladas e menos de 1,5 metro de largura, que contornam as restrições de congestionamento. Os bulldozers pesados e as carregadeiras com esteiras permanecem indispensáveis no desenvolvimento de pedreiras e na nivelação em grande escala, mas coletivamente ocupam menos de um quinto da demanda total. A eletrificação reformula essa combinação: carregadeiras com baterias de menos de 50 kWh se alinham com o fornecimento de 10 kW no local, enquanto as escavadeiras de 30 toneladas permanecem a diesel até que a capacidade da rede elétrica se expanda.
Os primeiros benefícios da eletrificação aparecem em frotas de aluguel que testam o ZX135-7EB de 13,5 toneladas da Hitachi e a série PC E de 2 a 3,3 toneladas da Komatsu. Essas unidades reduzem as contas de energia em 40% e atendem às regras de canteiro de obras de emissão zero em Amsterdã e Oslo. As grandes escavadeiras atendem a pacotes de obras civis, mas precisam se adaptar aos custos de pós-tratamento do Estágio V que corroem as vantagens de CAPEX do diesel. As esteiras especializadas, como guindastes, representam menos de um décimo das remessas, concentradas na montagem de torres de parques eólicos e no assentamento de dutos, que flutuam com os cronogramas de projetos de energia.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório


Por Propulsão: Motor de Combustão Interna Domina, Eletrificação Acelera
Os motores de combustão interna comandaram uma participação de 77,83% em 2025, ancorados pela logística de combustível estabelecida e pelos ciclos de trabalho de oito horas, mas as esteiras elétricas e híbridas registram um CAGR de 5,73% até 2031. Subsídios de até EUR 90.000 (aproximadamente USD 105.252,70) por unidade de emissão zero nos Países Baixos comprimem o retorno do investimento para cinco anos.
Os sistemas híbridos preenchem as lacunas de infraestrutura combinando motores a diesel com motores regenerativos que reduzem o consumo de combustível em 15 a 20%. No entanto, os híbridos trazem prêmios de EUR 50.000 a 80.000 (aproximadamente USD 58.471,70 a 93.554,80) e a complexidade de dois sistemas de propulsão, de modo que a adoção se concentra entre frotas com mais de 50 máquinas que podem distribuir os custos de manutenção em altas taxas de utilização.
Por Potência do Motor: Médio Porte Lidera, Compactos Avançam
As esteiras classificadas entre 201 e 400 HP formaram 35,47% das remessas de 2025, correspondendo às necessidades de potência de escavadeiras de 20 a 30 toneladas em obras de rodovias. As unidades abaixo de 100 HP crescem mais rapidamente, a um CAGR de 5,72%, sincronizadas com a demanda por carregadeiras compactas em escolas, hospitais e abertura de valas para telecomunicações, onde a baixa pressão no solo é fundamental.
As esteiras acima de 400 HP representam menos de 15% do volume e permanecem centradas no diesel, pois os pacotes de baterias acima de 600 kWh ainda são impraticáveis. As classes de médio porte enfrentam pressão de elétricos ágeis que assumem tarefas de baixa demanda e de esteiras a diesel pesadas que retêm aplicações de escavação profunda.
Por Aplicação: Construção Domina, Economia Circular Emerge
A construção assegurou uma participação de 31,28% em 2025 e ditará o ritmo do mercado europeu de máquinas de terraplenagem com esteiras a um CAGR de 5,77% até 2031, ancorada pelos gastos de transporte de 93 bilhões de EUR (aproximadamente 108,75 bilhões de USD) da Alemanha e pelo impulso de descarbonização urbana da França. A demanda de mineração e extração em pedreiras cresce mais lentamente, pois os obstáculos de licenciamento pesam sobre novos projetos.
A desconstrução avança com os mandatos de reciclagem de resíduos da UE, colocando os elétricos compactos com acessórios de precisão em destaque. Os empreiteiros de utilidades municipais e os paisagistas formam um segmento "outros" em crescimento, interessados em esteiras elétricas de baixo ruído que operam dentro dos toques de recolher residenciais.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante a compra do relatório
Por Canal de Distribuição: Revendedores Lideram, Aluguel Acelera
Os revendedores autorizados retiveram uma participação de 45,47% em 2025, mas os avanços do aluguel cresceram a um CAGR de 5,79%, à medida que os empreiteiros recorrem a modelos baseados em utilização para contornar os altos custos de financiamento. As vendas diretas ao OEM atendem a operadores de megaprojetos que compram frotas acima de 50 unidades, mas se estabilizam em aproximadamente um quarto da participação.
As empresas de aluguel aproveitam os pools de subsídios e movem unidades do Estágio V ou elétricas de canteiro em canteiro, capturando lucros ao longo do ciclo de vida em peças, telemática e treinamento de operadores, enquanto os revendedores respondem com pacotes mistos de aluguel com opção de compra.
Análise Geográfica
A Alemanha capturou uma participação de 28,87% em 2025; a potência europeia está pronta para investir pesadamente até o final da década em corredores de transporte, favorecendo escavadeiras de médio a grande porte e bulldozers de alta potência. Logo atrás, a França aloca recursos substanciais sob sua iniciativa "France 2030", destacando frotas de emissão zero para a renovação urbana em Paris. O Reino Unido registrou vendas significativas de esteiras em meados da década e avança a um CAGR de 6,73% até 2031, mas enfrenta um iminente déficit de mão de obra projetado para crescer consideravelmente nos próximos anos. Para contrariar isso, estratégias como telemática e aluguel estão sendo enfatizadas. Nos países nórdicos, embora os projetos-piloto de eletrificação estejam em andamento, estudos alertam que o carregamento de múltiplas máquinas pesadas pode sobrecarregar uma parcela notável das subestações regionais [2]"Relatório de Força de Trabalho 2026," Conselho de Treinamento da Indústria da Construção do Reino Unido, citb.co.uk .
A Europa Oriental, impulsionada pelos fundos de coesão da UE, está superando suas contrapartes com forte crescimento. No entanto, termos de crédito rigorosos estão empurrando as empresas menores em direção a importações de máquinas usadas. A Europa do Sul lida com a inflação no aço e nos componentes, prolongando os prazos de entrega dos OEMs. No entanto, o impulso da Espanha para a infraestrutura de energia renovável está impulsionando a demanda por guindastes com esteiras. Na Rússia, o cenário está mudando; enquanto os OEMs ocidentais se retiraram, gigantes chineses como XCMG e Zoomlion estão entrando, atendendo à demanda residual a partir de suas plantas na Alemanha e na Hungria, e reduzindo os prazos de entrega para apenas um curto período.
Nas regiões do Benelux e Alpina, a alta densidade de esteiras per capita é evidente, graças à infraestrutura avançada e às regulamentações rigorosas de emissões que promovem a adoção antecipada de elétricos. As subvenções SSEB dos Países Baixos estão tornando as esteiras de emissão zero uma escolha financeiramente sólida para frotas de aluguel, especialmente aquelas que gerenciam múltiplos projetos urbanos de curto prazo. Enquanto isso, a Irlanda e Portugal, impulsionadas pela infraestrutura de turismo, estão registrando crescimento constante, mas enfrentam desafios com a escassez de capital e um mercado de aluguel limitado.
Cenário Competitivo
Em 2025, os principais líderes globais Caterpillar, Komatsu, Liebherr, Volvo Construction Equipment e Hitachi detinham uma participação combinada significativa, indicando um mercado moderadamente concentrado. Em 2026, a Volvo planeja fortalecer sua integração vertical adquirindo a Swecon por meio de um investimento substancial e abrindo uma fábrica de escavadeiras em Eskilstuna, reduzindo significativamente os prazos de entrega. Enquanto isso, espera-se que Liebherr e Kubota celebrem um acordo de fornecimento para co-marcar escavadeiras sobre rodas a partir de 2026, expandindo seus portfólios de produtos sem exigir um investimento greenfield completo.
Os concorrentes chineses estão intensificando sua expansão na Europa. Na Bauma 2025, a Zoomlion apresentou uma extensa gama de modelos e expandiu sua fábrica na Alemanha. Da mesma forma, a XCMG está abrindo um centro de treinamento em Düsseldorf e lançando uma divisão europeia de leasing com termos flexíveis. No entanto, apesar dessas iniciativas agressivas, a SANY alcançou apenas um crescimento marginal de vendas na Europa durante o primeiro semestre de 2025, pois os empreiteiros continuam priorizando redes de serviço robustas e sistemas de telemática. O financiamento vinculado a ESG também está intensificando a concorrência. Espera-se que a Heidelberg Materials emita um green bond substancial para equipamentos de baixo carbono, proporcionando uma vantagem aos OEMs com roteiros de equipamentos elétricos estabelecidos.
As plataformas de telemática asseguram fluxos de receita recorrente altamente lucrativos ao fidelizar os clientes a nuvens de dados proprietárias. O Product Link da Caterpillar e o Komtrax da Komatsu desempenharam um papel fundamental na redução do tempo de inatividade não planejado, criando custos de troca substanciais. A propulsão híbrida atualmente preenche a lacuna para veículos em categorias de peso mais elevado, enquanto os fornecedores que oferecem combinações de gerador-bateria estão estabelecendo um nicho até que a capacidade da rede elétrica se expanda.
Líderes do Setor de Máquinas de Terraplenagem sobre Esteiras na Europa
-
Caterpillar Inc.
-
Komatsu Ltd.
-
Liebherr-International AG
-
Volvo Construction Equipment AB
-
Hitachi Construction Machinery Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Liebherr apresentou as escavadeiras com esteiras compactas R 915, R 917 e R 920 Compact G8. A empresa projetou essas máquinas de raio de giro curto para canteiros de obras urbanos em rede com espaço limitado e acesso restrito.
- Abril de 2025: A Kubota firmou acordo com a Liebherr para fornecer escavadeiras sobre rodas de 9 t e 11 t para o lançamento europeu em 2026, a fim de capturar a demanda impulsionada pela infraestrutura.
- Março de 2025: O SANY Group lançou a carregadeira compacta com esteiras ST230V especificamente para projetos de infraestrutura na Europa e na América do Norte. A carregadeira oferece máxima manobrabilidade em espaços confinados.


Escopo do Relatório do Mercado de Máquinas de Terraplenagem sobre Esteiras na Europa
O escopo do relatório inclui Tipo de Equipamento (Escavadeiras com Esteiras, Bulldozers com Esteiras, Carregadeiras com Esteiras, Guindastes com Esteiras e Assentadores de Tubulações, Carregadeiras Compactas com Esteiras e Minicarregadeiras, e Outros (Valetadeira, Sonda de Perfuração, etc.)), Propulsão (Motor de Combustão Interna e Elétrico e Híbrido), Potência do Motor (Abaixo de 100 HP, 100 a 200 HP, 201 a 400 HP e Acima de 400 HP), Aplicação (Construção, Mineração e Extração em Pedreiras, Agricultura e Silvicultura, e Outros), Canal de Distribuição (Vendas Diretas ao OEM, Revendedores Autorizados e Empresas de Aluguel e Leasing) e País (Alemanha, França, Reino Unido, Itália, Espanha, Rússia, Países Baixos, Suécia, Noruega, Finlândia, Polônia, República Tcheca, Áustria, Suíça, Bélgica, Dinamarca, Irlanda, Portugal e Grécia). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).
| Escavadeiras sobre Esteiras |
| Bulldôzeres sobre Esteiras |
| Carregadores sobre Esteiras |
| Guindastes sobre Esteiras e Lançadores de Tubos |
| Carregadores Compactos sobre Esteiras e Escavadeiras de Direção Deslizante |
| Outros (Valetadeira, Sonda de Perfuração, etc.) |
| Diesel (Fase III - V) |
| Híbrido Diesel-Elétrico |
| Elétrico a Bateria |
| Célula de Combustível de Hidrogênio (Piloto) |
| Abaixo de 100 HP |
| 100 a 200 HP |
| 201 a 400 HP |
| Acima de 400 HP |
| Terraplenagem e Nivelamento |
| Demolição e Reciclagem |
| Silvicultura e Agricultura |
| Mineração e Extração em Pedreiras |
| Dutos e Infraestrutura de Energia |
| Operações de Frotas de Aluguel |
| Construção (Residencial, Não Residencial) |
| Mineração e Extração em Pedreiras |
| Infraestrutura de Petróleo e Gás |
| Parques Industriais e de Logística |
| Serviços Municipais |
| Agricultura e Silvicultura |
| Vendas Diretas ao OEM |
| Revendedores Autorizados |
| Empresas de Aluguel e Leasing |
| Mercados Online e Digitais |
| Alemanha |
| França |
| Reino Unido |
| Itália |
| Espanha |
| Rússia |
| Países Baixos |
| Suécia |
| Noruega |
| Finlândia |
| Polônia |
| República Tcheca |
| Áustria |
| Suíça |
| Bélgica e Luxemburgo |
| Dinamarca |
| Irlanda |
| Portugal |
| Grécia |
| Por Tipo de Equipamento | Escavadeiras sobre Esteiras |
| Bulldôzeres sobre Esteiras | |
| Carregadores sobre Esteiras | |
| Guindastes sobre Esteiras e Lançadores de Tubos | |
| Carregadores Compactos sobre Esteiras e Escavadeiras de Direção Deslizante | |
| Outros (Valetadeira, Sonda de Perfuração, etc.) | |
| Por Propulsão | Diesel (Fase III - V) |
| Híbrido Diesel-Elétrico | |
| Elétrico a Bateria | |
| Célula de Combustível de Hidrogênio (Piloto) | |
| Por Potência do Motor | Abaixo de 100 HP |
| 100 a 200 HP | |
| 201 a 400 HP | |
| Acima de 400 HP | |
| Por Aplicação | Terraplenagem e Nivelamento |
| Demolição e Reciclagem | |
| Silvicultura e Agricultura | |
| Mineração e Extração em Pedreiras | |
| Dutos e Infraestrutura de Energia | |
| Operações de Frotas de Aluguel | |
| Por Usuário Final | Construção (Residencial, Não Residencial) |
| Mineração e Extração em Pedreiras | |
| Infraestrutura de Petróleo e Gás | |
| Parques Industriais e de Logística | |
| Serviços Municipais | |
| Agricultura e Silvicultura | |
| Por Canal de Distribuição | Vendas Diretas ao OEM |
| Revendedores Autorizados | |
| Empresas de Aluguel e Leasing | |
| Mercados Online e Digitais | |
| Por País | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Suécia | |
| Noruega | |
| Finlândia | |
| Polônia | |
| República Tcheca | |
| Áustria | |
| Suíça | |
| Bélgica e Luxemburgo | |
| Dinamarca | |
| Irlanda | |
| Portugal | |
| Grécia |


Principais Perguntas Respondidas no Relatório
Qual nível de receita as máquinas de terraplenagem com esteiras atingem na Europa em 2026?
As vendas situam-se em 19,91 bilhões de USD em 2026.
Qual categoria de equipamento atualmente registra o maior volume de remessas?
As escavadeiras com esteiras ocupam a primeira posição com uma participação de 41,27% da demanda de 2025.
Com que rapidez as carregadeiras compactas com esteiras avançarão ao longo do período de previsão?
As remessas crescem a um CAGR de 5,69% entre 2026 e 2031.
Por que o canal de aluguel é tão fundamental para os empreiteiros?
O aluguel já cobre 45,47% das entregas e cresce mais rapidamente, proporcionando às empresas acesso a equipamentos sem grandes desembolsos de capital.
Qual é a magnitude da mudança em direção a sistemas de propulsão elétricos e híbridos?
Embora o diesel mantenha uma participação de 77,83% em 2025, as variantes elétricas e híbridas se expandem a um CAGR de 5,73% até 2031, impulsionadas por subsídios como o SSEB holandês.
Quais planos de gastos nacionais sustentam a demanda de longo prazo por equipamentos?
O fundo de transporte de 93 bilhões de EUR (aproximadamente 108,7 bilhões de USD) da Alemanha, o "France 2030" de 54 bilhões de EUR (aproximadamente 63,1 bilhões de USD) da França e o programa de 76 bilhões de EUR (aproximadamente 88,8 bilhões de USD) da Polônia encabeçam o pipeline.
Página atualizada pela última vez em:



