
Tamanho e Participação do Mercado Europeu de Monitoramento Contínuo de Glicose
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
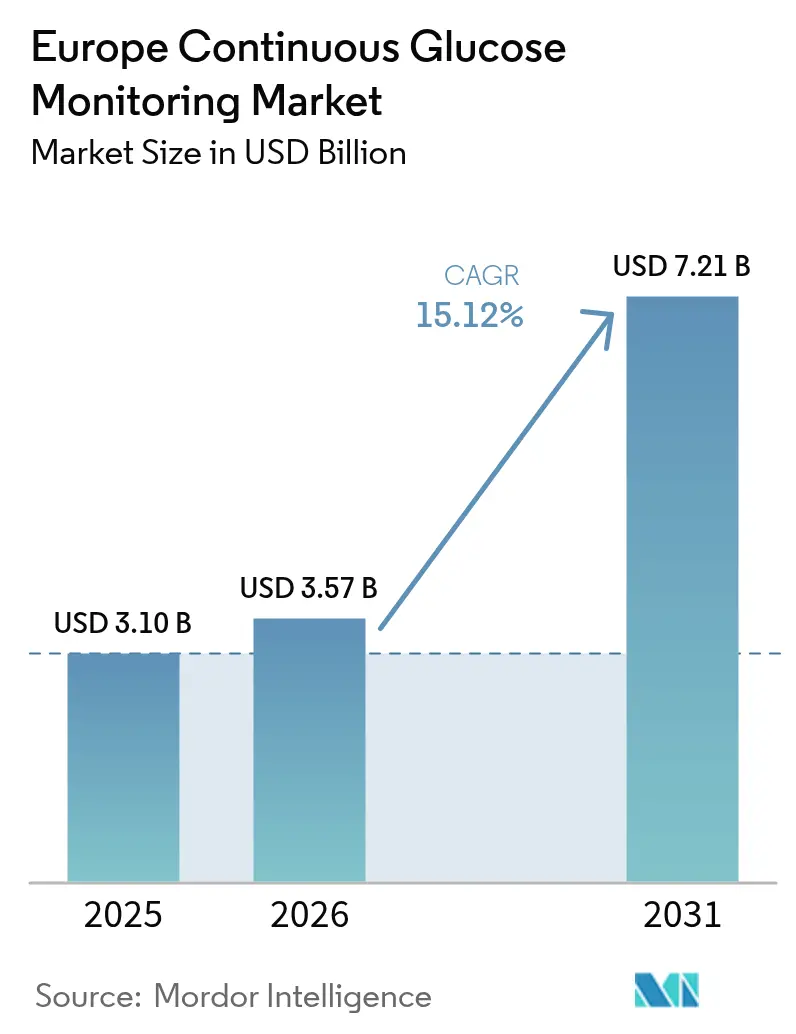
| Tamanho do mercado no ano base (2025) | 3.10 Bilhões de dólares |
| Tamanho do Mercado (2026) | 3.57 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.21 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 15.12 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Monitoramento Contínuo de Glicose por Mordor Intelligence
Espera-se que o tamanho do mercado europeu de monitoramento contínuo de glicose cresça de USD 3,10 bilhões em 2025 para USD 3,57 bilhões em 2026, com previsão de atingir USD 7,21 bilhões até 2031 a um CAGR de 15,12% no período 2026-2031. A expansão reflete reformas de reembolso em toda a Europa, a acelerada integração da telessaúde e o conjunto de normas EU-MDR que harmoniza as aprovações de dispositivos. Alemanha, França e Reino Unido permanecem os principais centros de demanda, à medida que as seguradoras estatutárias ampliam a cobertura para o Diabetes Tipo 1 e o Tipo 2 tratado com insulina. A localização da fabricação — mais notavelmente a planta irlandesa de EUR 300 milhões da Dexcom e o hub ampliado da Abbott em Dublin — reduz a exposição às importações e posiciona a região como base de produção de sensores. A intensidade competitiva é moderada: Abbott, Dexcom e Medtronic ainda controlam cerca de 70% da receita, mas Senseonics e i-SENS obtêm novas Marcas CE que introduzem opções de uso prolongado e menor custo.
Principais Conclusões do Relatório
- Por componente, os sensores capturaram 81,74% da participação do mercado europeu de monitoramento contínuo de glicose em 2025; os transmissores têm projeção de crescimento a um CAGR de 14,40% até 2031.
- Por usuário final, o uso domiciliar/pessoal representou 71,68% do tamanho do mercado europeu de monitoramento contínuo de glicose em 2025, enquanto os ambientes hospitalares/clínicos devem expandir a um CAGR de 15,45% até 2031.
- Por demografia, os usuários adultos representaram 62,10% da receita em 2025, enquanto as aplicações pediátricas têm previsão de registrar o CAGR mais rápido de 15,55% até 2031.
- Por geografia, a Alemanha liderou com 22,30% de participação na receita em 2025; o país também tem projeção de registrar o maior CAGR regional de 16,75% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado Europeu de Monitoramento Contínuo de Glicose
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Prevalência de Diabetes na Europa | +2.8% | Alemanha, França, Reino Unido (maior impacto); restante da Europa | Longo prazo (≥4 anos) |
| Expansão do Reembolso para Dispositivos de Monitoramento Contínuo de Glicose | +3.2% | Alemanha, França, Reino Unido; extensão para Itália e Espanha | Médio prazo (2-4 anos) |
| Avanços em Sensores Vestíveis de Fácil Utilização | +2.1% | Em toda a UE; centros de P&D na Irlanda e Suíça | Médio prazo (2-4 anos) |
| Demanda Impulsionada pela Telessaúde para Monitoramento Remoto | +1.9% | Em toda a UE, apoiada por políticas de saúde digital pós-COVID | Curto prazo (≤2 anos) |
| Integração Nacional de Prontuário Eletrônico com Dados de Monitoramento Contínuo de Glicose | +1.7% | Alemanha, França, Reino Unido, Países Baixos liderando a adoção | Longo prazo (≥4 anos) |
| Automação da Fabricação Reduzindo o Custo dos Sensores | +1.4% | Centros de produção na Irlanda, Alemanha, Suíça | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Prevalência de Diabetes na Europa
O impulso do mercado europeu de monitoramento contínuo de glicose está ancorado nos 65,6 milhões de adultos que atualmente vivem com diabetes, número projetado para chegar a 72,4 milhões até 2050[1]Federação Internacional de Diabetes, "Atlas do Diabetes da FID 11ª Edição," idf.org . O início mais precoce do Diabetes Tipo 2 na Europa Oriental amplia o conjunto de pacientes endereçáveis além do foco histórico no Tipo 1. Estudos de coorte alemães mostram melhorias na HbA1c para 7,13% entre usuários de monitoramento contínuo de glicose versus 7,66% para não usuários, fortalecendo a confiança dos médicos. Os endocrinologistas prescrevem cada vez mais o monitoramento contínuo de glicose no momento do diagnóstico, em vez de após a falha do teste de punção digital, incorporando a tecnologia como gestão de primeira linha. Esse impulso epidemiológico sustenta o mercado europeu de monitoramento contínuo de glicose mesmo durante desacelerações econômicas.
Expansão do Reembolso para Dispositivos de Monitoramento Contínuo de Glicose
A cobertura estatutária na Alemanha desde 2016, a ampliação da listagem do Assurance Maladie na França em 2024 e o programa FreeStyle Libre do NHS England eliminam coletivamente as barreiras de custo inicial. Os usuários reembolsados verificam a glicose 16,3 vezes por dia, em comparação com 4 a 6 testes de punção digital. Os pagamentos previsíveis fomentam o investimento dos fabricantes no pipeline e a produção em escala. Itália e Espanha espelham o caminho político por meio de licitações regionais, criando um efeito dominó em toda a Europa Meridional. A onda de reembolso sustenta uma visibilidade de receita de dois dígitos para o mercado europeu de monitoramento contínuo de glicose até 2030.
Avanços em Sensores Vestíveis de Fácil Utilização
Designs sem calibração, pareamento com smartphones e alertas de tendência baseados em inteligência artificial aumentam a adesão. O monitoramento contínuo de glicose com aprendizado de máquina da Roche obteve a Marca CE em 2024, oferecendo sugestões automatizadas de dosagem[2]Roche Holding AG, "Roche Recebe Marca CE para Novo Sistema de Monitoramento Contínuo de Glicose," roche.com . O Simplera Sync da Medtronic estende o uso para 7 dias sem calibração por punção digital. Dexcom e Abbott visam uma produção anual de 100 milhões de sensores nas linhas irlandesas até 2027, com o objetivo de reduzir o custo unitário em 25-30%. Essas inovações fortalecem a fidelidade dos pacientes e atraem novos adotantes, consolidando a presença do mercado europeu de monitoramento contínuo de glicose.
Demanda Impulsionada pela Telessaúde para Monitoramento Remoto
Os sistemas de saúde da UE investiram EUR 2,3 bilhões em plataformas digitais durante 2024, integrando feeds de monitoramento contínuo de glicose nos painéis dos clínicos. Os centros de diabetes alemães relatam 40% menos visitas de emergência entre pacientes monitorados remotamente. A revisão remota economiza tempo dos clínicos e os orçamentos operacionais dos hospitais, acelerando as renovações de contratos. Os programas nacionais de prontuário eletrônico na Alemanha, França e Países Baixos padronizam os uploads de dados de monitoramento contínuo de glicose, reforçando a evolução digital do mercado europeu de monitoramento contínuo de glicose.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo dos Dispositivos e Lacunas de Reembolso Parcial | -2.1% | Europa Oriental; Sul da Itália e Espanha | Médio prazo (2-4 anos) |
| Preocupações com Precisão / Calibração dos Sensores | -1.5% | Hospitais e clínicas em toda a UE | Curto prazo (≤2 anos) |
| Medicamentos GLP-1 Reduzindo a Frequência de Monitoramento | -1.8% | Alemanha, França, Reino Unido com alta adoção de GLP-1 | Curto prazo (≤2 anos) |
| Incerteza da EU-MDR para Monitoramento Contínuo de Glicose Não Invasivo de Próxima Geração | -1.2% | Pipeline de inovação em toda a UE | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo dos Dispositivos e Lacunas de Reembolso Parcial
As disparidades de renda em toda a Europa Oriental mantêm os copagamentos dos pacientes elevados. Algumas regiões do sul da Itália ainda reembolsam apenas 70% do custo dos sensores, freando a adoção. Grupos de defesa locais fazem lobby por cobertura total, mas as restrições orçamentárias prolongam as negociações. Os fabricantes implantam vouchers de assistência ao paciente, mas têm dificuldade em fechar rapidamente as lacunas de acessibilidade. Esses bolsões moderam o crescimento do volume no mercado europeu de monitoramento contínuo de glicose até que uma paridade de financiamento mais ampla seja assegurada.
Precisão dos Sensores e Preocupações com Calibração
A adoção hospitalar fica aquém devido a preocupações com a precisão durante oscilações glicêmicas rápidas. Apenas 16,7% dos centros de saúde do Reino Unido possuem diretrizes formais para o uso de monitoramento contínuo de glicose em pacientes internados. As equipes clínicas citam decisões críticas de dosagem e riscos de interferência. Módulos de treinamento e novos algoritmos que se ajustam automaticamente para mudanças de perfusão estão entrando em ensaios clínicos. Até que os resultados convençam os comitês institucionais, o mercado europeu de monitoramento contínuo de glicose enfrenta obstáculos no segmento de cuidados intensivos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Sensores Impulsionam a Expansão do Mercado
Os sensores representaram 81,74% da receita de 2025 no mercado europeu de monitoramento contínuo de glicose, refletindo sua natureza consumível e ciclos de substituição de 14 dias. O crescimento do segmento tem previsão de um CAGR de 15,45% até 2031, à medida que versões de uso prolongado, como o Eversense E3 de 6 meses da Senseonics, aprovado em 2024, ganham tração. Espera-se que as linhas de produção automatizadas irlandesas da Dexcom e da Abbott elevem a capacidade anual para 100 milhões de unidades até 2027, reduzindo o custo unitário abaixo de EUR 30 e estimulando o uso em regiões de menor renda. Receptores e transmissores detinham 18,26% de participação, mas a migração para aplicativos de smartphone está gradualmente corroendo as vendas de hardware dedicado. As assinaturas de software que interpretam dados de monitoramento contínuo de glicose emergem como uma nova fonte de margem, diversificando a receita além dos sensores físicos. Os padrões de interoperabilidade incorporados na EU-MDR incentivam ecossistemas centrados em aplicativos e análises de terceiros, uma tendência que aprofunda o bloqueio de plataforma para o mercado europeu de monitoramento contínuo de glicose.


Por Usuário Final: Uso Domiciliar Pessoal Domina
Os usuários domiciliares/pessoais representaram 71,68% da participação do mercado europeu de monitoramento contínuo de glicose em 2025 e têm projeção de sustentar um CAGR de 14,95% até 2031. A mudança reflete o desejo dos pacientes por autonomia, alertas em tempo real no smartphone e consultas de telemedicina que reduzem as viagens à clínica. Hospitais e clínicas, com 28,32% de participação, mostram, no entanto, um CAGR de 15,45%, à medida que os protocolos de controle de infecção adotados durante a COVID-19 normalizam o uso de sensores nas enfermarias. Dados do Reino Unido mostram uma redução de 23% na hipoglicemia em pacientes internados onde o monitoramento contínuo de glicose é padrão. Os orçamentos de capital agora favorecem o monitoramento contínuo de glicose em detrimento dos monitores intermitentes de punção digital, pois a carga de trabalho de enfermagem diminui e o tempo de internação se reduz. Os módulos de integração de fluxo de trabalho adicionados aos prontuários eletrônicos mitigam as preocupações anteriores com calibração e avançam a penetração hospitalar no mercado europeu de monitoramento contínuo de glicose.
Por Demografia: Segmento Pediátrico Apresenta o Crescimento Mais Rápido
Os adultos compreendem 62,10% da receita de 2025, mas os usuários pediátricos — com 37,90% — registram o CAGR mais rápido de 15,55% até 2031. As diretrizes atualizadas da ISPAD determinam o monitoramento contínuo de glicose como padrão para crianças, e os regimes de reembolso na Alemanha cobrem 95% dos custos pediátricos. A adoção supera 85% entre crianças recém-diagnosticadas, em comparação com 60% entre adultos, sublinhando o abraço geracional à tecnologia que moldará a demanda de longo prazo. O aumento da incidência de Diabetes Tipo 2 em adolescentes na Europa Oriental amplia ainda mais o conjunto de pacientes. A demanda dos pais por alertas remotos e supervisão durante o dia escolar acrescenta uma vantagem de caso de uso que os medidores de punção digital não conseguem igualar. Os fabricantes de dispositivos adaptam a resistência adesiva, os gráficos dos aplicativos e os fios de calibre fino para proteger a pele sensível. As interfaces de usuário centradas no público pediátrico incentivam o autogerenciamento mais cedo na vida, ancorando a fidelidade ao longo da vida no mercado europeu de monitoramento contínuo de glicose. À medida que essas crianças crescem e chegam à idade adulta, os ciclos de substituição se prolongam, mas os volumes unitários permanecem elevados, garantindo um pilar de crescimento duradouro para o mercado europeu de monitoramento contínuo de glicose.

Análise Geográfica
A Alemanha gerou 22,30% da receita de 2025 no mercado europeu de monitoramento contínuo de glicose e tem previsão de registrar o maior CAGR regional de 16,75% até 2031. Os mais de 1.000 centros de diabetes do país, a ampla cobertura estatutária e a rápida maturidade da telessaúde a posicionam como o campo de prova de inovação. A França ficou em segundo lugar com 17,42% de participação e um CAGR de 16,05%, à medida que o Assurance Maladie ampliou as indicações e grandes empresas nacionais como a Sanofi defenderam alianças de aquisição nacionais. O Reino Unido detinha uma participação de 16,10%; a cobertura do NHS para o FreeStyle Libre compensa a divergência regulatória relacionada ao Brexit, mantendo volumes estáveis de dispositivos.
A Itália representou 12,52% do tamanho do mercado europeu de monitoramento contínuo de glicose em 2025 e deve crescer a 14,95% à medida que as lacunas de financiamento regional diminuem. A participação de 9,95% da Espanha e o CAGR de 13,35% refletem o reembolso descentralizado que está gradualmente se sincronizando com os planos nacionais de diabetes. A Rússia capturou uma participação de 9,20%; sanções e pressão cambial reduzem o crescimento para 11,40%, mas projetos de montagem local poderiam redirecionar as cadeias de suprimento.
O restante da Europa compreendeu 12,51% da receita com um CAGR de 13,85%. Polônia, República Tcheca e Hungria demonstram um impulso desproporcional à medida que os fundos de coesão da UE subsidiam a implantação de saúde digital. Os países nórdicos, embora menores em população, registram uso de sensores quase universal devido à saúde social abrangente e à paridade de registros digitais. Coletivamente, o aumento da penetração nos estados do leste compensa os efeitos de base maduros na Europa Ocidental, reforçando a resiliência de longo prazo do mercado europeu de monitoramento contínuo de glicose.
Panorama regulatório
Os sistemas de monitoramento contínuo de glicose (CGM) comercializados na UE são regulamentados pelo Regulamento de Dispositivos Médicos, Regulamento (UE) 2017/745 (MDR), em plena aplicação desde 26 de maio de 2021, com a avaliação de conformidade realizada por Organismos Notificados designados antes da marcação CE. Os elementos de software conectados ao CGM, como aplicativos móveis e suporte à decisão que fornecem recomendações de dose de insulina ou fazem interface com a administração de insulina, são avaliados de acordo com as diretrizes de qualificação de software para dispositivos médicos do MDCG (por exemplo, MDCG 2019-11). Dependendo da função, esses elementos podem ser classificados em classes de maior risco, o que aumenta as exigências de evidência clínica e as obrigações pós-mercado.
Em junho de 2026, a Comissão Europeia publicou decisões de execução no Jornal Oficial atualizando as listas de normas harmonizadas para o MDR e o IVDR. Espera-se que os fabricantes mantenham o alinhamento com essas normas para preservar a presunção de conformidade à medida que as normas harmonizadas evoluem. As operações de conformidade também são moldadas pela implementação em fases dos módulos do EUDAMED (incluindo certificados, investigações clínicas e vigilância), com marcos adicionais que se estendem até 2027, o que aumenta a importância de fortalecer a submissão de dados, os fluxos de trabalho de vigilância e a rastreabilidade para apoiar o acesso contínuo e as renovações.
Análise da cadeia de valor
A cadeia de valor de CGM na Europa vai desde matérias-primas especializadas e microeletrônica, passando pela fabricação e montagem de sensores, até a distribuição orientada por reembolso nacional e o apoio ao paciente. As entradas upstream incluem químicas enzimáticas, membranas, sistemas adesivos e ASICs, e a cadeia permanece dependente de importações para muitos componentes críticos. A montagem final e a expansão de escala estão concentradas na Irlanda (notadamente Abbott e Dexcom), enquanto a Alemanha e a Suíça se concentram mais em trabalhos de precisão e estabilização.
No midstream, a conformidade com o MDR (UE 2017/745), a documentação clínica e a capacidade dos Organismos Notificados moldam o tempo de lançamento no mercado e o controle de mudanças tanto para hardware quanto para atualizações de software. No downstream, o caminho até o paciente varia por país: os canais do seguro de saúde estatutário da Alemanha favorecem o atendimento por farmácias e vendas por correio sob regras de cobertura definidas, enquanto outros mercados dependem de combinações de compras hospitalares, farmácias de varejo e modelos diretos ao consumidor vinculados à integração digital e ao monitoramento em nuvem. Centros logísticos regionais, incluindo os Países Baixos para distribuição pan-europeia, apoiam o posicionamento de estoque e a expedição rápida entre os estados-membros, à medida que os fabricantes equilibram prazos de entrega, requisitos de cadeia de frio ou manuseio e necessidades de documentação de reembolso.
Cenário Competitivo
O mercado europeu de monitoramento contínuo de glicose é moderadamente consolidado, com Abbott, Dexcom e Medtronic dominando conjuntamente o mercado. A Abbott aproveita o status de pioneira no monitoramento flash e as listagens mais amplas de pagadores; seu ecossistema Libre domina os canais de farmácia. A Medtronic integra seu sensor Simplera Sync ao sistema de circuito fechado MiniMed 780G, oferecendo automação de insulina de ponta a ponta[3]Medtronic plc, "MiniMed 780G é Lançado na Europa," medtronic.com .
A Roche retorna com um preditor habilitado por inteligência artificial que se diferencia pelo software em vez do hardware, enquanto startups europeias menores visam a detecção fotônica não invasiva, mas enfrentam obstáculos de evidências da EU-MDR. À medida que a interoperabilidade com smartphones padroniza os canais de dados, a diferenciação lucrativa se volta para assinaturas de análises, alertas preditivos e painéis de adesão vinculados a seguradoras. Os líderes estabelecidos investem em plataformas em nuvem para defender sua participação, mas players ágeis de software fazem parcerias com fabricantes de hardware incumbentes, distribuindo a captura de valor. Essas estratégias convergentes sustentam uma rivalidade saudável e um ritmo de produtos, garantindo que o mercado europeu de monitoramento contínuo de glicose permaneça tecnologicamente vibrante e centrado no cliente.
Líderes do Setor Europeu de Monitoramento Contínuo de Glicose
Medtronic
Dexcom Inc.
Abbott Laboratories
Senseonics Holdings Inc.
F. Hoffmann-La Roche Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Uma lacuna de curto prazo na Europa está na intersecção entre a expansão do reembolso e os caminhos de avaliação de tecnologia em saúde para populações mais amplas de Tipo 2, particularmente diabetes Tipo 2 dependente de insulina fora dos mercados de cobertura mais maduros. Em maio de 2026, o Health Service Executive da Irlanda solicitou uma avaliação ao HIQA sobre a relação custo-eficácia da expansão do acesso ao CGM para todos os pacientes com diabetes Tipo 2 dependente de insulina. O processo de decisão de pagadores e de avaliação de tecnologia em saúde regula diretamente usuários endereçáveis adicionais, mesmo quando há demanda clínica. Em paralelo, a integração de prontuários eletrônicos nacionais e os fluxos de trabalho de telessaúde criam oportunidades para os fornecedores competirem em análises, painéis para clínicos e programas de adesão, em vez de apenas no hardware dos sensores.
A diferenciação de produtos e o alinhamento com normas também permanecem como oportunidades tangíveis, à medida que o mercado da UE absorve monitoramento de uso prolongado e multianalítico junto com expectativas de evidência mais rigorosas sob o MDR. Em fevereiro de 2026, a IDF Europe pediu normas harmonizadas de qualidade e desempenho para dispositivos de CGM, e esse tema também apareceu no escrutínio do Parlamento Europeu em 2026 em torno da transparência dos dados de desempenho clínico, refletindo a demanda por divulgações de desempenho mais claras e comparáveis. No lado da oferta, a expansão da fabricação na Irlanda apoia a disponibilidade e as iniciativas de redução de custos: a Abbott inaugurou uma instalação de fabricação de FreeStyle Libre de 30.000 metros quadrados em Kilkenny em novembro de 2024 e relatou planos em janeiro de 2026 de buscar uma expansão, enquanto a Dexcom inaugurou sua instalação de fabricação e escritórios em Athenry, Irlanda, em abril de 2026, fortalecendo a capacidade regional para lançamentos mais rápidos e licitações mais amplas de pagadores.
Desenvolvimentos recentes do setor
- Junho de 2026: a Medtronic iniciou a implementação comercial na Europa de seus sensores Instinct e Instinct Go, fabricados pela Abbott, para uso com sistemas MiniMed, incluindo o MiniMed 780G e o MiniMed Go. Os sensores ampliam as opções da Medtronic dentro de seu ecossistema de administração de insulina, aproveitando a escala de fabricação de sensores da Abbott para apoiar uma disponibilidade mais ampla nos mercados europeus.
- Maio de 2026: a Abbott obteve a marcação CE para o Libre Duo e o Libre Duo 10 Day, posicionados como os primeiros sensores de detecção dupla de glicose e cetonas para o manejo do diabetes. Essa expansão possibilita novos fluxos de trabalho clínicos onde a consciência sobre cetonas é importante e apoia uma adoção mais ampla por pagadores e hospitais.
- Abril de 2026: a Dexcom inaugurou sua instalação de fabricação e escritórios em Athenry, Irlanda, expandindo a capacidade regional para a produção de dispositivos CGM. O novo local acelera o acesso ao mercado europeu para lançamentos mais rápidos e suporte melhorado na Irlanda, no Reino Unido e na Europa continental.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Este mercado abrange as receitas geradas na Europa a partir de sistemas de monitoramento contínuo de glicose usados para acompanhar os níveis de glicose ao longo do tempo para o manejo do diabetes, incluindo o conjunto principal de dispositivos usado no monitoramento de rotina.
Exclusões de escopo: exclui os medidores tradicionais de glicose no sangue e as tiras de teste, além de itens mais amplos de cuidado com o diabetes, como dispositivos de administração de insulina e medicamentos para diabetes.
Visão geral da segmentação
- Por Componente
- Sensores
- Transmissores
- Receptores
- Por Usuário Final
- Hospitais / Clínicas
- Domiciliar / Pessoal
- Por Demografia
- Adulto
- Pediátrico
- Por Geografia
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Rússia
- Restante da Europa
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir o mapa inicial de demanda e as diretrizes de precificação para a Europa, antes que as premissas fossem testadas em trabalho de campo. Baseamo-nos em estatísticas de saúde pública e sinais de política, como atualizações da International Diabetes Federation, indicadores de saúde da OCDE, conjuntos de dados do Eurostat e publicações de sistemas nacionais de saúde (por exemplo, boletins de reembolso e avisos de licitação). Esses insumos ajudaram a esclarecer onde o acesso do paciente está se expandindo.
Para manter o modelo fundamentado na disponibilidade real de produtos e nas regras de uso, também revisamos divulgações regulatórias e de segurança, como recursos da EMA e avisos de autoridades nacionais competentes, além de literatura clínica revisada por pares sobre adoção e persistência do CGM. Registros de empresas, comentários de resultados e apresentações a investidores foram usados para verificar a mistura de receitas e os padrões de substituição de sensores. Uma assinatura paga que abrange dados financeiros de empresas e bancos de dados de patentes apoiou verificações cruzadas sobre pipelines de produtos e casos de uso endereçáveis. Essas fontes são ilustrativas e não exaustivas, e muitas outras referências públicas foram usadas para coleta de dados, validação e esclarecimento durante o processo de pesquisa.
Entrevistas e pesquisas primárias
O trabalho primário se concentrou em entrevistas e pesquisas estruturadas com partes interessadas em toda a cadeia de valor do CGM, incluindo distribuidores de dispositivos, prestadores de serviços de saúde, pagadores e educadores em diabetes, seguidas de acompanhamentos seletivos onde as premissas não se alinhavam. Como a Europa não é um mercado único de reembolso, cobrimos os principais grupos de países e, em seguida, reconciliamos as diferenças nos critérios de cobertura, no ritmo de fornecimento de sensores e nos corredores de preços para tornar os totais comparáveis.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 26% | CXOs: 21% |
| Nível médio: 53% | Líderes funcionais/de unidade: 34% |
| Empresas menores: 21% | Gerentes: 45% |
Dimensionamento e previsão de mercado
O dimensionamento começou com uma construção top-down, na qual a base de diabetes tratada na Europa foi reconstruída por país e, em seguida, filtrada pela elegibilidade e adoção do CGM, antes que o valor fosse calculado usando o uso típico de sensores e o tempo de substituição dos dispositivos duráveis. Para manter os totais realistas, foram usadas aproximações bottom-up seletivas, como a consolidação de uma amostra de receitas de fornecedores por geografia e a realização de verificações de canal sobre preços médios de venda, que foram então usados para ajustar valores atípicos.
Os principais insumos incluíram a prevalência diagnosticada de diabetes e a população tratada, a amplitude de cobertura de reembolso por país, a penetração do CGM por tipo de diabetes, a frequência de troca de sensores, os ciclos de substituição de dispositivos duráveis e os corredores de preços observados em licitações públicas e retornos de entrevistas. Quando um país tinha pontos de preço públicos limitados, um corredor substituto foi aplicado usando mercados próximos com regras de reembolso semelhantes, e a lacuna foi sinalizada para validação adicional por especialistas.
Para as previsões, a análise de cenários foi usada porque mudanças de política e expansões de cobertura podem alterar a adoção em etapas, e não de forma contínua. Fatores de crescimento, como reembolso mais amplo, aumento do uso de CGM no diabetes tipo 2 e ciclos de renovação de produtos, foram traduzidos em curvas de adoção por país e, em seguida, consolidados no total da Europa após verificações de consistência.
Validação de dados e ciclo de atualização
Os resultados do modelo foram verificados de forma cruzada com sinais independentes, como atividade pública de reembolso, indicadores da carga de diabetes por país e faixas de preços observadas, e, em seguida, as variações foram revisadas em múltiplas passagens de análise antes da aprovação final. Se um número saía dos intervalos esperados, os respondentes eram recontatados e as premissas eram revisadas até que o fator causador pudesse ser claramente explicado.
O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando ocorrem eventos relevantes, como uma expansão significativa de reembolso, uma mudança regulatória ou uma variação relevante de preços. Antes da entrega, é realizada uma passagem final de análise para que os números reflitam os insumos mais recentes disponíveis e as premissas esclarecidas.
Comparação do tamanho do mercado europeu de monitoramento contínuo de glicose da Mordor Intelligence com outras estimativas publicadas
As estimativas publicadas para o CGM na Europa nem sempre coincidem, porque os itens contabilizados e o momento dos insumos de preço e adoção não são consistentes. As diferenças também surgem de como cada publicador trata as regras de reembolso por país, que podem alterar a população elegível e o ritmo de adoção.
Os medidores de glicose no sangue e as tiras de teste são mantidos fora do escopo da Mordor Intelligence, o que reduz o total em comparação com estimativas que misturam o CGM com dispositivos mais amplos de monitoramento de glicose. As lacunas também podem surgir quando um estudo usa um ASP único em nível europeu ou uma taxa de penetração única, já que a Alemanha, o Reino Unido e o Sul da Europa podem se comportar de forma diferente, dependendo dos critérios de cobertura, dos preços de licitação e do ritmo de reposição de sensores.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 3,10 bilhões de USD (2025) | |
| Consultoria Regional A | 3,92 bilhões de USD (2024) | Usa um ano-base anterior e, com base na linguagem de escopo publicada, pode combinar estruturas mais amplas de locais de teste de glicose e definições de dispositivos que nem sempre se limitam ao mesmo conjunto de receitas exclusivamente de CGM. |
| Jornal Comercial B | 3,00 bilhões de USD (2024) | Reporta um número europeu dentro de uma visão global, com detalhes limitados sobre os filtros de reembolso por país, o que pode subestimar a demanda em mercados onde a cobertura se expandiu recentemente e o comportamento de substituição de sensores é maior. |
A diferença nos valores decorre principalmente das regras de inclusão de produtos e de como o acesso e a precificação país por país são traduzidos em um único número para a Europa. Ao vincular o modelo à população tratada, à elegibilidade, aos padrões de consumo de sensores e às verificações cruzadas do trabalho de campo, mantemos a estimativa final fácil de explicar e de reproduzir quando as premissas são atualizadas.


Principais Perguntas Respondidas no Relatório
Qual nível de receita os dispositivos de monitoramento contínuo de glicose na Europa devem atingir até 2031?
As vendas têm previsão de subir para USD 7.211,49 milhões até 2031, mais que dobrando o total de 2026.
Com que rapidez está crescendo a demanda por monitoramento contínuo de glicose na Europa?
A receita anual tem projeção de crescer a um CAGR de 15,12% entre 2026 e 2031, refletindo a forte adoção da telessaúde e o reembolso mais amplo.
Qual país lidera atualmente a adoção de dispositivos de monitoramento contínuo de glicose na Europa?
A Alemanha ocupa a posição de liderança com 22,30% de participação em 2025 e deve registrar o CAGR mais rápido da região de 16,75% até 2031.
Por que os usuários pediátricos são o segmento de crescimento mais rápido para o monitoramento contínuo de glicose na Europa?
Diretrizes pediátricas atualizadas, reembolso quase universal na Alemanha e 85% de adoção entre crianças recém-diagnosticadas impulsionam um CAGR de 15,55% para este grupo.
Como as políticas de reembolso influenciam a penetração do monitoramento contínuo de glicose nos sistemas de saúde europeus?
A cobertura estatutária ampliada na Alemanha, França e Reino Unido elimina as barreiras de custo inicial, promovendo taxas de verificação diária que superam em muito os testes de punção digital e alimentando uma demanda sustentada por dispositivos.
Que efeito a adoção generalizada da terapia com GLP-1 poderia ter nas vendas de dispositivos de monitoramento contínuo de glicose?
O uso mais amplo de agonistas do receptor GLP-1 pode reduzir a frequência de monitoramento entre pacientes com Diabetes Tipo 2, criando um leve obstáculo que subtrai uma estimativa de 1,8 ponto percentual do crescimento.
Página atualizada pela última vez em:



