
Tamanho e Participação do Mercado de Residências para Alugar na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 7 Bilhões de dólares |
| Tamanho do Mercado (2026) | 7.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 10.48 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.98 % |
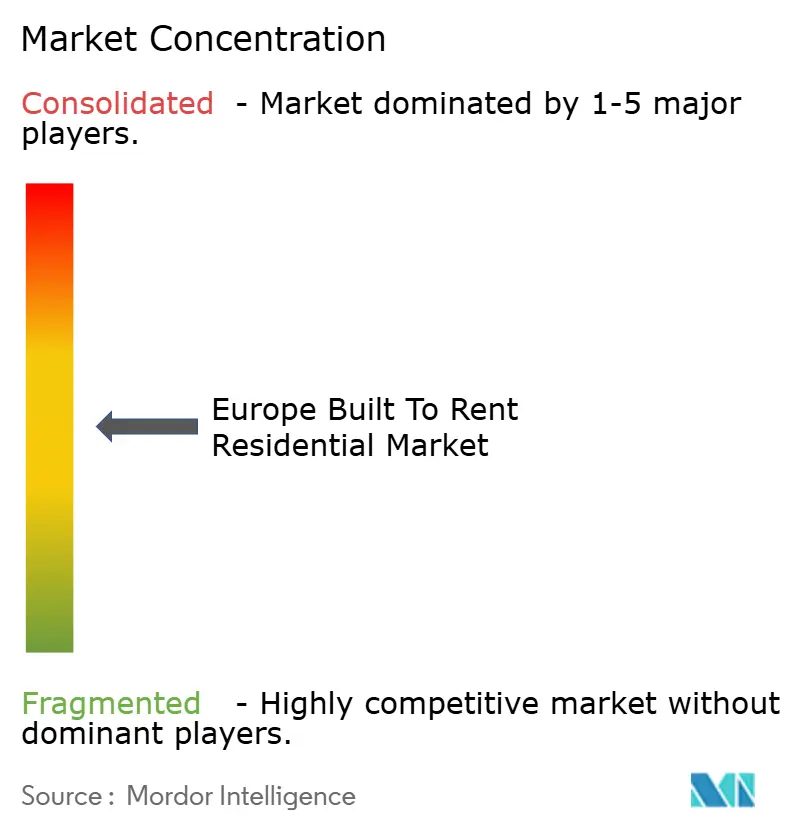
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Residências para Alugar na Europa por Mordor Intelligence
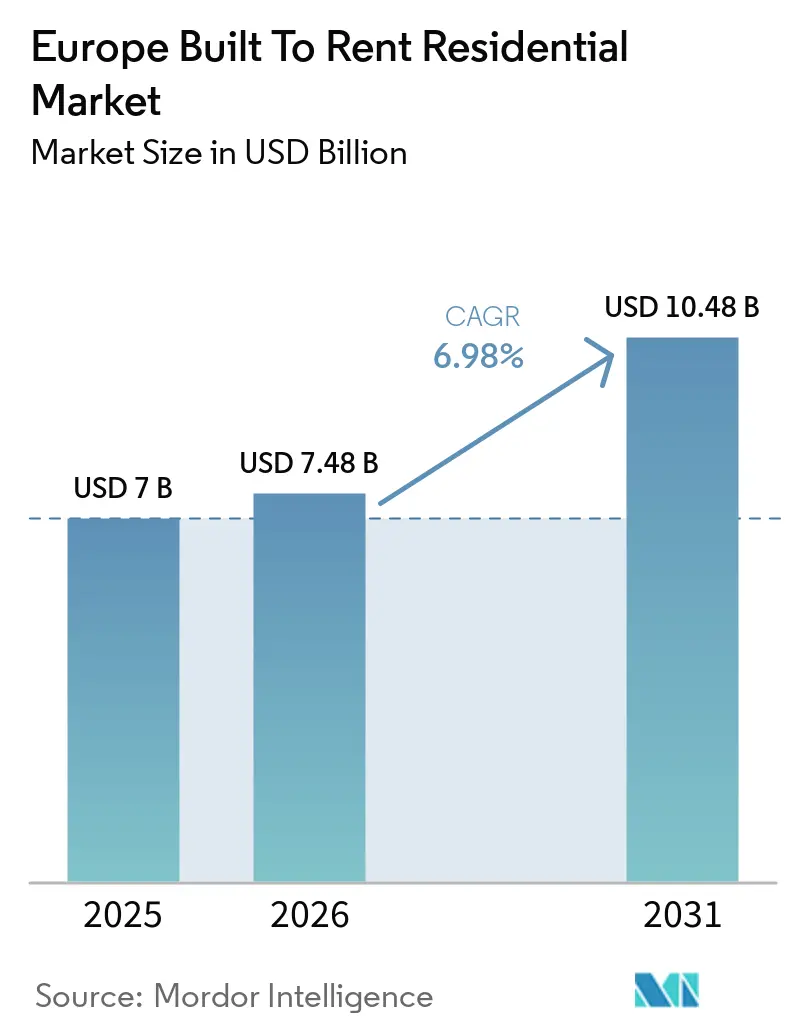
O tamanho do Mercado de Residências para Alugar na Europa foi avaliado em 7 bilhões de USD em 2025 e estima-se que cresça de 7,48 bilhões de USD em 2026 para atingir 10,48 bilhões de USD até 2031, a um CAGR de 6,98% durante o período de previsão (2026-2031).
A escassez de habitação, o acesso reduzido à aquisição de imóveis e o contínuo interesse institucional estão a apoiar a habitação de arrendamento gerida profissionalmente em toda a região. O mercado de residências para alugar na Europa está também a ser moldado por uma gama mais ampla de formatos, incluindo comunidades de apartamentos, casas para arrendamento e moradias unifamiliares suburbanas. Os operadores estão a direcionar capital para ativos consolidados quando os custos de construção ou os atrasos nas aprovações tornam a nova construção menos viável. Terrenos públicos, programas de habitação a preços acessíveis e reabilitação energeticamente eficiente estão a criar vias para aumentar a oferta em cidades selecionadas. Os controlos de rendas, as normas de construção e as condições de financiamento continuam a ser desiguais entre países, o que torna o conhecimento operacional local importante para o investimento transfronteiriço.
Principais Conclusões do Relatório
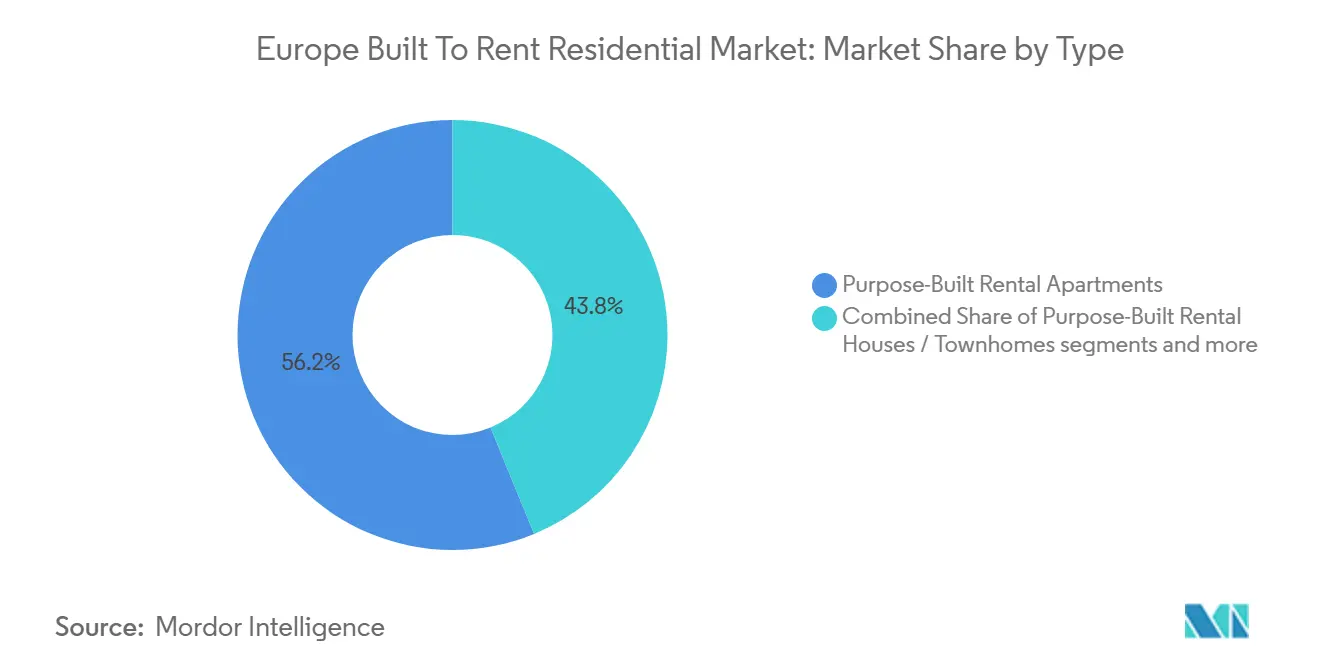
- Por tipo, os apartamentos de arrendamento de construção dedicada detinham 56,2% da participação do mercado de residências para alugar na Europa em 2025, enquanto as residências unifamiliares para alugar / comunidades para alugar têm previsão de crescer a um CAGR de 8,2% até 2031.
- Por modelo de gestão, os operadores terceirizados detinham 63,8% da participação do mercado de residências para alugar na Europa em 2025, enquanto a gestão híbrida tem previsão de crescer a um CAGR de 7,9% até 2031.
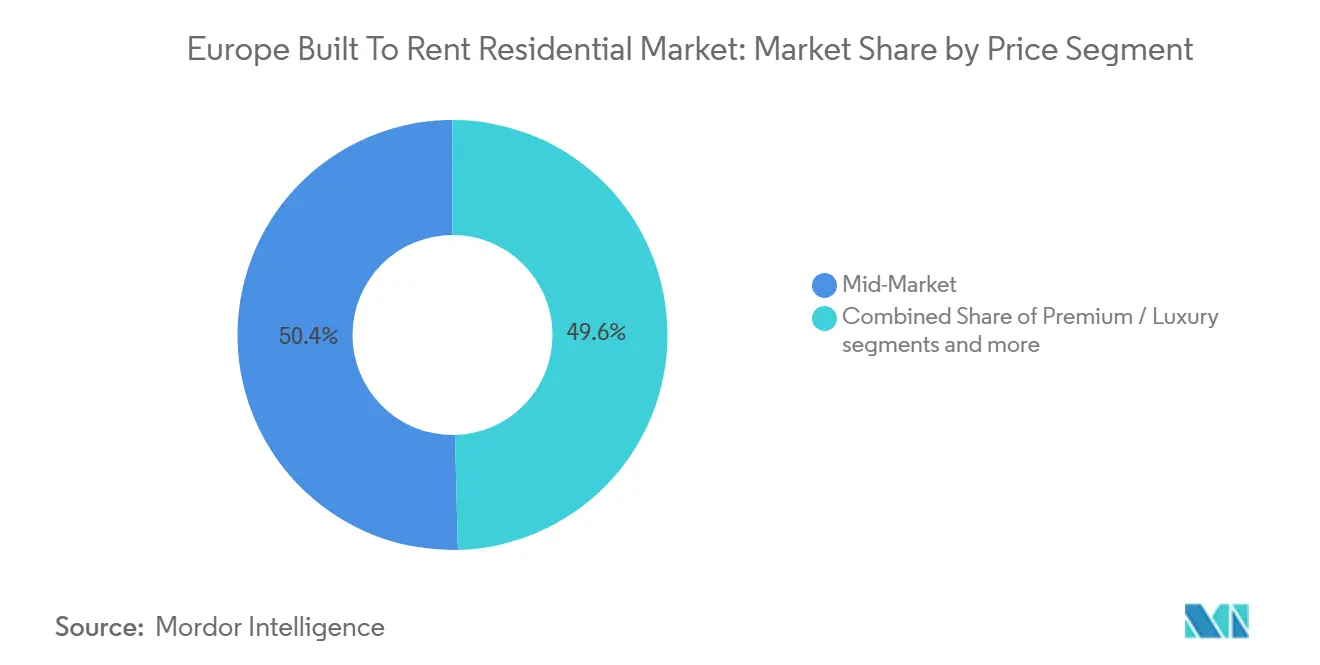
- Por segmento de preço, a habitação de mercado intermediário detinha 50,4% do tamanho do mercado de residências para alugar na Europa em 2025, enquanto a habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 8,4% até 2031.
- Por geografia, o Reino Unido detinha 49,9% do tamanho do mercado de residências para alugar na Europa em 2025, enquanto a Espanha tem previsão de crescer a um CAGR de 8,6% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado de Residências para Alugar na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Escassez de Habitação de Arrendamento Urbana Impulsiona a Procura de Residências para Alugar | +2.3% | Europa, com maior relevância no Reino Unido, Alemanha, França e Espanha | Curto prazo (≤ 2 anos) |
| Capital Institucional Aumenta o Investimento em Ativos Residenciais | +1.7% | Reino Unido, Alemanha, Espanha, França e Países Baixos | Médio prazo (2-4 anos) |
| Desafios de Acessibilidade Hipotecária Prolongam a Procura de Arrendamento | +1.2% | Europa, com maior relevância no Reino Unido, Espanha, Portugal e Irlanda | Curto prazo (≤ 2 anos) |
| Comunidades de Arrendamento Unifamiliar Expandem a Oferta de Residências para Alugar | +0.8% | Reino Unido, Irlanda e França | Médio prazo (2-4 anos) |
| Projetos de Reabilitação Energética Criam Oportunidades de Valor Acrescentado em Residências para Alugar | +0.4% | Alemanha, Países Baixos, Países Nórdicos, França e Itália | Longo prazo (≥ 4 anos) |
| Análise de Dados de Residentes Melhora a Eficiência Operacional e o Desempenho dos Ativos | +0.3% | Reino Unido, Alemanha, Países Baixos e Europa em geral | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Habitação de Arrendamento Urbana Impulsiona a Procura de Residências para Alugar
As restrições na oferta de habitação estão a criar uma base duradoura de procura de arrendatários para o mercado de residências para alugar na Europa. As conclusões de habitação na Europa diminuíram 5,5% em 2025 face a 2024, enquanto a atividade de licenciamento permaneceu fraca. A França tinha 2,8 milhões de candidaturas pendentes de habitação social, a Alemanha necessitava de pelo menos 400.000 novas habitações por ano e os Países Baixos precisavam de quase 1 milhão de habitações adicionais até 2031[1]Housing Europe, "The State of Housing in the EU 2025," Housing Europe, stateofhousing.eu.. Estas escassezes são mais visíveis na habitação a preços acessíveis e de preço médio, onde as habitações de arrendamento geridas profissionalmente podem servir famílias que não se qualificam para habitação social. A União Europeia e o Banco Europeu de Investimento anunciaram em 2025 um plano para investir 10,8 bilhões de USD ao longo de 2 anos em habitação, renovação e investigação[2]Parlamento Europeu, "Crise da Habitação, Por Que os Preços Estão a Subir e o Que a UE Está a Fazer a Respeito," Parlamento Europeu, europarl.europa.eu.. A escassez de oferta torna os ativos concluídos e ocupados mais valiosos para os investidores porque oferecem uma plataforma operacional imediata em mercados onde os pipelines de desenvolvimento estão condicionados.
Capital Institucional Aumenta o Investimento em Ativos Residenciais
Os investidores de longo prazo estão a direcionar mais capital para a habitação de arrendamento, o que apoia o mercado de residências para alugar na Europa. A Greystar encerrou o seu fundo Greystar Equity Partners Europe II com mais de 2,9 bilhões de USD em compromissos em 2025, apoiando a expansão de habitação de arrendamento e alojamento estudantil de construção dedicada[3]Greystar, "Greystar Fecha o Maior Fundo Residencial da Europa," Greystar, greystar.com.. O Fundo de Pensões ABP e a Greystar investiram 568,1 milhões de USD em 779 habitações de arrendamento a preços acessíveis e de mercado intermediário em Utrecht em setembro de 2025. Mais de dois terços das habitações de Utrecht foram oferecidas a rendas reguladas abaixo de 1.404 USD por mês, o que liga o capital institucional a um objetivo mais amplo de acessibilidade. Os investidores institucionais tendem a preferir ativos que proporcionem rendimentos estáveis, operações padronizadas e dados de desempenho claros. Esta preferência está a fortalecer plataformas maiores que conseguem originar projetos, gerir serviços aos residentes e operar carteiras em várias cidades.
Desafios de Acessibilidade Hipotecária Prolongam a Procura de Arrendamento
A aquisição de habitação própria tornou-se menos acessível em muitas cidades europeias, aumentando o conjunto de arrendatários de longo prazo. A Comissão Europeia reportou em 2025 que a capacidade de contração de crédito hipotecário tinha diminuído em quase todos os países da União Europeia após a normalização das taxas de juro. Entre 2010 e o primeiro trimestre de 2025, os preços médios de arrendamento na União Europeia subiram 27,8%, com aumentos maiores na Estónia, Lituânia e Irlanda. Na Bulgária, Irlanda, Polónia, Portugal e Espanha, o arrendamento de um apartamento urbano padrão de 2 divisões consumia mais de 80% dos salários medianos em muitas localidades. Estas condições mantêm a procura de arrendamento elevada, embora também limitem o quanto os operadores podem aumentar as rendas sem afetar a taxa de ocupação. O mercado de residências para alugar na Europa beneficia quando as famílias permanecem arrendatárias por mais tempo, mas a criação de valor depende de adequar os níveis de renda à capacidade de rendimento local.
Comunidades de Arrendamento Unifamiliar Expandem a Oferta de Residências para Alugar
As comunidades de arrendamento unifamiliar estão a expandir o mercado de residências para alugar na Europa para além dos projetos de apartamentos urbanos densos. A Greystar anunciou em julho de 2026 uma estratégia de habitação em estilo jardim que visa até 20.000 habitações de arrendamento em localizações suburbanas e periféricas do Reino Unido até 2029. A estratégia começou com um terreno em Waterbeach, Cambridgeshire, e espera-se que a construção comece no primeiro trimestre de 2027. A CBRE Investment Management e a Moda Living também lançaram a Single Family Housing Partners com capital inicial de 512 milhões de USD e um valor de carteira alvo de 2,6 bilhões de USD. Este formato pode aceder a terrenos suburbanos de menor custo e satisfazer a procura de habitações com mais espaço. Também oferece um pipeline alternativo onde os projetos de apartamentos no centro das cidades enfrentam custos de terreno elevados ou condições de planeamento mais difíceis.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Taxas de Juro Elevadas e Custos de Financiamento ao Desenvolvimento Reduzem a Viabilidade dos Projetos | -1.8% | Europa, com maior relevância no Reino Unido e Alemanha | Curto prazo (≤ 2 anos) |
| Atrasos no Planeamento, Licenciamento e Segurança da Construção Retardam a Entrega dos Projetos | -0.9% | Reino Unido, Alemanha e Espanha | Médio prazo (2-4 anos) |
| Regulamentações Diversas de Controlo de Rendas Aumentam a Complexidade do Investimento Transfronteiriço | -0.6% | Alemanha, França e Espanha | Médio prazo (2-4 anos) |
| Conformidade com o Certificado de Desempenho Energético e Requisitos de Reabilitação Aumentam as Despesas de Desenvolvimento | -0.4% | Países Baixos, Bélgica, França, Reino Unido e Europa em geral | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Taxas de Juro Elevadas e Custos de Financiamento ao Desenvolvimento Reduzem a Viabilidade dos Projetos
Os custos de financiamento ao desenvolvimento continuam a limitar a nova oferta no mercado de residências para alugar na Europa. Os custos mais elevados da dívida e a inflação na construção tornaram alguns projetos alemães difíceis de justificar, particularmente fora das maiores cidades. No Reino Unido, a perda operacional, que é a diferença entre o rendimento bruto de arrendamento e o rendimento líquido de arrendamento, alargou-se de 25% para mais de 30%. Isto reduz o rendimento disponível para um promotor após as despesas operacionais do imóvel. Os investidores podem responder adquirindo carteiras concluídas ou utilizando estruturas de financiamento antecipado em vez de assumir o risco total de desenvolvimento. Essa escolha apoia a atividade transacional, mas pode restringir o ritmo a que novas habitações de arrendamento chegam ao mercado.
Atrasos no Planeamento, Licenciamento e Segurança da Construção Retardam a Entrega dos Projetos
Os longos processos de aprovação podem impedir que a habitação de arrendamento chegue às áreas com maior necessidade. A emissão de licenças de construção na Alemanha manteve-se em mínimos de vários anos, agravando o desequilíbrio entre a procura das famílias e as habitações disponíveis. No Reino Unido, os projetos residenciais de maior risco enfrentam requisitos adicionais de revisão de segurança da construção, o que pode prolongar os calendários de desenvolvimento. Os atrasos aumentam os custos de detenção e podem alterar os pressupostos de financiamento que sustentavam um projeto quando foi inicialmente aprovado. Também aumentam o apelo dos ativos concluídos que podem gerar rendimento sem um período de desenvolvimento. Os planos habitacionais do governo alemão para 2026 incluíam um fundo especializado de investimento em construção que combina capital privado com garantias públicas através do Kreditanstalt für Wiederaufbau.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Os Apartamentos de Arrendamento de Construção Dedicada Proporcionam Escala Enquanto as Residências Unifamiliares para Alugar / Comunidades para Alugar Crescem Mais Rapidamente
Os apartamentos de arrendamento de construção dedicada detinham 56,2% da participação do mercado de residências para alugar na Europa em 2025. A sua posição de liderança reflete a concentração do desenvolvimento institucional nos grandes centros urbanos, onde os edifícios de apartamentos podem suportar equipas profissionais de arrendamento, manutenção e serviços aos residentes. O formato proporciona densidade de unidades que ajuda os gestores a distribuir os custos de pessoal e operacionais por uma base maior de habitações. Também se adequa a acordos de financiamento antecipado porque os projetos são geralmente padronizados e podem ser entregues em fases definidas. O setor de residências para alugar na Europa utilizou estes projetos para estabelecer plataformas operacionais reconhecíveis nas principais cidades. As comunidades lideradas por apartamentos continuam a ser importantes onde os arrendatários valorizam a proximidade ao emprego, transportes e serviços urbanos.
As residências unifamiliares para alugar / comunidades para alugar têm previsão de crescer a um CAGR de 8,2% de 2026 a 2031. Estas comunidades respondem às famílias que procuram espaço de habitação adicional sem o custo da aquisição. Podem ser construídas em localizações suburbanas onde os custos dos terrenos são inferiores aos dos distritos de apartamentos centrais. O plano de habitação em estilo jardim da Greystar para 2026 mostra como um grande operador está a aplicar este formato em escala no Reino Unido. O modelo requer uma gestão local cuidadosa porque as habitações estão mais dispersas do que as unidades de apartamentos. As casas e moradias em banda para arrendamento também podem adequar-se a mercados como os Países Baixos e os países nórdicos, onde os tipos de habitação de menor densidade fazem parte dos padrões habitacionais estabelecidos.


Por Modelo de Gestão: Os Operadores Terceirizados Lideram Enquanto a Gestão Híbrida Cresce Mais Rapidamente
Os operadores terceirizados detinham 63,8% da participação do mercado de residências para alugar na Europa em 2025. Muitos proprietários institucionais escolhem este modelo porque separa a propriedade do imóvel do trabalho especializado de arrendamento, apoio aos residentes, manutenção e operações do edifício. Um gestor dedicado pode aplicar processos comuns em vários ativos, o que apoia um serviço consistente e a monitorização de custos. A Greystar geriu mais de 91.000 habitações para alugar e camas de alojamento estudantil de construção dedicada em 8 países, com 20,5 bilhões de USD em ativos, em 2025. A Vonovia SE geriu 531.000 unidades residenciais e investiu 2,2 bilhões de USD em manutenção de carteira e construção durante 2025. Estes exemplos mostram por que razão a escala e a capacidade operacional estabelecida são importantes no setor de residências para alugar na Europa.
A gestão híbrida tem previsão de crescer a um CAGR de 7,9% de 2026 a 2031. Combina a supervisão direta das atividades-chave com apoio externo para funções como a gestão de instalações ou o arrendamento. Os proprietários podem manter um acesso mais próximo às informações sobre o desempenho dos residentes e dos ativos sem construir internamente todas as capacidades operacionais. Isto pode melhorar a supervisão onde uma carteira atingiu escala suficiente para suportar uma equipa de gestão dedicada. A abordagem também permite que os investidores adaptem a combinação de serviços internos e externos à medida que uma carteira cresce. A implementação eficaz depende de dados imobiliários fiáveis, responsabilidades bem definidas e gestores que possam responder rapidamente às necessidades dos arrendatários.
Por Segmento de Preço: A Habitação de Mercado Intermediário Lidera a Procura Enquanto a Habitação Acessível e para Trabalhadores Ganha Dinamismo
A habitação de mercado intermediário representou 50,4% do tamanho do mercado de residências para alugar na Europa em 2025. Este segmento serve famílias cujos rendimentos estão acima dos limites da habitação social, mas abaixo do nível necessário para rendas premium sustentadas. Alcança, portanto, uma ampla parcela de trabalhadores urbanos e famílias que enfrentam preços de aquisição elevados. Os imóveis de mercado intermediário podem oferecer rendimentos previsíveis quando as localizações, os níveis de renda e as dimensões das unidades estão alinhados com os rendimentos das famílias locais. O investimento da ABP e da Greystar em Utrecht incluiu habitações a preços acessíveis e de mercado intermediário, com mais de dois terços das habitações oferecidas a rendas reguladas abaixo de 1.404 USD por mês. Este modelo ilustra como o capital pode ser direcionado para o segmento médio da faixa de preços de arrendamento.
A habitação acessível e para trabalhadores tem previsão de crescer a um CAGR de 8,4% de 2026 a 2031. O segmento é apoiado por graves escassezes de oferta e por estruturas público-privadas que podem reduzir as barreiras de terreno ou de financiamento. A participação governamental pode tornar os projetos viáveis onde as rendas de mercado por si só não cobrem os custos de desenvolvimento e operação. O segmento também se alinha com os esforços de política pública para expandir o acesso a habitação segura. No entanto, as melhorias energéticas e outros requisitos de conformidade podem ser difíceis de absorver quando o crescimento das rendas está restringido. Os projetos bem-sucedidos necessitarão de controlo rigoroso de custos, financiamento de longo prazo e regras que permitam aos operadores preservar a qualidade da habitação.
Análise Geográfica
O Reino Unido detinha 49,9% do tamanho do mercado de residências para alugar na Europa em 2025. A sua liderança reflete um quadro institucional de arrendamento maduro e uma grande base de projetos concluídos e planeados. O Reino Unido tinha mais de 127.000 habitações para alugar de construção dedicada concluídas em 2025, com mais de 50.000 em construção e 110.000 em fase de planeamento. A Lei dos Direitos dos Arrendatários de 2025 substituiu os despejos sem culpa por um quadro de arrendamento revisto, o que pode levar os senhorios mais pequenos a reconsiderar as suas posições. A Escócia isentou os projetos de habitação para alugar de construção dedicada e de renda de mercado intermediário geridos profissionalmente dos controlos de rendas em abril de 2026, criando uma posição política distinta para estes projetos. O mercado de arrendamento residencial de construção europeia no Reino Unido continua atrativo porque combina escala, experiência operacional e um conjunto relativamente profundo de capital institucional.
A Alemanha manteve-se como um destino importante de investimento residencial, mas as suas restrições de oferta e os custos de desenvolvimento limitaram a atividade dos projetos. O investimento da Vonovia SE em 2025 em manutenção e nova construção mostra o capital necessário para manter grandes carteiras de arrendamento em funcionamento e em conformidade. A França também tem necessidades substanciais de arrendamento, com 2,8 milhões de pessoas em listas de espera de habitação social. A Itália continua a ser um mercado institucional em fase inicial, com atividade concentrada em Milão e outras grandes localizações urbanas. Estes países oferecem procura de longo prazo, mas as regras de arrendamento, as normas de construção, os processos de licenciamento e as estruturas de custos locais variam amplamente. Os operadores que entram nestes mercados precisam de planos de desenvolvimento, preços e conformidade ao nível da cidade, em vez de uma abordagem europeia uniforme.
Espanha tem previsão de crescer a um CAGR de 8,6% de 2026 a 2031, a taxa mais rápida entre as geografias mencionadas. O país combina uma procura urbana rápida com uma oferta formal de arrendamento limitada, criando espaço para habitação gerida profissionalmente. A PATRIZIA e a Urbania lançaram a Sustainable Communities Spain em maio de 2025, comprometendo mais de 140,4 milhões de USD em habitação sustentável e a preços acessíveis nas principais áreas metropolitanas espanholas. Os Países Baixos também estão a receber investimento em nova habitação de arrendamento, ilustrado pelo programa ABP e Greystar em Utrecht. Os países nórdicos, a Polónia e outros países da Europa Central e Oriental alargam o conjunto de oportunidades geográficas para o mercado de residências para alugar na Europa. O seu apelo depende da profundidade da procura de arrendamento, da disponibilidade de terrenos e da previsibilidade das regras locais.
Panorama Competitivo
O mercado de residências para alugar na Europa é moderadamente concentrado, com grandes operadores pan-europeus, senhorios nacionais, gestores de investimento e promotores especializados de menor dimensão. A Greystar Europe, a Vonovia SE, a Heimstaden Bostad AB, a PATRIZIA SE e a CBRE Investment Management estabeleceram escala operacional ou relações de capital institucional. A escala é importante porque apoia os serviços aos residentes, o acesso ao financiamento, a recolha de dados e a gestão padronizada de ativos. O encerramento do fundo da Greystar em 2025 acrescentou mais de 2,9 bilhões de USD de compromissos à sua estratégia residencial europeia. A carteira de 531.000 unidades da Vonovia SE proporciona uma forma diferente de escala enraizada na grande propriedade residencial e na manutenção de carteiras. A concorrência é, portanto, mais intensa entre plataformas que conseguem combinar a implementação de capital com sistemas operacionais estabelecidos.
As empresas estão a utilizar parcerias e aquisições direcionadas para expandir a sua posição em formatos e cidades específicos. A CBRE Investment Management e a Moda Living concluíram a aquisição inicial para a Single Family Housing Partners em julho de 2026, com 512 milhões de USD de capital inicial e um objetivo de valor de carteira de 2,6 bilhões de USD. A Greystar adquiriu a carteira de 904 habitações para alugar do Elephant Park em Londres em julho de 2026. A PATRIZIA concluiu 2 negócios de financiamento antecipado para 237 apartamentos de arrendamento na área de Estugarda em dezembro de 2025. Estes movimentos mostram uma preferência pelo crescimento de plataformas, ativos prontos a operar e localizações com procura clara de arrendatários.
Os operadores de menor dimensão podem competir através da seleção de terrenos, parcerias de bairro, design de comodidades e forte execução local. A Get Living, a Quintain Limited e a Moda Living utilizaram projetos de regeneração urbana para garantir oportunidades de desenvolvimento. O desempenho energético está a tornar-se uma base adicional de concorrência porque os arrendatários, os reguladores e os investidores estão a atribuir mais valor a edifícios eficientes. A Diretiva revista sobre o Desempenho Energético dos Edifícios exige que os Estados-Membros reduzam o consumo médio de energia primária no parque de edifícios residenciais em 16% face à linha de base de 2020 até 2030. Os proprietários que melhoram os edifícios antes dos requisitos podem ter uma posição mais forte nos mercados de arrendamento e investimento. A estrutura competitiva continua mista em toda a Europa porque muitos mercados nacionais e urbanos mantêm características locais de propriedade, desenvolvimento e regulação.
Líderes do Setor de Residências para Alugar na Europa
-
Vonovia SE
-
LEG Immobilien SE
-
Heimstaden Bostad AB
-
TAG Immobilien AG
-
Grand City Properties S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: A CBRE Investment Management e a Moda Living concluíram a aquisição inicial para a plataforma Single Family Housing Partners no Reino Unido, apoiada por um capital inicial de 512 milhões de USD e visando um crescimento para 2,6 bilhões de USD em valor de carteira. A plataforma responde ao mercado de arrendamento familiar estruturalmente subabastecido no Reino Unido e expande a categoria institucional de arrendamento unifamiliar.
- Julho de 2026: A Greystar adquiriu a carteira de 904 habitações para alugar do Elephant Park em Elephant and Castle, Londres, da CPP Investments e da Lendlease, financiada através do Greystar Equity Partners Europe II.
- Julho de 2026: A Greystar lançou a sua estratégia de habitação de arrendamento em estilo jardim visando até 20.000 habitações para alugar suburbanas no Reino Unido ao longo de 4 anos. Adquiriu o primeiro terreno em Waterbeach, Cambridgeshire, e espera-se que a construção comece no primeiro trimestre de 2027.


Âmbito do Relatório do Mercado de Residências para Alugar na Europa
| Residências Multifamiliares para Alugar |
| Residências Unifamiliares para Alugar / Comunidades para Alugar |
| Apartamentos de Arrendamento de Construção Dedicada |
| Casas / Moradias em Banda de Arrendamento de Construção Dedicada |
| Operador Interno |
| Operador Terceirizado |
| Gestão Híbrida |
| Premium / Luxo |
| Mercado Intermediário |
| Habitação Acessível e para Trabalhadores |
| Reino Unido |
| Alemanha |
| França |
| Itália |
| Espanha |
| Restante da Europa |
| Por Tipo | Residências Multifamiliares para Alugar |
| Residências Unifamiliares para Alugar / Comunidades para Alugar | |
| Apartamentos de Arrendamento de Construção Dedicada | |
| Casas / Moradias em Banda de Arrendamento de Construção Dedicada | |
| Por Modelo de Gestão | Operador Interno |
| Operador Terceirizado | |
| Gestão Híbrida | |
| Por Segmento de Preço | Premium / Luxo |
| Mercado Intermediário | |
| Habitação Acessível e para Trabalhadores | |
| Por País | Reino Unido |
| Alemanha | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é o valor do mercado de residências para alugar na Europa em 2026?
O mercado está estimado em 7,48 bilhões de USD em 2026 e tem previsão de atingir 10,48 bilhões de USD até 2031.
O que está a impulsionar a procura de habitações para alugar na Europa?
A escassez de habitação, a menor acessibilidade hipotecária e a procura de habitações de arrendamento geridas profissionalmente são fatores-chave.
Qual é o maior formato de habitação para alugar na Europa?
Os apartamentos de arrendamento de construção dedicada foram o maior tipo, com uma participação de 56,2% em 2025.
Qual é o formato de habitação que está a crescer mais rapidamente?
As comunidades de arrendamento unifamiliar têm projeção de crescer a um CAGR de 8,2% até 2031.
Qual país lidera a atividade de habitação para alugar na Europa?
O Reino Unido liderou com uma participação de 49,9% em 2025, apoiado por um quadro institucional de arrendamento maduro.
Qual país tem previsão de crescer mais rapidamente até 2031?
Espanha tem previsão de crescer a um CAGR de 8,6%, apoiada pela procura de arrendamento urbano e iniciativas de habitação a preços acessíveis.
Página atualizada pela última vez em:



