
Taille et part du marché européen du résidentiel locatif institutionnel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 7 Milliards de dollars |
| Taille du Marché (2026) | 7.48 Milliards de dollars |
| Taille du Marché (2031) | 10.48 Milliards de dollars |
| Growth Rate (2026 - 2031) | 6.98 % |
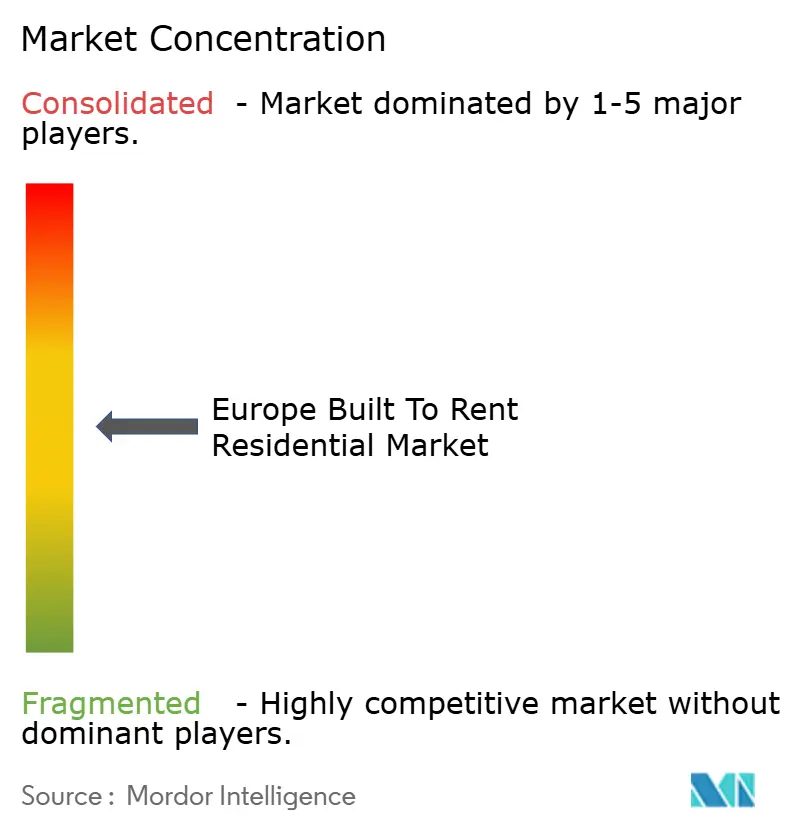
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché européen du résidentiel locatif institutionnel par Mordor Intelligence
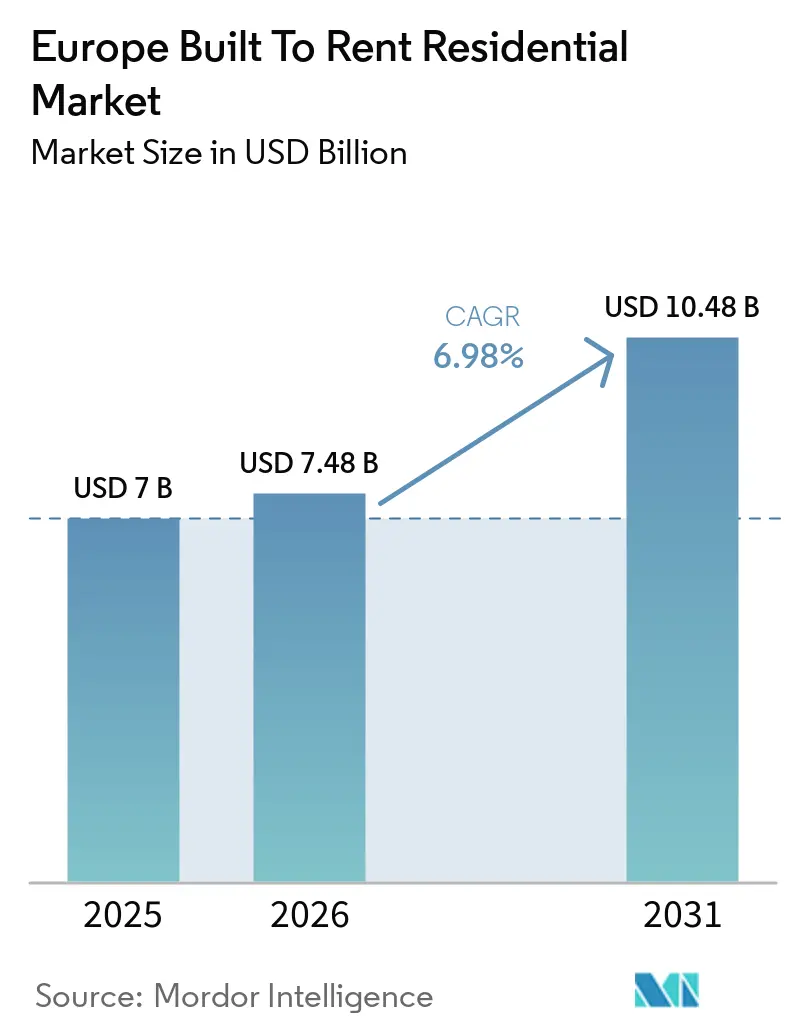
La taille du marché européen du résidentiel locatif institutionnel était évaluée à 7 milliards USD en 2025 et devrait croître de 7,48 milliards USD en 2026 pour atteindre 10,48 milliards USD d'ici 2031, à un CAGR de 6,98 % durant la période de prévision (2026-2031).
La pénurie de logements, la réduction de l'accès à la propriété et l'intérêt institutionnel soutenu favorisent le développement du logement locatif géré professionnellement dans toute la région. Le marché européen du résidentiel locatif institutionnel est également façonné par une gamme plus large de formats, incluant des résidences en appartements, des maisons locatives et des maisons individuelles en périphérie urbaine. Les opérateurs orientent leurs capitaux vers des actifs existants lorsque les coûts de construction ou les délais d'approbation rendent les nouvelles constructions moins viables. Les terrains publics, les programmes de logement abordable et la rénovation énergétique créent des voies pour accroître l'offre dans certaines villes. Les contrôles des loyers, les normes de construction et les conditions de financement restent inégaux d'un pays à l'autre, ce qui rend la connaissance locale du marché importante pour l'investissement transfrontalier.
Principaux enseignements du rapport
- Par type, les appartements locatifs construits à cet effet détenaient 56,2 % de la part du marché européen du résidentiel locatif institutionnel en 2025, tandis que les communautés locatives institutionnelles individuelles / résidentielles individuelles locatives institutionnelles devraient croître à un CAGR de 8,2 % jusqu'en 2031.
- Par modèle de gestion, les opérateurs tiers détenaient 63,8 % de la part du marché européen du résidentiel locatif institutionnel en 2025, tandis que la gestion hybride devrait croître à un CAGR de 7,9 % jusqu'en 2031.
- Par segment de prix, le logement de marché intermédiaire représentait 50,4 % de la taille du marché européen du résidentiel locatif institutionnel en 2025, tandis que le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 8,4 % jusqu'en 2031. li>Par zone géographique, le Royaume-Uni détenait 49,9 % de la taille du marché européen du résidentiel locatif institutionnel en 2025, tandis que l'Espagne devrait croître à un CAGR de 8,6 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché européen du résidentiel locatif institutionnel
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Pénuries de logements locatifs urbains stimulant la demande de résidentiel locatif institutionnel | +2.3% | Europe, avec une pertinence plus forte au Royaume-Uni, en Allemagne, en France et en Espagne | Court terme (≤ 2 ans) |
| Les capitaux institutionnels accroissent l'investissement dans les actifs résidentiels | +1.7% | Royaume-Uni, Allemagne, Espagne, France et Pays-Bas | Moyen terme (2-4 ans) |
| Les difficultés d'accessibilité aux prêts hypothécaires prolongent la demande locative | +1.2% | Europe, avec une pertinence plus forte au Royaume-Uni, en Espagne, au Portugal et en Irlande | Court terme (≤ 2 ans) |
| Les communautés locatives individuelles élargissent l'offre de résidentiel locatif institutionnel | +0.8% | Royaume-Uni, Irlande et France | Moyen terme (2-4 ans) |
| Les projets de rénovation énergétique créent des opportunités à valeur ajoutée en résidentiel locatif institutionnel | +0.4% | Allemagne, Pays-Bas, pays nordiques, France et Italie | Long terme (≥ 4 ans) |
| L'analyse des données des résidents améliore l'efficacité opérationnelle et la performance des actifs | +0.3% | Royaume-Uni, Allemagne, Pays-Bas et reste de l'Europe | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les pénuries de logements locatifs urbains stimulent la demande de résidentiel locatif institutionnel
Les contraintes d'offre de logements créent une base durable de demande locataire pour le marché européen du résidentiel locatif institutionnel. Les livraisons de logements en Europe ont diminué de 5,5 % en 2025 par rapport à 2024, tandis que l'activité de délivrance de permis est restée faible. La France comptait 2,8 millions de demandes de logement social en attente, l'Allemagne nécessitait au moins 400 000 nouveaux logements par an, et les Pays-Bas avaient besoin de près de 1 million de logements supplémentaires d'ici 2031[1]Housing Europe, "The State of Housing in the EU 2025," Housing Europe, stateofhousing.eu.. Ces pénuries sont les plus visibles dans le logement abordable et à prix intermédiaire, où des logements locatifs gérés professionnellement peuvent servir des ménages qui ne remplissent pas les conditions pour le logement social. L'Union européenne et la Banque européenne d'investissement ont annoncé en 2025 un plan visant à investir 10,8 milliards USD sur 2 ans dans le logement, la rénovation et la recherche[2]Parlement européen, "Crise du logement, pourquoi les prix augmentent et ce que fait l'UE," Parlement européen, europarl.europa.eu.. La rareté de l'offre rend les actifs achevés et occupés plus précieux pour les investisseurs, car ils offrent une plateforme opérationnelle immédiate sur des marchés où les pipelines de développement sont contraints.
Les capitaux institutionnels accroissent l'investissement dans les actifs résidentiels
Les investisseurs à long terme orientent davantage de capitaux vers le logement locatif, ce qui soutient le marché européen du résidentiel locatif institutionnel. Greystar a clôturé son fonds Greystar Equity Partners Europe II avec plus de 2,9 milliards USD d'engagements en 2025, soutenant l'expansion du logement locatif et des résidences étudiantes construites à cet effet[3]Greystar, "Greystar clôture le plus grand fonds résidentiel d'Europe," Greystar, greystar.com.. ABP Pension Fund et Greystar ont investi 568,1 millions USD dans 779 logements locatifs abordables et de marché intermédiaire à Utrecht en septembre 2025. Plus des deux tiers des logements d'Utrecht étaient proposés à des loyers réglementés inférieurs à 1 404 USD par mois, ce qui lie les capitaux institutionnels à un objectif d'accessibilité plus large. Les investisseurs institutionnels privilégient généralement les actifs offrant des revenus stables, des opérations standardisées et des données de performance claires. Cette préférence renforce les grandes plateformes capables de sourcer des projets, de gérer les services aux résidents et d'exploiter des portefeuilles dans plusieurs villes.
Les difficultés d'accessibilité aux prêts hypothécaires prolongent la demande locative
L'accession à la propriété est devenue moins accessible dans de nombreuses villes européennes, augmentant le nombre de locataires à long terme. La Commission européenne a indiqué en 2025 que la capacité d'emprunt hypothécaire avait diminué dans presque tous les pays de l'Union européenne après la normalisation des taux d'intérêt. Entre 2010 et le premier trimestre 2025, les prix moyens des loyers dans l'Union européenne ont augmenté de 27,8 %, avec des hausses plus importantes en Estonie, en Lituanie et en Irlande. En Bulgarie, en Irlande, en Pologne, au Portugal et en Espagne, la location d'un appartement urbain standard de 2 pièces représentait plus de 80 % du salaire médian dans de nombreuses localités. Ces conditions maintiennent une demande locative élevée, bien qu'elles limitent également la capacité des opérateurs à augmenter les loyers sans affecter le taux d'occupation. Le marché européen du résidentiel locatif institutionnel bénéficie lorsque les ménages restent locataires plus longtemps, mais la création de valeur dépend de l'adéquation des niveaux de loyer à la capacité de revenu locale.
Les communautés locatives individuelles élargissent l'offre de résidentiel locatif institutionnel
Les communautés locatives individuelles étendent le marché européen du résidentiel locatif institutionnel au-delà des projets d'appartements urbains denses. Greystar a annoncé en juillet 2026 une stratégie de logements de style pavillonnaire ciblant jusqu'à 20 000 logements locatifs dans des zones suburbaines et périurbaines du Royaume-Uni d'ici 2029. La stratégie a débuté avec un site à Waterbeach, dans le Cambridgeshire, et la construction devrait commencer au premier trimestre 2027. CBRE Investment Management et Moda Living ont également lancé Single Family Housing Partners avec un capital initial de 512 millions USD et une valeur de portefeuille cible de 2,6 milliards USD. Ce format permet d'accéder à des terrains suburbains moins coûteux et de répondre à la demande de logements plus spacieux. Il offre également un pipeline alternatif là où les projets d'appartements en centre-ville font face à des coûts fonciers élevés ou à des conditions d'urbanisme plus difficiles.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Des taux d'intérêt élevés et des coûts de financement du développement réduisent la viabilité des projets | -1.8% | Europe, avec une pertinence plus forte au Royaume-Uni et en Allemagne | Court terme (≤ 2 ans) |
| Les délais d'urbanisme, de permis et de sécurité des bâtiments ralentissent la livraison des projets | -0.9% | Royaume-Uni, Allemagne et Espagne | Moyen terme (2-4 ans) |
| La diversité des réglementations sur le contrôle des loyers accroît la complexité de l'investissement transfrontalier | -0.6% | Allemagne, France et Espagne | Moyen terme (2-4 ans) |
| La conformité aux certificats de performance énergétique et les exigences de rénovation augmentent les dépenses de développement | -0.4% | Pays-Bas, Belgique, France, Royaume-Uni et reste de l'Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Des taux d'intérêt élevés et des coûts de financement du développement réduisent la viabilité des projets
Les coûts de financement du développement continuent de limiter la nouvelle offre sur le marché européen du résidentiel locatif institutionnel. La hausse des coûts de la dette et l'inflation de la construction ont rendu certains projets allemands difficiles à justifier, notamment en dehors des plus grandes villes. Au Royaume-Uni, la fuite opérationnelle, c'est-à-dire l'écart entre les revenus locatifs bruts et les revenus locatifs nets, s'est élargie de 25 % à plus de 30 %. Cela réduit le rendement disponible pour un promoteur après les charges d'exploitation immobilière. Les investisseurs peuvent réagir en acquérant des portefeuilles achevés ou en utilisant des structures de financement en amont plutôt que de prendre l'intégralité du risque de développement. Ce choix soutient l'activité transactionnelle mais peut restreindre le rythme auquel de nouveaux logements locatifs arrivent sur le marché.
Les délais d'urbanisme, de permis et de sécurité des bâtiments ralentissent la livraison des projets
Les longs processus d'approbation peuvent empêcher le logement locatif d'atteindre les zones où les besoins sont les plus importants. La délivrance de permis de construire en Allemagne est restée à des niveaux pluriannuels bas, aggravant le décalage entre la demande des ménages et les logements disponibles. Au Royaume-Uni, les projets résidentiels à risque élevé font face à des exigences supplémentaires de contrôle de la sécurité des bâtiments, ce qui peut allonger les calendriers de développement. Les retards augmentent les coûts de portage et peuvent modifier les hypothèses de financement qui soutenaient un projet lors de sa première approbation. Ils renforcent également l'attrait des actifs achevés capables de générer des revenus sans période de développement. Les plans de logement 2026 du gouvernement allemand comprenaient un fonds d'investissement spécialisé dans la construction combinant capitaux privés et garanties publiques via la Kreditanstalt für Wiederaufbau.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les appartements locatifs construits à cet effet offrent de l'échelle tandis que les communautés locatives institutionnelles individuelles croissent plus rapidement
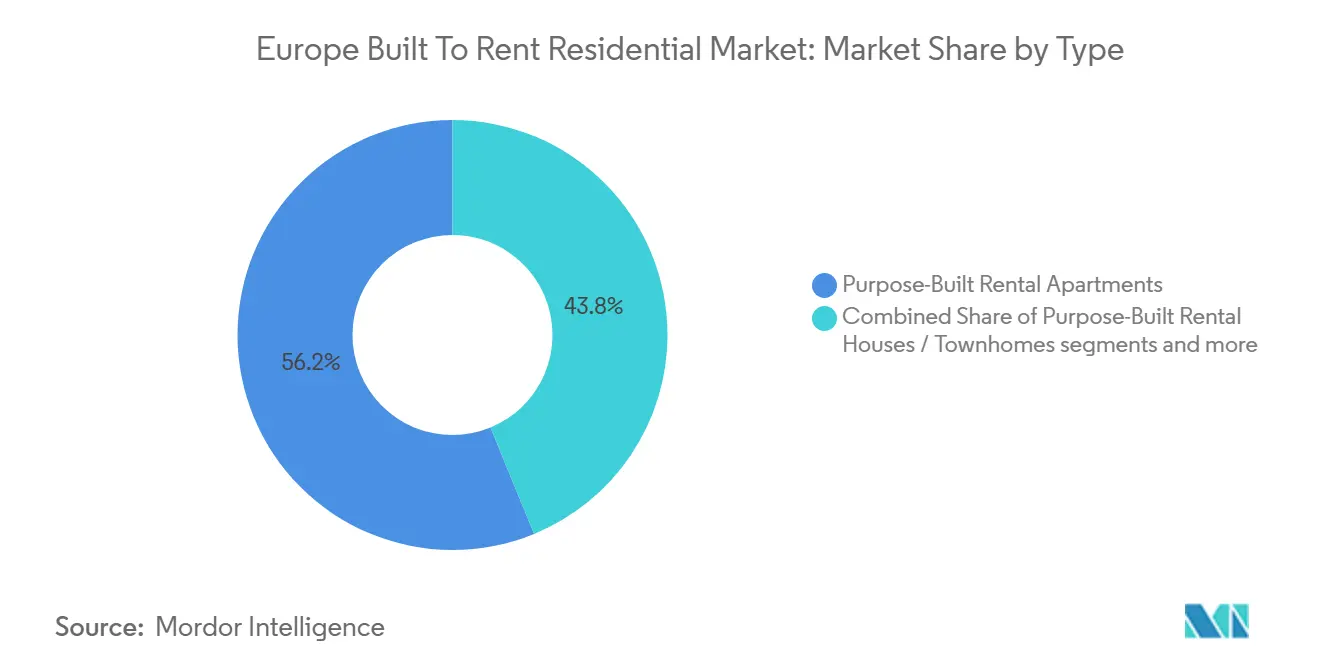
Les appartements locatifs construits à cet effet détenaient 56,2 % de la part du marché européen du résidentiel locatif institutionnel en 2025. Leur position dominante reflète la concentration du développement institutionnel dans les grands centres urbains, où les immeubles d'appartements peuvent soutenir des équipes professionnelles de location, de maintenance et de services aux résidents. Le format offre une densité d'unités qui aide les gestionnaires à répartir les coûts de personnel et d'exploitation sur une base plus large de logements. Il convient également aux accords de financement en amont car les projets sont généralement standardisés et peuvent être livrés en phases définies. Le secteur européen du résidentiel locatif institutionnel a utilisé ces projets pour établir des plateformes opérationnelles reconnaissables dans les grandes villes. Les communautés à dominante d'appartements restent importantes là où les locataires valorisent la proximité des emplois, des transports et des services urbains.
Les communautés locatives institutionnelles individuelles devraient croître à un CAGR de 8,2 % de 2026 à 2031. Ces communautés répondent aux ménages recherchant un espace de vie supplémentaire sans le coût de la propriété. Elles peuvent être construites dans des zones suburbaines où les coûts fonciers sont inférieurs à ceux des quartiers d'appartements centraux. Le plan de logements de style pavillonnaire de Greystar en 2026 montre comment un grand opérateur applique ce format à grande échelle au Royaume-Uni. Le modèle nécessite une gestion locale soigneuse car les logements sont plus dispersés que les unités d'appartements. Les maisons et maisons de ville locatives peuvent également s'adapter à des marchés tels que les Pays-Bas et les pays nordiques, où les types de logements à faible densité font partie des schémas d'habitat établis.


Par modèle de gestion : les opérateurs tiers sont en tête tandis que la gestion hybride croît plus rapidement
Les opérateurs tiers détenaient 63,8 % de la part du marché européen du résidentiel locatif institutionnel en 2025. De nombreux propriétaires institutionnels choisissent ce modèle car il sépare la propriété immobilière du travail spécialisé de location, de soutien aux résidents, de maintenance et d'exploitation des bâtiments. Un gestionnaire dédié peut appliquer des processus communs à plusieurs actifs, ce qui favorise un service cohérent et un suivi des coûts. Greystar gérait plus de 91 000 logements locatifs institutionnels et lits de résidences étudiantes dans 8 pays, avec 20,5 milliards USD d'actifs, en 2025. Vonovia SE gérait 531 000 unités résidentielles et a investi 2,2 milliards USD dans la maintenance du portefeuille et la construction en 2025. Ces exemples montrent pourquoi l'échelle et la capacité opérationnelle établie sont importantes dans le secteur européen du résidentiel locatif institutionnel.
La gestion hybride devrait croître à un CAGR de 7,9 % de 2026 à 2031. Elle combine une supervision directe des activités clés avec un soutien extérieur pour des fonctions telles que la gestion des installations ou la location. Les propriétaires peuvent conserver un accès plus étroit aux informations sur la performance des résidents et des actifs sans développer toutes les capacités opérationnelles en interne. Cela peut améliorer la supervision lorsqu'un portefeuille a atteint une taille suffisante pour soutenir une équipe de gestion dédiée. L'approche permet également aux investisseurs d'adapter la combinaison de services internes et externes à mesure que le portefeuille se développe. Une mise en œuvre efficace dépend de données immobilières fiables, de responsabilités bien définies et de gestionnaires capables de répondre rapidement aux besoins des locataires.
Par segment de prix : le logement de marché intermédiaire domine la demande tandis que le logement abordable et destiné aux travailleurs gagne en dynamisme
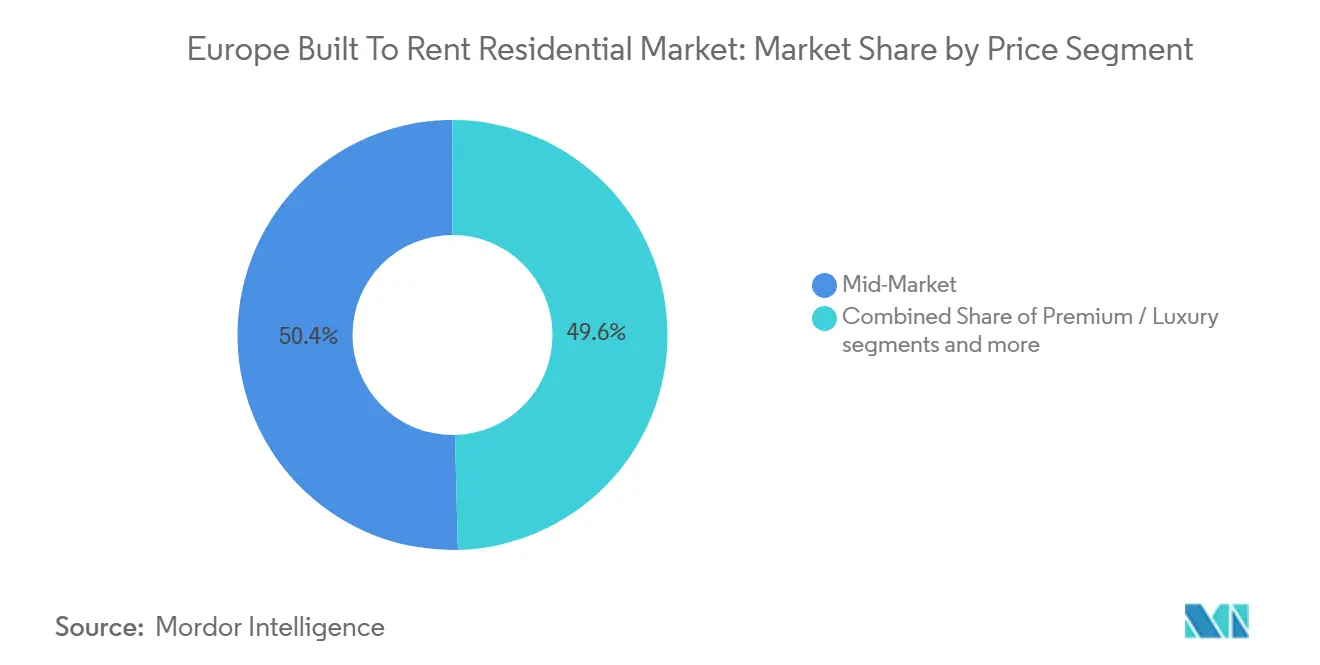
Le logement de marché intermédiaire représentait 50,4 % de la taille du marché européen du résidentiel locatif institutionnel en 2025. Ce segment sert les ménages dont les revenus sont supérieurs aux seuils du logement social mais inférieurs au niveau nécessaire pour des loyers premium soutenus. Il touche donc une large part des travailleurs et des familles urbains confrontés à des prix d'achat élevés. Les propriétés de marché intermédiaire peuvent offrir des revenus prévisibles lorsque les emplacements, les niveaux de loyer et les tailles des unités sont alignés sur les revenus des ménages locaux. L'investissement d'ABP et Greystar à Utrecht comprenait des logements abordables et de marché intermédiaire, avec plus des deux tiers des logements proposés à des loyers réglementés inférieurs à 1 404 USD par mois. Ce modèle illustre comment les capitaux peuvent être orientés vers le milieu de la gamme des prix locatifs.
Le logement abordable et destiné aux travailleurs devrait croître à un CAGR de 8,4 % de 2026 à 2031. Le segment est soutenu par de graves pénuries d'offre et par des structures public-privé pouvant réduire les obstacles fonciers ou de financement. La participation gouvernementale peut rendre les projets viables là où les loyers de marché seuls ne couvrent pas les coûts de développement et d'exploitation. Le segment s'aligne également sur les efforts de politique publique visant à élargir l'accès à un logement sécurisé. Cependant, les mises à niveau énergétiques et autres exigences de conformité peuvent être difficiles à absorber lorsque la croissance des loyers est limitée. Les projets réussis nécessiteront une maîtrise rigoureuse des coûts, un financement à long terme et des règles permettant aux opérateurs de préserver la qualité du logement.
Analyse géographique
Le Royaume-Uni détenait 49,9 % de la taille du marché européen du résidentiel locatif institutionnel en 2025. Sa position de leader reflète un cadre institutionnel locatif mature et une large base de projets achevés et planifiés. Le Royaume-Uni comptait plus de 127 000 logements locatifs institutionnels achevés en 2025, avec plus de 50 000 en construction et 110 000 en cours de planification. La loi sur les droits des locataires de 2025 a remplacé les expulsions sans motif par un cadre de bail révisé, ce qui pourrait inciter les petits propriétaires à reconsidérer leur position. L'Écosse a exempté les développements de résidentiel locatif institutionnel et de loyer intermédiaire gérés professionnellement des contrôles de loyers en avril 2026, créant une position politique distincte pour ces projets. Le marché résidentiel locatif institutionnel européen au Royaume-Uni reste attractif car il combine l'échelle, l'expérience opérationnelle et un bassin relativement profond de capitaux institutionnels.
L'Allemagne est restée une destination majeure d'investissement résidentiel, mais ses contraintes d'offre et ses coûts de développement ont limité l'activité des projets. L'investissement de Vonovia SE en 2025 dans la maintenance et la nouvelle construction montre le capital nécessaire pour maintenir de grands portefeuilles locatifs en état de fonctionnement et conformes. La France a également des besoins locatifs substantiels, avec 2,8 millions de personnes sur des listes d'attente de logement social. L'Italie reste un marché institutionnel à un stade précoce, avec une activité concentrée à Milan et dans d'autres grandes agglomérations urbaines. Ces pays offrent une demande à long terme, mais les règles de loyer, les normes de construction, les processus de délivrance de permis et les structures de coûts locaux varient considérablement. Les opérateurs entrant sur ces marchés ont besoin de plans de développement, de tarification et de conformité au niveau de la ville plutôt que d'une approche européenne uniforme.
L'Espagne devrait croître à un CAGR de 8,6 % de 2026 à 2031, le taux le plus rapide parmi les zones géographiques nommées. Le pays combine une demande urbaine rapide avec une offre locative formelle limitée, créant de la place pour un logement géré professionnellement. PATRIZIA et Urbania ont lancé Sustainable Communities Spain en mai 2025, s'engageant à investir plus de 140,4 millions USD dans le logement durable et abordable dans les principales zones métropolitaines espagnoles. Les Pays-Bas reçoivent également des investissements dans de nouveaux logements locatifs, illustrés par le programme ABP et Greystar à Utrecht. Les pays nordiques, la Pologne et d'autres pays d'Europe centrale et orientale élargissent l'ensemble des opportunités géographiques pour le marché européen du résidentiel locatif institutionnel. Leur attrait dépend de la profondeur de la demande locative, de la disponibilité des sites et de la prévisibilité des règles locales.
Paysage concurrentiel
Le marché européen du résidentiel locatif institutionnel est modérément concentré, avec de grands opérateurs paneuropéens, des propriétaires nationaux, des gestionnaires d'investissement et des promoteurs spécialisés plus petits. Greystar Europe, Vonovia SE, Heimstaden Bostad AB, PATRIZIA SE et CBRE Investment Management ont établi une échelle opérationnelle ou des relations en matière de capitaux institutionnels. L'échelle est importante car elle soutient les services aux résidents, l'accès au financement, la collecte de données et la gestion standardisée des actifs. La clôture du fonds de Greystar en 2025 a ajouté plus de 2,9 milliards USD d'engagements à sa stratégie résidentielle européenne. Le portefeuille de 531 000 unités de Vonovia SE offre une forme différente d'échelle ancrée dans la grande propriété résidentielle et la maintenance de portefeuille. La concurrence est donc la plus forte parmi les plateformes capables de combiner le déploiement de capitaux avec des systèmes opérationnels établis.
Les entreprises utilisent des partenariats et des acquisitions ciblées pour étendre leur position dans des formats et des villes spécifiques. CBRE Investment Management et Moda Living ont finalisé l'acquisition initiale pour Single Family Housing Partners en juillet 2026, avec 512 millions USD de capital initial et un objectif de valeur de portefeuille de 2,6 milliards USD. Greystar a acquis le portefeuille de résidentiel locatif institutionnel Elephant Park de 904 logements à Londres en juillet 2026. PATRIZIA a finalisé 2 transactions en amont pour 237 appartements locatifs dans la région de Stuttgart en décembre 2025. Ces mouvements montrent une préférence pour la croissance des plateformes, les actifs prêts à l'exploitation et les emplacements avec une demande locataire claire.
Les opérateurs plus petits peuvent se démarquer par la sélection de sites, les partenariats de quartier, la conception des équipements et une forte exécution locale. Get Living, Quintain Limited et Moda Living ont utilisé des projets de régénération urbaine pour sécuriser des opportunités de développement. La performance énergétique devient un critère de concurrence supplémentaire car les locataires, les régulateurs et les investisseurs accordent plus de valeur aux bâtiments efficaces. La directive révisée sur la performance énergétique des bâtiments exige des États membres qu'ils réduisent la consommation moyenne d'énergie primaire du parc de bâtiments résidentiels de 16 % par rapport au niveau de référence de 2020 d'ici 2030. Les propriétaires qui améliorent les bâtiments avant les exigences peuvent avoir une position plus solide sur les marchés de la location et de l'investissement. La structure concurrentielle reste mixte en Europe car de nombreux marchés nationaux et urbains conservent des caractéristiques locales de propriété, de développement et de réglementation.
Leaders du secteur européen du résidentiel locatif institutionnel
Vonovia SE
LEG Immobilien SE
Heimstaden Bostad AB
TAG Immobilien AG
Grand City Properties S.A.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : CBRE Investment Management et Moda Living ont finalisé l'acquisition initiale pour la plateforme Single Family Housing Partners au Royaume-Uni, soutenue par un capital initial de 512 millions USD et visant une croissance jusqu'à 2,6 milliards USD en valeur de portefeuille. La plateforme répond au marché locatif familial structurellement sous-approvisionné du Royaume-Uni et élargit la catégorie institutionnelle de la location individuelle.
- Juillet 2026 : Greystar a acquis le portefeuille de résidentiel locatif institutionnel Elephant Park de 904 logements à Elephant and Castle, Londres, auprès de CPP Investments et Lendlease, financé via Greystar Equity Partners Europe II.
- Juillet 2026 : Greystar a lancé sa stratégie de logements locatifs de style pavillonnaire ciblant jusqu'à 20 000 logements locatifs institutionnels suburbains au Royaume-Uni sur 4 ans. Elle a acquis le premier site à Waterbeach, dans le Cambridgeshire, et la construction devrait commencer au premier trimestre 2027.


Périmètre du rapport sur le marché européen du résidentiel locatif institutionnel
| Résidentiel collectif locatif institutionnel |
| Résidentiel individuel locatif institutionnel / communautés locatives institutionnelles |
| Appartements locatifs construits à cet effet |
| Maisons / maisons de ville locatives construites à cet effet |
| Opérateur en régie interne |
| Opérateur tiers |
| Gestion hybride |
| Premium / luxe |
| Marché intermédiaire |
| Logement abordable et destiné aux travailleurs |
| Royaume-Uni |
| Allemagne |
| France |
| Italie |
| Espagne |
| Reste de l'Europe |
| Par type | Résidentiel collectif locatif institutionnel |
| Résidentiel individuel locatif institutionnel / communautés locatives institutionnelles | |
| Appartements locatifs construits à cet effet | |
| Maisons / maisons de ville locatives construites à cet effet | |
| Par modèle de gestion | Opérateur en régie interne |
| Opérateur tiers | |
| Gestion hybride | |
| Par segment de prix | Premium / luxe |
| Marché intermédiaire | |
| Logement abordable et destiné aux travailleurs | |
| Par pays | Royaume-Uni |
| Allemagne | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe |


Questions clés auxquelles le rapport répond
Quelle est la valeur du marché européen du résidentiel locatif institutionnel en 2026 ?
Le marché est estimé à 7,48 milliards USD en 2026 et devrait atteindre 10,48 milliards USD d'ici 2031.
Quels sont les facteurs qui stimulent la demande de logements locatifs institutionnels en Europe ?
Les pénuries de logements, la détérioration de l'accessibilité aux prêts hypothécaires et la demande de logements locatifs gérés professionnellement sont des facteurs clés.
Quel est le format de résidentiel locatif institutionnel le plus important en Europe ?
Les appartements locatifs construits à cet effet constituaient le type le plus important, avec une part de 56,2 % en 2025.
Quel format de logement connaît la croissance la plus rapide ?
Les communautés locatives institutionnelles individuelles devraient croître à un CAGR de 8,2 % jusqu'en 2031.
Quel pays est en tête de l'activité de résidentiel locatif institutionnel en Europe ?
Le Royaume-Uni était en tête avec une part de 49,9 % en 2025, soutenu par un cadre institutionnel locatif mature.
Quel pays devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Espagne devrait croître à un CAGR de 8,6 %, soutenue par la demande locative urbaine et les initiatives de logement abordable.
Dernière mise à jour de la page le:



