
Tamaño y Participación del Mercado Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
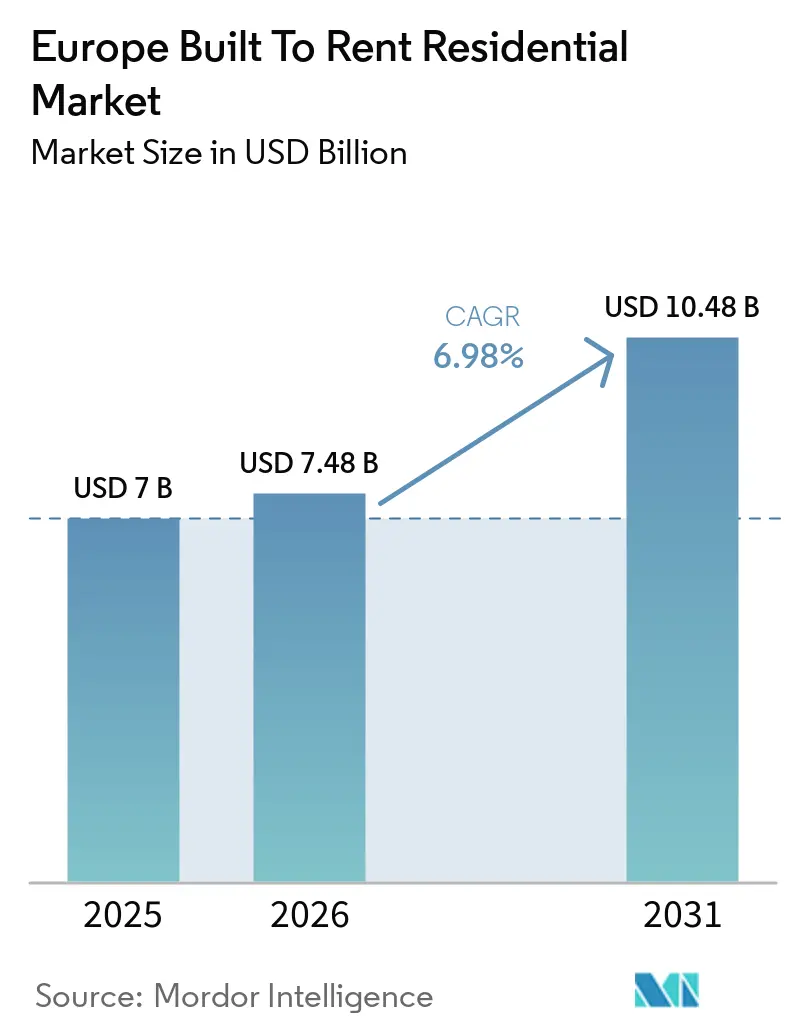
| Tamaño del mercado en el año base (2025) | 7 Mil millones de dólares |
| Tamaño del Mercado (2026) | 7.48 Mil millones de dólares |
| Tamaño del Mercado (2031) | 10.48 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 6.98 % |
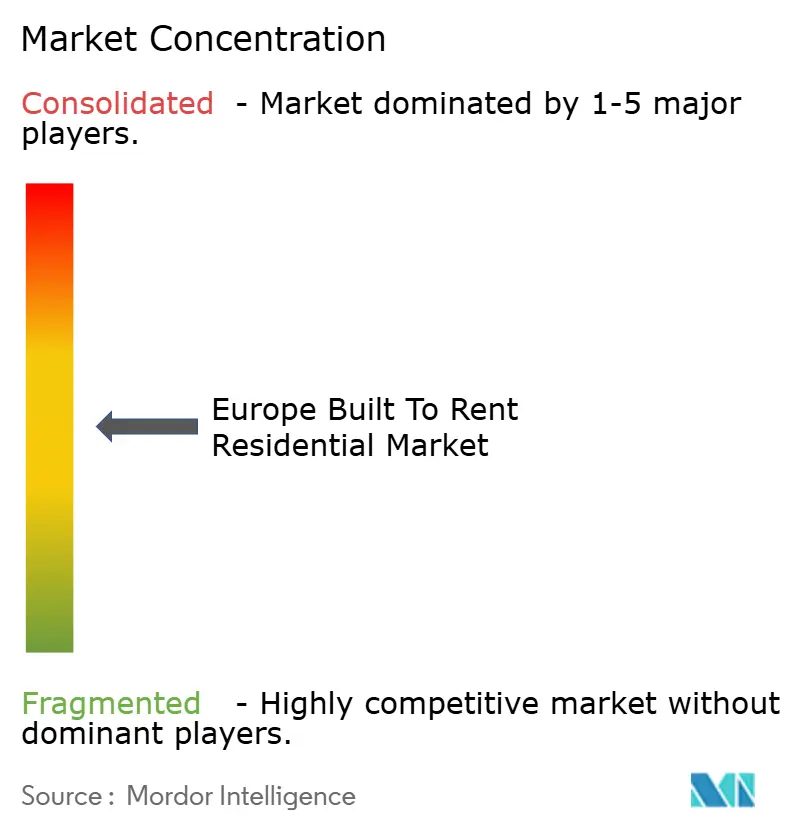
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin por Mordor Intelligence
El tamaño del Mercado Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin se valoró en 7 mil millones de USD en 2025 y se estima que crecerá desde 7,48 mil millones de USD en 2026 hasta alcanzar los 10,48 mil millones de USD en 2031, a un CAGR del 6,98% durante el período de pronóstico (2026-2031).
La escasez de vivienda, el acceso reducido a la propiedad y el continuo interés institucional están respaldando la vivienda de alquiler gestionada profesionalmente en toda la región. El mercado europeo de viviendas residenciales en alquiler construidas para ese fin también está siendo moldeado por una gama más amplia de formatos, que incluyen comunidades de apartamentos, casas en alquiler y viviendas unifamiliares suburbanas. Los operadores están dirigiendo capital hacia activos consolidados cuando los costes de desarrollo o los retrasos en las aprobaciones hacen que la nueva construcción sea menos viable. El suelo público, los programas de vivienda asequible y la rehabilitación energética están creando vías para añadir oferta en ciudades seleccionadas. Los controles de alquiler, las normas de construcción y las condiciones de financiación siguen siendo desiguales entre países, lo que hace que el conocimiento operativo local sea importante para la inversión transfronteriza.
Conclusiones Clave del Informe
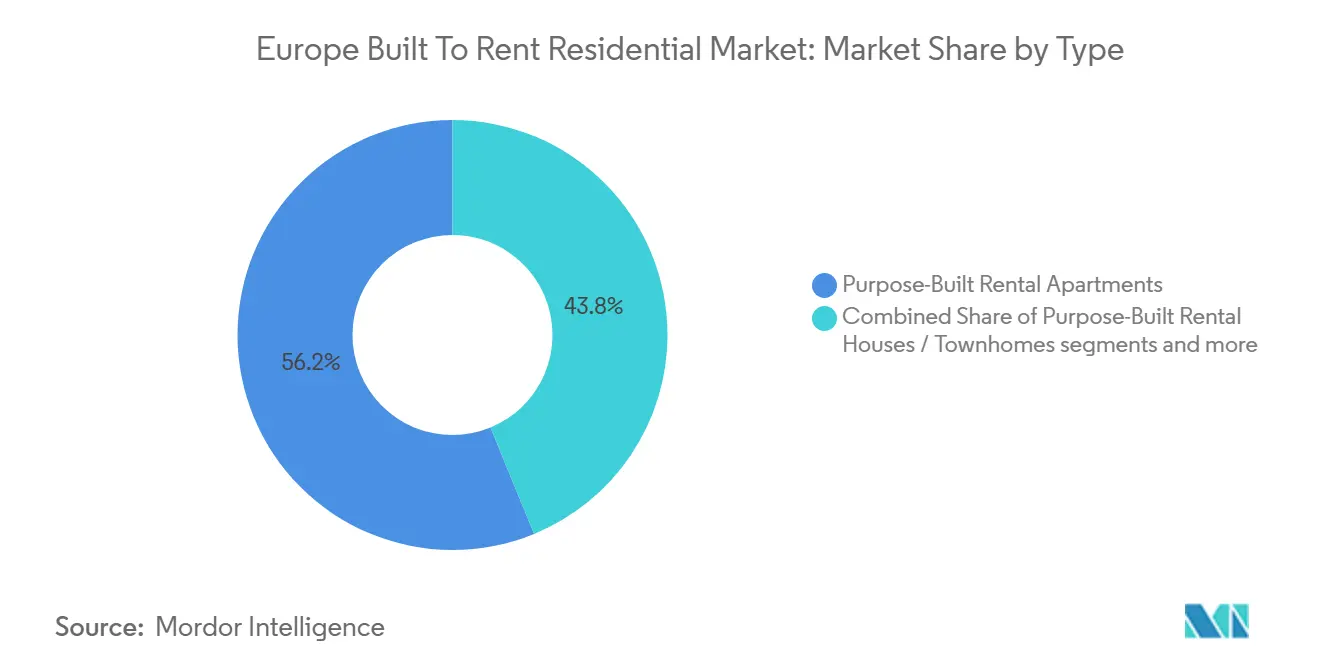
- Por tipo, los apartamentos de alquiler construidos específicamente para ese fin representaron el 56,2% de la participación del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025, mientras que se prevé que las comunidades unifamiliares construidas para alquiler crezcan a un CAGR del 8,2% hasta 2031.
- Por modelo de gestión, los operadores externos representaron el 63,8% de la participación del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025, mientras que se prevé que la gestión híbrida crezca a un CAGR del 7,9% hasta 2031.
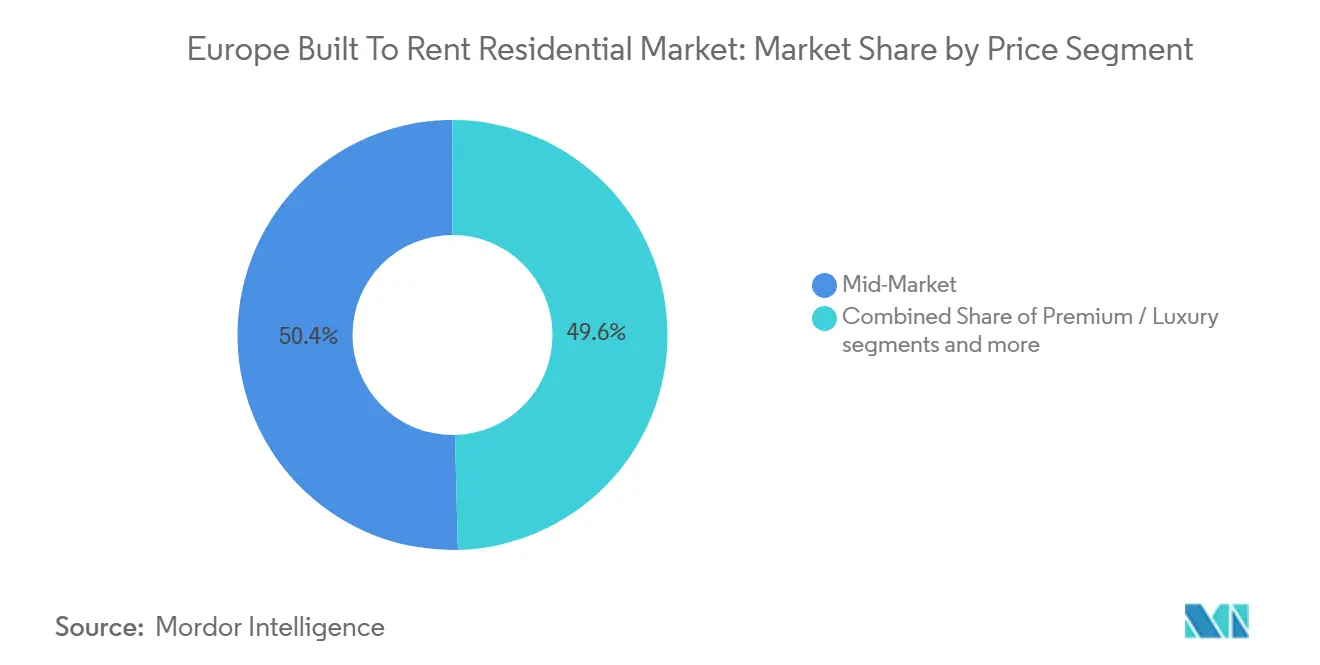
- Por segmento de precio, la vivienda de mercado medio representó el 50,4% del tamaño del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025, mientras que se prevé que la vivienda asequible y para trabajadores crezca a un CAGR del 8,4% hasta 2031.
- Por geografía, el Reino Unido representó el 49,9% del tamaño del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025, mientras que se prevé que España crezca a un CAGR del 8,6% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Vivienda de Alquiler Urbana Impulsa la Demanda de Viviendas Construidas para Alquiler | +2.3% | Europa, con mayor relevancia en el Reino Unido, Alemania, Francia y España | Corto plazo (≤ 2 años) |
| El Capital Institucional Aumenta la Inversión en Activos Residenciales | +1.7% | Reino Unido, Alemania, España, Francia y los Países Bajos | Medio plazo (2-4 años) |
| Los Desafíos de Asequibilidad Hipotecaria Amplían la Demanda de Alquiler | +1.2% | Europa, con mayor relevancia en el Reino Unido, España, Portugal e Irlanda | Corto plazo (≤ 2 años) |
| Las Comunidades de Alquiler Unifamiliar Amplían la Oferta de Viviendas Construidas para Alquiler | +0.8% | Reino Unido, Irlanda y Francia | Medio plazo (2-4 años) |
| Los Proyectos de Rehabilitación Energética Crean Oportunidades de Valor Añadido en Viviendas Construidas para Alquiler | +0.4% | Alemania, los Países Bajos, los Países Nórdicos, Francia e Italia | Largo plazo (≥ 4 años) |
| El Análisis de Datos de Residentes Mejora la Eficiencia Operativa y el Rendimiento de los Activos | +0.3% | Reino Unido, Alemania, los Países Bajos y el resto de Europa | Medio plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Vivienda de Alquiler Urbana Impulsa la Demanda de Viviendas Construidas para Alquiler
Las restricciones en la oferta de vivienda están creando una base duradera de demanda de inquilinos para el mercado europeo de viviendas residenciales en alquiler construidas para ese fin. Las terminaciones de viviendas en Europa disminuyeron un 5,5% en 2025 respecto a 2024, mientras que la actividad de concesión de permisos se mantuvo débil. Francia tenía 2,8 millones de solicitudes de vivienda social pendientes, Alemania necesitaba al menos 400.000 nuevas viviendas cada año y los Países Bajos necesitaban casi 1 millón de viviendas adicionales para 2031[1]Housing Europe, "El Estado de la Vivienda en la UE 2025," Housing Europe, stateofhousing.eu.. Estas carencias son más visibles en la vivienda asequible y de precio medio, donde los hogares que no cumplen los requisitos para la vivienda social pueden ser atendidos por viviendas de alquiler gestionadas profesionalmente. La Unión Europea y el Banco Europeo de Inversiones anunciaron en 2025 un plan para invertir 10,8 mil millones de USD en 2 años en vivienda, renovación e investigación[2]Parlamento Europeo, "Crisis de Vivienda, Por Qué Suben los Precios y Qué Está Haciendo la UE al Respecto," Parlamento Europeo, europarl.europa.eu.. La escasa oferta hace que los activos terminados y ocupados sean más valiosos para los inversores, ya que ofrecen una plataforma operativa inmediata en mercados donde las canalizaciones de desarrollo están restringidas.
El Capital Institucional Aumenta la Inversión en Activos Residenciales
Los inversores a largo plazo están dirigiendo más capital hacia la vivienda de alquiler, lo que respalda el mercado europeo de viviendas residenciales en alquiler construidas para ese fin. Greystar cerró su fondo Greystar Equity Partners Europe II con más de 2,9 mil millones de USD en compromisos en 2025, apoyando la expansión de la vivienda de alquiler y el alojamiento estudiantil construido específicamente para ese fin[3]Greystar, "Greystar Cierra el Mayor Fondo Residencial de Europa," Greystar, greystar.com.. ABP Pension Fund y Greystar invirtieron 568,1 millones de USD en 779 viviendas de alquiler asequibles y de mercado medio en Utrecht en septiembre de 2025. Más de dos tercios de las viviendas de Utrecht se ofrecieron a alquileres regulados por debajo de 1.404 USD al mes, lo que vincula el capital institucional a un objetivo de asequibilidad más amplio. Los inversores institucionales suelen preferir activos que proporcionen ingresos estables, operaciones estandarizadas y datos de rendimiento claros. Esta preferencia está fortaleciendo las plataformas más grandes que pueden originar proyectos, gestionar los servicios a los residentes y operar carteras en varias ciudades.
Los Desafíos de Asequibilidad Hipotecaria Amplían la Demanda de Alquiler
El acceso a la propiedad de vivienda se ha vuelto menos accesible en muchas ciudades europeas, lo que aumenta el grupo de inquilinos a largo plazo. La Comisión Europea informó en 2025 que la capacidad de endeudamiento hipotecario había disminuido en casi todos los países de la Unión Europea tras la normalización de los tipos de interés. Entre 2010 y el primer trimestre de 2025, los precios medios de alquiler en la Unión Europea aumentaron un 27,8%, con mayores incrementos en Estonia, Lituania e Irlanda. En Bulgaria, Irlanda, Polonia, Portugal y España, el alquiler de un apartamento urbano estándar de 2 habitaciones consumía más del 80% del salario mediano en muchas localidades. Estas condiciones mantienen alta la demanda de alquiler, aunque también limitan cuánto pueden subir los alquileres los operadores sin afectar a la ocupación. El mercado europeo de viviendas residenciales en alquiler construidas para ese fin se beneficia cuando los hogares permanecen como inquilinos durante más tiempo, pero la creación de valor depende de ajustar los niveles de alquiler a la capacidad de ingresos local.
Las Comunidades de Alquiler Unifamiliar Amplían la Oferta de Viviendas Construidas para Alquiler
Las comunidades de alquiler unifamiliar están extendiendo el mercado europeo de viviendas residenciales en alquiler construidas para ese fin más allá de los proyectos de apartamentos urbanos densos. Greystar anunció en julio de 2026 una estrategia de viviendas de estilo jardín que tiene como objetivo hasta 20.000 viviendas de alquiler en ubicaciones suburbanas y periféricas del Reino Unido para 2029. La estrategia comenzó con un terreno en Waterbeach, Cambridgeshire, y se espera que la construcción comience en el primer trimestre de 2027. CBRE Investment Management y Moda Living también lanzaron Single Family Housing Partners con un capital inicial de 512 millones de USD y un valor de cartera objetivo de 2,6 mil millones de USD. Este formato puede acceder a suelo suburbano de menor coste y satisfacer la demanda de viviendas con más espacio. También proporciona una cartera alternativa donde los proyectos de apartamentos en el centro de la ciudad se enfrentan a altos costes de suelo o condiciones de planificación más difíciles.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Altos Tipos de Interés y los Costes de Financiación del Desarrollo Reducen la Viabilidad de los Proyectos | -1.8% | Europa, con mayor relevancia en el Reino Unido y Alemania | Corto plazo (≤ 2 años) |
| Los Retrasos en Planificación, Permisos y Seguridad en la Construcción Ralentizan la Entrega de Proyectos | -0.9% | Reino Unido, Alemania y España | Medio plazo (2-4 años) |
| La Diversidad de Regulaciones de Control de Alquileres Aumenta la Complejidad de la Inversión Transfronteriza | -0.6% | Alemania, Francia y España | Medio plazo (2-4 años) |
| El Cumplimiento del Certificado de Eficiencia Energética y los Requisitos de Rehabilitación Aumentan los Gastos de Desarrollo | -0.4% | Países Bajos, Bélgica, Francia, el Reino Unido y el resto de Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Los Altos Tipos de Interés y los Costes de Financiación del Desarrollo Reducen la Viabilidad de los Proyectos
Los costes de financiación del desarrollo siguen limitando la nueva oferta en el mercado europeo de viviendas residenciales en alquiler construidas para ese fin. El mayor coste de la deuda y la inflación en la construcción han hecho que algunos proyectos alemanes sean difíciles de justificar, especialmente fuera de las ciudades más grandes. En el Reino Unido, la pérdida operativa, es decir, la brecha entre los ingresos brutos por alquiler y los ingresos netos por alquiler, se amplió del 25% a más del 30%. Esto reduce el rendimiento disponible para un promotor después de los gastos operativos del inmueble. Los inversores pueden responder comprando carteras terminadas o utilizando estructuras de financiación anticipada en lugar de asumir el riesgo total del desarrollo. Esa elección respalda la actividad transaccional, pero puede restringir el ritmo al que las nuevas viviendas de alquiler llegan al mercado.
Los Retrasos en Planificación, Permisos y Seguridad en la Construcción Ralentizan la Entrega de Proyectos
Los largos procesos de aprobación pueden impedir que la vivienda de alquiler llegue a las zonas con mayor necesidad. La emisión de permisos de construcción en Alemania se mantuvo en mínimos de varios años, lo que agrava el desajuste entre la demanda de los hogares y las viviendas disponibles. En el Reino Unido, los proyectos residenciales de mayor riesgo se enfrentan a requisitos adicionales de revisión de seguridad en la construcción, lo que puede prolongar los plazos de desarrollo. Los retrasos aumentan los costes de mantenimiento y pueden cambiar los supuestos de financiación que respaldaban un proyecto cuando fue aprobado por primera vez. También aumentan el atractivo de los activos terminados que pueden generar ingresos sin un período de desarrollo. Los planes de vivienda del gobierno alemán para 2026 incluyeron un fondo especializado de inversión en construcción que combina capital privado con garantías públicas a través del Kreditanstalt für Wiederaufbau.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Apartamentos de Alquiler Construidos Específicamente para Ese Fin Proporcionan Escala Mientras que las Comunidades Unifamiliares Construidas para Alquiler Crecen Más Rápido
Los apartamentos de alquiler construidos específicamente para ese fin representaron el 56,2% de la participación del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025. Su posición de liderazgo refleja la concentración del desarrollo institucional en grandes centros urbanos, donde los edificios de apartamentos pueden dar soporte a equipos profesionales de arrendamiento, mantenimiento y servicios a los residentes. El formato proporciona densidad de unidades que ayuda a los gestores a distribuir los costes de personal y operativos entre una base más amplia de viviendas. También se adapta a los acuerdos de financiación anticipada porque los proyectos están generalmente estandarizados y pueden entregarse en fases definidas. El sector europeo de viviendas residenciales en alquiler construidas para ese fin ha utilizado estos proyectos para establecer plataformas operativas reconocibles en las principales ciudades. Las comunidades lideradas por apartamentos siguen siendo importantes donde los inquilinos valoran la proximidad al empleo, el transporte y los servicios urbanos.
Se prevé que las comunidades unifamiliares construidas para alquiler crezcan a un CAGR del 8,2% de 2026 a 2031. Estas comunidades atienden a hogares que buscan espacio vital adicional sin el coste de la propiedad. Pueden construirse en ubicaciones suburbanas donde los costes del suelo son más bajos que en los distritos de apartamentos del centro. El plan de viviendas de estilo jardín de Greystar para 2026 muestra cómo un gran operador está aplicando este formato a escala en el Reino Unido. El modelo requiere una gestión local cuidadosa porque las viviendas están más dispersas que las unidades de apartamentos. Las casas y adosados en alquiler también pueden adaptarse a mercados como los Países Bajos y los países nórdicos, donde los tipos de vivienda de menor densidad forman parte de los patrones habitacionales establecidos.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por Modelo de Gestión: Los Operadores Externos Lideran Mientras que la Gestión Híbrida Crece Más Rápido
Los operadores externos representaron el 63,8% de la participación del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025. Muchos propietarios institucionales eligen este modelo porque separa la propiedad del inmueble del trabajo especializado de arrendamiento, atención a los residentes, mantenimiento y operaciones del edificio. Un gestor dedicado puede aplicar procesos comunes en varios activos, lo que favorece un servicio coherente y el seguimiento de costes. Greystar gestionó más de 91.000 viviendas construidas para alquiler y plazas de alojamiento estudiantil construido específicamente para ese fin en 8 países, con 20,5 mil millones de USD en activos, en 2025. Vonovia SE gestionó 531.000 unidades residenciales e invirtió 2,2 mil millones de USD en mantenimiento de cartera y construcción durante 2025. Estos ejemplos muestran por qué la escala y la capacidad operativa consolidada son importantes en el sector europeo de viviendas residenciales en alquiler construidas para ese fin.
Se prevé que la gestión híbrida crezca a un CAGR del 7,9% de 2026 a 2031. Combina la supervisión directa de las actividades clave con el apoyo externo para funciones como la gestión de instalaciones o el arrendamiento. Los propietarios pueden mantener un acceso más estrecho a la información sobre el rendimiento de los residentes y los activos sin desarrollar internamente todas las capacidades operativas. Esto puede mejorar la supervisión cuando una cartera ha alcanzado suficiente escala para dar soporte a un equipo de gestión dedicado. El enfoque tambin permite a los inversores adaptar la combinación de servicios internos y externos a medida que crece una cartera. La implementación efectiva depende de datos inmobiliarios fiables, responsabilidades bien definidas y gestores que puedan responder rápidamente a las necesidades de los inquilinos.
Por Segmento de Precio: La Vivienda de Mercado Medio Lidera la Demanda Mientras que la Vivienda Asequible y para Trabajadores Gana Impulso
La vivienda de mercado medio representó el 50,4% del tamaño del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025. Este segmento atiende a hogares cuyos ingresos están por encima de los umbrales de la vivienda social pero por debajo del nivel necesario para sostener alquileres premium. Por lo tanto, llega a una amplia proporción de trabajadores urbanos y familias que se enfrentan a altos precios de compra. Las propiedades de mercado medio pueden ofrecer ingresos predecibles cuando las ubicaciones, los niveles de alquiler y los tamaños de las unidades están alineados con los ingresos de los hogares locales. La inversión de ABP y Greystar en Utrecht incluyó viviendas asequibles y de mercado medio, con más de dos tercios de las viviendas ofrecidas a alquileres regulados por debajo de 1.404 USD al mes. Este modelo ilustra cómo el capital puede dirigirse hacia el tramo medio del rango de precios de alquiler.
Se prevé que la vivienda asequible y para trabajadores crezca a un CAGR del 8,4% de 2026 a 2031. El segmento está respaldado por graves carencias de oferta y por estructuras público-privadas que pueden reducir las barreras de suelo o financiación. La participación gubernamental puede hacer viables los proyectos donde los alquileres de mercado por sí solos no cubren los costes de desarrollo y operación. El segmento también se alinea con los esfuerzos de política pública para ampliar el acceso a una vivienda segura. Sin embargo, las mejoras energéticas y otros requisitos de cumplimiento pueden ser difíciles de absorber cuando el crecimiento del alquiler está restringido. Los proyectos exitosos necesitarán un control de costes disciplinado, financiación a largo plazo y normas que permitan a los operadores preservar la calidad de la vivienda.
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe
Análisis Geográfico
El Reino Unido representó el 49,9% del tamaño del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2025. Su liderazgo refleja un marco institucional de alquiler maduro y una amplia base de proyectos terminados y planificados. El Reino Unido contaba con más de 127.000 viviendas de alquiler construidas para ese fin terminadas en 2025, con más de 50.000 en construcción y 110.000 en planificación. La Ley de Derechos de los Inquilinos de 2025 sustituyó los desahucios sin causa por un marco de arrendamiento revisado, lo que puede llevar a los pequeños propietarios a reconsiderar sus posiciones. Escocia eximió en abril de 2026 a los desarrollos de alquiler construidos para ese fin y de alquiler de mercado medio gestionados profesionalmente de los controles de alquiler, creando una posición política diferenciada para estos proyectos. El mercado europeo de alquiler residencial construido en el Reino Unido sigue siendo atractivo porque combina escala, experiencia operativa y un grupo relativamente profundo de capital institucional.
Alemania siguió siendo un importante destino de inversión residencial, pero sus restricciones de oferta y costes de desarrollo limitaron la actividad de los proyectos. La inversión de Vonovia SE en 2025 en mantenimiento y nueva construcción muestra el capital necesario para mantener grandes carteras de alquiler en funcionamiento y en cumplimiento normativo. Francia también tiene necesidades de alquiler sustanciales, con 2,8 millones de personas en listas de espera de vivienda social. Italia sigue siendo un mercado institucional en fase más temprana, con actividad concentrada en Milán y otras grandes ubicaciones urbanas. Estos países ofrecen demanda a largo plazo, pero las normas de alquiler, los estándares de construcción, los procesos de permisos y las estructuras de costes locales varían ampliamente. Los operadores que entran en estos mercados necesitan planes de desarrollo, fijación de precios y cumplimiento normativo a nivel de ciudad, en lugar de un enfoque europeo uniforme.
Se prevé que España crezca a un CAGR del 8,6% de 2026 a 2031, la tasa más rápida entre las geografías mencionadas. El país combina una rápida demanda urbana con una oferta formal de alquiler limitada, lo que crea espacio para la vivienda gestionada profesionalmente. PATRIZIA y Urbania lanzaron Sustainable Communities Spain en mayo de 2025, comprometiendo más de 140,4 millones de USD en vivienda sostenible y asequible en las principales áreas metropolitanas españolas. Los Países Bajos también están recibiendo inversión en nueva vivienda de alquiler, ilustrada por el programa de ABP y Greystar en Utrecht. Los países nórdicos, Polonia y otros países de Europa Central y Oriental amplían el conjunto de oportunidades geográficas para el mercado europeo de viviendas residenciales en alquiler construidas para ese fin. Su atractivo depende de la profundidad de la demanda de alquiler, la disponibilidad de terrenos y la previsibilidad de las normativas locales.
Panorama Competitivo
El mercado europeo de viviendas residenciales en alquiler construidas para ese fin está moderadamente concentrado, con grandes operadores paneuropeos, propietarios nacionales, gestores de inversiones y promotores especializados más pequeños. Greystar Europe, Vonovia SE, Heimstaden Bostad AB, PATRIZIA SE y CBRE Investment Management han establecido escala operativa o relaciones con capital institucional. La escala importa porque respalda los servicios a los residentes, el acceso a la financiación, la recopilación de datos y la gestión estandarizada de activos. El cierre del fondo de Greystar en 2025 añadió más de 2,9 mil millones de USD en compromisos a su estrategia residencial europea. La cartera de 531.000 unidades de Vonovia SE proporciona una forma diferente de escala arraigada en la gran propiedad residencial y el mantenimiento de carteras. La competencia es, por tanto, más intensa entre las plataformas que pueden combinar el despliegue de capital con sistemas operativos consolidados.
Las empresas están utilizando asociaciones y adquisiciones específicas para ampliar su posición en formatos y ciudades concretos. CBRE Investment Management y Moda Living completaron la adquisición semilla de Single Family Housing Partners en julio de 2026, con 512 millones de USD de capital inicial y un objetivo de valor de cartera de 2,6 mil millones de USD. Greystar adquirió la cartera de 904 viviendas de alquiler construidas para ese fin de Elephant Park en Londres en julio de 2026. PATRIZIA completó 2 operaciones de financiación anticipada para 237 apartamentos de alquiler en el área de Stuttgart en diciembre de 2025. Estos movimientos muestran una preferencia por el crecimiento de plataformas, activos listos para operar y ubicaciones con una demanda clara de inquilinos.
Los operadores más pequeños pueden competir mediante la selección de terrenos, las asociaciones vecinales, el diseño de servicios y una sólida ejecución local. Get Living, Quintain Limited y Moda Living han utilizado proyectos de regeneración urbana para asegurar oportunidades de desarrollo. La eficiencia energética se está convirtiendo en una base adicional de competencia porque los inquilinos, los reguladores y los inversores están otorgando más valor a los edificios eficientes. La Directiva revisada sobre la Eficiencia Energética de los Edificios exige a los estados miembros que reduzcan el uso medio de energía primaria en el parque de edificios residenciales en un 16% respecto a la línea de base de 2020 para 2030. Los propietarios que mejoren los edificios antes de que se exijan los requisitos pueden tener una posición más sólida en los mercados de arrendamiento e inversión. La estructura competitiva sigue siendo mixta en toda Europa porque muchos mercados nacionales y urbanos conservan características locales de propiedad, desarrollo y regulación.
Líderes del Sector Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin
Vonovia SE
LEG Immobilien SE
Heimstaden Bostad AB
TAG Immobilien AG
Grand City Properties S.A.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes del Sector
- Julio de 2026: CBRE Investment Management y Moda Living completaron la adquisición semilla de la plataforma Single Family Housing Partners del Reino Unido, respaldada por un capital inicial de 512 millones de USD y con el objetivo de crecer hasta 2,6 mil millones de USD en valor de cartera. La plataforma aborda el mercado de alquiler familiar del Reino Unido, estructuralmente con escasa oferta, y amplía la categoría institucional de alquiler unifamiliar.
- Julio de 2026: Greystar adquirió la cartera de 904 viviendas de alquiler construidas para ese fin de Elephant Park en Elephant and Castle, Londres, de CPP Investments y Lendlease, financiada a través de Greystar Equity Partners Europe II.
- Julio de 2026: Greystar lanzó su estrategia de viviendas de alquiler de estilo jardín con el objetivo de hasta 20.000 viviendas suburbanas construidas para alquiler en todo el Reino Unido en 4 años. Adquirió el primer terreno en Waterbeach, Cambridgeshire, y se espera que la construcción comience en el primer trimestre de 2027.


Alcance del Informe del Mercado Europeo de Viviendas Residenciales en Alquiler Construidas para Ese Fin
| Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler |
| Apartamentos de Alquiler Construidos Específicamente para Ese Fin |
| Casas Unifamiliares y Adosados de Alquiler Construidos Específicamente para Ese Fin |
| Operador Interno |
| Operador Externo |
| Gestión Híbrida |
| Premium / Lujo |
| Mercado Medio |
| Vivienda Asequible y para Trabajadores |
| Reino Unido |
| Alemania |
| Francia |
| Italia |
| España |
| Resto de Europa |
| Por Tipo | Multifamiliar Construido para Alquiler |
| Unifamiliar Construido para Alquiler / Comunidades Construidas para Alquiler | |
| Apartamentos de Alquiler Construidos Específicamente para Ese Fin | |
| Casas Unifamiliares y Adosados de Alquiler Construidos Específicamente para Ese Fin | |
| Por Modelo de Gestión | Operador Interno |
| Operador Externo | |
| Gestión Híbrida | |
| Por Segmento de Precio | Premium / Lujo |
| Mercado Medio | |
| Vivienda Asequible y para Trabajadores | |
| Por País | Reino Unido |
| Alemania | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado europeo de viviendas residenciales en alquiler construidas para ese fin en 2026?
El mercado se estima en 7,48 mil millones de USD en 2026 y se prevé que alcance los 10,48 mil millones de USD en 2031.
¿Qué está impulsando la demanda de viviendas construidas para alquiler en Europa?
La escasez de vivienda, la menor asequibilidad hipotecaria y la demanda de viviendas de alquiler gestionadas profesionalmente son factores clave.
¿Cuál es el formato de vivienda construida para alquiler más grande en Europa?
Los apartamentos de alquiler construidos específicamente para ese fin fueron el tipo más grande, con una participación del 56,2% en 2025.
¿Qué formato de vivienda está creciendo más rápido?
Se proyecta que las comunidades unifamiliares construidas para alquiler crezcan a un CAGR del 8,2% hasta 2031.
¿Qué país lidera la actividad de viviendas construidas para alquiler en Europa?
El Reino Unido lideró con una participación del 49,9% en 2025, respaldado por un marco institucional de alquiler maduro.
¿Qué país tiene el pronóstico de crecimiento más rápido hasta 2031?
Se prevé que España crezca a un CAGR del 8,6%, respaldada por la demanda de alquiler urbano e iniciativas de vivienda asequible.
Última actualización de la página el:



