
Größe und Marktanteil des europäischen Wohnimmobilienmarkts für Built-to-Rent
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
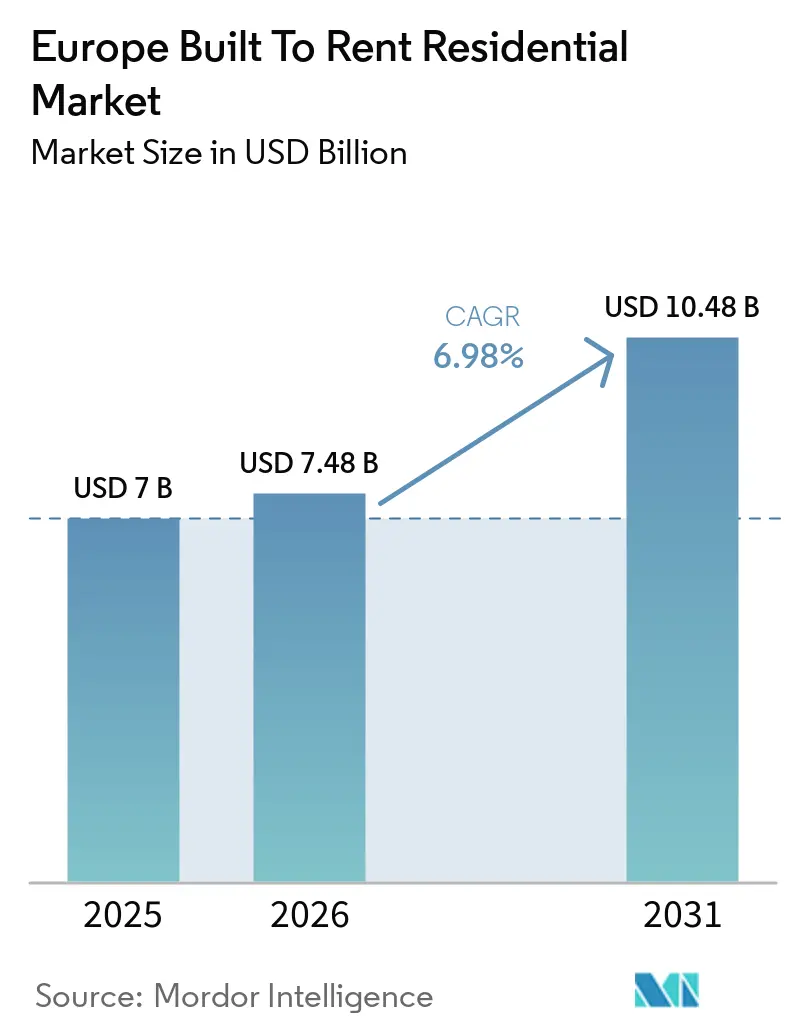
| Marktgröße im Basisjahr (2025) | 7 Milliarden US-Dollar |
| Marktgröße (2026) | 7.48 Milliarden US-Dollar |
| Marktgröße (2031) | 10.48 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 6.98 % |
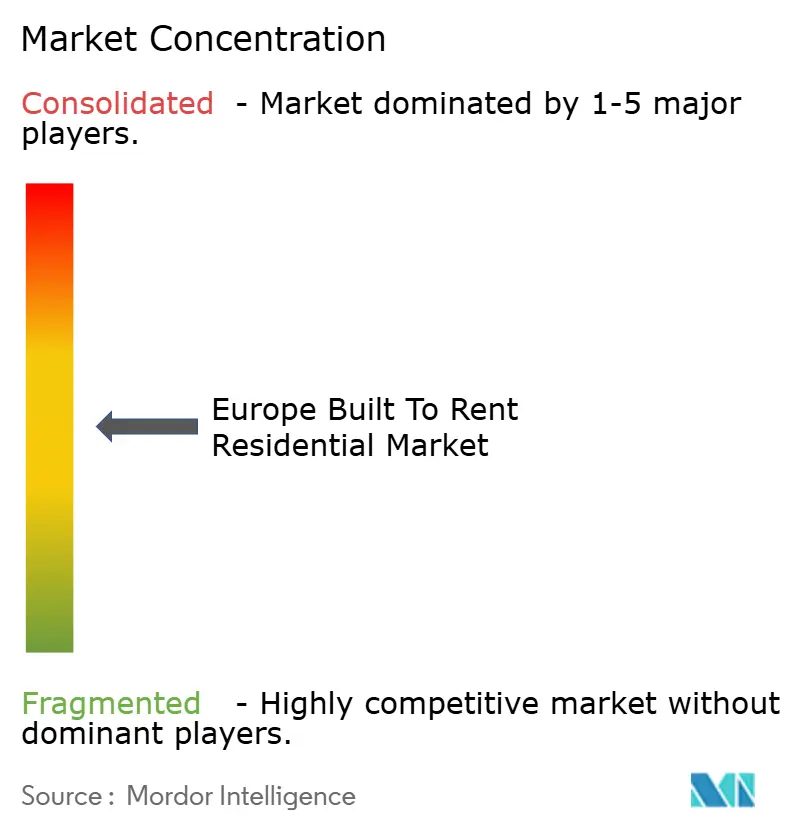
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des europäischen Wohnimmobilienmarkts für Built-to-Rent von Mordor Intelligence
Die Größe des europäischen Wohnimmobilienmarkts für Built-to-Rent wurde im Jahr 2025 auf 7 Milliarden USD geschätzt und soll von 7,48 Milliarden USD im Jahr 2026 auf 10,48 Milliarden USD bis 2031 wachsen, bei einem CAGR von 6,98 % während des Prognosezeitraums (2026–2031).
Wohnungsmangel, eingeschränkter Zugang zu Wohneigentum und anhaltendes institutionelles Interesse unterstützen professionell verwaltete Mietwohnungen in der gesamten Region. Der europäische Wohnimmobilienmarkt für Built-to-Rent wird auch durch ein breiteres Spektrum an Formaten geprägt, darunter Wohngemeinschaften, Mietreihenhäuser und Einfamilienhäuser in Vorortlagen. Betreiber lenken Kapital in bestehende Objekte, wenn Baukosten oder Genehmigungsverzögerungen Neubauten weniger rentabel machen. Öffentliche Grundstücke, Programme für erschwinglichen Wohnraum und energieeffiziente Sanierungen schaffen Möglichkeiten zur Angebotsausweitung in ausgewählten Städten. Mietpreiskontrollen, Baustandards und Finanzierungsbedingungen sind von Land zu Land unterschiedlich, was lokales Betriebswissen für grenzüberschreitende Investitionen wichtig macht.
Wichtigste Erkenntnisse des Berichts
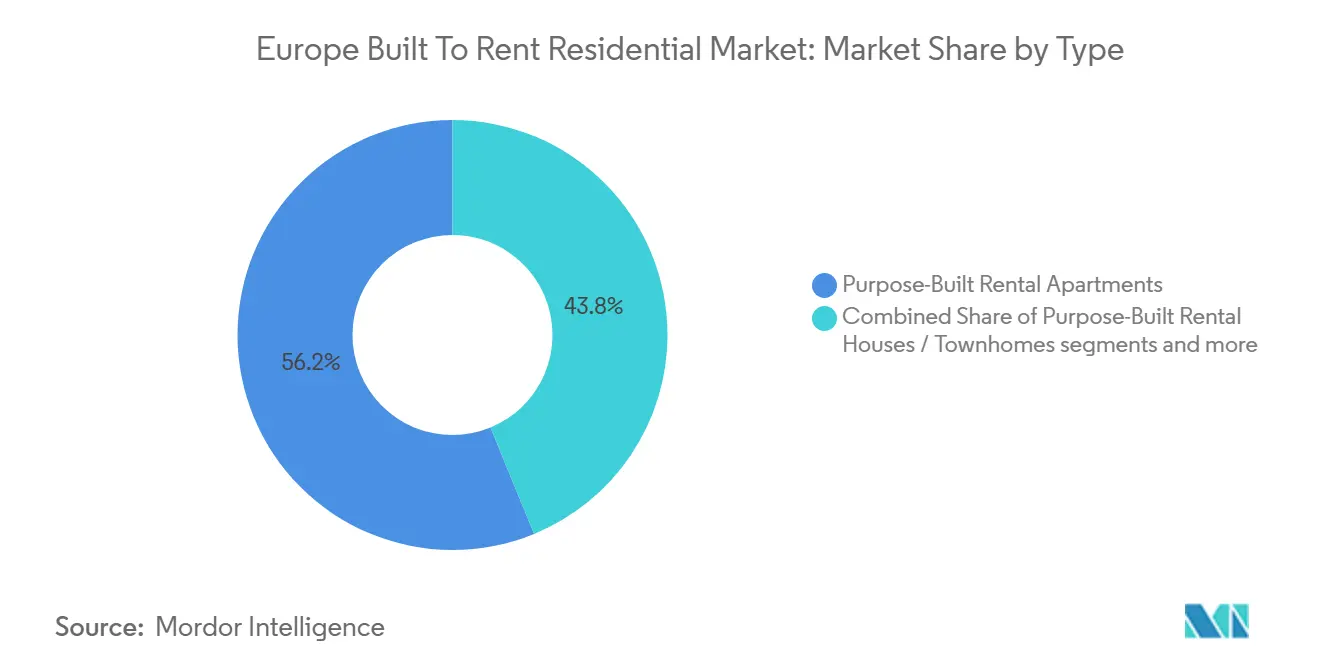
- Nach Typ hielten zweckgebundene Mietwohnungen im Jahr 2025 einen Marktanteil von 56,2 % am europäischen Wohnimmobilienmarkt für Built-to-Rent, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften bis 2031 voraussichtlich mit einem CAGR von 8,2 % wachsen werden.
- Nach Verwaltungsmodell hielten Drittanbieter-Betreiber im Jahr 2025 einen Marktanteil von 63,8 % am europäischen Wohnimmobilienmarkt für Built-to-Rent, während hybrides Management bis 2031 voraussichtlich mit einem CAGR von 7,9 % wachsen wird.
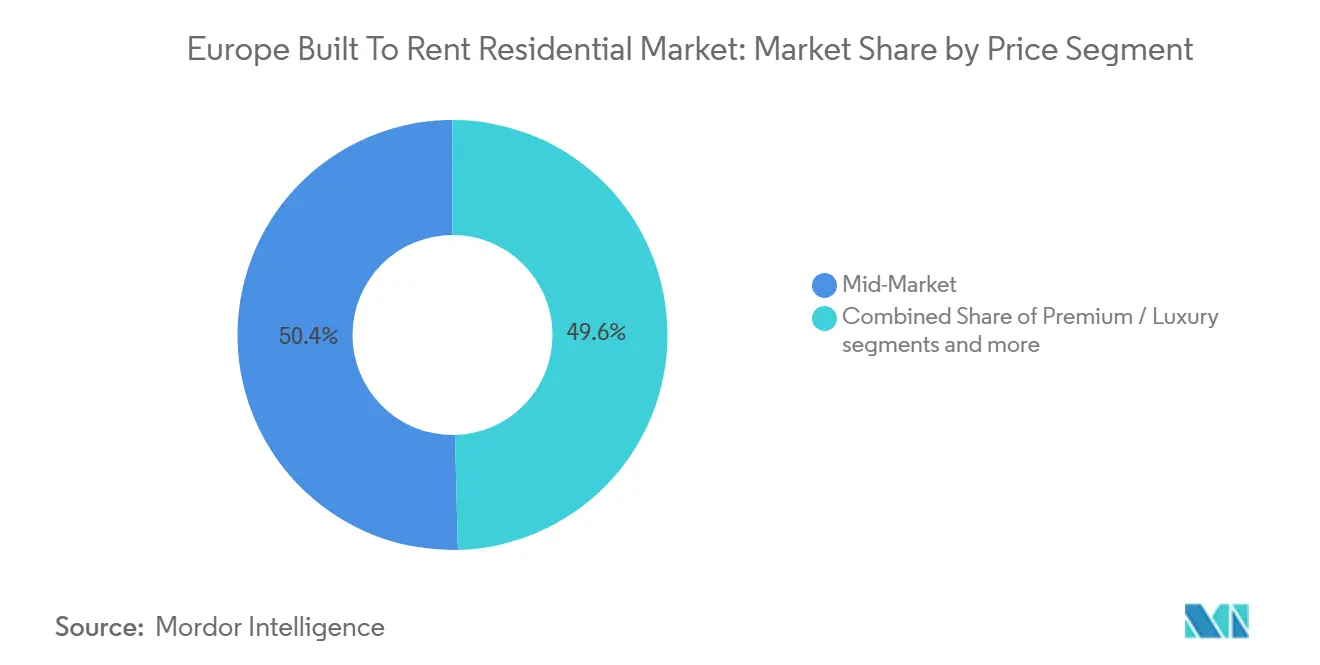
- Nach Preissegment entfiel auf das mittlere Marktsegment im Jahr 2025 ein Anteil von 50,4 % am europäischen Wohnimmobilienmarkt für Built-to-Rent, während erschwinglicher Wohnraum und Wohnraum für Arbeitnehmer bis 2031 voraussichtlich mit einem CAGR von 8,4 % wachsen werden.
- Nach Geografie hielt das Vereinigte Königreich im Jahr 2025 einen Anteil von 49,9 % am europäischen Wohnimmobilienmarkt für Built-to-Rent, während Spanien bis 2031 voraussichtlich mit einem CAGR von 8,6 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen Wohnimmobilienmarkt für Built-to-Rent
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wohnungsmangel in städtischen Gebieten treibt die Nachfrage nach Built-to-Rent | +2.3% | Europa, mit stärkerer Relevanz im Vereinigten Königreich, Deutschland, Frankreich und Spanien | Kurzfristig (≤ 2 Jahre) |
| Institutionelles Kapital erhöht Investitionen in Wohnimmobilien | +1.7% | Vereinigtes Königreich, Deutschland, Spanien, Frankreich und die Niederlande | Mittelfristig (2–4 Jahre) |
| Herausforderungen bei der Hypothekenbezahlbarkeit verlängern die Mietnachfrage | +1.2% | Europa, mit stärkerer Relevanz im Vereinigten Königreich, Spanien, Portugal und Irland | Kurzfristig (≤ 2 Jahre) |
| Einfamilien-Mietgemeinschaften erweitern das Built-to-Rent-Angebot | +0.8% | Vereinigtes Königreich, Irland und Frankreich | Mittelfristig (2–4 Jahre) |
| Energetische Sanierungsprojekte schaffen wertsteigernde Built-to-Rent-Möglichkeiten | +0.4% | Deutschland, die Niederlande, die nordischen Länder, Frankreich und Italien | Langfristig (≥ 4 Jahre) |
| Bewohnerdatenanalysen verbessern Betriebseffizienz und Objektperformance | +0.3% | Vereinigtes Königreich, Deutschland, die Niederlande und das übrige Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wohnungsmangel in städtischen Gebieten treibt die Nachfrage nach Built-to-Rent
Engpässe beim Wohnungsangebot schaffen eine dauerhafte Grundlage für die Mieternachfrage im europäischen Wohnimmobilienmarkt für Built-to-Rent. Die Fertigstellungen von Wohngebäuden in Europa gingen im Jahr 2025 gegenüber 2024 um 5,5 % zurück, während die Genehmigungsaktivität schwach blieb. Frankreich hatte 2,8 Millionen ausstehende Anträge auf Sozialwohnungen, Deutschland benötigte mindestens 400.000 neue Wohnungen pro Jahr, und die Niederlande benötigten bis 2031 fast 1 Million zusätzliche Wohneinheiten[1]Housing Europe, „Der Stand des Wohnungswesens in der EU 2025”, Housing Europe, stateofhousing.eu.. Diese Engpässe sind am deutlichsten im erschwinglichen und mittelpreisigen Wohnungssegment, wo professionell verwaltete Mietwohnungen Haushalte versorgen können, die nicht für Sozialwohnungen in Frage kommen. Die Europäische Union und die Europäische Investitionsbank kündigten 2025 einen Plan an, über 2 Jahre 10,8 Milliarden USD in Wohnungsbau, Renovierung und Forschung zu investieren[2]Europäisches Parlament, „Wohnungskrise: Warum die Preise steigen und was die EU dagegen unternimmt”, Europäisches Parlament, europarl.europa.eu.. Knappes Angebot macht fertiggestellte und belegte Objekte für Investoren wertvoller, da sie eine sofortige Betriebsplattform in Märkten bieten, in denen die Entwicklungspipelines eingeschränkt sind.
Institutionelles Kapital erhöht Investitionen in Wohnimmobilien
Langfristige Investoren lenken mehr Kapital in Mietwohnungen, was den europäischen Wohnimmobilienmarkt für Built-to-Rent unterstützt. Greystar schloss seinen Fonds Greystar Equity Partners Europe II im Jahr 2025 mit Zusagen von mehr als 2,9 Milliarden USD ab und unterstützt damit die Expansion von Mietwohnungen und zweckgebundenen Studierendenwohnheimen[3]Greystar, „Greystar schließt Europas größten Wohnimmobilienfonds”, Greystar, greystar.com.. ABP Pensioenfonds und Greystar investierten im September 2025 568,1 Millionen USD in 779 erschwingliche und mittelpreisige Mietwohnungen in Utrecht. Mehr als zwei Drittel der Utrechter Wohnungen wurden zu regulierten Mieten von unter 1.404 USD pro Monat angeboten, was institutionelles Kapital mit einem breiteren Erschwinglichkeitsziel verknüpft. Institutionelle Investoren bevorzugen in der Regel Objekte, die stabile Erträge, standardisierte Abläufe und klare Leistungsdaten bieten. Diese Präferenz stärkt größere Plattformen, die Projekte beschaffen, Mieterservices verwalten und Portfolios in mehreren Städten betreiben können.
Herausforderungen bei der Hypothekenbezahlbarkeit verlängern die Mietnachfrage
Wohneigentum ist in vielen europäischen Städten weniger zugänglich geworden, was den Pool langfristiger Mieter vergrößert. Die Europäische Kommission berichtete 2025, dass die Hypothekenaufnahmekapazität nach der Zinsnormalisierung in nahezu jedem Mitgliedstaat der Europäischen Union gesunken war. Zwischen 2010 und dem ersten Quartal 2025 stiegen die durchschnittlichen Mietpreise in der Europäischen Union um 27,8 %, mit stärkeren Anstiegen in Estland, Litauen und Irland. In Bulgarien, Irland, Polen, Portugal und Spanien beanspruchte die Miete einer standardmäßigen 2-Zimmer-Stadtwohnung an vielen Standorten mehr als 80 % des Medianeinkommens. Diese Bedingungen halten die Mietnachfrage hoch, begrenzen jedoch auch den Spielraum der Betreiber für Mieterhöhungen ohne Auswirkungen auf die Belegungsquote. Der europäische Wohnimmobilienmarkt für Built-to-Rent profitiert, wenn Haushalte länger Mieter bleiben, aber die Wertschöpfung hängt davon ab, die Miethöhe an die lokale Einkommenskapazität anzupassen.
Einfamilien-Mietgemeinschaften erweitern das Built-to-Rent-Angebot
Einfamilien-Mietgemeinschaften erweitern den europäischen Wohnimmobilienmarkt für Built-to-Rent über dichte städtische Wohnprojekte hinaus. Greystar kündigte im Juli 2026 eine Strategie für gartenorientierte Wohnungen an, die bis 2029 bis zu 20.000 Mietwohnungen in Vorort- und Stadtrandlagen im Vereinigten Königreich anstrebt. Die Strategie begann mit einem Grundstück in Waterbeach, Cambridgeshire, und der Baubeginn wird für das erste Quartal 2027 erwartet. CBRE Investment Management und Moda Living lancierten außerdem Single Family Housing Partners mit einem anfänglichen Kapital von 512 Millionen USD und einem angestrebten Portfoliowert von 2,6 Milliarden USD. Dieses Format kann auf kostengünstigeres Vorortland zugreifen und die Nachfrage nach Wohnungen mit mehr Platz bedienen. Es bietet auch eine alternative Pipeline, wo zentrale Stadtwohnungsprojekte mit hohen Grundstückskosten oder schwierigeren Planungsbedingungen konfrontiert sind.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Zinsen und Entwicklungsfinanzierungskosten verringern die Projektrentabilität | -1.8% | Europa, mit stärkerer Relevanz im Vereinigten Königreich und Deutschland | Kurzfristig (≤ 2 Jahre) |
| Planungs-, Genehmigungs- und Gebäudesicherheitsverzögerungen verlangsamen die Projektrealisierung | -0.9% | Vereinigtes Königreich, Deutschland und Spanien | Mittelfristig (2–4 Jahre) |
| Unterschiedliche Mietpreisregelungen erhöhen die Komplexität grenzüberschreitender Investitionen | -0.6% | Deutschland, Frankreich und Spanien | Mittelfristig (2–4 Jahre) |
| Einhaltung des Energieausweises und Sanierungsanforderungen erhöhen die Entwicklungskosten | -0.4% | Niederlande, Belgien, Frankreich, das Vereinigte Königreich und das übrige Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Zinsen und Entwicklungsfinanzierungskosten verringern die Projektrentabilität
Die Kosten der Entwicklungsfinanzierung begrenzen weiterhin das neue Angebot im europäischen Wohnimmobilienmarkt für Built-to-Rent. Höhere Fremdkapitalkosten und Baupreisinflation haben einige deutsche Projekte schwer rechtfertigbar gemacht, insbesondere außerhalb der größten Städte. Im Vereinigten Königreich weitete sich der Betriebsverlust – also die Differenz zwischen Bruttomieteinnahmen und Nettomieteinnahmen – von 25 % auf mehr als 30 % aus. Dies verringert die Rendite, die einem Entwickler nach den Betriebskosten der Immobilie verbleibt. Investoren können reagieren, indem sie fertiggestellte Portfolios erwerben oder Vorfinanzierungsstrukturen nutzen, anstatt das volle Entwicklungsrisiko zu tragen. Diese Entscheidung unterstützt die Transaktionsaktivität, kann jedoch das Tempo einschränken, mit dem neue Mietwohnungen auf den Markt kommen.
Planungs-, Genehmigungs- und Gebäudesicherheitsverzögerungen verlangsamen die Projektrealisierung
Lange Genehmigungsverfahren können verhindern, dass Mietwohnungen in Gebiete mit dem größten Bedarf gelangen. Die Erteilung von Baugenehmigungen in Deutschland verharrte auf einem Mehrjahrestief, was das Missverhältnis zwischen Haushaltsnachfrage und verfügbaren Wohnungen verstärkte. Im Vereinigten Königreich unterliegen Wohnprojekte mit höherem Risiko zusätzlichen Anforderungen an die Gebäudesicherheitsprüfung, was die Entwicklungszeitpläne verlängern kann. Verzögerungen erhöhen die Haltekosten und können die Finanzierungsannahmen verändern, die ein Projekt bei seiner ersten Genehmigung stützten. Sie erhöhen auch die Attraktivität fertiggestellter Objekte, die ohne Entwicklungsphase Erträge generieren können. Die deutschen Wohnungsbaupläne für 2026 umfassten einen spezialisierten Bauinvestitionsfonds, der privates Kapital mit öffentlichen Garantien der Kreditanstalt für Wiederaufbau kombiniert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Zweckgebundene Mietwohnungen bieten Skalierbarkeit, während Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften schneller wachsen
Zweckgebundene Mietwohnungen hielten im Jahr 2025 einen Marktanteil von 56,2 % am europäischen Wohnimmobilienmarkt für Built-to-Rent. Ihre führende Position spiegelt die Konzentration institutioneller Entwicklung in großen städtischen Zentren wider, wo Wohngebäude professionelle Vermietungs-, Wartungs- und Mieterserviceteams unterstützen können. Das Format bietet eine Einheitendichte, die Managern hilft, Personal- und Betriebskosten auf eine größere Basis von Wohnungen zu verteilen. Es eignet sich auch für Vorfinanzierungsvereinbarungen, da Projekte in der Regel standardisiert sind und in definierten Phasen realisiert werden können. Die europäische Wohnimmobilienbranche für Built-to-Rent hat diese Projekte genutzt, um erkennbare Betriebsplattformen in Großstädten zu etablieren. Wohnungsgeführte Gemeinschaften bleiben wichtig, wo Mieter die Nähe zu Arbeitsplätzen, Verkehrsmitteln und städtischen Dienstleistungen schätzen.
Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,2 % wachsen. Diese Gemeinschaften sprechen Haushalte an, die mehr Wohnraum suchen, ohne die Kosten des Eigentums zu tragen. Sie können in Vorortlagen gebaut werden, wo die Grundstückskosten niedriger sind als in zentralen Wohngebieten. Greystars gartenorientierter Wohnungsplan von 2026 zeigt, wie ein großer Betreiber dieses Format im Vereinigten Königreich in großem Maßstab anwendet. Das Modell erfordert sorgfältiges lokales Management, da die Wohnungen stärker verteilt sind als Wohneinheiten in Mehrfamilienhäusern. Mietreihenhäuser und Stadthäuser können auch in Märkten wie den Niederlanden und den nordischen Ländern passen, wo Wohntypen mit geringerer Dichte Teil etablierter Wohnmuster sind.


Nach Verwaltungsmodell: Drittanbieter-Betreiber führen, während hybrides Management schneller wächst
Drittanbieter-Betreiber hielten im Jahr 2025 einen Marktanteil von 63,8 % am europäischen Wohnimmobilienmarkt für Built-to-Rent. Viele institutionelle Eigentümer wählen dieses Modell, weil es das Immobilieneigentum von der spezialisierten Arbeit der Vermietung, des Mieterservices, der Wartung und des Gebäudebetriebs trennt. Ein dedizierter Manager kann gemeinsame Prozesse über mehrere Objekte hinweg anwenden, was einen konsistenten Service und eine Kostenüberwachung unterstützt. Greystar verwaltete im Jahr 2025 mehr als 91.000 Built-to-Rent-Wohnungen und zweckgebundene Studierendenwohnheimbetten in 8 Ländern mit einem Vermögen von 20,5 Milliarden USD. Vonovia SE verwaltete 531.000 Wohneinheiten und investierte im Jahr 2025 2,2 Milliarden USD in Portfoliowartung und Bau. Diese Beispiele zeigen, warum Skalierbarkeit und etablierte Betriebskompetenz in der europäischen Wohnimmobilienbranche für Built-to-Rent wichtig sind.
Hybrides Management wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 7,9 % wachsen. Es kombiniert die direkte Überwachung wichtiger Aktivitäten mit externer Unterstützung für Funktionen wie Facility Management oder Vermietung. Eigentümer können einen engeren Zugang zu Mieter- und Objektleistungsinformationen behalten, ohne jede operative Fähigkeit intern aufzubauen. Dies kann die Überwachung verbessern, wenn ein Portfolio eine ausreichende Größe erreicht hat, um ein dediziertes Managementteam zu unterstützen. Der Ansatz ermöglicht es Investoren auch, die Mischung aus internen und externen Dienstleistungen anzupassen, wenn ein Portfolio wächst. Eine effektive Umsetzung hängt von zuverlässigen Immobiliendaten, klar definierten Verantwortlichkeiten und Managern ab, die schnell auf Mieterbedürfnisse reagieren können.
Nach Preissegment: Mittleres Marktsegment führt die Nachfrage an, während erschwinglicher Wohnraum und Wohnraum für Arbeitnehmer an Dynamik gewinnen
Das mittlere Marktsegment machte im Jahr 2025 50,4 % der Größe des europäischen Wohnimmobilienmarkts für Built-to-Rent aus. Dieses Segment bedient Haushalte, deren Einkommen über den Schwellenwerten für Sozialwohnungen liegt, aber unter dem Niveau, das für nachhaltige Premiummieten erforderlich ist. Es erreicht daher einen breiten Anteil städtischer Arbeitnehmer und Familien, die mit hohen Kaufpreisen konfrontiert sind. Mittelpreisige Immobilien können vorhersehbare Erträge bieten, wenn Standorte, Miethöhen und Wohnungsgrößen auf die lokalen Haushaltseinkommen abgestimmt sind. Die Utrechter Investition von ABP und Greystar umfasste erschwingliche und mittelpreisige Wohnungen, wobei mehr als zwei Drittel der Wohnungen zu regulierten Mieten von unter 1.404 USD pro Monat angeboten wurden. Dieses Modell veranschaulicht, wie Kapital auf die Mitte des Mietpreisspektrums gelenkt werden kann.
Erschwinglicher Wohnraum und Wohnraum für Arbeitnehmer werden voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,4 % wachsen. Das Segment wird durch schwerwiegende Angebotsengpässe und öffentlich-private Strukturen unterstützt, die Grundstücks- oder Finanzierungshürden senken können. Die Beteiligung der öffentlichen Hand kann Projekte dort rentabel machen, wo Marktmieten allein die Entwicklungs- und Betriebskosten nicht decken. Das Segment steht auch im Einklang mit politischen Bemühungen zur Ausweitung des Zugangs zu sicherem Wohnraum. Energetische Sanierungen und andere Compliance-Anforderungen können jedoch schwer zu absorbieren sein, wenn das Mietwachstum eingeschränkt ist. Erfolgreiche Projekte werden eine disziplinierte Kostenkontrolle, langfristige Finanzierung und Regelungen benötigen, die es Betreibern ermöglichen, die Wohnqualität zu erhalten.
Geografische Analyse
Das Vereinigte Königreich hielt im Jahr 2025 einen Anteil von 49,9 % an der Größe des europäischen Wohnimmobilienmarkts für Built-to-Rent. Seine führende Position spiegelt einen reifen institutionellen Mietrahmen und eine große Basis fertiggestellter und geplanter Projekte wider. Das Vereinigte Königreich hatte im Jahr 2025 mehr als 127.000 fertiggestellte Built-to-Rent-Wohnungen, mit mehr als 50.000 im Bau und 110.000 in der Planung. Der Renters' Rights Act 2025 ersetzte Kündigungen ohne Verschulden durch einen überarbeiteten Mietrahmen, was kleinere Vermieter dazu veranlassen könnte, ihre Positionen zu überdenken. Schottland befreite professionell verwaltete Built-to-Rent- und mittelpreisige Mietentwicklungen im April 2026 von Mietpreiskontrollen und schuf damit eine eigenständige politische Position für diese Projekte. Der europäisch-britische Wohnmietmarkt bleibt attraktiv, weil er Skalierbarkeit, Betriebserfahrung und einen relativ tiefen Pool an institutionellem Kapital vereint.
Deutschland blieb ein wichtiges Ziel für Wohnimmobilieninvestitionen, aber seine Angebotsengpässe und Entwicklungskosten begrenzten die Projektaktivität. Vonovia SEs Investition im Jahr 2025 in Wartung und Neubau zeigt den Kapitalbedarf, um große Mietportfolios betriebsbereit und compliant zu halten. Frankreich hat ebenfalls erheblichen Wohnungsbedarf, mit 2,8 Millionen Menschen auf Wartelisten für Sozialwohnungen. Italien ist nach wie vor ein institutioneller Markt in einem früheren Stadium, mit Aktivitäten konzentriert in Mailand und anderen großen städtischen Standorten. Diese Länder bieten langfristige Nachfrage, aber Mietregeln, Baustandards, Genehmigungsverfahren und lokale Kostenstrukturen variieren stark. Betreiber, die in diese Märkte eintreten, benötigen stadtspezifische Entwicklungs-, Preis- und Compliance-Pläne statt eines einheitlichen europäischen Ansatzes.
Spanien wird voraussichtlich von 2026 bis 2031 mit einem CAGR von 8,6 % wachsen, der schnellsten Rate unter den genannten Geografien. Das Land kombiniert eine rasch wachsende städtische Nachfrage mit einem begrenzten formellen Mietangebot, was Raum für professionell verwalteten Wohnraum schafft. PATRIZIA und Urbania lancierten im Mai 2025 Sustainable Communities Spain und verpflichteten sich zu mehr als 140,4 Millionen USD für nachhaltigen und erschwinglichen Wohnraum in großen spanischen Ballungsräumen. Die Niederlande erhalten ebenfalls Investitionen in neue Mietwohnungen, wie das ABP- und Greystar-Programm in Utrecht zeigt. Die nordischen Länder, Polen und andere mittel- und osteuropäische Länder erweitern das geografische Chancenspektrum für den europäischen Wohnimmobilienmarkt für Built-to-Rent. Ihre Attraktivität hängt von der Tiefe der Mietnachfrage, der Verfügbarkeit von Grundstücken und der Vorhersehbarkeit lokaler Regelungen ab.
Wettbewerbslandschaft
Der europäische Wohnimmobilienmarkt für Built-to-Rent ist mäßig konzentriert, mit großen paneuropäischen Betreibern, nationalen Vermietern, Investmentmanagern und kleineren spezialisierten Entwicklern. Greystar Europe, Vonovia SE, Heimstaden Bostad AB, PATRIZIA SE und CBRE Investment Management haben operative Skalierbarkeit oder institutionelle Kapitalbeziehungen aufgebaut. Skalierbarkeit ist wichtig, weil sie Mieterservices, Finanzierungszugang, Datenerhebung und standardisiertes Asset Management unterstützt. Greystars Fondsabschluss im Jahr 2025 fügte seiner europäischen Wohnimmobilienstrategie mehr als 2,9 Milliarden USD an Zusagen hinzu. Vonovia SEs Portfolio mit 531.000 Einheiten bietet eine andere Form der Skalierbarkeit, die in großem Wohnimmobilienbesitz und Portfoliowartung verwurzelt ist. Der Wettbewerb ist daher am stärksten unter Plattformen, die Kapitalallokation mit etablierten Betriebssystemen kombinieren können.
Unternehmen nutzen Partnerschaften und gezielte Akquisitionen, um ihre Position in bestimmten Formaten und Städten auszubauen. CBRE Investment Management und Moda Living schlossen im Juli 2026 die Seed-Akquisition für Single Family Housing Partners ab, mit 512 Millionen USD anfänglichem Kapital und einem Portfoliowertziel von 2,6 Milliarden USD. Greystar erwarb im Juli 2026 das Built-to-Rent-Portfolio Elephant Park mit 904 Wohnungen in London. PATRIZIA schloss im Dezember 2025 2 Forward-Deals für 237 Mietwohnungen im Stuttgarter Raum ab. Diese Schritte zeigen eine Präferenz für Plattformwachstum, betriebsbereite Objekte und Standorte mit klarer Mieternachfrage.
Kleinere Betreiber können durch Standortauswahl, Nachbarschaftspartnerschaften, Ausstattungsdesign und starke lokale Umsetzung konkurrieren. Get Living, Quintain Limited und Moda Living haben städtische Sanierungsprojekte genutzt, um Entwicklungsmöglichkeiten zu sichern. Die Energieperformance wird zu einem zusätzlichen Wettbewerbsfaktor, da Mieter, Regulierungsbehörden und Investoren energieeffizienten Gebäuden mehr Wert beimessen. Die überarbeitete Richtlinie über die Gesamtenergieeffizienz von Gebäuden verpflichtet die Mitgliedstaaten, den durchschnittlichen Primärenergieverbrauch im Wohngebäudebestand bis 2030 um 16 % gegenüber dem Basiswert von 2020 zu senken. Eigentümer, die Gebäude vor den Anforderungen verbessern, können eine stärkere Position auf den Vermietungs- und Investitionsmärkten haben. Die Wettbewerbsstruktur bleibt in ganz Europa gemischt, da viele nationale und städtische Märkte lokale Eigentums-, Entwicklungs- und Regulierungsmerkmale beibehalten.
Branchenführer im europäischen Wohnimmobilienbereich für Built-to-Rent
Vonovia SE
LEG Immobilien SE
Heimstaden Bostad AB
TAG Immobilien AG
Grand City Properties S.A.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: CBRE Investment Management und Moda Living schlossen die Seed-Akquisition für die Plattform Single Family Housing Partners im Vereinigten Königreich ab, unterstützt durch anfängliches Kapital von 512 Millionen USD und mit dem Ziel, auf einen Portfoliowert von 2,6 Milliarden USD zu wachsen. Die Plattform adressiert den strukturell unterversorgten Familienmietermarkt im Vereinigten Königreich und erweitert die institutionelle Kategorie für Einfamilienmietwohnungen.
- Juli 2026: Greystar erwarb das Built-to-Rent-Portfolio Elephant Park mit 904 Wohnungen in Elephant and Castle, London, von CPP Investments und Lendlease, finanziert durch Greystar Equity Partners Europe II.
- Juli 2026: Greystar lancierte seine gartenorientierte Mietwohnungsstrategie mit dem Ziel, über 4 Jahre bis zu 20.000 Built-to-Rent-Wohnungen in Vorortlagen im Vereinigten Königreich zu realisieren. Das erste Grundstück wurde in Waterbeach, Cambridgeshire, erworben, und der Baubeginn wird für das erste Quartal 2027 erwartet.


Berichtsumfang des europäischen Wohnimmobilienmarkts für Built-to-Rent
| Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften |
| Zweckgebundene Mietwohnungen |
| Zweckgebundene Mietreihenhäuser / Stadthäuser |
| Eigenbetrieb |
| Drittanbieter-Betreiber |
| Hybrides Management |
| Premium / Luxus |
| Mittleres Marktsegment |
| Erschwinglicher Wohnraum und Wohnraum für Arbeitnehmer |
| Vereinigtes Königreich |
| Deutschland |
| Frankreich |
| Italien |
| Spanien |
| Übriges Europa |
| Nach Typ | Mehrfamilien-Built-to-Rent |
| Einfamilien-Built-to-Rent / Built-to-Rent-Gemeinschaften | |
| Zweckgebundene Mietwohnungen | |
| Zweckgebundene Mietreihenhäuser / Stadthäuser | |
| Nach Verwaltungsmodell | Eigenbetrieb |
| Drittanbieter-Betreiber | |
| Hybrides Management | |
| Nach Preissegment | Premium / Luxus |
| Mittleres Marktsegment | |
| Erschwinglicher Wohnraum und Wohnraum für Arbeitnehmer | |
| Nach Land | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist der Wert des europäischen Wohnimmobilienmarkts für Built-to-Rent im Jahr 2026?
Der Markt wird im Jahr 2026 auf 7,48 Milliarden USD geschätzt und soll bis 2031 einen Wert von 10,48 Milliarden USD erreichen.
Was treibt die Nachfrage nach Built-to-Rent-Wohnungen in Europa an?
Wohnungsmangel, geringere Hypothekenbezahlbarkeit und die Nachfrage nach professionell verwalteten Mietwohnungen sind wesentliche Faktoren.
Welches Built-to-Rent-Format ist das größte in Europa?
Zweckgebundene Mietwohnungen waren der größte Typ mit einem Anteil von 56,2 % im Jahr 2025.
Welches Wohnformat wächst am schnellsten?
Einfamilien-Built-to-Rent-Gemeinschaften werden voraussichtlich bis 2031 mit einem CAGR von 8,2 % wachsen.
Welches Land führt die europäische Built-to-Rent-Aktivität an?
Das Vereinigte Königreich führte mit einem Anteil von 49,9 % im Jahr 2025, unterstützt durch einen reifen institutionellen Mietrahmen.
Welches Land wird bis 2031 voraussichtlich am schnellsten wachsen?
Spanien wird voraussichtlich mit einem CAGR von 8,6 % wachsen, unterstützt durch städtische Mietnachfrage und Initiativen für erschwinglichen Wohnraum.
Seite zuletzt aktualisiert am:



