
ヨーロッパ ビルト・トゥ・レント 住宅市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
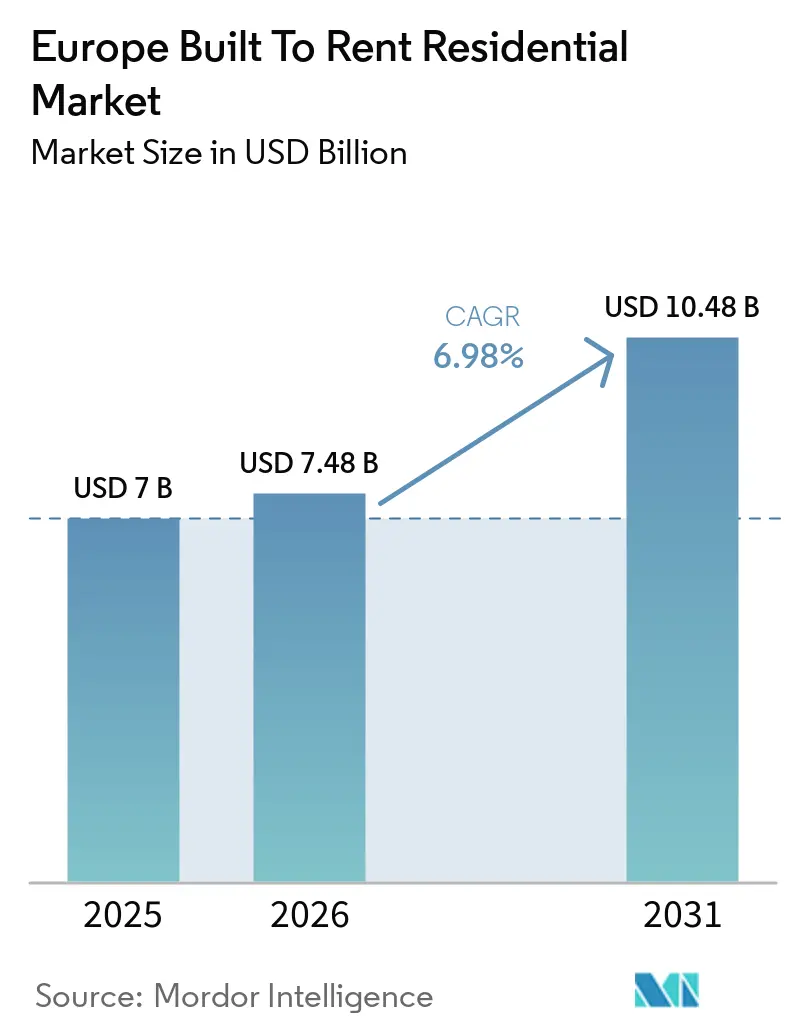
| 基準年の市場規模 (2025) | 7 十億米ドル |
| 市場規模 (2026) | 7.48 十億米ドル |
| 市場規模 (2031) | 10.48 十億米ドル |
| Growth Rate (2026 - 2031) | 6.98 % |
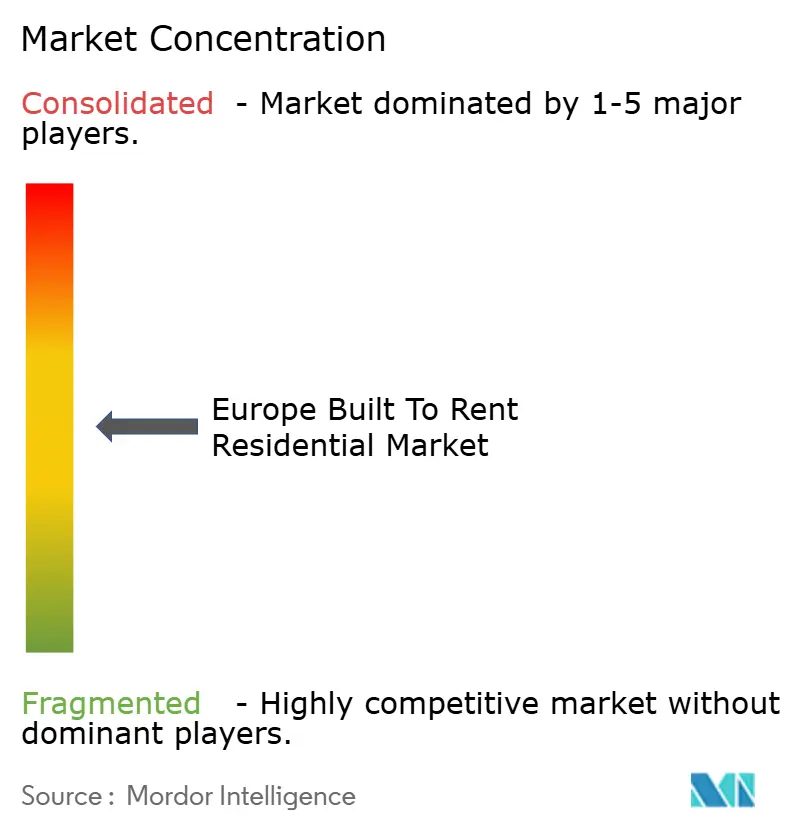
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ ビルト・トゥ・レント 住宅市場分析
ヨーロッパ ビルト・トゥ・レント 住宅市場規模は2025年に70 ビリオン 米ドルと評価され、2026年の7.48 ビリオン 米ドルから2031年には10.48 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.98%です。
住宅不足、持ち家取得機会の減少、および継続的な機関投資家の関心が、欧州全域にわたるプロフェッショナル管理型賃貸住宅を支えています。ヨーロッパ ビルト・トゥ・レント 宅市場は、集合住宅コミュニティ、賃貸一戸建て、郊外型シングルファミリー住宅など、より幅広いフォーマットによっても形成されています。開発コストや許認可の遅延により新規建設が困難な場合、オペレーターは既存資産への資本投入を優先しています。公有地、手頃な価格の住宅プログラム、およびエネルギー効率の高い改修工事が、特定都市における供給拡大の手段を生み出しています。賃料規制、建築基準、および融資条件は国によって依然として不均一であり、クロスボーダー投資においてはローカルの運営知識が重要となっています。
主要レポートのポイント
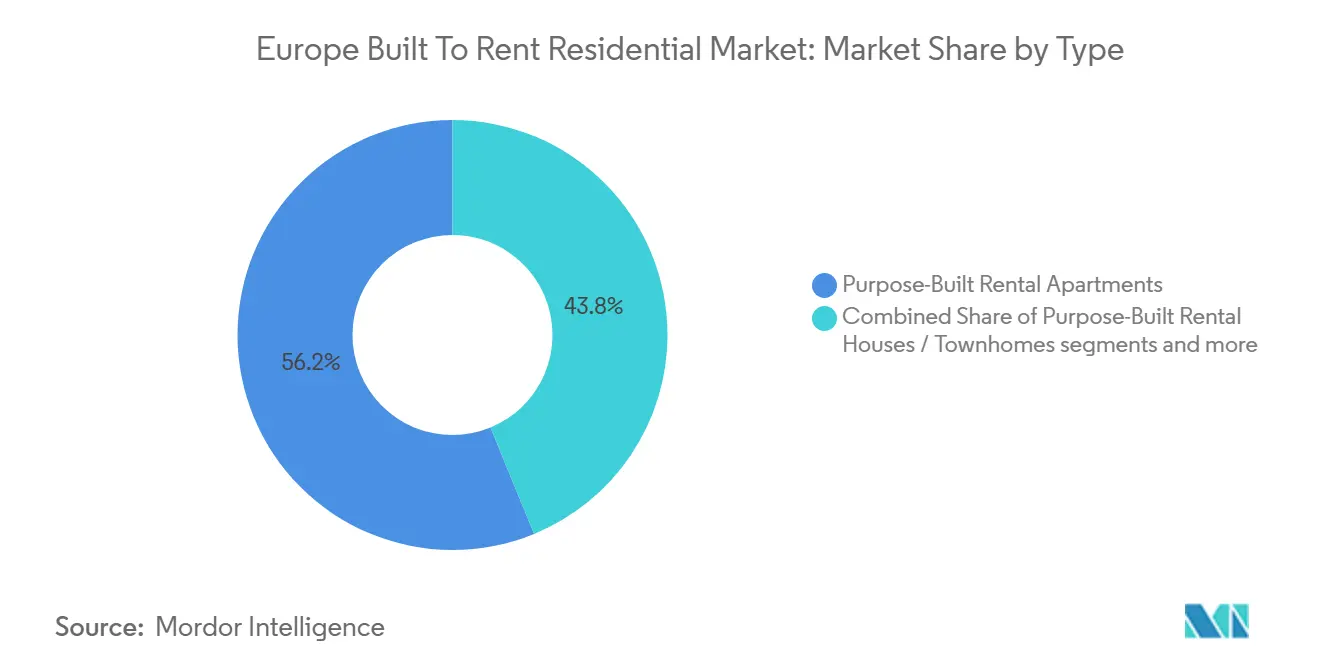
- タイプ別では、目的建設型賃貸集合住宅が2025年のヨーロッパ ビルト・トゥ・レント 住宅市場シェアの56.2%を占め、シングルファミリー ビルト・トゥ・レント/ビルト・トゥ・レント コミュニティは2031年にかけてCAGR 8.2%で成長すると予測されています。
- 管理モデル別では、サードパーティ オペレーターが2025年のヨーロッパ ビルト・トゥ・レント 住宅市場シェアの63.8%を占め、ハイブリッド管理は2031年にけてCAGR 7.9%で成長すると予測されています。
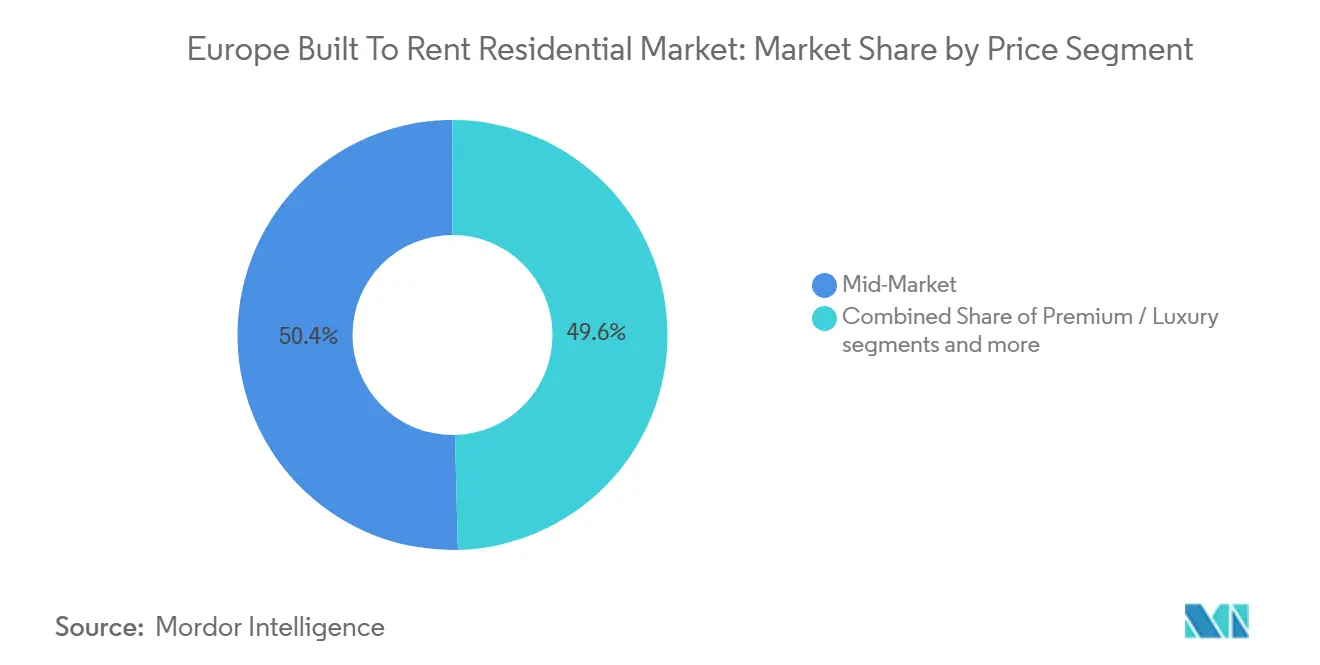
- 価格セグメント別では、ミッドマーケット住宅が2025年のヨーロッパ ビルト・トゥ・レント 住宅市場規模の50.4%を占め、手頃な価格の住宅および労働者向け住宅は2031年にかけてCAGR 8.4%で成長すると予測されています。
- 地域別では、イギリスが2025年のヨーロッパ ビルト・トゥ・レント 住宅市場規模の49.9%を占め、スペインは2031年にかけてCAGR 8.6%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ ビルト・トゥ・レント 住宅市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 都市部の賃貸住宅不足が ビルト・トゥ・レント需要を牽引 | +2.3% | ヨーロッパ全域、特にイギリス、 ドイツ、フランス、スペインとの関連性が強い | 短期(2年以内) |
| 機関投資家の資本が 住宅資産への投資を増加 | +1.7% | イギリス、ドイツ、スペイン、 フランス、オランダ | 中期(2〜4年) |
| 住宅ローンの手頃さの課題が 賃貸需要を延長 | +1.2% | ヨーロッパ全域、特にイギリス、 スペイン、ポルトガル、アイルランドとの関連性が強い | 短期(2年以内) |
| シングルファミリー賃貸コミュニティが ビルト・トゥ・レント供給を拡大 | +0.8% | イギリス、アイルランド、 フランス | 中期(2〜4年) |
| エネルギー改修プロジェクトが 付加価値型ビルト・トゥ・レント機会を創出 | +0.4% | ドイツ、オランダ、 北欧諸国、フランス、イタリア | 長期(4年以上) |
| 居住者データ分析が 運営効率と資産パフォーマンスを向上 | +0.3% | イギリス、ドイツ、 オランダ、ヨーロッパ全域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
都市部の賃貸住宅不足がビルト・トゥ・レント需要を牽引
住宅供給の制約が、ヨーロッパ ビルト・トゥ・レント 住宅市場における入居者需要の持続的な基盤を生み出しています。ヨーロッパにおける住宅完工数は2025年に2024年比で5.5%減少し、許可申請活動も低迷が続きました。フランスでは280万件の社会宅申請が保留中であり、ドイツでは年間少なくとも40万戸の新規住宅が必要とされ、オランダでは2031年までに約100万戸の追加住宅が必要とされています[1]Housing Europe、「欧州の住宅状況2025年版」、Housing Europe、stateofhousing.eu。。これらの不足は、手頃な価格帯およびミッドプライス住宅において最も顕著であり、プロフェッショナル管理型賃貸住宅は社会住宅の資格を持たない世帯に対応できます。欧州連合と欧州投資銀行は2025年に、住宅、改修、および研究に2年間で10.8 ビリオン 米ドルを投資する計画を発表しました[2]欧州議会、「住宅危機:価格が上昇している理由とEUの対応」、欧州議会、europarl.europa.eu。。供給の希少性により、完成・入居済み資産は投資家にとてより価値が高まっています。これは、開発パイプラインが制約されている市場において即時の運営プラットフォームを提供するためです。
機関投資家の資本が住宅資産への投資を増加
長期投資家はより多くの資本を賃貸住宅に向けており、これがヨーロッパ ビルト・トゥ・レント 住宅市場を支えています。Greystarは2025年に、Greystar Equity Partners Europe IIファンドを20億9,000万米ドル超のコミットメントでクローズし、賃貸住宅および目的建設型学生宿泊施設の拡大を支援しました[3]Greystar、「Greystarがヨーロッパ最大の住宅ファンドをクローズ」、Greystar、greystar.com。。ABP年金基金とGreystarは2025年9月、ユトレヒトにおける779戸の手頃な価格帯およびミッドマーケット賃貸住宅に5億6,810万米ドルを投資しました。ユトレヒトの住宅の3分の2以上は、月額1,404米ドル未満の規制賃料で提供されており、機関投資家の資本をより広範な頃な価格目標に結びつけています。機関投資家は一般的に、安定した収益、標準化された運営、および明確なパフォーマンスデータを提供する資産を好みます。この傾向は、プロジェクトの調達、居住者サービスの管理、および複数都市にわたるポートフォリオ運営が可能な大規模プラットフォームを強化しています。
住宅ローンの手頃さの課題が賃貸需要を延長
多くの欧州都市において持ち家取得が困難になっており、長期賃借人の層が拡大しています。欧州委員会は2025年に、金利正常化後にほぼすべての欧州連合加盟国で住宅ローンの借入能力が低下したと報告しました。2010年から2025年第1四半期にかけて、欧州連合における平均賃料は27.8%上昇し、エストニア、リトアニア、アイルランドではより大幅な上昇が見られました。ブルガリア、アイルランド、ポーランド、ポルトガル、スペインでは、多くの地域で標準的な2部屋の都市型アパートの賃料が中央値賃金の80%以上を占めました。こうした状況は賃貸需要を高水準に保っていますが、同時にオペレーターが入居率に影響を与えずに賃料を引き上げられる幅も制限しています。ヨーロッパ ビルト・トゥ・レント 住宅市場は、世帯が長期にわたって賃借人にとどまることで恩恵を受けますが、価値創造は賃料水準を地域の所得能力に合わせることにかかっています。
シングルファミリー賃貸コミュニティがビルト・トゥ・レント供給を拡大
シングルファミリー賃貸コミュニティは、ヨーロッパ ビルト・トゥ・レント 住宅市場を密集した都市型集合住宅プロジェクトを超えて拡大しています。Greystarは2026年7月に、2029年までにイギリスの郊外および都市周辺部に最大2万戸の賃貸住宅を目指すガーデンスタイル戦略を発表しました。この戦略はケンブリッジシャー州ウォーターベーチのサイトから始まり、建設は2027年第1四半期に開始される予定です。CBRE Investment ManagementとModa Livingも、初期資本5億1,200万米ドル、目標ポートフォリオ価値26億米ドルのシングルファミリー住宅パートナーズを立ち上げました。このフォーマットは、より低コストの郊外用地にアクセスし、より広い居住空間への需要に応えることができます。また、都市中心部の集住宅スキームが高い用地コストや困難な計画条件に直面している場合の代替パイプラインも提供します。
制約要因の影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高金利と 開発融資コストがプロジェクトの実現可能性を低下 | -1.8% | ヨーロッパ全域、特にイギリスと ドイツとの関連性が強い | 短期(2年以内) |
| 計画、許認可、 建築安全の遅延がプロジェクト納期を遅延 | -0.9% | イギリス、ドイツ、 スペイン | 中期(2〜4年) |
| 多様な賃料規制 がクロスボーダー投資の複雑性を増大 | -0.6% | ドイツ、フランス、スペイン | 中期(2〜4年) |
| エネルギー性能証明書の コンプライアンスと改修要件が開発費用を増加 | -0.4% | オランダ、ベルギー、フランス、 イギリス、ヨーロッパ全域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高金利と開発融資コストがプロジェクトの実現可能性を低下
開発融資コストは引き続きヨーロッパ ビルト・トゥ・レント 住宅市場における新規供給を制限しています。高い負債コストと建設インフレにより、特に主要都市以外においてドイツの一部プロジェクトの正当化が困難になっています。イギリスでは、総賃料収入と純賃料収入の差であるオペレーティング・リーケージが25%から30%超に拡大しました。これにより、不動産運営費用控除後に開発業者が得られる利回りが低下します。投資家は、全開発リスクを負う代わりに、完成済みポートフォリオの購入やフォワードファンディング構造の活用で対応する場合があります。この選択は取引活動を支えますが、新規賃貸住宅が市場に供給されるペースを制限する可能性があります。
計画、許認可、建築安全の遅延がプロジェクト納期を遅延
長期にわたる承認プロセスにより、最も需要の高い地域への賃貸住宅供給が妨げられる可能性があります。ドイツにおける建築許可の発行は数年来の低水準にとどまり、世帯需要と利用可能な住宅のミスマッチを拡大させています。イギリスでは、高リスクの住宅プロジェクトに追加の建築安全審査要件が課せられており、開発スケジュールが延長される可能性があります。遅延は保有コストを増加させ、スキームが最初に承認された際の融資前提を変える可能性があります。また、開発期間なしに収益を生み出せる完成済み資産の魅力を高めます。ドイツ政府の2026年住宅計画には、復興金融公庫を通じて民間資本と公的保証を組み合わせた専門的な建設投資ファンドが含まれていました。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:目的建設型賃貸集合住宅が規模を提供し、シングルファミリー ビルト・トゥ・レント/ビルト・トゥ・レント コミュニティがより速く成長
目的建設型賃貸集合住宅は2025年のヨーロッパ ビルト・トゥ・レント 住宅市場シェアの56.2%を占めました。その主導的地位は、大規模都市中心部における機関投資家の開発集中を反映しており、集合住宅はプロフェッショナルなリーシング、メンテナンス、および居住者サービスチームを支援できます。このフォーマットは、管理者が人件費と運営コストをより多くの住宅に分散させるのに役立つ住戸密度を提供します。また、プロジェクトが一般的に標準化されており、明確なフェーズで納品できるため、フォワードファンディング契約にも適しています。ヨーロッパ ビルト・トゥ・レント 住宅産業は、これらのプロジェクトを活用して主要都市に認知度の高い運営プラットフォームを確立してました。集合住宅主導のコミュニティは、賃借人が雇用、交通、都市サービスへの近接性を重視する地域において引き続き重要です。
シングルファミリー ビルト・トゥ・レント/ビルト・トゥ・レント コミュニティは2026年から2031年にかけてCAGR 8.2%で成長すると予測されています。これらのコミュニティは、所有コストなしにより広い居住空間を求める世帯のニーズに応えます。都市中心部の集合住宅地区よりも用地コストが低い郊外に建設することができます。Greystarの2026年ガーデンスタイル住宅計画は、大規模オペレーターがイギリスでこのフォーマットを大規模に適用している方法を示しています。住宅が集合住宅ユニットよりも分散しているため、このモデルには慎重なローカル管理が必要です。賃貸一戸建てやタウンハウスは、低密度住宅タイプが確立した住宅パターンの一部であるオランダや北欧諸国などの市場にも適合できます。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます


管理モデル別:サードパーティ オペレーターが主導し、ハイブリッド管理がより速く成長
サードパーティ オペレーターは2025年のヨーロッパ ビルト・トゥ・レント 住宅市場シェアの63.8%を占めました。多くの機関投資家がこのモデルを選択するのは、不動産所有権をリーシング、居住者サポート、メンテナンス、建物運営という専門的な業務から分離できるためです。専任の管理者は複数の資産にわたって共通プロセスを適用でき、一貫したサービスとコスト監視を支援します。Greystarは2025年に、8カ国にわたって91,000戸超のビルト・トゥ・レント住宅および目的建設型学生宿泊施設ベッドを管理し、資産規模は205億米ドルに達しました。Vonovia SEは2025年に531,000戸の住宅ユニットを管理し、ポートフォリオのメンテナンスと建設に22億米ドルを投資しました。これらの事例は、ヨーロッパ ビルト・トゥ・レント 住宅産業においてなぜ規模と確立された運営能力が重要であるかを示しています。
ハイブリッド管理は2026年から2031年にかけてCAGR 7.9%で成長すると予測されています。これは、施設管理やリーシングなどの機能に対する外部サポートと、主要活動の直接監督を組み合わせたものです。オーナーは、すべての運営能力を内部で構築することなく、居住者および資産パフォーマンス情報へのより密接なアクセスを維持できます。これにより、ポートフォリオが専任の管理チームを支えるのに十分な規模に達した場合の監視が改善されます。このアプローチにより、投資家はポートフォリオの成長に合わせて社内サービスと外部サービスの組み合わせを調整することもできます。効果的な実施は、信頼性の高い不動産データ、明確に定義された責任、およびテナントのニーズに迅速に対応できる管理者に依存します。
価格セグメント別:ミッドマーケット住宅が需要を主導し、手頃な価格の住宅および労働者向け住宅が勢い増す
ミッドマーケット住宅は2025年のヨーロッパ ビルト・トゥ・レント 住宅市場規模の50.4%を占めました。このセグメントは、社会住宅の閾値を超えているが継続的なプレミアム賃料を支払うには不十分な収入を持つ世帯に対応しています。そのため、高い購入価格に直面している都市労働者や家族の幅広い層にリーチします。ミッドマーケット物件は、立地、賃料水準、住戸サイズが地域の世帯収入と一致している場合に予測可能な収益を提供できます。ABPとGreystarのユトレヒト投資には手頃な価格帯およびミッドマーケット住宅が含まれており、住宅の3分の2以上が月額1,404米ドル未満の規制賃料で提供されました。このモデルは、資本が賃料価格帯の中間層に向けられる方法を示しています。
手頃な価格の住宅および労働者向け住宅は2026年から2031年にかけてCAGR 8.4%で成長すると予測されています。このセグメントは深刻な供給不足と、用地または融資の障壁を低減できる官民連携構造によって支えられています。市場賃料だけでは開発・運営コストをカバーできない場合、政府の参加によりプロジェクトの実現が可能になります。このセグメントは、安定した住宅へのアクセスを拡大するという公共政策の取り組みとも一致しています。ただし、賃料上昇が制限されている場合、エネルギーアップグレードやその他のコンプライアンス要件を吸収することが困難になる可能性があります。成功するスキームには、厳格なコスト管理、長期的な資金調達、および運営者が住宅品質を維持できるルールが必要です。
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
イギリスは2025年のヨーロッパ ビルト・トゥ・レント 住宅市場規模の49.9%を占めました。その優位性は、成熟した機関投資家向け賃貸フレームワークと、完成・計画済みプロジェクトの大規模な基盤を反映しています。イギリスでは2025年に127,000戸超のビルト・トゥ・レント住宅が完成し、50,000戸超が建設中、110,000戸が計画中でした。2025年の借家人権利法は、正当事由なしの立退きを改訂された賃貸借フレームワークに置き換えており、小規模家主が自らの立場を再考する可能性があります。スコットランドは2026年4月に、プロフェッショナル管理型ビルト・トゥ・レントおよびミッドマーケット賃貸開発を賃料規制から除外し、これらのスキームに対して独自の政策的立場を確立しました。イギリスにおけるヨーロッパ建設型住宅賃貸市場は、規模、運営経験、および比較的深い機関投資家資本プールを組み合わせているため、引き続き魅力的です。
ドイツは主要な住宅投資先であり続けましたが、供給制約と開発コストがプロジェクト活動を制限しました。Vonovia SEの2025年のメンテナンスと新規建設への投資は、大規模な賃貸ポートフォリオを運営・コンプライアンス維持するために必要な資本を示しています。フランスも280万が社会住宅の待機リストに登録されており、相当な賃貸ニーズを抱えています。イタリアは依然として機関投資家市場の初期段階にあり、活動はミラノおよびその他の大都市に集中しています。これらの国々は長期的な需要を提供していますが、賃料規制、建築基準、許認可プロセス、および地域のコスト構造は大きく異なります。これらの市場に参入するオペレーターには、統一的な欧州アプローチではなく、都市レベルの開発、価格設定、およびコンプライアンス計画が必要です。
スペインは2026年から2031年にかけてCAGR 8.6%で成長すると予測されており、これは指定地域の中で最も速い成長率です。同国は急速な都市需要と限られた正式な賃貸供給を組み合わせており、プロフェッショナル管理型住宅の余地を生み出しています。PATRIZIAとUrbaniaは2025年5月にSustainable Communities Spainを立ち上げ、スペインの主要都市圏における持続可能で手頃な価格の住宅に1億4,040万米ドル超をコミットしました。オランダもABPとGreystarのユトレヒトプログラムに示されるように、新規賃貸住宅への投資を受けています。北欧諸国、ポーランド、その他の中央・東欧諸国は、ヨーロッパ ビルト・トゥ・レント 住宅市場の地理的機会セットを広げています。それらの魅力は、賃貸需要の深さ、サイトの利用可能性、および地域ルールの予測可能性に依存しています。
競合環境
ヨーロッパ ビルト・トゥ・レント 住宅市場は、大規模な汎欧州オペレーター、国内家主、投資マネージャー、および小規模な専門開発業者が混在する中程度の集中度を示しています。Greystar Europe、Vonovia SE、Heimstaden Bostad AB、PATRIZIA SE、CBRE Investment Managementは、運営規模または機関投資家との資本関係を確立しています。規模は居住者サービス、融資アクセス、データ収集、および標準化された資産管理を支援するため重要です。Greystarの2025年ファンドクローズにより、欧州住宅戦略に29億米ドル超のコミットメントが追加されました。Vonovia SEの531,000戸ポートフォリオは、大規模な住宅所有とポートフォリオメンテナンスに根ざした異なる形態の規模を提供しています。したがって、競争は資本投入と確立された運営システムを組み合わせることができるプラットフォーム間で最も激しくなっています。
各社は特定のフォーマットと都市における地位を拡大するために、パートナーシップと的を絞った買収を活用しています。CBRE Investment ManagementとModa Livingは2026年7月に、5億1,200万米ドルの初期資本と26億米ドルのポートフォリオ価値目標を持つシングルファミリー住宅パートナーズのシード取得を完了しました。Greystarは2026年7月にロンドンの904戸のエレファント・パーク ビルト・トゥ・レント ポートフォリオを取得しました。PATRIZIAは2025年12月にシュトゥットガルト地域の237戸の賃貸集合住宅について2件のフォワードディールを完了しました。これらの動きは、プラットフォームの成長、即時運営可能な資産、および明確な賃借人需要のある立地への選好を示しています。
小規模オペレーターは、サイト選定、近隣パートナーシップ、アメニティデザイン、および強力なローカル実行を通じて競争できます。Get Living、Quintain Limited、Moda Livingは都市再生プロジェクトを活用して開発機会を確保してきました。テナント、規制当局、および投資家が効率的な建物により高い価値を置くようになっているため、エネルギー性能が競争の追加的な基盤となっています。改訂された建物エネルギー性能指令は、加盟国に対して2030年までに住宅建築ストックの平均一次エネルギー使用量を2020年ベースラインから16%削減することを求めています。要件に先立って建物を改善するオーナーは、リーシングおよび投資市場においてより強い立場を持つ可能性があります。多くの国内および都市市場が地域の所有、開発、および規制特性を維持しているため、競争構造はヨーロッパ全域で依然として混在しています。
ヨーロッパ ビルト・トゥ・レント 住宅産業のリーダー企業
Vonovia SE
LEG Immobilien SE
Heimstaden Bostad AB
TAG Immobilien AG
Grand City Properties S.A.
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:CBRE Investment ManagementとModa Livingが、初期資本5億1,200万米ドルを背景に、ポートフォリオ価値26億米ドルへの成長を目標とするイギリスのシングルファミリー住宅パートナーズ プラットフォームのシード取得を完了しました。このプラットフォームは、構造的に供給不足のイギリスのファミリー賃貸市場に対応し、機関投資家向けシングルファミリー賃貸カテゴリーを拡大します。
- 2026年7月:Greystarが、Greystar Equity Partners Europe IIを通じて資金調達し、CPP InvestmentsおよびLendleaseからロンドンのエレファント・アンド・キャッスルにある904戸のエレファント・パーク ビルト・トゥ・レント ポートフォリオを取得しました。
- 2026年7月:Greystarが、4年間でイギリス全土に最大2万戸の郊外型ビルト・トゥ・レント住宅を目指すガーデンスタイル賃貸住宅戦略を開始しました。ケンブリッジシャー州ウォーターベーチで最初のサイトを取得し、建設は2027年第1四半期に開始される予定です。


ヨーロッパ ビルト・トゥ・レント 住宅市場レポートの範囲
| マルチファミリー ビルト・トゥ・レント |
| シングルファミリー ビルト・トゥ・レント/ビルト・トゥ・レント コミュニティ |
| 目的建設型賃貸集合住宅 |
| 目的建設型賃貸一戸建て/タウンホーム |
| 自社運営 |
| サードパーティ オペレーター |
| ハイブリッド管理 |
| プレミアム/ラグジュアリー |
| ミッドマーケット |
| 手頃な価格の住宅および労働者向け住宅 |
| イギリス |
| ドイツ |
| フランス |
| イタリア |
| スペイン |
| その他のヨーロッパ |
| タイプ別 | マルチファミリー ビルト・トゥ・レント |
| シングルファミリー ビルト・トゥ・レント/ビルト・トゥ・レント コミュニティ | |
| 目的建設型賃貸集合住宅 | |
| 目的建設型賃貸一戸建て/タウンホーム | |
| 管理モデル別 | 自社運営 |
| サードパーティ オペレーター | |
| ハイブリッド管理 | |
| 価格セグメント別 | プレミアム/ラグジュアリー |
| ミッドマーケット | |
| 手頃な価格の住宅および労働者向け住宅 | |
| 国別 | イギリス |
| ドイツ | |
| フランス | |
| イタリア | |
| スペイン | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ ビルト・トゥ・レント 住宅市場の2026年の価値は?
市場は2026年に7.48 ビリオン 米ドルと推定され、2031年までに10.48 ビリオン 米ドルに達すると予測されています。
ヨーロッパにおけるビルト・トゥ・レント住宅の需要を牽引しているものは何ですか?
住宅不足、住宅ローンの手頃さの低下、およびプロフェッショナル管理型賃貸住宅への需要が主要な要因です。
ヨーロッパで最大のビルト・トゥ・レント フォーマットはどれですか?
目的建設型賃貸集合住宅が最大のタイプであり、2025年に56.2%のシェアを占めました。
最も速く成長している住宅フォーマットはどれですか?
シングルファミリー ビルト・トゥ・レント コミュニティは2031年にかけてCAGR 8.2%で成長すると予測されています。
ヨーロッパのビルト・トゥ・レント活動をリードしている国はどこですか?
イギリスが2025年に49.9%のシェアで主導しており、成熟した機関投資家向け賃貸フレームワークに支えられています。
2031年にかけて最も速く成長すると予測されている国はどこですか?
スペインはCAGR 8.6%で成長すると予測されており、都市部の賃貸需要と手頃な価格の住宅イニシアチブに支えられています。
最終更新日:



