
Tamanho e Participação do Mercado de Estampagem de Aço Automotivo na Europa
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Período de Dados Históricos | 2019 - 2024 |
| Tamanho do Mercado (2026) | 2.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.85 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 4.02 % |
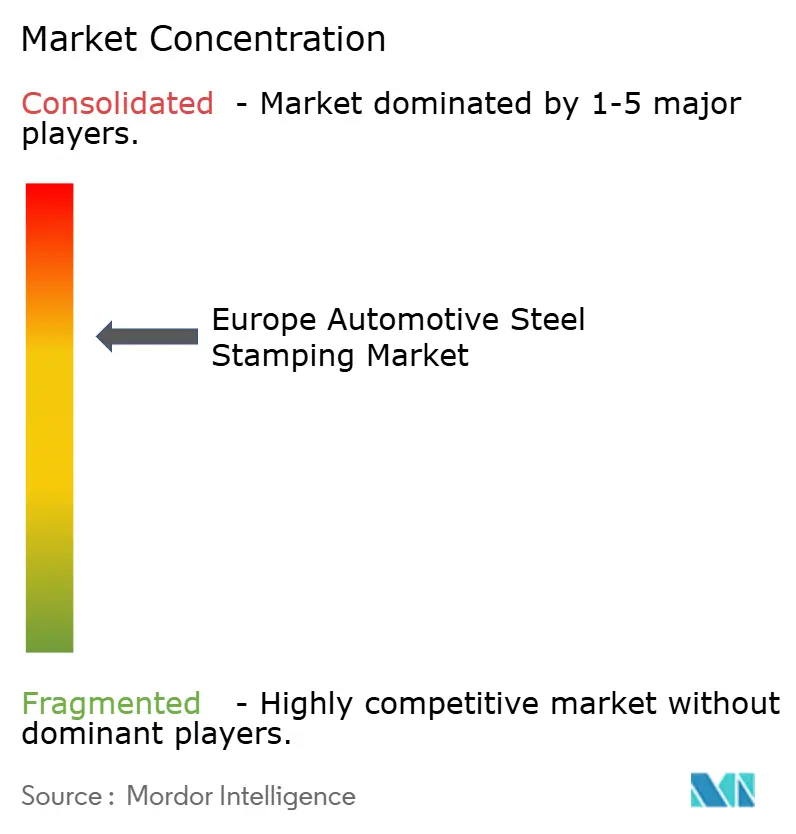
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Estampagem de Aço Automotivo na Europa por Mordor Intelligence
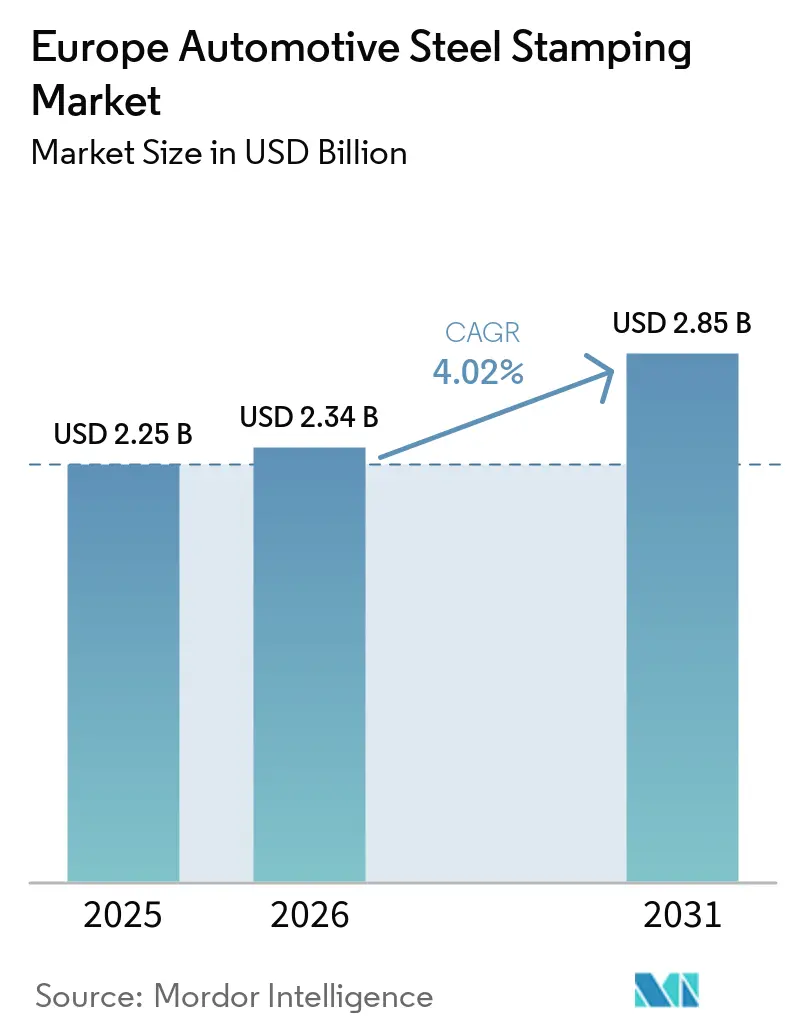
O tamanho do mercado europeu de estampagem de aço automotivo foi avaliado em 2,25 bilhões de USD em 2025, estimado em 2,34 bilhões de USD em 2026, e projetado para atingir 2,85 bilhões de USD até 2031, crescendo a um CAGR de 4,02% de 2026 a 2031. À medida que as plataformas de veículos elétricos a bateria ganham tração, elas estão alterando as geometrias das peças e as especificações dos materiais. Essa mudança levou os fornecedores de Nível 1 a instalar linhas de estampagem a quente para aços de altíssima resistência, apesar de uma recente queda na produção de automóveis de passeio na Europa Ocidental. A Polônia, com custos de mão de obra significativamente mais baixos do que a Alemanha e sua proximidade com os centros de montagem da Europa Central, está se tornando um polo para capacidade em campo verde. Enquanto isso, a Alemanha mantém sua vantagem tecnológica, exemplificada por joint ventures de servo-prensas como a Smart Press Shop, que integra perfeitamente a expertise em ferramental com análises em tempo real. Em outro desenvolvimento, os preços do aço laminado a quente na Europa subiram acentuadamente, impulsionados pelo Mecanismo de Ajuste de Carbono na Fronteira (CBAM). Esse aumento de preços apertou as margens de conversão e acelerou a integração vertical na cadeia de fornecimento de aço verde. Além disso, o uso crescente de tecnologias de servo-prensa e corte a laser não está apenas reduzindo os ciclos de ajuste de ferramental, mas também facilitando montagens complexas de carroceria em branco com múltiplos materiais. No entanto, o investimento de capital associado a esses avanços está empurrando os estampadores menores em direção à consolidação ou até mesmo à saída do mercado.
Principais Conclusões do Relatório
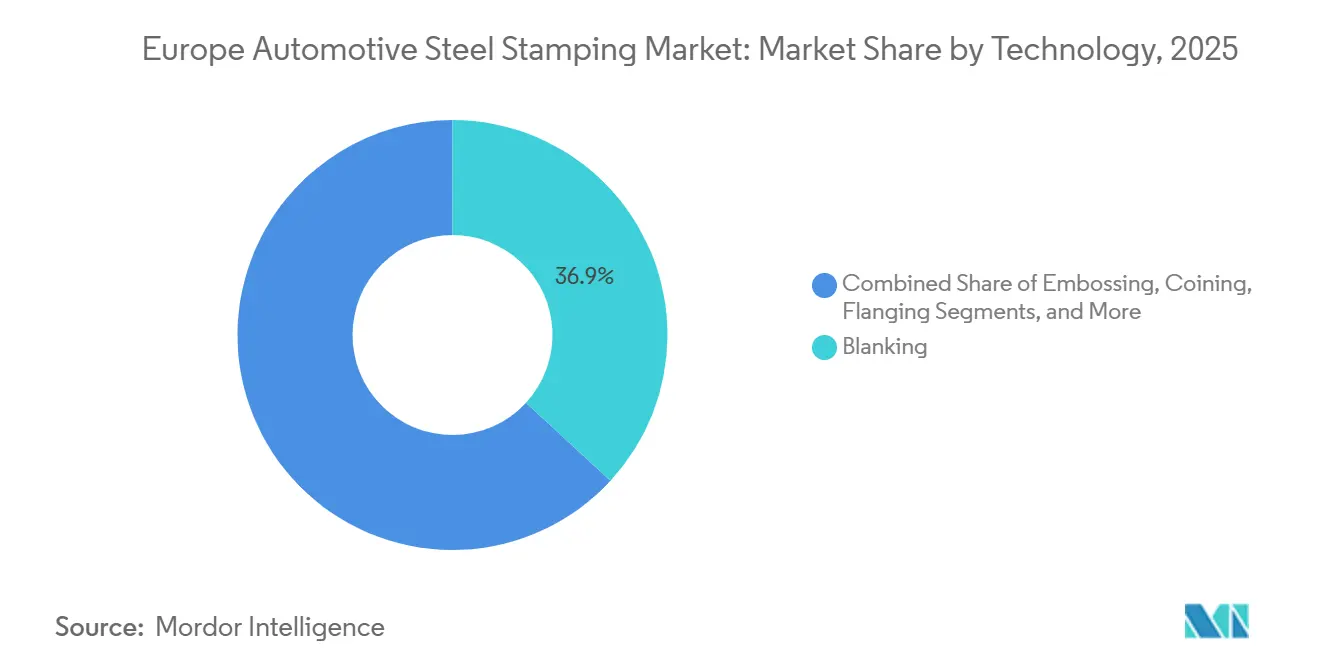
- Por tecnologia, o corte capturou 36,85% da participação de receita no mercado europeu de estampagem de aço automotivo em 2025 e está se expandindo a um CAGR de 4,45% até 2031.
- Por processo, a conformação por rolos representou 33,26% do tamanho do mercado europeu de estampagem de aço automotivo em 2025, enquanto a estampagem a quente deve se expandir ao CAGR mais rápido de 5,34% durante 2026-2031.
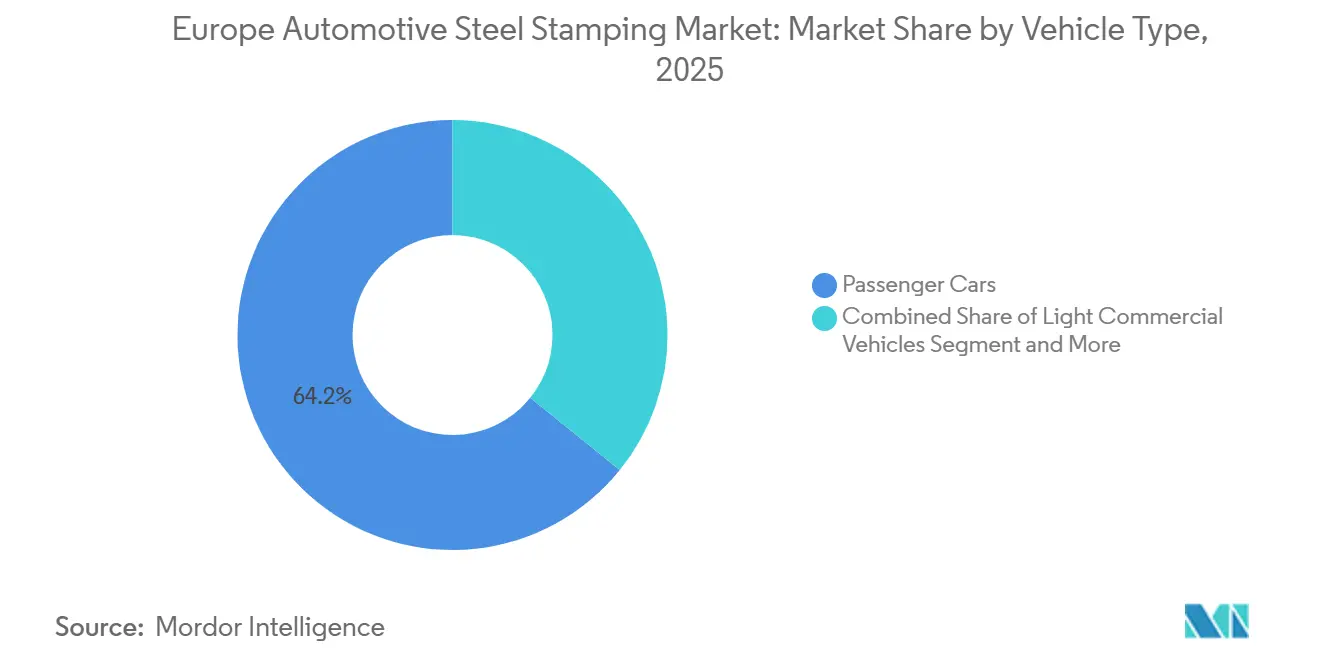
- Por tipo de veículo, os automóveis de passeio comandaram 64,15% da demanda em 2025 e devem crescer 4,77% até 2031.
- Por propulsão, os veículos de motor de combustão interna retiveram 74,82% da demanda por componentes estampados em 2025, enquanto os veículos elétricos devem alcançar o CAGR mais alto de 6,04% ao longo de 2026-2031.
- Por geografia, a Alemanha liderou com 29,44% de participação de mercado em 2025, enquanto a Polônia está posicionada para o CAGR mais rápido de 5,68% entre 2026 e 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Estampagem de Aço Automotivo na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Demanda por Peças Estruturais Específicas para Veículos Elétricos | +1.2% | Alemanha, Polônia, Suécia | Longo prazo (≥ 4 anos) |
| Normas de CO₂ da UE Impulsionando a Redução de Peso | +0.8% | Alemanha, França | Médio prazo (2-4 anos) |
| Uso de Aços de Altíssima Resistência Permitindo Espessuras Menores | +0.7% | Polos de montadoras premium | Longo prazo (≥ 4 anos) |
| Recuperação da Produção de Automóveis de Passeio na UE | +0.6% | Itália, Espanha, República Tcheca | Curto prazo (≤ 2 anos) |
| Adoção de Servo-Prensas e Corte a Laser | +0.5% | Europa Ocidental e Oriental | Médio prazo (2-4 anos) |
| Empreendimentos Conjuntos de Estampagem Própria entre Montadoras e Fornecedores de Primeiro Nível | +0.4% | Alemanha, Reino Unido, França | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento Acentuado da Demanda por Peças Estruturais Específicas para Veículos Elétricos
As estruturas de caixas de bateria e de gerenciamento de impacto para veículos elétricos agora dependem de tecnologias avançadas. Essas estruturas utilizam controle de servo-prensa em malha fechada e apresentam blanks soldados a laser sob medida. Esses blanks combinam habilmente perímetros de aço endurecido a prensa de alta resistência com núcleos dúcteis. Em um movimento notável, a Gestamp destacou que os anéis de porta estampados a quente para veículos elétricos a bateria contribuem significativamente para seu faturamento, alinhando-se com sua taxonomia estratégica. Enquanto isso, a Valmet Automotive está avançando na Polônia, expandindo seu site em Żary para posicionar a submontagem da caixa de bateria ao lado da produção de células. Enfatizando ainda mais a mudança do setor, a planta de laminação de motores de tração da POSCO em Brzeg demonstra a migração para o leste da capacidade de estampagem, alinhando-se estreitamente com os nós da cadeia de fornecimento de veículos elétricos[1]"Comunicado de Imprensa da Planta de Aço Elétrico de Brzeg,", POSCO, posco.com. No entanto, uma palavra de cautela: fornecedores sem capacidades de conformação a quente ou a certificação ISO 26262 crucial podem perder participação de mercado no futuro.
Normas de Emissão de CO₂ da UE Pressionando a Redução de Peso pelas Montadoras
Os limites médios de CO₂ da frota traduzem cada quilograma de peso em freio em uma consideração financeira para os fabricantes de equipamentos originais (OEMs). O Robusal 800 da Salzgitter permitiu à Volkswagen reduzir significativamente a massa de um painel interno de porta, mantendo as classificações de impacto [2]"Ficha Técnica do Robust Robusal 800,", Salzgitter AG, salzgitter.de. O programa WarP-AHSS da Tata Steel está pilotando técnicas de estampagem a morno para trazer aços de alta resistência com revestimento de zinco para a produção em série, evitando a fragilização por hidrogênio. Embora espessuras menores possam reduzir os custos de material, elas também aumentam o desgaste do ferramental. Esse desafio requer investimentos em sistemas adaptativos de força de prensa-chapa, resultando em despesas adicionais substanciais para cada retrofit de servo-prensa.
Adoção de Aços de Altíssima Resistência Permitindo Espessuras Menores
O Docol MBR da SSAB, reduzido com hidrogênio, permite a produção de colunas B mais finas, reduzindo o peso do veículo e potencialmente economizando custos associados a multas de CO₂. O Fortiform da ArcelorMittal reduziu significativamente o tempo de ciclo de estampagem a quente, aumentando a produtividade. A Kirchhoff realizou um investimento substancial na Hungria, introduzindo servo-prensas capazes de conformar graus de silício-boro para a plataforma da Volkswagen. Em contraste, as prensas mecânicas mais antigas, mesmo aquelas com alta tonelagem, têm dificuldades com esses graus, arriscando trincas nas bordas e evidenciando uma lacuna tecnológica significativa.
Recuperação da Produção de Automóveis de Passeio na UE
A produção se recuperou, mas permanece abaixo dos níveis de pico anteriores. A EUROFER projeta apenas um crescimento modesto no curto prazo. A Stellantis, por meio de seu Plano Itália, está mantendo as operações nas plantas domésticas enquanto muda o foco para variantes híbridas, limitando assim a produção de modelos puramente de motor de combustão interna (ICE). A Alemanha registrou um leve aumento na produção, mas a escassez de mão de obra continua sendo um desafio. Por exemplo, a Mercedes-Benz enfrentou atrasos na aceleração de sua produção de veículos elétricos em Bremen devido a posições de ofícios qualificados não preenchidas. Para mitigar as flutuações de demanda, os estampadores estão garantindo volumes de longo prazo vinculados a benchmarks de aço laminado a quente (HRC).
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Investimento de Capital e Custos de Energia nas Plantas da UE | -0.9% | Alemanha, Europa Ocidental | Curto prazo (≤ 2 anos) |
| Volatilidade nos Preços do Aço Plano | -0.6% | Fornecedores da UE | Curto prazo (≤ 2 anos) |
| Escassez de Mão de Obra Qualificada na Europa Ocidental | -0.5% | Alemanha, França, Reino Unido | Médio prazo (2-4 anos) |
| Concorrência do Alumínio e Compósitos | -0.4% | Segmentos premium | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Investimento de Capital e Custos de Energia nas Plantas da UE
A instalação de uma linha de estampagem a quente é dispendiosa, enquanto os preços industriais de eletricidade na Alemanha permanecem consideravelmente mais altos do que na Polônia. Apesar de investimentos substanciais em despesas de capital, a Gestamp registrou um declínio notável na receita da Europa Ocidental, principalmente devido à subutilização. As sobretaxas do CBAM sobre as toneladas importadas intensificam ainda mais a inflação de matéria-prima. Além disso, para a estampagem a quente intensiva em energia, os aumentos nos preços de eletricidade resultam em um aumento proporcional nos custos de conversão.
Volatilidade nos Preços do Aço Plano
As oscilações de preço do aço laminado a quente em um único trimestre superaram as faixas de ajuste estabelecidas em numerosos contratos de estampagem. Isso obrigou os fornecedores a absorver essas flutuações ou a revisar os preços no meio do ciclo. A aquisição da HKM pela Salzgitter não apenas consolida o fornecimento de placas, mas também aperta a liquidez no mercado spot. Dada a escassez de ferramentas de hedge, as empresas estão recorrendo à integração vertical, como o corte de blanks sob medida, ou a estratégias de diversificação. Um exemplo primordial é o acordo da CIE com a Aludec, que representa um movimento defensivo fundamental.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tecnologia: O Corte Versátil Sustenta a Liderança
O corte representou 36,85% da receita do mercado europeu de estampagem de aço automotivo em 2025, expandindo-se a um CAGR de 4,45%, à medida que os blanks sob medida combinam AHSS e alumínio em pré-formas soldadas a laser únicas. Na Europa, o mercado de estampagem de aço automotivo está colhendo os benefícios de avanços como o corte a laser, que garante bordas de alta qualidade e minimiza o desperdício. Embora a cunhagem, usada principalmente para características complexas, capture uma participação modesta, ela comanda um prêmio devido à sua capacidade de atingir tolerâncias precisas, uma característica altamente valorizada em suportes de montagem de airbags.
As servo-prensas modernas estão revolucionando o processo ao integrar corte, embutimento e acabamento em um único curso. Essa inovação não apenas reduz a área física das fábricas, mas também melhora a Eficácia Global dos Equipamentos (OEE). A tecnologia de corte a laser da BILSTEIN está causando impacto ao eliminar a necessidade de ferramental mecânico, mesmo para formas complexas. No entanto, o investimento de capital (capex) associado a essa tecnologia representa um desafio para oficinas menores. Embora as técnicas de hidroconformação e conformação a morno permaneçam especializadas devido aos seus ciclos mais longos, os tubos CliMore da Benteler sugerem um cruzamento promissor para subchassis de veículos elétricos (EV) premium.


Por Processo: A Estampagem a Quente Avança com as Necessidades de Segurança
O CAGR de 5,34% da estampagem a quente supera o de todos os outros processos, à medida que os requisitos de impacto dos OEMs e as metas de absorção de energia das caixas de bateria de 60 kJ/kg elevam as resistências à tração acima de 1.500 MPa. A participação do mercado europeu de estampagem de aço automotivo inclina-se para fornecedores com propriedade intelectual em torno de resfriamento parcial ou têmpera por indução, um espaço dominado pela Gestamp e pela Kirchhoff.
A conformação por rolos continua a dominar o mercado com 33,26% de participação em 2025, espelhando o mercado europeu geral de estampagem de aço automotivo. A estampagem a frio permanece o processo principal para painéis externos de portas e capôs, mas enfrenta volumes decrescentes à medida que a produção de ICE se estabiliza. A conformação superplástica permanece abaixo de 1% de participação, limitada por ciclos de 20 minutos inadequados para a produção em massa.
Por Tipo de Veículo: Automóveis de Passeio Mantêm Vantagem de Escala
Os automóveis de passeio representaram 64,15% da demanda de 2025 e devem crescer 4,77% ao ano, impulsionados por derivados de veículos elétricos premium que carregam maior valor de conteúdo estampado apesar de volumes unitários menores. Os veículos comerciais leves, que estão se eletrificando rapidamente para entrega na última milha, estão experimentando um crescimento significativo. Essa tendência é destacada pelo e-Ducato da Stellantis e pelo eSprinter da Mercedes, ambos incorporando agora pisos reforçados de caixa de bateria. Embora o mercado europeu de estampagem de aço automotivo para veículos comerciais pesados permaneça relativamente menor, o lançamento pela MAN de uma linha de cabine de caminhão elétrico em Niepołomice estabelece um nicho premium para cabines de alta resistência à tração.
Os estampadores habilidosos em técnicas de união de múltiplos materiais estão alcançando margens mais altas em seu trabalho com veículos comerciais leves e pesados em comparação com os painéis mais comoditizados dos automóveis de passeio. Essa capacidade os ajuda a enfrentar os desafios impostos pela obsolescência do ferramental de motor de combustão interna.
Por Propulsão: Motor de Combustão Interna Domina, Veículos Elétricos Aceleram
As plataformas ICE ainda representaram 74,82% do volume de 2025, mas o CAGR do segmento sinaliza maturidade. Os veículos elétricos estão avançando a um CAGR de 6,04%, pressionando os fornecedores no mercado europeu de estampagem de aço automotivo a entregar caixas de bateria pesando 40-60 kg por veículo e pisos reforçados capazes de suportar 50 kN de intrusão lateral por poste.
O tamanho do mercado europeu de estampagem de aço automotivo para estruturas de veículos elétricos a bateria (BEV) se beneficia de 240-280 kg de aço estampado por veículo, em comparação com 180-220 kg nos modelos ICE. Os veículos híbridos criam um amortecedor de transição, sustentando alguns ferramentais ICE enquanto os estampadores ampliam o ferramental para veículos elétricos. Servo-prensas flexíveis que alternam entre geometrias ICE e de veículos elétricos com trocas de ferramental em menos de 5 minutos mitigam o risco de ativos ociosos.
Análise Geográfica
A Alemanha representou 29,44% do mercado europeu de estampagem de aço automotivo em 2025, impulsionada por seu denso cluster de integradores de oficinas de prensas, institutos de tecnologia e plantas de veículos de alto padrão. A região se beneficia da co-localização com gigantes do aço capazes de fornecer bobinas de AHSS em horas. No entanto, o aumento dos preços de eletricidade cria urgência para adotar sistemas de acionamento regenerativo em prensas. As empresas fazem parceria com concessionárias municipais em esquemas de cogeração para reduzir as contas de energia e diminuir as emissões de Escopo 2. O desafio da força de trabalho permanece agudo, impulsionando programas de educação dual que combinam cursos de projeto de ferramental com aprendizados práticos para salvaguardar a transferência de conhecimento no mercado europeu de estampagem de aço automotivo.
A Polônia desfruta do CAGR mais alto de 5,68% à medida que os OEMs ocidentais realocam a produção de carcaças de motor, longarinas laterais e painéis de fechamento para novas instalações em campo verde. Os investidores citam salários mais baixos, terrenos industriais disponíveis e fundos estruturais da UE como fatores convincentes. Os fornecedores domésticos atualizam os tamanhos das prensas para 2.000 toneladas para atender às montagens de piso de SUVs anteriormente enviadas da Alemanha. As universidades expandem os cursos de metalurgia e robótica, garantindo um fluxo constante de técnicos. As ligações logísticas pelos portos do Báltico agilizam as entradas de bobinas e as exportações de painéis, reforçando o papel da Polônia no mercado europeu de estampagem de aço automotivo.
França, Espanha e Itália mantêm forte demanda de estampagem vinculada às operações da Stellantis e da Renault. Os esquemas de subsídios locais aceleram a adoção de veículos elétricos, levando a linhas de estampagem de bandejas de bateria internas dentro das plantas de veículos. O polo de Valência, na Espanha, converte prensas mais antigas para acionamentos servo usando kits de retrofit que reduzem a energia em 30%. A Itália aproveita os fabricantes de ferramental especializados ao redor de Turim para fornecer ferramentais para colunas complexas conformadas a quente. O Reino Unido foca em marcas premium; a mudança da Jaguar Land Rover para fechamentos de alumínio modera a tonelagem de aço, mas as novas plataformas do Range Rover ainda especificam vigas laterais de alta resistência. A Suécia e a República Tcheca buscam a marca de sustentabilidade e a confiabilidade de proximidade, apoiando os volumes de exportação para os mercados vizinhos. Coletivamente, essas sub-regiões contribuem com estabilidade e inovação localizada para o mercado europeu de estampagem de aço automotivo.
Cenário Competitivo
No mercado europeu de estampagem de aço automotivo, os principais fornecedores — Gestamp, Benteler, Magna (Cosma), Kirchhoff e CIE Automotive — comandam uma participação significativa da receita, ofuscando numerosos especialistas regionais. A Gestamp, com inúmeras patentes de estampagem a quente, ostenta uma posição dominante. Além disso, seus acordos de aço verde com a Salzgitter e a ThyssenKrupp garantem um fluxo constante de bobinas de baixo CO₂ no futuro. A Benteler está avançando com seus tubos CliMore, que prometem uma redução significativa nas emissões de CO₂. Enquanto isso, a Magna abriu estrategicamente uma planta em Vecsés, Hungria, fundindo a expertise de engenharia da Europa Ocidental com as vantagens de custo da Europa Oriental [3]"Inauguração da Planta de Vecsés,", Magna International, magna.com.
Participantes asiáticos como a Lingyun Industrial e a Press-Kogyo estão capitalizando na arbitragem de presença geográfica. Ao mesmo tempo, os OEMs estão apertando seu controle: as estratégias de integração retroativa da Smart Press Shop e da Stellantis-CATL Zaragoza estão comprimindo as margens dos participantes independentes. A tecnologia está na vanguarda dessa evolução. Os retrofits de servo-prensa da ANDRITZ Schuler alcançaram uma redução notável no retorno elástico. Ao mesmo tempo, os avanços no corte a laser estabeleceram novos padrões de qualidade de borda — luxos que muitos estampadores menores acham difícil de custear. Hoje, certificações como IATF 16949 e ISO 3834, juntamente com o fornecimento rastreável de aço verde, passaram de meros diferenciais para requisitos essenciais de entrada. Esse cenário sugere um mercado bifurcado: de um lado, consolidadores globais de Nível 1 e, do outro, boutiques locais de nicho especializadas em aplicações de curta série ou com uso intensivo de compósitos.
Líderes do Setor de Estampagem de Aço Automotivo na Europa
-
Gestamp Automoción S.A.
-
Benteler International AG
-
Magna International Inc. (Cosma)
-
Kirchhoff Automotive GmbH
-
CIE Automotive S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Fevereiro de 2026: A Salzgitter fortaleceu seu programa SALCOS ao adquirir a participação de 50% da thyssenkrupp na HKM. Essa aquisição permitirá à Salzgitter alcançar uma produção consolidada de placas de 6 milhões de toneladas, fortalecendo ainda mais sua posição no mercado de aço.
- Abril de 2025: A SEYI-Europe anunciou que exibirá uma nova servo-prensa adequada para aço de alta resistência e alumínio na LAMIERA 2025 em Milão, com um motor de acionamento interno para a produção eficiente em termos de energia de componentes automotivos.


Escopo do Relatório do Mercado de Estampagem de Aço Automotivo na Europa
O relatório do mercado europeu de estampagem de aço automotivo é segmentado por tecnologia (corte, estampagem em relevo e outros), processo (conformação por rolos, estampagem a quente e outros), tipo de veículo (automóveis de passeio, veículos comerciais leves e veículos comerciais pesados), propulsão (motor de combustão interna e veículos elétricos) e país (Alemanha, França e outros). As previsões de mercado são fornecidas em termos de valor (USD).
| Corte |
| Estampagem em Relevo |
| Cunhagem |
| Flangeamento |
| Dobramento |
| Outras Tecnologias |
| Perfilagem por Rolos |
| Estampagem a Quente |
| Conformação de Chapas Metálicas |
| Fabricação de Metal |
| Outros Processos |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Motor de Combustão Interna (MCI) |
| Veículos Elétricos (BEV + PHEV) |
| Alemanha |
| França |
| Reino Unido |
| Itália |
| Espanha |
| Polônia |
| Suécia |
| República Tcheca |
| Restante da Europa |
| Por Tecnologia | Corte |
| Estampagem em Relevo | |
| Cunhagem | |
| Flangeamento | |
| Dobramento | |
| Outras Tecnologias | |
| Por Processo | Perfilagem por Rolos |
| Estampagem a Quente | |
| Conformação de Chapas Metálicas | |
| Fabricação de Metal | |
| Outros Processos | |
| Por Tipo de Veículo | Automóveis de Passeio |
| Veículos Comerciais Leves | |
| Veículos Comerciais Pesados | |
| Por Propulsão | Motor de Combustão Interna (MCI) |
| Veículos Elétricos (BEV + PHEV) | |
| Por País | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Polônia | |
| Suécia | |
| República Tcheca | |
| Restante da Europa |


Principais Perguntas Respondidas no Relatório
Qual será o tamanho da demanda de estampagem de aço para veículos elétricos europeus até 2031?
As estruturas de veículos elétricos devem crescer a um CAGR de 6,04%, elevando o conteúdo estampado para 240-280 kg por veículo elétrico a bateria e impulsionando o mercado europeu de estampagem de aço automotivo em direção a 2,85 bilhões de USD até 2031.
Qual processo está adicionando capacidade mais rapidamente?
A estampagem a quente está se expandindo a 5,34% ao ano, à medida que os requisitos de impacto dos OEMs e os projetos de caixas de bateria exigem aços endurecidos a prensa acima de 1.500 MPa.
Por que os estampadores estão investindo na Europa Oriental?
As plantas na Polônia, na República Tcheca e na Hungria reduzem os custos de mão de obra e energia em até 40% em comparação com a Alemanha e evitam as sobretaxas de placas relacionadas ao CBAM, apoiando um CAGR de 5,68% para a produção polonesa.
Por que o aço permanece competitivo frente ao alumínio para veículos elétricos?
Os conjuntos de baterias precisam de proteção robusta e econômica, e o aço de altíssima resistência oferece a resistência a colisões necessária a um custo menor do que o alumínio.
Página atualizada pela última vez em:



