
Tamanho e Participação do Mercado de Serviços 5G na Europa
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 21.66 Bilhões de dólares |
| Tamanho do Mercado (2026) | 26.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 63.41 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 19.41 % |
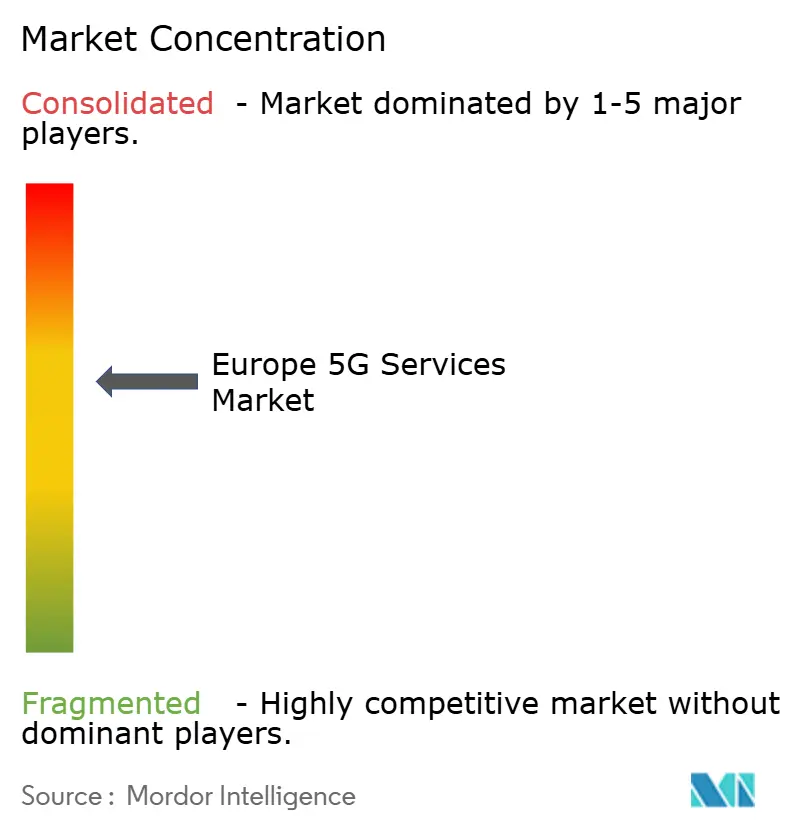
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Serviços 5G na Europa por Mordor Intelligence
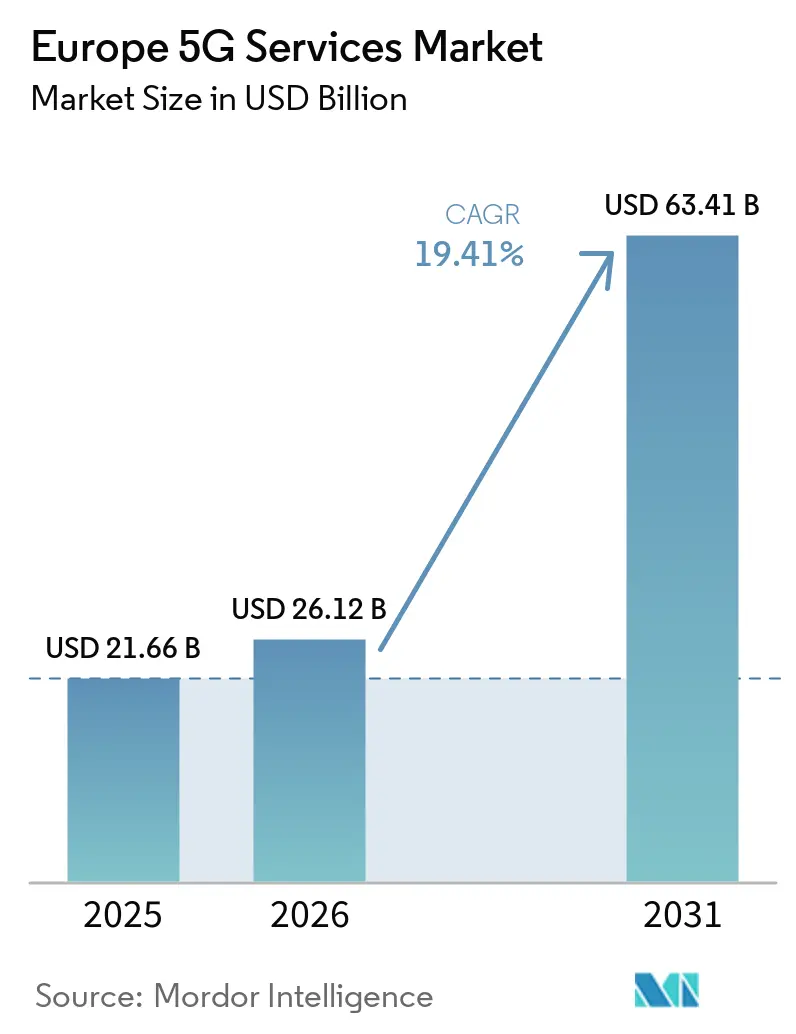
O tamanho do Mercado de Serviços 5G na Europa foi avaliado em 21,66 bilhões de USD em 2025 e estima-se que cresça de 26,12 bilhões de USD em 2026 para atingir 63,41 bilhões de USD até 2031, a um CAGR de 19,41% durante o período de previsão (2026-2031).
A cobertura básica de 5G no mercado de Serviços 5G na Europa atingiu 96,8% dos domicílios da UE em 2026, enquanto o 5G autônomo representava apenas 20,9% das estações base móveis da UE. Essa lacuna deixa os operadores com ampla cobertura, mas com capacidade limitada para vender serviços de baixa latência, fatiados e com garantia de nível de serviço para empresas. O mercado de Serviços 5G na Europa está migrando da expansão de cobertura para a profundidade de rede, conectividade privada e funções de núcleo baseadas em nuvem que suportam o trabalho nos locais dos clientes. Os operadores buscam mais receita empresarial à medida que os preços de banda larga ao consumidor permanecem competitivos e à medida que a capacidade de rede existente precisa de retornos comerciais mais sólidos. Regras de espectro, requisitos de capital e diferenças de licenciamento nacionais continuam a moldar o ritmo do investimento, o alcance das bandas de maior capacidade e a capacidade de oferecer serviços regionais em toda a Europa, ao mesmo tempo em que afetam quando os operadores podem migrar os clientes da conectividade básica para serviços com disponibilidade, throughput, latência e processamento local definidos, e com que consistência redes autônomas, acesso ao espectro, demanda empresarial e implantação prática de serviços se desenvolvem nos mercados nacionais.
Principais Conclusões do Relatório
- Por tipo de serviço, a banda larga móvel aprimorada detinha 62,72% da participação do mercado de Serviços 5G na Europa em 2025, enquanto as comunicações massivas do tipo máquina devem expandir a um CAGR de 19,85% até 2031.
- Por arquitetura de rede, o 5G não autônomo representou 97,67% da receita do mercado de Serviços 5G na Europa em 2025, enquanto o 5G autônomo deve expandir a um CAGR de 20,32% até 2031.
- Por banda de frequência, a banda média detinha 50,42% da receita em 2025, enquanto a onda milimétrica deve expandir a um CAGR de 21,03% até 2031.
- Por setor do usuário final, TI e telecomunicações capturaram 29,61% da receita em 2025, enquanto manufatura, energia e serviços públicos deve expandir a um CAGR de 20,31% até 2031.
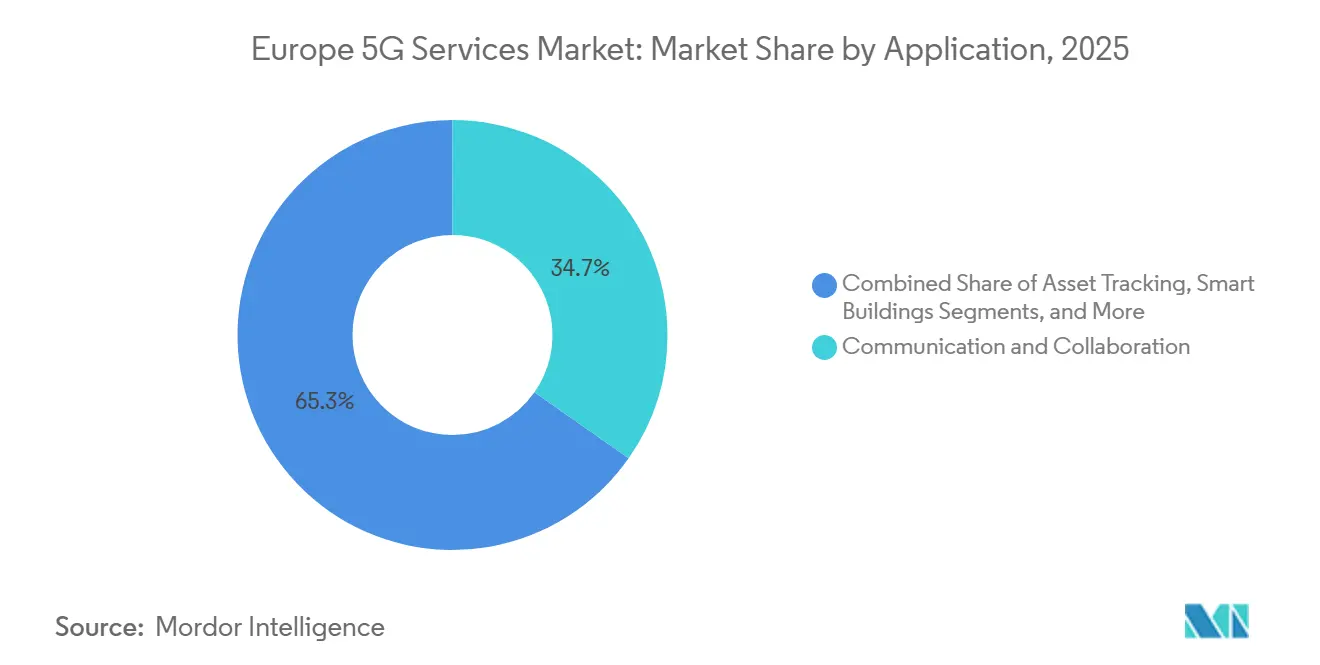
- Por aplicação, comunicação e colaboração detinha 34,72% da receita em 2025, enquanto a Indústria 4.0 deve expandir a um CAGR de 19,63% até 2031.
- Por geografia, a Alemanha representou 24,63% da receita em 2025, enquanto o Restante da Europa deve expandir a um CAGR de 20,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços 5G na Europa
Análise de Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Tráfego de Dados Móveis e Demanda por eMBB | +4.2% | Em toda a UE, liderado por Alemanha, Reino Unido, França | Curto prazo (≤ 2 anos) |
| Transformação Digital Empresarial e Indústria 4.0 | +3.8% | Alemanha, França, Itália, Países Nórdicos, com expansão para o Restante da Europa | Médio prazo (2-4 anos) |
| Liberação de Espectro e Programas de Infraestrutura Digital | +3.2% | Nacional, com ganhos iniciais na Alemanha, Itália, Reino Unido | Médio prazo (2-4 anos) |
| Fatiamento de Rede e Monetização por Camadas de SLA | +2.8% | Alemanha, Reino Unido, França, com atividade emergente no Restante da Europa | Médio prazo (2-4 anos) |
| Acesso Sem Fio Fixo em Áreas Mal Atendidas | +2.5% | Restante da Europa, Itália, Reino Unido, Países Baixos, Portugal | Médio prazo (2-4 anos) |
| Ecossistemas Industriais 5G Transfronteiriços e de Edge Cloud | +1.8% | Em toda a UE, com atividade inicial na Alemanha, Espanha, França | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Tráfego de Dados Móveis e Demanda por eMBB
Os assinantes móveis da UE passaram 44,5% do tempo conectados a redes 5G no segundo trimestre de 2025, em comparação com 32,8% no segundo trimestre de 2024.[1]GSMA, "Necessidades de Investimento Móvel na Europa," GSMA, gsma.com A maior parcela de tempo gasto em 5G aponta para um uso mais profundo da rede, e não apenas para adições de assinantes. A banda larga móvel aprimorada permaneceu como a principal base de receita do mercado de Serviços 5G na Europa porque vídeo, acesso à nuvem e comunicações unificadas exigem capacidade sustentada. A GSMA espera que o 5G represente 88% das conexões móveis da UE, ou 530 milhões de conexões, até 2030, em comparação com 43% no final de 2025. A Vodafone Alemanha introduziu tarifas padronizadas de fatiamento de rede em agosto de 2025, vinculando conectividade diferenciada a termos de serviço definidos. Essa abordagem oferece aos operadores um caminho para oferecer serviços de banda larga premium sem separá-los da base eMBB estabelecida.
Transformação Digital Empresarial e Indústria 4.0
As redes privadas de campus 5G avançaram além dos testes em instalações industriais e de manufatura europeias. O framework de espectro local DECT-2020 NR da Alemanha apoiou mais de 200 redes privadas de campus em instalações automotivas e químicas. Esse modelo de licenciamento mostra como o acesso ao espectro local pode encurtar as decisões de implantação para usuários industriais. A Airbus implantou redes 5G privadas em 5 instalações de produção na França, Alemanha e Espanha, e havia entregado 7.000 cartões SIM até o final de 2025. O mercado de Serviços 5G na Europa se beneficia à medida que gêmeos digitais, veículos guiados automatizados e sistemas de controle de qualidade preditivo se tornam ferramentas operacionais. Os locais de manufatura precisam de cobertura sem fio confiável em equipamentos, trabalhadores e ativos móveis, o que favorece serviços de rede dedicados em detrimento de planos móveis básicos.
Liberação de Espectro e Programas de Infraestrutura Digital
As decisões nacionais sobre espectro determinam a capacidade e o cronograma dos novos serviços 5G. A Itália publicou os termos em agosto de 2026 para seu leilão de 26 GHz, cobrindo 5 lotes nacionais e 42 lotes regionais e provinciais. O preço de reserva declarado foi de EUR 180,08 milhões, ou USD 198,09 milhões, e o framework apoia o investimento de longo prazo em ondas milimétricas e acesso sem fio fixo. O Reino Unido concluiu sua atribuição de 26 GHz e 40 GHz em outubro de 2025, fornecendo à EE, O2 e VodafoneThree 800 MHz e 1 GHz, respectivamente. A Alemanha, por sua vez, prorrogou direitos de espectro selecionados por 5 anos com obrigações adicionais de cobertura em março de 2025. Essas abordagens apoiam a continuidade, mas os diferentes processos nacionais tornam o planejamento regional de produtos mais complexo para o mercado de Serviços 5G na Europa.
Fatiamento de Rede e Monetização por Camadas de SLA
As redes autônomas permitem que os operadores definam a qualidade do serviço para usos empresariais específicos. Isso é importante para fábricas, operadores de transporte, agências públicas e empresas que precisam de desempenho de rede garantido. A Orange selecionou a Ericsson em junho de 2025 para automatizar o fatiamento de rede autônoma nas afiliadas europeias após um teste na Bélgica.[2]Comissão Europeia, "Orange Seleciona Ericsson para Liderar a Orquestração de Fatiamento de Rede 5G na Europa," Comissão Europeia, digital-strategy.ec.europa.eu As ofertas Campus Flex da Vodafone Alemanha colocaram fatias dedicadas e compartilhadas em pacotes comerciais padronizados. O mercado de Serviços 5G na Europa pode usar essas ofertas para migrar de planos de dados genéricos para contratos definidos por latência, throughput e disponibilidade. O uso mais amplo depende da cobertura autônoma, das habilidades de integração empresarial e da confiança dos clientes no valor comercial das garantias de serviço.
Análise de Impacto das Restrições*
| Restrição | Impacto (~) % no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Implantação e Longos Horizontes de ROI | -2.5% | Em toda a UE, com maior pressão sobre operadores menores | Longo prazo (≥ 4 anos) |
| Política de Espectro Fragmentada e Condições de Licenciamento | -1.8% | Nacional, mais agudo na Europa Central e Oriental | Médio prazo (2-4 anos) |
| Cibersegurança, Privacidade e Exposição de Infraestrutura Crítica | -1.2% | Em toda a UE, concentrado em setores de infraestrutura crítica | Médio prazo (2-4 anos) |
| Habilidades de Núcleo Autônomo e Complexidade de Integração com Redes Legadas | -0.8% | Em toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Implantação e Longos Horizontes de ROI
Os operadores europeus enfrentam uma lacuna de financiamento entre as implantações atuais e a infraestrutura necessária para uma cobertura autônoma mais ampla. Os operadores da UE planejaram quase EUR 20 bilhões, ou USD 22 bilhões, em despesas de capital móvel durante 2025. A GSMA estimou EUR 106 bilhões, ou USD 116,6 bilhões, em gastos entre 2025 e 2030, antes dos requisitos adicionais para a implantação autônoma e resiliência. As empresas de telecomunicações da Alemanha investiram EUR 15,3 bilhões, ou USD 16,8 bilhões, em infraestrutura física durante 2025. As receitas de eMBB ao consumidor permanecem expostas à concorrência de preços, enquanto muitos serviços autônomos empresariais ainda não atingiram ampla escala. Essa diferença de tempo pode atrasar os retornos e pode limitar a capacidade dos operadores menores de investir no ritmo exigido pelo mercado de Serviços 5G na Europa.
Política de Espectro Fragmentada e Condições de Licenciamento
Mais de 1 em cada 5 operadores europeus tinha cobertura populacional de 5G abaixo de 70% no terceiro trimestre de 2025, de acordo com a GSMA. A cobertura de banda média nos domicílios da UE atingiu 74,8% em 2026, em comparação com 96,8% de cobertura básica de 5G. A diferença é relevante porque a banda média suporta a capacidade necessária para serviços de maior valor. O BEREC levantou preocupações em julho de 2025 de que uma maior centralização da supervisão do espectro poderia adicionar atrasos e encargos administrativos. Os operadores precisam de clareza de longo prazo ao avaliar construções autônomas e implantações industriais transfronteiriças. As diferenças de licenciamento nacionais, portanto, permanecem como uma restrição ao mercado de Serviços 5G na Europa, mesmo onde a cobertura ao consumidor já é extensa.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: eMBB Mantém a Base de Receita Enquanto mMTC Amplia o Uso
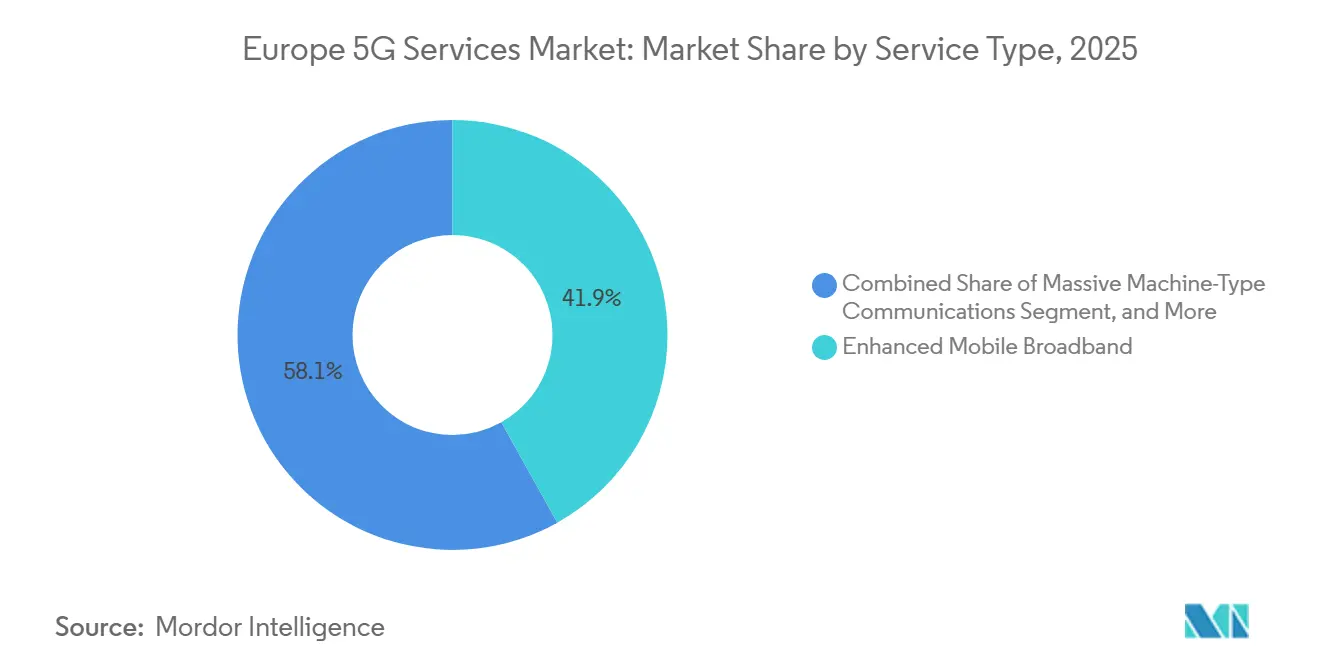
A banda larga móvel aprimorada detinha 62,72% da receita por tipo de serviço em 2025. Vídeo ao consumidor, acesso móvel à nuvem e ferramentas de comunicação empresarial continuaram a fornecer a maior parte da receita porque utilizam capacidade de rede persistente ao longo do dia. O acesso sem fio fixo reforçou essa posição ao levar banda larga a residências e empresas que não tinham conexões fixas adequadas. A Europa tinha 108 redes de acesso sem fio fixo 5G lançadas comercialmente em toda a UE, demonstrando o papel desse serviço além dos aparelhos móveis.[3]Ericsson, "Perspectivas do Acesso Sem Fio Fixo," Relatório de Mobilidade Ericsson, ericsson.com As comunicações de baixa latência ultraconfiáveis permaneceram menores comercialmente, mas segurança pública, radiodifusão e testes automotivos já utilizavam seus recursos de desempenho definidos.
As comunicações massivas do tipo máquina devem expandir a um CAGR de 19,85% de 2026 a 2031. Suas aplicações incluem redes de sensores, rastreadores logísticos, medidores inteligentes e plataformas de monitoramento agrícola, que requerem conexões para muitos dispositivos distribuídos em vez de poucos usuários de alto volume de dados. Espera-se que a Alemanha tenha 107 milhões de conexões 5G até 2030, criando uma grande base instalada para comunicações máquina a máquina. O acesso sem fio fixo também pode monetizar a capacidade de rede já implantada, particularmente em municípios rurais e locais fora da cobertura de fibra. Esses usos reduzem a dependência das receitas de aparelhos ao consumidor e fornecem ao mercado de Serviços 5G na Europa vários caminhos de serviço que respondem a diferentes necessidades de conectividade.


Por Arquitetura de Rede: Dominância do Não Autônomo Precede os Serviços Autônomos
O 5G não autônomo representou 97,67% do tamanho do mercado de Serviços 5G na Europa por receita de arquitetura de rede em 2025. Essas redes utilizaram a infraestrutura de núcleo 4G existente enquanto forneciam cobertura mais ampla e conexões mais rápidas, o que as tornava adequadas para a fase comercial inicial do 5G. A abordagem não suportava totalmente baixa latência, fatiamento de rede e funções de borda que muitos clientes empresariais exigem. As estações base autônomas representaram 20,9% das estações base móveis da UE em 2026. Participações autônomas comparáveis foram de 36,2% nos Estados Unidos e 34,8% na China, portanto, a ampla disponibilidade na Europa não necessariamente dava aos clientes acesso a serviços autônomos avançados.
O 5G autônomo deve expandir a um CAGR de 20,32% de 2026 a 2031. A Orange selecionou a plataforma de Orquestração e Garantia de Serviços da Ericsson para fatiamento automatizado nas afiliadas europeias em junho de 2025, após testes na Bélgica. A O2 Telefónica migrou funções de núcleo 5G em escala de produção para o AWS Outposts em seu data center alemão durante março de 2026, utilizando a tecnologia de núcleo 5G da Nokia. Essas implantações colocam sistemas autônomos em ambientes de rede comercial em vez de testes isolados. A arquitetura suporta serviços que precisam de desempenho definido, processamento local e vínculos mais estreitos entre conectividade e operações em nuvem.
Por Banda de Frequência: Banda Média Suporta Cobertura Enquanto Onda Milimétrica Visa Locais Densos
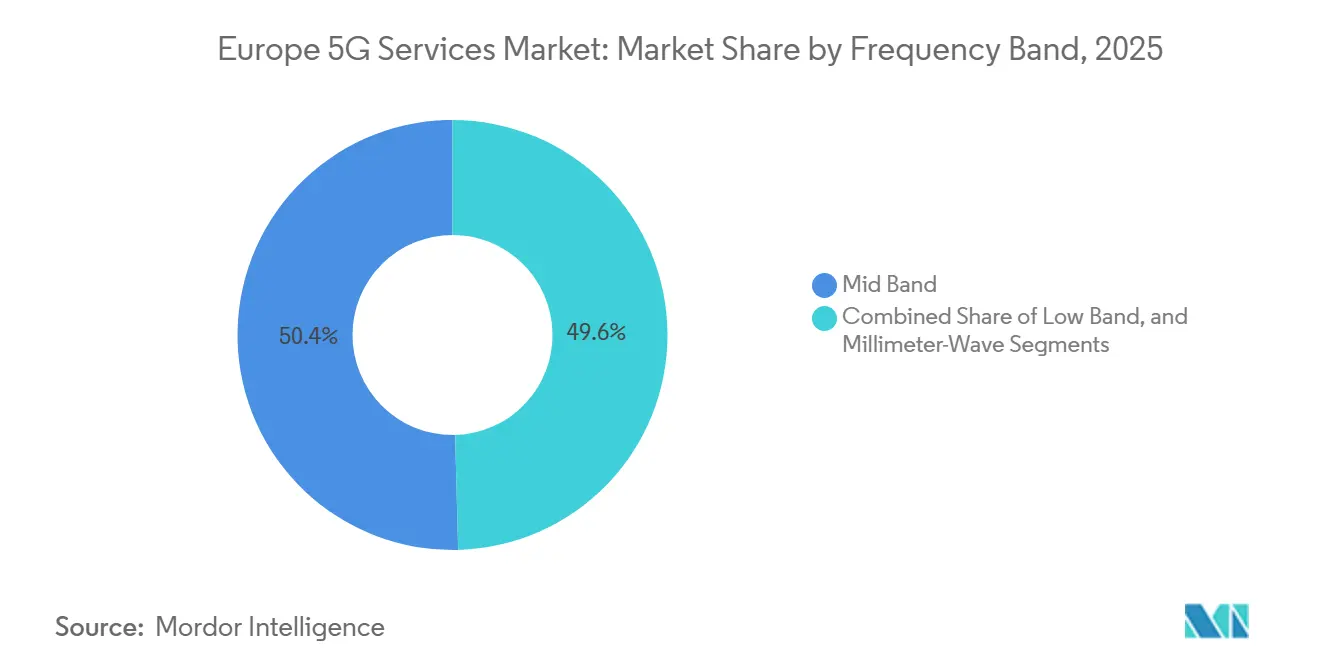
A banda média detinha 50,42% da receita por banda de frequência em 2025. A faixa de 3,4-3,8 GHz equilibra cobertura e capacidade de forma mais eficaz do que a banda baixa ou a onda milimétrica isoladamente, tornando-a a camada operacional primária para muitas redes comerciais. A cobertura de banda média atingiu 74,8% dos domicílios da UE em 2026, abaixo da taxa de cobertura básica de 5G de 96,8%. A lacuna de cobertura restante limita o acesso a serviços de maior capacidade fora das áreas densamente povoadas. A França tinha mais de 75.000 antenas 5G ativas em maio de 2026, e a Orange adicionou 4.159 sites ativos entre maio de 2025 e maio de 2026.
A onda milimétrica deve expandir a um CAGR de 21,03% de 2026 a 2031. O framework de 26 GHz da Itália de agosto de 2026 cobriu lotes nacionais, regionais e provinciais, proporcionando um horizonte de investimento mais longo para 5G e acesso sem fio fixo. O Reino Unido atribuiu espectro de 26 GHz e 40 GHz à EE, O2 e VodafoneThree em outubro de 2025. A onda milimétrica suporta zonas urbanas de alta densidade, estádios, hubs de transporte e campi industriais onde os usuários valorizam latência muito baixa e alto throughput. A banda baixa permanece importante para cobertura rural e interna, enquanto a combinação completa de bandas permite que os operadores alinhem os recursos de rede com diferentes necessidades de serviço.
Por Setor do Usuário Final: TI e Telecomunicações Lidera Enquanto Usuários Industriais Aceleram
TI e telecomunicações detinha 29,61% da receita do usuário final em 2025. O setor usa o 5G por conta própria e revende conectividade gerenciada para clientes empresariais, dando aos provedores incumbentes uma forma direta de comercializar capacidades de rede. Governo, defesa, educação e organizações públicas adicionaram demanda inicial por meio de comunicações de missão crítica e programas de cidades inteligentes. Os prestadores de saúde exploraram ambulâncias conectadas, diagnósticos remotos e assistência por realidade aumentada, enquanto os serviços financeiros usaram conexões garantidas para ferramentas de ponto de venda e locais sensíveis à latência. Essas necessidades mantiveram a liderança de TI e telecomunicações no mercado de Serviços 5G na Europa e ofereceram exemplos que os operadores podem usar ao vender para outros setores verticais.
Manufatura, energia e serviços públicos deve expandir a um CAGR de 20,31% de 2026 a 2031. Os clientes industriais tratam cada vez mais a conectividade como um insumo de produção, com aplicações abrangendo ativos remotos, operações de campo, automação e dados de equipamentos. A Airbus usou 5G privado em 5 instalações europeias e planejou implantações adicionais na Alemanha e na França. Usuários de varejo, mídia e comércio eletrônico estão implantando sistemas de cadeia de suprimentos conectados, sinalização digital e serviços de local de alto throughput, enquanto usuários automotivos e de transporte estão testando comunicação veículo a tudo. Essa amplitude aumenta o número de ambientes comerciais para 5G privado e gerenciado e eleva o valor de cobertura autônoma confiável em locais industriais.
Por Aplicação: Serviços de Comunicação Lideram Enquanto a Indústria 4.0 Ganha Escala
Comunicação e colaboração detinha 34,72% da receita por aplicação em 2025. Comunicações unificadas empresariais, ferramentas para força de trabalho móvel e videoconferência em alta definição formaram os principais casos de uso e se beneficiaram da maior disponibilidade de 5G. O rastreamento de ativos também se expandiu em operações logísticas e de cadeia de frio, onde dados de localização em tempo real e sensores de IoT suportam a visibilidade da cadeia de suprimentos. Os municípios implantaram aplicações de tráfego conectado, monitoramento ambiental e segurança pública como parte de seus programas digitais. O Mecanismo Interligar a Europa apoiou corredores 5G abrangendo 9.000 km em 22 seções transfronteiriças, o que fortaleceu o caso para serviços de comunicação habilitados por rede.
A Indústria 4.0 deve expandir a um CAGR de 19,63% de 2026 a 2031. As redes privadas fornecem conectividade para automação, enquanto a infraestrutura de borda processa cargas de trabalho selecionadas mais próximas dos equipamentos de produção. Deutsche Telekom, Orange, Telefónica, TIM e Vodafone demonstraram o Continuum de Borda Europeu em fevereiro de 2026. Manutenção preditiva, sincronização de gêmeos digitais e controle de veículos guiados são usos industriais fundamentais, enquanto as agências de segurança pública estão avaliando os serviços de missão crítica 5G como alternativa aos sistemas legados. As organizações de saúde continuam a testar ambulâncias conectadas e monitoramento remoto, tornando o desempenho de rede previsível uma condição central para a adoção de aplicações.
Análise Geográfica
A Alemanha detinha 24,63% da participação do mercado de Serviços 5G na Europa em 2025, tornando-se a maior base de receita nacional da região. A Deutsche Telekom cobriu mais de 99% dos domicílios alemães com 5G até outubro de 2025, e sua rede cobria 87% da área terrestre do país. As empresas de telecomunicações investiram EUR 15,3 bilhões, ou USD 16,8 bilhões, em infraestrutura física durante 2025, indicando compromisso contínuo com a expansão da rede mesmo enquanto os operadores avaliam os retornos dos serviços avançados. As regras de espectro local da Alemanha apoiaram mais de 200 redes de campus industriais, dando a fábricas e outros locais um caminho para implantar sistemas sem fio dedicados. A Deutsche Telekom pretende adicionar 16.000 quilômetros quadrados de cobertura terrestre 5G até 2030, o que estenderia a rede além das partes mais densamente povoadas do país.[4]Deutsche Telekom, "Das Telekom-Netz 2026 Das Überall-Netz im Mobilfunk," Deutsche Telekom, telekom.com
O Reino Unido detinha a segunda maior posição de receita geográfica da região em 2025. O programa de investimento de GBP 11 bilhões, ou USD 14,1 bilhões, da VodafoneThree visa 99% de cobertura populacional de 5G autônomo até 2030 e sinaliza ênfase em uma rede autônoma nacional. A atribuição de espectro de 26 GHz e 40 GHz em outubro de 2025 dá à EE, O2 e VodafoneThree uma base para serviços urbanos densos. Essas bandas podem suportar capacidade em distritos comerciais centrais, locais de transporte, locais de eventos e outros lugares onde muitos usuários se conectam simultaneamente. A posição de mercado do Reino Unido, portanto, depende tanto da ampla cobertura populacional quanto da capacidade de comercializar serviços de alta capacidade nas principais áreas urbanas.
A França fortaleceu a concorrência de rede ao longo de 2025 e 2026. O país registrou 75.337 instalações de antenas 5G ativas em maio de 2026, enquanto a Orange adicionou 4.159 sites ativos entre maio de 2025 e maio de 2026. A França tinha 32,9 milhões de cartões SIM 5G no final de 2025, e todos os 4 principais operadores lançaram serviços autônomos entre 2024 e 2025. A cobertura 5G da Itália superou 95% da população em 2026, e sua cobertura autônoma atingiu 70% da população de acordo com as evidências fornecidas. A TIM e a Fastweb+Vodafone concordaram em janeiro de 2026 com um modelo de compartilhamento de RAN para municípios com menos de 35.000 residentes, com responsabilidades de implantação divididas em 10 regiões para cada operador.
Um acordo separado de março de 2026 cobriu a construção e gestão conjunta de até 6.000 sites de torres passivas, ajudando os operadores a lidar com os custos de implantação em áreas italianas mal atendidas. A Espanha também está aumentando sua base de conexões por meio da rede da Telefónica, e espera-se que atinja 60 milhões de conexões 5G até 2030. O Restante da Europa deve expandir a um CAGR de 20,59% de 2026 a 2031. Esse grupo inclui os países nórdicos, Benelux, Suíça, Polônia, Romênia, República Tcheca e Portugal, que têm diferentes níveis de infraestrutura fixa, prontidão de espectro e adoção de serviços. Os estados membros da UE comprometeram 1.934 medidas da Década Digital avaliadas em EUR 289,3 bilhões, ou USD 318,2 bilhões, até 2026, incluindo EUR 205,9 bilhões de orçamentos públicos.
Esses fundos estão chegando aos mercados do leste e do sul, onde as lacunas de cobertura foram mais persistentes e onde a melhoria da infraestrutura pode apoiar uma adoção maior. Dinamarca, Países Baixos, Suécia e Chipre registraram disponibilidade de 5G acima de 90% no primeiro trimestre de 2026. A Rússia segue um caminho de investimento separado porque as restrições geopolíticas limitam a escolha de fornecedores de equipamentos e o engajamento comercial transfronteiriço. O mercado de Serviços 5G na Europa, portanto, combina mercados nacionais maduros e de alto investimento com países menores que estão aumentando a cobertura, melhorando o acesso ao espectro e desenvolvendo serviços para necessidades empresariais locais.
Cenário Competitivo
O mercado de Serviços 5G na Europa é moderadamente concentrado no nível dos operadores, onde Deutsche Telekom, Vodafone Group, Orange, Telefónica e BT Group estabelecem importantes benchmarks de cobertura, precificação e serviços empresariais. Esses grupos têm escala para financiar sistemas de núcleo autônomo, expandir redes de rádio e negociar com fornecedores de equipamentos e nuvem em mais de um país. Eles também competem com operadores nacionais que dependem de precificação focada, compartilhamento de infraestrutura ou segmentos de clientes selecionados para desenvolver suas posições. Os 5 maiores operadores demonstraram o Continuum de Borda Europeu em fevereiro de 2026, um ambiente de borda federado que permite que aplicações empresariais funcionem em suas redes combinadas. O projeto foi desenvolvido por meio do programa IPCEI-CIS e fornece um único ponto de entrada para a implantação de aplicações empresariais nas redes participantes.
Essa forma de cooperação não elimina a concorrência entre os operadores. Ela lhes fornece uma camada de plataforma compartilhada enquanto continuam a competir em termos comerciais, relacionamentos com clientes, qualidade de cobertura e capacidade de suportar cargas de trabalho empresariais. O mercado de Serviços 5G na Europa também tem espaço para integradores de sistemas, provedores de aplicações nativas em nuvem e empresas de serviços gerenciados que podem ajudar os clientes a usar o ambiente de rede federado. A camada de equipamentos está se tornando mais diversificada à medida que os operadores adotam Open RAN e tecnologia de rádio virtualizada. A Vodafone selecionou a Samsung como parceira principal de Open RAN em outubro de 2025, com um programa de 5 anos cobrindo milhares de sites alemães e expansão planejada para outros mercados europeus.
A Orange expandiu sua colaboração de vRAN e Open RAN com a Samsung em 2026, enquanto a Deutsche Telekom solicitou cotações para 30.000 sites Open RAN fora da Alemanha em janeiro de 2026. Esses movimentos ampliam a base de fornecedores e reduzem a dependência de um pequeno grupo de fornecedores de equipamentos tradicionais. Eles também criam oportunidades para provedores de software, parceiros de integração e especialistas em gestão de rede que podem operar ambientes multifornecedor. As especificações do ETSI e o trabalho de padronização do 3GPP fornecem requisitos técnicos comuns para essas implantações, o que é importante quando os operadores combinam equipamentos de diferentes fornecedores. Os provedores de nuvem também estão competindo para hospedar e gerenciar funções de rede central para operadores europeus.
A O2 Telefónica colocou funções de núcleo 5G em escala de produção no AWS Outposts em seu data center alemão em março de 2026, combinando software da Nokia com infraestrutura em nuvem.[5]Amazon Web Services, "O2 Telefónica Leva o Núcleo 5G em Nuvem para Seu Próprio Data Center com Nokia e AWS Outposts," Amazon Web Services, press.aboutamazon.com O arranjo mostra como os operadores podem introduzir tecnologia em nuvem dentro de seus próprios ambientes de data center enquanto mantêm as funções de núcleo próximas à rede. O modelo de torre de host neutro da Cellnex oferece aos operadores menores uma forma de adicionar densidade sem assumir o custo total de nova infraestrutura passiva. A Telia e a Telenor competem nos mercados escandinavos por meio de IoT, conectividade marítima e resiliência de rede adequadas às condições operacionais locais. O fatiamento de rede permanece uma área comercial de foco porque permite que os operadores definam o desempenho do serviço para contratos empresariais. Essas estratégias de fornecedores, nuvem e operadores conferem ao mercado de Serviços 5G na Europa um campo competitivo mais amplo do que uma análise apenas dos operadores móveis sugeriria, uma vez que os clientes podem escolher serviços que combinam acesso à rede, operações gerenciadas, processamento local, suporte a aplicações e compartilhamento de infraestrutura de acordo com seus requisitos operacionais, e porque o mercado de Serviços 5G na Europa depende cada vez mais da coordenação entre operadores, fornecedores de equipamentos, provedores de nuvem e parceiros de tecnologia empresarial
Líderes do Setor de Serviços 5G na Europa
-
Deutsche Telekom AG
-
Vodafone Group Plc
-
Orange S.A.
-
Telefónica, S.A.
-
BT Group plc
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: O Ministério das Empresas e do Made in Italy da Itália publicou o aviso de leilão para a banda de espectro inferior de 26 GHz, cobrindo 5 lotes nacionais e 42 lotes regionais e provinciais. O preço de reserva combinado é de aproximadamente EUR 180,08 milhões, ou USD 198,09 milhões. O framework do leilão prevê direitos de uso de 15 anos, com possibilidades de extensão sob o framework regulatório aplicável, estabelecendo uma base regulatória de longo prazo para o investimento em 5G e FWA na Itália.
- Março de 2026: TIM e Fastweb+Vodafone assinaram um acordo não vinculante para a construção e gestão conjunta de até 6.000 novos sites de infraestrutura de torres passivas em toda a Itália, com ambos os operadores atuando como inquilinos âncora. O projeto foi concebido para melhorar a eficiência operacional e alinhar os custos com a média europeia, ao mesmo tempo em que acelera a implantação do 5G na Itália.
- Março de 2026: A O2 Telefónica tornou-se a primeira operadora de telecomunicações do mundo a migrar funções de rede central 5G em escala de produção para o AWS Outposts implantado em seu próprio data center na Alemanha, utilizando a tecnologia de núcleo 5G da Nokia na infraestrutura da AWS. A implantação fortalece a resiliência e a flexibilidade da rede e apoia a transição da Telefónica para uma arquitetura de rede híbrida nativa em nuvem.
- Fevereiro de 2026: Deutsche Telekom, Orange, Telefónica, TIM e Vodafone demonstraram o Continuum de Borda Europeu no Mobile World Congress 2026. A borda em nuvem federada ao vivo conectou os cinco operadores e incorporou componentes de plataforma desenvolvidos no âmbito do programa IPCEI-CIS da UE. A federação permite que aplicações empresariais sejam implantadas em toda a pegada de rede combinada dos operadores por meio de um único ponto de entrada.


Escopo do Relatório do Mercado de Serviços 5G na Europa
O Relatório do Mercado de Serviços 5G na Europa é Segmentado por Tipo de Serviço (Banda Larga Móvel Aprimorada, Comunicações de Baixa Latência Ultraconfiáveis, Comunicações Massivas do Tipo Máquina, Acesso Sem Fio Fixo), Arquitetura de Rede (5G Não Autônomo, 5G Autônomo), Banda de Frequência (Banda Baixa, Banda Média, Onda Milimétrica), Setor do Usuário Final (TI e Telecomunicações, Automotivo, Mobilidade e Transporte, Manufatura, Energia e Serviços Públicos, Saúde e Ciências da Vida, Serviços Bancários, Financeiros, Seguros e RegTech, Varejo, Mídia e Comércio Eletrônico, Governo, Defesa, Educação e Setor Público, Outros Setores), Aplicação (Comunicação e Colaboração, Rastreamento de Ativos, Cidades Inteligentes, Edifícios Inteligentes, Veículos Autônomos e Comunicação Veículo a Tudo, Saúde Inteligente, Indústria 4.0, Serviços Públicos Inteligentes, Mídia Imersiva e Jogos, Segurança Pública e Comunicações de Missão Crítica) e Geografia (Alemanha, Reino Unido, França, Itália, Espanha, Rússia, Restante da Europa). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultraconfiáveis |
| Comunicações Massivas do Tipo Máquina |
| Acesso Sem Fio Fixo |
| 5G Não Autônomo |
| 5G Autônomo |
| Banda Baixa |
| Banda Média |
| Onda Milimétrica |
| TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte |
| Manufatura, Energia e Serviços Públicos |
| Saúde e Ciências da Vida |
| Serviços Bancários, Financeiros, Seguros e RegTech |
| Varejo, Mídia e Comércio Eletrônico |
| Governo, Defesa, Educação e Setor Público |
| Outros Setores do Usuário Final |
| Comunicação e Colaboração |
| Rastreamento de Ativos |
| Cidades Inteligentes |
| Edifícios Inteligentes |
| Veículos Autônomos e Comunicação Veículo a Tudo |
| Saúde Inteligente |
| Indústria 4.0 |
| Serviços Públicos Inteligentes |
| Mídia Imersiva e Jogos |
| Segurança Pública e Comunicações de Missão Crítica |
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Rússia |
| Restante da Europa |
| Por Tipo de Serviço | Banda Larga Móvel Aprimorada |
| Comunicações de Baixa Latência Ultraconfiáveis | |
| Comunicações Massivas do Tipo Máquina | |
| Acesso Sem Fio Fixo | |
| Por Arquitetura de Rede | 5G Não Autônomo |
| 5G Autônomo | |
| Por Banda de Frequência | Banda Baixa |
| Banda Média | |
| Onda Milimétrica | |
| Por Setor do Usuário Final | TI e Telecomunicações |
| Automotivo, Mobilidade e Transporte | |
| Manufatura, Energia e Serviços Públicos | |
| Saúde e Ciências da Vida | |
| Serviços Bancários, Financeiros, Seguros e RegTech | |
| Varejo, Mídia e Comércio Eletrônico | |
| Governo, Defesa, Educação e Setor Público | |
| Outros Setores do Usuário Final | |
| Por Aplicação | Comunicação e Colaboração |
| Rastreamento de Ativos | |
| Cidades Inteligentes | |
| Edifícios Inteligentes | |
| Veículos Autônomos e Comunicação Veículo a Tudo | |
| Saúde Inteligente | |
| Indústria 4.0 | |
| Serviços Públicos Inteligentes | |
| Mídia Imersiva e Jogos | |
| Segurança Pública e Comunicações de Missão Crítica | |
| Por Geografia | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa |


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de Serviços 5G na Europa?
O mercado de Serviços 5G na Europa está projetado em 26,12 bilhões de USD em 2026 e previsto para atingir 63,41 bilhões de USD até 2031, a um CAGR de 19,41%. Suas perspectivas dependem da implantação autônoma e da adoção de serviços empresariais.
Qual tipo de serviço 5G tem a maior base de receita na Europa?
A banda larga móvel aprimorada detinha 62,72% da receita por tipo de serviço em 2025, apoiada pelo uso de conectividade ao consumidor e empresarial. O acesso sem fio fixo também estende esse serviço a endereços fora da cobertura de fibra.
Por que o 5G autônomo é importante para os operadores europeus?
O 5G autônomo suporta fatiamento de rede, serviços de baixa latência, computação de borda e conectividade privada para usuários empresariais. Espera-se que expanda a um CAGR de 20,32% até 2031.
Quais usuários finais devem adotar os serviços 5G mais rapidamente?
Manufatura, energia e serviços públicos deve expandir a um CAGR de 20,31% até 2031, apoiado por casos de uso de automação industrial. As redes privadas são relevantes para ativos conectados e processos de produção.
Qual geografia deve expandir mais rapidamente até 2031?
O Restante da Europa deve expandir a um CAGR de 20,59%, apoiado por programas de infraestrutura e melhoria da adoção de 5G. O grupo inclui países nórdicos, Benelux e países da Europa Central e Oriental.
O que limita uma implantação mais ampla do 5G na Europa?
Altos requisitos de investimento, longos períodos de retorno e regras nacionais de espectro fragmentadas limitam a velocidade de implantação. Esses problemas podem atrasar serviços de alta capacidade e o planejamento transfronteiriço.
Página atualizada pela última vez em:



