
Taille et Part du Marché des Services 5G en Europe
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
| Taille du marché de l'année de base (2025) | 21.66 Milliards de dollars |
| Taille du Marché (2026) | 26.12 Milliards de dollars |
| Taille du Marché (2031) | 63.41 Milliards de dollars |
| Growth Rate (2026 - 2031) | 19.41 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services 5G en Europe par Mordor Intelligence
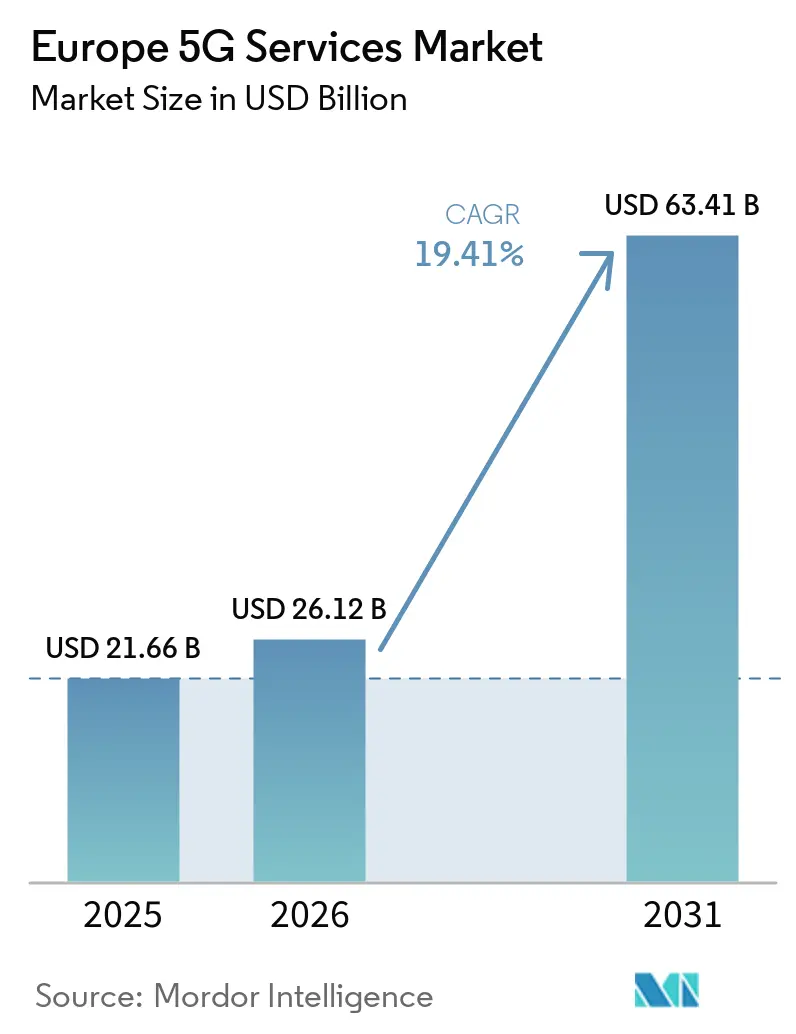
La taille du Marché des Services 5G en Europe était évaluée à 21,66 milliards USD en 2025 et devrait croître de 26,12 milliards USD en 2026 pour atteindre 63,41 milliards USD d'ici 2031, à un CAGR de 19,41 % pendant la période de prévision (2026-2031).
La couverture 5G de base sur le marché des Services 5G en Europe a atteint 96,8 % des foyers de l'UE en 2026, tandis que la 5G autonome ne représentait que 20,9 % des stations de base mobiles de l'UE. Cet écart laisse les opérateurs avec une large couverture mais une capacité limitée à vendre des services à faible latence, découpés et garantis par niveau de service aux entreprises. Le marché des Services 5G en Europe évolue de l'expansion de la couverture vers la profondeur du réseau, la connectivité prive et les fonctions de cœur basées sur le cloud qui soutiennent le travail sur les sites des clients. Les opérateurs cherchent à accroître leurs revenus auprès des entreprises, car la tarification du haut débit grand public reste compétitive et la capacité réseau existante nécessite de meilleurs rendements commerciaux. Les règles spectrales, les exigences en capital et les différences de licences nationales continuent de façonner le rythme des investissements, la portée des bandes à plus haute capacité et la capacité à offrir des services régionaux à travers l'Europe, tout en influençant également le moment où les opérateurs peuvent faire passer les clients d'une connectivité de base à des services avec une disponibilité, un débit, une latence et un traitement local définis, et la cohérence avec laquelle les réseaux autonomes, l'accès au spectre, la demande des entreprises et le déploiement pratique des services se développent sur les marchés nationaux.
Points Clés du Rapport
- Par type de service, le haut débit mobile amélioré détenait 62,72 % de la part de marché des Services 5G en Europe en 2025, tandis que les communications massives de type machine devraient se développer à un CAGR de 19,85 % jusqu'en 2031.
- Par architecture réseau, la 5G non-autonome représentait 97,67 % des revenus du marché des Services 5G en Europe en 2025, tandis que la 5G autonome devrait se développer à un CAGR de 20,32 % jusqu'en 2031.
- Par bande de fréquence, la bande moyenne détenait 50,42 % des revenus en 2025, tandis que les ondes millimétriques devraient se développer à un CAGR de 21,03 % jusqu'en 2031.
- Par secteur d'utilisateur final, l'IT et les télécommunications ont capturé 29,61 % des revenus en 2025, tandis que la fabrication, l'énergie et les services publics devraient se développer à un CAGR de 20,31 % jusqu'en 2031.
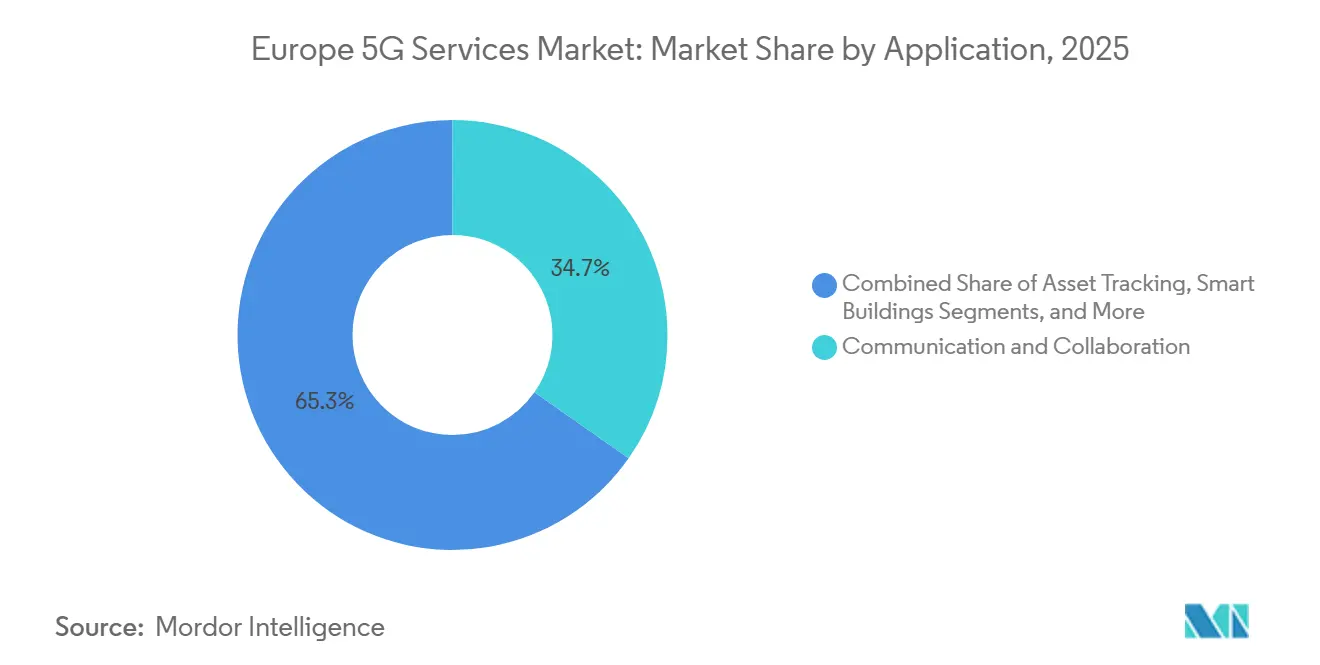
- Par application, la communication et la collaboration détenaient 34,72 % des revenus en 2025, tandis que l'Industrie 4.0 devrait se développer à un CAGR de 19,63 % jusqu'en 2031.
- Par géographie, l'Allemagne représentait 24,63 % des revenus en 2025, tandis que le Reste de l'Europe devrait se développer à un CAGR de 20,59 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché des Services 5G en Europe
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Trafic de Données Mobiles et Demande eMBB | +4.2% | À l'échelle de l'UE, porté par l'Allemagne, le Royaume-Uni, la France | Court terme (≤ 2 ans) |
| Transformation Numérique des Entreprises et Industrie 4.0 | +3.8% | Allemagne, France, Italie, pays nordiques, avec répercussions sur le Reste de l'Europe | Moyen terme (2-4 ans) |
| Libération du Spectre et Programmes d'Infrastructure Numérique | +3.2% | National, avec des gains précoces en Allemagne, Italie, Royaume-Uni | Moyen terme (2-4 ans) |
| Découpage Réseau et Monétisation par Niveau de SLA | +2.8% | Allemagne, Royaume-Uni, France, avec une activité émergente dans le Reste de l'Europe | Moyen terme (2-4 ans) |
| Accès Sans Fil Fixe dans les Zones Mal Desservies | +2.5% | Reste de l'Europe, Italie, Royaume-Uni, Pays-Bas, Portugal | Moyen terme (2-4 ans) |
| Écosystèmes 5G Industriels Transfrontaliers et Edge Cloud | +1.8% | À l'échelle de l'UE, avec une activité précoce en Allemagne, Espagne, France | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Trafic de Données Mobiles et Demande eMBB
Les abonnés mobiles de l'UE ont passé 44,5 % de leur temps connectés aux réseaux 5G au deuxième trimestre 2025, contre 32,8 % au deuxième trimestre 2024.[1]GSMA, "Besoins d'Investissement Mobile en Europe," GSMA, gsma.com La part plus élevée du temps passé sur la 5G indique une utilisation plus approfondie du réseau plutôt que de simples ajouts d'abonnés. Le haut débit mobile amélioré est resté la principale base de revenus du marché des Services 5G en Europe, car la vidéo, l'accès au cloud et les communications unifiées nécessitent une capacité soutenue. La GSMA prévoit que la 5G représentera 88 % des connexions mobiles de l'UE, soit 530 millions de connexions, d'ici 2030, contre 43 % à fin 2025. Vodafone Allemagne a introduit des tarifs standardisés de découpage réseau en août 2025, liant une connectivité différenciée à des conditions de service définies. Cette approche offre aux opérateurs un moyen de proposer des services haut débit premium sans les séparer de la base eMBB établie.
Transformation Numérique des Entreprises et Industrie 4.0
Les réseaux privés 5G de campus sont passés au-delà des essais dans les sites de fabrication et industriels européens. Le cadre de spectre local DECT-2020 NR de l'Allemagne a soutenu plus de 200 réseaux de campus privés dans les installations automobiles et chimiques. Ce modèle de licence montre comment l'accès au spectre local peut raccourcir les délais de décision de déploiement pour les utilisateurs industriels. Airbus a déployé des réseaux 5G privés dans 5 sites de production en France, en Allemagne et en Espagne, et avait livré 7 000 cartes SIM fin 2025. Le marché des Services 5G en Europe bénéficie de l'adoption des jumeaux numériques, des véhicules à guidage automatique et des systèmes de contrôle qualité prédictif comme outils opérationnels. Les sites de fabrication ont besoin d'une couverture sans fil fiable sur les équipements, les travailleurs et les actifs mobiles, ce qui favorise les services réseau dédiés par rapport aux forfaits mobiles de base.
Libération du Spectre et Programmes d'Infrastructure Numérique
Les décisions nationales en matière de spectre déterminent la capacité et le calendrier des nouveaux services 5G. L'Italie a publié les conditions en août 2026 pour son enchère à 26 GHz, couvrant 5 lots nationaux et 42 lots régionaux et provinciaux. Le prix de réserve annoncé était de 180,08 millions EUR, soit 198,09 millions USD, et le cadre soutient l'investissement à long terme dans les ondes millimétriques et l'accès sans fil fixe. Le Royaume-Uni a achevé son attribution des fréquences 26 GHz et 40 GHz en octobre 2025, fournissant à EE, O2 et VodafoneThree respectivement 800 MHz et 1 GHz. L'Allemagne a plutôt prolongé certains droits spectraux de 5 ans avec des obligations de couverture supplémentaires en mars 2025. Ces approches soutiennent la continuité, mais les différents processus nationaux rendent la planification régionale des produits plus complexe pour le marché des Services 5G en Europe.
Découpage Réseau et Monétisation par Niveau de SLA
Les réseaux autonomes permettent aux opérateurs de définir la qualité de service pour des usages d'entreprise spécifiques. Cela est important pour les usines, les opérateurs de transport, les agences publiques et les entreprises qui ont besoin de performances réseau garanties. Orange a sélectionné Ericsson en juin 2025 pour automatiser le découpage réseau autonome auprès de ses filiales européennes après un essai en Belgique.[2]Commission Européenne, "Orange Sélectionne Ericsson pour Diriger l'Orchestration du Découpage Réseau 5G à Travers l'Europe," Commission Européenne, digital-strategy.ec.europa.eu Les offres Campus Flex de Vodafone Allemagne intègrent des tranches dédiées et partagées dans des packages commerciaux standardisés. Le marché des Services 5G en Europe peut utiliser ces offres pour passer des forfaits de données génériques à des contrats définis par la latence, le débit et la disponibilité. Une utilisation plus large dépend de la couverture autonome, des compétences d'intégration en entreprise et de la confiance des clients dans la valeur commerciale des garanties de service.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts de Déploiement Élevés et Longs Horizons de Retour sur Investissement | -2.5% | À l'échelle de l'UE, avec une pression plus forte sur les petits opérateurs | Long terme (≥ 4 ans) |
| Politique Spectrale Fragmentée et Conditions de Licence | -1.8% | National, plus aigu en Europe Centrale et Orientale | Moyen terme (2-4 ans) |
| Cybersécurité, Confidentialité et Exposition des Infrastructures Critiques | -1.2% | À l'échelle de l'UE, concentré dans les secteurs d'infrastructure critique | Moyen terme (2-4 ans) |
| Compétences en Cœur Autonome et Complexité d'Intgration des Réseaux Hérités | -0.8% | À l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coûts de Déploiement Élevés et Longs Horizons de Retour sur Investissement
Les opérateurs européens font face à un déficit de financement entre les déploiements actuels et l'infrastructure nécessaire pour une couverture autonome plus large. Les opérateurs de l'UE ont prévu près de 20 milliards EUR, soit 22 milliards USD, de dépenses d'investissement mobiles en 2025. La GSMA a estimé 106 milliards EUR, soit 116,6 milliards USD, de dépenses sur la période 2025-2030, avant les exigences supplémentaires pour le déploiement autonome et la résilience. Les entreprises de télécommunications allemandes ont investi 15,3 milliards EUR, soit 16,8 milliards USD, dans l'infrastructure physique en 2025. Les revenus eMBB grand public restent exposés à la concurrence par les prix, tandis que de nombreux services autonomes pour entreprises n'ont pas encore atteint une large échelle. Cette différence de calendrier peut retarder les retours et peut limiter la capacité des petits opérateurs à investir au rythme requis par le marché des Services 5G en Europe.
Politique Spectrale Fragmentée et Conditions de Licence
Plus d'1 opérateur européen sur 5 avait une couverture 5G de la population inférieure à 70 % au troisième trimestre 2025, selon la GSMA. La couverture en bande moyenne des foyers de l'UE a atteint 74,8 % en 2026, contre 96,8 % pour la couverture 5G de base. La différence est significative car la bande moyenne soutient la capacité nécessaire aux services à plus haute valeur ajoutée. Le BEREC a exprimé des préoccupations en juillet 2025 selon lesquelles une plus grande centralisation de la supervision spectrale pourrait entraîner des retards et des charges administratives. Les opérateurs ont besoin d'une clarté à long terme lorsqu'ils évaluent les constructions autonomes et les déploiements industriels transfrontaliers. Les différences de licences nationales restent donc un frein pour le marché des Services 5G en Europe, même là où la couverture grand public est déjà étendue.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : le Haut Débit Mobile Amélioré Détient la Base de Revenus Tandis que les Communications Massives de Type Machine Élargissent les Usages
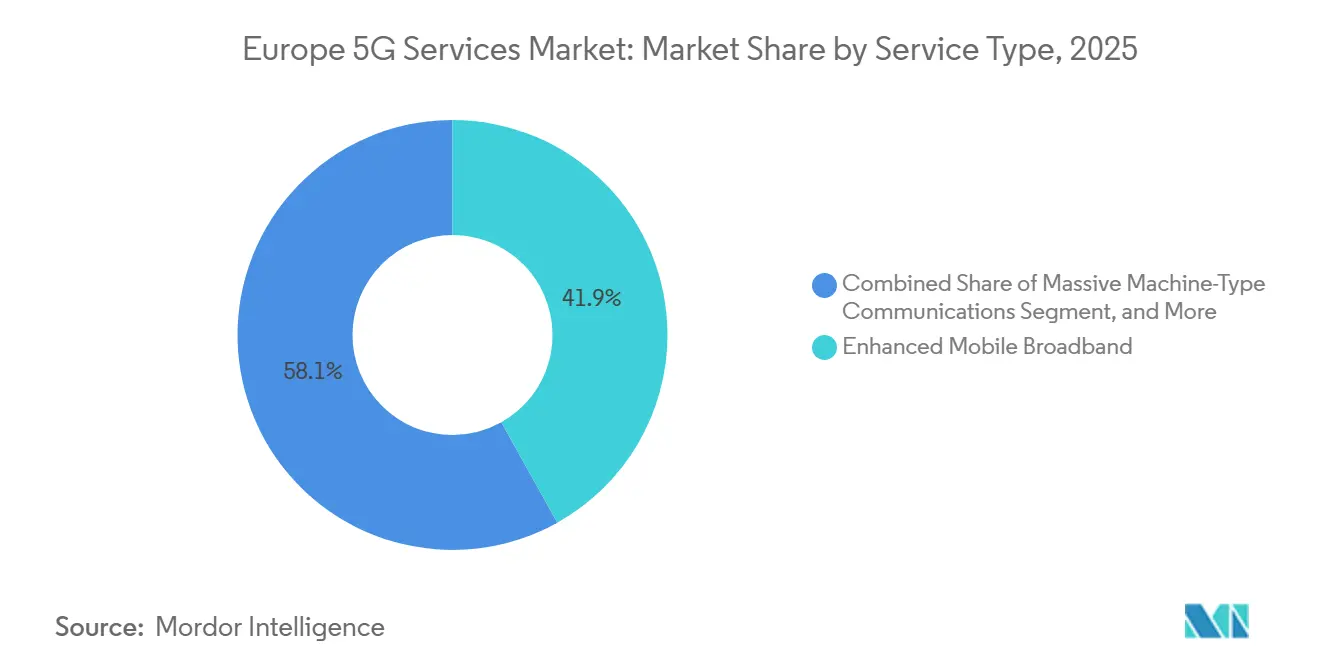
Le haut débit mobile amélioré détenait 62,72 % des revenus par type de service en 2025. La vidéo grand public, l'accès au cloud mobile et les outils de communication d'entreprise ont continué à fournir la majeure partie des revenus car ils utilisent une capacité réseau persistante tout au long de la journée. L'accès sans fil fixe a renforcé cette position en apportant le haut débit aux foyers et aux entreprises qui ne disposaient pas de connexions fixes adaptées. L'Europe comptait 108 réseaux d'accès sans fil fixe 5G lancés commercialement dans l'UE, démontrant le rôle de ce service au-delà des terminaux mobiles.[3]Ericsson, "Perspectives de l'Accès Sans Fil Fixe," Rapport de Mobilité Ericsson, ericsson.com Les communications ultra-fiables à faible latence sont restées plus modestes commercialement, mais la sécurité publique, la radiodiffusion et les tests automobiles utilisaient déjà leurs caractéristiques de performance définies.
Les communications massives de type machine devraient se développer à un CAGR de 19,85 % de 2026 à 2031. Leurs applications comprennent les réseaux de capteurs, les traceurs logistiques, les compteurs intelligents et les plateformes de surveillance agricole, qui nécessitent des connexions pour de nombreux appareils distribués plutôt que pour quelques utilisateurs à fort débit de données. L'Allemagne devrait avoir 107 millions de connexions 5G d'ici 2030, créant une large base installée pour les communications machine. L'accès sans fil fixe peut également monétiser la capacité rseau déjà déployée, notamment dans les municipalités rurales et les zones en dehors des empreintes de la fibre. Ces usages réduisent la dépendance aux revenus des terminaux grand public et offrent au marché des Services 5G en Europe plusieurs voies de service répondant à différents besoins de connectivité.


Par Architecture Réseau : La Dominance de la 5G Non-Autonome Précède les Services 5G Autonomes
La 5G non-autonome représentait 97,67 % de la taille du marché des Services 5G en Europe par revenus d'architecture réseau en 2025. Ces réseaux utilisaient l'infrastructure de cœur 4G existante tout en offrant une couverture plus large et des connexions plus rapides, ce qui les rendait adaptés à la phase commerciale initiale de la 5G. Cette approche ne prenait pas entièrement en charge la faible latence, le découpage réseau et les fonctions edge que de nombreux clients d'entreprise requièrent. Les stations de base autonomes représentaient 20,9 % des stations de base mobiles de l'UE en 2026. Les parts autonomes comparables étaient de 36,2 % aux États-Unis et de 34,8 % en Chine, de sorte que la large disponibilité en Europe ne donnait pas nécessairement aux clients accès aux services autonomes avancés.
La 5G autonome devrait se développer à un CAGR de 20,32 % de 2026 à 2031. Orange a sélectionné la plateforme d'Orchestration et d'Assurance de Services d'Ericsson pour le découpage automatisé auprès de ses filiales européennes en juin 2025, à la suite d'essais en Belgique. O2 Telefónica a migré les fonctions de cœur 5G à l'échelle de la production vers AWS Outposts dans son centre de données allemand en mars 2026, en utilisant la technologie de cœur 5G de Nokia. Ces déploiements placent les systèmes autonomes dans des environnements réseau commerciaux plutôt que dans des tests isolés. L'architecture prend en charge les services nécessitant des performances définies, un traitement local et des liens plus étroits entre la connectivité et les opérations cloud.
Par Bande de Fréquence : La Bande Moyenne Soutient la Couverture Tandis que les Ondes Millimétriques Ciblent les Zones Denses
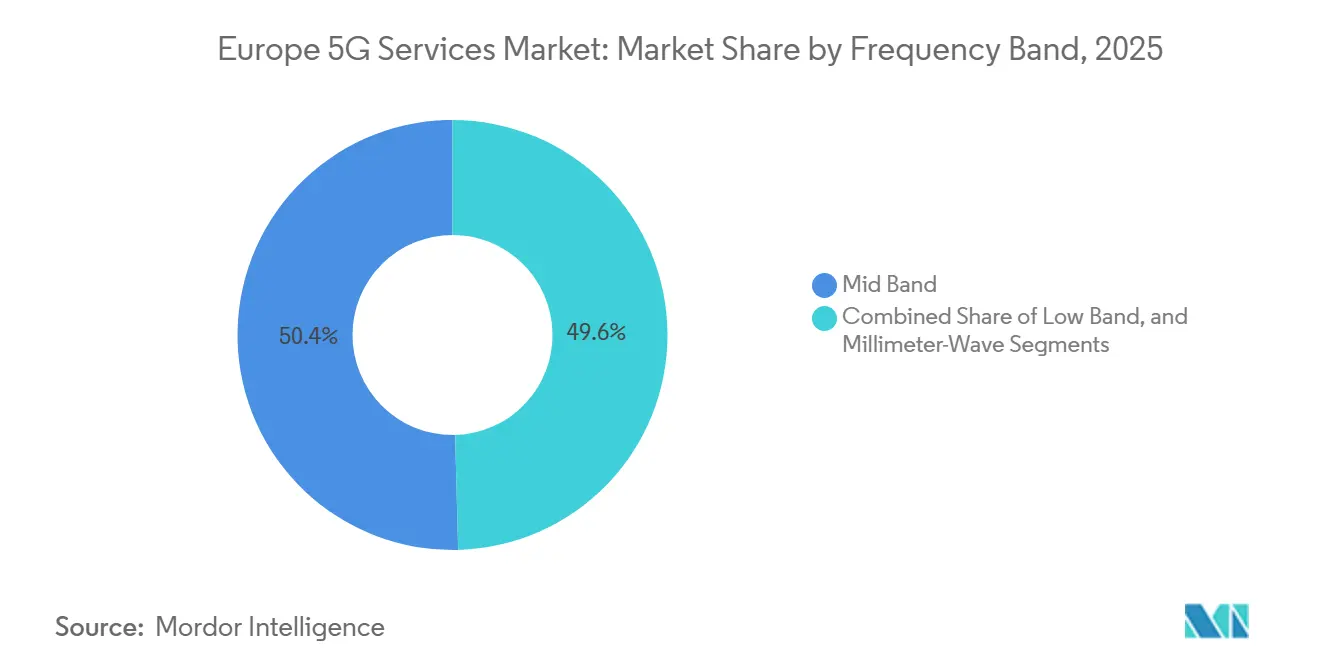
La bande moyenne détenait 50,42 % des revenus par bande de fréquence en 2025. La plage 3,4-3,8 GHz équilibre la couverture et la capacité plus efficacement que la bande basse ou les ondes millimétriques seules, ce qui en fait la couche d'exploitation principale pour de nombreux réseaux commerciaux. La couverture en bande moyenne a atteint 74,8 % des foyers de l'UE en 2026, en dessous du taux de couverture 5G de base de 96,8 %. L'écart de couverture restant limite l'accès aux services à plus haute capacité en dehors des zones densément peuplées. La France comptait plus de 75 000 antennes 5G actives en mai 2026, et Orange a ajouté 4 159 sites actifs entre mai 2025 et mai 2026.
Les ondes millimétriques devraient se développer à un CAGR de 21,03 % de 2026 à 2031. Le cadre 26 GHz d'août 2026 de l'Italie couvrait des lots nationaux, régionaux et provinciaux, offrant un horizon d'investissement plus long pour la 5G et l'accès sans fil fixe. Le Royaume-Uni a attribué le spectre 26 GHz et 40 GHz à EE, O2 et VodafoneThree en octobre 2025. Les ondes millimétriques soutiennent les zones urbaines à haute densité, les stades, les hubs de transport et les campus industriels où les utilisateurs valorisent une très faible latence et un débit élevé. La bande basse reste importante pour la couverture rurale et intérieure, tandis que la combinaison complète des bandes permet aux opérateurs d'aligner les ressources réseau sur différents besoins de service.
Par Secteur d'Utilisateur Final : L'IT et les Télécommunications Mènent Tandis que les Utilisateurs Industriels Accélèrent
L'IT et les télécommunications détenaient 29,61 % des revenus par utilisateur final en 2025. Le secteur utilise lui-même la 5G et revend la connectivité gérée aux clients professionnels, offrant aux fournisseurs établis un moyen direct de commercialiser les capacités réseau. Les gouvernements, la défense, l'éducation et les organisations publiques ont ajouté une demande précoce via les communications critiques et les programmes de villes intelligentes. Les prestataires de santé ont exploré les ambulances connectées, le diagnostic à distance et l'assistance en réalité augmentée, tandis que les services financiers ont utilisé des connexions garanties pour les outils de point de vente et les emplacements sensibles à la latence. Ces besoins ont maintenu le leadership de l'IT et des télécommunications sur le marché des Services 5G en Europe et ont offert des exemples que les opérateurs peuvent utiliser pour vendre dans d'autres secteurs verticaux.
La fabrication, l'énergie et les services publics devraient se développer à un CAGR de 20,31 % de 2026 à 2031. Les clients industriels traitent de plus en plus la connectivité comme un intrant de production, avec des applications couvrant les actifs distants, les opérations sur le terrain, l'automatisation et les données d'équipement. Airbus a utilisé la 5G privée dans 5 installations européennes et a prévu d'autres déploiements en Allemagne et en France. Les utilisateurs du commerce de détail, des médias et du commerce électronique déploient des systèmes de chaîne d'approvisionnement connectés, de la signalétique numérique et des services de lieu à haut débit, tandis que les utilisateurs de l'automobile et du transport testent la communication véhicule-à-tout. Cette diversité augmente le nombre de contextes commerciaux pour la 5G privée et gérée et accroît la valeur d'une couverture autonome fiable dans les sites industriels.
Par Application : Les Services de Communication Mènent Tandis que l'Industrie 4.0 Prend de l'Ampleur
La communication et la collaboration détenaient 34,72 % des revenus par application en 2025. Les communications unifiées d'entreprise, les outils pour la main-d'œuvre mobile et la vidéoconférence haute définition constituaient les principaux cas d'usage et ont bénéficié d'une plus large disponibilité de la 5G. Le suivi des actifs s'est également développé dans la logistique et les opérations de chaîne du froid, où les données de localisation en temps réel et les capteurs IoT soutiennent la visibilité de la chaîne d'approvisionnement. Les municipalités ont déployé des applications de trafic connecté, de surveillance environnementale et de sécurité publique dans le cadre de leurs programmes numériques. Le Mécanisme pour l'Interconnexion en Europe a soutenu des corridors 5G couvrant 9 000 km sur 22 sections transfrontalières, ce qui a renforcé l'argumentaire en faveur des services de communication activés par le réseau.
L'Industrie 4.0 devrait se développer à un CAGR de 19,63 % de 2026 à 2031. Les réseaux privés fournissent la connectivité pour l'automatisation, tandis que l'infrastructure edge traite certaines charges de travail plus près des équipements de production. Deutsche Telekom, Orange, Telefónica, TIM et Vodafone ont démontré le Continuum Edge Européen en février 2026. La maintenance prédictive, la synchronisation des jumeaux numériques et le contrôle des véhicules guidés sont des usages industriels clés, tandis que les agences de sécurité publique évaluent les services 5G critiques comme alternative aux systèmes hérités. Les organisations de santé continuent de tester les ambulances connectées et la surveillance à distance, faisant de la performance réseau prévisible une condition centrale pour l'adoption des applications.
Analyse Géographique
L'Allemagne détenait 24,63 % de la part du marché des Services 5G en Europe en 2025, ce qui en fait la plus grande base de revenus nationale de la région. Deutsche Telekom couvrait plus de 99 % des foyers allemands avec la 5G en octobre 2025, et son réseau couvrait 87 % de la superficie terrestre du pays. Les entreprises de télécommunications ont investi 15,3 milliards EUR, soit 16,8 milliards USD, dans l'infrastructure physique en 2025, indiquant un engagement continu envers l'expansion du réseau même si les opérateurs évaluent les retours des services avancés. Les règles spectrales locales de l'Allemagne ont soutenu plus de 200 réseaux de campus industriels, offrant aux usines et autres sites un moyen de déployer des systèmes sans fil dédiés. Deutsche Telekom a l'intention d'ajouter 16 000 kilomètres carrés de couverture terrestre 5G d'ici 2030, ce qui étendrait le réseau au-delà des parties les plus densément peuplées du pays.[4]Deutsche Telekom, "Das Telekom-Netz 2026 Das Überall-Netz im Mobilfunk," Deutsche Telekom, telekom.com
Le Royaume-Uni détenait la deuxième position géographique en termes de revenus dans la région en 2025. Le programme d'investissement de 11 milliards GBP, soit 14,1 milliards USD, de VodafoneThree vise une couverture 5G autonome de 99 % de la population d'ici 2030 et signale un accent sur un réseau autonome national. L'attribution en octobre 2025 du spectre 26 GHz et 40 GHz donne à EE, O2 et VodafoneThree une base pour les services urbains denses. Ces bandes peuvent soutenir la capacité dans les quartiers d'affaires centraux, les sites de transport, les lieux de divertissement et d'autres endroits où de nombreux utilisateurs se connectent simultanément. La position du Royaume-Uni sur le marché dépend donc à la fois d'une large couverture de la population et de la capacité à commercialiser des services à haute capacité dans les grandes zones urbaines.
La France a renforcé la concurrence sur le réseau tout au long de 2025 et 2026. Le pays a enregistré 75 337 installations d'antennes 5G actives en mai 2026, tandis qu'Orange a ajouté 4 159 sites actifs entre mai 2025 et mai 2026. La France comptait 32,9 millions de cartes SIM 5G fin 2025, et les 4 principaux opérateurs ont lancé des services autonomes entre 2024 et 2025. La couverture 5G de l'Italie dépassait 95 % de la population en 2026, et sa couverture autonome atteignait 70 % de la population selon les données fournies. TIM et Fastweb+Vodafone ont convenu en janvier 2026 d'un modèle de partage de RAN pour les municipalités de moins de 35 000 habitants, avec des responsabilités de déploiement réparties sur 10 régions pour chaque opérateur.
Un accord séparé de mars 2026 couvrait la construction et la gestion conjointes de jusqu'à 6 000 sites de tours passives, aidant les opérateurs à faire face aux coûts de déploiement dans les zones italiennes mal desservies. L'Espagne augmente également sa base de connexions via le réseau de Telefónica, et devrait atteindre 60 millions de connexions 5G d'ici 2030. Le Reste de l'Europe devrait se développer à un CAGR de 20,59 % de 2026 à 2031. Ce groupe comprend les pays nordiques, le Benelux, la Suisse, la Pologne, la Roumanie, la République tchèque et le Portugal, qui ont différents niveaux d'infrastructure fixe, de préparation spectrale et d'adoption des services. Les États membres de l'UE se sont engagés à 1 934 mesures de la Décennie Numérique évaluées à 289,3 milliards EUR, soit 318,2 milliards USD, d'ici 2026, dont 205,9 milliards EUR provenant des budgets publics.
Ces fonds atteignent les marchés de l'est et du sud où les lacunes de couverture ont été plus persistantes et où une infrastructure améliorée peut soutenir une adoption accrue. Le Danemark, les Pays-Bas, la Suède et Chypre ont chacun enregistré une disponibilité 5G supérieure à 90 % au premier trimestre 2026. La Russie suit une voie d'investissement distincte car les restrictions géopolitiques limitent le choix des fournisseurs d'équipements et l'engagement commercial transfrontalier. Le marché des Services 5G en Europe combine donc des marchés nationaux matures à fort investissement avec des pays plus petits qui augmentent leur couverture, améliorent l'accès au spectre et développent des services pour les besoins locaux des entreprises.
Paysage Concurrentiel
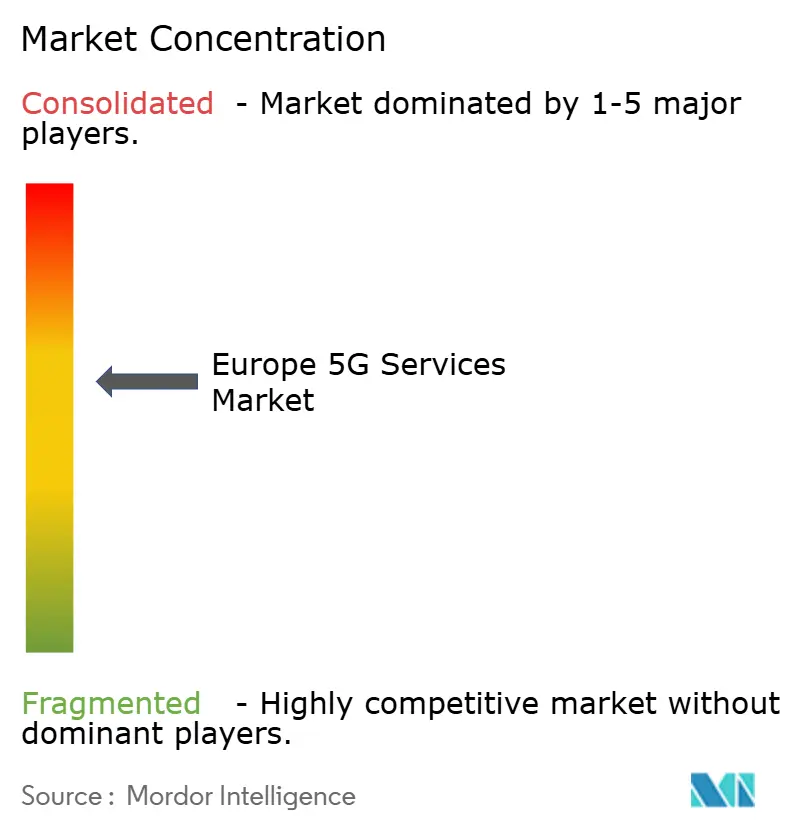
Le marché des Services 5G en Europe est modérément concentré au niveau des opérateurs, où Deutsche Telekom, Vodafone Group, Orange, Telefónica et BT Group établissent d'importants repères en matière de couverture, de tarification et de services aux entreprises. Ces groupes ont la taille nécessaire pour financer des systèmes de cœur autonomes, étendre les réseaux radio et négocier avec les fournisseurs d'équipements et de cloud dans plusieurs pays. Ils sont également en concurrence avec des opérateurs nationaux qui s'appuient sur une tarification ciblée, le partage d'infrastructure ou des segments de clientèle sélectionnés pour développer leurs positions. Les 5 plus grands opérateurs ont démontré le Continuum Edge Européen en février 2026, un environnement edge fédéré qui permet aux applications d'entreprise de fonctionner sur leurs réseaux combinés. Le projet a été développé dans le cadre du programme IPCEI-CIS et fournit un point d'entrée unique pour le déploiement d'applications d'entreprise sur les réseaux participants.
Cette forme de coopération ne supprime pas la concurrence entre les opérateurs. Elle leur offre une couche de plateforme partagée tout en continuant à se concurrencer sur les conditions commerciales, les relations clients, la qualité de la couverture et leur capacité à soutenir les charges de travail des entreprises. Le marché des Services 5G en Europe offre également de la place aux intégrateurs de systèmes, aux fournisseurs d'applications cloud-natives et aux sociétés de services gérés qui peuvent aider les clients à utiliser l'environnement réseau fédéré. La couche d'équipements devient plus diversifiée à mesure que les opérateurs adoptent l'Open RAN et la technologie radio virtualisée. Vodafone a sélectionné Samsung comme partenaire principal Open RAN en octobre 2025, avec un programme de 5 ans couvrant des milliers de sites allemands et une expansion prévue vers d'autres marchés européens.
Orange a élargi sa collaboration vRAN et Open RAN avec Samsung en 2026, tandis que Deutsche Telekom a demandé des devis pour 30 000 sites Open RAN en dehors de l'Allemagne en janvier 2026. Ces mouvements élargissent la base de fournisseurs et réduisent la dépendance à un petit groupe de fournisseurs d'équipements traditionnels. Ils créent également des opportunités pour les fournisseurs de logiciels, les partenaires d'intégration et les spécialistes de la gestion de réseau capables d'opérer dans des environnements multi-fournisseurs. Les spécifications ETSI et les travaux de normalisation 3GPP fournissent des exigences techniques communes pour ces déploiements, ce qui est important lorsque les opérateurs combinent des équipements de différents fournisseurs. Les fournisseurs cloud sont également en concurrence pour héberger et gérer les fonctions de cœur réseau pour les opérateurs européens.
O2 Telefónica a placé les fonctions de cœur 5G à l'échelle de la production sur AWS Outposts dans son centre de données allemand en mars 2026, combinant le logiciel Nokia avec l'infrastructure cloud.[5]Amazon Web Services, "O2 Telefónica Apporte le Cœur Cloud 5G à Son Propre Centre de Données avec Nokia et AWS Outposts," Amazon Web Services, press.aboutamazon.com L'arrangement montre comment les opérateurs peuvent introduire la technologie cloud dans leurs propres environnements de centre de données tout en maintenant les fonctions de cœur proches du réseau. Le modèle de tour à hôte neutre de Cellnex offre aux petits opérateurs un moyen d'ajouter de la densité sans assumer le coût total d'une nouvelle infrastructure passive. Telia et Telenor sont en concurrence sur les marchés scandinaves via l'IoT, la connectivité maritime et la résilience réseau adaptées aux conditions d'exploitation locales. Le découpage réseau reste un domaine commercial prioritaire car il permet aux opérateurs de définir les performances de service pour les contrats d'entreprise. Ces stratégies de fournisseurs, de cloud et d'opérateurs donnent au marché des Services 5G en Europe un champ concurrentiel plus large que ce qu'une analyse des seuls opérateurs mobiles suggérerait, car les clients peuvent choisir des services combinant accès réseau, opérations gérées, traitement local, support applicatif et partage d'infrastructure selon leurs exigences opérationnelles, et parce que le marché des Services 5G en Europe dépend de plus en plus de la coordination entre opérateurs, fournisseurs d'équipements, fournisseurs cloud et partenaires technologiques d'entreprise.
Leaders du Secteur des Services 5G en Europe
Deutsche Telekom AG
Vodafone Group Plc
Orange S.A.
Telefónica, S.A.
BT Group plc
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Août 2026 : Le Ministère des Entreprises et du Made in Italy de l'Italie a publié l'avis d'enchère pour la bande de spectre inférieure à 26 GHz, couvrant 5 lots nationaux et 42 lots régionaux et provinciaux. Le prix de réserve combiné est d'environ 180,08 millions EUR, soit 198,09 millions USD. Le cadre d'enchère prévoit des droits d'utilisation de 15 ans, avec des possibilités de prolongation dans le cadre réglementaire applicable, établissant une base réglementaire à long terme pour l'investissement dans la 5G et l'accès sans fil fixe en Italie.
- Mars 2026 : TIM et Fastweb+Vodafone ont signé un accord non contraignant pour la construction et la gestion conjointes de jusqu'à 6 000 nouveaux sites d'infrastructure de tours passives en Italie, les deux opérateurs agissant comme locataires principaux. Le projet est conçu pour améliorer l'efficacité opérationnelle et aligner les coûts sur la moyenne européenne tout en accélérant le déploiement de la 5G en Italie.
- Mars 2026 : O2 Telefónica est devenu le premier opérateur de télécommunications au monde à migrer les fonctions de cœur réseau 5G à l'échelle de la production vers AWS Outposts déployés dans son propre centre de données en Allemagne, en utilisant la technologie de cœur 5G de Nokia sur l'infrastructure AWS. Le déploiement renforce la résilience et la flexibilité du réseau et soutient la transition de Telefónica vers une architecture réseau hybride cloud-native.
- Février 2026 : Deutsche Telekom, Orange, Telefónica, TIM et Vodafone ont démontré le Continuum Edge Européen au Mobile World Congress 2026. Le cloud edge fédéré en direct a connecté les cinq opérateurs et intégré des composants de plateforme développés dans le cadre du programme IPCEI-CIS de l'UE. La fédération permet aux applications d'entreprise d'être déployées sur l'empreinte réseau combinée des opérateurs via un point d'entrée unique.


Périmètre du Rapport sur le Marché des Services 5G en Europe
Le Rapport sur le Marché des Services 5G en Europe est Segmenté par Type de Service (Haut Débit Mobile Amélioré, Communications Ultra-Fiables à Faible Latence, Communications Massives de Type Machine, Accès Sans Fil Fixe), Architecture Réseau (5G Non-Autonome, 5G Autonome), Bande de Fréquence (Bande Basse, Bande Moyenne, Ondes Millimétriques), Secteur d'Utilisateur Final (IT et Télécommunications, Automobile, Mobilité et Transport, Fabrication, Énergie et Services Publics, Santé et Sciences de la Vie, Banque, Services Financiers, Assurance et RegTech, Commerce de Détail, Médias et Commerce Électronique, Gouvernement, Défense, Éducation et Secteur Public, Autres Secteurs), Application (Communication et Collaboration, Suivi des Actifs, Villes Intelligentes, Bâtiments Intelligents, Véhicules Autonomes et Communication Véhicule-à-Tout, Santé Intelligente, Industrie 4.0, Services Publics Intelligents, Médias Immersifs et Jeux Vidéo, Sécurité Publique et Communications Critiques), et Géographie (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Reste de l'Europe). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Haut Débit Mobile Amélioré |
| Communications Ultra-Fiables à Faible Latence |
| Communications Massives de Type Machine |
| Accès Sans Fil Fixe |
| 5G Non-Autonome |
| 5G Autonome |
| Bande Basse |
| Bande Moyenne |
| Ondes Millimétriques |
| IT et Télécommunications |
| Automobile, Mobilité et Transport |
| Fabrication, Énergie et Services Publics |
| Santé et Sciences de la Vie |
| Banque, Services Financiers, Assurance et RegTech |
| Commerce de Détail, Médias et Commerce Électronique |
| Gouvernement, Défense, Éducation et Secteur Public |
| Autres Secteurs d'Utilisateurs Finaux |
| Communication et Collaboration |
| Suivi des Actifs |
| Villes Intelligentes |
| Bâtiments Intelligents |
| Véhicules Autonomes et Communication Véhicule-à-Tout |
| Santé Intelligente |
| Industrie 4.0 |
| Services Publics Intelligents |
| Médias Immersifs et Jeux Vidéo |
| Sécurité Publique et Communications Critiques |
| Allemagne |
| Royaume-Uni |
| France |
| Italie |
| Espagne |
| Russie |
| Reste de l'Europe |
| Par Type de Service | Haut Débit Mobile Amélioré |
| Communications Ultra-Fiables à Faible Latence | |
| Communications Massives de Type Machine | |
| Accès Sans Fil Fixe | |
| Par Architecture Réseau | 5G Non-Autonome |
| 5G Autonome | |
| Par Bande de Fréquence | Bande Basse |
| Bande Moyenne | |
| Ondes Millimétriques | |
| Par Secteur d'Utilisateur Final | IT et Télécommunications |
| Automobile, Mobilité et Transport | |
| Fabrication, Énergie et Services Publics | |
| Santé et Sciences de la Vie | |
| Banque, Services Financiers, Assurance et RegTech | |
| Commerce de Détail, Médias et Commerce Électronique | |
| Gouvernement, Défense, Éducation et Secteur Public | |
| Autres Secteurs d'Utilisateurs Finaux | |
| Par Application | Communication et Collaboration |
| Suivi des Actifs | |
| Villes Intelligentes | |
| Bâtiments Intelligents | |
| Véhicules Autonomes et Communication Véhicule-à-Tout | |
| Santé Intelligente | |
| Industrie 4.0 | |
| Services Publics Intelligents | |
| Médias Immersifs et Jeux Vidéo | |
| Sécurité Publique et Communications Critiques | |
| Par Géographie | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe |


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des Services 5G en Europe ?
Le marché des Services 5G en Europe est projeté à 26,12 milliards USD en 2026 et devrait atteindre 63,41 milliards USD d'ici 2031, à un CAGR de 19,41 %. Ses perspectives dépendent du déploiement autonome et de l'adoption des services par les entreprises.
Quel type de service 5G dispose de la plus grande base de revenus en Europe ?
Le haut débit mobile amélioré détenait 62,72 % des revenus par type de service en 2025, soutenu par les usages de connectivité grand public et entreprise. L'accès sans fil fixe étend également ce service aux adresses en dehors de la couverture fibre.
Pourquoi la 5G autonome est-elle importante pour les opérateurs européens ?
La 5G autonome prend en charge le découpage réseau, les services à faible latence, l'informatique en périphérie et la connectivité privée pour les utilisateurs d'entreprise. Elle devrait se développer à un CAGR de 20,32 % jusqu'en 2031.
Quels utilisateurs finaux devraient adopter les services 5G le plus rapidement ?
La fabrication, l'énergie et les services publics devraient se développer à un CAGR de 20,31 % jusqu'en 2031, soutenus par des cas d'usage d'automatisation industrielle. Les réseaux privés sont pertinents pour les actifs connectés et les processus de production.
Quelle géographie devrait se développer le plus rapidement jusqu'en 2031 ?
Le Reste de l'Europe devrait se développer à un CAGR de 20,59 %, soutenu par les programmes d'infrastructure et l'amélioration de l'adoption de la 5G. Ce groupe comprend les pays nordiques, le Benelux et les pays d'Europe centrale et orientale.
Qu'est-ce qui limite le déploiement plus large de la 5G en Europe ?
Les exigences d'investissement élevées, les longues périodes de retour et les règles spectrales nationales fragmentées limitent la vitesse de déploiement. Ces problèmes peuvent retarder les services à haute capacité et la planification transfrontalière.
Dernière mise à jour de la page le:



