
Größe und Marktanteil des europäischen 5G-Dienste-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 21.66 Milliarden US-Dollar |
| Marktgröße (2026) | 26.12 Milliarden US-Dollar |
| Marktgröße (2031) | 63.41 Milliarden US-Dollar |
| Growth Rate (2026 - 2031) | 19.41 % |
| Marktkonzentration | Mittel |
Hauptakteure
*Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. |
|
Analyse des europäischen 5G-Dienste-Marktes von Mordor Intelligence
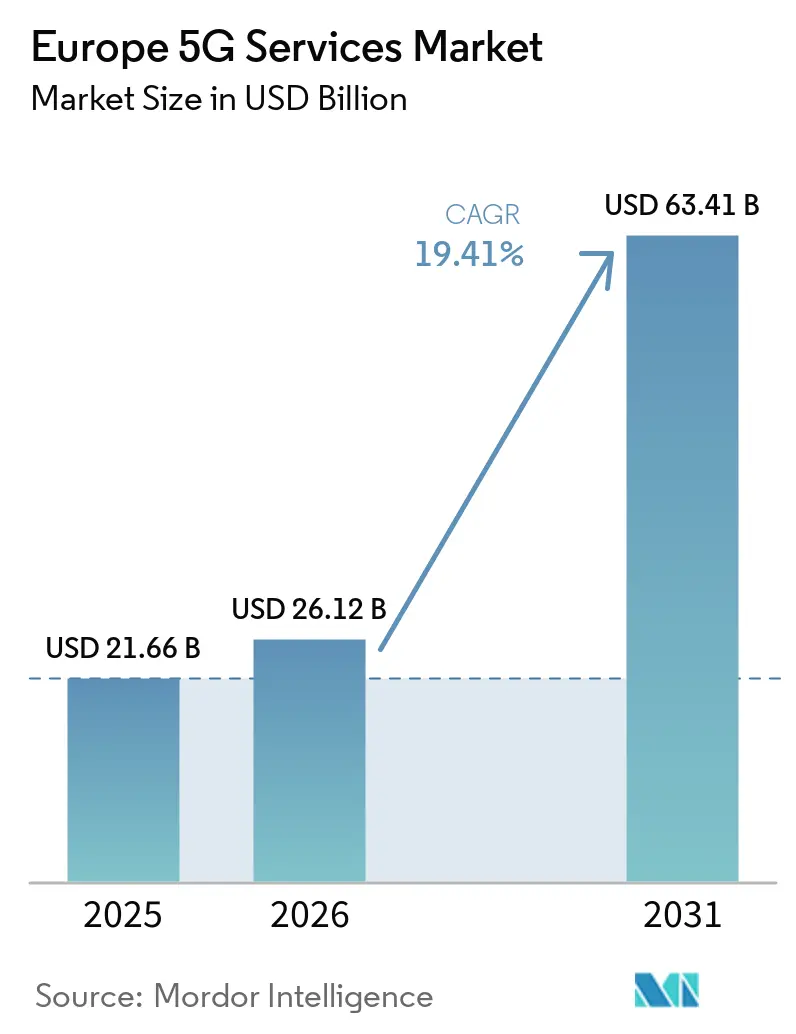
Die Größe des europäischen 5G-Dienste-Marktes wurde im Jahr 2025 auf 21,66 Milliarden USD geschätzt und soll von 26,12 Milliarden USD im Jahr 2026 auf 63,41 Milliarden USD bis 2031 wachsen, bei einer CAGR von 19,41 % während des Prognosezeitraums (2026–2031).
Die grundlegende 5G-Abdeckung im europäischen 5G-Dienste-Markt erreichte im Jahr 2026 96,8 % der EU-Haushalte, während Standalone-5G lediglich 20,9 % der mobilen EU-Basisstationen ausmachte. Diese Lücke lässt Betreiber mit einer breiten Abdeckung zurück, jedoch mit begrenzter Kapazität, um Dienste mit niedriger Latenz, Netzwerk-Slicing und garantierten Serviceniveaus an Unternehmen zu verkaufen. Der europäische 5G-Dienste-Markt entwickelt sich von der Abdeckungsausweitung hin zu Netzwerktiefe, privater Konnektivität und cloudbasierten Kernfunktionen, die die Arbeit an Kundenstandorten unterstützen. Betreiber suchen nach mehr Unternehmenseinnahmen, da die Preise für Verbraucher-Breitband wettbewerbsfähig bleiben und die vorhandene Netzwerkkapazität stärkere kommerzielle Erträge erfordert. Spektrumregeln, Kapitalanforderungen und nationale Lizenzierungsunterschiede prägen weiterhin das Investitionstempo, die Reichweite der Hochkapazitätsbänder und die Fähigkeit, regionale Dienste in ganz Europa anzubieten, und beeinflussen zugleich, wann Betreiber Kunden von der einfachen Konnektivität zu Diensten mit definierten Verfügbarkeits-, Durchsatz-, Latenz- und lokalen Verarbeitungsmerkmalen überführen können und wie konsistent sich Standalone-Netzwerke, Spektrumzugang, Unternehmensnachfrage und praktische Dienstbereitstellung auf nationalen Märkten entwickeln.
Wichtigste Erkenntnisse des Berichts
- Nach Dienstleistungstyp hielt Enhanced Mobile Broadband im Jahr 2025 einen Marktanteil von 62,72 % am europäischen 5G-Dienste-Markt, während Massive Machine-Type Communications bis 2031 voraussichtlich mit einer CAGR von 19,85 % wachsen wird.
- Nach Netzwerkarchitektur entfiel im Jahr 2025 ein Anteil von 97,67 % des Umsatzes im europäischen 5G-Dienste-Markt auf Nicht-Standalone-5G, während Standalone-5G bis 2031 voraussichtlich mit einer CAGR von 20,32 % wachsen wird.
- Nach Frequenzband hielt das Mittelband im Jahr 2025 einen Umsatzanteil von 50,42 %, während Millimeterwellen bis 2031 voraussichtlich mit einer CAGR von 21,03 % wachsen werden.
- Nach Endnutzerbranche entfielen im Jahr 2025 29,61 % des Umsatzes auf IT und Telekommunikation, während Fertigung, Energie und Versorgungsunternehmen bis 2031 voraussichtlich mit einer CAGR von 20,31 % wachsen werden.
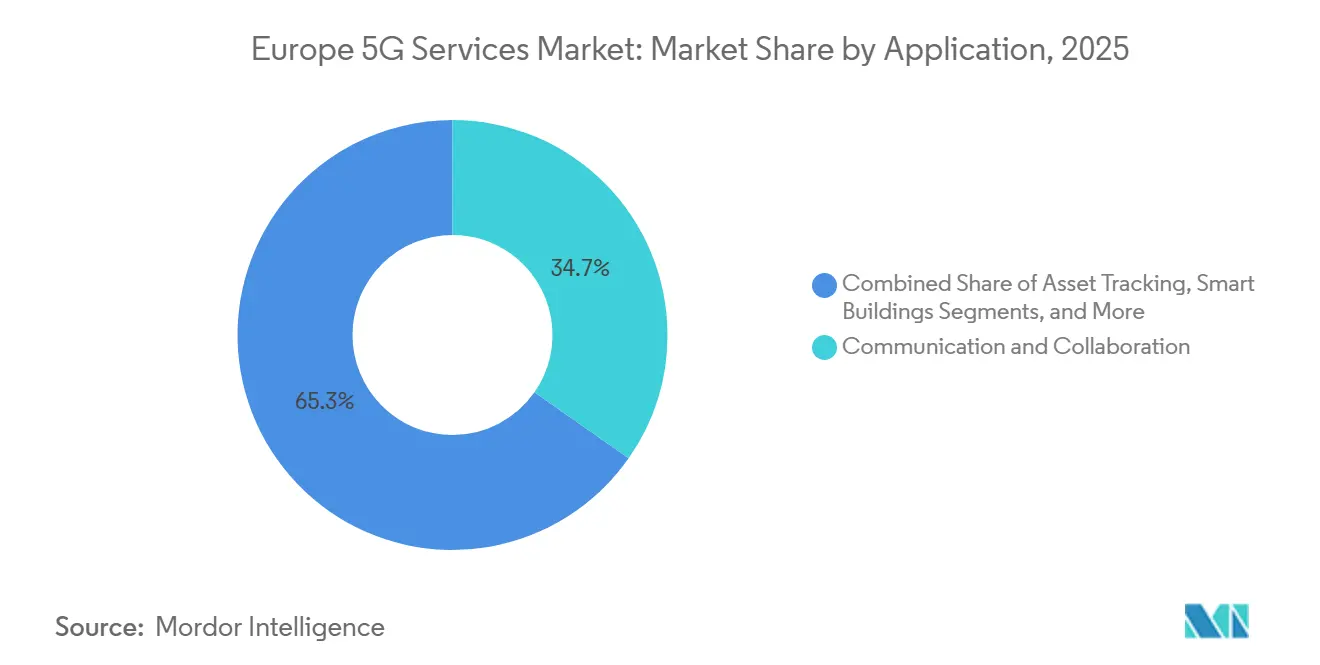
- Nach Anwendung hielt Kommunikation und Zusammenarbeit im Jahr 2025 einen Umsatzanteil von 34,72 %, während Industrie 4.0 bis 2031 voraussichtlich mit einer CAGR von 19,63 % wachsen wird.
- Nach Geografie entfielen im Jahr 2025 24,63 % des Umsatzes auf Deutschland, während das übrige Europa bis 2031 voraussichtlich mit einer CAGR von 20,59 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse im europäischen 5G-Dienste-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mobiles Datenverkehrsaufkommen und eMBB-Nachfrage | +4.2% | EU-weit, angeführt von Deutschland, Vereinigtem Königreich, Frankreich | Kurzfristig (≤ 2 Jahre) |
| Digitale Unternehmenstransformation und Industrie 4.0 | +3.8% | Deutschland, Frankreich, Italien, Nordics, mit Ausstrahlungseffekten auf das übrige Europa | Mittelfristig (2–4 Jahre) |
| Spektrumfreigabe und Programme für digitale Infrastruktur | +3.2% | National, mit frühen Gewinnen in Deutschland, Italien, Vereinigtem Königreich | Mittelfristig (2–4 Jahre) |
| Netzwerk-Slicing und SLA-Tier-Monetarisierung | +2.8% | Deutschland, Vereinigtes Königreich, Frankreich, mit aufkommender Aktivität im übrigen Europa | Mittelfristig (2–4 Jahre) |
| Fixed Wireless Access in unterversorgten Gebieten | +2.5% | Übriges Europa, Italien, Vereinigtes Königreich, Niederlande, Portugal | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende industrielle 5G- und Edge-Cloud-Ökosysteme | +1.8% | EU-weit, mit früher Aktivität in Deutschland, Spanien, Frankreich | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mobiles Datenverkehrsaufkommen und eMBB-Nachfrage
EU-Mobilfunkteilnehmer verbrachten im zweiten Quartal 2025 44,5 % ihrer Zeit in 5G-Netzwerken, verglichen mit 32,8 % im zweiten Quartal 2024.[1]GSMA, "Mobile Investment Needs in Europe," GSMA, gsma.com Der höhere Anteil der in 5G-Netzwerken verbrachten Zeit deutet auf eine intensivere Netzwerknutzung hin und nicht nur auf Teilnehmerzuwächse. Enhanced Mobile Broadband blieb die wichtigste Umsatzbasis für den europäischen 5G-Dienste-Markt, da Video, Cloud-Zugang und Unified Communications eine anhaltende Kapazität erfordern. GSMA erwartet, dass 5G bis 2030 einen Anteil von 88 % der EU-Mobilfunkverbindungen ausmachen wird, also 530 Millionen Verbindungen, verglichen mit 43 % Ende 2025. Vodafone Deutschland führte im August 2025 standardisierte Netzwerk-Slicing-Tarife ein und verknüpfte differenzierte Konnektivität mit definierten Servicebedingungen. Dieser Ansatz bietet Betreibern einen Weg, Premium-Breitbanddienste anzubieten, ohne sie von der etablierten eMBB-Basis zu trennen.
Digitale Unternehmenstransformation und Industrie 4.0
Private 5G-Campusnetzwerke gingen an europäischen Fertigungs- und Industriestandorten über die Testphase hinaus. Deutschlands DECT-2020-NR-Lokalspektrum-Rahmenwerk unterstützte mehr als 200 private Campusnetzwerke in Automobil- und Chemieanlagen. Dieses Lizenzierungsmodell zeigt, wie lokaler Spektrumzugang Bereitstellungsentscheidungen für industrielle Nutzer verkürzen kann. Airbus setzte private 5G-Netzwerke in 5 Produktionsstätten in Frankreich, Deutschland und Spanien ein und hatte bis Ende 2025 7.000 SIM-Karten ausgegeben. Der europäische 5G-Dienste-Markt profitiert davon, dass digitale Zwillinge, automatisch geführte Fahrzeuge und prädiktive Qualitätskontrollsysteme zu operativen Werkzeugen werden. Fertigungsstandorte benötigen eine zuverlässige drahtlose Abdeckung für Geräte, Mitarbeiter und mobile Anlagen, was dedizierte Netzwerkdienste gegenüber einfachen Mobilfunktarifen begünstigt.
Spektrumfreigabe und Programme für digitale Infrastruktur
Nationale Spektrumentscheidungen bestimmen die Kapazität und den Zeitplan neuer 5G-Dienste. Italien veröffentlichte im August 2026 die Bedingungen für seine 26-GHz-Auktion, die 5 nationale Lose und 42 regionale und provinzielle Lose umfasst. Der angegebene Mindestpreis betrug 180,08 Millionen EUR bzw. 198,09 Millionen USD, und der Rahmen unterstützt langfristige Investitionen in Millimeterwellen und Fixed Wireless Access. Das Vereinigte Königreich schloss im Oktober 2025 seine Zuteilung von 26-GHz- und 40-GHz-Spektrum ab und stellte EE, O2 und VodafoneThree jeweils 800 MHz und 1 GHz zur Verfügung. Deutschland verlängerte stattdessen im März 2025 ausgewählte Spektrumrechte um 5 Jahre mit zusätzlichen Abdeckungsverpflichtungen. Diese Ansätze unterstützen die Kontinuität, aber unterschiedliche nationale Verfahren machen die regionale Produktplanung für den europäischen 5G-Dienste-Markt komplexer.
Netzwerk-Slicing und SLA-Tier-Monetarisierung
Standalone-Netzwerke ermöglichen es Betreibern, die Dienstqualität für spezifische Unternehmensanwendungen zu definieren. Dies ist wichtig für Fabriken, Transportunternehmen, Behörden und Unternehmen, die eine garantierte Netzwerkleistung benötigen. Orange wählte im Juni 2025 Ericsson aus, um das automatisierte Standalone-Netzwerk-Slicing über europäische Tochtergesellschaften nach einem belgischen Pilotversuch zu implementieren.[2]Europäische Kommission, "Orange Selects Ericsson to Lead 5G Network Slicing Orchestration Across Europe," Europäische Kommission, digital-strategy.ec.europa.eu Vodafone Deutschlands Campus-Flex-Angebote platzierten dedizierte und gemeinsam genutzte Slices in standardisierten kommerziellen Paketen. Der europäische 5G-Dienste-Markt kann diese Angebote nutzen, um von generischen Datentarifen zu Verträgen überzugehen, die durch Latenz, Durchsatz und Verfügbarkeit definiert sind. Eine breitere Nutzung hängt von der Standalone-Abdeckung, den Integrationsfähigkeiten der Unternehmen und dem Vertrauen der Kunden in den kommerziellen Wert von Servicegarantien ab.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Bereitstellungskosten und lange ROI-Horizonte | -2.5% | EU-weit, mit größtem Druck auf kleinere Betreiber | Langfristig (≥ 4 Jahre) |
| Fragmentierte Spektrumpolitik und Lizenzbedingungen | -1.8% | National, am stärksten in Mittel- und Osteuropa | Mittelfristig (2–4 Jahre) |
| Cybersicherheit, Datenschutz und Exposition kritischer Infrastruktur | -1.2% | EU-weit, konzentriert in Sektoren kritischer Infrastruktur | Mittelfristig (2–4 Jahre) |
| Standalone-Core-Kompetenzen und Komplexität der Legacy-Netzwerkintegration | -0.8% | EU-weit | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Bereitstellungskosten und lange ROI-Horizonte
Europäische Betreiber stehen vor einer Finanzierungslücke zwischen den aktuellen Bereitstellungen und der für eine breitere Standalone-Abdeckung erforderlichen Infrastruktur. EU-Betreiber planten im Jahr 2025 Mobilfunk-Investitionsausgaben von nahezu 20 Milliarden EUR bzw. 22 Milliarden USD. GSMA schätzte die Ausgaben für 2025–2030 auf 106 Milliarden EUR bzw. 116,6 Milliarden USD, vor zusätzlichen Anforderungen für den Standalone-Ausbau und die Resilienz. Deutschlands Telekommunikationsunternehmen investierten im Jahr 2025 15,3 Milliarden EUR bzw. 16,8 Milliarden USD in physische Infrastruktur. Die Verbraucher-eMBB-Umsätze bleiben dem Preiswettbewerb ausgesetzt, während viele Unternehmens-Standalone-Dienste noch keine breite Skalierung erreicht haben. Dieser zeitliche Unterschied kann Renditen verzögern und die Fähigkeit kleinerer Betreiber einschränken, in dem vom europäischen 5G-Dienste-Markt geforderten Tempo zu investieren.
Fragmentierte Spektrumpolitik und Lizenzbedingungen
Mehr als 1 von 5 europäischen Betreibern hatte im dritten Quartal 2025 laut GSMA eine 5G-Bevölkerungsabdeckung von unter 70 %. Die Mittelband-Abdeckung der EU-Haushalte erreichte im Jahr 2026 74,8 %, verglichen mit einer grundlegenden 5G-Abdeckung von 96,8 %. Der Unterschied ist wesentlich, da das Mittelband die für höherwertige Dienste erforderliche Kapazität unterstützt. BEREC äußerte im Juli 2025 Bedenken, dass eine stärkere Zentralisierung der Spektrumaufsicht zu Verzögerungen und Verwaltungsaufwand führen könnte. Betreiber benötigen langfristige Klarheit, wenn sie Standalone-Ausbauten und grenzüberschreitende Industriebereitstellungen bewerten. Nationale Lizenzierungsunterschiede bleiben daher ein Hemmnis für den europäischen 5G-Dienste-Markt, selbst dort, wo die Verbraucherabdeckung bereits umfangreich ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Dienstleistungstyp: eMBB hält die Umsatzbasis, während mMTC die Nutzung ausweitet
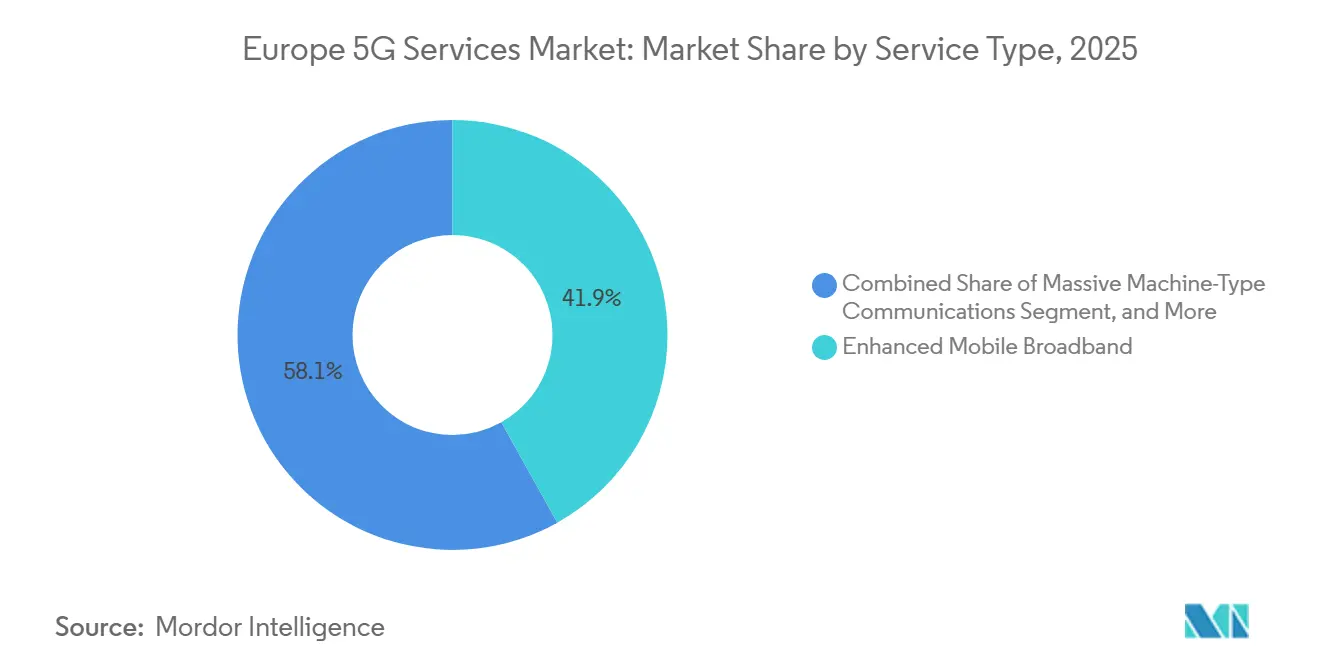
Enhanced Mobile Broadband hielt im Jahr 2025 einen Anteil von 62,72 % am Umsatz nach Dienstleistungstyp. Verbraucher-Video, mobiler Cloud-Zugang und Unternehmenskommunikationstools lieferten weiterhin den größten Teil des Umsatzes, da sie die Netzwerkkapazität den ganzen Tag über nutzen. Fixed Wireless Access stärkte diese Position, indem es Breitband zu Haushalten und Unternehmen brachte, die keine geeigneten Festnetzverbindungen hatten. Europa hatte 108 kommerziell gestartete 5G-Fixed-Wireless-Access-Netzwerke in der EU, was die Rolle dieses Dienstes über mobile Endgeräte hinaus verdeutlicht.[3]Ericsson, "Fixed Wireless Access Outlook," Ericsson Mobility Report, ericsson.com Ultra-Reliable Low-Latency Communications blieb kommerziell kleiner, aber öffentliche Sicherheit, Rundfunk und Automobiltests nutzten bereits seine definierten Leistungsmerkmale.
Massive Machine-Type Communications wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,85 % wachsen. Zu seinen Anwendungen gehören Sensornetzwerke, Logistik-Tracker, intelligente Zähler und landwirtschaftliche Überwachungsplattformen, die Verbindungen für viele verteilte Geräte statt für wenige Hochdatennutzer erfordern. Deutschland wird bis 2030 voraussichtlich 107 Millionen 5G-Verbindungen haben, was eine große installierte Basis für Maschinenkommunikation schafft. Fixed Wireless Access kann auch Netzwerkkapazität monetarisieren, die bereits bereitgestellt wurde, insbesondere in ländlichen Gemeinden und Standorten außerhalb von Glasfaser-Versorgungsgebieten. Diese Nutzungen verringern die Abhängigkeit von Verbraucher-Endgeräte-Umsätzen und bieten dem europäischen 5G-Dienste-Markt mehrere Dienstleistungspfade, die auf unterschiedliche Konnektivitätsbedürfnisse reagieren.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Netzwerkarchitektur: Dominanz von Nicht-Standalone geht Standalone-Diensten voraus
Nicht-Standalone-5G entfiel im Jahr 2025 auf 97,67 % der Größe des europäischen 5G-Dienste-Marktes nach Netzwerkarchitektur-Umsatz. Diese Netzwerke nutzten die bestehende 4G-Kerninfrastruktur und boten gleichzeitig eine breitere Abdeckung und schnellere Verbindungen, was sie für die frühe kommerzielle Phase von 5G geeignet machte. Der Ansatz unterstützte nicht vollständig die niedrige Latenz, das Netzwerk-Slicing und die Edge-Funktionen, die viele Unternehmenskunden benötigen. Standalone-Basisstationen machten im Jahr 2026 20,9 % der mobilen EU-Basisstationen aus. Vergleichbare Standalone-Anteile lagen in den Vereinigten Staaten bei 36,2 % und in China bei 34,8 %, sodass eine breite Verfügbarkeit in Europa den Kunden nicht unbedingt Zugang zu fortschrittlichen Standalone-Diensten verschaffte.
Standalone-5G wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,32 % wachsen. Orange wählte im Juni 2025 Ericssons Service-Orchestration-and-Assurance-Plattform für automatisiertes Slicing über europäische Tochtergesellschaften nach Versuchen in Belgien aus. O2 Telefónica verlagerte im März 2026 produktionsskalierte 5G-Kernfunktionen auf AWS Outposts in seinem deutschen Rechenzentrum unter Verwendung von Nokias 5G-Kerntechnologie. Diese Bereitstellungen platzieren Standalone-Systeme in kommerziellen Netzwerkumgebungen statt in isolierten Tests. Die Architektur unterstützt Dienste, die eine definierte Leistung, lokale Verarbeitung und engere Verbindungen zwischen Konnektivität und Cloud-Betrieb erfordern.
Nach Frequenzband: Mittelband unterstützt Abdeckung, während Millimeterwellen auf dichte Standorte abzielen
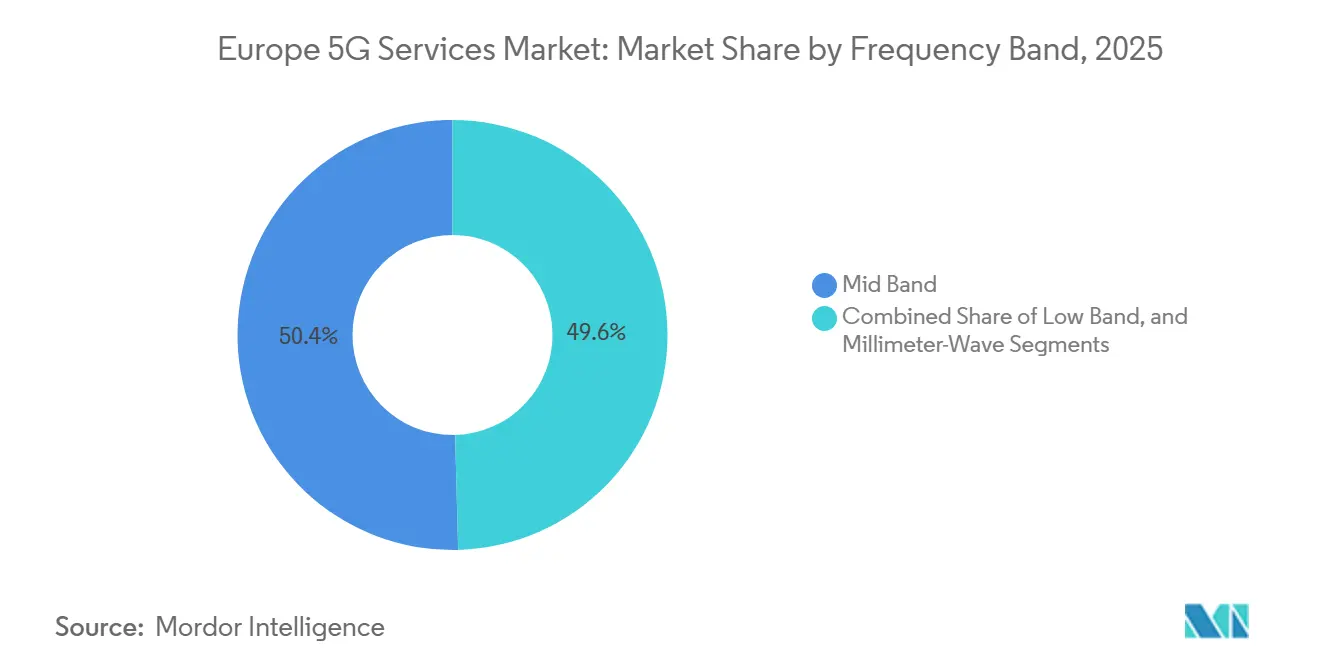
Das Mittelband hielt im Jahr 2025 einen Umsatzanteil von 50,42 % nach Frequenzband. Der Bereich 3,4–3,8 GHz balanciert Abdeckung und Kapazität effektiver als Niedrigband oder Millimeterwellen allein, was ihn zur primären Betriebsschicht für viele kommerzielle Netzwerke macht. Die Mittelband-Abdeckung erreichte im Jahr 2026 74,8 % der EU-Haushalte, unter der grundlegenden 5G-Abdeckungsrate von 96,8 %. Die verbleibende Abdeckungslücke schränkt den Zugang zu Hochkapazitätsdiensten außerhalb dicht besiedelter Gebiete ein. Frankreich hatte bis Mai 2026 mehr als 75.000 aktive 5G-Antennen, und Orange fügte zwischen Mai 2025 und Mai 2026 4.159 aktive Standorte hinzu.
Millimeterwellen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 21,03 % wachsen. Italiens 26-GHz-Rahmenwerk vom August 2026 umfasste nationale, regionale und provinzielle Lose und bietet einen längeren Investitionshorizont für 5G und Fixed Wireless Access. Das Vereinigte Königreich wies im Oktober 2025 EE, O2 und VodafoneThree 26-GHz- und 40-GHz-Spektrum zu. Millimeterwellen unterstützen dicht besiedelte Stadtzonen, Stadien, Verkehrsknotenpunkte und Industriecampus, wo Nutzer sehr niedrige Latenz und hohen Durchsatz schätzen. Das Niedrigband bleibt wichtig für die ländliche und Innenraumabdeckung, während der vollständige Bandmix es Betreibern ermöglicht, Netzwerkressourcen auf unterschiedliche Dienstanforderungen auszurichten.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzerbranche: IT und Telekommunikation führt, während Industrienutzer aufholen
IT und Telekommunikation hielt im Jahr 2025 einen Anteil von 29,61 % am Endnutzerumsatz. Der Sektor nutzt 5G selbst und verkauft verwaltete Konnektivität an Geschäftskunden weiter, was etablierten Anbietern einen direkten Weg zur Kommerzialisierung von Netzwerkfähigkeiten bietet. Regierung, Verteidigung, Bildung und öffentliche Organisationen schufen frühe Nachfrage durch missionskritische Kommunikation und Smart-City-Programme. Gesundheitsdienstleister erkundeten vernetzte Krankenwagen, Ferndiagnostik und Augmented-Reality-Unterstützung, während Finanzdienstleister garantierte Verbindungen für Point-of-Sale-Tools und latenzempfindliche Standorte nutzten. Diese Bedürfnisse erhielten die Führungsposition von IT und Telekommunikation im europäischen 5G-Dienste-Markt aufrecht und boten Beispiele, die Betreiber beim Verkauf in andere Branchen nutzen können.
Fertigung, Energie und Versorgungsunternehmen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,31 % wachsen. Industriekunden behandeln Konnektivität zunehmend als Produktionsinput, mit Anwendungen, die Remote-Assets, Außendienstbetrieb, Automatisierung und Gerätedaten umfassen. Airbus nutzte privates 5G in 5 europäischen Werken und plante weitere Bereitstellungen in Deutschland und Frankreich. Einzelhandels-, Medien- und E-Commerce-Nutzer setzen vernetzte Lieferkettensysteme, digitale Beschilderung und Hochdurchsatz-Veranstaltungsdienste ein, während Automobil- und Transportnutzer Vehicle-to-Everything-Kommunikation testen. Diese Breite erhöht die Anzahl kommerzieller Umgebungen für private und verwaltete 5G-Dienste und steigert den Wert einer zuverlässigen Standalone-Abdeckung an Industriestandorten.
Nach Anwendung: Kommunikationsdienste führen, während Industrie 4.0 an Skalierung gewinnt
Kommunikation und Zusammenarbeit hielt im Jahr 2025 einen Anteil von 34,72 % am Anwendungsumsatz. Unternehmens-Unified-Communications, mobile Belegschaftstools und hochauflösende Videokonferenzen bildeten die wichtigsten Anwendungsfälle und profitierten von der breiteren 5G-Verfügbarkeit. Asset-Tracking weitete sich auch in der Logistik und im Kühlkettenbereich aus, wo Echtzeit-Standortdaten und IoT-Sensoren die Transparenz der Lieferkette unterstützen. Kommunen setzten vernetzte Verkehrs-, Umweltüberwachungs- und öffentliche Sicherheitsanwendungen als Teil ihrer digitalen Programme ein. Die Connecting-Europe-Facility unterstützte 5G-Korridore über 9.000 km in 22 grenzüberschreitenden Abschnitten, was den Fall für netzwerkgestützte Kommunikationsdienste stärkte.
Industrie 4.0 wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 19,63 % wachsen. Private Netzwerke bieten Konnektivität für die Automatisierung, während Edge-Infrastruktur ausgewählte Workloads näher an der Produktionsausrüstung verarbeitet. Deutsche Telekom, Orange, Telefónica, TIM und Vodafone demonstrierten im Februar 2026 das European Edge Continuum. Vorausschauende Wartung, Synchronisierung digitaler Zwillinge und geführte Fahrzeugsteuerung sind wichtige industrielle Anwendungen, während Behörden für öffentliche Sicherheit 5G-missionskritische Dienste als Alternative zu Legacy-Systemen bewerten. Gesundheitsorganisationen testen weiterhin vernetzte Krankenwagen und Fernüberwachung, was eine vorhersehbare Netzwerkleistung zu einer zentralen Bedingung für die Anwendungseinführung macht.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Deutschland hielt im Jahr 2025 einen Anteil von 24,63 % am europäischen 5G-Dienste-Markt und war damit die größte nationale Umsatzbasis der Region. Deutsche Telekom deckte bis Oktober 2025 mehr als 99 % der deutschen Haushalte mit 5G ab, und ihr Netz deckte 87 % der Landesfläche ab. Telekommunikationsunternehmen investierten im Jahr 2025 15,3 Milliarden EUR bzw. 16,8 Milliarden USD in physische Infrastruktur, was das anhaltende Engagement für den Netzwerkausbau zeigt, auch wenn Betreiber die Renditen aus fortschrittlichen Diensten bewerten. Deutschlands lokale Spektrumregeln unterstützten mehr als 200 industrielle Campusnetzwerke und gaben Fabriken und anderen Standorten einen Weg zur Bereitstellung dedizierter drahtloser Systeme. Deutsche Telekom beabsichtigt, bis 2030 16.000 Quadratkilometer 5G-Flächenabdeckung hinzuzufügen, was das Netz über die am dichtesten besiedelten Teile des Landes hinaus erweitern würde.[4]Deutsche Telekom, "Das Telekom-Netz 2026 Das Überall-Netz im Mobilfunk," Deutsche Telekom, telekom.com
Das Vereinigte Königreich hielt im Jahr 2025 die zweitgrößte geografische Umsatzposition der Region. Das 11-Milliarden-GBP- bzw. 14,1-Milliarden-USD-Investitionsprogramm von VodafoneThree zielt auf eine 99-prozentige Standalone-5G-Bevölkerungsabdeckung bis 2030 ab und signalisiert einen Schwerpunkt auf einem landesweiten Standalone-Netzwerk. Die Zuteilung von 26-GHz- und 40-GHz-Spektrum im Oktober 2025 gibt EE, O2 und VodafoneThree eine Grundlage für dichte städtische Dienste. Diese Bänder können die Kapazität in zentralen Geschäftsvierteln, Verkehrsstandorten, Veranstaltungsorten und anderen Orten unterstützen, an denen viele Nutzer gleichzeitig verbunden sind. Die Marktposition des Vereinigten Königreichs hängt daher sowohl von einer breiten Bevölkerungsabdeckung als auch von der Fähigkeit ab, Hochkapazitätsdienste in großen Städten zu kommerzialisieren.
Frankreich stärkte den Netzwerkwettbewerb im Laufe der Jahre 2025 und 2026. Das Land verzeichnete bis Mai 2026 75.337 aktive 5G-Antenneninstallationen, während Orange zwischen Mai 2025 und Mai 2026 4.159 aktive Standorte hinzufügte. Frankreich hatte Ende 2025 32,9 Millionen 5G-SIM-Karten, und alle 4 großen Betreiber starteten zwischen 2024 und 2025 Standalone-Dienste. Italiens 5G-Abdeckung überstieg im Jahr 2026 95 % der Bevölkerung, und seine Standalone-Abdeckung erreichte laut den vorliegenden Belegen 70 % der Bevölkerung. TIM und Fastweb+Vodafone einigten sich im Januar 2026 auf ein RAN-Sharing-Modell für Gemeinden mit weniger als 35.000 Einwohnern, wobei die Ausbauverantwortlichkeiten auf 10 Regionen für jeden Betreiber aufgeteilt wurden.
Eine separate Vereinbarung vom März 2026 umfasste den gemeinsamen Bau und die Verwaltung von bis zu 6.000 passiven Turmstandorten und hilft den Betreibern, die Bereitstellungskosten in unterversorgten italienischen Gebieten zu bewältigen. Spanien erhöht ebenfalls seine Verbindungsbasis über das Netz von Telefónica und soll bis 2030 60 Millionen 5G-Verbindungen erreichen. Das übrige Europa wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 20,59 % wachsen. Diese Gruppe umfasst die nordischen Länder, Benelux, die Schweiz, Polen, Rumänien, die Tschechische Republik und Portugal, die unterschiedliche Niveaus an fester Infrastruktur, Spektrumbereitschaft und Dienstleistungseinführung aufweisen. EU-Mitgliedstaaten verpflichteten sich bis 2026 zu 1.934 Maßnahmen der Digitalen Dekade im Wert von 289,3 Milliarden EUR bzw. 318,2 Milliarden USD, darunter 205,9 Milliarden EUR aus öffentlichen Haushalten.
Diese Mittel erreichen östliche und südliche Märkte, wo Abdeckungslücken hartnäckiger waren und wo eine verbesserte Infrastruktur eine weitere Einführung unterstützen kann. Dänemark, die Niederlande, Schweden und Zypern verzeichneten im ersten Quartal 2026 jeweils eine 5G-Verfügbarkeit von über 90 %. Russland verfolgt einen separaten Investitionspfad, da geopolitische Beschränkungen die Wahl der Geräteanbieter und das grenzüberschreitende kommerzielle Engagement einschränken. Der europäische 5G-Dienste-Markt kombiniert daher reife, investitionsstarke nationale Märkte mit kleineren Ländern, die ihre Abdeckung ausbauen, den Spektrumzugang verbessern und Dienste für lokale Unternehmensanforderungen entwickeln.
Wettbewerbslandschaft
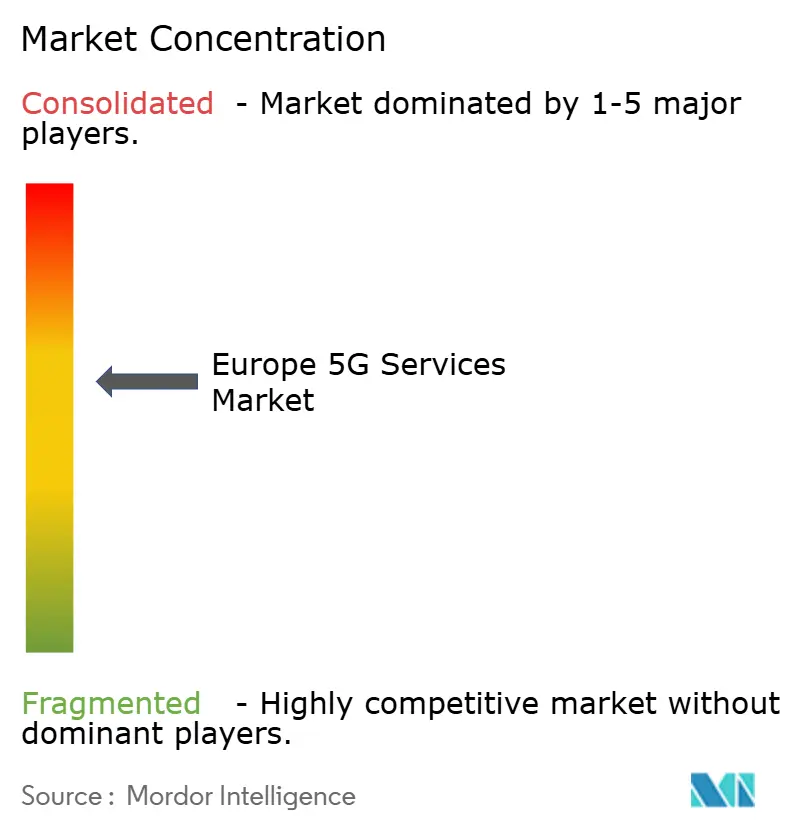
Der europäische 5G-Dienste-Markt ist auf Betreiberebene mäßig konzentriert, wobei Deutsche Telekom, Vodafone Group, Orange, Telefónica und BT Group wichtige Benchmarks für Abdeckung, Preisgestaltung und Unternehmensdienste setzen. Diese Gruppen haben die Größe, um Standalone-Kernsysteme zu finanzieren, Funknetze auszubauen und mit Geräte- und Cloud-Anbietern in mehr als einem Land zu verhandeln. Sie konkurrieren auch mit nationalen Betreibern, die auf fokussierte Preisgestaltung, Infrastruktursharing oder ausgewählte Kundensegmente setzen, um ihre Positionen auszubauen. Die 5 größten Betreiber demonstrierten im Februar 2026 das European Edge Continuum, eine föderierte Edge-Umgebung, die es Unternehmensanwendungen ermöglicht, über ihre kombinierten Netzwerke zu arbeiten. Das Projekt wurde im Rahmen des IPCEI-CIS-Programms entwickelt und bietet einen einzigen Einstiegspunkt für die Bereitstellung von Unternehmensanwendungen über teilnehmende Netzwerke.
Diese Form der Zusammenarbeit beseitigt den Wettbewerb unter den Betreibern nicht. Sie gibt ihnen eine gemeinsame Plattformschicht, während sie weiterhin bei kommerziellen Bedingungen, Kundenbeziehungen, Abdeckungsqualität und ihrer Fähigkeit, Unternehmens-Workloads zu unterstützen, konkurrieren. Der europäische 5G-Dienste-Markt bietet auch Raum für Systemintegratoren, Cloud-native Anwendungsanbieter und Managed-Service-Unternehmen, die Kunden bei der Nutzung der föderierten Netzwerkumgebung unterstützen können. Die Geräteschicht wird vielfältiger, da Betreiber Open RAN und virtualisierte Funktechnologie einsetzen. Vodafone wählte Samsung im Oktober 2025 als primären Open-RAN-Partner mit einem 5-Jahres-Programm aus, das Tausende von deutschen Standorten abdeckt und eine geplante Ausweitung auf andere europäische Märkte vorsieht.
Orange weitete seine Samsung-vRAN- und Open-RAN-Zusammenarbeit im Jahr 2026 aus, während Deutsche Telekom im Januar 2026 Angebote für 30.000 Open-RAN-Standorte außerhalb Deutschlands anforderte. Diese Schritte verbreitern die Lieferantenbasis und verringern die Abhängigkeit von einer kleinen Gruppe traditioneller Geräteanbieter. Sie schaffen auch Möglichkeiten für Softwareanbieter, Integrationspartner und Netzwerkverwaltungsspezialisten, die Multi-Vendor-Umgebungen betreiben können. ETSI-Spezifikationen und 3GPP-Standardisierungsarbeiten liefern gemeinsame technische Anforderungen für diese Bereitstellungen, was wichtig ist, wenn Betreiber Geräte verschiedener Anbieter kombinieren. Cloud-Anbieter konkurrieren auch darum, Kernnetzwerkfunktionen für europäische Betreiber zu hosten und zu verwalten.
O2 Telefónica platzierte im März 2026 produktionsskalierte 5G-Kernfunktionen auf AWS Outposts in seinem deutschen Rechenzentrum und kombinierte Nokia-Software mit Cloud-Infrastruktur.[5]Amazon Web Services, "O2 Telefónica Brings 5G Cloud Core to Own Data Center with Nokia and AWS Outposts," Amazon Web Services, press.aboutamazon.com Die Vereinbarung zeigt, wie Betreiber Cloud-Technologie in ihren eigenen Rechenzentrumsumgebungen einführen können, während sie Kernfunktionen nah am Netzwerk halten. Cellnex' Neutral-Host-Turmmodell gibt kleineren Betreibern einen Weg, Dichte hinzuzufügen, ohne die vollen Kosten neuer passiver Infrastruktur zu übernehmen. Telia und Telenor konkurrieren auf skandinavischen Märkten durch IoT, maritime Konnektivität und Netzwerkresilienz, die auf lokale Betriebsbedingungen zugeschnitten sind. Netzwerk-Slicing bleibt ein kommerzieller Schwerpunktbereich, da es Betreibern ermöglicht, die Dienstleistungsperformance für Unternehmensverträge zu definieren. Diese Anbieter-, Cloud- und Betreiberstrategien geben dem europäischen 5G-Dienste-Markt ein breiteres Wettbewerbsfeld, als eine Überprüfung der Mobilfunkbetreiber allein vermuten lässt, da Kunden Dienste wählen können, die Netzwerkzugang, verwalteten Betrieb, lokale Verarbeitung, Anwendungsunterstützung und Infrastruktursharing entsprechend ihren Betriebsanforderungen kombinieren, und weil der europäische 5G-Dienste-Markt zunehmend von der Koordination zwischen Betreibern, Gerätelieferanten, Cloud-Anbietern und Unternehmenstechnologiepartnern abhängt.
Marktführer im europäischen 5G-Dienste-Markt
-
Deutsche Telekom AG
-
Vodafone Group Plc
-
Orange S.A.
-
Telefónica, S.A.
-
BT Group plc
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- August 2026: Das italienische Ministerium für Unternehmen und Made in Italy veröffentlichte die Auktionsbekanntmachung für das untere 26-GHz-Spektrumband, das 5 nationale Lose und 42 regionale und provinzielle Lose umfasst. Der kombinierte Mindestpreis beträgt ungefähr 180,08 Millionen EUR bzw. 198,09 Millionen USD. Der Auktionsrahmen sieht 15-jährige Nutzungsrechte mit Verlängerungsmöglichkeiten im Rahmen des geltenden Regulierungsrahmens vor und schafft eine langfristige regulatorische Grundlage für 5G- und FWA-Investitionen in Italien.
- März 2026: TIM und Fastweb+Vodafone unterzeichneten eine unverbindliche Vereinbarung über den gemeinsamen Bau und die Verwaltung von bis zu 6.000 neuen passiven Turminfrastrukturstandorten in ganz Italien, wobei beide Betreiber als Ankermieter fungieren. Das Projekt soll die betriebliche Effizienz verbessern und die Kosten an den europäischen Durchschnitt angleichen, während der 5G-Ausbau in Italien beschleunigt wird.
- März 2026: O2 Telefónica wurde zum ersten Telekommunikationsbetreiber weltweit, der produktionsskalierte 5G-Kernnetzwerkfunktionen auf AWS Outposts migrierte, die in seinem eigenen Rechenzentrum in Deutschland eingesetzt werden, unter Verwendung von Nokias 5G-Kerntechnologie auf AWS-Infrastruktur. Die Bereitstellung stärkt die Netzwerkresilienz und -flexibilität und unterstützt den Übergang von Telefónica zu einer hybriden Cloud-nativen Netzwerkarchitektur.
- Februar 2026: Deutsche Telekom, Orange, Telefónica, TIM und Vodafone demonstrierten das European Edge Continuum auf dem Mobile World Congress 2026. Die live föderierte Edge-Cloud verband die fünf Betreiber und integrierte Plattformkomponenten, die im Rahmen des EU-IPCEI-CIS-Programms entwickelt wurden. Die Föderation ermöglicht es, Unternehmensanwendungen über den kombinierten Netzwerk-Fußabdruck der Betreiber über einen einzigen Einstiegspunkt bereitzustellen.


Berichtsumfang des europäischen 5G-Dienste-Marktes
Der Bericht über den europäischen 5G-Dienste-Markt ist segmentiert nach Dienstleistungstyp (Enhanced Mobile Broadband, Ultra-Reliable Low-Latency Communications, Massive Machine-Type Communications, Fixed Wireless Access), Netzwerkarchitektur (Nicht-Standalone-5G, Standalone-5G), Frequenzband (Niedrigband, Mittelband, Millimeterwellen), Endnutzerbranche (IT und Telekommunikation, Automobil, Mobilität und Transport, Fertigung, Energie und Versorgungsunternehmen, Gesundheitswesen und Biowissenschaften, Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech, Einzelhandel, Medien und E-Commerce, Regierung, Verteidigung, Bildung und öffentlicher Sektor, sonstige Branchen), Anwendung (Kommunikation und Zusammenarbeit, Asset-Tracking, Smart Cities, Smart Buildings, Autonome Fahrzeuge und Vehicle-to-Everything, Smart Healthcare, Industrie 4.0, Smart Utilities, Immersive Medien und Gaming, Öffentliche Sicherheit und missionskritische Kommunikation) sowie Geografie (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland, übriges Europa). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Enhanced Mobile Broadband |
| Ultra-Reliable Low-Latency Communications |
| Massive Machine-Type Communications |
| Fixed Wireless Access |
| Nicht-Standalone-5G |
| Standalone-5G |
| Niedrigband |
| Mittelband |
| Millimeterwellen |
| IT und Telekommunikation |
| Automobil, Mobilität und Transport |
| Fertigung, Energie und Versorgungsunternehmen |
| Gesundheitswesen und Biowissenschaften |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech |
| Einzelhandel, Medien und E-Commerce |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor |
| Sonstige Endnutzerbranchen |
| Kommunikation und Zusammenarbeit |
| Asset-Tracking |
| Smart Cities |
| Smart Buildings |
| Autonome Fahrzeuge und Vehicle-to-Everything |
| Smart Healthcare |
| Industrie 4.0 |
| Smart Utilities |
| Immersive Medien und Gaming |
| Öffentliche Sicherheit und missionskritische Kommunikation |
| Deutschland |
| Vereinigtes Königreich |
| Frankreich |
| Italien |
| Spanien |
| Russland |
| Übriges Europa |
| Nach Dienstleistungstyp | Enhanced Mobile Broadband |
| Ultra-Reliable Low-Latency Communications | |
| Massive Machine-Type Communications | |
| Fixed Wireless Access | |
| Nach Netzwerkarchitektur | Nicht-Standalone-5G |
| Standalone-5G | |
| Nach Frequenzband | Niedrigband |
| Mittelband | |
| Millimeterwellen | |
| Nach Endnutzerbranche | IT und Telekommunikation |
| Automobil, Mobilität und Transport | |
| Fertigung, Energie und Versorgungsunternehmen | |
| Gesundheitswesen und Biowissenschaften | |
| Bankwesen, Finanzdienstleistungen, Versicherungen und RegTech | |
| Einzelhandel, Medien und E-Commerce | |
| Regierung, Verteidigung, Bildung und öffentlicher Sektor | |
| Sonstige Endnutzerbranchen | |
| Nach Anwendung | Kommunikation und Zusammenarbeit |
| Asset-Tracking | |
| Smart Cities | |
| Smart Buildings | |
| Autonome Fahrzeuge und Vehicle-to-Everything | |
| Smart Healthcare | |
| Industrie 4.0 | |
| Smart Utilities | |
| Immersive Medien und Gaming | |
| Öffentliche Sicherheit und missionskritische Kommunikation | |
| Nach Geografie | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa |


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der europäische 5G-Dienste-Markt?
Der europäische 5G-Dienste-Markt wird für 2026 auf 26,12 Milliarden USD prognostiziert und soll bis 2031 einen Wert von 63,41 Milliarden USD erreichen, bei einer CAGR von 19,41 %. Seine Aussichten hängen vom Standalone-Ausbau und der Einführung von Unternehmensdiensten ab.
Welcher 5G-Dienstleistungstyp hat die größte Umsatzbasis in Europa?
Enhanced Mobile Broadband hielt im Jahr 2025 einen Anteil von 62,72 % am Umsatz nach Dienstleistungstyp, unterstützt durch Verbraucher- und Unternehmenskonnektivitätsnutzung. Fixed Wireless Access erweitert diesen Dienst auch auf Adressen außerhalb der Glasfaserabdeckung.
Warum ist Standalone-5G für europäische Betreiber wichtig?
Standalone-5G unterstützt Netzwerk-Slicing, Dienste mit niedriger Latenz, Edge Computing und private Konnektivität für Unternehmensnutzer. Es wird bis 2031 voraussichtlich mit einer CAGR von 20,32 % wachsen.
Welche Endnutzer werden 5G-Dienste voraussichtlich am schnellsten einführen?
Fertigung, Energie und Versorgungsunternehmen werden bis 2031 voraussichtlich mit einer CAGR von 20,31 % wachsen, unterstützt durch industrielle Automatisierungsanwendungsfälle. Private Netzwerke sind für vernetzte Anlagen und Produktionsprozesse relevant.
Welche Geografie wird bis 2031 voraussichtlich am schnellsten wachsen?
Das übrige Europa wird voraussichtlich mit einer CAGR von 20,59 % wachsen, unterstützt durch Infrastrukturprogramme und eine verbesserte 5G-Einführung. Die Gruppe umfasst nordische, Benelux- sowie mittel- und osteuropäische Länder.
Was schränkt den breiteren 5G-Ausbau in Europa ein?
Hohe Investitionsanforderungen, lange Amortisationszeiträume und fragmentierte nationale Spektrumregeln schränken die Bereitstellungsgeschwindigkeit ein. Diese Probleme können Hochkapazitätsdienste und grenzüberschreitende Planung verzögern.
Seite zuletzt aktualisiert am:



