
ヨーロッパ5Gサービス市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
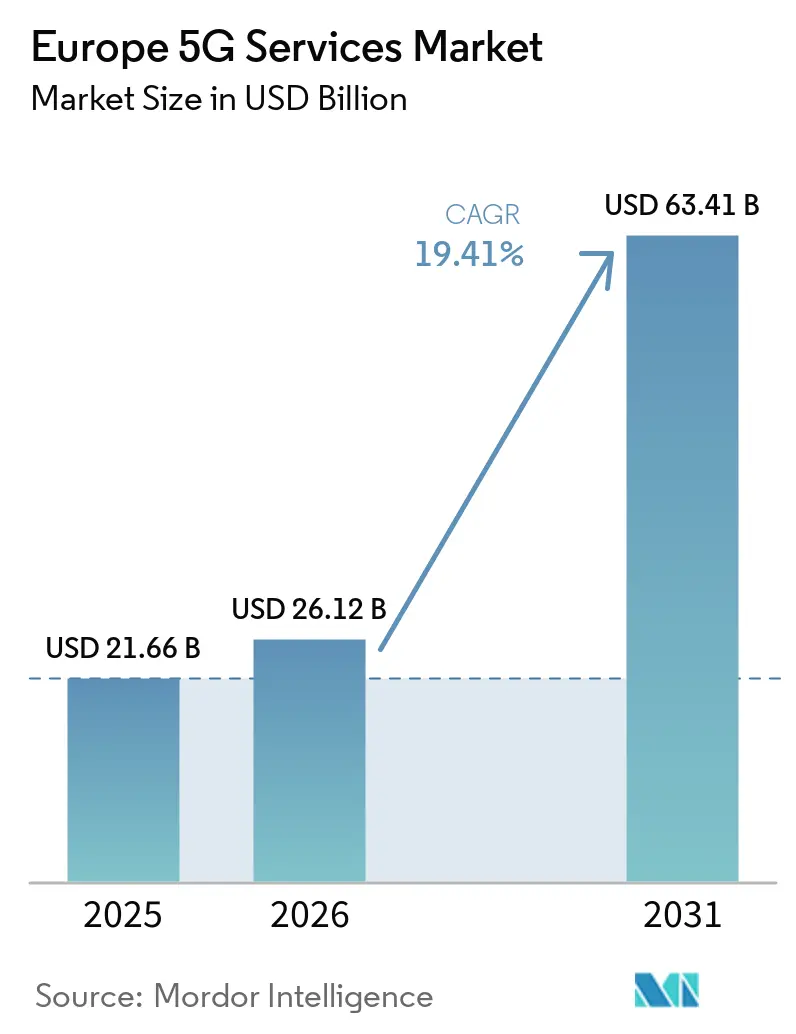
| 基準年の市場規模 (2025) | 21.66 十億米ドル |
| 市場規模 (2026) | 26.12 十億米ドル |
| 市場規模 (2031) | 63.41 十億米ドル |
| Growth Rate (2026 - 2031) | 19.41 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるヨーロッパ5Gサービス市場分析
ヨーロッパ5Gサービス市場の規模は2025年に21.66 ビリオン 米ドルと評価され、2026年の26.12 ビリオン 米ドルから2031年には63.41 ビリオン 米ドルに達すると予測されており、予測期間(2026年〜2031年)のCAGRは19.41%です。
ヨーロッパ5Gサービス市場における基本的な5Gカバレッジは、2026年にEU世帯の96.8%に達した一方、スタンドアロン5GはEUモバイル基地局の20.9%に過ぎませんでした。このギャップにより、オペレーターは広範なカバレッジを持ちながらも、低レイテンシ、スライシング、サービスレベル保証されたサービスを企業に販売できる能力が限られています。ヨーロッパ5Gサービス市場は、カバレッジ拡大からネットワークの深化、プライベート接続、および顧客サイトでの作業をサポートするクラウドベースのコア機能へと移行しています。コンシューマーブロードバンドの価格競争が続く中、既存のネットワーク容量がより強力な商業的リターンを必要としているため、オペレーターはエンタープライズ収益の拡大を目指しています。スペクトルルール、資本要件、および国別ライセンスの違いは、投資ペース高容量バンドのリーチ、ヨーロッパ全域での地域サービス提供能力を引き続き形成しており、また、オペレーターが顧客を基本的な接続性から定義された可用性・スループット・レイテンシ・ローカル処理を備えたサービスへ移行させるタイミング、およびスタンドアロンネットワーク、スペクトルアクセス、エンタープライズ需要、実際のサービス展開が各国市場でどの程度一貫して発展するかにも影響を与えています。
レポートの主要なポイント
- サービスタイプ別では、拡張モバイルブロードバンドが2025年のヨーロッパ5Gサービス市場シェアの62.72%を占め、大規模マシンタイプ通信は2031年にかけて19.85%のCAGRで拡大する見込みです。
- ネットワークアーキテクチャ別では、ノンスタンドアロン5Gが2025年のヨーロッパ5Gサービス市場収益の97.67%を占め、スタンドアロン5Gは2031年にかけて20.32%のCAGRで拡大する見込みです。
- 周波数帯域別では、ミッドバンドが2025年の収益の50.42%を占め、ミリ波は2031年にかけて21.03%のCAGRで拡大する見込みです。
- エンドユーザー産業別では、ITよびテレコムが2025年の収益の29.61%を占め、製造・エネルギー・ユーティリティは2031年にかけて20.31%のCAGRで拡大する見込みです。
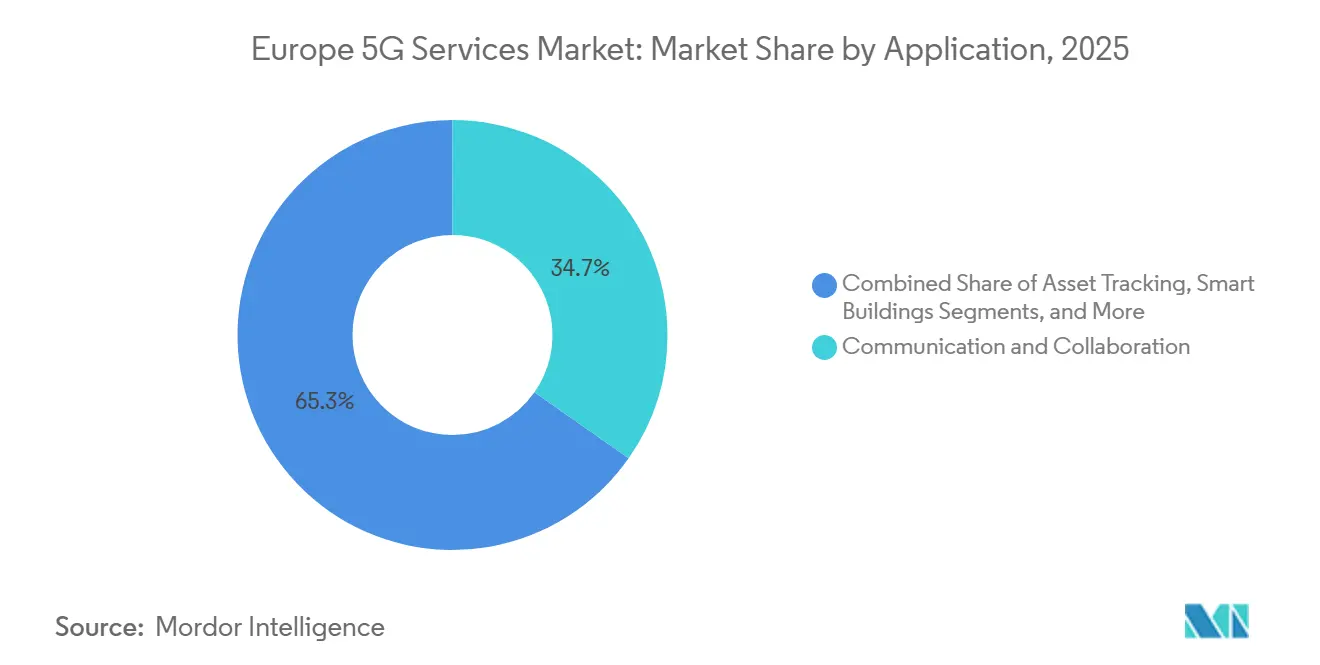
- アプリケーション別では、コミュニケーションおよびコラボレーションが2025年の収益の34.72%を占め、インダストリー4.0は2031年にかけて19.63%のCAGRで拡大する見込みです。
- 地域別では、ドイツが2025年の収益の24.63%を占め、その他のヨーロッパは2031年にかけて20.59%のCAGRで拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
ヨーロッパ5Gサービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響 (~%)予測 | 地理的 関連性 | 影響タイムライン |
|---|---|---|---|
| モバイルデータ トラフィックおよびeMBB需要 | +4.2% | EU全域、ドイツ・ 英国・フランスが先行 | 短期(2年 以内) |
| エンタープライズ デジタルトランスフォーメーションおよびイダストリー4.0 | +3.8% | ドイツ・フランス・ イタリア・北欧諸国、その他ヨーロッパへの波及あり | 中期(2〜4 年) |
| スペクトル解放 およびデジタルインフラプログラム | +3.2% | 各国規模、ドイツ・ イタリア・英国で早期効果 | 中期(2〜4 年) |
| ネットワークスライシング およびSLAティアモネタイゼーション | +2.8% | ドイツ・英国・フランス、 その他ヨーロッパでも活動拡大中 | 中期(2〜4 年) |
| サービス未提供地域における 固定無線アクセス | +2.5% | その他ヨーロッパ・ イタリア・英国・オランダ・ポルトガル | 中期(2〜4 年) |
| 国境を越えた 産業用5Gおよびエッジクラウドエコシステム | +1.8% | EU全域、ドイツ・ スペイン・フランスで早期活動 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
モバイルデータトラフィックおよびeMBB需要
EUのモバイル加入者は、2025年第2四半期に5Gネットワークへの接続時間の44.5%を費やし、2024年第2四半期の32.8%から増加しました。[1]GSMA、「ヨロッパにおけるモバイル投資ニーズ」、GSMA、gsma.com 5Gへの接続時間のシェア増加は、加入者数の増加だけでなく、ネットワークの深化した利用を示しています。動画、クラウドアクセス、ユニファイドコミュニケーションは持続的なネットワーク容量を必要とするため、拡張モバイルブロードバンドはヨーロッパ5Gサービス市場の主要な収益基盤であり続けました。GSMAは、2030年までに5GがEUのモバイル接続の88%、すなわち5.3 ビリオン 接続を占めると予測しており、これは2025年末の43%と比較した数値です。Vodafoneドイツは2025年8月に標準化されたネットワークスライシングの料金プランを導入し、差別化された接続を定義されたサービス条件に結び付けました。このアプローチにより、オペレーターは既存のeMBBベースから切り離すことなくプレミアムブロードバンドサービスを提供するルートを得ることができます。
エンタープライズデジタルトランスフォーメーションおよびインダストリー4.0
プライベート5Gキャンパスネットワークは、ヨーロッパの製造・産業拠点での試験を超えて進展しした。ドイツのDECT-2020 NRローカルスペクトルフレームワークは、自動車および化学施設において200以上のプライベートキャンパスネットワークをサポートしました。このライセンスモデルは、ローカルスペクトルアクセスが産業ユーザーの展開判断をいかに迅速化できるかを示しています。Airbusはフランス・ドイツ・スペインの5つの製造施設にプライベート5Gネットワークを導入し、2025年末までに7,000枚のSIMカードを提供しました。デジタルツイン、自動誘導車両、予測品質管理システムが実用ツールとなることで、ヨーロッパ5Gサービス市場が恩恵を受けています。製造現場は設備・作業員・移動資産にわたる信頼性の高いワイヤレスカバレッジを必要としており、これは基本的なモバイルプランよりも専用ネットワークサービスを優位にします。
スペクトル解放およびデジタルインフラプログラム
国家のスペクトル決定は、新たな5Gサービスの能力とタイミングを左右します。イタリアは2026年8月に26GHzオークションの条件を公表し、5つの全国ロットと42の地域・州ロットをカバーしました。設定さた最低価格は1億8,008万ユーロ、すなわち1億9,809万米ドルであり、このフレームワークは長期的なミリ波および固定無線アクセス投資を支援します。英国は2025年10月に26GHzおよび40GHzの割り当てを完了し、EE、O2、VodafoneThreeにそれぞれ800MHzおよび1GHzを提供しました。一方ドイツは2025年3月に、カバレッジ義務を追加した上で選定されたスペクトル権を5年間延長しました。これらのアプローチは継続性をサポートしますが、国別プロセスの違いにより、ヨーロッパ5Gサービス市場における地域製品計画がより複雑になっています。
ネットワークスライシングおよびSLAティアモネタイゼーション
スタンドアロンネットワークにより、オペレーターは特定のエンタープライズ用途向けにサービス品質を定義できます。これは、保証されたネットワークパフォーマンスを必要とする工場、交通事業者、公共機関、および企業にとって重要です。Orangeは2025年6月、ベルギーでの試験後にヨーロッパの系列企業全体でスタンドアロンネットワークスライシングを自動化するためにEricssonを選定しました。[2]欧州委員会、「OrangeがEricssonをヨーロッパ全域の5Gネットワークスライシングオーケストレーションのリーダーに選定」、欧州委員会、digital-strategy.ec.europa.eu VodafoneドイツのCampus Flexオファーは、専用および共有スライスを標準化された商業パッケージに組み込みました。ヨーロッパ5Gサービス市場は、これらのオファリングを活用して汎用データプランからレイテンシ・スループット・可用性によって定義された契約へと移行することができます。より広範な利用は、スタンドアロンカバレッジ、エンタープライズ統合スキル、およびサービス保証の商業価値に対する顧客の信頼に依存しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響 (~%)予測 | 地理的 関連性 | 影響タイムライン |
|---|---|---|---|
| 高い導入コストと 長期にわたるROI回収期間 | -2.5% | EU全域、小規模オペレーーに 最も大きなプレッシャー | 長期(4年 以上) |
| 断片化した スペクトル政策とライセンス条件 | -1.8% | 各国規模、中・東部ヨーロッパで 最も深刻 | 中期(2〜4 年) |
| サイバーセキュリティ・ プライバシー・重要インフラへの露出 | -1.2% | EU全域、重要インフラ セクターに集中 | 中期(2〜4 年) |
| スタンドアロンコアスキルと レガシーネットワーク統合の複雑性 | -0.8% | EU全域 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
高い導入コストと長期にわたるROI回収期間
ヨーロッパのオペレーターは、現在の展開とより広範なスタンドアロンカバレッジに必要なインフラとの間の資金ギャップに直面しています。EUのオペレーターは2025年に約200 ビリオン ユーロ、すなわち220 ビリオン 米ドルのモバイル設備投資を計画していました。GSMAは、スタンドアロン展開とレジリエンスのための追加要件を除いて、2025年〜2030年の支出を1,060 ビリオン ユーロ、すなわち1,166 ビリオン 米ドルと推計しました。ドイツの通信会社は2025年に153 ビリオン ユーロ、すなわち168 ビリオン 米ドルを物理インフラに投資しました。コンシューマーeMBB収益は引き続き価格競争にさらされており、多くのエンタープライズスタンドアロンサービスはまだ広範な規模に達していません。このタイミングの差がリターンを遅らせ、ヨーロッパ5Gサービス市場が必要とするペースで投資を行う小規模オペレーターの能力を制限する可能性があります。
断片化したスペクトル政策とライセンス条件
GSMAによると、2025年第3四半期において5ヨーロッパのオペレーターの5人に1人以上が5G人口カバレッジ70%未満でした。EU世帯におけるミッドバンドカバレッジは2026年に74.8%に達し、基本的な5Gカバレッジの96.8%と比較しています。この差は重要で、ミッドバンドは高付加価値サービスに必要な容量をサポートするためです。BERECは2025年7月、スペクトル監督の一層の中央集権化により遅延や行政上の負担が増加する可能性があるとの懸念を表明しました。オペレーターはスタンドアロン構築と国境を越えた産業展開を評価する際に長期的な明確性を必要としています。したがって、コンシューマーカバレッジがすでに広範な地域においても、国別ライセンスの違いはヨーロパ5Gサービス市場の制約として残り続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:eMBBが収益基盤を維持し、mMTCが利用拡大を促進
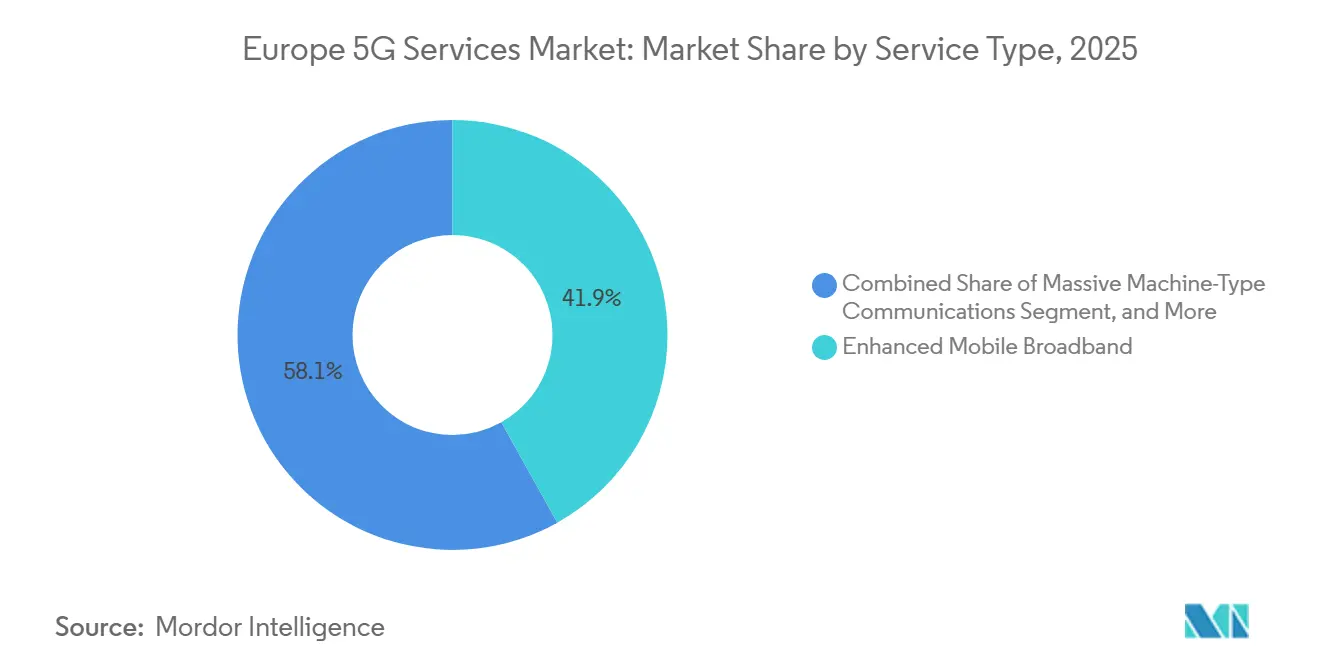
拡張モバイルブロードバンドは2025年のサービスタイプ収益の62.72%を占めました。コンシューマー向け動画、モバイルクラウドアクセス、エンタープライズコミュニケーションツールは一日を通じて持続的なネットワーク容量を使用するため、引き続き大半の収益を提供しました。固定無線アクセスは、適切な固定接続を持たない家庭や企業にブロードバンドをもたらすことでこのポジションを強化しました。ヨーロッパでは、EU全体で108の商業的に展開された5G固定無線アクセスネットワークがあり、モバイル端末を超えたこのサービスの役割を示しています。[3]Ericsson、「固定無線アクセスアウトルック」、Ericsson Mobility Report、ericsson.com 超高信頼低レイテンシ通信は商業的にはまだ小規模でしたが公共安全、放送、および自動車試験ではすでにその定義されたパフォーマンス特性が活用されていました。
大規模マシンタイプ通信は2026年から2031年にかけて19.85%のCAGRで拡大する見込みです。そのアプリケーションにはセンサーネットワーク、物流トラッカー、スマートメーター、農業モニタリングプラットフォームが含まれており、少数の大量データユーザーではなく多数の分散デバイスへの接続を必要とします。ドイツは2030年までに1億700万件の5G接続を持つと予想され、マシンコミュニケーション向けの大規模なインストールベースが形成されます。固定無線アクセスは、特に農村自治体やファイバーのフットプリント外の場所において、すでに展開済みのネットワーク容量を収益化することもできます。これらの用途はコンシューマー端末収益への依存を減らし、ヨーロッパ5Gサービス市場に異なる接続ニーズに対応する複数のサービスパスを提供します。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます


ネットワークアーキテクチャ別:ノンスタンドアロンの優勢がスタンドアロンサービスに先行
ノンスタンドアロン5Gは2025年のネットワークアーキテクチャ収益によるヨーロッパ5Gサービス市場規模の97.67%を占めました。これらのネットワークは既存の4Gコアインフラを使用しながらより広いカバレッジと高速接続を提供し、5Gの初期商業フェーズに適していました。しかし、多くのエンタープライズ顧客が求める低レイテンシ、ネットワークスライシング、エッジ機能を完全にはサポートしていませんでした。スタンドアロン基地局は2026年にEUモバイル基地局の20.9%を占めました。米国では36.2%、中国では34.8%と比較可能なスタンドアロンシェアがあり、ヨーロッパでの広範な可用性が必ずしも顧客に高度なスタンドアロンサービスへのアクセスを提供しているわけではありませんでした。
スタンドアロン5Gは2026年から2031年にかけて20.32%のCAGRで拡大する見込みです。Orangeは2025年6月、ベルギーでの試験に続き、ヨーロッパの系列企業全体での自動スライシングのためにEricssonのサービスオーケストレーションおよびアシュアランスプラットフォームを選定しました。O2 Telefónicaは2026年3月、NokiaのコアGOOD技術を使用してドイツのデータセンターのAWS Outpostsに本番規模の5Gコア機能を移行しました。これらの展開は、孤立したテストではなく商業ネットワーク環境にスタンドアロンシステムを位置付けています。このアーキテクチャは、定義されたパフォーマンス、ローカル処理、および接続性とクラウド運用間のより緊密なリンクを必要とするサービスをサポートします。
周波数帯域別:ミッドバンドがカバレッジをサポートし、ミリ波が高密度ロケーションをターゲットに
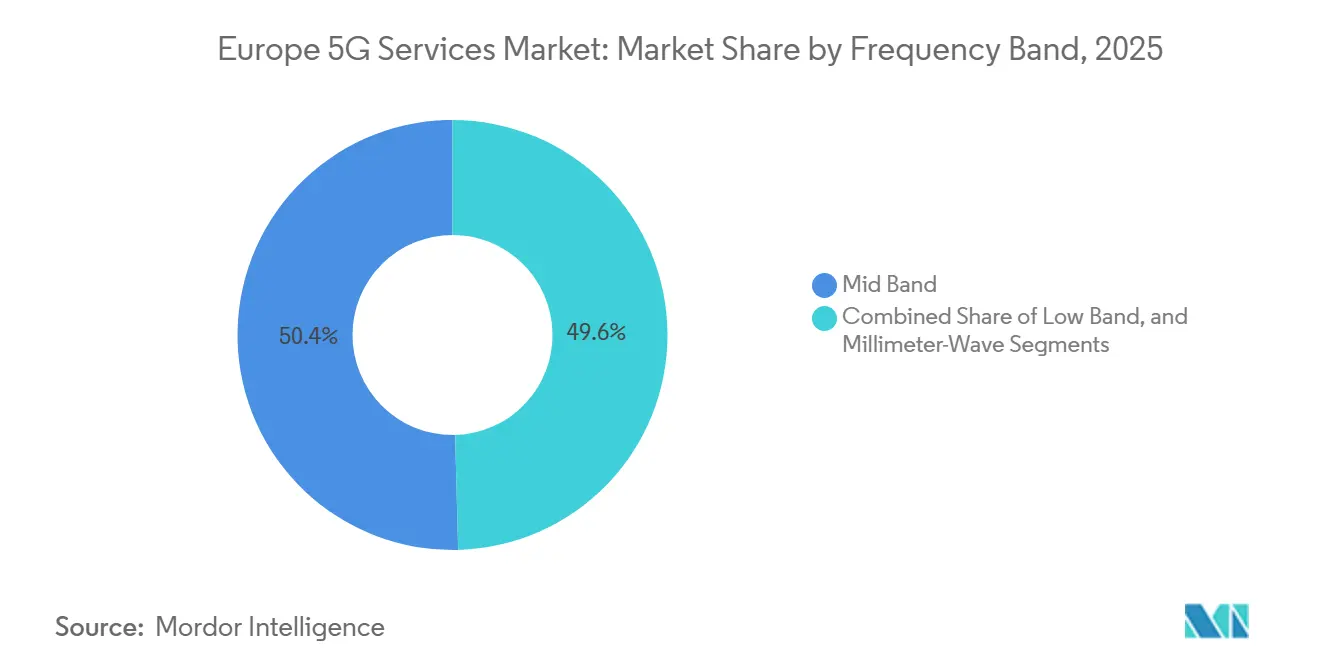
ミッドバンドは2025年の周波数帯域収益の50.42%を占めました。3.4〜3.8GHzの範囲はローバンドやミリ波単独よりもカバレッジと容量のバランスが優れており、多くの商業ネットワークの主要な動作レイヤーとなっています。ミッドバンドカバレッジは2026年にEU世帯の74.8%に達し、基本的な5Gカバレッジ率96.8%を下回っています。残存するカバレッジギャップは、人口密集地域以外での高容量サービスへのアクセスを制限しています。フランスは2026年5月までに75,000以上のアクティブ5Gアンテナを有し、Orangeは2025年5月から2026年5月の間に4,159のアクティブサイトを追加しました。
ミリ波は2026年から2031年にかけて21.03%のCAGRで拡大する見込みです。イタリアの2026年8月の26GHzフレームワークは全国・地域・州のロットをカバーし、5Gおよび固定無線アクセスに向けた長期投資の見通しを提供しました。英国は2025年10月にEE、O2、VodafoneThreeに26GHzおよび40GHzスペクトルを割り当てました。ミリ波は、多くのユーザーが同時に接続する高密度都市部、スタジアム、交通ハブ、産業キャンパスをサポートします。ローバンドは農村および屋内カバレッジに引き続き重要であり、フルバンドの組み合わせによりオペレーーは異なるサービスニーズに合わせてネットワークリソースを調整できます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
エンドユーザー産業別:ITおよびテレコムがリードし、産業ユーザーが加速
ITおよびテレコムは2025年のエンドユーザー収益の29.61%を占めました。このセクターは5G自体を利用するとともにビジネス顧客にマネージドコネクティビティを再販し、既存プロバイダーにネットワーク能力を商業化する直接的な手段を提供しています。政府・防衛・教育・公共機関は、ミッションクリティカルな通信やスマートシティプログラムを通じて早期需要を追加しました。ヘルスケアプロバイダーはコネクテッド救急車、遠隔診断、拡張現実支援を探索し、金融サービスは販売時点管理ツールやレイテンシに敏感な場所に保証された接続を活用しました。これらのニーズにより、ヨーロッパ5Gサービス市場全体でITおよびテレコムのリーダーシップが維持され、他の業種への販売時にオペレーターが活用できる事例が提供されました。
製造・エネルギー・ユーティリティは2026年から2031年にかけて20.31%のCAGRで拡大する見込みです。産業顧客はコネクティビティを生産インプットとして扱うようになっており、遠隔資産、現場業務、自動化、設備データにまたがるアプリケーションが広がっています。Airbusはヨーロッパの5施設でプライベート5Gを利用し、ドイツとフランスでの追加展開を計画しました。小売・メディア・eコマースのユーザーはコネクテッドサプライチェーンシステム、デジタルサイネージ、高スループット会場サービスを展開しており、自動車・交通ユーザーはV2X通信のテストを行っています。この広がりにより産業拠点でのプライベートおよびマネージド5Gの商業的な設定数が増加し、産業拠における信頼性の高いスタンドアロンカバレッジの価値が高まっています。
アプリケーション別:通信サービスがリードし、インダストリー4.0が規模を拡大
コミュニケーションおよびコラボレーションは2025年のアプリケーション収益の34.72%を占めました。エンタープライズユニファイドコミュニケーション、モバイルワークフォースツール、高精細ビデオ会議が主要なユースケースを形成し、より広範な5Gの可用性から恩恵を受けました。アセットトラッキングも、リアルタイム位置データとIoTセンサーがサプライチェーンの可視性をサポートする物流およびコールドチェーン業務で拡大しました。自治体はデジタルプログラムの一環として、コネクテッドトラフィック、環境モニタリング、公共安全アプリケーションを展開しました。コネクティング・ヨーロッパ・ファシリティは22の国境を越えたセクションにまたがる9,000kmの5Gコリドーを支援し、ネットワーク対応の通信サービスの根拠を強化しました。
インダストリー4.0は2026年から2031年にかけて19.63%のCAGRで拡大する見込みです。プライートネットワークは自動化のための接続性を提供し、エッジインフラは選択されたワークロードを生産設備により近い場所で処理します。Deutsche Telekom、Orange、Telefónica、TIM、およびVodafoneは2026年2月にヨーロッパエッジコンティニュームを実証しました。予測保全、デジタルツイン同期、誘導車両制御は主要な産業用途であり、公共安全機関はレガシーシステムの代替として5Gミッションクリティカルサービスを評価しています。ヘルスケア組織はコネクテッド救急車や遠隔モニタリングのテストを続けており、予測可能なネットワークパフォーマンスがアプリケーション採用の中心的な条件となっています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地理的分析
ドイツは2025年のヨーロッパ5Gサービス市場シェアの24.63%を占め、同地域最大の国別収益基盤となっています。Deutsche Telekomは2025年10月までにドイツ世帯の99%以上を5Gでカバーし、そのネットワークは国土の87%をカバーしています。通信会社は2025年に153 ビリオン ユーロ、すなわち168 ビリオン 米ドルを物理インフラに投資しており、オペレーターが高度なサービスからのリターンを評価する中でもネットワーク拡張への継続的なコミットメントを示しています。ドイツのローカルスペクトルルールは200以上の産業キャンパスネットワークをサポートし、工場やその他の拠点に専用無線システムを展開するルートを提供しました。Deutsche Telekomは2030年までに5G陸地カバレッジエリアを16,000平方キロメートル追加する意向であり、これにより最も人口密集した地域を超えてネットワークが拡張されます。[4]Deutsche Telekom、「Das Telekom-Netz 2026 Das Überall-Netz im Mobilfunk」、Deutsche Telekom、telekom.com
英国は2025年に同地域で2番目に大きな地理的収益ポジションを保持しました。VodafoneThreeの110 ビリオン 英ポンド、すなわち141 ビリオン 米ドルの投資プログラムは、2030年までの99%スタンドアロン5G人口カバレッジを目標とし、全国規模のスタンドアロンネットワークへの注力を示しています。2025年10月の26GHzおよび40GHzスペクトルの割り当ては、EE、O2、VodafoneThreeに高密度都市型サービスの基盤を提供します。これらのバンドは、中央ビジネス地区、交通拠点、会場、および多数のユーザーが同時に接続するその他の場所における容量をサポートできます。英国の市場ポジションは、広範な人口カバレッジと主要都市部での高容量サービスの商業化能力の両方に依存しています。
フランスは2025年から2026年にかけてネットワーク競争を強化しました。同国は2026年5月時点で75,337のアクティブ5Gアンテナ設置を記録しOrangeは2025年5月から2026年5月の間に4,159のアクティブサイトを追加しました。フランスは2025年末時点で3,290万枚の5G SIMカードを有し、4つの主要オペレーター全てが2024年から2025年の間にスタンドアロンサービスを開始しました。イタリアの5Gカバレッジは2026年に人口の95%を超え、スタンドアロンカバレッジは提供された証拠によると人口の70%に達しました。TIMとFastweb+Vodafoneは2026年1月、人口3万5,000人未満の自治体向けにRANシェアリングモデルに合意し、各オペレーターについて10の地域にわたって展開責任を分割しました。
2026年3月の別の合意では、最大6,000の受動タワーサイトの共同建設と管理がカバーされ、オペレーターがイタリアのサービス未提供地域での展開コストに対応するのに役立てられます。スペインもTelefónicaのネットワークを通じて接続基盤を拡大しており、2030年までに6,000万件の5G接続に達する見込みです。その他のヨーロッパは2026年から2031年にかけて20.59%のCAGRで拡大する見込みです。このグループには北欧諸国、ベネルクス、スイス、ポーランド、ルーマニア、チェコ共和国、ポルトガルが含まれており、固定インフラ、スペクトルの準備状況、サービス採用レベルはそれぞれ異なります。EU加盟国は2026年までに2,893 ビリオン ユーロ、すなわち3,182 ビリオン 米ドルと評価される1,934件のデジタルの十年措置にコミットし、そのうち2,059 ビリオン ユーロは公共予算からのものです。
これらの資金は、カバレッジギャップがより持続的であり、インフラ改善がさらなる採用を促進できる東部および南部市場に届いています。デンマーク、オランダ、スウェーデン、キプロスはそれぞれ2026年第1四半期に90%以上の5G可用性を記録しました。ロシアは、地政学的制限により設備ベンダーの選択と国境を越えた商業的関与が制限されているため、独自の投資経路をたどっています。したがって、ヨーロッパ5Gサービス市場は、成熟した高投資の国別市場と、カバレッジを拡大し、スペクトルアクセスを改善し、地域のエンタープライズニーズに向けたサービスを開発している小国とを組み合わせています。
競合環境
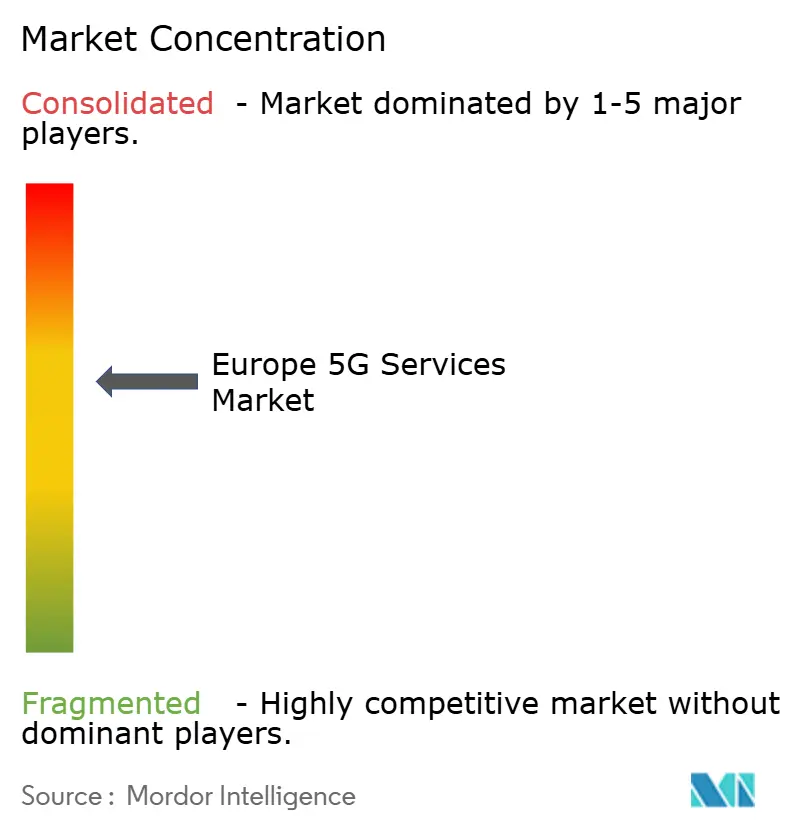
ヨーロッパ5Gサービス市場は、Deutsche Telekom、Vodafone Group、Orange、Telefónica、BT Groupが重要なカバレッジ・価格設定・エンタープライズサービスのベンチマークを設定するオペレーターレベルで中程度に集中しています。これらのグループは、スタンドアロンコアシステムへの資金調達、無線ネットワークの拡張、および複数の国にまたがる設備・クラウドプロバイダーとの交渉を行う規模を持っています。また、集中した価格設定、インフラ共有、または選定された顧客セグメントを通じてポジションを構築する国内オペレーターとも競合しています。上位5社のオペレーターは2026年2月にヨーロッパエッジコンティニュームを実証しました。これは、エンタープライズアプリケーションが各社の統合ネットワーク上で機能するフェデレーテッドエッジ環境です。このプロジェクトはIPCEI-CISプログラムを通じて開発され、参加ネットワーク全体でエンタープライズアプリケーション展開のための単一エントリーポイントを提供します。
この形の協力はオペレーター間の競争を排除するものではありません。商業条件、顧客関係、カバレッジ品質、エンタープライズワークロードのサポート力で競争を続けながら、共有プラットフォームレイヤーを提供するものです。ヨーロッパ5Gサービス市場には、フェデレーテッドネットワーク環境の活用を顧客が支援できるシステムインテグレーター、クラウドネイティブアプリケーションプロバイダー、マネージドサービス企業のための余地もあります。オペレーターがオープンRANおよび仮想化無線技術を採用するにつれ、設備レイヤーはより多様化しています。Vodafoneは2025年10月にSamsungを主要オープンRANパートナーに選定し、ドイツの数千サイトをカバーする5年間のプログラムと他のヨーロッパ市場への拡大を計画しています。
Orangeは2026年にSamsungとのvRANおよびオープンRANコラボレーションを拡大し、Deutsche Telekomは2026年1月にドイツ国外の30,000オープンRANサイトの見積もり依頼を行いました。これらの動きはサプライヤーベースを広げ、少数の伝統的な設備ベンダーへの依存を減らします。また、マルチベンダー環境を運用できるソフトウェアプロバイダー、統合パートナー、ネットワーク管理スペシャリストに機会を創出します。ETSIの仕様および3GPP標準化作業は、これらの展開に共通の技術要件を提供しており、オペレーターが異なるプロバイダーの設備を組み合わせる際に重要です。クラウドプロバイダーもまた、ヨーロッパのオペレーター向けにコアネットワーク機能のホスティングと管理において競合しています。
O2 Telefónicaは2026年3月、ドイツのデータセンターのAWS Outpostsに本番規模の5Gコア機能を配置し、NokiaのソフトウェアとクラウドインフラをGOOD組み合わせました。[5]Amazon Web Services、「O2 TelefónicaがNokiaとAWS OutpostsでGOOD自社データセンターに5Gクラウドコアを導入」、Amazon Web Services、press.aboutamazon.com この取り組みは、コア機能をネットワークの近くに維持しながら、オペレーターが自社のデータセンター環境内にクラウドテクノロジーを導入できることを示しています。Cellnexのニュートラルホストタワーモデルは、小規模オペレーターが新たな受動インフラの全コストを負担することなく密度を高める手段を提供します。TeliaとTelenorは、ローカルな運用条件に適したIoT、海洋接続、ネットワークレジリエンスを通じてスカンジナビア市場で競合しています。ネットワークスライシングはエンタープライズ契約のサービスパフォーマンスをオペレーターが定義できるため、引き続き商業的な注目分野です。これらのサプライヤー・クラウド・オペレーター戦略は、モバイルオペレーターのレビューだけが示唆するよりも広い競合フィールドをヨーロッパ5Gサービス市場に提供しています。顧客は運用要件に応じてネットワークアクセス・マネージドオペレーション・ローカル処理・アプリケーションサポート・インフラ共有を組み合わせたサービスを選択でき、ヨーロッパ5Gサービス市場はオペレーター・設備サプライヤー・クラウドプロバイダー・エンタープライズテクノロジーパートナー間の連携にますます依存しているためです。
ヨーロッパ5Gサービス業界リーダー
Deutsche Telekom AG
Vodafone Group Plc
Orange S.A.
Telefónica, S.A.
BT Group plc
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年8月:イタリアの企業・メイド・イン・イタリー省は、5つの全国ロットと42の地域・州ロットをカバーする26GHz下位周波数帯オークションの告示を公表しました。合算最低入札価格は約1億8,008万ユーロ、すなわち1億9,809万米ドルです。オークションフレームワークは15年間の利用権を定め、適用される規制フレームワークの下での延長可能性を設けており、イタリアにおける5GおよびFWA投資の長期的な規制基盤を確立しています。
- 2026年3月:TIMとFastweb+Vodafoneは、両オペレーターがアンカーテナントとして機能する形で、イタリア全土に最大6,000の新規受動タワーインフラサイトを共同建設・管理する拘束力のない合意に署名しました。このプロジェクトは、運用効率の改善とコストのヨーロッパ平均への整合を図りながら、イタリアにおける5G展開を加速させることを目的としています。
- 2026年3月:O2 Telefónicaは、NokiaのGOOD 5Gコアテクノロジーをアマゾン ウェブ サービスのインフラ上で使用し、ドイツの自社データセンター内に展開されたAWS Outpostsに本番規模の5Gコアネットワーク機能を移行した、世界初の通信オペレーターとなりました。この展開はネットワークのレジリエンスと柔軟性を強化し、Telefónicaのハイブリッドクラウドネイティブネットワークアーキテクチャへの移行を支援します。
- 2026年2月:Deutsche Telekom、Orange、Telefónica、TIM、およびVodafoneは、モバイル・ワールド・コングレス2026においてヨーロッパエッジコンティニュームを実証しました。ライブのフェデレーテッドエッジクラウドは5社のオペレーターを接続し、EU IPCEI-CISプログラムの下で開発されたプラットフォームコンポーネントを組み込みました。このフェデレーションにより、単一のエントリーポイントを通じてエンタープライズアプリケーションをオペレーターの統合ネットワークフットプリント全体に展開できます。


ヨーロッパ5Gサービス市場レポートのスコープ
ヨーロッパ5Gサービス市場レポートは、サービスタイプ(拡張モバイルブロードバンド、超高信頼低レイテンシ通信、大規模マシンタイプ通信、固定無線アクセス)、ネットワークアーキテクチャ(ノンスタンドアロン5G、スタンドアロン5G)、周波数帯域(ローバンド、ミッドバンド、ミリ波)、エンドユーザー産業(ITおよびテレコム、自動車・モビリティ・交通、製造・エネルギー・ユーティリティ、ヘルスケアおよびライフサイエンス、銀行・金融サービス・保険・レグテック、小売・メディア・eコマース、政府・防衛・教育・公共セクター、その他産業)、アプリケーション(コミュニケーションおよびコラボレーション、アセットトラッキング、スマートシティ、スマートビルディング、自律走行車およびV2X、スマートヘルスケア、インダストリー4.0、スマートユーティリティ、没入型メディアおよびゲーミング、公共安全およびミッションクリティカル通信)、地域(ドイツ、英国、フランス、イタリア、スペイン、ロシア、その他のヨーロッパ)別にセグメント化されています。市場予測は金額(米ドル)で提供されます。
| 拡張モバイルブロードバンド |
| 超高信頼低レイテンシ通信 |
| 大規模マシンタイプ通信 |
| 固定無線アクセス |
| ノンスタンドアロン5G |
| スタンドアロン5G |
| ローバンド |
| ミッドバンド |
| ミリ波 |
| ITおよびテレコム |
| 自動車・モビリティ・交通 |
| 製造・エネルギー・ユーティリティ |
| ヘルスケアおよびライフサイエンス |
| 銀行・金融サービス・保険・レグテック |
| 小売・メディア・eコマース |
| 政府・防衛・教育・公共セクター |
| その他エンドユーザー産業 |
| コミュニケーションおよびコラボレーション |
| アセットトラッキング |
| スマートシティ |
| スマートビルディング |
| 自律走行車およびV2X |
| スマートヘルスケア |
| インダストリー4.0 |
| スマートユーティリティ |
| 没入型メディアおよびゲーミング |
| 公共安全およびミッションクリティカル通信 |
| ドイツ |
| 英国 |
| フランス |
| イタリア |
| スペイン |
| ロシア |
| その他のヨーロッパ |
| サービスタイプ別 | 拡張モバイルブロードバンド |
| 超高信頼低レイテンシ通信 | |
| 大規模マシンタイプ通信 | |
| 固定無線アクセス | |
| ネットワークアーキテクチャ別 | ノンスタンドアロン5G |
| スタンドアロン5G | |
| 周波数帯域別 | ローバンド |
| ミッドバンド | |
| ミリ波 | |
| エンドユーザー産業別 | ITおよびテレコム |
| 自動車・モビリティ・交通 | |
| 製造・エネルギー・ユーティリティ | |
| ヘルスケアおよびライフサイエンス | |
| 銀行・金融サービス・保険・レグテック | |
| 小売・メディア・eコマース | |
| 政府・防衛・教育・公共セクター | |
| その他エンドユーザー産業 | |
| アプリケーション別 | コミュニケーションおよびコラボレーション |
| アセットトラッキング | |
| スマートシティ | |
| スマートビルディング | |
| 自律走行車およびV2X | |
| スマートヘルスケア | |
| インダストリー4.0 | |
| スマートユーティリティ | |
| 没入型メディアおよびゲーミング | |
| 公共安全およびミッションクリティカル通信 | |
| 地域別 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ |


レポートで回答される主要な質問
ヨーロッパ5Gサービス市場の規模はどのくらいですか?
ヨーロッパ5Gサービス市場は2026年に26.12 ビリオン 米ドルと予測され、2031年には63.41 ビリオン 米ドルに達する見込みで、CAGRは19.41%です。その見通しはスタンドアロン展開とエンタープラズサービスの採用に依存しています。
ヨーロッパで最大の収益基盤を持つ5Gサービスタイプはどれですか?
拡張モバイルブロードバンドは2025年のサービスタイプ収益の62.72%を占め、コンシューマーおよびエンタープライズ接続用途によって支えられています。固定無線アクセスもファイバーカバレッジ外のアドレスにこのサービスを拡大しています。
スタンドアロン5Gがヨーロッパのオペレーターにとってなぜ重要なのですか?
スタンドアロン5Gは、エンタープライズユーザー向けのネットワークスライシング、低レイテンシサービス、エッジコンピューティング、プライベート接続をサポートします。2031年にかけて20.32%のCAGRで拡大する見込みです。
5Gサービスの採用が最も速いと予想されるエンドユーザーはどこですか?
製造・エネルギー・ユーティリティは産業自動化のユースケースに支えられ、2031年にかけて20.31%のCAGRで拡大する見込みです。プライベートネットワークはコネクテッド資産と生産プロセスに関連しています。
2031年にかけて最も速く拡大すると予想される地域はどこすか?
その他のヨーロッパは、インフラプログラムと5G採用の改善に支えられて20.59%のCAGRで拡大する見込みです。このグループには北欧、ベネルクス、中・東ヨーロッパ諸国が含まれます。
ヨーロッパ全体での5G展開の拡大を制限しているものは何ですか?
高い投資要件、長い回収期間、断片化した国別スペクトルルールが展開のスピードを制限しています。これらの問題は高容量サービスの提供や国境を越えた計画を遅らせる可能性があります。
最終更新日:



