
Tamaño y Participación del Mercado de Servicios 5G en Europa
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
| Tamaño del mercado en el año base (2025) | 21.66 Mil millones de dólares |
| Tamaño del Mercado (2026) | 26.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 63.41 Mil millones de dólares |
| Growth Rate (2026 - 2031) | 19.41 % |
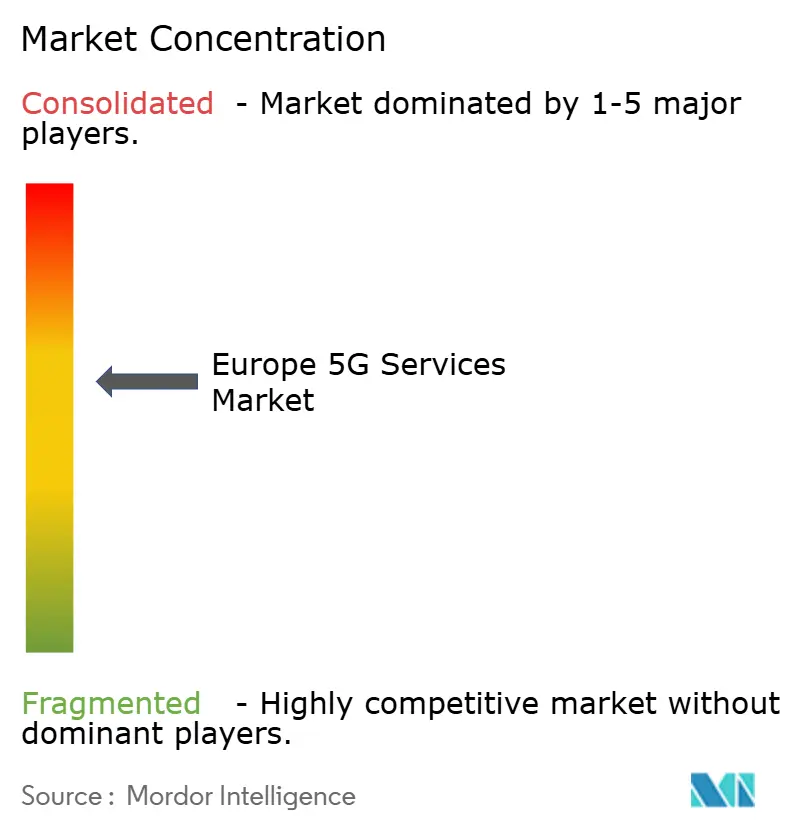
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Servicios 5G en Europa por Mordor Intelligence
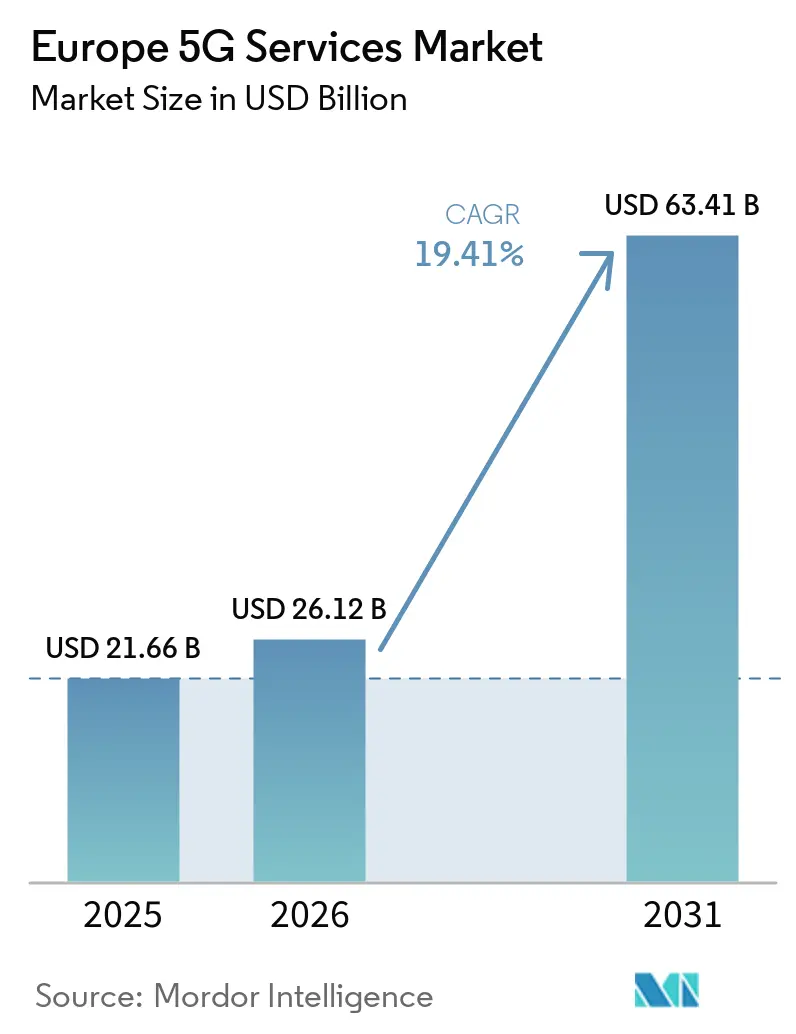
El tamaño del Mercado de Servicios 5G en Europa fue valorado en 21,66 mil millones de USD en 2025 y se estima que crecerá desde 26,12 mil millones de USD en 2026 hasta alcanzar 63,41 mil millones de USD en 2031, a una CAGR del 19,41% durante el período de pronóstico (2026-2031).
La cobertura básica de 5G en el mercado de Servicios 5G en Europa alcanzó el 96,8% de los hogares de la UE en 2026, mientras que el 5G independiente representó solo el 20,9% de las estaciones base móviles de la UE. Esta brecha deja a los operadores con una cobertura amplia pero con capacidad limitada para vender servicios de baja latencia, segmentados y con niveles de servicio garantizados a las empresas. El mercado de Servicios 5G en Europa está pasando de la expansión de cobertura hacia la profundidad de red, la conectividad privada y las funciones de núcleo basadas en la nube que respaldan el trabajo en las instalaciones de los clientes. Los operadores buscan mayores ingresos empresariales a medida que los precios de la banda ancha para consumidores siguen siendo competitivos y la capacidad de red existente necesita mayores rendimientos comerciales. Las normas de espectro, los requisitos de capital y las diferencias en las licencias nacionales continúan determinando el ritmo de la inversión, el alcance de las bandas de mayor capacidad y la capacidad de ofrecer servicios regionales en toda Europa, al tiempo que afectan al momento en que los operadores pueden trasladar a los clientes de la conectividad básica a servicios con disponibilidad, rendimiento, latencia y procesamiento local definidos, y a la consistencia con que las redes independientes, el acceso al espectro, la demanda empresarial y el despliegue práctico de servicios se desarrollan en los mercados nacionales.
Conclusiones Clave del Informe
- Por tipo de servicio, la banda ancha móvil mejorada representó el 62,72% de la participación del mercado de Servicios 5G en Europa en 2025, mientras que se proyecta que las comunicaciones masivas de tipo máquina se expandan a una CAGR del 19,85% hasta 2031.
- Por arquitectura de red, el 5G no independiente representó el 97,67% de los ingresos del mercado de Servicios 5G en Europa en 2025, mientras que se espera que el 5G independiente se expanda a una CAGR del 20,32% hasta 2031.
- Por banda de frecuencia, la banda media representó el 50,42% de los ingresos en 2025, mientras que se proyecta que las ondas milimétricas se expandan a una CAGR del 21,03% hasta 2031.
- Por industria de usuario final, TI y telecomunicaciones capturó el 29,61% de los ingresos en 2025, mientras que se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 20,31% hasta 2031.
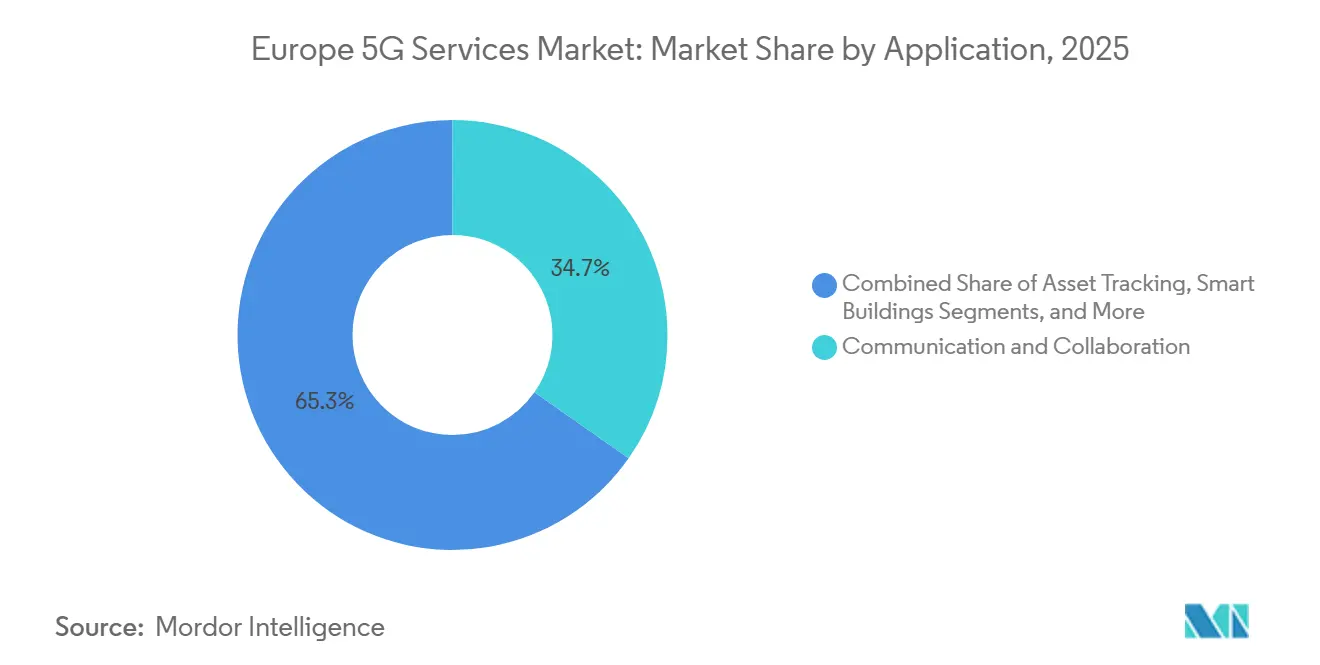
- Por aplicación, comunicación y colaboración representó el 34,72% de los ingresos en 2025, mientras que se espera que la Industria 4.0 se expanda a una CAGR del 19,63% hasta 2031.
- Por geografía, Alemania representó el 24,63% de los ingresos en 2025, mientras que se proyecta que el Resto de Europa se expanda a una CAGR del 20,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios 5G en Europa
Análisis del Impacto de los Impulsores*
| Impulsor | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Tráfico de Datos Móviles y Demanda de eMBB | +4.2% | A nivel de la UE, liderado por Alemania, Reino Unido, Francia | Corto plazo (≤ 2 años) |
| Transformación Digital Empresarial e Industria 4.0 | +3.8% | Alemania, Francia, Italia, países nórdicos, con efecto expansivo al Resto de Europa | Mediano plazo (2-4 años) |
| Liberación de Espectro y Programas de Infraestructura Digital | +3.2% | Nacional, con ganancias tempranas en Alemania, Italia, Reino Unido | Mediano plazo (2-4 años) |
| Segmentación de Red y Monetización por Niveles de SLA | +2.8% | Alemania, Reino Unido, Francia, con actividad emergente en el Resto de Europa | Mediano plazo (2-4 años) |
| Acceso Inalámbrico Fijo en Áreas Desatendidas | +2.5% | Resto de Europa, Italia, Reino Unido, Países Bajos, Portugal | Mediano plazo (2-4 años) |
| Ecosistemas Industriales Transfronterizos de 5G y Nube Perimetral | +1.8% | A nivel de la UE, con actividad temprana en Alemania, España, Francia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Tráfico de Datos Móviles y Demanda de eMBB
Los suscriptores móviles de la UE pasaron el 44,5% de su tiempo conectados a redes 5G en el segundo trimestre de 2025, en comparación con el 32,8% en el segundo trimestre de 2024.[1]GSMA, "Necesidades de Inversión Móvil en Europa," GSMA, gsma.com La mayor proporción de tiempo dedicado al 5G apunta a un uso más profundo de la red más que a simples incorporaciones de suscriptores. La banda ancha móvil mejorada siguió siendo la principal base de ingresos del mercado de Servicios 5G en Europa porque el vídeo, el acceso a la nube y las comunicaciones unificadas requieren capacidad sostenida. La GSMA espera que el 5G represente el 88% de las conexiones móviles de la UE, es decir, 530 millones de conexiones, para 2030, frente al 43% a finales de 2025. Vodafone Alemania introdujo tarifas estandarizadas de segmentación de red en agosto de 2025, vinculando la conectividad diferenciada a condiciones de servicio definidas. Este enfoque ofrece a los operadores una vía para ofrecer servicios de banda ancha premium sin separarlos de la base eMBB establecida.
Transformación Digital Empresarial e Industria 4.0
Las redes privadas de campus 5G superaron la fase de pruebas en instalaciones manufactureras e industriales europeas. El marco de espectro local DECT-2020 NR de Alemania respaldó más de 200 redes privadas de campus en instalaciones automotrices y químicas. Este modelo de licencias muestra cómo el acceso al espectro local puede acortar los plazos de decisión de despliegue para los usuarios industriales. Airbus desplegó redes 5G privadas en 5 instalaciones de producción en Francia, Alemania y España, y había distribuido 7.000 tarjetas SIM a finales de 2025. El mercado de Servicios 5G en Europa se beneficia a medida que los gemelos digitales, los vehículos de guiado automático y los sistemas de control de calidad predictivo se convierten en herramientas operativas. Los sitios de fabricación necesitan cobertura inalámbrica confiable en equipos, trabajadores y activos móviles, lo que favorece los servicios de red dedicados frente a los planes móviles básicos.
Liberación de Espectro y Programas de Infraestructura Digital
Las decisiones nacionales sobre el espectro determinan la capacidad y el calendario de los nuevos servicios 5G. Italia publicó en agosto de 2026 las condiciones para su subasta de 26 GHz, que abarca 5 lotes nacionales y 42 lotes regionales y provinciales. El precio de reserva declarado fue de 180,08 millones de EUR, o 198,09 millones de USD, y el marco respalda la inversión a largo plazo en ondas milimétricas y acceso inalámbrico fijo. El Reino Unido completó su asignación de 26 GHz y 40 GHz en octubre de 2025, proporcionando a EE, O2 y VodafoneThree 800 MHz y 1 GHz, respectivamente. Alemania, en cambio, prorrogó determinados derechos de espectro por 5 años con obligaciones de cobertura adicionales en marzo de 2025. Estos enfoques respaldan la continuidad, pero los diferentes procesos nacionales hacen que la planificación regional de productos sea más compleja para el mercado de Servicios 5G en Europa.
Segmentación de Red y Monetización por Niveles de SLA
Las redes independientes permiten a los operadores definir la calidad del servicio para usos empresariales específicos. Esto es importante para fábricas, operadores de transporte, organismos públicos y empresas que necesitan un rendimiento de red garantizado. Orange seleccionó a Ericsson en junio de 2025 para automatizar la segmentación de red independiente en sus filiales europeas tras una prueba piloto en Bélgica.[2]Comisión Europea, "Orange Selecciona a Ericsson para Liderar la Orquestación de Segmentación de Red 5G en Europa," Comisión Europea, digital-strategy.ec.europa.eu Las ofertas Campus Flex de Vodafone Alemania incorporaron segmentos dedicados y compartidos en paquetes comerciales estandarizados. El mercado de Servicios 5G en Europa puede utilizar estas ofertas para pasar de planes de datos genéricos a contratos definidos por latencia, rendimiento y disponibilidad. Un uso más amplio depende de la cobertura independiente, las capacidades de integración empresarial y la confianza de los clientes en el valor comercial de las garantías de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | Impacto (~) % en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Despliegue y Largos Horizontes de Retorno de la Inversión | -2.5% | A nivel de la UE, con mayor presión sobre los operadores más pequeños | Largo plazo (≥ 4 años) |
| Política de Espectro Fragmentada y Condiciones de Licencia | -1.8% | Nacional, más agudo en Europa Central y Oriental | Mediano plazo (2-4 años) |
| Ciberseguridad, Privacidad y Exposición de Infraestructura Crítica | -1.2% | A nivel de la UE, concentrado en sectores de infraestructura crítica | Mediano plazo (2-4 años) |
| Competencias en Núcleo Independiente y Complejidad de Integración con Redes Heredadas | -0.8% | A nivel de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Despliegue y Largos Horizontes de Retorno de la Inversión
Los operadores europeos se enfrentan a una brecha de financiación entre los despliegues actuales y la infraestructura necesaria para una cobertura independiente más amplia. Los operadores de la UE planificaron casi 20.000 millones de EUR, o 22.000 millones de USD, en gastos de capital móvil durante 2025. La GSMA estimó 106.000 millones de EUR, o 116.600 millones de USD, en gasto durante 2025-2030, antes de los requisitos adicionales para el despliegue independiente y la resiliencia. Las empresas de telecomunicaciones de Alemania invirtieron 15.300 millones de EUR, o 16.800 millones de USD, en infraestructura física durante 2025. Los ingresos de eMBB para consumidores siguen expuestos a la competencia de precios, mientras que muchos servicios independientes para empresas aún no han alcanzado una escala amplia. Esta diferencia de tiempos puede retrasar los retornos y puede limitar la capacidad de los operadores más pequeños para invertir al ritmo que requiere el mercado de Servicios 5G en Europa.
Política de Espectro Fragmentada y Condiciones de Licencia
Más de 1 de cada 5 operadores europeos tenía una cobertura de población 5G inferior al 70% en el tercer trimestre de 2025, según la GSMA. La cobertura de banda media en los hogares de la UE alcanzó el 74,8% en 2026, frente al 96,8% de cobertura básica de 5G. La diferencia es significativa porque la banda media soporta la capacidad necesaria para servicios de mayor valor. El BEREC expresó su preocupación en julio de 2025 de que una mayor centralización de la supervisión del espectro podría añadir retrasos y cargas administrativas. Los operadores necesitan claridad a largo plazo cuando evalúan construcciones independientes y despliegues industriales transfronterizos. Las diferencias en las licencias nacionales siguen siendo, por tanto, una restricción para el mercado de Servicios 5G en Europa incluso donde la cobertura para consumidores ya es extensa.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: La eMBB Mantiene la Base de Ingresos Mientras que la mMTC Amplía el Uso
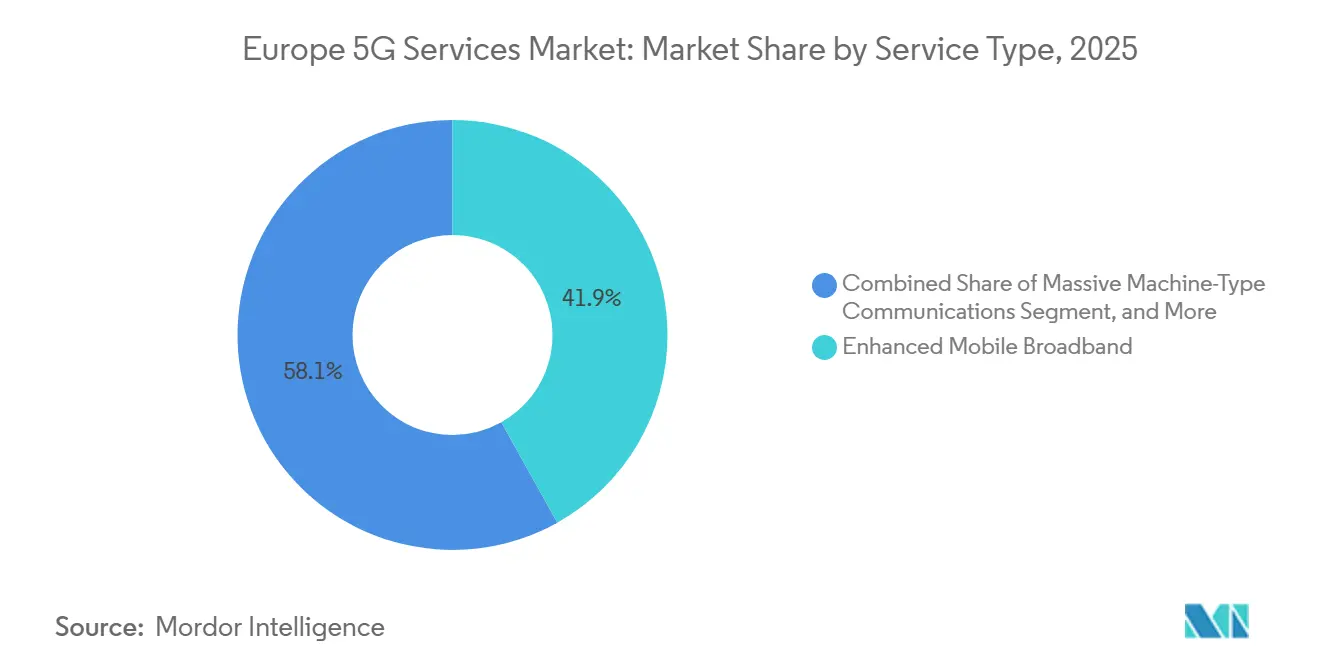
La banda ancha móvil mejorada representó el 62,72% de los ingresos por tipo de servicio en 2025. El vídeo para consumidores, el acceso a la nube móvil y las herramientas de comunicación empresarial continuaron aportando la mayor parte de los ingresos porque utilizan capacidad de red de forma continua durante el día. El acceso inalámbrico fijo reforzó esta posición al llevar la banda ancha a hogares y empresas que no disponían de conexiones fijas adecuadas. Europa contaba con 108 redes de acceso inalámbrico fijo 5G lanzadas comercialmente en la UE, lo que demuestra el papel de este servicio más allá de los teléfonos móviles.[3]Ericsson, "Perspectivas del Acceso Inalámbrico Fijo," Informe de Movilidad de Ericsson, ericsson.com Las comunicaciones de ultra baja latencia y alta fiabilidad siguieron siendo menores comercialmente, pero la seguridad pública, la radiodifusión y las pruebas de automoción ya utilizaban sus características de rendimiento definidas.
Se proyecta que las comunicaciones masivas de tipo máquina se expandan a una CAGR del 19,85% de 2026 a 2031. Sus aplicaciones incluyen redes de sensores, rastreadores logísticos, contadores inteligentes y plataformas de monitoreo agrícola, que requieren conexiones para muchos dispositivos distribuidos en lugar de unos pocos usuarios de alto consumo de datos. Se espera que Alemania tenga 107 millones de conexiones 5G para 2030, creando una gran base instalada para las comunicaciones entre máquinas. El acceso inalámbrico fijo también puede monetizar la capacidad de red que ya ha sido desplegada, especialmente en municipios rurales y ubicaciones fuera del alcance de la fibra. Estos usos reducen la dependencia de los ingresos por terminales de consumo y proporcionan al mercado de Servicios 5G en Europa varias vías de servicio que responden a diferentes necesidades de conectividad.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Arquitectura de Red: El Dominio No Independiente Precede a los Servicios Independientes
El 5G no independiente representó el 97,67% del tamaño del mercado de Servicios 5G en Europa por ingresos de arquitectura de red en 2025. Estas redes utilizaron la infraestructura de núcleo 4G existente al tiempo que proporcionaban una cobertura más amplia y conexiones más rápidas, lo que las hizo adecuadas para la fase comercial inicial del 5G. El enfoque no soportaba completamente la baja latencia, la segmentación de red y las funciones perimetrales que muchos clientes empresariales requieren. Las estaciones base independientes representaron el 20,9% de las estaciones base móviles de la UE en 2026. Las participaciones independientes comparables fueron del 36,2% en los Estados Unidos y del 34,8% en China, por lo que la amplia disponibilidad en Europa no necesariamente daba a los clientes acceso a servicios independientes avanzados.
Se proyecta que el 5G independiente se expanda a una CAGR del 20,32% de 2026 a 2031. Orange seleccionó la plataforma de Orquestación y Aseguramiento de Servicios de Ericsson para la segmentación automatizada en sus filiales europeas en junio de 2025, tras las pruebas en Bélgica. O2 Telefónica trasladó las funciones del núcleo 5G a escala de producción a AWS Outposts en su centro de datos alemán durante marzo de 2026, utilizando la tecnología de núcleo 5G de Nokia. Estos despliegues sitúan los sistemas independientes en entornos de red comerciales en lugar de pruebas aisladas. La arquitectura soporta servicios que necesitan rendimiento definido, procesamiento local y vínculos más estrechos entre la conectividad y las operaciones en la nube.
Por Banda de Frecuencia: La Banda Media Soporta la Cobertura Mientras que las Ondas Milimétricas se Dirigen a Ubicaciones Densas
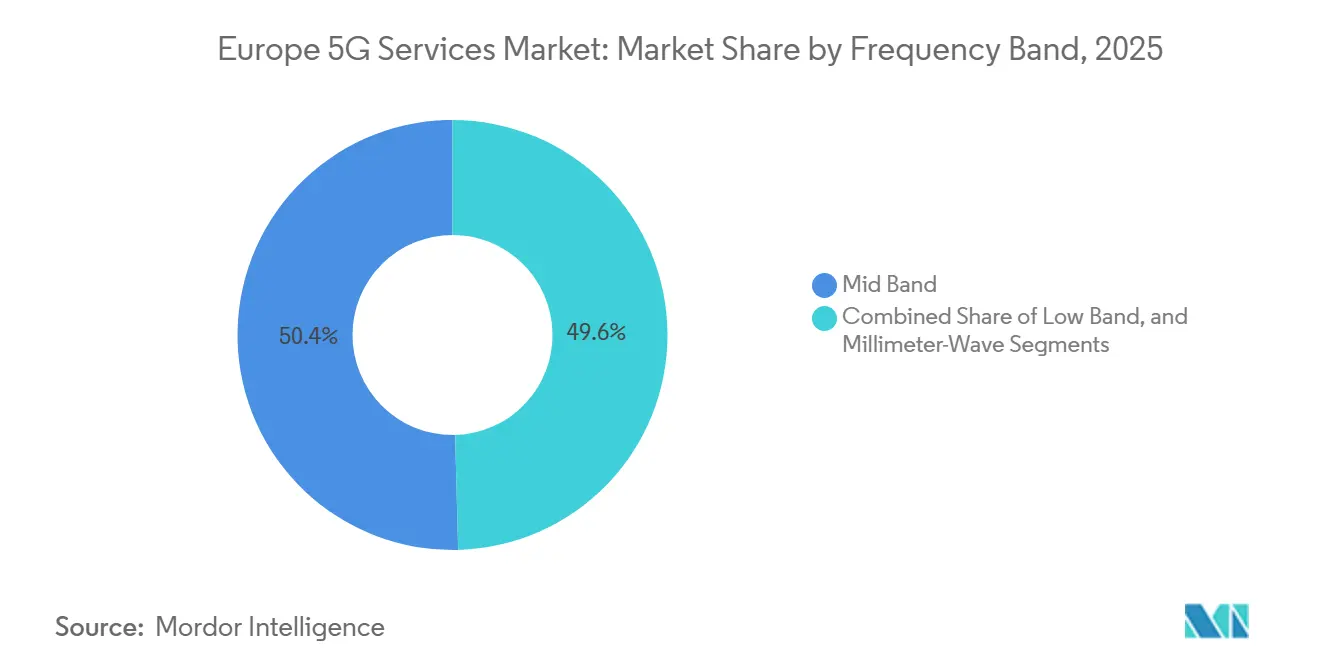
La banda media representó el 50,42% de los ingresos por banda de frecuencia en 2025. El rango de 3,4-3,8 GHz equilibra la cobertura y la capacidad de manera más efectiva que la banda baja o las ondas milimétricas por sí solas, convirtiéndolo en la capa operativa principal para muchas redes comerciales. La cobertura de banda media alcanzó el 74,8% de los hogares de la UE en 2026, por debajo de la tasa de cobertura básica de 5G del 96,8%. La brecha de cobertura restante limita el acceso a servicios de mayor capacidad fuera de las zonas densamente pobladas. Francia contaba con más de 75.000 antenas 5G activas en mayo de 2026, y Orange añadió 4.159 sitios activos entre mayo de 2025 y mayo de 2026.
Se proyecta que las ondas milimétricas se expandan a una CAGR del 21,03% de 2026 a 2031. El marco de 26 GHz de Italia de agosto de 2026 abarcó lotes nacionales, regionales y provinciales, proporcionando un horizonte de inversión más largo para el 5G y el acceso inalámbrico fijo. El Reino Unido asignó espectro de 26 GHz y 40 GHz a EE, O2 y VodafoneThree en octubre de 2025. Las ondas milimétricas soportan zonas urbanas de alta densidad, estadios, centros de transporte y campus industriales donde los usuarios valoran la latencia muy baja y el alto rendimiento. La banda baja sigue siendo importante para la cobertura rural e interior, mientras que la combinación completa de bandas permite a los operadores alinear los recursos de red con diferentes necesidades de servicio.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Industria de Usuario Final: TI y Telecomunicaciones Lidera Mientras los Usuarios Industriales Aceleran
TI y telecomunicaciones representó el 29,61% de los ingresos por usuario final en 2025. El sector utiliza el 5G por sí mismo y revende conectividad gestionada a clientes empresariales, lo que ofrece a los proveedores establecidos una forma directa de comercializar las capacidades de red. El gobierno, la defensa, la educación y las organizaciones públicas añadieron demanda temprana a través de comunicaciones de misión crítica y programas de ciudades inteligentes. Los proveedores de atención médica exploraron ambulancias conectadas, diagnóstico remoto y asistencia de realidad aumentada, mientras que los servicios financieros utilizaron conexiones garantizadas para herramientas de punto de venta y ubicaciones sensibles a la latencia. Estas necesidades mantuvieron el liderazgo de TI y telecomunicaciones en el mercado de Servicios 5G en Europa y ofrecieron ejemplos que los operadores pueden utilizar al vender a otros sectores verticales.
Se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 20,31% de 2026 a 2031. Los clientes industriales tratan cada vez más la conectividad como un insumo de producción, con aplicaciones que abarcan activos remotos, operaciones de campo, automatización y datos de equipos. Airbus utilizó 5G privado en 5 instalaciones europeas y planificó despliegues adicionales en Alemania y Francia. Los usuarios de comercio minorista, medios de comunicación y comercio electrónico están desplegando sistemas de cadena de suministro conectados, señalización digital y servicios de alta capacidad en recintos, mientras que los usuarios de automoción y transporte están probando la comunicación vehículo a todo. Esta amplitud aumenta el número de entornos comerciales para el 5G privado y gestionado y eleva el valor de una cobertura independiente confiable en ubicaciones industriales.
Por Aplicación: Los Servicios de Comunicación Lideran Mientras la Industria 4.0 Gana Escala
Comunicación y colaboración representó el 34,72% de los ingresos por aplicación en 2025. Las comunicaciones unificadas empresariales, las herramientas para la fuerza laboral móvil y las videoconferencias de alta definición formaron los principales casos de uso y se beneficiaron de una mayor disponibilidad de 5G. El seguimiento de activos también se expandió en operaciones logísticas y de cadena de frío, donde los datos de ubicación en tiempo real y los sensores IoT respaldan la visibilidad de la cadena de suministro. Los municipios desplegaron aplicaciones de tráfico conectado, monitoreo ambiental y seguridad pública como parte de sus programas digitales. El Mecanismo Conectar Europa respaldó corredores 5G que abarcan 9.000 km en 22 secciones transfronterizas, lo que fortaleció el caso de los servicios de comunicación habilitados por red.
Se espera que la Industria 4.0 se expanda a una CAGR del 19,63% de 2026 a 2031. Las redes privadas proporcionan conectividad para la automatización, mientras que la infraestructura perimetral procesa cargas de trabajo seleccionadas más cerca de los equipos de producción. Deutsche Telekom, Orange, Telefónica, TIM y Vodafone demostraron el Continuo de Borde Europeo en febrero de 2026. El mantenimiento predictivo, la sincronización de gemelos digitales y el control de vehículos guiados son usos industriales clave, mientras que las agencias de seguridad pública están evaluando los servicios de misión crítica 5G como alternativa a los sistemas heredados. Las organizaciones de atención médica continúan probando ambulancias conectadas y monitoreo remoto, haciendo del rendimiento de red predecible una condición central para la adopción de aplicaciones.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Alemania representó el 24,63% de la participación del mercado de Servicios 5G en Europa en 2025, convirtiéndose en la mayor base de ingresos nacional de la región. Deutsche Telekom cubría más del 99% de los hogares alemanes con 5G en octubre de 2025, y su red cubría el 87% de la superficie terrestre del país. Las empresas de telecomunicaciones invirtieron 15.300 millones de EUR, o 16.800 millones de USD, en infraestructura física durante 2025, lo que indica un compromiso continuo con la expansión de la red incluso cuando los operadores evalúan los retornos de los servicios avanzados. Las normas de espectro local de Alemania respaldaron más de 200 redes de campus industriales, ofreciendo a las fábricas y otros sitios una vía para desplegar sistemas inalámbricos dedicados. Deutsche Telekom tiene la intención de añadir 16.000 kilómetros cuadrados de cobertura terrestre 5G para 2030, lo que extendería la red más allá de las partes más densamente pobladas del país.[4]Deutsche Telekom, "Das Telekom-Netz 2026 Das Überall-Netz im Mobilfunk," Deutsche Telekom, telekom.com
El Reino Unido ocupó la segunda posición geográfica por ingresos en la región en 2025. El programa de inversión de 11.000 millones de GBP, o 14.100 millones de USD, de VodafoneThree tiene como objetivo una cobertura de población 5G independiente del 99% para 2030 y señala un énfasis en una red independiente a nivel nacional. La asignación de espectro de 26 GHz y 40 GHz de octubre de 2025 proporciona a EE, O2 y VodafoneThree una base para servicios urbanos densos. Estas bandas pueden soportar capacidad en distritos de negocios centrales, ubicaciones de transporte, recintos y otros lugares donde muchos usuarios se conectan a la vez. La posición de mercado del Reino Unido depende, por tanto, tanto de una amplia cobertura de población como de la capacidad de comercializar servicios de alta capacidad en las principales áreas urbanas.
Francia fortaleció la competencia de red durante 2025 y 2026. El país registró 75.337 instalaciones de antenas 5G activas en mayo de 2026, mientras que Orange añadió 4.159 sitios activos entre mayo de 2025 y mayo de 2026. Francia tenía 32,9 millones de tarjetas SIM 5G a finales de 2025, y los 4 principales operadores lanzaron servicios independientes entre 2024 y 2025. La cobertura 5G de Italia superó el 95% de la población en 2026, y su cobertura independiente alcanzó el 70% de la población según la evidencia proporcionada. TIM y Fastweb+Vodafone acordaron en enero de 2026 un modelo de compartición de RAN para municipios con menos de 35.000 habitantes, con responsabilidades de despliegue divididas en 10 regiones para cada operador.
Un acuerdo separado de marzo de 2026 cubrió la construcción y gestión conjunta de hasta 6.000 sitios de torres pasivas, ayudando a los operadores a abordar los costos de despliegue en áreas italianas desatendidas. España también está aumentando su base de conexiones a través de la red de Telefónica, y se espera que alcance 60 millones de conexiones 5G para 2030. Se proyecta que el Resto de Europa se expanda a una CAGR del 20,59% de 2026 a 2031. Este grupo incluye los países nórdicos, el Benelux, Suiza, Polonia, Rumanía, la República Checa y Portugal, que tienen diferentes niveles de infraestructura fija, preparación del espectro y adopción de servicios. Los estados miembros de la UE se comprometieron con 1.934 medidas de la Década Digital valoradas en 289.300 millones de EUR, o 318.200 millones de USD, para 2026, incluidos 205.900 millones de EUR de presupuestos públicos.
Estos fondos están llegando a los mercados del este y del sur donde las brechas de cobertura han sido más persistentes y donde una infraestructura mejorada puede respaldar una mayor adopción. Dinamarca, los Países Bajos, Suecia y Chipre registraron cada uno una disponibilidad de 5G superior al 90% en el primer trimestre de 2026. Rusia sigue un camino de inversión separado porque las restricciones geopolíticas limitan la elección de proveedores de equipos y el compromiso comercial transfronterizo. El mercado de Servicios 5G en Europa combina, por tanto, mercados nacionales maduros de alta inversión con países más pequeños que están aumentando la cobertura, mejorando el acceso al espectro y desarrollando servicios para las necesidades empresariales locales.
Panorama Competitivo
El mercado de Servicios 5G en Europa está moderadamente concentrado a nivel de operadores, donde Deutsche Telekom, Vodafone Group, Orange, Telefónica y BT Group establecen referencias importantes en cobertura, precios y servicios empresariales. Estos grupos tienen la escala para financiar sistemas de núcleo independiente, expandir redes de radio y negociar con proveedores de equipos y nube en más de un país. También compiten con operadores nacionales que se apoyan en precios focalizados, compartición de infraestructura o segmentos de clientes seleccionados para desarrollar sus posiciones. Los 5 mayores operadores demostraron el Continuo de Borde Europeo en febrero de 2026, un entorno de borde federado que permite a las aplicaciones empresariales funcionar en sus redes combinadas. El proyecto fue desarrollado a través del programa IPCEI-CIS y proporciona un único punto de entrada para el despliegue de aplicaciones empresariales en las redes participantes.
Esta forma de cooperación no elimina la competencia entre los operadores. Les proporciona una capa de plataforma compartida mientras continúan compitiendo en términos comerciales, relaciones con clientes, calidad de cobertura y su capacidad para soportar cargas de trabajo empresariales. El mercado de Servicios 5G en Europa también tiene espacio para integradores de sistemas, proveedores de aplicaciones nativas en la nube y empresas de servicios gestionados que pueden ayudar a los clientes a utilizar el entorno de red federado. La capa de equipos se está volviendo más diversa a medida que los operadores adoptan Open RAN y tecnología de radio virtualizada. Vodafone seleccionó a Samsung como socio principal de Open RAN en octubre de 2025, con un programa de 5 años que abarca miles de sitios alemanes y una expansión planificada a otros mercados europeos.
Orange amplió su colaboración de vRAN y Open RAN con Samsung en 2026, mientras que Deutsche Telekom solicitó cotizaciones para 30.000 sitios Open RAN fuera de Alemania en enero de 2026. Estos movimientos amplían la base de proveedores y reducen la dependencia de un pequeño grupo de proveedores de equipos tradicionales. También crean oportunidades para proveedores de software, socios de integración y especialistas en gestión de redes que pueden operar entornos de múltiples proveedores. Las especificaciones de ETSI y el trabajo de estandarización de 3GPP proporcionan requisitos técnicos comunes para estos despliegues, lo cual es importante cuando los operadores combinan equipos de diferentes proveedores. Los proveedores de nube también compiten para alojar y gestionar funciones de red central para los operadores europeos.
O2 Telefónica colocó funciones del núcleo 5G a escala de producción en AWS Outposts en su centro de datos alemán en marzo de 2026, combinando software de Nokia con infraestructura en la nube.[5]Amazon Web Services, "O2 Telefónica Lleva el Núcleo 5G en la Nube a su Propio Centro de Datos con Nokia y AWS Outposts," Amazon Web Services, press.aboutamazon.com El acuerdo muestra cómo los operadores pueden introducir tecnología en la nube dentro de sus propios entornos de centros de datos manteniendo las funciones centrales cerca de la red. El modelo de torre de host neutro de Cellnex ofrece a los operadores más pequeños una forma de añadir densidad sin asumir el costo total de la nueva infraestructura pasiva. Telia y Telenor compiten en los mercados escandinavos a través de IoT, conectividad marítima y resiliencia de red adaptada a las condiciones operativas locales. La segmentación de red sigue siendo un área comercial de enfoque porque permite a los operadores definir el rendimiento del servicio para contratos empresariales. Estas estrategias de proveedores, nube y operadores dan al mercado de Servicios 5G en Europa un campo competitivo más amplio de lo que sugeriría una revisión de los operadores móviles por sí solos, ya que los clientes pueden elegir servicios que combinen acceso a la red, operaciones gestionadas, procesamiento local, soporte de aplicaciones y compartición de infraestructura según sus requisitos operativos, y porque el mercado de Servicios 5G en Europa depende cada vez más de la coordinación entre operadores, proveedores de equipos, proveedores de nube y socios tecnológicos empresariales.
Líderes de la Industria de Servicios 5G en Europa
-
Deutsche Telekom AG
-
Vodafone Group Plc
-
Orange S.A.
-
Telefónica, S.A.
-
BT Group plc
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Agosto de 2026: El Ministerio de Empresas y Made in Italy de Italia publicó el aviso de subasta para la banda inferior del espectro de 26 GHz, que abarca 5 lotes nacionales y 42 lotes regionales y provinciales. El precio de reserva combinado es de aproximadamente 180,08 millones de EUR, o 198,09 millones de USD. El marco de la subasta prevé derechos de uso de 15 años, con posibilidades de prórroga bajo el marco regulatorio aplicable, estableciendo una base regulatoria a largo plazo para la inversión en 5G y acceso inalámbrico fijo en Italia.
- Marzo de 2026: TIM y Fastweb+Vodafone firmaron un acuerdo no vinculante para la construcción y gestión conjunta de hasta 6.000 nuevos sitios de infraestructura de torres pasivas en toda Italia, con ambos operadores como inquilinos ancla. El proyecto está diseñado para mejorar la eficiencia operativa y alinear los costos con la media europea, al tiempo que acelera el despliegue de 5G en Italia.
- Marzo de 2026: O2 Telefónica se convirtió en el primer operador de telecomunicaciones del mundo en migrar funciones de red central 5G a escala de producción a AWS Outposts desplegados dentro de su propio centro de datos en Alemania, utilizando la tecnología de núcleo 5G de Nokia en infraestructura de AWS. El despliegue fortalece la resiliencia y flexibilidad de la red y respalda la transición de Telefónica hacia una arquitectura de red híbrida nativa en la nube.
- Febrero de 2026: Deutsche Telekom, Orange, Telefónica, TIM y Vodafone demostraron el Continuo de Borde Europeo en el Mobile World Congress 2026. El borde en la nube federado en vivo conectó a los cinco operadores e incorporó componentes de plataforma desarrollados bajo el programa IPCEI-CIS de la UE. La federación permite que las aplicaciones empresariales se desplieguen en la huella de red combinada de los operadores a través de un único punto de entrada.


Alcance del Informe del Mercado de Servicios 5G en Europa
El Informe del Mercado de Servicios 5G en Europa está segmentado por Tipo de Servicio (Banda Ancha Móvil Mejorada, Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad, Comunicaciones Masivas de Tipo Máquina, Acceso Inalámbrico Fijo), Arquitectura de Red (5G No Independiente, 5G Independiente), Banda de Frecuencia (Banda Baja, Banda Media, Ondas Milimétricas), Industria de Usuario Final (TI y Telecomunicaciones, Automoción, Movilidad y Transporte, Manufactura, Energía y Servicios Públicos, Salud y Ciencias de la Vida, Banca, Servicios Financieros, Seguros y RegTech, Comercio Minorista, Medios de Comunicación y Comercio Electrónico, Gobierno, Defensa, Educación y Sector Público, Otras Industrias), Aplicación (Comunicación y Colaboración, Seguimiento de Activos, Ciudades Inteligentes, Edificios Inteligentes, Vehículos Autónomos y Comunicación Vehículo a Todo, Salud Inteligente, Industria 4.0, Servicios Públicos Inteligentes, Medios Inmersivos y Videojuegos, Seguridad Pública y Comunicaciones de Misión Crítica) y Geografía (Alemania, Reino Unido, Francia, Italia, España, Rusia, Resto de Europa). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Banda Ancha Móvil Mejorada |
| Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad |
| Comunicaciones Masivas de Tipo Máquina |
| Acceso Inalámbrico Fijo |
| 5G No Independiente |
| 5G Independiente |
| Banda Baja |
| Banda Media |
| Ondas Milimétricas |
| TI y Telecomunicaciones |
| Automoción, Movilidad y Transporte |
| Manufactura, Energía y Servicios Públicos |
| Salud y Ciencias de la Vida |
| Banca, Servicios Financieros, Seguros y RegTech |
| Comercio Minorista, Medios de Comunicación y Comercio Electrónico |
| Gobierno, Defensa, Educación y Sector Público |
| Otras Industrias de Usuario Final |
| Comunicación y Colaboración |
| Seguimiento de Activos |
| Ciudades Inteligentes |
| Edificios Inteligentes |
| Vehículos Autónomos y Comunicación Vehículo a Todo |
| Salud Inteligente |
| Industria 4.0 |
| Servicios Públicos Inteligentes |
| Medios Inmersivos y Videojuegos |
| Seguridad Pública y Comunicaciones de Misión Crítica |
| Alemania |
| Reino Unido |
| Francia |
| Italia |
| España |
| Rusia |
| Resto de Europa |
| Por Tipo de Servicio | Banda Ancha Móvil Mejorada |
| Comunicaciones de Ultra Baja Latencia y Alta Fiabilidad | |
| Comunicaciones Masivas de Tipo Máquina | |
| Acceso Inalámbrico Fijo | |
| Por Arquitectura de Red | 5G No Independiente |
| 5G Independiente | |
| Por Banda de Frecuencia | Banda Baja |
| Banda Media | |
| Ondas Milimétricas | |
| Por Industria de Usuario Final | TI y Telecomunicaciones |
| Automoción, Movilidad y Transporte | |
| Manufactura, Energía y Servicios Públicos | |
| Salud y Ciencias de la Vida | |
| Banca, Servicios Financieros, Seguros y RegTech | |
| Comercio Minorista, Medios de Comunicación y Comercio Electrónico | |
| Gobierno, Defensa, Educación y Sector Público | |
| Otras Industrias de Usuario Final | |
| Por Aplicación | Comunicación y Colaboración |
| Seguimiento de Activos | |
| Ciudades Inteligentes | |
| Edificios Inteligentes | |
| Vehículos Autónomos y Comunicación Vehículo a Todo | |
| Salud Inteligente | |
| Industria 4.0 | |
| Servicios Públicos Inteligentes | |
| Medios Inmersivos y Videojuegos | |
| Seguridad Pública y Comunicaciones de Misión Crítica | |
| Por Geografía | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa |


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de Servicios 5G en Europa?
El mercado de Servicios 5G en Europa se proyecta en 26,12 mil millones de USD en 2026 y se prevé que alcance 63,41 mil millones de USD para 2031, a una CAGR del 19,41%. Sus perspectivas dependen del despliegue independiente y la adopción de servicios empresariales.
¿Qué tipo de servicio 5G tiene la mayor base de ingresos en Europa?
La banda ancha móvil mejorada representó el 62,72% de los ingresos por tipo de servicio en 2025, respaldada por el uso de conectividad para consumidores y empresas. El acceso inalámbrico fijo también extiende este servicio a direcciones fuera de la cobertura de fibra.
¿Por qué es importante el 5G independiente para los operadores europeos?
El 5G independiente soporta la segmentación de red, servicios de baja latencia, computación perimetral y conectividad privada para usuarios empresariales. Se espera que se expanda a una CAGR del 20,32% hasta 2031.
¿Qué usuarios finales se espera que adopten los servicios 5G más rápidamente?
Se proyecta que manufactura, energía y servicios públicos se expanda a una CAGR del 20,31% hasta 2031, respaldada por casos de uso de automatización industrial. Las redes privadas son relevantes para los activos conectados y los procesos de producción.
¿Qué geografía se espera que se expanda más rápidamente hasta 2031?
Se proyecta que el Resto de Europa se expanda a una CAGR del 20,59%, respaldada por programas de infraestructura y la mejora de la adopción de 5G. El grupo incluye países nórdicos, del Benelux y de Europa Central y Oriental.
¿Qué limita un despliegue más amplio del 5G en Europa?
Los altos requisitos de inversión, los largos períodos de retorno y las normas nacionales de espectro fragmentadas limitan la velocidad del despliegue. Estos problemas pueden retrasar los servicios de alta capacidad y la planificación transfronteriza.
Última actualización de la página el:



