
Tamanho e Participação do Mercado de Hardware eSIM
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Volume do Mercado (2026) | 0.73 Bilhões de unidades |
| Volume do Mercado (2031) | 1.73 Bilhões de unidades |
| Growth Rate (2026 - 2031) | 19.01 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores
*Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. |
|
Análise do Mercado de Hardware eSIM por Mordor Intelligence
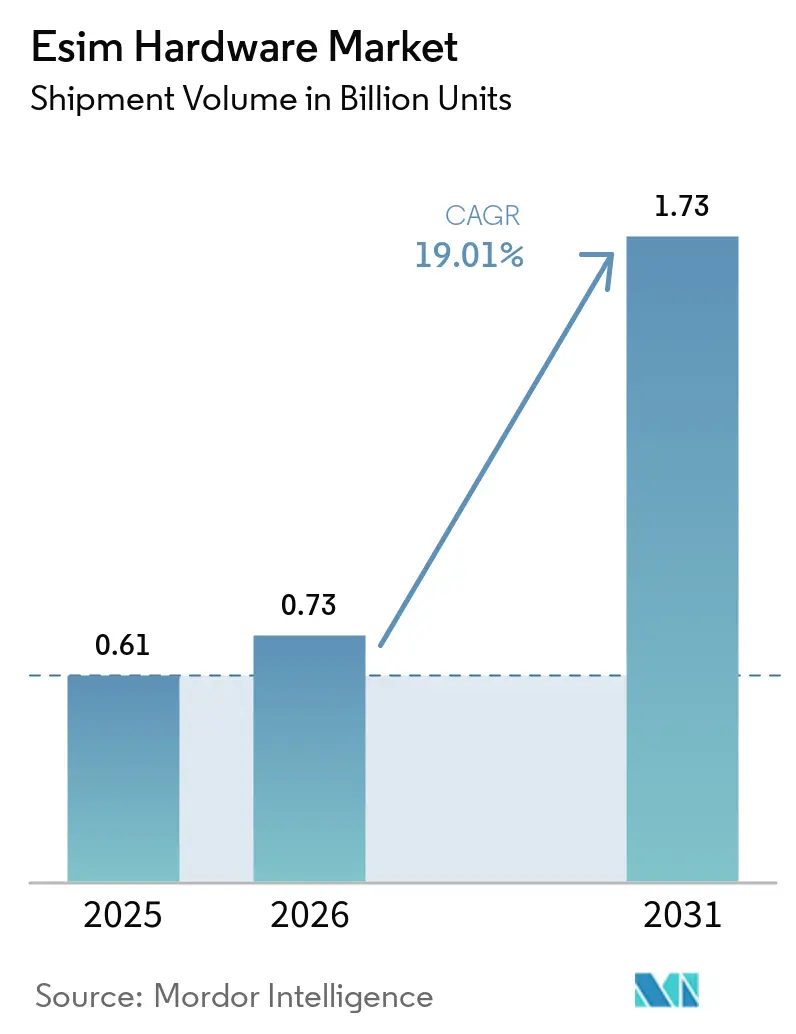
O tamanho do Mercado de Hardware eSIM em termos de volume de remessas foi avaliado em 0,61 bilhões de unidades em 2025 e estima-se que cresça de 0,73 bilhões de unidades em 2026 para atingir 1,73 bilhões de unidades até 2031, a um CAGR de 19,01% durante o período de previsão (2026-2031).
O mercado de hardware eSIM está sendo impulsionado por redes privadas 5G autônomas, que necessitam de credenciais incorporadas que podem ser provisionadas remotamente. Os fabricantes de dispositivos também estão migrando para designs sem bandejas de SIM físico, aumentando a demanda por hardware eUICC certificado e SIM integrado. O uso comercial do padrão GSMA SGP.32 está ampliando a base endereçável para conexões IoT gerenciadas remotamente. Os requisitos europeus para chamadas de emergência 4G e 5G em novos tipos de veículos estão criando demanda por equipamentos de telemática atualizados, juntamente com a demanda de novos veículos. Essas forças convergem dispositivos de consumo, conectividade empresarial e conformidade regulatória para a mesma perspectiva do mercado de hardware eSIM.
Principais Conclusões do Relatório
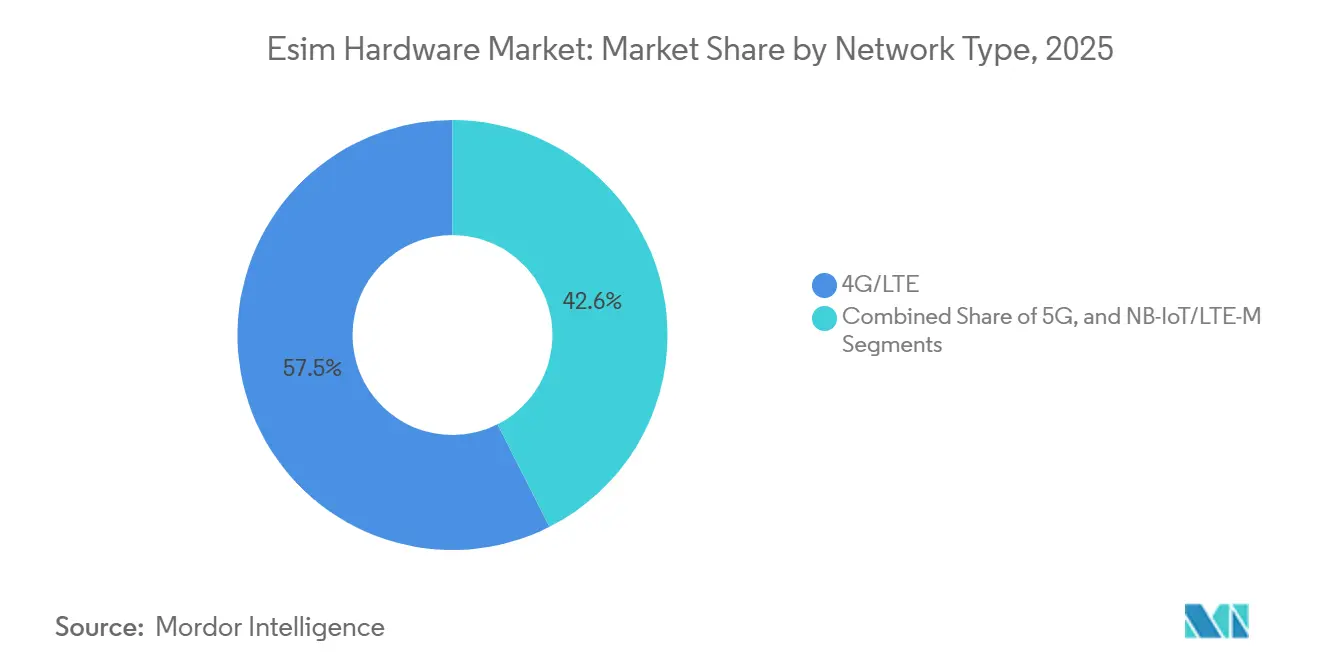
- Por tipo de rede, o 4G/LTE deteve 57,45% do volume do mercado de hardware eSIM em 2025, enquanto o 5G deve expandir a um CAGR de 20,99% até 2031.
- Por fator de forma, o MFF2 reteve 69,85% do volume do mercado de hardware eSIM em 2025, enquanto o CSP em nível de wafer deve expandir a um CAGR de 19,36% até 2031.
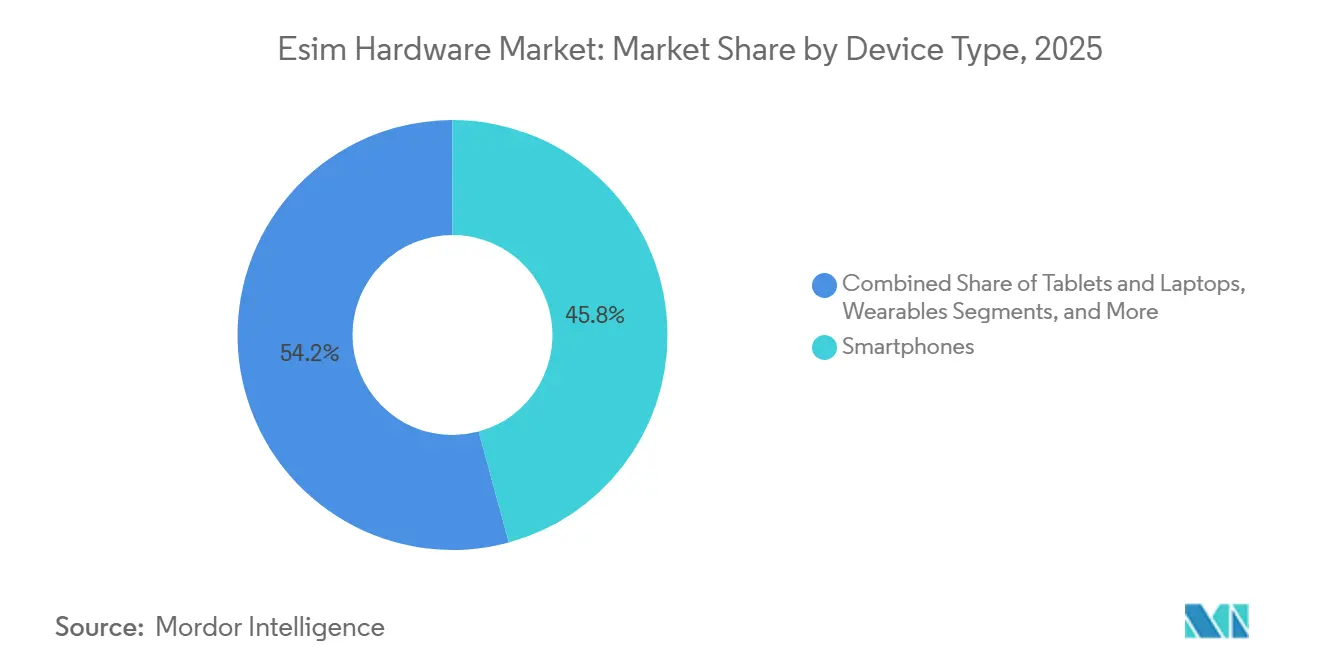
- Por tipo de dispositivo, os smartphones representaram 45,78% do volume em 2025, enquanto os wearables devem expandir a um CAGR de 20,67% até 2031.
- Por aplicação, os eletrônicos de consumo detiveram 46,02% do volume em 2025, enquanto o setor automotivo e de transporte deve expandir a um CAGR de 19,48% até 2031.
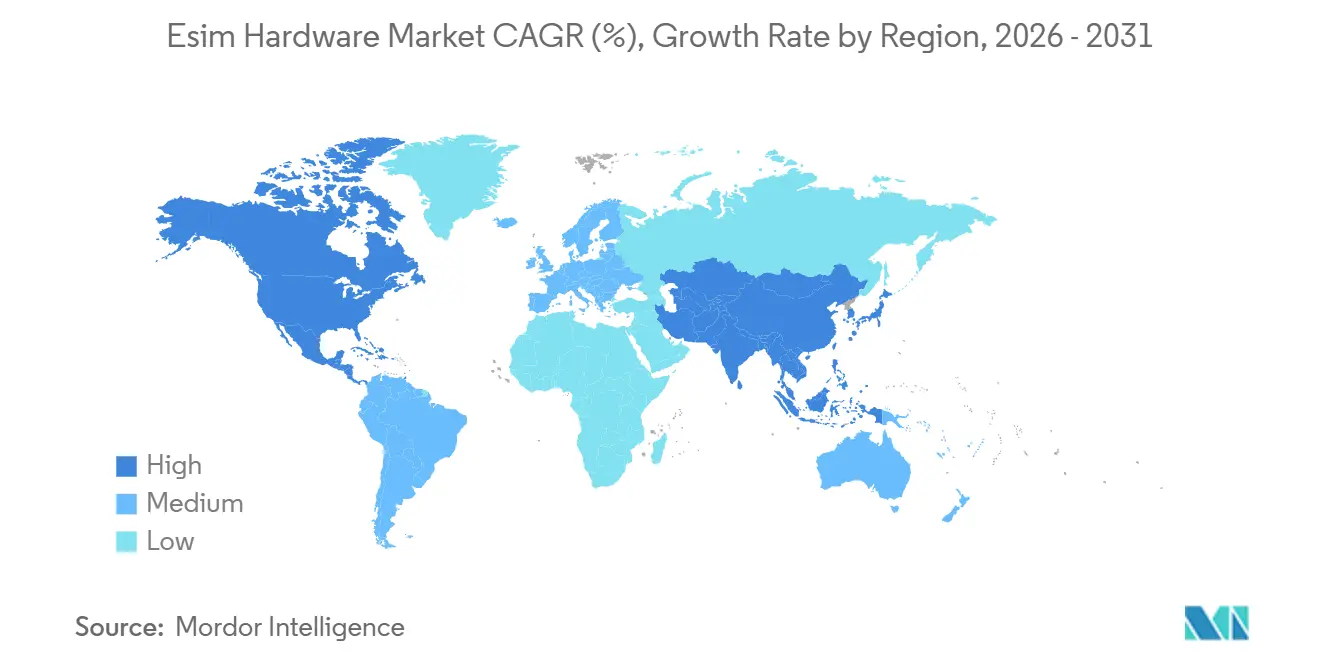
- Por geografia, a América do Norte deteve 38,69% do volume do mercado de hardware eSIM em 2025, enquanto a Ásia-Pacífico deve expandir a um CAGR de 19,88% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Hardware eSIM
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantações de Redes Privadas e 5G Autônomo | +4.5% | Global, liderado pelos Estados Unidos, Alemanha, Reino Unido, China e Japão | Longo prazo (≥ 4 anos) |
| Migração para Flagships Exclusivamente eSIM | +3.8% | América do Norte, Europa e Ásia-Pacífico, notadamente China a partir de outubro de 2025 | Curto prazo (≤ 2 anos) |
| Requisitos de eCall Automotivo e Cibersegurança | +3.2% | Europa, com efeitos nas cadeias de suprimento de OEMs da América do Norte e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Provisionamento Remoto e Redução de Custos Logísticos para Operadoras | +2.6% | Global, mais forte na América do Norte e Europa | Médio prazo (2-4 anos) |
| Regulamentações Governamentais de Segurança IoT para Credenciais Soldadas | +2.1% | América do Norte e União Europeia, com efeitos nos mercados de exportação da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| SGP.32 para Implantações IoT em Grande Escala | +2.0% | Global, liderado por corredores industriais na América do Norte, Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração das Implantações de Redes Privadas e 5G Autônomo
O mercado de hardware eSIM está se beneficiando de redes privadas 5G autônomas que necessitam de credenciais seguras sem o manuseio convencional de SIM de operadoras. A Global Mobile Suppliers Association identificou 2.003 organizações implantando redes móveis privadas em 88 países no primeiro trimestre de 2026, com referências de clientes expandindo a um CAGR de 37% desde 2019.[1]Global Mobile Suppliers Association, "Redes Móveis Privadas Junho de 2026," Global Mobile Suppliers Association, gsacom.com. Manufatura, educação e mineração lideraram a adoção, e mais da metade das referências de redes privadas anunciadas desde 2022 utilizaram 5G. As empresas que operam essas redes precisam de provisionamento remoto porque não podem depender da logística de SIM de operadoras de redes móveis para cada dispositivo, portanto adquirem hardware eUICC certificado por meio de fornecedores de silício e integradores de módulos. O fatiamento de rede também requer chips capazes de manter múltiplos perfis de fatias de operadoras, separando produtos com capacidade de fatiamento do silício eSIM padrão. Isso estende o mercado de hardware eSIM a fábricas, campi, minas e locais de logística, ao mesmo tempo que reduz o papel da distribuição tradicional de sistemas operacionais de SIM em algumas implantações.
Migração para Flagships Exclusivamente eSIM
A migração para dispositivos flagship exclusivamente eSIM está aumentando a demanda por hardware eUICC e iSIM certificados. Os membros da Trusted Connectivity Alliance relataram que as remessas globais de eSIM aumentaram 18% em 2025 e os downloads de perfis de consumidores aumentaram 43%, mostrando que mais dispositivos estavam entrando em uso ativo. A América do Norte permaneceu como a região de consumo mais forte, enquanto a adoção aumentou acentuadamente no Oriente Médio, África e América do Sul. Cada dispositivo sem bandeja de SIM físico necessita de uma credencial incorporada, vinculando as decisões de design de dispositivos diretamente aos volumes de componentes, e mais de 60 modelos de smartphones habilitados para eSIM foram lançados no primeiro semestre de 2025. As mudanças de política doméstica da China em outubro de 2025 exigem perfis emitidos localmente, oferecendo a fornecedores como Unigroup Guoxin e CEC Huada uma rota mais clara para as cadeias de suprimento de handsets locais. Os fornecedores globais ainda se beneficiam da adoção mais ampla de dispositivos no mercado de hardware eSIM, mas os fabricantes de dispositivos devem alinhar o design de hardware, o gerenciamento de perfis e os processos de aprovação local antes da ativação em escala.[2]Trusted Connectivity Alliance, "Os Membros da Trusted Connectivity Alliance Confirmam Aceleração do Crescimento Global de eSIM em 2025, com Remessas Estimadas de eSIM Aumentando 18% e Adoção de Consumidores em Alta de 43%," Trusted Connectivity Alliance, trustedconnectivityalliance.org.
Requisitos de eCall Automotivo e Cibersegurança
As regras de eCall europeias estão aumentando a demanda por módulos de telemática com capacidade eSIM à medida que as redes legadas são descontinuadas. Novos tipos de veículos M1 e N1 exigem suporte a eCall por comutação de pacotes 4G ou 5G desde 1º de janeiro de 2026, pressionando as montadoras a atualizar os designs de conectividade de emergência. O mercado de hardware eSIM se beneficia dessa mudança porque os novos módulos de telemática precisam de credenciais seguras e gerenciadas remotamente. Uma atualização de julho de 2025 concedeu aos fabricantes mais tempo para aplicar os novos padrões CEN, com aplicação obrigatória a partir de 1º de janeiro de 2027 para sistemas de eCall por comutação de pacotes baseados em IMS. O Regulamento UNECE nº 155 também apoia controles de cibersegurança mais robustos para veículos conectados, incluindo atualizações over-the-air e serviços veículo-a-tudo. A base instalada de veículos que utilizam módulos de eCall 2G ou 3G pode precisar de atualizações à medida que as redes são desativadas, criando demanda separada da produção de novos veículos.
Provisionamento Remoto e Redução de Custos Logísticos para Operadoras
O provisionamento remoto está mudando a estrutura de custos de conectividade para operadoras e usuários empresariais de IoT. Mover 30-40% das ativações para eSIM pode reduzir os custos associados a aquisição de SIM, embalagem, envio e manuseio no varejo no primeiro ano. O GSMA SGP.32 suporta uma abordagem de SKU único que reduz as variantes regionais de SIM, simplifica o armazenamento e encurta os prazos de lançamento nos mercados. IDEMIA Secure Transactions, Tele2 IoT e Cisco introduziram uma solução SGP.32 de ponta a ponta em fevereiro de 2025, demonstrando que o provisionamento zero-touch estava migrando para operações empresariais implantáveis. Os fabricantes de dispositivos também podem reduzir o estoque vinculado a variantes regionais de produtos por meio de uma lista de materiais comum. Em volumes de produção mais elevados, essas economias podem compensar o prêmio de hardware incorporado no mercado de hardware eSIM e reduzir atrasos quando os produtos são enviados de um local de produção para vários territórios de serviço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação de Especificações IoT Legadas e de Próxima Geração | -3.2% | Implantações IoT globais, especialmente frotas industriais que utilizam SGP.02 e SGP.32 | Médio prazo (2-4 anos) |
| Consciência Limitada sobre eSIM Fora de Dispositivos Premium | -2.4% | América do Sul, África, Sudeste Asiático e segmentos de dispositivos de nível médio globalmente | Médio prazo (2-4 anos) |
| Exposição de Hardware a Ataques de Adulteração e Canal Lateral | -1.8% | Global, com os requisitos de garantia mais rigorosos na União Europeia e nos Estados Unidos | Longo prazo (≥ 4 anos) |
| Custos de Certificação Dual-Stack e Migração de Frotas | -1.5% | Europa e América do Norte, onde as frotas industriais SGP.02 estão estabelecidas | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação de Especificações IoT Legadas e de Próxima Geração
O mercado de hardware eSIM enfrenta atrasos de aquisição porque as especificações IoT legadas e novas estão operando em paralelo. As implantações M2M existentes seguem o GSMA SGP.02, enquanto as implantações mais recentes estão migrando para o SGP.32, e os padrões utilizam protocolos de provisionamento remoto incompatíveis com diferentes pilhas de plataforma. As organizações devem decidir se estendem as frotas SGP.02 existentes ou adquirem novo hardware certificado SGP.32, criando incerteza orçamentária que pode atrasar as aquisições em 12 a 18 meses. Os fornecedores de silício e de sistemas operacionais eSIM devem manter caminhos de certificação separados, o que pode prolongar os ciclos de desenvolvimento e desacelerar as reduções de custos decorrentes de volumes de produção mais elevados. Fornecedores menores podem ter dificuldade em financiar o trabalho de conformidade em ambas as arquiteturas ao mesmo tempo. As empresas podem adiar novos pedidos até que as escolhas de implementação se tornem mais claras, especialmente para frotas que operam em vários países e precisam de suporte estável ao ciclo de vida.
Consciência Limitada sobre eSIM Fora de Dispositivos Premium
A consciência limitada dos consumidores fora dos dispositivos premium permanece como uma restrição ao uso mais amplo do eSIM. A penetração global de eSIM em smartphones ficou em 23% em 2024, enquanto a adoção estava concentrada na América do Norte porque os smartphones exclusivamente eSIM aceleraram o investimento das operadoras e a familiaridade dos clientes. Na América do Sul, África e partes da Ásia-Pacífico, as operadoras frequentemente precisam de programas de suporte ativo e educação do consumidor antes que a ativação se torne rotineira. A lacuna é mais visível em dispositivos de nível médio e econômico, onde as credenciais incorporadas estão apenas começando a aparecer, limitando o mercado de hardware eSIM no grande volume de smartphones vendidos abaixo do nível premium. As restrições de consciência também se aplicam a usuários empresariais de IoT em setores menos digitalizados, onde as equipes de aquisição podem continuar usando cadeias de suprimento de SIM físico apesar dos custos de propriedade de longo prazo mais elevados. As operadoras e os fornecedores de módulos precisam explicar os benefícios de ativação, gerenciamento do ciclo de vida e segurança, enquanto uma maior disponibilidade de nível médio e a familiaridade do consumidor permanecem importantes para as taxas de ativação.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Rede: 4G/LTE Retém a Base Instalada Enquanto o 5G Expande a Demanda
O 4G/LTE deteve 57,45% da participação do mercado de hardware eSIM em 2025, refletindo sua posição estabelecida em smartphones e módulos M2M. Os dispositivos produzidos de 2021 a 2025 utilizaram principalmente o 4G/LTE como opção de conectividade primária, suportados pela ampla cobertura de operadoras na América do Norte, Europa e Ásia-Pacífico urbana. Smartphones, unidades de telemática automotiva e gateways industriais continuam a usar hardware 4G/LTE certificado em grandes volumes. O NB-IoT/LTE-M atende a usos de menor consumo de energia, como medição inteligente, monitoramento agrícola e rastreamento de ativos, onde a conectividade contínua importa mais do que a alta taxa de transferência de dados. Os chips eUICC MFF2 são comuns nessas aplicações porque são projetados para longa vida útil e condições de temperatura exigentes.
A GSMA publicou o SGP.32 V1.3 em maio de 2026 com disposições para dispositivos IoT com restrições de rede e de interface de usuário. A atualização confirma que o modelo de provisionamento mais recente se aplica a dispositivos de baixa taxa de dados, bem como a equipamentos celulares de banda larga. O 5G deve expandir a um CAGR de 20,99% de 2026 a 2031 à medida que redes 5G privadas e dispositivos de consumo compatíveis adicionam demanda, e a GSA relatou 974 organizações implantando redes móveis privadas 5G globalmente em junho de 2026. Os chipsets de modo duplo que suportam tanto 4G/LTE quanto 5G provavelmente permanecerão importantes durante a transição porque preservam a flexibilidade de rede.


Por Fator de Forma: MFF2 Lidera o Volume Enquanto Pacotes Menores Ganham Uso
O MFF2 reteve 69,85% do volume do mercado de hardware eSIM em 2025 porque seu pinout padronizado suporta designs automotivos e industriais estabelecidos. O fator de forma é amplamente utilizado em unidades de controle de telemática, gateways industriais e medidores de energia inteligentes porque impede a remoção física de um SIM de equipamentos fixos ou de difícil acesso. O ETSI TS 102 671 Release 18 suporta qualificação de múltiplos fornecedores em temperaturas de -40°C a +105°C. O MFF2 mede 5×6 mm e pode se encaixar em layouts de placas de circuito impresso existentes sem alterações, ajudando os fabricantes a gerenciar longos ciclos de produção. Permanece adequado onde a confiabilidade importa mais do que a miniaturização extrema.[3]Giesecke+Devrient GmbH, "Compacto, Eficiente e Sustentável, Novos Fatores de Forma eSIM," Giesecke+Devrient, gi-de.com
O ETSI Release 18 introduziu os pacotes MFF3 e MFF4 em tamanhos de 3×3 mm e 2×2 mm, fornecendo tamanhos padronizados entre o MFF2 e o empacotamento em nível de wafer. O CSP em nível de wafer deve expandir a um CAGR de 19,36% de 2026 a 2031 à medida que os fabricantes de smartphones e wearables buscam perfis mais baixos e menor área de placa. A Infineon introduziu o OPTIGA Connect Consumer OC1230 no primeiro semestre de 2026 como uma solução eSIM turnkey de 28 nm para wearables e smartphones ultrafinos, com menor consumo de energia e recursos de segurança para produtos conectados. O eSIM plug-in permanece relevante para retrofits, enquanto os designs de sistema em pacote e iUICC integrado estão ganhando uso em dispositivos compactos.
Por Tipo de Dispositivo: Smartphones Lideram o Volume Enquanto Wearables Expandem Mais Rapidamente
Os smartphones representaram 45,78% do volume do mercado de hardware eSIM em 2025, tornando-os a maior categoria de dispositivos. Os lançamentos de flagships na América do Norte e Europa sustentaram essa posição, enquanto as mudanças regulatórias chinesas adicionaram um novo caminho de ativação a partir de outubro de 2025. Os requisitos de perfil doméstico chinês também tornam os fornecedores locais mais relevantes para o fornecimento de handsets. Tablets e laptops são uma categoria separada onde a adoção é mais lenta, mas cada vez mais útil para a mobilidade empresarial, porque as equipes de tecnologia da informação podem provisionar conexões celulares remotamente em campo. Os módulos M2M e IoT fornecem outra rota importante para o mercado de credenciais incorporadas certificadas.
Os fornecedores de módulos integram chips eUICC em produtos para usos automotivos, de logística e de redes inteligentes, que estão entre os primeiros ambientes comerciais para o provisionamento SGP.32. Os wearables devem expandir a um CAGR de 20,67% de 2026 a 2031, a taxa mais rápida entre as categorias de dispositivos. Os smartwatches celulares e dispositivos de fitness precisam de chips incorporados muito pequenos porque as bandejas de SIM físico são impraticáveis, e as funções de saúde tornam a conectividade sempre ativa mais relevante. O tamanho do mercado de hardware eSIM para wearables é suportado por produtos CSP em nível de wafer de 28 nm antes que a tecnologia migre para designs de smartphones de maior volume.
Por Aplicação: Eletrônicos de Consumo Detêm o Volume Enquanto o Setor Automotivo Escala Mais Rapidamente
Os eletrônicos de consumo detiveram 46,02% da participação do mercado de hardware eSIM em 2025, sustentados pelas remessas de smartphones, tablets e wearables. Cada nova geração de dispositivos que remove uma bandeja de SIM físico aumenta a aquisição de hardware para conectividade incorporada. Os downloads de perfis de consumidores aumentaram 43% em 2025, confirmando que mais dispositivos incorporados estavam sendo ativados. Industrial e manufatura, logística e rastreamento de ativos, energia e serviços públicos e dispositivos de saúde formam a base mais ampla de aplicações IoT. Esses usos podem ter valores unitários mais elevados porque seu hardware eUICC frequentemente necessita de maior tolerância de temperatura, suporte de ciclo de vida mais longo e gerenciamento remoto confiável em equipamentos dispersos.
O setor automotivo e de transporte deve expandir a um CAGR de 19,48% de 2026 a 2031. O requisito de janeiro de 2026 para eCall por comutação de pacotes em novos tipos de veículos é um fator de suporte imediato. As plataformas de veículos conectados utilizam credenciais incorporadas para atualizações de software over-the-air e serviços veículo-a-tudo, enquanto a Thales e a Telefónica introduziram uma solução baseada em SGP.32 para implantações IoT globais em julho de 2026. A logística e o rastreamento de ativos também estão ganhando relevância à medida que os rastreadores precisam de acesso a redes de múltiplos países sem gerenciamento físico de SIM, suportando um mercado de hardware eSIM mais amplo em equipamentos fixos, móveis e baseados em veículos.
Análise Geográfica
A América do Norte deteve 38,69% do volume do mercado de hardware eSIM em 2025, conferindo à região a posição de liderança. A adoção anterior de smartphones exclusivamente eSIM ajudou as operadoras a construir infraestrutura de ativação à frente de muitas outras regiões. A Trusted Connectivity Alliance identificou a América do Norte como a região com a adoção de consumidores mais forte em 2025. Os Estados Unidos responderam por grande parte das conexões eSIM ativadas, enquanto as redes móveis privadas canadenses adicionaram uma fonte de demanda empresarial. As implantações de redes móveis privadas do Canadá aumentaram 5% no primeiro trimestre de 2026, e a base de manufatura automotiva e IoT industrial do México também suporta a demanda à medida que a produção se aproxima dos mercados finais norte-americanos.
A América do Sul viu a adoção de eSIM por consumidores dobrar em 2025, embora sua base absoluta tenha permanecido menor do que a da América do Norte. O aumento indica que as operadoras regionais estão expandindo a infraestrutura de ativação necessária para futuras remessas de dispositivos. A Europa permanece como o segundo maior contribuinte regional devido à atividade de smartphones, requisitos de conectividade veicular, regras de eCall para chamadas de emergência por comutação de pacotes e requisitos mais amplos de cibersegurança para produtos digitais. Os novos padrões técnicos de eCall serão aplicados a partir de 1º de janeiro de 2027, enquanto o Reino Unido está desenvolvendo programas nativos SGP.32 por meio da EE, Vodafone, Three e O2.[4]Comissão Europeia, "Regulamento Delegado da Comissão (UE) 2025/1871 que Altera os Padrões Técnicos de eCall para Redes 4G/5G," EUR-Lex, eur-lex.europa.eu.
A Ásia-Pacífico deve expandir a um CAGR de 19,88% de 2026 a 2031, tornando-a a geografia de crescimento mais rápido no mercado de hardware eSIM. A política de ativação doméstica da China ampliou a base para a adoção de eSIM por consumidores a partir de outubro de 2025. A Índia ganhou outro fator de suporte quando a Tata Communications e a BSNL introduziram infraestrutura eSIM pan-indiana em outubro de 2025 para usos em smartphones e medidores inteligentes. O Japão e a Coreia do Sul utilizam credenciais incorporadas em veículos conectados, dispositivos de pagamento wearable e manufatura inteligente, enquanto a Austrália está expandindo o uso por meio de programas IoT empresariais e governamentais. A Arábia Saudita e os Emirados Árabes Unidos estão investindo em sistemas de cidades inteligentes e IoT industrial, enquanto a África registrou adoção de consumidores dobrada em 2025, liderada pela África do Sul e Nigéria, embora a demanda deva permanecer abaixo dos níveis dos mercados desenvolvidos até 2031.

Cenário Competitivo
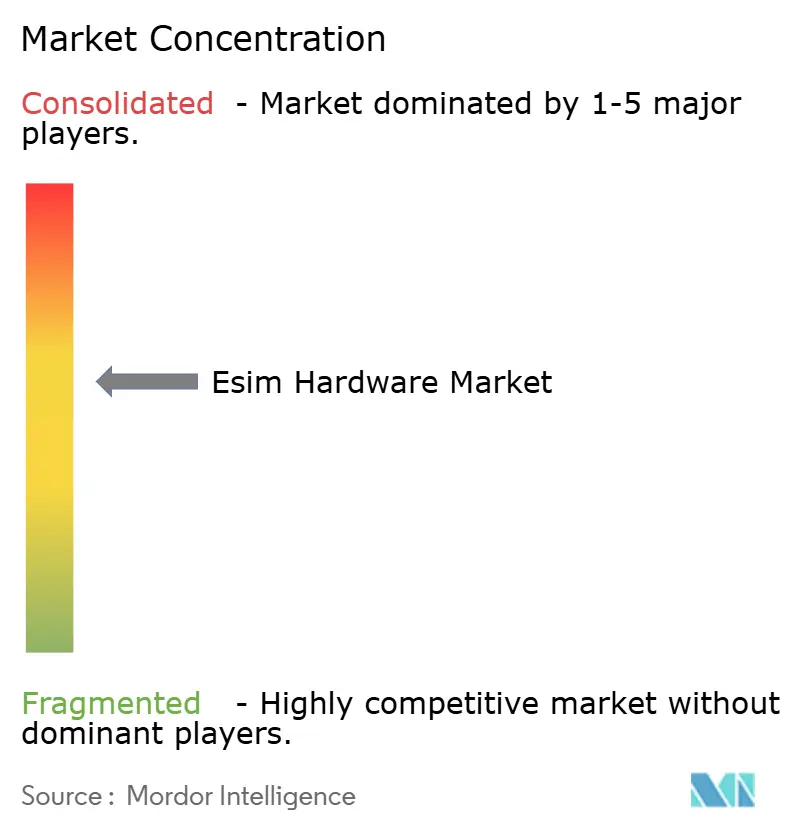
O mercado de hardware eSIM tem uma estrutura moderadamente consolidada porque um grupo limitado de fornecedores de semicondutores e segurança controla grande parte do fornecimento de eUICC certificado. STMicroelectronics, Infineon Technologies e NXP Semiconductors lideram o design em nível de silício, enquanto Giesecke+Devrient e Thales têm papéis importantes em sistemas operacionais eSIM e plataformas de gerenciamento de assinaturas. Os requisitos de certificação, controles de fabricação segura, conformidade com a GSMA, qualificação de fator de forma ETSI e acreditação de segurança de instalações elevam o investimento necessário para novos fornecedores. A concentração de qualificações técnicas sustenta os fornecedores estabelecidos mesmo à medida que novos casos de uso de IoT criam oportunidades adicionais. O mercado de hardware eSIM permanece competitivo em silício, sistemas operacionais e soluções integradas.
A STMicroelectronics anunciou o ST54M em junho de 2026, um produto de die único que combina um acelerador de criptografia pós-quântica, NFC, um elemento seguro e funções eSIM para as necessidades de segurança de smartphones e eletrônicos pessoais de próxima geração. A Infineon introduziu seu OC1230 no primeiro semestre de 2026 para wearables e plataformas de smartphones finos, com menor consumo de energia e requisitos de segurança para produtos conectados. A Giesecke+Devrient introduziu uma plataforma SGP.32 baseada em nuvem em fevereiro de 2026 e implantou a tecnologia em um dispositivo de conectividade de consumo. Esses movimentos combinam hardware, funções de segurança e capacidades de provisionamento remoto. Eles mostram como os principais fornecedores estão fortalecendo suas posições no mercado de hardware eSIM.
A concorrência também está aumentando em torno do hardware IoT certificado SGP.32, onde a IDEMIA Secure Transactions introduziu uma solução totalmente certificada pela GSMA em agosto de 2025 e relatou seleção por mais de 20 players globais do setor. A Valid está visando a prontidão para produção em massa de um sistema operacional eSIM compatível com SGP.32 no elemento seguro TEGRION SLx22 da Infineon a partir do terceiro trimestre de 2026. A Qualcomm e a IDEMIA demonstraram um iSIM reprogramável para dispositivos IoT compactos, o que poderia pressionar a demanda por chips autônomos em usos de alto volume. Os fornecedores chineses Unigroup Guoxin e CEC Huada estão ampliando seus portfólios domésticos após a mudança de política da China.[5]IDEMIA Secure Transactions, "IDEMIA Lança a Primeira Solução eSIM SGP.32 Totalmente Certificada pela GSMA do Setor," IDEMIA, idemIA.com.
Líderes do Setor de Hardware eSIM
-
STMicroelectronics N.V.
-
Infineon Technologies AG
-
NXP Semiconductors N.V.
-
Giesecke+Devrient GmbH
-
Thales Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: Thales Group e Telefónica Tech lançaram uma solução comercial eSIM multi-operadora baseada em SGP.32 para implantações IoT globais, permitindo que as empresas gerenciem múltiplos perfis de operadoras e alternem provedores de conectividade entre geografias por meio de uma plataforma unificada.
- Junho de 2026: A STMicroelectronics anunciou o ST54M, um chip móvel seguro de die único que integra funcionalidade eSIM, elemento seguro, NFC e um acelerador de hardware de criptografia pós-quântica dedicado para dispositivos conectados de próxima geração.
- Maio de 2026: A GSMA publicou o SGP.32 v1.3, atualizando a especificação eSIM IoT com disposições aprimoradas para dispositivos IoT com restrições de rede e de interface de usuário, incluindo arquitetura eUICC, interfaces e requisitos de segurança.
- Fevereiro de 2026: IDEMIA Secure Transactions, Acceleronix e Tele2 IoT introduziram um Programa de Acesso Antecipado de Provisionamento de Perfil em Fábrica para permitir o provisionamento seguro de perfis eSIM durante a fabricação de dispositivos e suportar uma abordagem de SKU único para OEMs.


Escopo do Relatório Global do Mercado de Hardware eSIM
O Relatório do Mercado de Hardware eSIM é Segmentado por Tipo de Rede (4G/LTE, 5G e NB-IoT/LTE-M), Fator de Forma (MFF2, CSP em Nível de Wafer, eSIM Plug-In e Sistema em Pacote e iUICC Integrado), Tipo de Dispositivo (Smartphones, Tablets e Laptops, Wearables e Módulos M2M/IoT), Aplicação (Eletrônicos de Consumo, Automotivo, Industrial, Logística e Outras Aplicações (Energia e Serviços Públicos e Dispositivos de Saúde e Médicos)) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio, África). As Previsões de Mercado são Fornecidas em Termos de Volume (Unidades).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP em Nível de Wafer |
| eSIM Plug-In |
| Sistema em Pacote e iUICC Integrado |
| Smartphones |
| Tablets e Laptops |
| Wearables |
| Módulos M2M e IoT |
| Eletrônicos de Consumo |
| Automotivo e Transporte |
| Industrial e Manufatura |
| Logística e Rastreamento de Ativos |
| Outras Aplicações (Energia e Serviços Públicos e Dispositivos de Saúde e Médicos) |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Tipo de Rede | 4G/LTE | |
| 5G | ||
| NB-IoT/LTE-M | ||
| Por Fator de Forma | MFF2 | |
| CSP em Nível de Wafer | ||
| eSIM Plug-In | ||
| Sistema em Pacote e iUICC Integrado | ||
| Por Tipo de Dispositivo | Smartphones | |
| Tablets e Laptops | ||
| Wearables | ||
| Módulos M2M e IoT | ||
| Por Aplicação | Eletrônicos de Consumo | |
| Automotivo e Transporte | ||
| Industrial e Manufatura | ||
| Logística e Rastreamento de Ativos | ||
| Outras Aplicações (Energia e Serviços Públicos e Dispositivos de Saúde e Médicos) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de hardware eSIM?
O mercado de hardware eSIM está projetado em 0,73 bilhões de unidades em 2026 e deve atingir 1,73 bilhões de unidades até 2031, a um CAGR de 19,01%.
Qual tipo de rede detém o maior volume de hardware eSIM?
O 4G/LTE deteve 57,45% do volume global em 2025, sustentado pela base instalada de smartphones, unidades de telemática e módulos M2M.
Qual fator de forma eSIM é mais amplamente utilizado?
O MFF2 reteve 69,85% do volume em 2025 porque se adapta a designs automotivos, industriais e de medidores inteligentes estabelecidos.
Qual categoria de dispositivo está expandindo mais rapidamente para hardware de SIM incorporado?
Os wearables devem expandir a um CAGR de 20,67% até 2031, à medida que smartwatches celulares e dispositivos de fitness precisam de credenciais incorporadas compactas.
Por que os veículos conectados estão aumentando a demanda por hardware eSIM?
Os novos tipos de veículos europeus exigem suporte a eCall por comutação de pacotes 4G ou 5G desde janeiro de 2026, impulsionando atualizações nos módulos de telemática.
Qual região deve expandir mais rapidamente até 2031?
A Ásia-Pacífico deve expandir a um CAGR de 19,88%, sustentada por desenvolvimentos de política e infraestrutura na China e na Índia.
Página atualizada pela última vez em:



