
Esim Hardware Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
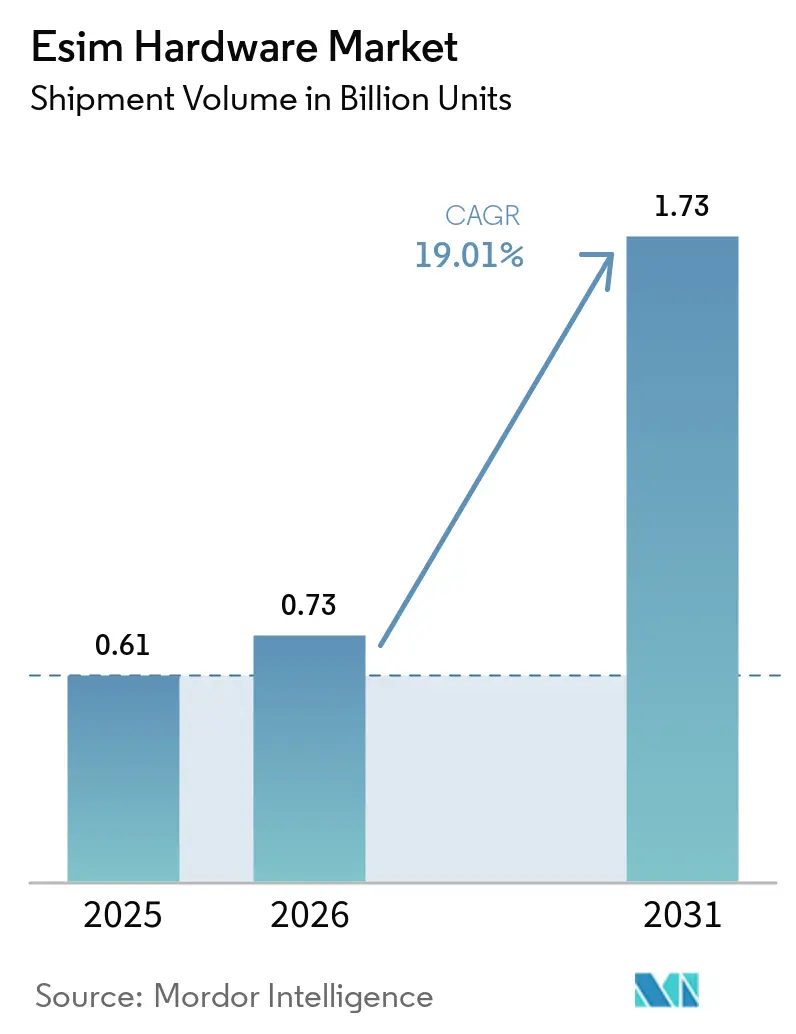
| Marktvolumen (2026) | 0.73 Milliarden Einheiten |
| Marktvolumen (2031) | 1.73 Milliarden Einheiten |
| Growth Rate (2026 - 2031) | 19.01 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Esim Hardware Marktanalyse von Mordor Intelligence
Die Esim Hardware Marktgröße in Bezug auf das Versandvolumen wurde im Jahr 2025 auf 0,61 Milliarden Einheiten geschätzt und soll von 0,73 Milliarden Einheiten im Jahr 2026 auf 1,73 Milliarden Einheiten bis 2031 wachsen, mit einer CAGR von 19,01 % während des Prognosezeitraums (2026–2031).
Der Esim Hardware Markt wird durch eigenständige private 5G-Netzwerke gestützt, die eingebettete Zugangsdaten benötigen, die aus der Ferne bereitgestellt werden können. Gerätehersteller gehen zudem zu Designs ohne physische SIM-Schächte über, was die Nachfrage nach zertifizierter eUICC- und integrierter SIM-Hardware erhöht. Die kommerzielle Nutzung des GSMA-Standards SGP.32 erweitert die adressierbare Basis für fernverwaltete IoT-Verbindungen. Europäische Anforderungen für 4G- und 5G-Notrufe in neuen Fahrzeugtypen schaffen Nachfrage nach aktualisierter Telematikausrüstung neben der Nachfrage aus neuen Fahrzeugen. Diese Kräfte vereinen Verbrauchergeräte, Unternehmenskonnektivität und regulatorische Compliance im selben Ausblick auf den eSIM Hardware Markt.
Wichtigste Erkenntnisse des Berichts
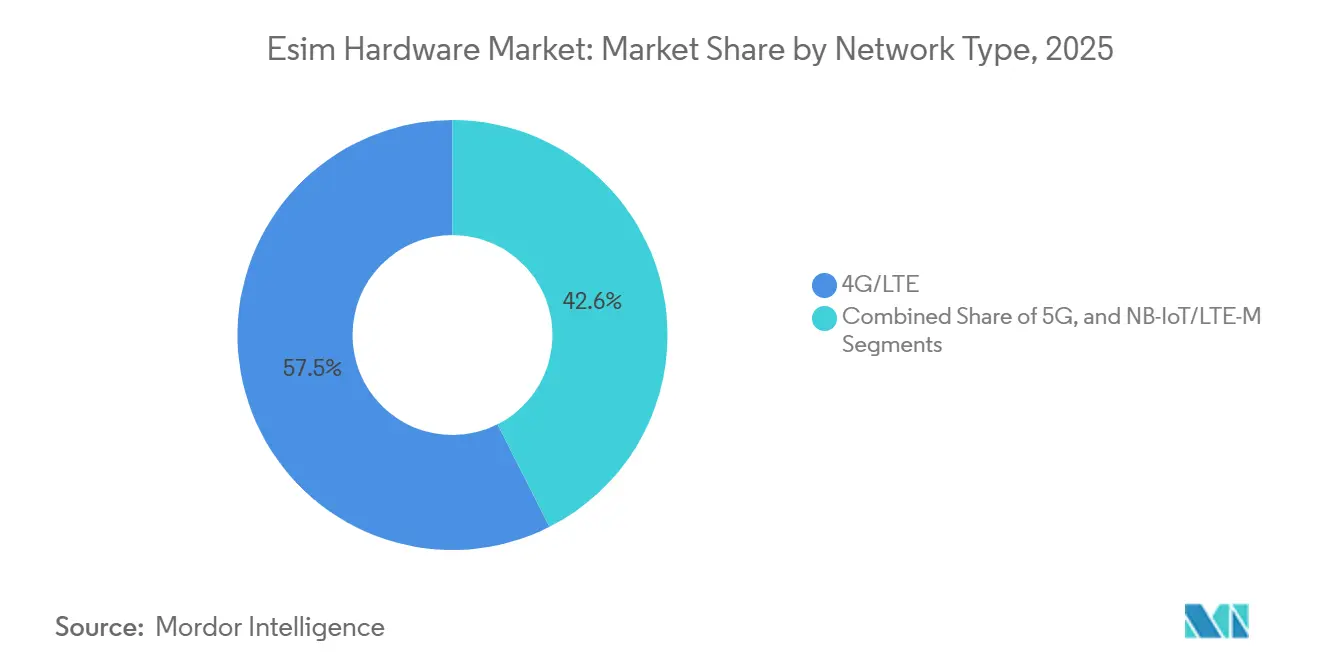
- Nach Netzwerktyp hielt 4G/LTE im Jahr 2025 einen Anteil von 57,45 % am eSIM Hardware Marktvolumen, während 5G bis 2031 voraussichtlich mit einer CAGR von 20,99 % wachsen wird.
- Nach Formfaktor behielt MFF2 im Jahr 2025 einen Anteil von 69,85 % am eSIM Hardware Marktvolumen, während Wafer-Level-CSP bis 2031 voraussichtlich mit einer CAGR von 19,36 % wachsen wird.
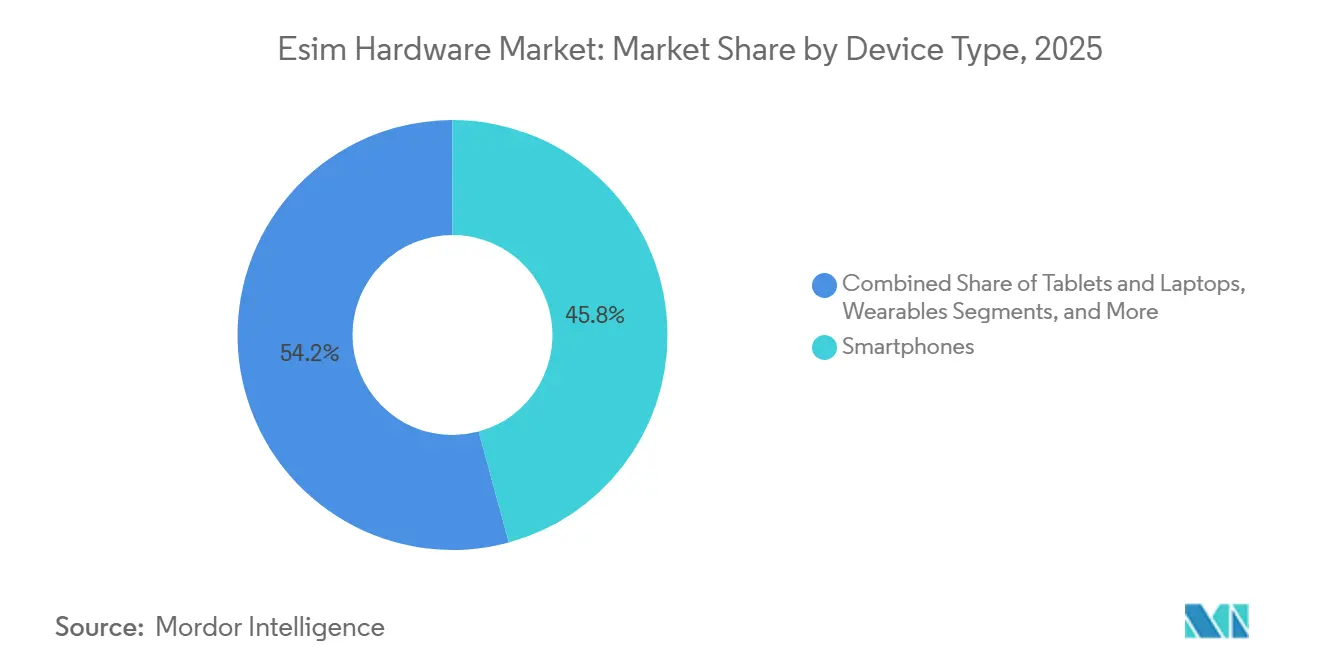
- Nach Gerätetyp entfielen im Jahr 2025 45,78 % des Volumens auf Smartphones, während Wearables bis 2031 voraussichtlich mit einer CAGR von 20,67 % wachsen werden.
- Nach Anwendung hielt Unterhaltungselektronik im Jahr 2025 einen Anteil von 46,02 % am Volumen, während Automobil und Transport bis 2031 voraussichtlich mit einer CAGR von 19,48 % wachsen wird.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 38,69 % am eSIM Hardware Marktvolumen, während Asien-Pazifik bis 2031 voraussichtlich mit einer CAGR von 19,88 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Esim Hardware Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Ausbau eigenständiger 5G- und privater Netzwerke | +4.5% | Global, angeführt von den Vereinigten Staaten, Deutschland, dem Vereinigten Königreich, China und Japan | Langfristig (≥ 4 Jahre) |
| Migration zu reinen eSIM-Flaggschiffen | +3.8% | Nordamerika, Europa und Asien-Pazifik, insbesondere China ab Oktober 2025 | Kurzfristig (≤ 2 Jahre) |
| Anforderungen an eCall und Cybersicherheit im Automobilbereich | +3.2% | Europa, mit Auswirkungen auf die OEM-Lieferketten in Nordamerika und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Fernbereitstellung und geringere Logistikkosten für Netzbetreiber | +2.6% | Global, am stärksten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Staatliche IoT-Sicherheitsvorschriften für eingelötete Zugangsdaten | +2.1% | Nordamerika und die Europäische Union, mit Auswirkungen auf die Exportmärkte in Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| SGP.32 für groß angelegte IoT-Bereitstellungen | +2.0% | Global, angeführt von Industriekorridoren in Nordamerika, Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Beschleunigter Ausbau eigenständiger 5G- und privater Netzwerke
Der eSIM Hardware Markt profitiert von privaten eigenständigen 5G-Netzwerken, die sichere Zugangsdaten ohne herkömmliche SIM-Logistik von Netzbetreibern benötigen. Die Global Mobile Suppliers Association identifizierte im ersten Quartal 2026 2.003 Organisationen, die in 88 Ländern private Mobilfunknetze betreiben, wobei die Kundenreferenzen seit 2019 mit einer CAGR von 37 % wachsen.[1]Global Mobile Suppliers Association, „Private Mobile Networks Juni 2026,” Global Mobile Suppliers Association, gsacom.com. Fertigung, Bildung und Bergbau führten die Einführung an, und mehr als die Hälfte der seit 2022 angekündigten privaten Netzwerkreferenzen nutzte 5G. Unternehmen, die diese Netzwerke betreiben, benötigen Fernbereitstellung, da sie für jedes Gerät nicht auf die SIM-Logistik von Mobilfunknetzbetreibern angewiesen sein können. Daher beziehen sie zertifizierte eUICC-Hardware über Halbleiteranbieter und Modulintegratoren. Network Slicing erfordert zudem Chips, die mehrere Betreiber-Profilscheiben aufrechterhalten können, was Slice-fähige Produkte von Standard-eSIM-Silizium unterscheidet. Dies erweitert den eSIM Hardware Markt auf Fabriken, Campusgelände, Bergwerke und Logistikstandorte und verringert gleichzeitig die Rolle der herkömmlichen SIM-OS-Distribution bei einigen Bereitstellungen.
Migration zu reinen eSIM-Flaggschiffen
Die Migration zu reinen eSIM-Flaggschiffgeräten erhöht die Nachfrage nach zertifizierter eUICC- und iSIM-Hardware. Mitglieder der Trusted Connectivity Alliance berichteten, dass die globalen eSIM-Lieferungen im Jahr 2025 um 18 % gestiegen sind und die Downloads von Verbraucherprofilen um 43 % zugenommen haben, was zeigt, dass mehr Geräte in aktive Nutzung übergingen. Nordamerika blieb die stärkste Verbraucherregion, während die Einführung im Nahen Osten, in Afrika und in Südamerika stark zunahm. Jedes Gerät ohne physischen SIM-Schacht benötigt eingebettete Zugangsdaten, was Gerätedesignentscheidungen direkt mit Komponentenvolumina verknüpft. Im ersten Halbjahr 2025 wurden mehr als 60 eSIM-fähige Smartphone-Modelle eingeführt. Chinas innenpolitische Änderungen im Oktober 2025 erfordern lokal ausgestellte Profile, was Anbietern wie Unigroup Guoxin und CEC Huada einen klareren Zugang zu lokalen Handset-Lieferketten verschafft. Globale Anbieter profitieren weiterhin von einer breiteren Geräteeinführung im eSIM Hardware Markt, aber Gerätehersteller müssen Hardwaredesign, Profilmanagement und lokale Genehmigungsverfahren vor der Aktivierung im großen Maßstab aufeinander abstimmen.[2]Trusted Connectivity Alliance, „Trusted Connectivity Alliance-Mitglieder bestätigen Beschleunigung des globalen eSIM-Wachstums im Jahr 2025, mit geschätzten eSIM-Lieferungen von 18 % und einem Anstieg der Verbrauchereinführung um 43 %,” Trusted Connectivity Alliance, trustedconnectivityalliance.org.
Anforderungen an eCall und Cybersicherheit im Automobilbereich
Die europäischen eCall-Vorschriften erhöhen die Nachfrage nach eSIM-fähigen Telematikmodulen, da ältere Netzwerke abgeschaltet werden. Neue Fahrzeugtypen der Klassen M1 und N1 müssen seit dem 1. Januar 2026 4G- oder 5G-paketvermittelten eCall unterstützen, was Automobilhersteller dazu zwingt, ihre Notfallkonnektivitätsdesigns zu aktualisieren. Der eSIM Hardware Markt profitiert von diesem Wandel, da neue Telematikmodule sichere, fernverwaltete Zugangsdaten benötigen. Eine Aktualisierung vom Juli 2025 räumte Herstellern mehr Zeit ein, neue CEN-Normen anzuwenden, wobei die verbindliche Anwendung für IMS-basierte paketvermittelte eCall-Systeme am 1. Januar 2027 beginnt. Die UNECE-Regelung Nr. 155 unterstützt zudem stärkere Cybersicherheitskontrollen für vernetzte Fahrzeuge, einschließlich Over-the-Air-Updates und Fahrzeug-zu-allem-Dienste. Der Bestand an Fahrzeugen mit 2G- oder 3G-eCall-Modulen muss möglicherweise aufgerüstet werden, wenn Netzwerke abgeschaltet werden, was eine von der Neufahrzeugproduktion unabhängige Nachfrage erzeugt.
Fernbereitstellung und geringere Logistikkosten für Netzbetreiber
Die Fernbereitstellung verändert die Konnektivitätskostenstruktur für Netzbetreiber und Unternehmens-IoT-Nutzer. Die Verlagerung von 30–40 % der Aktivierungen auf eSIM kann die mit SIM-Beschaffung, Verpackung, Versand und Einzelhandelsabwicklung verbundenen Kosten im ersten Jahr senken. GSMA SGP.32 unterstützt einen Single-SKU-Ansatz, der regionale SIM-Varianten reduziert, die Lagerhaltung vereinfacht und die Markteinführungszeiten verkürzt. IDEMIA Secure Transactions, Tele2 IoT und Cisco stellten im Februar 2025 eine durchgängige SGP.32-Lösung vor, die zeigt, dass die Zero-Touch-Bereitstellung in den einsatzfähigen Unternehmensbetrieb übergeht. Gerätehersteller können auch den in regionalen Produktvarianten gebundenen Lagerbestand durch eine gemeinsame Stückliste reduzieren. Bei höheren Produktionsvolumina können diese Einsparungen den Aufpreis für eingebettete Hardware im eSIM Hardware Markt ausgleichen und Verzögerungen reduzieren, wenn Produkte von einem Produktionsstandort in mehrere Servicegebiete versandt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierung der IoT-Spezifikationen zwischen Legacy- und nächster Generation | -3.2% | Globale IoT-Bereitstellungen, insbesondere industrielle Flotten, die SGP.02 und SGP.32 verwenden | Mittelfristig (2–4 Jahre) |
| Begrenzte eSIM-Bekanntheit außerhalb von Premium-Geräten | -2.4% | Südamerika, Afrika, Südostasien und mittlere Gerätesegmente weltweit | Mittelfristig (2–4 Jahre) |
| Hardware-Anfälligkeit gegenüber Manipulations- und Seitenkanalangriffen | -1.8% | Global, mit den strengsten Sicherheitsanforderungen in der Europäischen Union und den Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Dual-Stack-Zertifizierung und Migrationskosten für Flotten | -1.5% | Europa und Nordamerika, wo industrielle SGP.02-Flotten etabliert sind | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der IoT-Spezifikationen zwischen Legacy- und nächster Generation
Der eSIM Hardware Markt sieht sich mit Beschaffungsverzögerungen konfrontiert, da Legacy- und neue IoT-Spezifikationen parallel betrieben werden. Bestehende M2M-Bereitstellungen folgen GSMA SGP.02, während neuere Bereitstellungen auf SGP.32 umsteigen, und die Standards verwenden inkompatible Fernbereitstellungsprotokolle mit unterschiedlichen Plattform-Stacks. Organisationen müssen entscheiden, ob sie bestehende SGP.02-Flotten erweitern oder neue SGP.32-zertifizierte Hardware kaufen, was Haushaltsunsicherheiten schafft, die die Beschaffung um 12–18 Monate verzögern können. Halbleiter- und eSIM-OS-Anbieter müssen separate Zertifizierungspfade aufrechterhalten, was Entwicklungszyklen verlängern und Kostensenkungen durch höhere Produktionsvolumina verlangsamen kann. Kleinere Anbieter könnten Schwierigkeiten haben, gleichzeitig Compliance-Arbeiten für beide Architekturen zu finanzieren. Unternehmen könnten neue Bestellungen verzögern, bis die Implementierungsentscheidungen klarer werden, insbesondere für Flotten, die länderübergreifend betrieben werden und stabilen Lebenszyklussupport benötigen.
Begrenzte eSIM-Bekanntheit außerhalb von Premium-Geräten
Die begrenzte Verbraucherbekanntheit außerhalb von Premium-Geräten bleibt ein Hemmnis für eine breitere eSIM-Nutzung. Die globale eSIM-Durchdringung bei Smartphones lag 2024 bei 23 %, während die Einführung in Nordamerika konzentriert war, da reine eSIM-Smartphones die Investitionen der Netzbetreiber und die Vertrautheit der Kunden beschleunigten. In Südamerika, Afrika und Teilen von Asien-Pazifik benötigen Netzbetreiber häufig aktive Unterstützungsprogramme und Verbraucheraufklärung, bevor die Aktivierung zur Routine wird. Die Lücke ist am deutlichsten bei Mittelklasse- und Budgetgeräten, wo eingebettete Zugangsdaten erst beginnen aufzutauchen, was den eSIM Hardware Markt im großen Volumen der unterhalb des Premium-Segments verkauften Smartphones einschränkt. Bekanntheitsbeschränkungen gelten auch für Unternehmens-IoT-Nutzer in weniger digitalisierten Sektoren, wo Beschaffungsteams möglicherweise weiterhin physische SIM-Lieferketten nutzen, trotz höherer langfristiger Eigentumskosten. Netzbetreiber und Modulanbieter müssen Aktivierung, Lebenszyklusmanagement und Sicherheitsvorteile erläutern, während eine größere Verfügbarkeit im mittleren Preissegment und Vertrautheit der Verbraucher für die Aktivierungsraten wichtig bleiben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Netzwerktyp: 4G/LTE behält die installierte Basis, während 5G die Nachfrage ausweitet
4G/LTE hielt im Jahr 2025 einen Anteil von 57,45 % am eSIM Hardware Markt und spiegelt damit seine etablierte Position in Smartphones und M2M-Modulen wider. Geräte, die von 2021 bis 2025 produziert wurden, nutzten hauptsächlich 4G/LTE als primäre Konnektivitätsoption, unterstützt durch eine breite Netzabdeckung der Netzbetreiber in Nordamerika, Europa und dem städtischen Asien-Pazifik. Smartphones, Telematikeinheiten für Fahrzeuge und industrielle Gateways verwenden weiterhin zertifizierte 4G/LTE-Hardware in großen Stückzahlen. NB-IoT/LTE-M bedient energieärmere Anwendungen wie intelligente Zähler, landwirtschaftliche Überwachung und Asset-Tracking, bei denen kontinuierliche Konnektivität wichtiger ist als hoher Datendurchsatz. MFF2-eUICC-Chips sind in diesen Anwendungen verbreitet, da sie für eine lange Lebensdauer und anspruchsvolle Temperaturbedingungen ausgelegt sind.
Die GSMA veröffentlichte SGP.32 V1.3 im Mai 2026 mit Bestimmungen für netzwerk- und benutzeroberflächenbeschränkte IoT-Geräte. Die Aktualisierung bestätigt, dass das neuere Bereitstellungsmodell sowohl für Geräte mit niedrigen Datenraten als auch für Breitband-Mobilfunkgeräte gilt. 5G soll von 2026 bis 2031 mit einer CAGR von 20,99 % wachsen, da private 5G-Netzwerke und kompatible Verbrauchergeräte die Nachfrage steigern. Die GSA berichtete im Juni 2026 von 974 Organisationen, die weltweit private 5G-Mobilfunknetze betreiben. Dual-Mode-Chipsätze, die sowohl 4G/LTE als auch 5G unterstützen, werden während des Übergangs voraussichtlich wichtig bleiben, da sie die Netzwerkflexibilität erhalten.


Nach Formfaktor: MFF2 führt das Volumen an, während kleinere Bauformen an Bedeutung gewinnen
MFF2 behielt im Jahr 2025 einen Anteil von 69,85 % am eSIM Hardware Marktvolumen, da sein standardisierter Pinout etablierte Automobil- und Industriedesigns unterstützt. Der Formfaktor wird in Telematiksteuergeräten, industriellen Gateways und intelligenten Energiezählern weit verbreitet eingesetzt, da er die physische Entnahme einer SIM aus fest installierten oder schwer zugänglichen Geräten verhindert. ETSI TS 102 671 Release 18 unterstützt die Multi-Lieferanten-Qualifizierung über Temperaturen von -40 °C bis +105 °C. MFF2 misst 5×6 mm und kann in bestehende Leiterplattendesigns ohne Änderungen integriert werden, was Herstellern hilft, lange Produktionszyklen zu bewältigen. Es bleibt geeignet, wo Zuverlässigkeit wichtiger ist als extreme Miniaturisierung.[3]Giesecke+Devrient GmbH, „Kompakt, effizient und nachhaltig, eSIM neue Formfaktoren,” Giesecke+Devrient, gi-de.com
ETSI Release 18 führte MFF3- und MFF4-Gehäuse in den Größen 3×3 mm und 2×2 mm ein und bietet standardisierte Größen zwischen MFF2 und Wafer-Level-Packaging. Wafer-Level-CSP soll von 2026 bis 2031 mit einer CAGR von 19,36 % wachsen, da Smartphone- und Wearable-Hersteller nach niedrigeren Bauhöhen und weniger Platinenflächenbedarf suchen. Infineon stellte im ersten Halbjahr 2026 den OPTIGA Connect Consumer OC1230 als 28-nm-eSIM-Turnkey-Lösung für Wearables und ultradünne Smartphones vor, mit geringerem Stromverbrauch und Sicherheitsfunktionen für vernetzte Produkte. Plug-In-eSIM bleibt für Nachrüstungen relevant, während System-in-Package- und integrierte iUICC-Designs in kompakten Geräten zunehmend eingesetzt werden.
Nach Gerätetyp: Smartphones führen das Volumen an, während Wearables schneller wachsen
Smartphones machten im Jahr 2025 45,78 % des eSIM Hardware Marktvolumens aus und sind damit die größte Gerätekategorie. Flaggschiff-Einführungen in Nordamerika und Europa stützten diese Position, während chinesische regulatorische Änderungen ab Oktober 2025 einen neuen Aktivierungsweg hinzufügten. Inländische chinesische Profilanforderungen machen lokale Anbieter auch für die Handset-Lieferkette relevanter. Tablets und Laptops sind eine separate Kategorie, in der die Einführung langsamer, aber für die Unternehmensmobilität zunehmend nützlich ist, da IT-Teams Mobilfunkverbindungen aus der Ferne im Feld bereitstellen können. M2M- und IoT-Module bieten einen weiteren wichtigen Marktzugang für zertifizierte eingebettete Zugangsdaten.
Modulanbieter integrieren eUICC-Chips in Produkte für Automobil-, Logistik- und Smart-Grid-Anwendungen, die zu den ersten kommerziellen Einsatzgebieten für SGP.32-Bereitstellung gehören. Wearables sollen von 2026 bis 2031 mit einer CAGR von 20,67 % wachsen, der schnellsten Rate unter den Gerätekategorien. Mobilfähige Smartwatches und Fitnessgeräte benötigen sehr kleine eingebettete Chips, da physische SIM-Schächte unpraktisch sind, und Gesundheitsfunktionen machen eine stets verfügbare Konnektivität relevanter. Die Größe des eSIM Hardware Markts für Wearables wird durch 28-nm-Wafer-Level-CSP-Produkte gestützt, bevor die Technologie in Smartphone-Designs mit höherem Volumen übergeht.
Nach Anwendung: Unterhaltungselektronik hält das Volumen, während Automobil am schnellsten skaliert
Unterhaltungselektronik hielt im Jahr 2025 einen Anteil von 46,02 % am eSIM Hardware Markt, gestützt durch Lieferungen von Smartphones, Tablets und Wearables. Jede neue Gerätegeneration, die einen physischen SIM-Schacht entfernt, erhöht die Hardwarebeschaffung für eingebettete Konnektivität. Downloads von Verbraucherprofilen stiegen 2025 um 43 % und bestätigten, dass mehr eingebettete Geräte aktiviert wurden. Industrie und Fertigung, Logistik und Asset-Tracking, Energie und Versorgungsunternehmen sowie Gesundheitsgeräte bilden die breitere IoT-Anwendungsbasis. Diese Anwendungen können höhere Einheitswerte aufweisen, da ihre eUICC-Hardware häufig eine größere Temperaturtoleranz, längeren Lebenszyklussupport und zuverlässiges Fernmanagement über verteilte Geräte hinweg benötigt.
Automobil und Transport soll von 2026 bis 2031 mit einer CAGR von 19,48 % wachsen. Die Anforderung vom Januar 2026 für paketvermittelten eCall in neuen Fahrzeugtypen ist ein unmittelbarer Unterstützungsfaktor. Vernetzte Fahrzeugplattformen nutzen eingebettete Zugangsdaten für Over-the-Air-Software-Updates und Fahrzeug-zu-allem-Dienste, während Thales und Telefónica im Juli 2026 eine SGP.32-basierte Lösung für globale IoT-Bereitstellungen einführten. Logistik und Asset-Tracking gewinnt ebenfalls an Relevanz, da Tracker länderübergreifenden Netzwerkzugang ohne physisches SIM-Management benötigen, was einen breiteren eSIM Hardware Markt über fest installierte, mobile und fahrzeugbasierte Geräte hinweg unterstützt.
Geografische Analyse
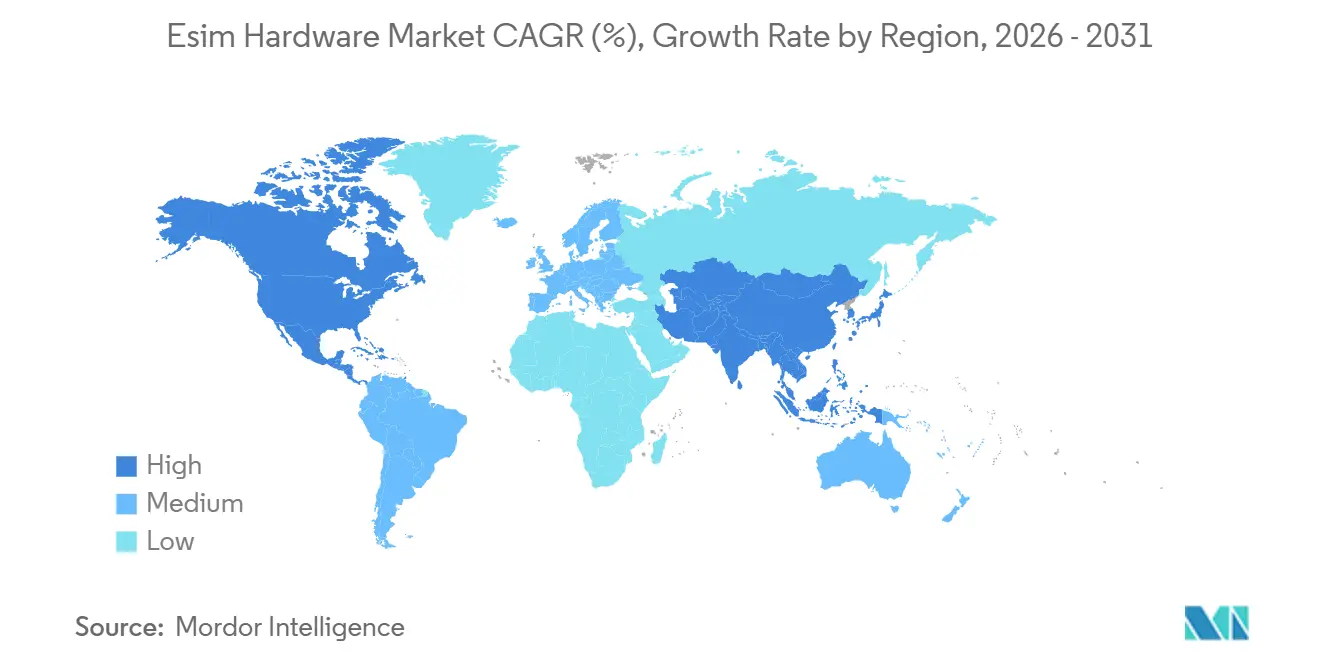
Nordamerika hielt im Jahr 2025 einen Anteil von 38,69 % am eSIM Hardware Marktvolumen und nimmt damit die führende Position ein. Die frühere Einführung reiner eSIM-Smartphones half Netzbetreibern, Aktivierungsinfrastruktur vor vielen anderen Regionen aufzubauen. Die Trusted Connectivity Alliance identifizierte Nordamerika als die Region mit der stärksten Verbrauchereinführung im Jahr 2025. Die Vereinigten Staaten machten einen großen Teil der aktivierten eSIM-Verbindungen aus, während kanadische private Mobilfunknetze eine Unternehmens-Nachfragequelle hinzufügten. Kanadas Bereitstellungen privater Mobilfunknetze stiegen im ersten Quartal 2026 um 5 %, und Mexikos Automobil- und industrielle IoT-Fertigungsbasis unterstützt ebenfalls die Nachfrage, da die Produktion näher an nordamerikanische Endmärkte rückt.
Südamerika verzeichnete 2025 eine Verdoppelung der eSIM-Einführung bei Verbrauchern, obwohl die absolute Basis kleiner als die Nordamerikas blieb. Der Anstieg zeigt, dass regionale Netzbetreiber die für zukünftige Gerätelieferungen benötigte Aktivierungsinfrastruktur ausbauen. Europa bleibt der zweitgrößte regionale Beitragszahler aufgrund von Smartphone-Aktivitäten, Anforderungen an die Fahrzeugkonnektivität, eCall-Vorschriften für paketvermittelte Notrufe und umfassenderen Cybersicherheitsanforderungen für digitale Produkte. Neue technische eCall-Normen gelten ab dem 1. Januar 2027, während das Vereinigte Königreich SGP.32-native Programme über EE, Vodafone, Three und O2 entwickelt.[4]Europäische Kommission, „Delegierte Verordnung (EU) 2025/1871 der Kommission zur Änderung der technischen eCall-Normen für 4G/5G-Netzwerke,” EUR-Lex, eur-lex.europa.eu.
Asien-Pazifik soll von 2026 bis 2031 mit einer CAGR von 19,88 % wachsen und ist damit die am schnellsten wachsende Region im eSIM Hardware Markt. Chinas innenpolitische Aktivierungsrichtlinie erweiterte die Grundlage für die eSIM-Einführung bei Verbrauchern ab Oktober 2025. Indien erhielt einen weiteren Unterstützungsfaktor, als Tata Communications und BSNL im Oktober 2025 eine gesamtindische eSIM-Infrastruktur für Smartphone- und intelligente Zähleranwendungen einführten. Japan und Südkorea nutzen eingebettete Zugangsdaten in vernetzten Fahrzeugen, tragbaren Zahlungsgeräten und der intelligenten Fertigung, während Australien die Nutzung durch Unternehmens- und Regierungs-IoT-Programme ausweitet. Saudi-Arabien und die Vereinigten Arabischen Emirate investieren in Smart-City- und industrielle IoT-Systeme, während Afrika 2025 eine Verdoppelung der Verbrauchereinführung verzeichnete, angeführt von Südafrika und Nigeria, obwohl die Nachfrage bis 2031 voraussichtlich unter dem Niveau entwickelter Märkte bleiben wird.

Wettbewerbslandschaft
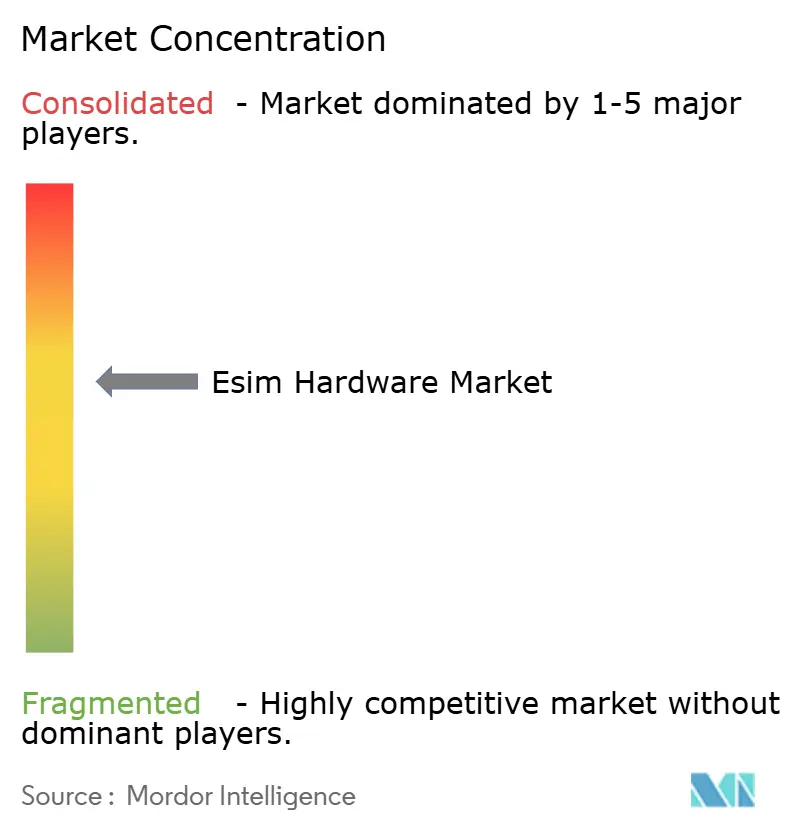
Der eSIM Hardware Markt weist eine mäßig konsolidierte Struktur auf, da eine begrenzte Gruppe von Halbleiter- und Sicherheitsanbietern einen Großteil des zertifizierten eUICC-Angebots kontrolliert. STMicroelectronics, Infineon Technologies und NXP Semiconductors führen das Design auf Siliziumebene an, während Giesecke+Devrient und Thales wichtige Rollen bei eSIM-Betriebssystemen und Abonnementverwaltungsplattformen spielen. Zertifizierungsanforderungen, sichere Fertigungskontrollen, GSMA-Compliance, ETSI-Formfaktor-Qualifizierung und Standortsicherheitsakkreditierung erhöhen den Investitionsbedarf für neue Anbieter. Die Konzentration technischer Qualifikationen stützt etablierte Anbieter, auch wenn neue IoT-Anwendungsfälle zusätzliche Möglichkeiten schaffen. Der eSIM Hardware Markt bleibt wettbewerbsfähig in den Bereichen Silizium, Betriebssysteme und integrierte Lösungen.
STMicroelectronics kündigte im Juni 2026 den ST54M an, ein Single-Die-Produkt, das einen Post-Quanten-Kryptografie-Beschleuniger, NFC, ein sicheres Element und eSIM-Funktionen für zukünftige Sicherheitsanforderungen von Smartphones und persönlicher Elektronik kombiniert. Infineon stellte seinen OC1230 im ersten Halbjahr 2026 für Wearables und dünne Smartphone-Plattformen vor, mit geringerem Stromverbrauch und Sicherheitsanforderungen für vernetzte Produkte. Giesecke+Devrient führte im Februar 2026 eine cloudbasierte SGP.32-Plattform ein und setzte die Technologie in einem Verbraucherkonnektivitätsgerät ein. Diese Schritte kombinieren Hardware-, Sicherheitsfunktionen und Fernbereitstellungsfähigkeiten. Sie zeigen, wie führende Anbieter ihre Positionen im eSIM Hardware Markt stärken.
Der Wettbewerb nimmt auch rund um SGP.32-zertifizierte IoT-Hardware zu, wo IDEMIA Secure Transactions im August 2025 eine vollständig GSMA-zertifizierte Lösung einführte und die Auswahl durch mehr als 20 globale Branchenakteure meldete. Valid zielt auf die Massenproduktionsreife für ein SGP.32-konformes eSIM-OS auf dem sicheren Element TEGRION SLx22 von Infineon ab dem dritten Quartal 2026 ab. Qualcomm und IDEMIA demonstrierten eine umprogrammierbare iSIM für kompakte IoT-Geräte, was den Druck auf die eigenständige Chip-Nachfrage in hochvolumigen Anwendungen erhöhen könnte. Die chinesischen Anbieter Unigroup Guoxin und CEC Huada erweitern ihre inländischen Portfolios nach Chinas Politikänderung.[5]IDEMIA Secure Transactions, „IDEMIA bringt die erste vollständig GSMA-zertifizierte SGP.32-eSIM-Lösung der Branche auf den Markt,” IDEMIA, idemIA.com.
Esim Hardware Branchenführer
STMicroelectronics N.V.
Infineon Technologies AG
NXP Semiconductors N.V.
Giesecke+Devrient GmbH
Thales Group
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juli 2026: Thales Group und Telefónica Tech brachten eine kommerzielle SGP.32-basierte Multi-Operator-eSIM-Lösung für globale IoT-Bereitstellungen auf den Markt, die es Unternehmen ermöglicht, mehrere Betreiberprofile zu verwalten und Konnektivitätsanbieter über Regionen hinweg über eine einheitliche Plattform zu wechseln.
- Juni 2026: STMicroelectronics kündigte den ST54M an, einen Single-Die-Sicherheitsmobilchip, der eSIM-Funktionalität, ein sicheres Element, NFC und einen dedizierten Post-Quanten-Kryptografie-Hardware-Beschleuniger für vernetzte Geräte der nächsten Generation integriert.
- Mai 2026: Die GSMA veröffentlichte SGP.32 v1.3 und aktualisierte die eSIM-IoT-Spezifikation mit erweiterten Bestimmungen für netzwerk- und benutzeroberflächenbeschränkte IoT-Geräte, einschließlich eUICC-Architektur, Schnittstellen und Sicherheitsanforderungen.
- Februar 2026: IDEMIA Secure Transactions, Acceleronix und Tele2 IoT führten ein Early-Access-Programm für die werkseitige Profilbereitstellung ein, um eine sichere eSIM-Profilbereitstellung während der Gerätefertigung zu ermöglichen und einen Single-SKU-Ansatz für OEMs zu unterstützen.


Globaler Esim Hardware Marktbericht – Umfang
Der Esim Hardware Marktbericht ist segmentiert nach Netzwerktyp (4G/LTE, 5G und NB-IoT/LTE-M), Formfaktor (MFF2, Wafer-Level-CSP, Plug-In-eSIM sowie System-in-Package und integriertes iUICC), Gerätetyp (Smartphones, Tablets und Laptops, Wearables sowie M2M/IoT-Module), Anwendung (Unterhaltungselektronik, Automobil, Industrie, Logistik und sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheits- und Medizingeräte)) sowie Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten, Afrika). Die Marktprognosen werden in Volumen (Einheiten) angegeben.
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| Wafer-Level-CSP |
| Plug-In-eSIM |
| System-in-Package und integriertes iUICC |
| Smartphones |
| Tablets und Laptops |
| Wearables |
| M2M- und IoT-Module |
| Unterhaltungselektronik |
| Automobil und Transport |
| Industrie und Fertigung |
| Logistik und Asset-Tracking |
| Sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheits- und Medizingeräte) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Südkorea | |
| Indien | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Netzwerktyp | 4G/LTE | |
| 5G | ||
| NB-IoT/LTE-M | ||
| Nach Formfaktor | MFF2 | |
| Wafer-Level-CSP | ||
| Plug-In-eSIM | ||
| System-in-Package und integriertes iUICC | ||
| Nach Gerätetyp | Smartphones | |
| Tablets und Laptops | ||
| Wearables | ||
| M2M- und IoT-Module | ||
| Nach Anwendung | Unterhaltungselektronik | |
| Automobil und Transport | ||
| Industrie und Fertigung | ||
| Logistik und Asset-Tracking | ||
| Sonstige Anwendungen (Energie und Versorgungsunternehmen sowie Gesundheits- und Medizingeräte) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der eSIM Hardware Markt?
Der eSIM Hardware Markt wird für 2026 auf 0,73 Milliarden Einheiten geschätzt und soll bis 2031 1,73 Milliarden Einheiten erreichen, mit einer CAGR von 19,01 %.
Welcher Netzwerktyp hält das größte eSIM Hardware Volumen?
4G/LTE hielt im Jahr 2025 einen Anteil von 57,45 % am globalen Volumen, gestützt durch die installierte Basis von Smartphones, Telematikeinheiten und M2M-Modulen.
Welcher eSIM-Formfaktor wird am weitesten verbreitet eingesetzt?
MFF2 behielt im Jahr 2025 einen Anteil von 69,85 % am Volumen, da er für etablierte Automobil-, Industrie- und intelligente Zählerdesigns geeignet ist.
Welche Gerätekategorie wächst bei eingebetteter SIM-Hardware am schnellsten?
Wearables sollen bis 2031 mit einer CAGR von 20,67 % wachsen, da mobilfähige Smartwatches und Fitnessgeräte kompakte eingebettete Zugangsdaten benötigen.
Warum erhöhen vernetzte Fahrzeuge die Nachfrage nach eSIM-Hardware?
Neue europäische Fahrzeugtypen müssen seit Januar 2026 4G- oder 5G-paketvermittelten eCall unterstützen, was Upgrades von Telematikmodulen vorantreibt.
Welche Region soll bis 2031 am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 19,88 % wachsen, gestützt durch politische und infrastrukturelle Entwicklungen in China und Indien.
Seite zuletzt aktualisiert am:



