
Taille et part du marché des équipements eSIM
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Volume du Marché (2026) | 0.73 Milliards d'unités |
| Volume du Marché (2031) | 1.73 Milliards d'unités |
| Growth Rate (2026 - 2031) | 19.01 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs
*Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. |
|
Analyse du marché des équipements eSIM par Mordor Intelligence
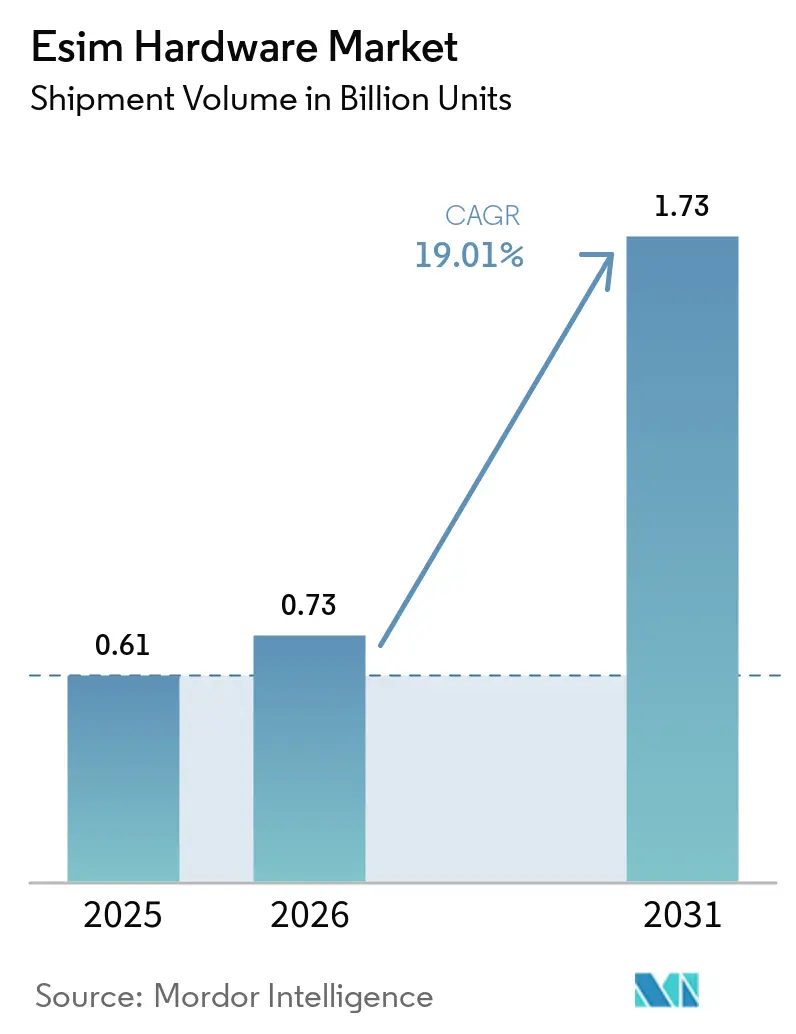
La taille du marché des équipements eSIM en termes de volume d'expédition était évaluée à 0,61 milliard d'unités en 2025 et devrait croître de 0,73 milliard d'unités en 2026 pour atteindre 1,73 milliard d'unités d'ici 2031, à un CAGR de 19,01 % au cours de la période de prévision (2026-2031).
Le marché des équipements eSIM est soutenu par les réseaux privés 5G autonomes, qui nécessitent des identifiants intégrés pouvant être provisionnés à distance. Les fabricants d'appareils adoptent également des conceptions sans tiroir SIM physique, ce qui accroît la demande de matériel eUICC certifié et de SIM intégré. L'utilisation commerciale de la norme GSMA SGP.32 élargit la base adressable pour les connexions IoT gérées à distance. Les exigences européennes en matière d'appels d'urgence 4G et 5G pour les nouveaux types de véhicules créent une demande d'équipements télématiques mis à jour, parallèlement à la demande des nouveaux véhicules. Ces forces réunissent les appareils grand public, la connectivité d'entreprise et la conformité réglementaire dans la même perspective du marché des équipements eSIM.
Points clés du rapport
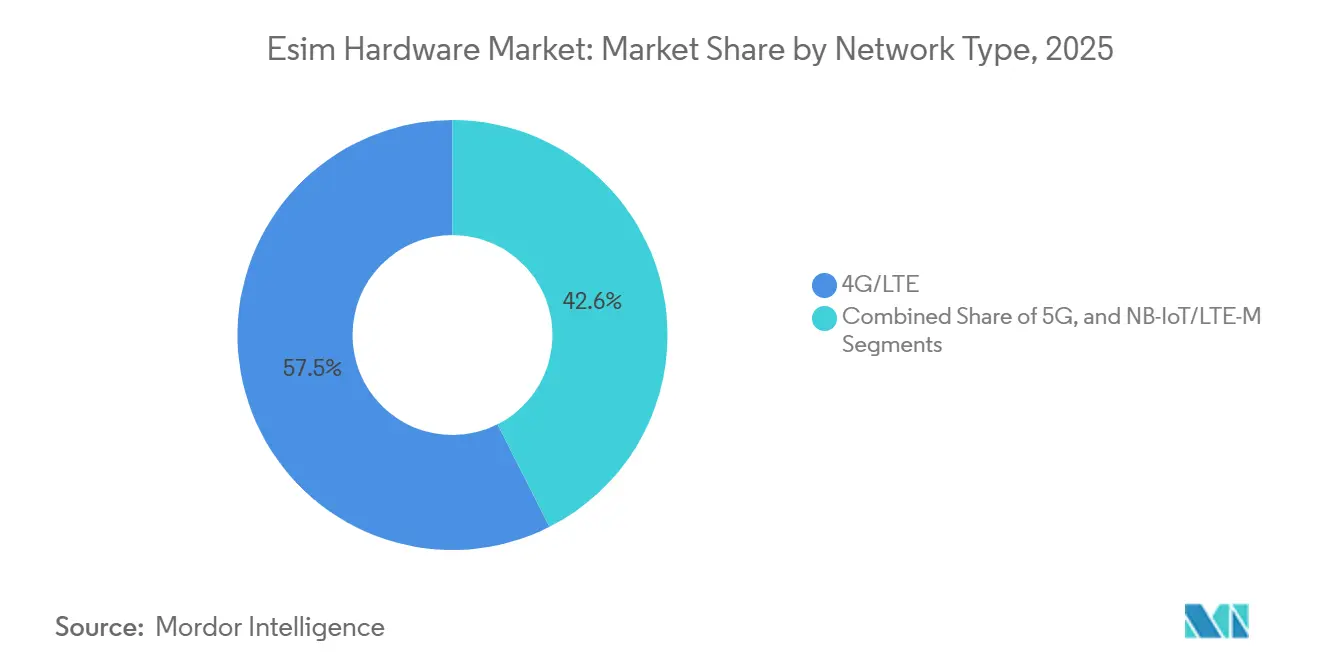
- Par type de réseau, la 4G/LTE détenait 57,45 % du volume du marché des équipements eSIM en 2025, tandis que la 5G devrait se développer à un CAGR de 20,99 % jusqu'en 2031.
- Par facteur de forme, le MFF2 représentait 69,85 % du volume du marché des équipements eSIM en 2025, tandis que le CSP au niveau de la tranche est attendu en expansion à un CAGR de 19,36 % jusqu'en 2031.
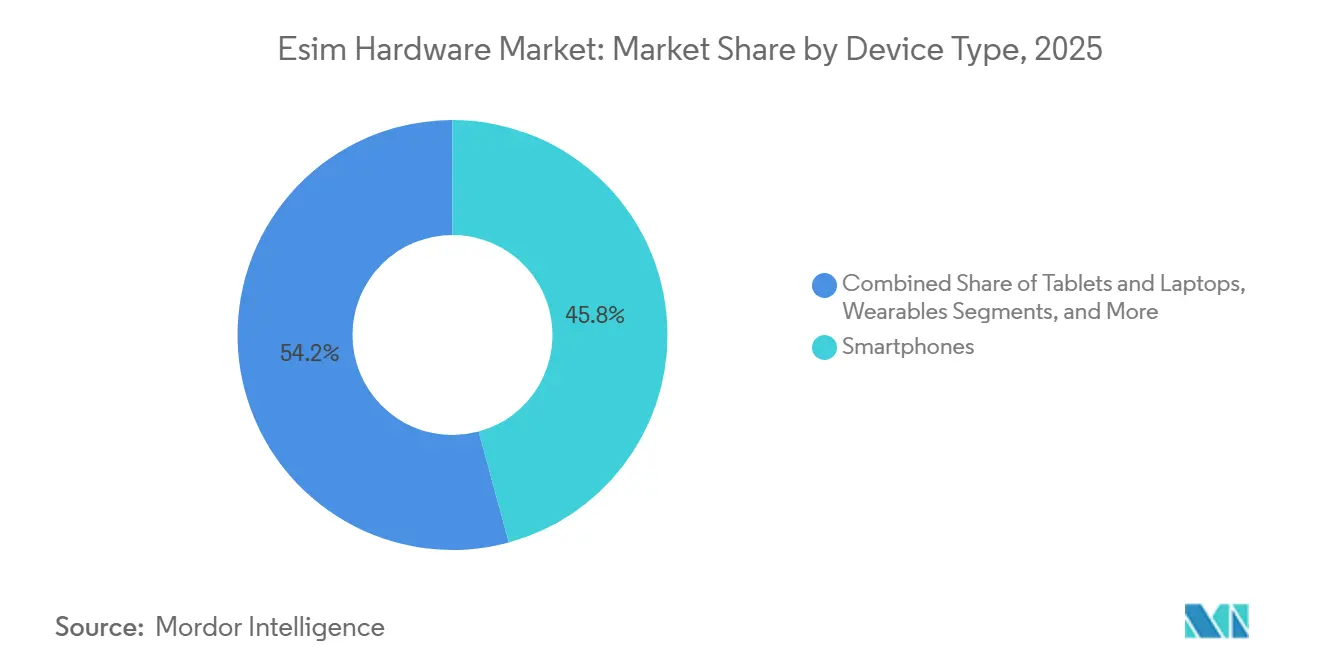
- Par type d'appareil, les smartphones représentaient 45,78 % du volume en 2025, tandis que les appareils connectés sont projetés en expansion à un CAGR de 20,67 % jusqu'en 2031.
- Par application, l'électronique grand public détenait 46,02 % du volume en 2025, tandis que l'automobile et le transport devraient se développer à un CAGR de 19,48 % jusqu'en 2031.
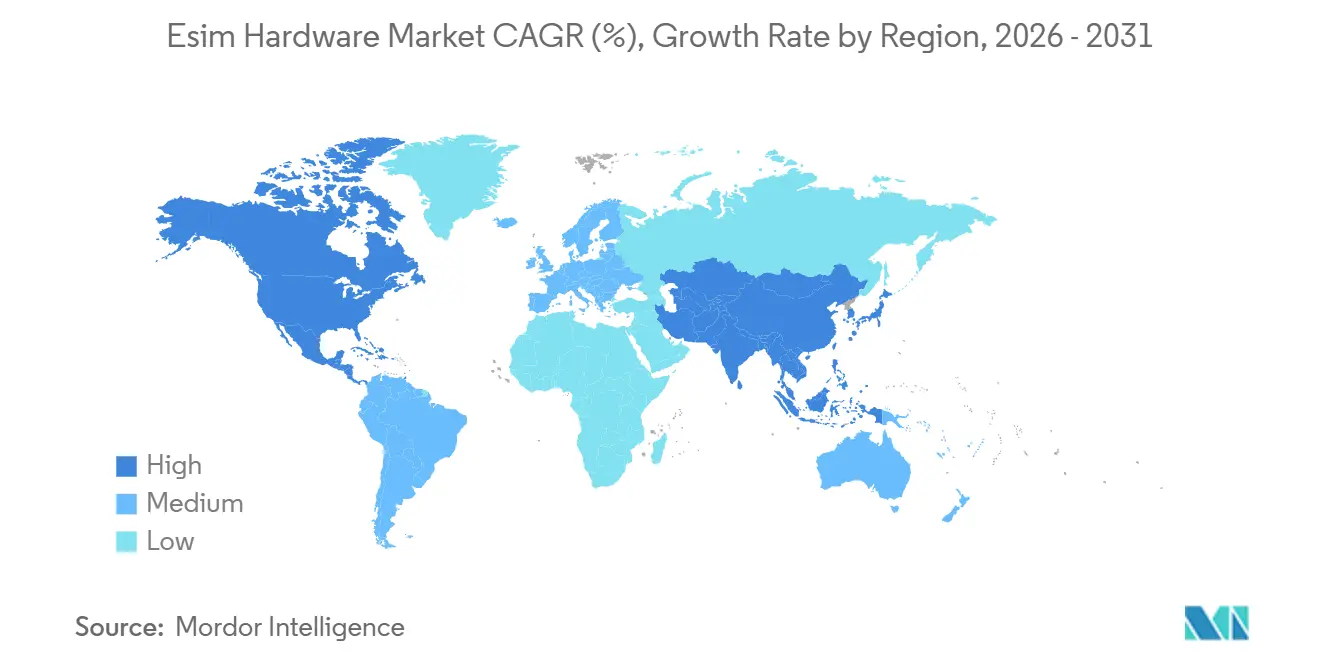
- Par géographie, l'Amérique du Nord détenait 38,69 % du volume du marché des équipements eSIM en 2025, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,88 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des équipements eSIM
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Déploiements 5G autonomes et de réseaux privés | +4.5% | Mondial, porté par les États-Unis, l'Allemagne, le Royaume-Uni, la Chine et le Japon | Long terme (≥ 4 ans) |
| Migration vers des appareils phares eSIM uniquement | +3.8% | Amérique du Nord, Europe et Asie-Pacifique, notamment la Chine à partir d'octobre 2025 | Court terme (≤ 2 ans) |
| Exigences automobiles eCall et cybersécurité | +3.2% | Europe, avec des effets sur les chaînes d'approvisionnement des équipementiers en Amérique du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Provisionnement à distance et réduction des coûts logistiques des opérateurs | +2.6% | Mondial, plus fort en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Réglementations gouvernementales sur la sécurité IoT pour les identifiants soudés | +2.1% | Amérique du Nord et Union européenne, avec des effets sur les marchés d'exportation d'Asie-Pacifique | Long terme (≥ 4 ans) |
| SGP.32 pour les déploiements IoT à grande échelle | +2.0% | Mondial, porté par les corridors industriels en Amérique du Nord, en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Accélération des déploiements 5G autonomes et de réseaux privés
Le marché des équipements eSIM bénéficie des réseaux privés 5G autonomes qui nécessitent des identifiants sécurisés sans gestion conventionnelle des SIM par les opérateurs. La Global Mobile Suppliers Association a recensé 2 003 organisations déployant des réseaux mobiles privés dans 88 pays au premier trimestre 2026, avec des références clients en expansion à un CAGR de 37 % depuis 2019.[1]Global mobile Suppliers Association, "Private Mobile Networks June 2026," Global mobile Suppliers Association, gsacom.com. L'industrie manufacturière, l'éducation et l'exploitation minière ont mené l'adoption, et plus de la moitié des références de réseaux privés annoncées depuis 2022 utilisaient la 5G. Les entreprises exploitant ces réseaux ont besoin d'un provisionnement à distance car elles ne peuvent pas dépendre de la logistique SIM des opérateurs de réseau mobile pour chaque appareil ; elles s'approvisionnent donc en matériel eUICC certifié auprès de fournisseurs de silicium et d'intégrateurs de modules. Le découpage en tranches de réseau nécessite également des puces capables de maintenir plusieurs tranches de profils d'opérateurs, distinguant les produits compatibles avec les tranches du silicium eSIM standard. Cela étend le marché des équipements eSIM aux usines, campus, mines et sites logistiques, tout en réduisant le rôle de la distribution traditionnelle des systèmes d'exploitation SIM dans certains déploiements.
Migration vers des appareils phares eSIM uniquement
La migration vers des appareils phares eSIM uniquement accroît la demande de matériel eUICC et iSIM certifié. Les membres de la Trusted Connectivity Alliance ont signalé que les expéditions mondiales d'eSIM ont augmenté de 18 % en 2025 et que les téléchargements de profils grand public ont augmenté de 43 %, montrant que davantage d'appareils passaient à une utilisation active. L'Amérique du Nord est restée la région grand public la plus forte, tandis que l'adoption a fortement augmenté au Moyen-Orient, en Afrique et en Amérique du Sud. Chaque appareil sans tiroir SIM physique nécessite un identifiant intégré, liant directement les décisions de conception des appareils aux volumes de composants, et plus de 60 modèles de smartphones compatibles eSIM ont été lancés au premier semestre 2025. Les changements de politique intérieure de la Chine en octobre 2025 exigent des profils émis localement, offrant à des fournisseurs tels que Unigroup Guoxin et CEC Huada une voie plus claire vers les chaînes d'approvisionnement locales en téléphones mobiles. Les fournisseurs mondiaux bénéficient toujours d'une adoption plus large des appareils sur le marché des équipements eSIM, mais les fabricants d'appareils doivent aligner la conception matérielle, la gestion des profils et les processus d'approbation locaux avant l'activation à grande échelle.[2]Trusted Connectivity Alliance, "Trusted Connectivity Alliance Members Confirm Acceleration of Global eSIM Growth in 2025, With Estimated eSIM Shipments Increasing 18% and Consumer Adoption up 43%," Trusted Connectivity Alliance, trustedconnectivityalliance.org.
Exigences automobiles eCall et cybersécurité
Les règles européennes eCall stimulent la demande de modules télématiques compatibles eSIM à mesure que les réseaux hérités sont progressivement abandonnés. Les nouveaux types de véhicules M1 et N1 nécessitent la prise en charge eCall à commutation de paquets 4G ou 5G depuis le 1er janvier 2026, poussant les constructeurs automobiles à mettre à jour leurs conceptions de connectivité d'urgence. Le marché des équipements eSIM bénéficie de ce changement car les nouveaux modules télématiques nécessitent des identifiants sécurisés et gérés à distance. Une mise à jour de juillet 2025 a accordé aux fabricants plus de temps pour appliquer les nouvelles normes CEN, avec une application obligatoire débutant le 1er janvier 2027 pour les systèmes eCall à commutation de paquets basés sur IMS. Le Règlement UNECE n° 155 soutient également des contrôles de cybersécurité renforcés pour les véhicules connectés, notamment les mises à jour à distance et les services véhicule-à-tout. Le parc installé de véhicules utilisant des modules eCall 2G ou 3G pourrait nécessiter des mises à niveau à mesure que les réseaux sont retirés, créant une demande distincte de la production de nouveaux véhicules.
Provisionnement à distance et réduction des coûts logistiques des opérateurs
Le provisionnement à distance modifie la structure des coûts de connectivité pour les opérateurs et les utilisateurs IoT d'entreprise. Le transfert de 30 à 40 % des activations vers l'eSIM peut réduire les coûts liés à l'approvisionnement en SIM, à l'emballage, à l'expédition et à la gestion en point de vente au cours de la première année. GSMA SGP.32 soutient une approche à référence unique qui réduit les variantes régionales de SIM, simplifie la gestion des stocks et raccourcit les délais de lancement sur les marchés. IDEMIA Secure Transactions, Tele2 IoT et Cisco ont introduit une solution SGP.32 de bout en bout en février 2025, montrant que le provisionnement zéro-contact passait dans des opérations d'entreprise déployables. Les fabricants d'appareils peuvent également réduire les stocks immobilisés dans les variantes de produits régionaux grâce à une nomenclature commune. À des volumes de production plus élevés, ces économies peuvent compenser la prime du matériel intégré sur le marché des équipements eSIM et réduire les délais lorsque les produits sont expédiés d'un site de production vers plusieurs territoires de service.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Fragmentation des spécifications IoT héritées et de nouvelle génération | -3.2% | Déploiements IoT mondiaux, notamment les flottes industrielles utilisant SGP.02 et SGP.32 | Moyen terme (2-4 ans) |
| Sensibilisation limitée à l'eSIM en dehors des appareils haut de gamme | -2.4% | Amérique du Sud, Afrique, Asie du Sud-Est et segments d'appareils de milieu de gamme à l'échelle mondiale | Moyen terme (2-4 ans) |
| Exposition matérielle aux attaques par effraction et par canal auxiliaire | -1.8% | Mondial, avec les exigences d'assurance les plus strictes dans l'Union européenne et aux États-Unis | Long terme (≥ 4 ans) |
| Coûts de certification double pile et de migration de flotte | -1.5% | Europe et Amérique du Nord, où les flottes industrielles SGP.02 sont établies | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des spécifications IoT héritées et de nouvelle génération
Le marché des équipements eSIM est confronté à des retards d'approvisionnement car les spécifications IoT héritées et nouvelles fonctionnent en parallèle. Les déploiements M2M existants suivent GSMA SGP.02, tandis que les nouveaux déploiements migrent vers SGP.32, et les normes utilisent des protocoles de provisionnement à distance incompatibles avec des piles de plateformes différentes. Les organisations doivent décider d'étendre les flottes SGP.02 existantes ou d'acheter du nouveau matériel certifié SGP.32, créant une incertitude budgétaire pouvant retarder les achats de 12 à 18 mois. Les fournisseurs de silicium et de systèmes d'exploitation eSIM doivent maintenir des parcours de certification distincts, ce qui peut allonger les cycles de développement et ralentir les réductions de coûts liées à des volumes de production plus élevés. Les petits fournisseurs peuvent avoir du mal à financer simultanément les travaux de conformité pour les deux architectures. Les entreprises peuvent retarder de nouvelles commandes jusqu'à ce que les choix de mise en œuvre deviennent plus clairs, notamment pour les flottes opérant dans plusieurs pays nécessitant un support de cycle de vie stable.
Sensibilisation limitée à l'eSIM en dehors des appareils haut de gamme
La sensibilisation limitée des consommateurs en dehors des appareils haut de gamme reste un frein à une utilisation plus large de l'eSIM. La pénétration mondiale de l'eSIM dans les smartphones s'élevait à 23 % en 2024, tandis que l'adoption était concentrée en Amérique du Nord car les smartphones eSIM uniquement ont accéléré l'investissement des opérateurs et la familiarité des clients. En Amérique du Sud, en Afrique et dans certaines parties de l'Asie-Pacifique, les opérateurs ont souvent besoin de programmes de soutien actifs et d'éducation des consommateurs avant que l'activation ne devienne routinière. L'écart est le plus visible dans les appareils de milieu et bas de gamme, où les identifiants intégrés commencent seulement à apparaître, limitant le marché des équipements eSIM dans le grand volume de smartphones vendus en dessous du segment haut de gamme. Les contraintes de sensibilisation s'appliquent également aux utilisateurs IoT d'entreprise dans les secteurs moins numérisés, où les équipes d'approvisionnement peuvent continuer à utiliser des chaînes d'approvisionnement SIM physiques malgré des coûts de possession à long terme plus élevés. Les opérateurs et les fournisseurs de modules doivent expliquer les avantages en matière d'activation, de gestion du cycle de vie et de sécurité, tandis qu'une plus grande disponibilité dans le milieu de gamme et la familiarité des consommateurs restent importantes pour les taux d'activation.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de réseau : la 4G/LTE conserve la base installée tandis que la 5G élargit la demande
La 4G/LTE détenait 57,45 % de la part du marché des équipements eSIM en 2025, reflétant sa position établie dans les smartphones et les modules M2M. Les appareils produits de 2021 à 2025 utilisaient principalement la 4G/LTE comme option de connectivité principale, soutenue par une large couverture des opérateurs en Amérique du Nord, en Europe et dans les zones urbaines d'Asie-Pacifique. Les smartphones, les unités télématiques automobiles et les passerelles industrielles continuent d'utiliser du matériel 4G/LTE certifié en grands volumes. Le NB-IoT/LTE-M sert des usages à faible consommation tels que le comptage intelligent, la surveillance agricole et le suivi des actifs, où la connectivité continue importe plus que le débit de données élevé. Les puces eUICC MFF2 sont courantes dans ces applications car elles sont conçues pour une longue durée de service et des conditions de température exigeantes.
La GSMA a publié SGP.32 V1.3 en mai 2026 avec des dispositions pour les appareils IoT à réseau contraint et à interface utilisateur contrainte. La mise à jour confirme que le nouveau modèle de provisionnement s'applique aux appareils à faible débit de données ainsi qu'aux équipements cellulaires à large bande. La 5G devrait se développer à un CAGR de 20,99 % de 2026 à 2031 à mesure que les réseaux 5G privés et les appareils grand public compatibles ajoutent de la demande, et la GSA a signalé 974 organisations déployant des réseaux mobiles privés 5G dans le monde en juin 2026. Les chipsets double mode prenant en charge à la fois la 4G/LTE et la 5G resteront probablement importants pendant la transition car ils préservent la flexibilité du réseau.


Par facteur de forme : le MFF2 mène en volume tandis que les formats plus petits gagnent du terrain
Le MFF2 représentait 69,85 % du volume du marché des équipements eSIM en 2025 car son brochage standardisé prend en charge les conceptions automobiles et industrielles établies. Le facteur de forme est largement utilisé dans les unités de contrôle télématique, les passerelles industrielles et les compteurs d'énergie intelligents car il empêche le retrait physique d'une SIM des équipements fixes ou difficiles d'accès. ETSI TS 102 671 Release 18 prend en charge la qualification multi-fournisseurs pour des températures allant de -40 °C à +105 °C. Le MFF2 mesure 5×6 mm et peut s'adapter aux dispositions de circuits imprimés existantes sans modifications, aidant les fabricants à gérer de longs cycles de production. Il reste adapté là où la fiabilité importe plus que la miniaturisation extrême.[3]Giesecke+Devrient GmbH, "Compact, Efficient and Sustainable, eSIM New Form Factors," Giesecke+Devrient, gi-de.com
ETSI Release 18 a introduit les boîtiers MFF3 et MFF4 en tailles 3×3 mm et 2×2 mm, fournissant des tailles standardisées entre le MFF2 et le conditionnement au niveau de la tranche. Le CSP au niveau de la tranche devrait se développer à un CAGR de 19,36 % de 2026 à 2031 à mesure que les fabricants de smartphones et d'appareils connectés recherchent des profils plus bas et moins de surface de carte. Infineon a introduit l'OPTIGA Connect Consumer OC1230 au premier semestre 2026 en tant que solution eSIM clé en main en 28 nm pour les appareils connectés et les smartphones ultra-fins, avec une consommation d'énergie réduite et des fonctionnalités de sécurité pour les produits connectés. L'eSIM enfichable reste pertinente pour les mises à niveau, tandis que les conceptions système en boîtier et iUICC intégré gagnent du terrain dans les appareils compacts.
Par type d'appareil : les smartphones mènent en volume tandis que les appareils connectés se développent plus rapidement
Les smartphones représentaient 45,78 % du volume du marché des équipements eSIM en 2025, en faisant la plus grande catégorie d'appareils. Les lancements de produits phares en Amérique du Nord et en Europe ont soutenu cette position, tandis que les changements réglementaires chinois ont ajouté un nouveau parcours d'activation à partir d'octobre 2025. Les exigences chinoises en matière de profils domestiques rendent également les fournisseurs locaux plus pertinents pour l'approvisionnement en téléphones mobiles. Les tablettes et les ordinateurs portables constituent une catégorie distincte où l'adoption est plus lente mais de plus en plus utile pour la mobilité d'entreprise, car les équipes informatiques peuvent provisionner des connexions cellulaires à distance sur le terrain. Les modules M2M et IoT constituent une autre voie majeure vers le marché pour les identifiants intégrés certifiés.
Les fournisseurs de modules intègrent des puces eUICC dans des produits pour les usages automobiles, logistiques et de réseau électrique intelligent, qui comptent parmi les premiers contextes commerciaux pour le provisionnement SGP.32. Les appareils connectés devraient se développer à un CAGR de 20,67 % de 2026 à 2031, le taux le plus rapide parmi les catégories d'appareils. Les montres connectées cellulaires et les appareils de fitness ont besoin de puces intégrées très petites car les tiroirs SIM physiques sont impraticables, et les fonctions de santé rendent la connectivité permanente plus pertinente. La taille du marché des équipements eSIM pour les appareils connectés est soutenue par des produits CSP au niveau de la tranche en 28 nm avant que la technologie ne passe aux conceptions de smartphones à plus grand volume.
Par application : l'électronique grand public détient le volume tandis que l'automobile croît le plus rapidement
L'électronique grand public détenait 46,02 % de la part du marché des équipements eSIM en 2025, soutenue par les expéditions de smartphones, tablettes et appareils connectés. Chaque nouvelle génération d'appareils supprimant un tiroir SIM physique augmente les achats de matériel pour la connectivité intégrée. Les téléchargements de profils grand public ont augmenté de 43 % en 2025, confirmant que davantage d'appareils intégrés étaient activés. L'industrie et la fabrication, la logistique et le suivi des actifs, l'énergie et les services publics, et les appareils de santé forment la base d'applications IoT plus large. Ces usages peuvent porter des valeurs unitaires plus élevées car leur matériel eUICC nécessite souvent une tolérance de température plus large, un support de cycle de vie plus long et une gestion à distance fiable sur des équipements dispersés.
L'automobile et le transport devraient se développer à un CAGR de 19,48 % de 2026 à 2031. L'exigence de janvier 2026 pour l'eCall à commutation de paquets dans les nouveaux types de véhicules est un facteur de soutien immédiat. Les plateformes de véhicules connectés utilisent des identifiants intégrés pour les mises à jour logicielles à distance et les services véhicule-à-tout, tandis que Thales et Telefónica ont introduit une solution basée sur SGP.32 pour les déploiements IoT mondiaux en juillet 2026. La logistique et le suivi des actifs gagnent également en pertinence car les traceurs ont besoin d'un accès réseau multi-pays sans gestion SIM physique, soutenant un marché des équipements eSIM plus large sur les équipements fixes, mobiles et embarqués.
Analyse géographique
L'Amérique du Nord détenait 38,69 % du volume du marché des équipements eSIM en 2025, donnant à la région la position de leader. L'adoption antérieure de smartphones eSIM uniquement a aidé les opérateurs à construire une infrastructure d'activation en avance sur de nombreuses autres régions. La Trusted Connectivity Alliance a identifié l'Amérique du Nord comme la région avec l'adoption grand public la plus forte en 2025. Les États-Unis représentaient une grande partie des connexions eSIM activées, tandis que les réseaux mobiles privés canadiens ont ajouté une source de demande d'entreprise. Les déploiements de réseaux mobiles privés au Canada ont augmenté de 5 % au premier trimestre 2026, et la base de fabrication IoT automobile et industrielle du Mexique soutient également la demande à mesure que la production se rapproche des marchés finaux nord-américains.
L'Amérique du Sud a vu l'adoption grand public de l'eSIM doubler en 2025, bien que sa base absolue soit restée inférieure à celle de l'Amérique du Nord. L'augmentation indique que les opérateurs régionaux développent l'infrastructure d'activation nécessaire pour les futures expéditions d'appareils. L'Europe reste le deuxième contributeur régional en importance en raison de l'activité des smartphones, des exigences de connectivité des véhicules, des règles eCall pour les appels d'urgence à commutation de paquets, et des exigences plus larges en matière de cybersécurité pour les produits numériques. Les nouvelles normes techniques eCall s'appliqueront à partir du 1er janvier 2027, tandis que le Royaume-Uni développe des programmes natifs SGP.32 via EE, Vodafone, Three et O2.[4]Commission européenne, "Règlement délégué (UE) 2025/1871 de la Commission modifiant les normes techniques eCall pour les réseaux 4G/5G," EUR-Lex, eur-lex.europa.eu.
L'Asie-Pacifique devrait se développer à un CAGR de 19,88 % de 2026 à 2031, ce qui en fait la géographie à la croissance la plus rapide sur le marché des équipements eSIM. La politique d'activation domestique de la Chine a élargi la base de l'adoption grand public de l'eSIM à partir d'octobre 2025. L'Inde a bénéficié d'un facteur de soutien supplémentaire lorsque Tata Communications et BSNL ont introduit une infrastructure eSIM panindienne en octobre 2025 pour les usages des smartphones et des compteurs intelligents. Le Japon et la Corée du Sud utilisent des identifiants intégrés dans les véhicules connectés, les appareils de paiement portables et la fabrication intelligente, tandis que l'Australie étend l'utilisation via des programmes IoT d'entreprise et gouvernementaux. L'Arabie saoudite et les Émirats arabes unis investissent dans des systèmes de ville intelligente et d'IoT industriel, tandis que l'Afrique a enregistré une adoption grand public doublée en 2025, portée par l'Afrique du Sud et le Nigéria, bien que la demande devrait rester en dessous des niveaux des marchés développés jusqu'en 2031.

Paysage concurrentiel
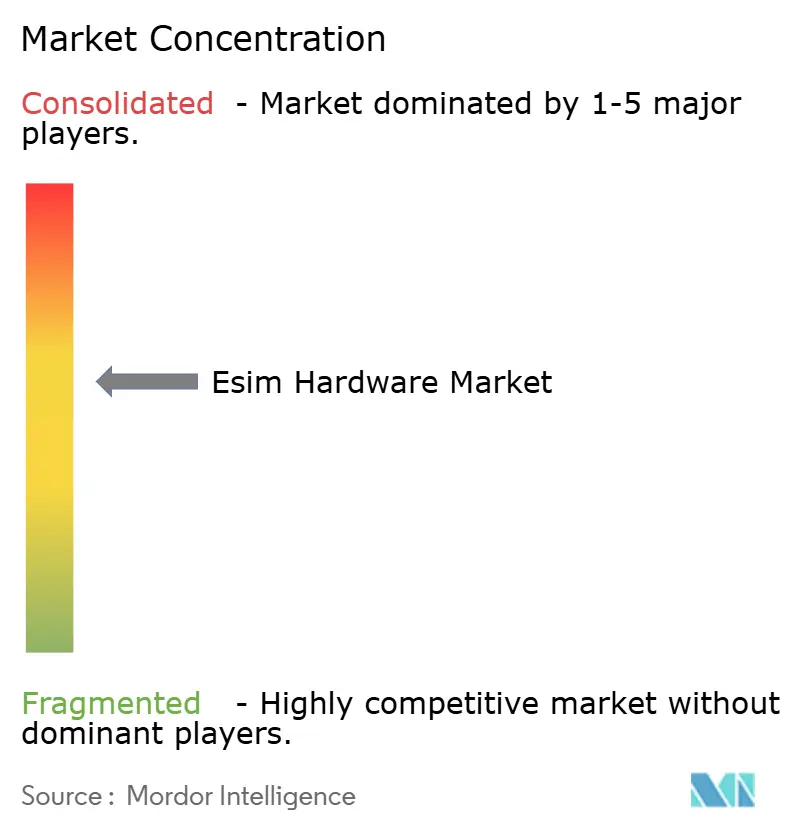
Le marché des équipements eSIM présente une structure modérément consolidée car un groupe limité de fournisseurs de semi-conducteurs et de sécurité contrôle une grande partie de l'offre eUICC certifiée. STMicroelectronics, Infineon Technologies et NXP Semiconductors mènent la conception au niveau du silicium, tandis que Giesecke+Devrient et Thales jouent des rôles importants dans les systèmes d'exploitation eSIM et les plateformes de gestion des abonnements. Les exigences de certification, les contrôles de fabrication sécurisée, la conformité GSMA, la qualification de facteur de forme ETSI et l'accréditation de sécurité des sites augmentent l'investissement nécessaire pour les nouveaux fournisseurs. La concentration des qualifications techniques soutient les fournisseurs établis même si de nouveaux cas d'usage IoT créent des opportunités supplémentaires. Le marché des équipements eSIM reste compétitif dans les domaines du silicium, des systèmes d'exploitation et des solutions intégrées.
STMicroelectronics a annoncé le ST54M en juin 2026, un produit monopuce qui combine un accélérateur de cryptographie post-quantique, NFC, un élément sécurisé et des fonctions eSIM pour les besoins de sécurité futurs des smartphones et de l'électronique personnelle. Infineon a introduit son OC1230 au premier semestre 2026 pour les appareils connectés et les plateformes de smartphones fins, avec une consommation d'énergie réduite et des exigences de sécurité pour les produits connectés. Giesecke+Devrient a introduit une plateforme SGP.32 basée sur le cloud en février 2026 et a déployé la technologie dans un appareil de connectivité grand public. Ces initiatives combinent matériel, fonctions de sécurité et capacités de provisionnement à distance. Elles montrent comment les principaux fournisseurs renforcent leurs positions sur le marché des équipements eSIM.
La concurrence s'intensifie également autour du matériel IoT certifié SGP.32, où IDEMIA Secure Transactions a introduit une solution entièrement certifiée GSMA en août 2025 et a signalé une sélection par plus de 20 acteurs industriels mondiaux. Valid cible la préparation à la production de masse d'un système d'exploitation eSIM conforme SGP.32 sur l'élément sécurisé TEGRION SLx22 d'Infineon à partir du troisième trimestre 2026. Qualcomm et IDEMIA ont démontré un iSIM reprogrammable pour les appareils IoT compacts, ce qui pourrait exercer une pression sur la demande de puces autonomes dans les usages à grand volume. Les fournisseurs chinois Unigroup Guoxin et CEC Huada élargissent leurs portefeuilles domestiques à la suite du changement de politique de la Chine.[5]IDEMIA Secure Transactions, "IDEMIA Launches Industry's First Fully GSMA-Certified SGP.32 eSIM Solution," IDEMIA, idemIA.com.
Leaders du secteur des équipements eSIM
-
STMicroelectronics N.V.
-
Infineon Technologies AG
-
NXP Semiconductors N.V.
-
Giesecke+Devrient GmbH
-
Thales Group
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Juillet 2026 : Thales Group et Telefónica Tech ont lancé une solution eSIM multi-opérateurs commerciale basée sur SGP.32 pour les déploiements IoT mondiaux, permettant aux entreprises de gérer plusieurs profils d'opérateurs et de changer de fournisseurs de connectivité selon les géographies via une plateforme unifiée.
- Juin 2026 : STMicroelectronics a annoncé le ST54M, une puce mobile sécurisée monopuce intégrant la fonctionnalité eSIM, un élément sécurisé, NFC et un accélérateur matériel de cryptographie post-quantique dédié pour les appareils connectés de prochaine génération.
- Mai 2026 : La GSMA a publié SGP.32 v1.3, mettant à jour la spécification eSIM IoT avec des dispositions améliorées pour les appareils IoT à réseau contraint et à interface utilisateur contrainte, incluant l'architecture eUICC, les interfaces et les exigences de sécurité.
- Février 2026 : IDEMIA Secure Transactions, Acceleronix et Tele2 IoT ont introduit un programme d'accès anticipé au provisionnement de profils en usine pour permettre le provisionnement sécurisé de profils eSIM lors de la fabrication des appareils et soutenir une approche à référence unique pour les équipementiers.


Périmètre du rapport mondial sur le marché des équipements eSIM
Le rapport sur le marché des équipements eSIM est segmenté par type de réseau (4G/LTE, 5G et NB-IoT/LTE-M), facteur de forme (MFF2, CSP au niveau de la tranche, eSIM enfichable et système en boîtier et iUICC intégré), type d'appareil (smartphones, tablettes et ordinateurs portables, appareils connectés et modules M2M/IoT), application (électronique grand public, automobile, industrie, logistique et autres applications (énergie et services publics et appareils de santé et médicaux)), et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient, Afrique). Les prévisions du marché sont fournies en termes de volume (unités).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP au niveau de la tranche |
| eSIM enfichable |
| Système en boîtier et iUICC intégré |
| Smartphones |
| Tablettes et ordinateurs portables |
| Appareils connectés |
| Modules M2M et IoT |
| Électronique grand public |
| Automobile et transport |
| Industrie et fabrication |
| Logistique et suivi des actifs |
| Autres applications (énergie et services publics et appareils de santé et médicaux) |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par type de réseau | 4G/LTE | |
| 5G | ||
| NB-IoT/LTE-M | ||
| Par facteur de forme | MFF2 | |
| CSP au niveau de la tranche | ||
| eSIM enfichable | ||
| Système en boîtier et iUICC intégré | ||
| Par type d'appareil | Smartphones | |
| Tablettes et ordinateurs portables | ||
| Appareils connectés | ||
| Modules M2M et IoT | ||
| Par application | Électronique grand public | |
| Automobile et transport | ||
| Industrie et fabrication | ||
| Logistique et suivi des actifs | ||
| Autres applications (énergie et services publics et appareils de santé et médicaux) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||


Questions clés auxquelles le rapport répond
Quelle est la taille du marché des équipements eSIM ?
Le marché des équipements eSIM est projeté à 0,73 milliard d'unités en 2026 et devrait atteindre 1,73 milliard d'unités d'ici 2031, à un CAGR de 19,01 %.
Quel type de réseau détient le plus grand volume d'équipements eSIM ?
La 4G/LTE détenait 57,45 % du volume mondial en 2025, soutenue par la base installée de smartphones, d'unités télématiques et de modules M2M.
Quel facteur de forme eSIM est le plus largement utilisé ?
Le MFF2 représentait 69,85 % du volume en 2025 car il convient aux conceptions automobiles, industrielles et de compteurs intelligents établies.
Quelle catégorie d'appareils se développe le plus rapidement pour le matériel SIM intégré ?
Les appareils connectés devraient se développer à un CAGR de 20,67 % jusqu'en 2031 car les montres connectées cellulaires et les appareils de fitness ont besoin d'identifiants intégrés compacts.
Pourquoi les véhicules connectés augmentent-ils la demande d'équipements eSIM ?
Les nouveaux types de véhicules européens nécessitent la prise en charge eCall à commutation de paquets 4G ou 5G depuis janvier 2026, entraînant des mises à niveau des modules télématiques.
Quelle région devrait se développer le plus rapidement jusqu'en 2031 ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,88 %, soutenue par les développements politiques et infrastructurels en Chine et en Inde.
Dernière mise à jour de la page le:



