
eSIMハードウェア市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
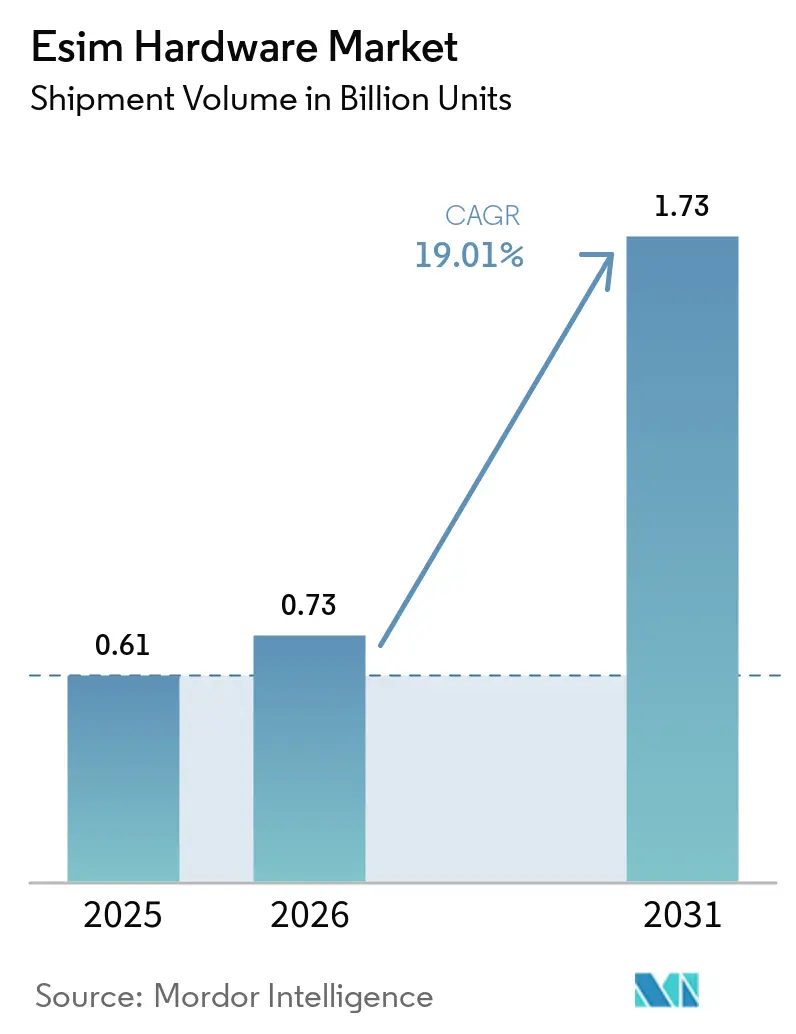
| 市場取引高 (2026) | 0.73 十億ユニット |
| 市場取引高 (2031) | 1.73 十億ユニット |
| Growth Rate (2026 - 2031) | 19.01 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるeSIMハードウェア市場分析
eSIMハードウェア市場の出荷数量は2025年に6.1億ユニットと評価され、2026年の7.3億ユニットから2031年には17.3億ユニットへと、予測期間(2026年~2031年)においてCAGR 19.01%で成長する見込みです。
eSIMハードウェア市場は、リモートプロビジョニングが可能な組み込みクレデンシャルを必要とする5Gスタンドアロンプライベートネットワークによって支えられています。デバイスメーカーも物理的なSIMトレイを持たない設計へと移行しており、認定eUICC および統合SIMハードウェアへの需要が高まっています。GSMA SGP.32標準の商業利用が拡大し、リモート管理されるIoT接続のアドレス可能なベースが広がっています。新型車両における4Gおよび5G緊急通報(eCall)に関する欧州の要件が、新車需要とともに更新されたテレマティクス機器への需要を生み出しています。これらの要因により、コンシューマーデバイス、エンタープライズ接続、および規制コンプライアンスが同一のeSIMハードウェア市場の見通しに収束しています。
主要レポートのポイント
- ネットワークタイプ別では、4G/LTEが2025年のeSIMハードウェア市場出荷数量の57.45%を占め、5Gは2031年にかけてCAGR 20.99%で拡大する見込みです。
- フォームファクター別では、MFF2が2025年のeSIMハードウェア市場出荷数量の69.85%を維持し、ウェーハレベルCSPは2031年にかけてCAGR 19.36%で拡大する見込みです。
- デバイスタイプ別では、スマートフォンが2025年の出荷数量の45.78%を占め、ウェアラブルは2031年にかけてCAGR 20.67%で拡大する見込みです。
- アプリケーション別では、コンシューマーエレクトロニクスが2025年の出荷数量の46.02%を占め、自動車・輸送は2031年にかけてCAGR 19.48%で拡大する予測です。
- 地域別では、北米が2025年のeSIMハードウェア市場出荷数量の38.69%を占め、アジア太平洋地域は2031年にかけてCAGR 19.88%で拡大する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルeSIMハードウェア市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 5Gスタンドアロンおよびプライベートネットワークの展開 | +4.5% | 米国、ドイツ、英国、中国、日本が主導するグローバル市場 | 長期(4年以上) |
| eSIM専用フラッグシップへの移行 | +3.8% | 北米、欧州、アジア太平洋地域(特に2025年10月以降の中国) | 短期(2年以内) |
| 自動車eCallおよびサイバーセキュリティ要件 | +3.2% | 欧州(北米およびアジア太平洋地域のOEMサプライチェーンへの影響を含む) | 中期(2年~4年) |
| リモートプロビジョニングと通信事業者の物流コスト削減 | +2.6% | グローバル(北米および欧州で最も強い) | 中期(2年~4年) |
| はんだ付けクレデンシャルに関する政府のIoTセキュリティ規制 | +2.1% | 北米および欧州連合(アジア太平洋地域の輸出市場への影響を含む) | 長期(4年以上) |
| 大規模IoT展開向けSGP.32 | +2.0% | グローバル(北米、欧州、アジア太平洋地域の産業回廊が主導) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
5Gスタンドアロンおよびプライベートネットワーク展開の加速
eSIMハードウェア市場は、従来の通信事業者によるSIM管理を必要とせず、安全なクレデンシャルを必要とするプライベート5Gスタンドアロンネットワークの恩恵を受けています。グローバルモバイルサプライヤーズアソシエーションは、2026年第1四半期において88カ国の2,003の組織がプライベートモバイルネットワークを展開していることを確認し、顧客事例は2019年以降CAGR 37%で拡大しています。[1]グローバルモバイルサプライヤーズアソシエーション、「プライベートモバイルネットワーク 2026年6月」、グローバルモバイルサプライヤーズアソシエーション、gsacom.com。 製造業、教育、鉱業が導入をリードし、2022年以降に発表されたプライベートネットワーク事例の半数以上が5Gを採用しています。これらのネットワークを運用する企業は、すべてのデバイスに対してモバイルネットワーク事業者のSIM物流に依存できないため、リモートプロビジョニングが必要であり、シリコンベンダーやモジュールインテグレーターを通じて認定eUICC ハードウェアを調達しています。ネットワークスライシングも、複数の事業者プロファイルスライスを維持できるチップを必要とし、スライス対応製品を標準eSIMシリコンと差別化しています。これにより、eSIMハードウェア市場は工場、キャンパス、鉱山、物流拠点にまで拡大し、一部の展開では従来のSIM OS配布の役割が縮小しています。
eSIM専用フラッグシップへの移行
eSIM専用フラッグシップデバイスへの移行が、認定eUICC およびiSIMハードウェアへの需要を高めています。トラステッドコネクティビティアライアンスの会員は、2025年のグローバルeSIM出荷数量が18%増加し、コンシューマープロファイルのダウンロードが43%増加したと報告しており、より多くのデバイスが実際に使用されるようになっていることを示しています。北米は最も強いコンシューマー地域であり続け、中東、アフリカ、南米での採用が急増しました。物理的なSIMトレイを持たないデバイスはそれぞれ組み込みクレデンシャルを必要とし、デバイス設計の決定がコンポーネント数量に直結しており、2025年上半期には60以上のeSIM対応スマートフォンモデルが発売されました。2025年10月の中国の国内政策変更により、国内発行プロファイルが義務付けられ、Unigroup GuoxinやCEC Huadaなどのサプライヤーが国内ハンドセットサプライチェーンへの参入経路を明確にしました。グローバルサプライヤーも引き続きeSIMハードウェア市場におけるデバイス採用の拡大から恩恵を受けていますが、デバイスメーカーは大規模なアクティベーションの前に、ハードウェア設計、プロファイル管理、および現地承認プロセスを整合させる必要があります。[2]トラステッドコネクティビティアライアンス、「トラステッドコネクティビティアライアンス会員が2025年のグローバルeSIM成長の加速を確認、推定eSIM出荷数量18%増、コンシューマー採用43%増」、トラステッドコネクティビティアライアンス、trustedconnectivityalliance.org。
自動車eCallおよびサイバーセキュリティ要件
欧州のeCall規制は、レガシーネットワークの段階的廃止に伴い、eSIM対応テレマティクスモジュールへの需要を高めています。新型M1およびN1車両タイプは2026年1月1日以降、4Gまたは5Gパケット交換eCallサポートが義務付けられており、自動車メーカーは緊急接続設計の更新を迫られています。eSIMハードウェア市場はこの移行から恩恵を受けており、新しいテレマティクスモジュールには安全でリモート管理可能なクレデンシャルが必要です。2025年7月の更新により、メーカーは新しいCEN標準の適用に猶予期間が与えられ、IMSベースのパケット交換eCallシステムへの義務的適用は2027年1月1日から開始されます。UNECE規則第155号も、無線アップデートや車車間・路車間通信サービスを含む、コネクテッドビークルのより強固なサイバーセキュリティ管理を支持しています。2Gまたは3G eCallモジュールを使用している車両の既存ベースは、ネットワーク廃止に伴いアップグレードが必要になる可能性があり、新車生産とは別の需要を生み出しています。
リモートプロビジョニングと通信事業者の物流コスト削減
リモートプロビジョニングは、通信事業者およびエンタープライズIoTユーザーの接続コスト構造を変えています。アクティベーションの30〜40%をeSIMに移行することで、初年度内にSIM調達、梱包、配送、小売取り扱いに関連するコストを削減できます。GSMA SGP.32は、地域別SIMバリアントを削減し、倉庫管理を簡素化し、市場全体の発売タイムラインを短縮するシングルSKUアプローチをサポートしています。IDEMIA Secure Transactions、Tele2 IoT、Ciscoは2025年2月にエンドツーエンドのSGP.32ソリューションを発表し、ゼロタッチプロビジョニングが展開可能なエンタープライズ運用に移行しつつあることを示しました。デバイスメーカーも共通の部品表を通じて、地域別製品バリアントに縛られた在庫を削減できます。より高い生産量では、これらのコス削減がeSIMハードウェア市場における組み込みハードウェアのプレミアムを相殺し、製品が1つの生産拠点から複数のサービス地域に出荷される際の遅延を軽減できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーおよび次世代IoT仕様の断片化 | -3.2% | SGP.02およびSGP.32を使用する産業フリートを中心としたグローバルIoT展開 | 中期(2年~4年) |
| プレミアムデバイス以外でのeSIM認知度の低さ | -2.4% | 南米、アフリカ、東南アジア、およびグローバルの中位デバイスセグメント | 中期(2年~4年) |
| 改ざんおよびサイドチャネル攻撃に対するハードウェアの脆弱性 | -1.8% | グローバル(欧州連合および米国で最も厳格な保証要件) | 長期(4年以上) |
| デュアルスタック認証とフリート移行コスト | -1.5% | SGP.02産業フリートが確立されている欧州および北米 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
レガシーおよび次世代IoT仕様の断片化
eSIMハードウェア市場は、レガシーと新しいIoT仕様が並行して運用されているため、調達の遅延に直面しています。既存のM2M展開はGSMA SGP.02に準拠しており、新しい展開はSGP.32に移行しつつありますが、両標準は異なるプラットフォームスタックを持つ互換性のないリモートプロビジョニングプロトコルを使用しています。組織は既存のSGP.02フリートを延長するか、新しいSGP.32認定ハードウェアを購入するかを決定する必要があり、調達を12〜18ヶ月遅延させる可能性のある予算の不確実性が生じています。シリコンおよびeSIM OSサプライヤーは別々の認証パスを維持する必要があり、開発サイクルが延長し、より高い生産量からのコスト削減が遅れる可能性があります。小規模なサプライヤーは、両アーキテクチャにわたるコンプライアンス作業を同時に資金調達することが困難な場合があります。企業は、特に安定したライフサイクルサポートを必要とする複数の国にまたがるフリートの場合、実装の選択が明確になるまで新規注文を遅らせる可能性があります。
プレミアムデバイス以外でのeSIM認知度の低さ
プレミアムデバイス以外でのコンシューマー認知度の低さは、eSIMのより広い普及に対する抑制要因であり続けています。2024年のグローバルスマートフォンeSIM普及率は23%であり、eSIM専用スマートフォンが通信事業者の投資と顧客の親しみやすさを加速させた北米に採用が集中していました。南米、アフリカ、アジア太平洋地域の一部では、アクティベーションが日常的になる前に、通信事業者が積極的なサポートプログラムとコンシューマー教育を必要とすることが多いです。このギャップは、組み込みクレデンシャルが普及し始めたばかりの中位・低価格帯デバイスで最も顕著であり、プレミアム層以下で販売される大量のスマートフォンにおけるeSIMハードウェア市場を制限しています。認知度の制約は、デジタル化が進んでいないセクターのエンタープライズIoTユーザーにも当てはまり、調達チームは長期的な所有コストが高いにもかかわらず、物理的なSIMサプライチェーンを使い続ける可能性があります。通信事業者とモジュールサプライヤーはアクティベーション、ライフサイクル管理、セキュリティの利点を説明する必要があり、中位層での普及拡大とコンシューマーの認知向上はアクティベーション率にとって引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ネットワークタイプ別:4G/LTEが既存ベースを維持しながら5Gが需要を大
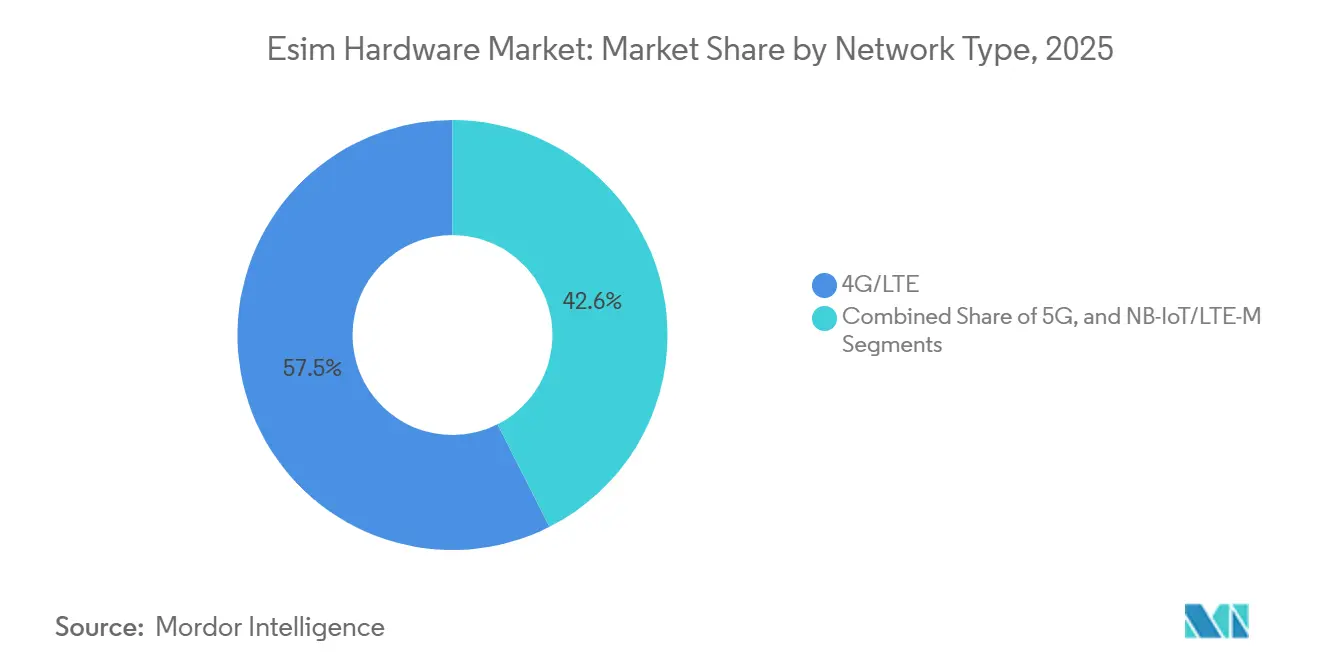
4G/LTEは2025年のeSIMハードウェア市場シェアの57.45%を占め、スマートフォンおよびM2Mモジュールにおける確立されたポジションを反映しています。2021年から2025年にかけて生産されたデバイスは、北米、欧州、都市部のアジア太平洋地域における広範な通信事業者カバレッジに支えられ、主に4G/LTEを主要な接続オプションとして使用しました。スマートフォン、自動車テレマティクスユニット、産業用ゲートウェイは引き続き大量の認定4G/LTEハードウェアを使用しています。NB-IoT/LTE-Mは、高いデータスループットよりも継続的な接続が重要なスマートメータリング、農業モニタリング、資産追跡などの低消費電力用途に対応しています。MFF2 eUICC チップは、長いサービス寿命と厳しい温度条件に対応するよう設計されているため、これらのアプリケーションで一般的に使用されています。
GSMAは2026年5月にSGP.32 V1.3を公開し、ネットワーク制約およびユーザーインターフェース制約のあるIoTデバイスに関する規定を追加しました。この更新により、新しいプロビジョニングモデルが低データレートデバイスおよびブロードバンドセルラー機器の両方に適用されることが確認されました。5Gはプライベート5GおよびコンシューマーデバイスによるCompatible需要の追加により、2026年から2031年にかけてCAGR 20.99%で拡大する見込みであり、GSAは2026年6月時点でグローバルに5Gプライベートモバイルネットワークを展開している974の組織を報告しました。4G/LTEと5Gの両方をサポートするデュアルモードチップセットは、ネットワークの柔軟性を維持するため、移行期間中も引き続き重要であると考えられます。


フォームファクター別:MFF2が出荷数量をリードしながら小型パッケージが普及
MFF2は、標準化されたピン配置が確立された自動車および産業設計をサポートするため、2025年のeSIMハードウェア市場出荷数量の69.85%を維持しました。このフォームファクターは、固定または接近困難な機器からのSIMの物理的な取り外しを防ぐため、テレマティクスコントロールユニット、産業用ゲートウェイ、スマートエネルギーメーターで広く使用されています。ETSI TS 102 671リリース18は、-40°Cから+105°Cの温度範囲にわたるマルチサプライヤー認定をサポートしています。MFF2は5×6 mmのサイズで、既存のプリント回路基板レイアウトに変更なく適合でき、メーカーが長い生産サイクルを管理するのに役立ちます。極端な小型化よりも信頼性が重要な場合に引き続き適しています。[3]Giesecke+Devrient GmbH、「コンパクト、効率的、持続可能なeSIM新フォームファクター」、Giesecke+Devrient、gi-de.com
ETSIリリース18では、3×3 mmおよび2×2 mmサイズのMFF3およびMFF4パッケージが導入され、MFF2とウェーハレベルパケージングの間の標準化されたサイズが提供されました。ウェーハレベルCSPは、スマートフォンおよびウェアラブルメーカーが低プロファイルと基板面積の削減を求めるため、2026年から2031年にかけてCAGR 19.36%で拡大する見込みです。Infineonは2026年上半期に、ウェアラブルおよび超薄型スマートフォン向けの28 nm eSIMターンキーソリューションとしてOPTIGA Connect Consumer OC1230を発表し、低消費電力とコネクテッドプロダクトセキュリティ機能を特徴としています。プラグインeSIMはレトロフィット用途に引き続き関連性があり、システムインパッケージおよび統合iUICC設計はコンパクトデバイスでの採用が進んでいます。
デバイスタイプ別:スマートフォンが出荷数量をリードしながらウェアラブルがより速く拡大
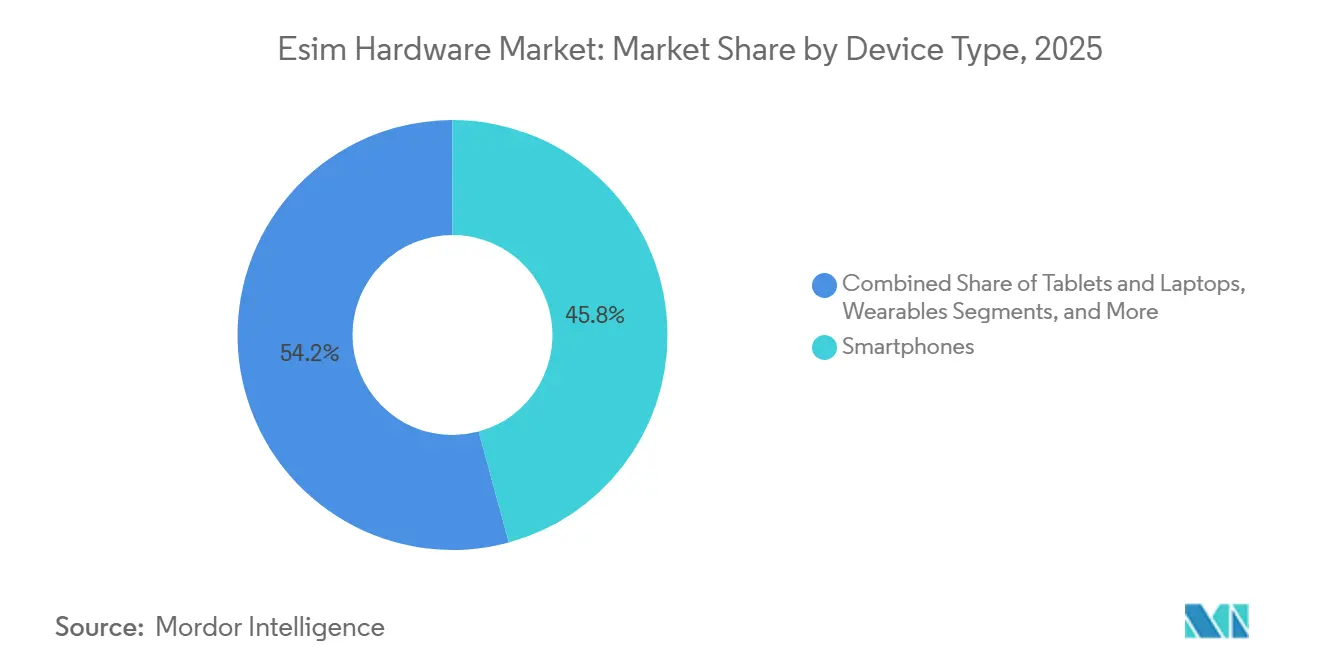
スマートフォンは2025年のeSIMハードウェア市場出荷数量の45.78%を占め、最大のデバイスカテゴリーとなっています。北米および欧州でのフラッグシップ発売がこのポジションを支え、中国の規制変更が2025年10月以降に新たなアクティベーション経路を追加しました。国内の中国プロファイル要件もローカルサプライヤーのハンドセットサプライへの関連性を高めています。タブレットおよびラップトップは、採用が遅いものの、情報技術チームが現場でセルラー接続をリモートプロビジョニングできるため、エンタープライズモビリティにとってますます有用な別カテゴリーです。M2MおよびIoTモジュールは、認定組み込みクレデンシャルの市場への別の主要な経路を提供しています。
モジュールサプライヤーは、SGP.32プロビジョニングの最初の商業的な場の一つである自動車、物流、スマートグリッド用途向けの製品にeUICC チップを統合しています。ウェアラブルは2026年から2031年にかけてCAGR 20.67%で拡大する見込みであり、デバイスカテゴリーの中で最も速い成長率です。セルラースマートウォッチおよびフィットネスデバイスは物理的なSIMトレイが実用的でないため、非常に小型の組み込みチップを必要とし、健康機能により常時接続の関連性が高まっています。ウェアラブル向けeSIMハードウェア市場規模は、技術がより高い量のスマートフォン設計に移行する前に、28 nmウェーハレベルCSP製品によって支えられています。
アプリケーション別:コンシューマーエレクトロニクスが出荷数量を維持しながら自動車が最速で拡大
コンシューマーエレクトロニクスは2025年のeSIMハードウェア市場シェアの46.02%を占め、スマートフォン、タブレット、ウェアラブルの出荷数量に支えられています。物理的なSIMトレイを取り除く新しいデバイス世代ごとに、組み込み接続のためのハードウェア調達が増加します。2025年のコンシューマープロファイルのダウンロードは43%増加し、より多くの組み込みデバイスがアクティベートされていることを確認しています。産業・製造、物流・資産追跡、エネルギー・ユーティリティ、ヘルスケアデバイスがより広いIoTアプリケーションベースを形成しています。これらの用途は、eUICC ハードウェアがより広い温度許容範囲、より長いライフサイクルサポート、および分散した機器全体での信頼性の高いリモート管理を必要とすることが多いため、より高いユニット価値を持つ可能性があります。
自動車・輸送は2026年から2031年にかけてCAGR 19.48%で拡大する見込みです。2026年1月の新型車両タイプにおけるパケット交換eCallの要件は、即時の支援要因です。コネクテッドビークルプラットフォームは無線ソフトウェアアップデートおよび車車間・路車間通信サービスに組み込みクレデンシャルを使用しており、ThalesとTelefónicaは2026年7月にグローバルIoT展開向けのSGP.32ベースのソリューションを発表しました。物流・資産追跡も、トラッカーが物理的なSIM管理なしに複数国のネットワークアクセスを必要とするため、固定、モバイル、車両ベースの機器にわたるより広いeSIMハードウェア市場を支えながら関連性を高めています。
地域分析
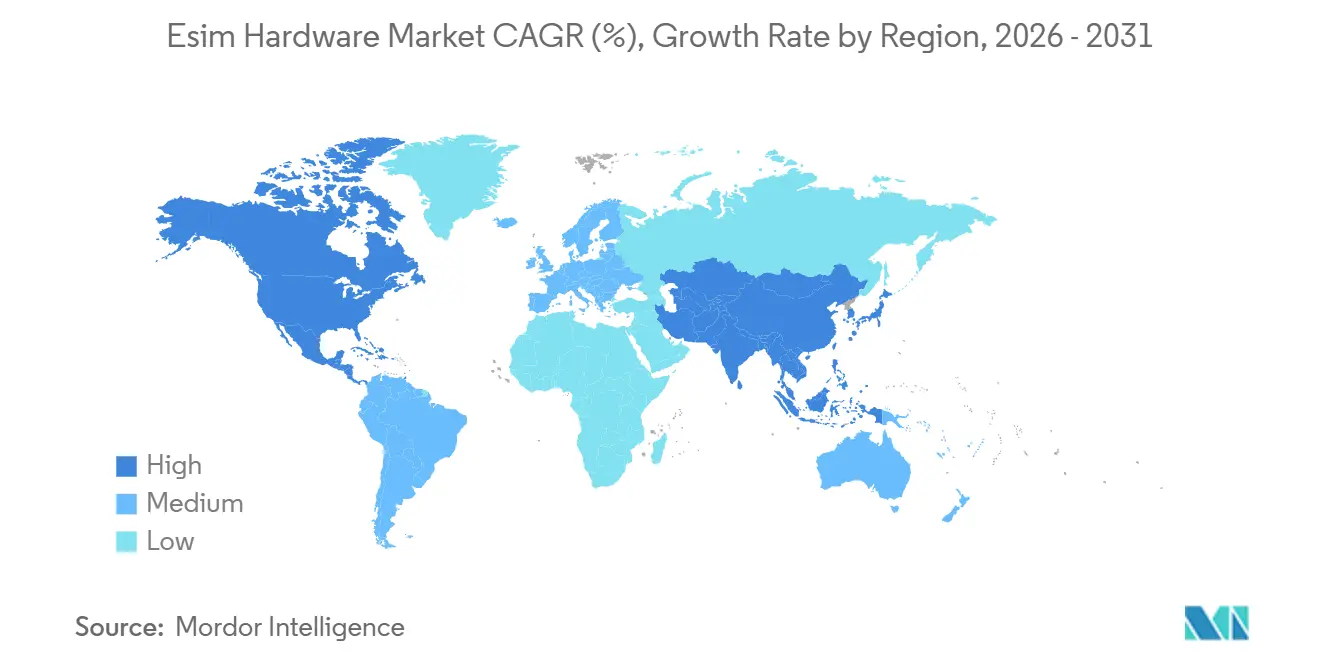
北米は2025年のeSIMハードウェア市場出荷数量の38.69%を占め、地域トップのポジションを維持しました。eSIM専用スマートフォンの早期採用により、通信事業者は他の多くの地域に先駆けてアクティベーションインフラを構築しました。トラステッドコネクティビティアライアンスは、2025年において北米をコンシューマー採用が最も強い地域として特定しました。米国はアクティベートされたeSIM接続の大部分を占め、カナダのプライベートモバイルネットワークがエンタープライズ需要源を追加しました。カナダのプライベートモバイルネットワーク展開は2026年第1四半期に5%増加し、メキシコの自動車および産業IoT製造基盤も、生産が北米のエンドマーケットに近づくにつれて需要を支えています。
南米では2025年にコンシューマーeSIM採用が2倍になりましたが、絶対的なベースは北米より小さいままでした。この増加は、地域の通信事業者が将来のデバイス出荷に必要なアクティベーションインフラを拡大していることを示しています。欧州は、スマートフォンの活動、車両接続要件、パケット交換緊急通報のeCallルール、およびデジタル製品に対するより広いサイバーセキュリティ要件により、第2位の地域貢献者であり続けています。新しいeCall技術標準は2027年1月1日から適用され、英国はEE、Vodafone、Three、O2を通じてSGP.32ネイティブプログラムを開発しています。[4]欧州委員会、「4G/5Gネットワーク向けeCall技術標準を改正する欧州委員会委任規則(EU)2025/1871」、EUR-Lex、eur-lex.europa.eu。
アジア太平洋地域は2026年から2031年にかけてCAGR 19.88%で拡大する見込みであり、eSIMハードウェア市場において最も成長の速い地域となっています。中国の国内アクティベーション政策が2025年10月以降、コンシューマーeSIM採用の基盤を広げました。インドでは、Tata CommunicationsとBSNLが2025年10月にスマートフォンおよびスマートメーター用途向けの全インドeSIMインフラを導入し、新たな支援要因が加わりました。日本と韓国はコネクテッドビークル、ウェアラブル決済デバイス、スマート製造に組み込みクレデンシャルを使用しており、オーストラリアはエンタープライズおよび政府IoTプログラムを通じて利用を拡大しています。サウジアラビアとUAEはスマートシティおよび産業IoTシステムに投資しており、アフリカでは南アフリカとナイジェリアが主導し2025年にコンシューマー採用が2倍になりましたが、需要は2031年まで先進市場水準を下回ると予想されています。

競合環境
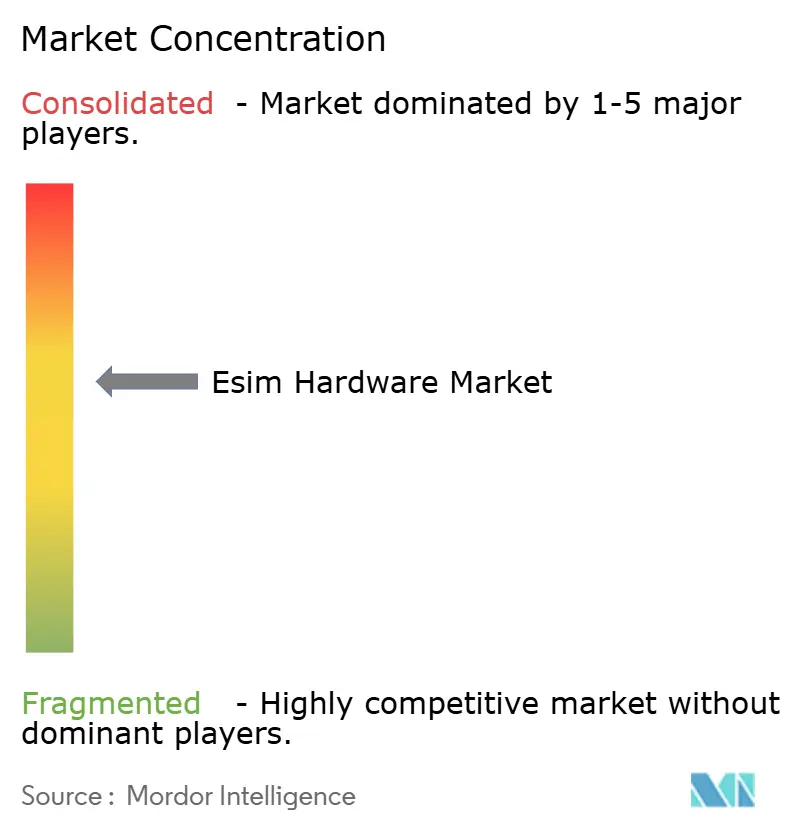
eSIMハードウェア市場は、限られた半導体およびセキュリティサプライヤーグループが認定eUICC 供給の大部分を管理しているため、適度に集中した構造を持っています。STMicroelectronics、Infineon Technologies、NXP Semiconductorsがシリコンレベルの設計をリードし、Giesecke+DevrientとThalesはeSIM オペレーティングシステムおよびサブスクリプション管理プラットフォームで重要な役割を担っています。認証要件、安全な製造管理、GSMAコンプライアンス、ETSIフォームファクター認定、およびサイト セキュリティ認定が、新規サプライヤーに必要な投資を引き上げています。技術的資格の集中は、新しいIoTユースケースが追加の機会を生み出す中でも、既存サプライヤーを支えています。eSIMハードウェア市場は、シリコン、オペレーティングシステム、統合ソリューションにわたって競争が続いています。
STMicroelectronicsは2026年6月に、将来のスマートフォンおよびパーソナルエレクトロニクスのセキュリティニーズに向けて、耐量子暗号アクセラレーター、NFC、セキュアエレメント、eSIM機能を統合したシングルダイ製品ST54Mを発表しました。Infineonは2026年上半期に、低消費電力とコネクテッドプロダクトセキュリティ要件を備えたウェアラブルおよび薄型スマートフォンプラットフォーム向けOC1230を発表しました。Giesecke+Devrientは2026年2月にクラウドベースのSGP.32プラットフォームを発表し、コンシューマー接続デバイスにその技術を展開しました。これらの動きはハードウェア、セキュリティ機能、リモートプロビジョニング機能を組み合わせており、主要サプライヤーがeSIMハードウェア市場でのポジションを強化している様子を示しています。
SGP.32認定IoTハードウェアをめぐる競争も激化しており、IDEMIA Secure Transactionsは2025年8月に完全GSMA認定ソリューションを発表し、20以上のグローバル業界プレイヤーに採用されたと報告しました。ValidはInfineonのTEGRION SLx22セキュアエレメント上でSGP.32準拠のeSIM OSの量産準備を2026年第3四半期から目指しています。QualcommとIDEMIAはコンパクトなIoTデバイス向けの再プログラム可能なiSIMをデモンストレーションし、大量用途でのスタンドアロンチップ需要に圧力をかける可能性があります。中国のサプライヤーであるUnigroup GuoxinとCEC Huadaは、中国の政策変更を受けて国内ポートフォリオを拡大しています。[5]IDEMIA Secure Transactions、「IDEMIAが業界初の完全GSMA認定SGP.32 eSIMソリューションを発表」、IDEMIA、idemIA.com。
eSIMハードウェア産業のリーダー企業
STMicroelectronics N.V.
Infineon Technologies AG
NXP Semiconductors N.V.
Giesecke+Devrient GmbH
Thales Group
- *免責事項:主要選手の並び順不同

最近の業界動向
- 2026年7月:Thales GroupとTelefónica Techが、企業がグローバルIoT展開において複数の事業者プロファイルを管理し、統合プラットフォームを通じて地域をまたいで接続プロバイダーを切り替えられる商用SGP.32ベースのマルチオペレーターeSIMソリューションを発表しました。
- 2026年6月:STMicroelectronicsが、次世代コネクテッドデバイス向けにeSIM機能、セキュアエレメント、NFC、および専用耐量子暗号ハードウェアアクセラレーターを統合したシングルダイセキュアモバイルチップST54Mを発表しました。
- 2026年5月:GSMAがSGP.32 v1.3を公開し、eUICC アーキテクチャ、インターフェース、セキュリティ要件を含む、ネットワーク制約およびユーザーインターフェース制約のあるIoTデバイスに関する強化された規定でeSIM IoT仕様を更新しました。
- 2026年2月:IDEMIA Secure Transactions、Acceleronix、Tele2 IoTが、デバイス製造中の安全なeSIMプロファイルプロビジョニングを可能にし、OEM向けのシングルSKUアプローチをサポートするインファクトリープロファイルプロビジョニング早期アクセスプログラムを発表しました。


グローバルeSIMハードウェア市場レポートの調査範囲
eSIMハードウェア市場レポートは、ネットワークタイプ(4G/LTE、5G、NB-IoT/LTE-M)、フォームファクター(MFF2、ウェーハレベルCSP、プラグインeSIM、システムインパッケージおよび統合iUICC)、デバイスタイプ(スマートフォン、タブレットおよびラップトップ、ウェアラブル、M2M/IoTモジュール)、アプリケーション(コンシューマーエレクトロニクス、自動車、産業、物流、その他のアプリケーション(エネルギー・ユーティリティおよびヘルスケア・医療機器))、および地域(北米、南米、欧州、アジア太平洋、中東、アフリカ)別にセグメント化されています。市場予測は出荷数量(ユニット)で提供されます。
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| ウェーハレベルCSP |
| プラグインeSIM |
| ステムインパッケージおよび統合iUICC |
| スマートフォン |
| タブレットおよびラップトップ |
| ウェアラブル |
| M2MおよびIoTモジュール |
| コンシューマーエレクトロニクス |
| 自動車・輸送 |
| 産業・製造 |
| 物流・資産追跡 |
| その他のアプリケーション(エネルギー・ユーティリティおよびヘルスケア・医療機器) |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| ネットワークタイプ別 | 4G/LTE | |
| 5G | ||
| NB-IoT/LTE-M | ||
| フォームファクター別 | MFF2 | |
| ウェーハレベルCSP | ||
| プラグインeSIM | ||
| ステムインパッケージおよび統合iUICC | ||
| デバイスタイプ別 | スマートフォン | |
| タブレットおよびラップトップ | ||
| ウェアラブル | ||
| M2MおよびIoTモジュール | ||
| アプリケーション別 | コンシューマーエレクトロニクス | |
| 自動車・輸送 | ||
| 産業・製造 | ||
| 物流・資産追跡 | ||
| その他のアプリケーション(エネルギー・ユーティリティおよびヘルスケア・医療機器) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||


レポートで回答される主要な質問
eSIMハードウェア市場の規模はどのくらいですか?
eSIMハードウェア市場は2026年に7.3億ユニットと予測され、CAGR 19.01%で2031年までに17.3億ユニットに達する見込みです。
どのネットワークタイプがeSIMハードウェアの最大出荷数量を占めていますか?
4G/LTEは2025年のグローバル出荷数量の57.45%を占め、スマートフォン、テレマティクスユニット、M2Mモジュールの既存ベースに支えられています。
最も広く使用されているeSIMフォームファクターはどれですか?
MFF2は、確立された自動車、産業、スマートメーター設計に適しているため、2025年の出荷数量の69.85%を維持しました。
組み込みSIMハードウェアで最も速く拡大しているデバイスカテゴリーはどれですか?
ウェアラブルは、セルラースマートウォッチおよびフィットネスデバイスがコンパクトな組み込みクレデンシャルを必要とするため、2031年にかけてCAGR 20.67%で拡大する見込みです。
コネクテッドビークルがeSIMハードウェアへの需要を高めているのはなぜですか?
新型欧州車両タイプは2026年1月以降、4Gまたは5Gパケット交換eCallサポートが義務付けられており、テレマティクスモジュールのアップグレードを促進しています。
2031年にかけて最も速く拡大する地域はどこですか?
アジア太平洋地域は、中国とインドにおける政策およびインフラ整備に支えられ、CAGR 19.88%で拡大する見込みです。
最終更新日:



