
Tamaño y Participación del Mercado de Hardware eSIM
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Volumen del Mercado (2026) | 0.73 Mil millones de unidades |
| Volumen del Mercado (2031) | 1.73 Mil millones de unidades |
| Growth Rate (2026 - 2031) | 19.01 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales
*Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. |
|
Análisis del Mercado de Hardware eSIM por Mordor Intelligence
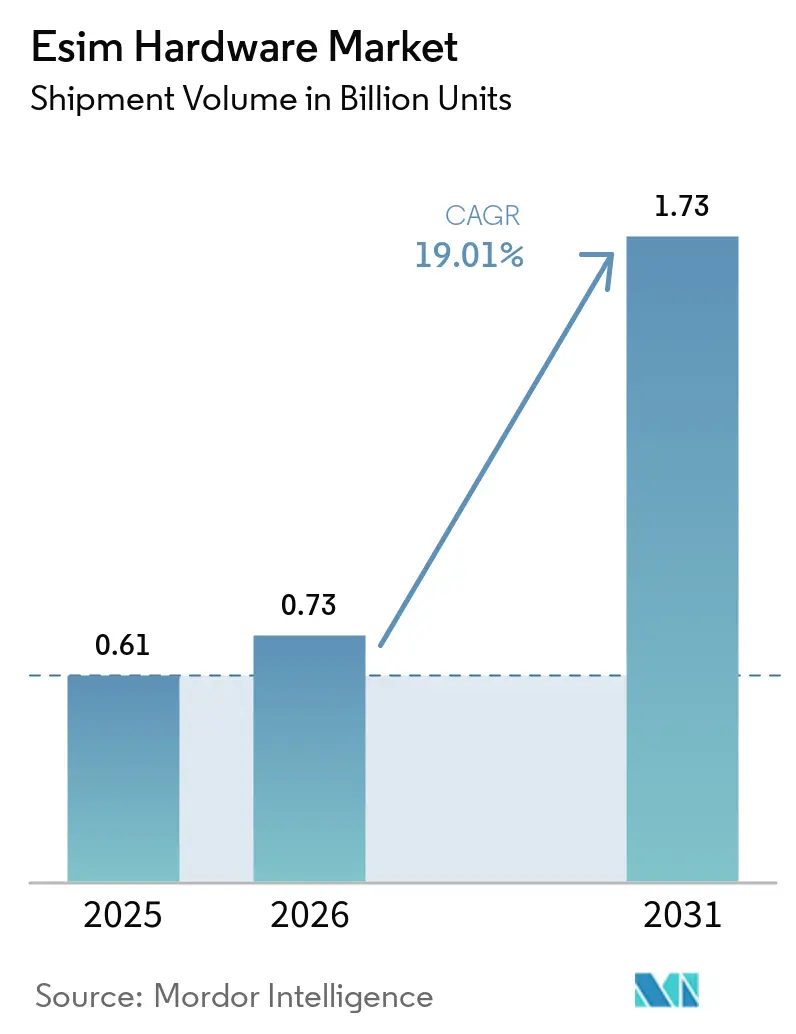
El tamaño del Mercado de Hardware eSIM en términos de volumen de envíos fue valorado en 0,61 mil millones de unidades en 2025 y se estima que crecerá desde 0,73 mil millones de unidades en 2026 hasta alcanzar 1,73 mil millones de unidades en 2031, a una CAGR del 19,01% durante el período de pronóstico (2026-2031).
El mercado de hardware eSIM está siendo impulsado por las redes privadas 5G autónomas, que necesitan credenciales integradas que puedan aprovisionarse de forma remota. Los fabricantes de dispositivos también están avanzando hacia diseños sin bandejas de SIM físicas, lo que aumenta la demanda de hardware eUICC certificado y SIM integrado. El uso comercial del estándar GSMA SGP.32 está ampliando la base direccionable para conexiones IoT gestionadas de forma remota. Los requisitos europeos de llamadas de emergencia 4G y 5G en nuevos tipos de vehículos están generando demanda de equipos de telemática actualizados junto con la demanda de vehículos nuevos. Estas fuerzas integran los dispositivos de consumo, la conectividad empresarial y el cumplimiento normativo en la misma perspectiva del mercado de hardware eSIM.
Conclusiones Clave del Informe
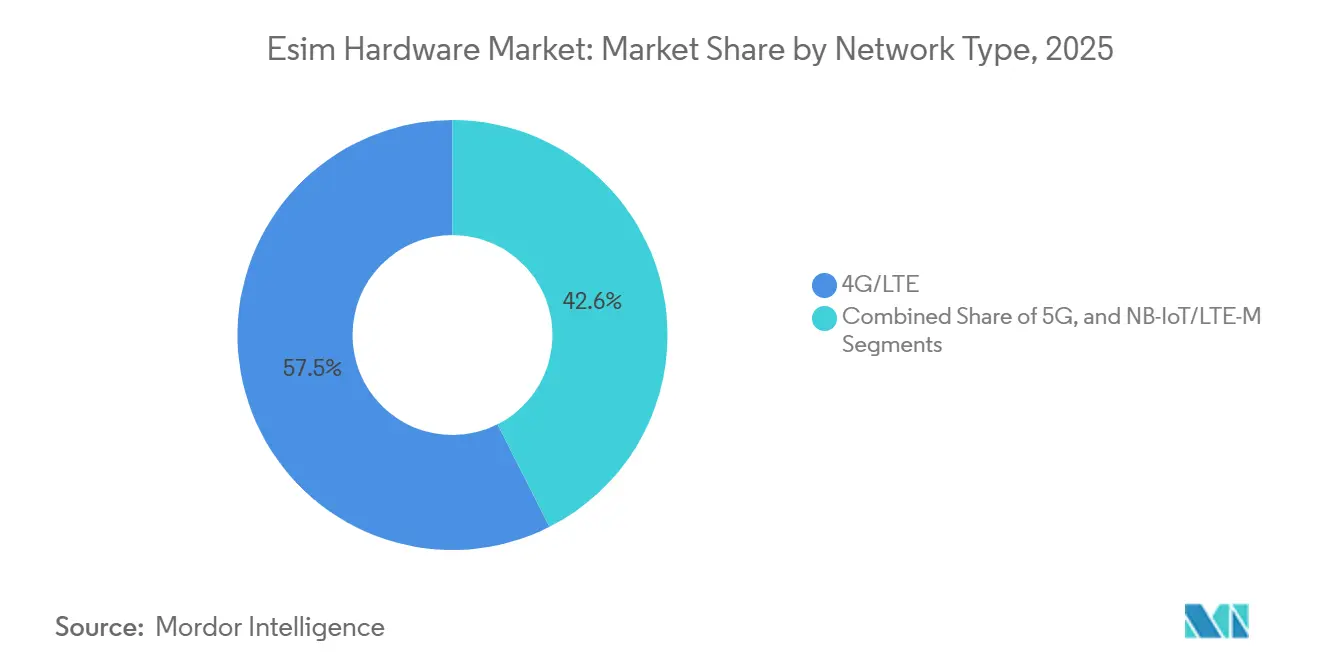
- Por tipo de red, 4G/LTE representó el 57,45% del volumen del mercado de hardware eSIM en 2025, mientras que se proyecta que 5G se expanda a una CAGR del 20,99% hasta 2031.
- Por factor de forma, MFF2 retuvo el 69,85% del volumen del mercado de hardware eSIM en 2025, mientras que se espera que el CSP a nivel de oblea se expanda a una CAGR del 19,36% hasta 2031.
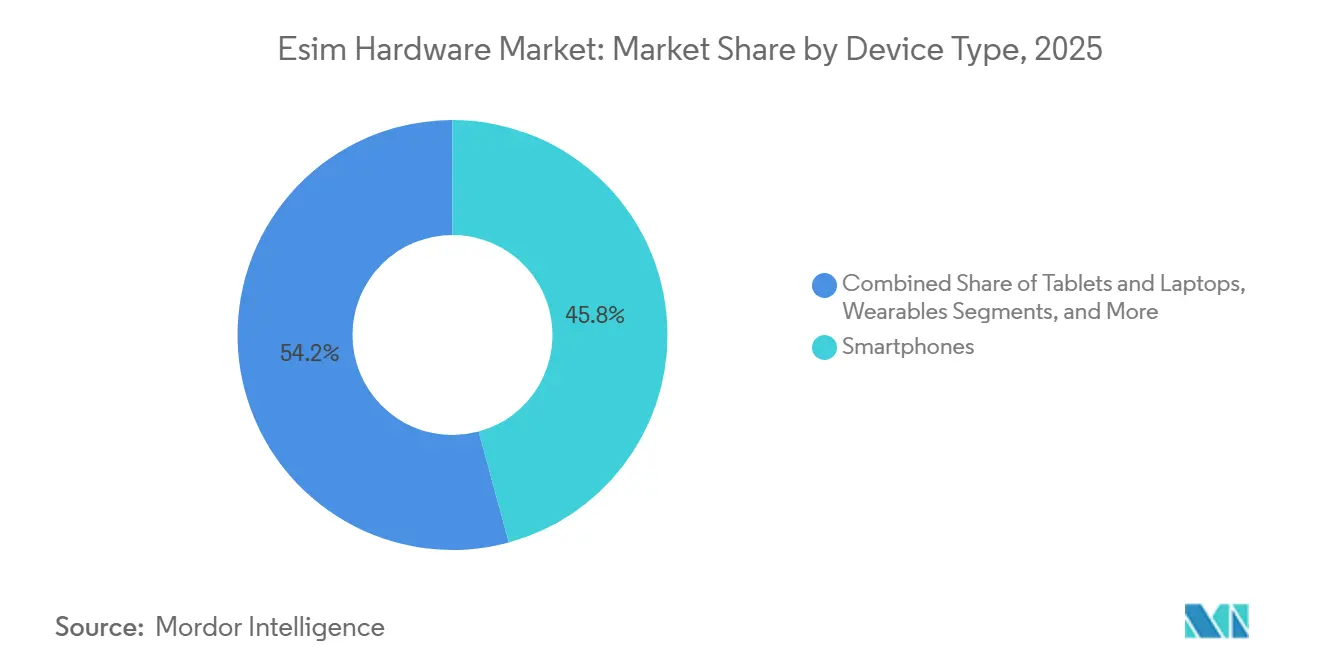
- Por tipo de dispositivo, los teléfonos inteligentes representaron el 45,78% del volumen en 2025, mientras que se proyecta que los dispositivos portátiles se expandan a una CAGR del 20,67% hasta 2031.
- Por aplicación, la electrónica de consumo representó el 46,02% del volumen en 2025, mientras que se prevé que el sector automotriz y de transporte se expanda a una CAGR del 19,48% hasta 2031.
- Por geografía, América del Norte representó el 38,69% del volumen del mercado de hardware eSIM en 2025, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,88% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Hardware eSIM
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Despliegues de Redes Privadas y 5G Autónomo | +4.5% | Global, liderado por Estados Unidos, Alemania, el Reino Unido, China y Japón | Largo plazo (≥ 4 años) |
| Migración hacia Dispositivos Insignia Solo con eSIM | +3.8% | América del Norte, Europa y Asia-Pacífico, especialmente China desde octubre de 2025 | Corto plazo (≤ 2 años) |
| Requisitos de eCall Automotriz y Ciberseguridad | +3.2% | Europa, con efectos en las cadenas de suministro de fabricantes de equipos originales de América del Norte y Asia-Pacífico | Mediano plazo (2-4 años) |
| Aprovisionamiento Remoto y Menores Costos Logísticos para Operadores | +2.6% | Global, más fuerte en América del Norte y Europa | Mediano plazo (2-4 años) |
| Normativas Gubernamentales de Seguridad IoT para Credenciales Soldadas | +2.1% | América del Norte y la Unión Europea, con efectos en los mercados de exportación de Asia-Pacífico | Largo plazo (≥ 4 años) |
| SGP.32 para Despliegues IoT a Gran Escala | +2.0% | Global, liderado por corredores industriales en América del Norte, Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aceleración de los Despliegues de Redes Privadas y 5G Autónomo
El mercado de hardware eSIM se está beneficiando de las redes privadas 5G autónomas que necesitan credenciales seguras sin la gestión convencional de SIM de operadores. La Asociación Global de Proveedores Móviles identificó 2.003 organizaciones que desplegaban redes móviles privadas en 88 países en el primer trimestre de 2026, con referencias de clientes que se expandían a una CAGR del 37% desde 2019.[1]Asociación Global de Proveedores Móviles, "Redes Móviles Privadas Junio 2026," Asociación Global de Proveedores Móviles, gsacom.com. La manufactura, la educación y la minería lideraron la adopción, y más de la mitad de las referencias de redes privadas anunciadas desde 2022 utilizaron 5G. Las empresas que operan estas redes necesitan aprovisionamiento remoto porque no pueden depender de la logística de SIM de los operadores de redes móviles para cada dispositivo, por lo que adquieren hardware eUICC certificado a través de proveedores de silicio e integradores de módulos. La segmentación de red también requiere chips que puedan mantener múltiples segmentos de perfil de operador, separando los productos con capacidad de segmentación del silicio eSIM estándar. Esto extiende el mercado de hardware eSIM a fábricas, campus, minas y sitios logísticos, al tiempo que reduce el papel de la distribución tradicional de sistemas operativos de SIM en algunos despliegues.
Migración hacia Dispositivos Insignia Solo con eSIM
La migración hacia dispositivos insignia exclusivamente con eSIM está aumentando la demanda de hardware eUICC e iSIM certificado. Los miembros de la Alianza de Conectividad de Confianza informaron que los envíos globales de eSIM aumentaron un 18% en 2025 y las descargas de perfiles de consumidor aumentaron un 43%, lo que demuestra que más dispositivos estaban pasando a uso activo. América del Norte se mantuvo como la región de consumo más fuerte, mientras que la adopción aumentó considerablemente en Oriente Medio, África y América del Sur. Cada dispositivo sin bandeja de SIM física necesita una credencial integrada, vinculando las decisiones de diseño de dispositivos directamente a los volúmenes de componentes, y más de 60 modelos de teléfonos inteligentes habilitados para eSIM se lanzaron en la primera mitad de 2025. Los cambios de política doméstica de China en octubre de 2025 requieren perfiles emitidos localmente, lo que ofrece a proveedores como Unigroup Guoxin y CEC Huada una ruta más clara hacia las cadenas de suministro de teléfonos inteligentes locales. Los proveedores globales aún se benefician de una adopción más amplia de dispositivos en el mercado de hardware eSIM, pero los fabricantes de dispositivos deben alinear el diseño de hardware, la gestión de perfiles y los procesos de aprobación local antes de la activación a escala.[2]Alianza de Conectividad de Confianza, "Los Miembros de la Alianza de Conectividad de Confianza Confirman la Aceleración del Crecimiento Global de eSIM en 2025, con Envíos Estimados de eSIM que Aumentan un 18% y la Adopción por Parte del Consumidor un 43%," Alianza de Conectividad de Confianza, trustedconnectivityalliance.org.
Requisitos de eCall Automotriz y Ciberseguridad
Las normativas europeas de eCall están aumentando la demanda de módulos de telemática con capacidad eSIM a medida que se eliminan gradualmente las redes heredadas. Los nuevos tipos de vehículos M1 y N1 han requerido soporte de eCall con conmutación de paquetes 4G o 5G desde el 1 de enero de 2026, lo que obliga a los fabricantes de automóviles a actualizar los diseños de conectividad de emergencia. El mercado de hardware eSIM se beneficia de este cambio porque los nuevos módulos de telemática necesitan credenciales seguras y gestionadas de forma remota. Una actualización de julio de 2025 permitió a los fabricantes más tiempo para aplicar los nuevos estándares CEN, con aplicación obligatoria a partir del 1 de enero de 2027 para los sistemas de eCall con conmutación de paquetes basados en IMS. El Reglamento No. 155 de la CEPE también respalda controles de ciberseguridad más sólidos para los vehículos conectados, incluidas las actualizaciones inalámbricas y los servicios de vehículo a todo. La base instalada de vehículos que utilizan módulos eCall 2G o 3G puede necesitar actualizaciones a medida que se retiran las redes, lo que crea una demanda separada de la producción de vehículos nuevos.
Aprovisionamiento Remoto y Menores Costos Logísticos para Operadores
El aprovisionamiento remoto está cambiando la estructura de costos de conectividad para los operadores y los usuarios empresariales de IoT. Mover entre el 30% y el 40% de las activaciones a eSIM puede reducir los costos vinculados a la adquisición, el empaquetado, el envío y la gestión minorista de SIM durante el primer año. GSMA SGP.32 respalda un enfoque de SKU único que reduce las variantes regionales de SIM, simplifica el almacenamiento y acorta los plazos de lanzamiento en los mercados. IDEMIA Secure Transactions, Tele2 IoT y Cisco introdujeron una solución SGP.32 de extremo a extremo en febrero de 2025, lo que demuestra que el aprovisionamiento sin intervención estaba pasando a operaciones empresariales desplegables. Los fabricantes de dispositivos también pueden reducir el inventario inmovilizado en variantes de productos regionales mediante una lista de materiales común. A mayores volúmenes de producción, estos ahorros pueden compensar la prima del hardware integrado en el mercado de hardware eSIM y reducir los retrasos cuando los productos se envían desde un sitio de producción a varios territorios de servicio.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de Especificaciones IoT Heredadas y de Nueva Generación | -3.2% | Despliegues IoT globales, especialmente flotas industriales que utilizan SGP.02 y SGP.32 | Mediano plazo (2-4 años) |
| Conciencia Limitada sobre eSIM Fuera de los Dispositivos Premium | -2.4% | América del Sur, África, el Sudeste Asiático y los segmentos de dispositivos de gama media a nivel global | Mediano plazo (2-4 años) |
| Exposición del Hardware a Ataques de Manipulación y de Canal Lateral | -1.8% | Global, con los requisitos de garantía más estrictos en la Unión Europea y Estados Unidos | Largo plazo (≥ 4 años) |
| Costos de Certificación de Doble Pila y Migración de Flotas | -1.5% | Europa y América del Norte, donde las flotas industriales SGP.02 están establecidas | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de Especificaciones IoT Heredadas y de Nueva Generación
El mercado de hardware eSIM enfrenta retrasos en la adquisición porque las especificaciones IoT heredadas y las nuevas están operando en paralelo. Los despliegues M2M existentes siguen GSMA SGP.02, mientras que los más nuevos están migrando a SGP.32, y los estándares utilizan protocolos de aprovisionamiento remoto incompatibles con diferentes pilas de plataforma. Las organizaciones deben decidir si ampliar las flotas SGP.02 existentes o adquirir nuevo hardware certificado SGP.32, lo que crea incertidumbre presupuestaria que puede retrasar la adquisición entre 12 y 18 meses. Los proveedores de silicio y sistemas operativos eSIM deben mantener rutas de certificación separadas, lo que puede extender los ciclos de desarrollo y ralentizar las reducciones de costos derivadas de mayores volúmenes de producción. Los proveedores más pequeños pueden encontrar difícil financiar el trabajo de cumplimiento en ambas arquitecturas al mismo tiempo. Las empresas pueden retrasar nuevos pedidos hasta que las opciones de implementación sean más claras, especialmente para flotas que operan en varios países que necesitan soporte de ciclo de vida estable.
Conciencia Limitada sobre eSIM Fuera de los Dispositivos Premium
La conciencia limitada de los consumidores fuera de los dispositivos premium sigue siendo una restricción para un uso más amplio de eSIM. La penetración global de eSIM en teléfonos inteligentes se situó en el 23% en 2024, mientras que la adopción se concentró en América del Norte porque los teléfonos inteligentes exclusivamente con eSIM aceleraron la inversión de los operadores y la familiaridad de los clientes. En América del Sur, África y partes de Asia-Pacífico, los operadores a menudo necesitan programas de apoyo activo y educación al consumidor antes de que la activación se convierta en algo habitual. La brecha es más visible en los dispositivos de gama media y económica, donde las credenciales integradas apenas están comenzando a aparecer, lo que limita el mercado de hardware eSIM en el gran volumen de teléfonos inteligentes vendidos por debajo del nivel premium. Las restricciones de conciencia también se aplican a los usuarios empresariales de IoT en sectores menos digitalizados, donde los equipos de adquisición pueden continuar utilizando cadenas de suministro de SIM físicas a pesar de los mayores costos de propiedad a largo plazo. Los operadores y los proveedores de módulos necesitan explicar los beneficios de activación, gestión del ciclo de vida y seguridad, mientras que una mayor disponibilidad en la gama media y la familiaridad del consumidor siguen siendo importantes para las tasas de activación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Red: 4G/LTE Retiene la Base Instalada Mientras que 5G Amplía la Demanda
4G/LTE representó el 57,45% de la participación del mercado de hardware eSIM en 2025, lo que refleja su posición establecida en teléfonos inteligentes y módulos M2M. Los dispositivos producidos entre 2021 y 2025 utilizaron principalmente 4G/LTE como su opción de conectividad principal, respaldados por una amplia cobertura de operadores en América del Norte, Europa y Asia-Pacífico urbana. Los teléfonos inteligentes, las unidades de telemática automotriz y las pasarelas industriales continúan utilizando hardware 4G/LTE certificado en grandes volúmenes. NB-IoT/LTE-M sirve para usos de menor potencia, como la medición inteligente, el monitoreo agrícola y el seguimiento de activos, donde la conectividad continua importa más que el alto rendimiento de datos. Los chips eUICC MFF2 son comunes en estas aplicaciones porque están diseñados para una larga vida útil y condiciones de temperatura exigentes.
La GSMA publicó SGP.32 V1.3 en mayo de 2026 con disposiciones para dispositivos IoT con restricciones de red e interfaz de usuario. La actualización confirma que el nuevo modelo de aprovisionamiento se aplica a dispositivos de baja tasa de datos, así como a equipos celulares de banda ancha. Se proyecta que 5G se expanda a una CAGR del 20,99% de 2026 a 2031 a medida que las redes privadas 5G y los dispositivos de consumo compatibles añaden demanda, y la GSA informó que 974 organizaciones desplegaban redes móviles privadas 5G a nivel global en junio de 2026. Es probable que los chipsets de doble modo que admiten tanto 4G/LTE como 5G sigan siendo importantes durante la transición porque preservan la flexibilidad de red.


Por Factor de Forma: MFF2 Lidera el Volumen Mientras que los Paquetes Más Pequeños Ganan Uso
MFF2 retuvo el 69,85% del volumen del mercado de hardware eSIM en 2025 porque su patillaje estandarizado respalda los diseños automotrices e industriales establecidos. El factor de forma se utiliza ampliamente en unidades de control de telemática, pasarelas industriales y medidores de energía inteligentes porque evita la extracción física de una SIM de equipos fijos o de difícil acceso. ETSI TS 102 671 Versión 18 admite la calificación de múltiples proveedores en temperaturas de -40°C a +105°C. MFF2 mide 5×6 mm y puede adaptarse a los diseños de placas de circuito impreso existentes sin cambios, lo que ayuda a los fabricantes a gestionar largos ciclos de producción. Sigue siendo adecuado donde la fiabilidad importa más que la miniaturización extrema.[3]Giesecke+Devrient GmbH, "Compacto, Eficiente y Sostenible, Nuevos Factores de Forma de eSIM," Giesecke+Devrient, gi-de.com
La Versión 18 de ETSI introdujo los paquetes MFF3 y MFF4 en tamaños de 3×3 mm y 2×2 mm, proporcionando tamaños estandarizados entre MFF2 y el empaquetado a nivel de oblea. Se prevé que el CSP a nivel de oblea se expanda a una CAGR del 19,36% de 2026 a 2031 a medida que los fabricantes de teléfonos inteligentes y dispositivos portátiles buscan perfiles más bajos y menos área de placa. Infineon introdujo el OPTIGA Connect Consumer OC1230 en la primera mitad de 2026 como una solución eSIM completa de 28 nm para dispositivos portátiles y teléfonos inteligentes ultradelgados, con menor consumo de energía y características de seguridad para productos conectados. El eSIM de conexión sigue siendo relevante para las actualizaciones, mientras que los diseños de sistema en paquete e iUICC integrado están ganando uso en dispositivos compactos.
Por Tipo de Dispositivo: Los Teléfonos Inteligentes Lideran el Volumen Mientras que los Dispositivos Portátiles se Expanden Más Rápido
Los teléfonos inteligentes representaron el 45,78% del volumen del mercado de hardware eSIM en 2025, convirtiéndolos en la categoría de dispositivos más grande. Los lanzamientos insignia en América del Norte y Europa respaldaron esta posición, mientras que los cambios regulatorios chinos añadieron una nueva ruta de activación desde octubre de 2025. Los requisitos de perfil doméstico chino también hacen que los proveedores locales sean más relevantes para el suministro de teléfonos inteligentes. Las tabletas y los portátiles son una categoría separada donde la adopción es más lenta pero cada vez más útil para la movilidad empresarial, porque los equipos de tecnología de la información pueden aprovisionar conexiones celulares de forma remota en el campo. Los módulos M2M e IoT proporcionan otra ruta importante al mercado para las credenciales integradas certificadas.
Los integradores de módulos incorporan chips eUICC en productos para usos automotrices, logísticos y de redes eléctricas inteligentes, que se encuentran entre los primeros entornos comerciales para el aprovisionamiento SGP.32. Se proyecta que los dispositivos portátiles se expandan a una CAGR del 20,67% de 2026 a 2031, la tasa más rápida entre las categorías de dispositivos. Los relojes inteligentes celulares y los dispositivos de fitness necesitan chips integrados muy pequeños porque las bandejas de SIM físicas son impracticables, y las funciones de salud hacen que la conectividad permanente sea más relevante. El tamaño del mercado de hardware eSIM para dispositivos portátiles está respaldado por productos CSP a nivel de oblea de 28 nm antes de que la tecnología pase a diseños de teléfonos inteligentes de mayor volumen.
Por Aplicación: La Electrónica de Consumo Mantiene el Volumen Mientras que el Sector Automotriz Escala Más Rápido
La electrónica de consumo representó el 46,02% de la participación del mercado de hardware eSIM en 2025, respaldada por los envíos de teléfonos inteligentes, tabletas y dispositivos portátiles. Cada nueva generación de dispositivos que elimina una bandeja de SIM física aumenta la adquisición de hardware para la conectividad integrada. Las descargas de perfiles de consumidor aumentaron un 43% en 2025, lo que confirma que más dispositivos integrados estaban siendo activados. Los dispositivos industriales y de manufactura, logística y seguimiento de activos, energía y servicios públicos, y atención médica forman la base de aplicaciones IoT más amplia. Estos usos pueden tener valores unitarios más altos porque su hardware eUICC a menudo necesita mayor tolerancia de temperatura, soporte de ciclo de vida más largo y gestión remota confiable en equipos dispersos.
Se proyecta que el sector automotriz y de transporte se expanda a una CAGR del 19,48% de 2026 a 2031. El requisito de enero de 2026 para eCall con conmutación de paquetes en nuevos tipos de vehículos es un factor de apoyo inmediato. Las plataformas de vehículos conectados utilizan credenciales integradas para actualizaciones de software inalámbricas y servicios de vehículo a todo, mientras que Thales y Telefónica introdujeron una solución basada en SGP.32 para despliegues IoT globales en julio de 2026. La logística y el seguimiento de activos también están ganando relevancia a medida que los rastreadores necesitan acceso a redes de múltiples países sin gestión de SIM física, lo que respalda un mercado de hardware eSIM más amplio en equipos fijos, móviles y basados en vehículos.
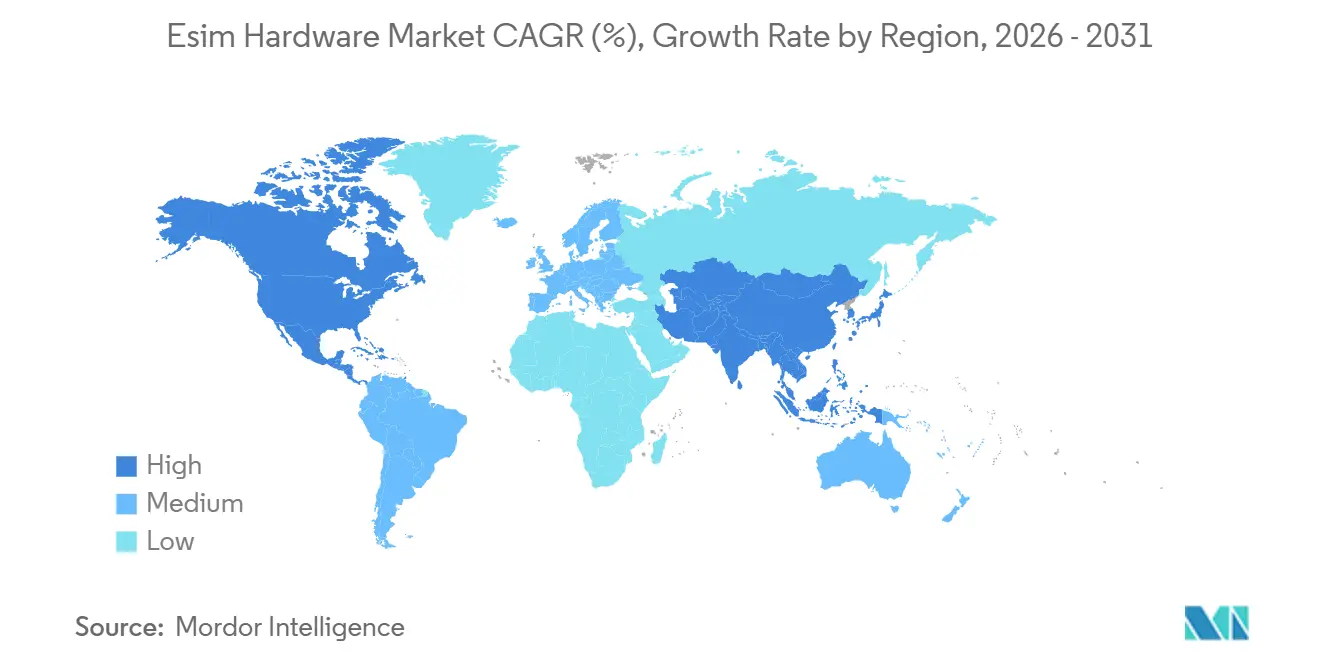
Análisis Geográfico
América del Norte representó el 38,69% del volumen del mercado de hardware eSIM en 2025, otorgando a la región la posición líder. La adopción más temprana de teléfonos inteligentes exclusivamente con eSIM ayudó a los operadores a construir infraestructura de activación por delante de muchas otras regiones. La Alianza de Conectividad de Confianza identificó a América del Norte como la región con la adopción de consumidores más fuerte en 2025. Estados Unidos representó una gran parte de las conexiones eSIM activadas, mientras que las redes móviles privadas canadienses añadieron una fuente de demanda empresarial. Los despliegues de redes móviles privadas de Canadá aumentaron un 5% en el primer trimestre de 2026, y la base de manufactura automotriz e IoT industrial de México también respalda la demanda a medida que la producción se acerca a los mercados finales de América del Norte.
América del Sur vio duplicarse la adopción de eSIM por parte de los consumidores en 2025, aunque su base absoluta se mantuvo menor que la de América del Norte. El aumento indica que los operadores regionales están expandiendo la infraestructura de activación necesaria para futuros envíos de dispositivos. Europa sigue siendo el segundo contribuyente regional más grande debido a la actividad de los teléfonos inteligentes, los requisitos de conectividad vehicular, las normativas de eCall para llamadas de emergencia con conmutación de paquetes y los requisitos más amplios de ciberseguridad para productos digitales. Los nuevos estándares técnicos de eCall se aplicarán a partir del 1 de enero de 2027, mientras que el Reino Unido está desarrollando programas nativos de SGP.32 a través de EE, Vodafone, Three y O2.[4]Comisión Europea, "Reglamento Delegado de la Comisión (UE) 2025/1871 que Modifica los Estándares Técnicos de eCall para Redes 4G/5G," EUR-Lex, eur-lex.europa.eu.
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,88% de 2026 a 2031, convirtiéndola en la geografía de más rápido crecimiento en el mercado de hardware eSIM. La política de activación doméstica de China amplió la base para la adopción de eSIM por parte de los consumidores desde octubre de 2025. India obtuvo otro factor de apoyo cuando Tata Communications y BSNL introdujeron infraestructura eSIM a nivel nacional en octubre de 2025 para usos de teléfonos inteligentes y medidores inteligentes. Japón y Corea del Sur utilizan credenciales integradas en vehículos conectados, dispositivos de pago portátiles y manufactura inteligente, mientras que Australia está extendiendo el uso a través de programas IoT empresariales y gubernamentales. Arabia Saudita y los Emiratos Árabes Unidos están invirtiendo en sistemas de ciudad inteligente e IoT industrial, mientras que África registró una adopción de consumidores duplicada en 2025, liderada por Sudáfrica y Nigeria, aunque se espera que la demanda se mantenga por debajo de los niveles de los mercados desarrollados hasta 2031.

Panorama Competitivo
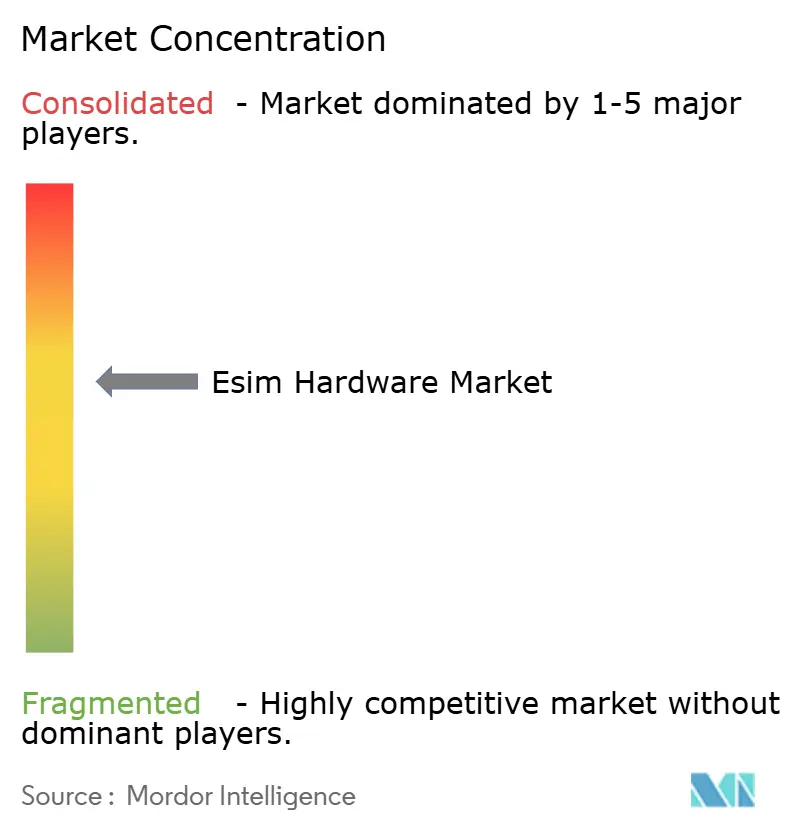
El mercado de hardware eSIM tiene una estructura moderadamente consolidada porque un grupo limitado de proveedores de semiconductores y seguridad controla gran parte del suministro de eUICC certificado. STMicroelectronics, Infineon Technologies y NXP Semiconductors lideran el diseño a nivel de silicio, mientras que Giesecke+Devrient y Thales tienen roles importantes en los sistemas operativos eSIM y las plataformas de gestión de suscripciones. Los requisitos de certificación, los controles de fabricación segura, el cumplimiento de GSMA, la calificación de factores de forma ETSI y la acreditación de seguridad de sitios elevan la inversión necesaria para los nuevos proveedores. La concentración de calificaciones técnicas respalda a los proveedores establecidos incluso cuando los nuevos casos de uso de IoT crean oportunidades adicionales. El mercado de hardware eSIM sigue siendo competitivo en silicio, sistemas operativos y soluciones integradas.
STMicroelectronics anunció el ST54M en junio de 2026, un producto de un solo chip que combina un acelerador de criptografía poscuántica, NFC, un elemento seguro y funciones eSIM para las necesidades de seguridad de futuros teléfonos inteligentes y electrónica personal. Infineon introdujo su OC1230 en la primera mitad de 2026 para plataformas de dispositivos portátiles y teléfonos inteligentes delgados, con menor consumo de energía y requisitos de seguridad para productos conectados. Giesecke+Devrient introdujo una plataforma SGP.32 basada en la nube en febrero de 2026 y desplegó la tecnología en un dispositivo de conectividad de consumo. Estos movimientos combinan hardware, funciones de seguridad y capacidades de aprovisionamiento remoto. Muestran cómo los principales proveedores están fortaleciendo sus posiciones en el mercado de hardware eSIM.
La competencia también está aumentando en torno al hardware IoT certificado SGP.32, donde IDEMIA Secure Transactions introdujo una solución totalmente certificada por GSMA en agosto de 2025 e informó de su selección por más de 20 actores industriales globales. Valid está apuntando a la preparación para la producción en masa de un sistema operativo eSIM compatible con SGP.32 en el elemento seguro TEGRION SLx22 de Infineon desde el tercer trimestre de 2026. Qualcomm e IDEMIA demostraron un iSIM reprogramable para dispositivos IoT compactos, lo que podría ejercer presión sobre la demanda de chips independientes en usos de alto volumen. Los proveedores chinos Unigroup Guoxin y CEC Huada están ampliando sus carteras domésticas tras el cambio de política de China.[5]IDEMIA Secure Transactions, "IDEMIA Lanza la Primera Solución eSIM SGP.32 Totalmente Certificada por GSMA de la Industria," IDEMIA, idemIA.com.
Líderes de la Industria de Hardware eSIM
-
STMicroelectronics N.V.
-
Infineon Technologies AG
-
NXP Semiconductors N.V.
-
Giesecke+Devrient GmbH
-
Thales Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Julio de 2026: Thales Group y Telefónica Tech lanzaron una solución comercial eSIM multioperador basada en SGP.32 para despliegues IoT globales, permitiendo a las empresas gestionar múltiples perfiles de operador y cambiar de proveedor de conectividad entre geografías a través de una plataforma unificada.
- Junio de 2026: STMicroelectronics anunció el ST54M, un chip móvil seguro de un solo chip que integra funcionalidad eSIM, elemento seguro, NFC y un acelerador de hardware de criptografía poscuántica dedicado para dispositivos conectados de próxima generación.
- Mayo de 2026: La GSMA publicó SGP.32 v1.3, actualizando la especificación IoT de eSIM con disposiciones mejoradas para dispositivos IoT con restricciones de red e interfaz de usuario, incluida la arquitectura eUICC, las interfaces y los requisitos de seguridad.
- Febrero de 2026: IDEMIA Secure Transactions, Acceleronix y Tele2 IoT introdujeron un Programa de Acceso Anticipado de Aprovisionamiento de Perfiles en Fábrica para habilitar el aprovisionamiento seguro de perfiles eSIM durante la fabricación de dispositivos y respaldar un enfoque de SKU único para los fabricantes de equipos originales.


Alcance del Informe Global del Mercado de Hardware eSIM
El Informe del Mercado de Hardware eSIM está Segmentado por Tipo de Red (4G/LTE, 5G y NB-IoT/LTE-M), Factor de Forma (MFF2, CSP a Nivel de Oblea, eSIM de Conexión y Sistema en Paquete e iUICC Integrado), Tipo de Dispositivo (Teléfonos Inteligentes, Tabletas y Portátiles, Dispositivos Portátiles y Módulos M2M/IoT), Aplicación (Electrónica de Consumo, Automotriz, Industrial, Logística y Otras Aplicaciones (Energía y Servicios Públicos y Dispositivos Médicos y de Atención Médica)) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio, África). Los Pronósticos del Mercado se Proporcionan en Términos de Volumen (Unidades).
| 4G/LTE |
| 5G |
| NB-IoT/LTE-M |
| MFF2 |
| CSP a Nivel de Oblea |
| eSIM de Conexión |
| Sistema en Paquete e iUICC Integrado |
| Teléfonos Inteligentes |
| Tabletas y Portátiles |
| Dispositivos Portátiles |
| Módulos M2M e IoT |
| Electrónica de Consumo |
| Automotriz y Transporte |
| Industrial y Manufactura |
| Logística y Seguimiento de Activos |
| Otras Aplicaciones (Energía y Servicios Públicos y Dispositivos Médicos y de Atención Médica) |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Tipo de Red | 4G/LTE | |
| 5G | ||
| NB-IoT/LTE-M | ||
| Por Factor de Forma | MFF2 | |
| CSP a Nivel de Oblea | ||
| eSIM de Conexión | ||
| Sistema en Paquete e iUICC Integrado | ||
| Por Tipo de Dispositivo | Teléfonos Inteligentes | |
| Tabletas y Portátiles | ||
| Dispositivos Portátiles | ||
| Módulos M2M e IoT | ||
| Por Aplicación | Electrónica de Consumo | |
| Automotriz y Transporte | ||
| Industrial y Manufactura | ||
| Logística y Seguimiento de Activos | ||
| Otras Aplicaciones (Energía y Servicios Públicos y Dispositivos Médicos y de Atención Médica) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de hardware eSIM?
Se proyecta que el mercado de hardware eSIM alcance 0,73 mil millones de unidades en 2026 y se prevé que llegue a 1,73 mil millones de unidades en 2031, a una CAGR del 19,01%.
¿Qué tipo de red tiene el mayor volumen de hardware eSIM?
4G/LTE representó el 57,45% del volumen global en 2025, respaldado por la base instalada de teléfonos inteligentes, unidades de telemática y módulos M2M.
¿Qué factor de forma de eSIM se utiliza más ampliamente?
MFF2 retuvo el 69,85% del volumen en 2025 porque se adapta a los diseños automotrices, industriales y de medidores inteligentes establecidos.
¿Qué categoría de dispositivo se está expandiendo más rápido para el hardware de SIM integrado?
Se proyecta que los dispositivos portátiles se expandan a una CAGR del 20,67% hasta 2031 a medida que los relojes inteligentes celulares y los dispositivos de fitness necesitan credenciales integradas compactas.
¿Por qué los vehículos conectados están aumentando la demanda de hardware eSIM?
Los nuevos tipos de vehículos europeos han requerido soporte de eCall con conmutación de paquetes 4G o 5G desde enero de 2026, impulsando las actualizaciones de los módulos de telemática.
¿Qué región se espera que se expanda más rápido hasta 2031?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,88%, respaldada por desarrollos de política e infraestructura en China e India.
Última actualización de la página el:



